



ARK Invest: Stablecoins จะกลายเป็นพันธมิตรทางการเงินที่ยืดหยุ่นที่สุดของรัฐบาลสหรัฐฯ
ชื่อเรื่องเดิม: Stablecoins อาจกลายเป็นพันธมิตรทางการเงินที่ยืดหยุ่นที่สุดแห่งหนึ่งของรัฐบาลสหรัฐฯ
ผู้เขียนต้นฉบับ: Lorenzo Valente
คำแปลต้นฉบับ: Luffy, Foresight News
ในรายงาน Big Ideas 2025 ของ ARK เรามอบข้อมูลเชิงลึกเกี่ยวกับด้านสินทรัพย์ดิจิทัลให้กับนักลงทุน รวมถึง Stablecoins ตั้งแต่เดือนมกราคมของปีนี้ อุปทานของ Stablecoins พุ่งสูงขึ้น 20% เป็น 247 พันล้านดอลลาร์ ซึ่งเกิน 1% ของอุปทานเงิน M2 ของสหรัฐฯ Tether และ Circle ยังคงครองตลาดด้วยมูลค่า 150 พันล้านดอลลาร์และ 61 พันล้านดอลลาร์ตามลำดับ โดยมีส่วนแบ่งการตลาดรวมกันมากกว่า 85%
เราเชื่อว่า Stablecoins อาจกลายเป็นสินทรัพย์เชิงกลยุทธ์ที่สำคัญที่สุดอย่างหนึ่งของรัฐบาลสหรัฐฯ ในอีก 5-10 ปีข้างหน้า เหตุใดจึงเป็นเช่นนั้น? การถือครองของต่างชาติในพันธบัตรสหรัฐฯ ของสหรัฐฯ ลดลงอย่างมากในช่วง 15 ปีที่ผ่านมา โดยแนวโน้มนี้มีแนวโน้มที่จะดำเนินต่อไปเนื่องจากแรงกดดันทางภูมิรัฐศาสตร์ที่เปลี่ยนแปลงไป ในขณะเดียวกัน เฟดก็ไม่น่าจะเพิ่มการซื้อพันธบัตรสหรัฐฯ ในขณะที่ยังคงดำเนินการปรับลดปริมาณเงินอย่างต่อเนื่อง
เราเชื่อว่าตลาด stablecoin จะเติบโตแบบก้าวกระโดด โดยคาดว่าอุปทานจะเพิ่มขึ้น 5-10 เท่าในอีก 5 ปีข้างหน้า การขยายตัวนี้อาจผลักดันให้ความต้องการพันธบัตรสหรัฐฯ ไปสู่ระดับที่เคยได้รับการสนับสนุนจากรัฐที่มีอำนาจอธิปไตย นอกจากนี้ stablecoin ยังเข้าถึงภูมิภาคและประชากรที่ไม่ได้รับบริการจากระบบธนาคารแบบดั้งเดิม ซึ่งช่วยชดเชยคลื่นการเลิกใช้ดอลลาร์ในปัจจุบัน
เราขอเสนอข้อโต้แย้งและการวิเคราะห์สำหรับ stablecoin เป็น 6 ส่วน:
1. แสดงให้เห็นว่าในอดีต การถือครองของผู้ถือพันธบัตรสหรัฐฯ รายใหญ่ยังคงลดลงอย่างต่อเนื่อง
2. แสดงให้เห็นว่าพลวัตทางเศรษฐกิจมหภาค (รวมถึงการเปลี่ยนแปลงทางภูมิรัฐศาสตร์) ทำให้ประเทศเหล่านี้สนใจลงทุนในพันธบัตรรัฐบาลสหรัฐฯ น้อยลง
3. อธิบายว่าภาวะเงินเฟ้อที่ลดลงอย่างรวดเร็วทำให้โอกาสที่ธนาคารกลางสหรัฐฯ จะเข้าซื้อพันธบัตรจำนวนมากในระยะสั้นลดลงได้อย่างไร
4. อธิบายว่า Stablecoin เติมเต็มช่องว่างความต้องการที่ผู้ถือพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่ทิ้งไว้ในประวัติศาสตร์ได้อย่างไร
5. อธิบายว่า Stablecoin ที่ได้รับการสนับสนุนจากพันธบัตรรัฐบาลสหรัฐฯ สามารถส่งเสริมการค้าขายได้เหมือนม้าโทรจันและนำเงินดอลลาร์กลับคืนสู่พันธบัตรรัฐบาลสหรัฐฯ ได้อย่างไร
6. แสดงให้เห็นว่า Stablecoin ได้เพิ่มการครอบงำของเงินดอลลาร์สหรัฐในระดับโลกอย่างมีนัยสำคัญ
รัฐบาลสหรัฐฯ กำลังสูญเสียผู้ซื้อพันธบัตรรายใหญ่ที่สุด
ในปี 2011 จีน ญี่ปุ่น และแคนาดาถือครองพันธบัตรสหรัฐฯ มูลค่า 10.1 ล้านล้านดอลลาร์สหรัฐฯ อยู่ 12.9%, 8.7% และ 1.43% ตามลำดับ รวมเป็น 23% ณ เดือนพฤศจิกายน 2024 พันธบัตรสหรัฐฯ มูลค่า 36 ล้านล้านดอลลาร์สหรัฐฯ ของทั้งสามประเทศลดลงเหลือ 2.14%, 3.05% และ 0.95% ตามลำดับ รวมเป็นประมาณ 6% ดังที่แสดงในตารางและแผนภูมิต่อไปนี้:
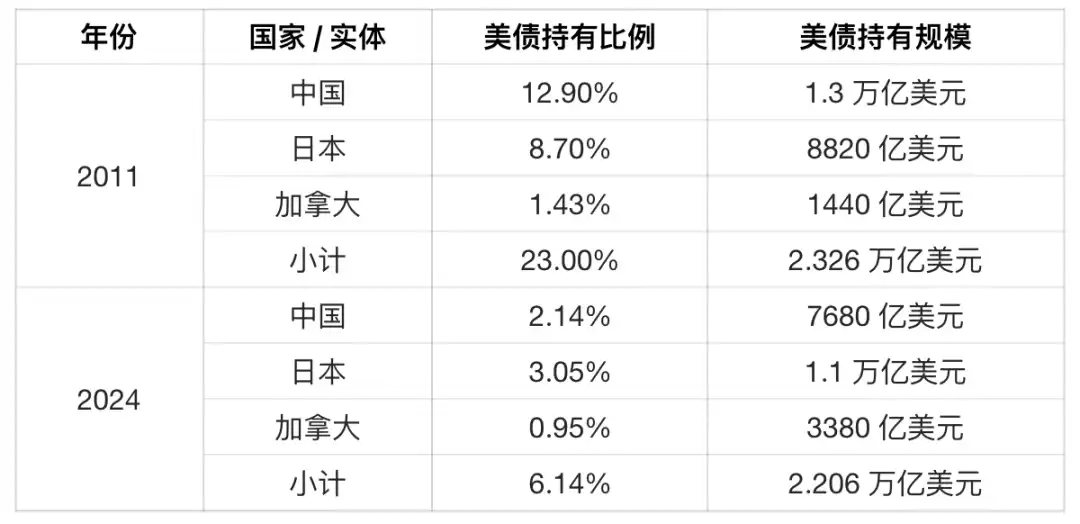
แหล่งข้อมูล: ARK ณ วันที่ 15 พฤษภาคม 2025
สิ่งสำคัญที่ต้องย้ำอีกครั้งคือในช่วงเวลาเพียงประมาณ 13 ปี ผู้ถือพันธบัตรสหรัฐฯ รายใหญ่ที่สุดพบว่าการถือครองลดลงจาก 23% เหลือ 6% ดังรายละเอียดด้านล่าง:
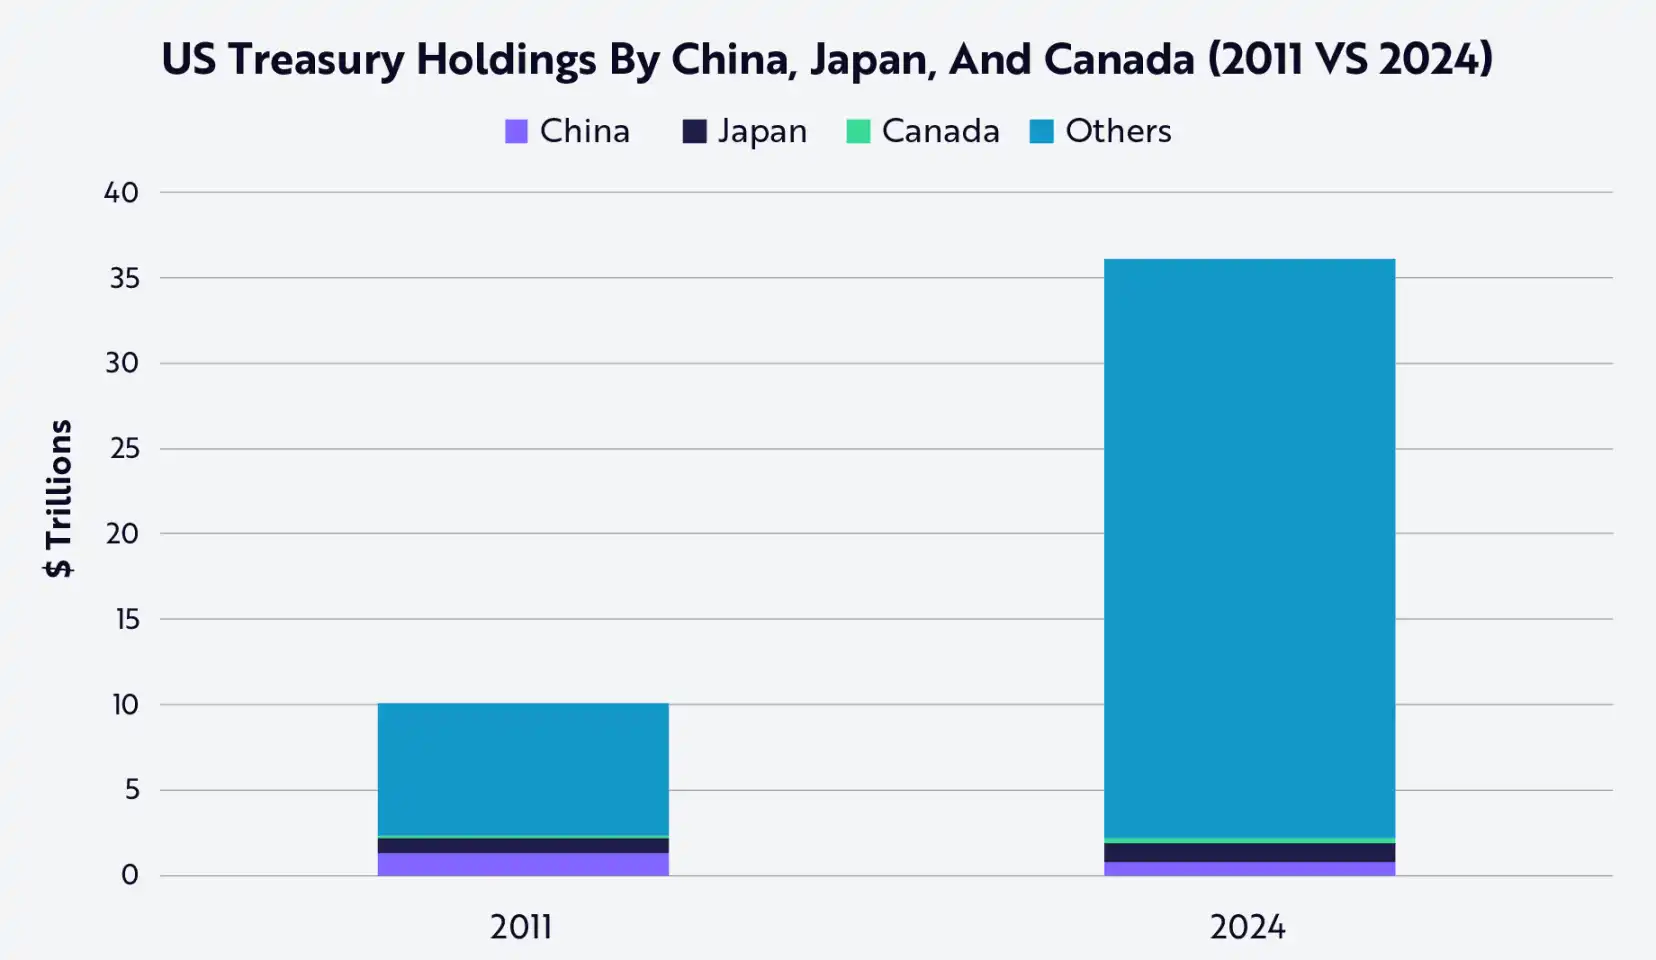
แหล่งข้อมูล: ARK ณ วันที่ 15 พฤษภาคม 2025
เกิดอะไรขึ้น?
ในอดีต จีนได้สะสมดอลลาร์และซื้อพันธบัตรสหรัฐฯ ผ่านการเกินดุลทางการค้าจำนวนมหาศาลทุกปี และแรงจูงใจหลักอาจเป็นการควบคุมเงินหยวนเทียบกับดอลลาร์และรักษาความสามารถในการแข่งขันในการส่งออก ซึ่งเป็นสิ่งสำคัญ การเติบโตทางเศรษฐกิจของจีน แต่ในช่วง 5 ปีที่ผ่านมา ความไม่สมดุลทางการค้าของจีนลดลง และความต้องการพันธบัตรสหรัฐฯ ก็ลดลงเช่นกัน ข้อมูลการค้าระหว่างสหรัฐฯ และจีนแสดงให้เห็นว่าการขาดดุลการค้าลดลงจาก 419,200 ล้านดอลลาร์ในปี 2018 เป็น 295,400 ล้านดอลลาร์ในปี 2024 ซึ่งลดลงมากกว่า 29% ในเวลาเพียง 6 ปี
การเปลี่ยนแปลงทางภูมิรัฐศาสตร์เร่งให้แนวโน้มนี้เกิดขึ้น การคว่ำบาตรเพื่อตอบสนองต่อสงครามในยูเครนทำให้รัสเซียต้องพึ่งพาคู่ค้าทางเลือกมากขึ้น โดยเฉพาะจีน ปัจจุบัน การค้าระหว่างรัสเซียและจีน 92% ชำระด้วยรูเบิลและหยวน ซึ่งเป็นสัญญาณชัดเจนของการลดการใช้ดอลลาร์ ในขณะที่ความตึงเครียดด้านการค้าทวีความรุนแรงขึ้น รวมถึงการคว่ำบาตรด้านความมั่นคงแห่งชาติที่เกี่ยวข้องกับการแข่งขันด้านปัญญาประดิษฐ์ทั่วไป ผู้กำหนดนโยบายของจีนจึงตกอยู่ภายใต้แรงกดดันให้ลดการพึ่งพาบริการทางการเงินและหลักทรัพย์ที่อิงตามดอลลาร์สหรัฐ
เมื่อวันที่ 2 เมษายน 2025 โดนัลด์ ทรัมป์ได้จัดพิธี "วันปลดปล่อย" โดยประกาศภาษีศุลกากรครั้งใหญ่เพื่อแก้ไขความไม่สมดุลทางการค้าและสนับสนุนอุตสาหกรรมในประเทศ:
· ทั่วโลก:ภาษีนำเข้า 10% สำหรับสินค้าที่นำเข้าจากสหรัฐฯ ทั้งหมด
· จีน:ภาษีนำเข้าสินค้าจีน 145% รวมถึงภาษี "ตอบแทน" 125% และภาษีเพิ่มเติม 20% ที่เกี่ยวข้องกับนโยบายเฟนทานิล
· แคนาดาและเม็กซิโก:ภาษีนำเข้า 25% สำหรับสินค้าที่นำเข้าจากทั้งสองประเทศ โดยสินค้าพลังงาน เช่น น้ำมันดิบและก๊าซธรรมชาติ ลดลงเหลือ 10%
หากจีนไม่ปรับค่าเงินหยวนลงเหมือนที่ทำในช่วงดำรงตำแหน่งวาระแรกของทรัมป์ ภาษีศุลกากรดังกล่าวจะทำให้สินค้าส่งออกของจีนไปยังสหรัฐฯ มีราคาแพงขึ้นอย่างมาก ทำให้จีนมีเหตุผลอีกประการในการมุ่งเน้นไปที่หุ้นส่วนการค้าอื่นๆ เช่น อาเซียน ตะวันออกกลาง และแอฟริกาเหนือ ตลาด BRICS ซึ่งจีนใช้เงินหยวน สกุลเงินท้องถิ่น หรือสินค้าโภคภัณฑ์ในการชำระเงินทางการค้ามากขึ้น ตัวอย่างเช่น ตลาดพลังงานระหว่างประเทศเซี่ยงไฮ้ใช้เงินหยวนในการชำระเงินทางการค้าน้ำมัน และจีนได้กลายเป็นพันธมิตรทางการค้ารายใหญ่ที่สุดของเศรษฐกิจที่เติบโตอย่างรวดเร็วหลายแห่ง เช่น บราซิล อาร์เจนตินา ออสเตรเลีย และแอฟริกาใต้
ญี่ปุ่นเองก็เผชิญกับปัญหาเศรษฐกิจและประชากรเช่นกัน ทำให้ธนาคารกลางญี่ปุ่น (BOJ) ต้องดำเนินนโยบายที่เข้มงวดยิ่งขึ้นเพื่อรับมือกับแรงกดดันด้านเงินเฟ้อและตลาดแรงงานที่ตึงตัวขึ้น ในเดือนมกราคม 2025 ธนาคารกลางญี่ปุ่นได้ปรับขึ้นอัตราดอกเบี้ยระยะสั้น 25 จุดพื้นฐานเป็น 0.50% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2007 และให้คำใบ้ว่าอาจปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมได้หากเงินเฟ้อเข้าใกล้หรือเกินเป้าหมาย 2%
ในช่วง 30 ปีที่ผ่านมา ช่องว่างอัตราดอกเบี้ยที่กว้างขึ้นระหว่างญี่ปุ่นและสหรัฐฯ ได้ก่อให้เกิดการซื้อขายแบบ Carry Trade ขนาดใหญ่ โดยนักลงทุนกู้ยืมเงินในอัตราดอกเบี้ยเงินเยนที่ต่ำเป็นพิเศษและลงทุนในพันธบัตรรัฐบาลสหรัฐฯ ที่ให้ผลตอบแทนสูงกว่าซึ่งกำหนดเป็นดอลลาร์สหรัฐ ตามข้อมูลของ Charles Schwab มูลค่าของการซื้อขายแบบ Carry Trade อยู่ที่ 1 ล้านล้านดอลลาร์ และ Deutsche Bank ระบุว่าอยู่ที่ 20 ล้านล้านดอลลาร์ แม้ว่านักลงทุนจะสามารถป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนได้ผ่านสวอปอัตราแลกเปลี่ยนต่างประเทศ แต่ต้นทุนการป้องกันความเสี่ยงที่เพิ่มขึ้นกำลังกัดกร่อนข้อได้เปรียบของผลตอบแทนสุทธิ
ในช่วงฤดูร้อนของปี 2024 การซื้อขายแบบ Carry Trade หยุดชะงักลงอย่างกะทันหันและรุนแรง ซึ่งบ่งชี้ว่านักลงทุนจำนวนมากอาจไม่ได้ป้องกันความเสี่ยงอย่างเต็มที่ หากธนาคารแห่งประเทศญี่ปุ่นยังคงปรับขึ้นอัตราดอกเบี้ย ความน่าดึงดูดใจของการซื้อขายแบบ Carry Trade จะลดลงต่อไป และความน่าดึงดูดใจของพันธบัตรรัฐบาลญี่ปุ่นสำหรับนักลงทุนในประเทศจะเพิ่มขึ้น ส่งผลให้เงินไหลออกจากพันธบัตรสหรัฐฯ มากขึ้น
เฟดไม่น่าจะซื้อพันธบัตรสหรัฐ
ตั้งแต่เดือนกุมภาพันธ์ 2020 ถึงเมษายน 2022 งบดุลของเฟดขยายตัวจาก 4 ล้านล้านดอลลาร์เป็น 9 ล้านล้านดอลลาร์ และทรงตัวอยู่ที่ประมาณ 7.3 ล้านล้านดอลลาร์ในเดือนมิถุนายน 2024 ปัจจุบัน การคุมปริมาณเชิงปริมาณบ่งชี้ว่าเฟดมีแนวโน้มที่จะเป็นผู้ขายพันธบัตรสหรัฐมากกว่าผู้ซื้อ
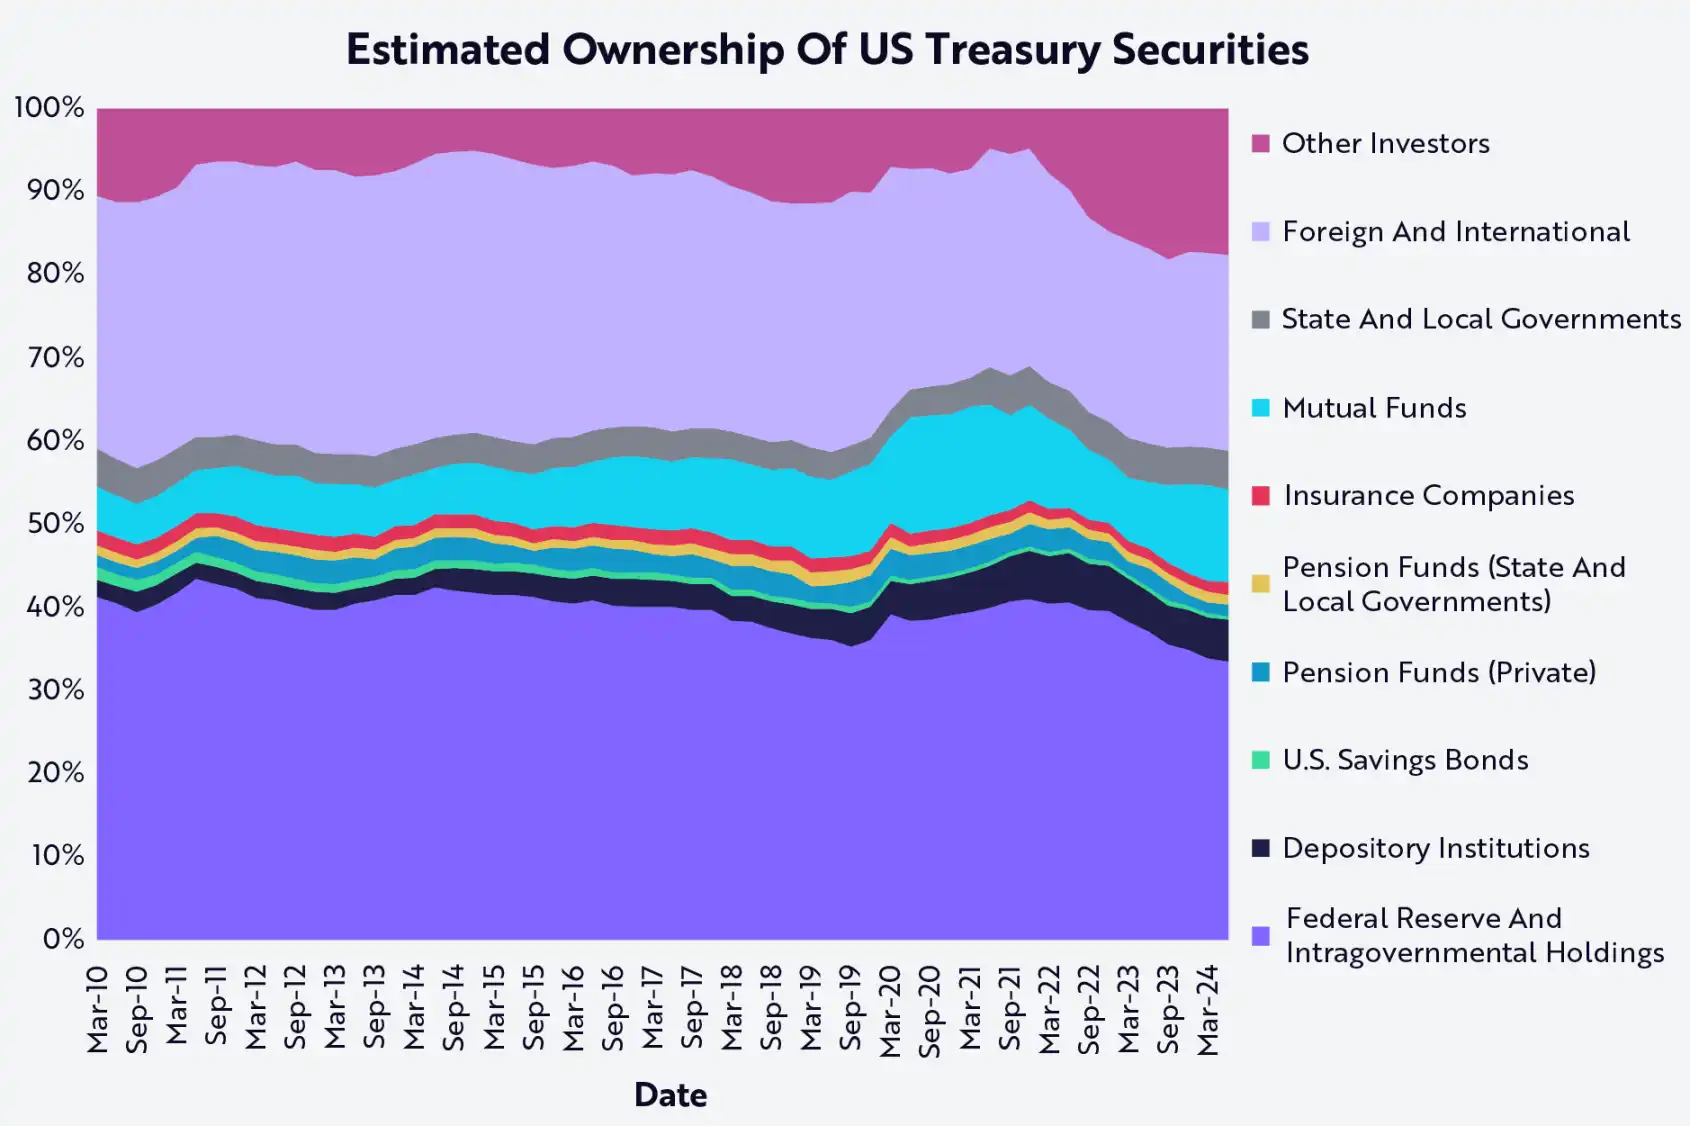
แหล่งข้อมูล: ARK ณ วันที่ 28 พฤษภาคม 2025
เฟดลดขนาดงบดุลของตนผ่านการคุมปริมาณเชิงปริมาณ ทำให้สามารถต่ออายุพันธบัตรที่ครบกำหนดได้โดยไม่ต้องลงทุนซ้ำ เมื่อเฟดขายพันธบัตรกระทรวงการคลัง (หรือไม่นำรายได้จากพันธบัตรที่ครบกำหนดมาลงทุนซ้ำ) ตลาดเปิดจะต้องดูดซับอุปทานของพันธบัตรกระทรวงการคลัง ซึ่งหากเป็นไปในลักษณะเดียวกัน พันธบัตรดังกล่าวก็มีแนวโน้มที่จะกดราคาพันธบัตรให้ลดลงและเพิ่มผลตอบแทน
เฟดไม่น่าจะกลับมาซื้อพันธบัตรกระทรวงการคลังอีกครั้งในปี 2568 เมื่อวันที่ 12 กุมภาพันธ์ ประธานเฟด พาวเวลล์ ย้ำอีกครั้งว่า "เรายังต้องดำเนินการอีกยาวไกลในการลดการถือครองพันธบัตรของธนาคารกลาง" โดยอธิบายว่าไม่มีสัญญาณใดๆ ที่บ่งชี้ว่าสภาพคล่องในตลาดเสื่อมลงเพียงพอที่จะทำให้กระบวนการควบคุมปริมาณเงินชะลอตัวลง ณ ปลายเดือนกุมภาพันธ์ เฟดอนุญาตให้มีพันธบัตรกระทรวงการคลังประมาณ 25,000 ล้านดอลลาร์และพันธบัตรที่ได้รับการค้ำประกันด้วยสินเชื่อที่อยู่อาศัย 35,000 ล้านดอลลาร์ครบกำหนดในแต่ละเดือน
ขณะเดียวกัน สำนักงานงบประมาณรัฐสภาคาดการณ์ว่าการขาดดุลจะสูงถึง 1.9 ล้านล้านดอลลาร์ในปีงบประมาณ 2025 หรือเกือบ 6.4% ของ GDP ในช่วงทศวรรษหน้า การขาดดุลสะสมอาจสูงถึง 20 ล้านล้านดอลลาร์ ซึ่งหมายความว่ากระทรวงการคลังของสหรัฐฯ จะต้องออกพันธบัตรระยะสั้น ระยะกลาง และระยะยาวอย่างน้อยปีละประมาณ 2 ล้านล้านดอลลาร์ เพื่อระดมทุนสำหรับการใช้จ่ายของรัฐบาล
แม้ว่าฝ่ายบริหารของทรัมป์จะมุ่งมั่นที่จะลดอัตราผลตอบแทนพันธบัตรระยะยาว แต่มีแนวโน้มว่าอัตราจะขยับสูงขึ้นหากไม่มีการลดลงอย่างมีนัยสำคัญของอัตราเงินเฟ้อและการเติบโตที่แท้จริงหรือแหล่งที่มาใหม่ของความต้องการพันธบัตรรัฐบาล ด้วยความต้องการจากผู้ถือพันธบัตรรัฐบาลรายใหญ่ที่สุดที่ยังคงลดลงอย่างต่อเนื่องและสงครามภาษีทำให้คู่ค้าทางการค้าลดการพึ่งพาพันธบัตรรัฐบาลลงอย่างมาก การเพิ่มขึ้นของอุปทานอาจครอบงำนักลงทุนพันธบัตร
Tether และ Circle สามารถเข้ามาแทนที่จีนและญี่ปุ่นและเพิ่มความต้องการพันธบัตรรัฐบาลได้หรือไม่
ตลาด stablecoin ยังคงพุ่งสูงขึ้นอย่างต่อเนื่องในช่วงไม่กี่ปีที่ผ่านมา แม้ว่าฝ่ายบริหารของไบเดนจะมีจุดยืนเชิงลบต่อสินทรัพย์ดิจิทัล ท่ามกลางตลาดคริปโตที่ผันผวน ผู้ให้บริการ Stablecoin ได้กลายเป็นผู้ถือพันธบัตรกระทรวงการคลังสหรัฐฯ รายใหญ่ที่สุดในโลกอย่างเงียบๆ ดังแสดงด้านล่าง:
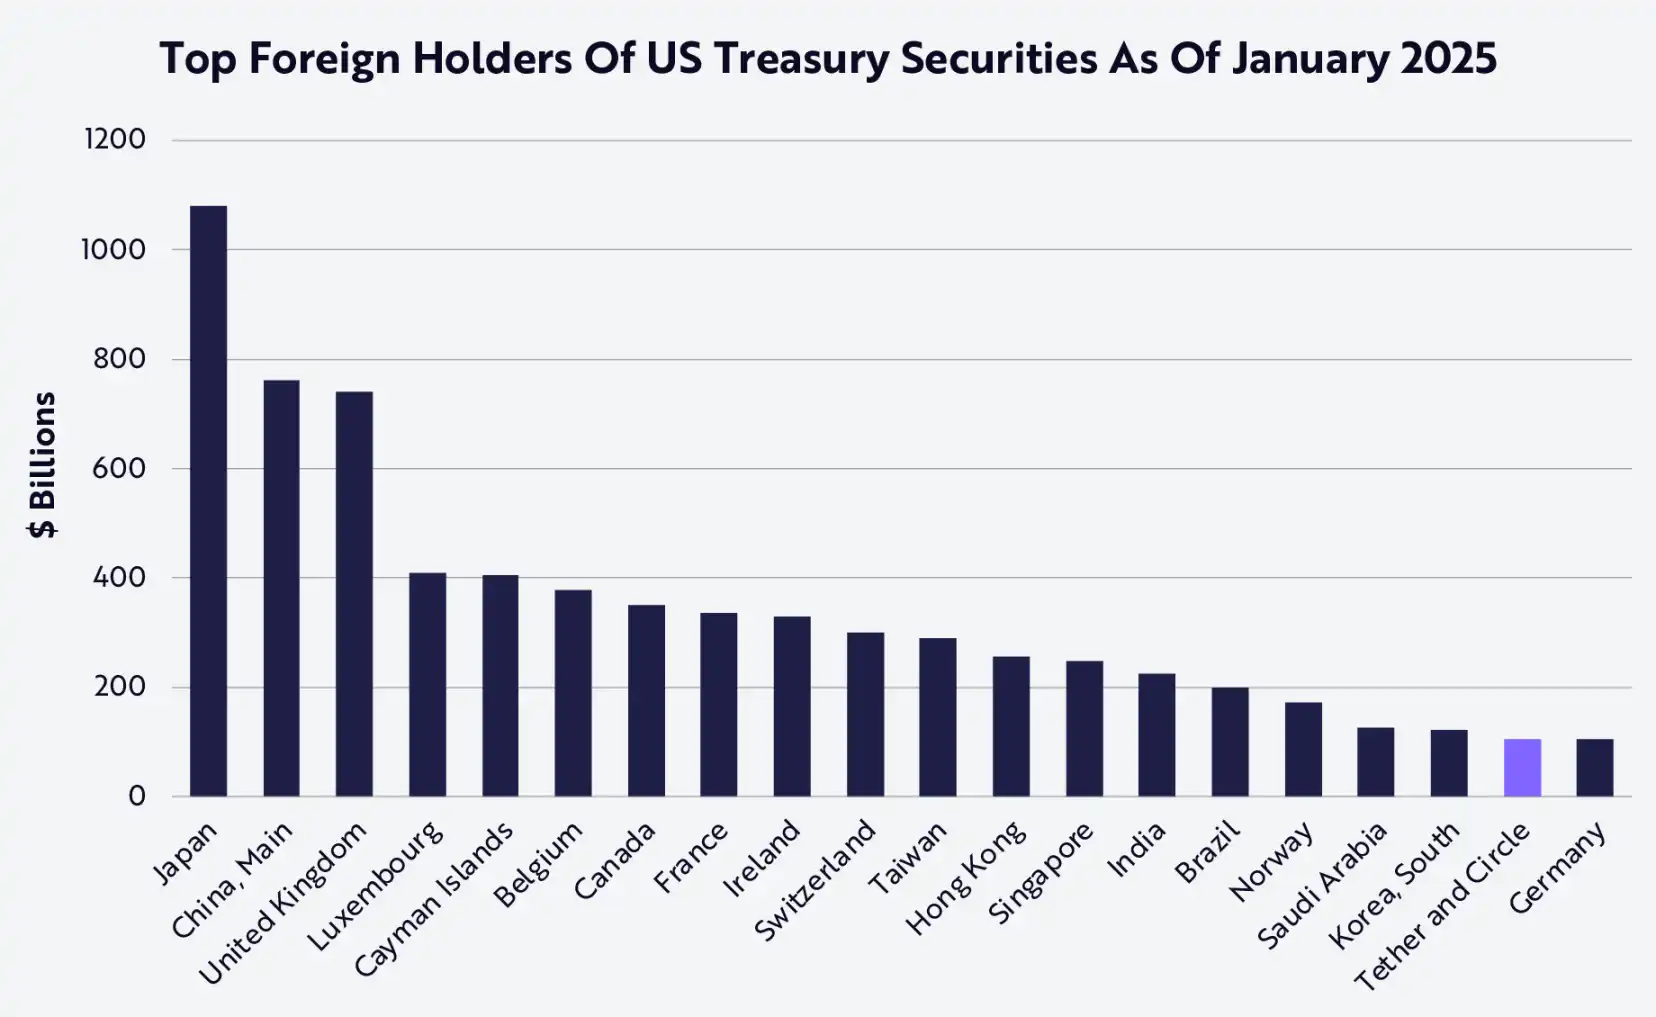
แหล่งข้อมูล: ARK ณ วันที่ 15 พฤษภาคม 2025
เมื่อวันที่ 31 มกราคม 2025 รายงานการตรวจสอบประจำปีของ Tether เปิดเผยผลทางการเงินที่น่าทึ่งสำหรับปี 2024: กำไรทั้งปี 13.7 พันล้านดอลลาร์ โดยได้รับ 6 พันล้านดอลลาร์ในไตรมาสที่สี่เพียงไตรมาสเดียว นอกจากนี้ บริษัทได้ออก Stablecoin มูลค่า 23 พันล้านดอลลาร์ หรือ USDT ในไตรมาสที่สี่ ทำให้มีการออกทั้งหมด 45 พันล้านดอลลาร์สำหรับปีนั้น จากรายงานความโปร่งใสล่าสุดในเดือนมีนาคม 2025 Tether ถือครองพันธบัตรกระทรวงการคลังสหรัฐมูลค่า 98,000 ล้านดอลลาร์ในปัจจุบัน
ขณะเดียวกัน เมื่อปลายเดือนมกราคม Circle ซึ่งเป็นผู้ออก Stablecoin รายใหญ่เป็นอันดับสอง ถือครองพันธบัตรกระทรวงการคลังสหรัฐมูลค่ามากกว่า 22,000 ล้านดอลลาร์ Tether และ Circle เป็นผู้ถือครองพันธบัตรกระทรวงการคลังสหรัฐรายใหญ่เป็นอันดับ 18 รองจากเกาหลีใต้ แต่แซงหน้าเยอรมนี เมื่อพิจารณาอย่างใกล้ชิดในปี 2024 Tether เป็นผู้ซื้อพันธบัตรกระทรวงการคลังสหรัฐรายใหญ่เป็นอันดับเจ็ด (รองจากสหราชอาณาจักรและสิงคโปร์) ในขณะที่ผู้ขายรายใหญ่ที่สุดคือจีนและญี่ปุ่น
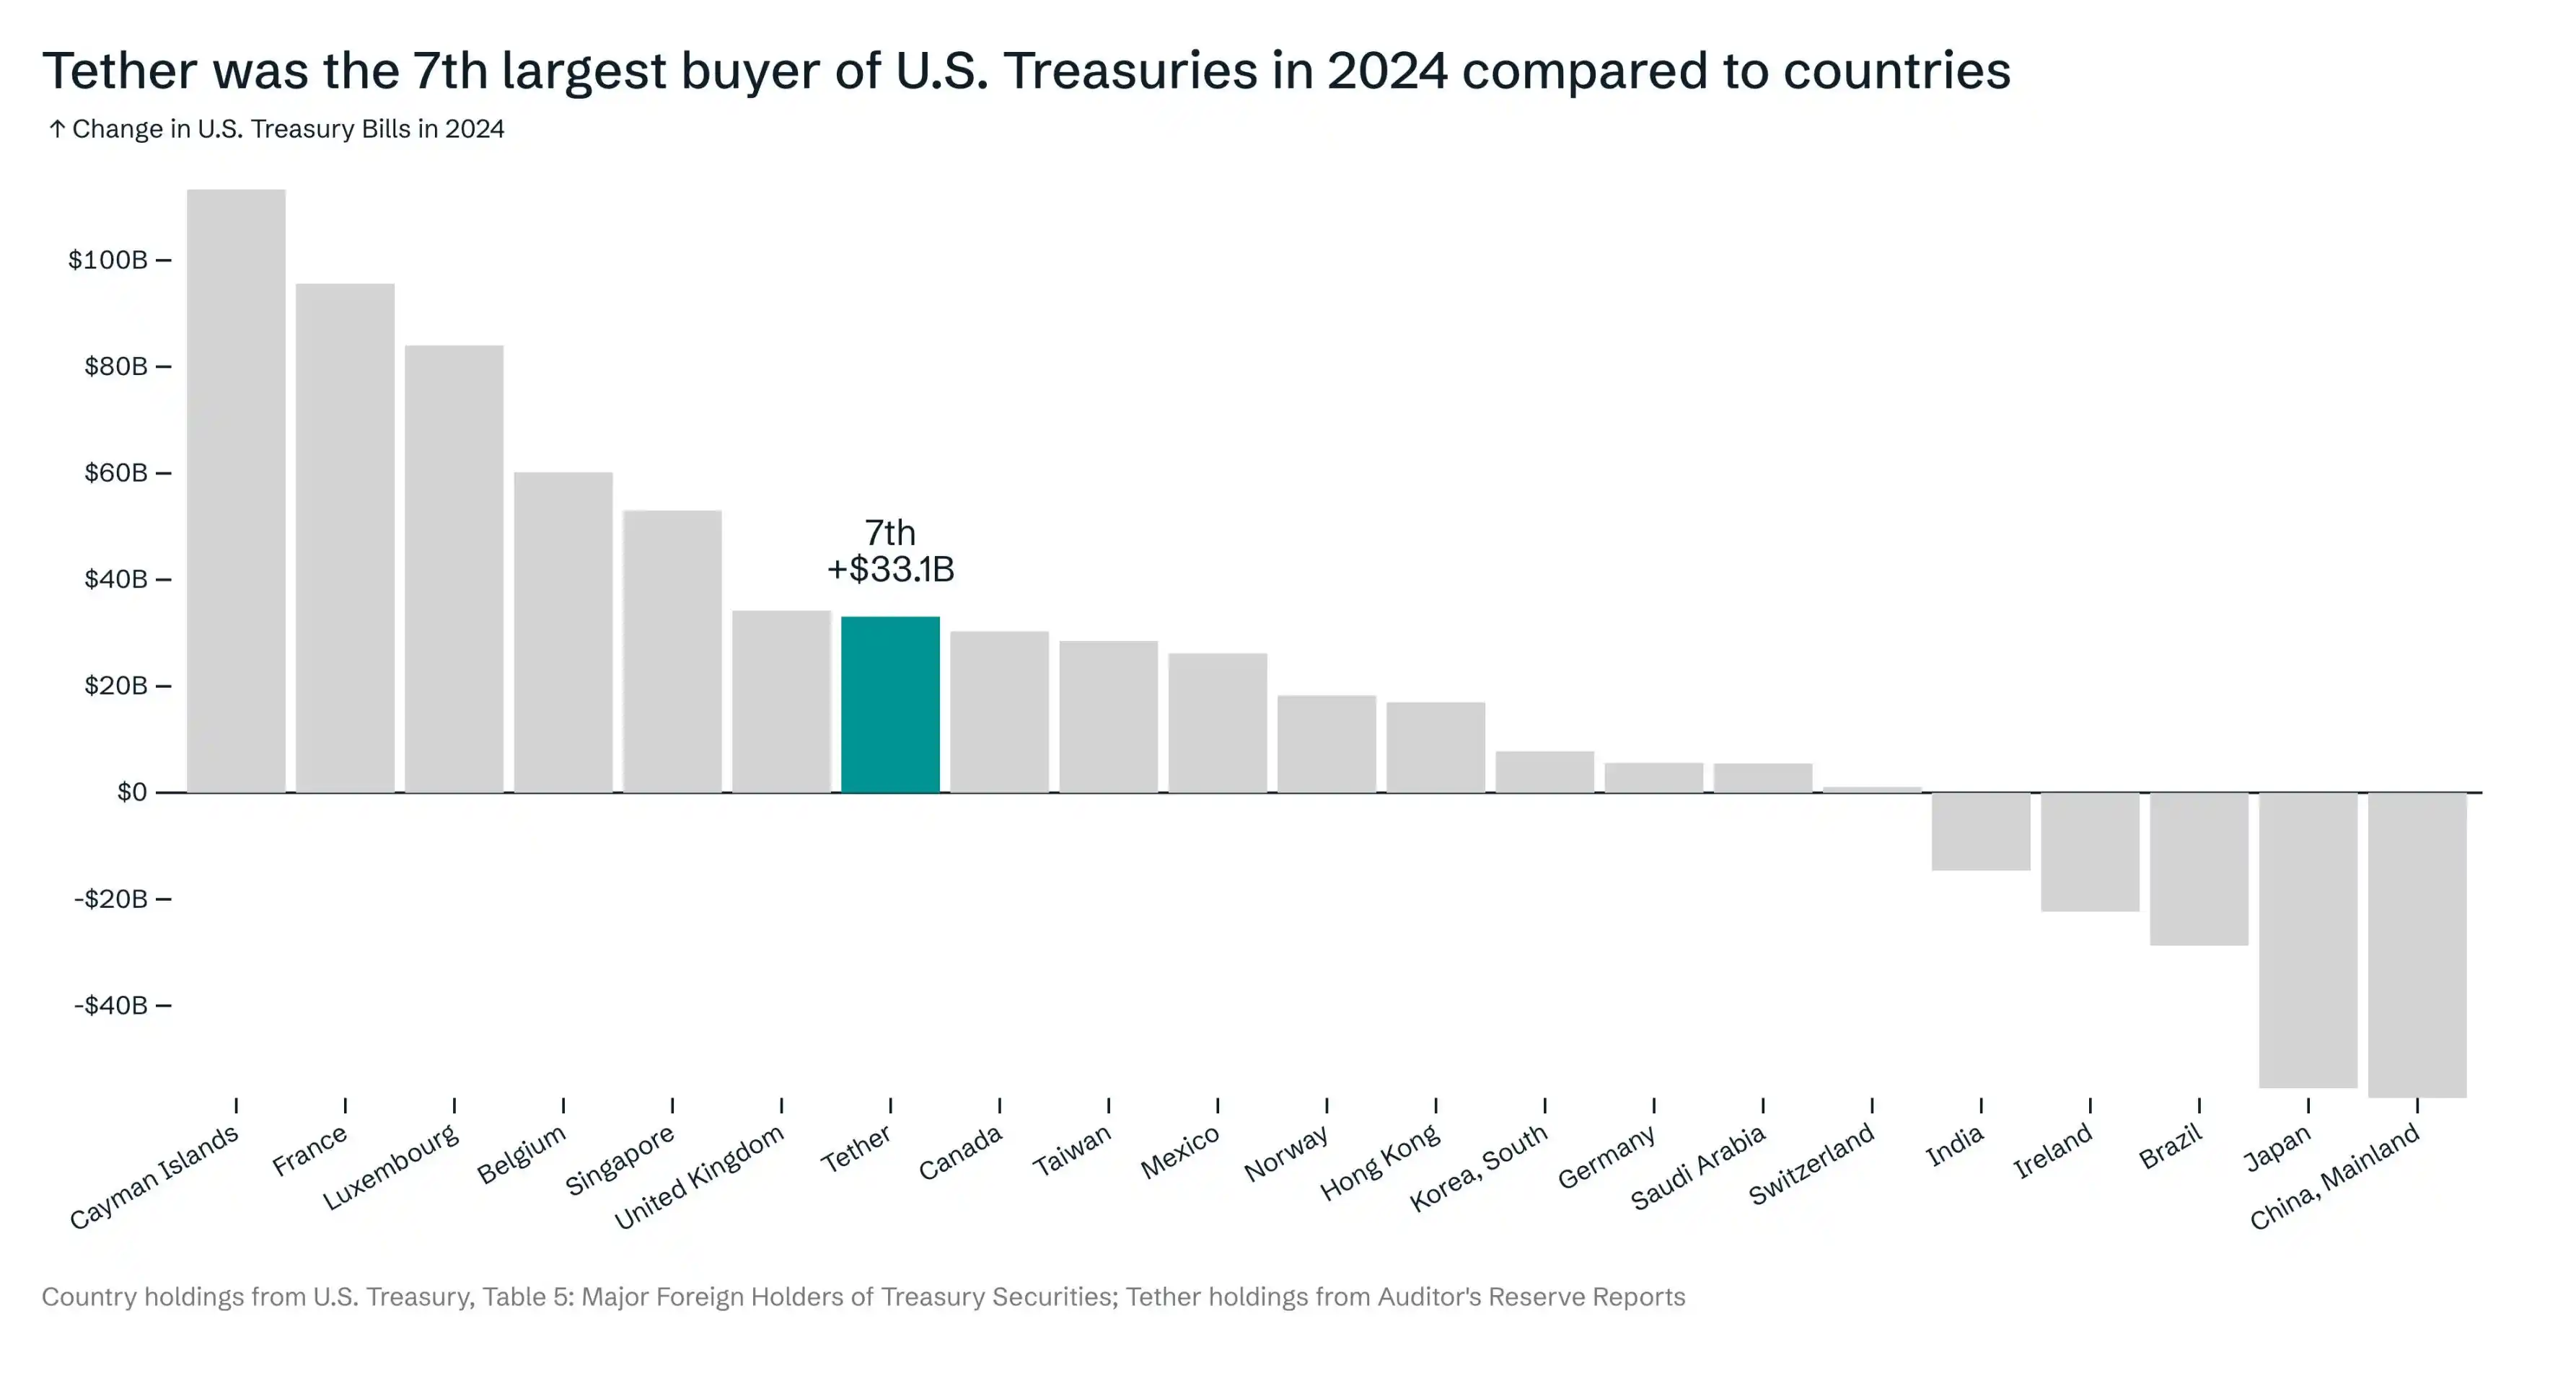
แหล่งข้อมูล: Ardoino 2025 เมื่อวันที่ 15 พฤษภาคม 2025
ด้วยอัตราการออกในปัจจุบัน เราคิดว่าพวกมันกำลังจะแซงหน้าสี่หรือห้าประเทศภายในสิ้นปีนี้ ใน Big Ideas 2025 ของ ARK เราประเมินว่าอุปทานของ stablecoin ทั้งหมดอาจสูงถึง 1.4 ล้านล้านดอลลาร์ภายในปี 2030 หาก Tether และ Circle รักษาส่วนแบ่งการตลาดและการจัดสรรพันธบัตรรัฐบาลสหรัฐฯ ในปัจจุบันไว้ได้ พวกมันอาจถือครองพันธบัตรรัฐบาลสหรัฐฯ มูลค่ามากกว่า 660 พันล้านดอลลาร์ ซึ่งใกล้เคียงกับที่จีนถือครองอยู่ 772 พันล้านดอลลาร์ในปัจจุบัน และตามหลังเพียงจีนและญี่ปุ่นเท่านั้น
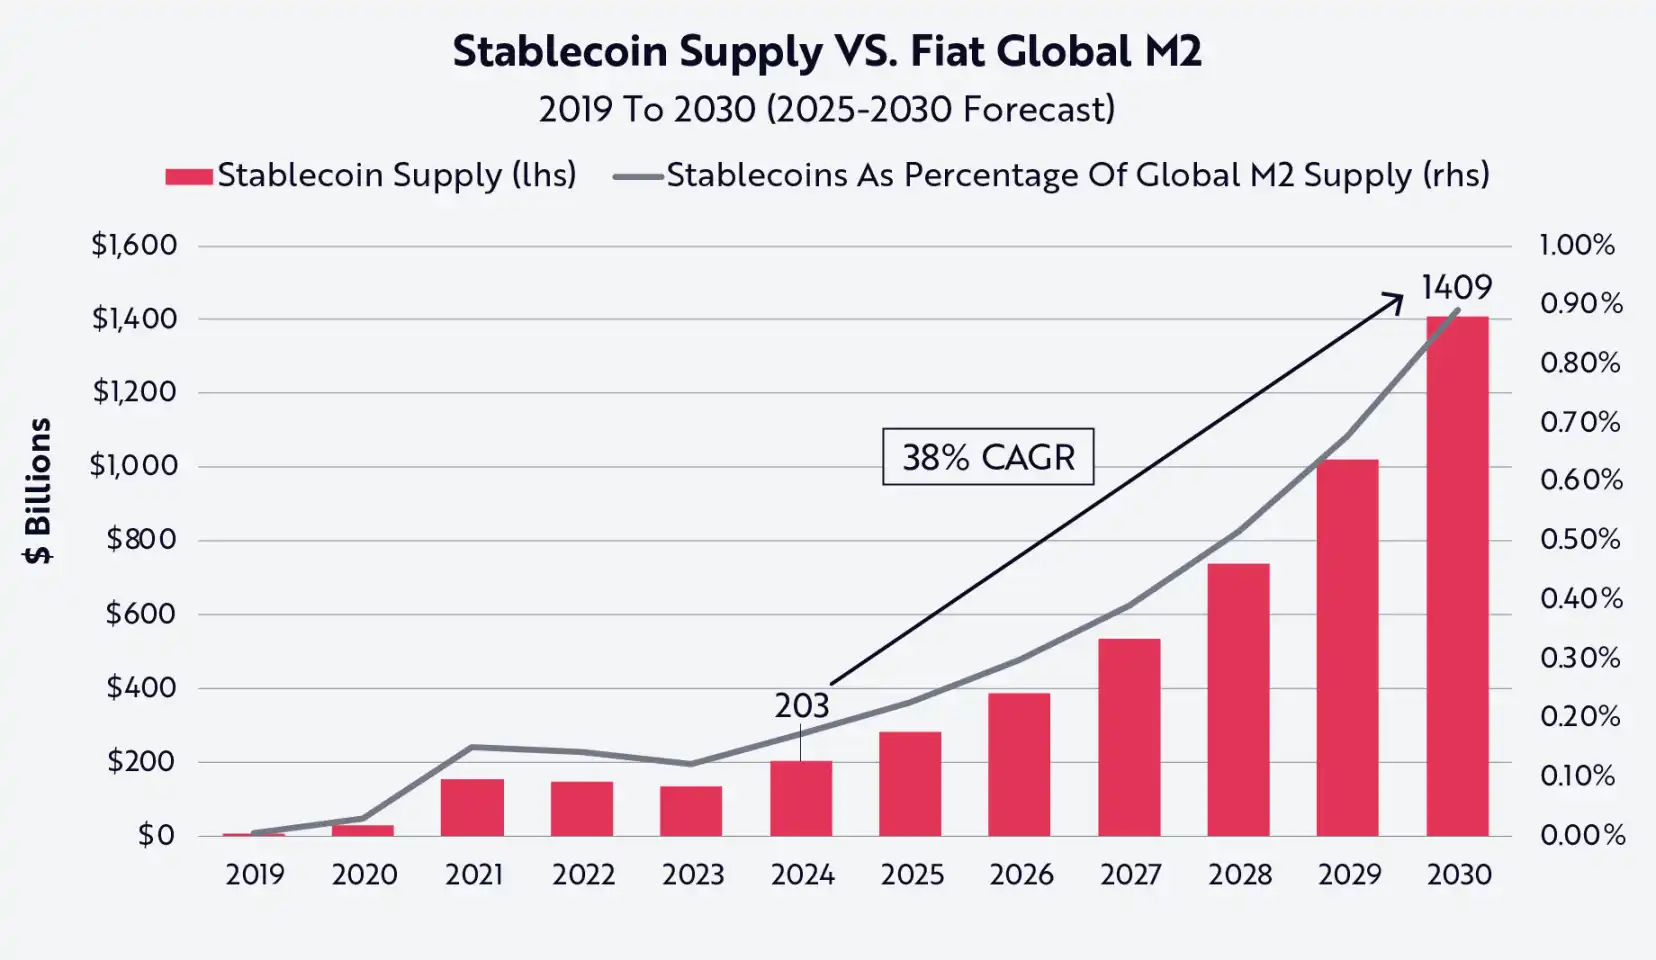
ที่มา: ARK ข้อมูล ณ วันที่ 31 ธันวาคม 2024
เห็นได้ชัดว่า Tether, Circle และอุตสาหกรรม stablecoin ที่กว้างขึ้นสามารถสร้างหนึ่งในแหล่งที่มาของความต้องการพันธบัตรรัฐบาลสหรัฐฯ ที่ใหญ่ที่สุดแห่งหนึ่งในอีกไม่กี่ปีข้างหน้า และอาจแทนที่จีนและญี่ปุ่นในฐานะผู้ถือครองรายใหญ่ที่สุดภายในปี 2030 หากเป็นเช่นนั้น อุตสาหกรรม stablecoin อาจมีส่วนสนับสนุนที่สำคัญต่อเป้าหมายในการลดอัตราดอกเบี้ยของสหรัฐฯ ในระยะยาว
Stablecoin สามารถชดเชยผลกระทบของการยกเลิกการใช้สกุลเงินดอลลาร์ได้
การเคลื่อนไหวเพื่อยกเลิกการใช้สกุลเงินดอลลาร์มีเป้าหมายสองประการ:
1. ถอดดอลลาร์ออกจากตำแหน่งสกุลเงินสำรองของโลก โดยเฉพาะสกุลเงินที่ใช้เรียกเก็บเงิน
2. ป้องกันไม่ให้เงินส่วนเกินทางการค้าไหลเข้าสู่กระทรวงการคลังของสหรัฐฯ
แม้ว่าความพยายามที่จะแทนที่การค้าที่มีมูลค่าเป็นดอลลาร์จะคืบหน้าไปบ้างในตลาดเกิดใหม่ แต่ความสำเร็จในภูมิภาคอื่นๆ นั้นค่อนข้างจำกัด สงครามในยูเครนและการคว่ำบาตรรัสเซียทำให้มอสโกว์เร่งผลักดันให้กลุ่ม BRICS (บราซิล รัสเซีย อินเดีย จีน แอฟริกาใต้) หลีกเลี่ยงเครือข่าย SWIFT และนำสกุลเงินและระบบทางเลือกมาใช้ กลุ่มดังกล่าวขยายไปสู่กลุ่ม BRICS+ (รวมถึงเอธิโอเปีย อิหร่าน ซาอุดีอาระเบีย และสหรัฐอาหรับเอมิเรตส์) โดยเห็นได้ชัดว่าเป็นความพยายามที่จะเสริมสร้างพันธมิตรและส่งเสริมระเบียบทางการเงินใหม่ ในปี 2024 ปูตินได้เปิดตัวกรอบการชำระเงินระหว่างประเทศ "BRICS Bridge" ที่เสนอขึ้นเพื่ออำนวยความสะดวกในการทำธุรกรรมที่ไม่ใช่ดอลลาร์มากขึ้น แต่แผนริเริ่มนี้ไม่ได้รับการตอบรับอย่างกระตือรือร้นจากประเทศสมาชิกอื่นๆ และความเป็นไปได้และการนำไปปฏิบัติยังถูกตั้งคำถาม
ขณะเดียวกัน ข้อตกลงการค้าทวิภาคีในสกุลเงินท้องถิ่นกำลังกลายเป็นเรื่องธรรมดาในกลุ่ม BRICS และเศรษฐกิจเกิดใหม่อื่นๆ เช่น ข้อตกลงล่าสุดระหว่างอินเดีย จีน บราซิล และมาเลเซีย การตอบสนองของรัสเซียต่อการคว่ำบาตรที่เกี่ยวข้องกับสงครามถือเป็นการสิ้นสุดข้อตกลงเปโตรดอลลาร์ที่ทำให้ดอลลาร์กลายเป็นสกุลเงินหลักในการขายน้ำมันทั่วโลกเมื่อประมาณ 50 ปีก่อน ตามข้อมูลของ Oilprice.com ภายในสิ้นปี 2023 ธุรกรรมน้ำมันทั่วโลก 20% ได้รับการชำระด้วยสกุลเงินอื่น แต่รายได้เหล่านั้นมักจะถูกแปลงกลับเป็นดอลลาร์
แม้ว่าความพยายามหลายครั้งในการยกเลิกการใช้ดอลลาร์จะประสบความสำเร็จเพียงเล็กน้อย แต่ก็มีความจริงอันเลวร้ายอย่างหนึ่งที่ไม่สามารถเพิกเฉยได้ นั่นคือ สหรัฐฯ ไม่ใช่เศรษฐกิจที่ใหญ่ที่สุดในโลกอีกต่อไปในแง่ของ GDP เพียงอย่างเดียว ด้วยการเพิ่มซาอุดีอาระเบีย สหรัฐอาหรับเอมิเรตส์ อียิปต์ อิหร่าน และเอธิโอเปียเข้ามา ทำให้ GDP รวมของกลุ่ม BRICS+ ในปี 2024 จะสูงถึง 29.8 ล้านล้านดอลลาร์ ซึ่งแซงหน้าสหรัฐฯ ที่ 29.2 ล้านล้านดอลลาร์เพียงเล็กน้อย
ในช่วงสองทศวรรษที่ผ่านมา แนวโน้มนี้ชัดเจนมาก เศรษฐกิจของกลุ่ม BRICS+ เติบโตเร็วกว่ากลุ่ม G7 อย่างเห็นได้ชัด และสัญญาณทั้งหมดบ่งชี้ว่าการเปลี่ยนแปลงนี้น่าจะยังคงดำเนินต่อไป Stablecoin มีตำแหน่งที่ไม่เหมือนใครในภูมิทัศน์ทางการเงินโลกที่กำลังเปลี่ยนแปลงไป Stablecoin เป็น "ตัวห่อหุ้ม" ที่มีสภาพคล่อง มีประสิทธิภาพ และใช้งานง่ายที่สุดสำหรับพันธบัตรระยะสั้นของสหรัฐฯ ซึ่งช่วยแก้ไขอุปสรรคสำคัญสองประการในการยกเลิกการใช้ดอลลาร์ได้อย่างมีประสิทธิภาพ นั่นคือ การรักษาความโดดเด่นของดอลลาร์ในการทำธุรกรรมทั่วโลกในขณะที่ยังคงรักษาความต้องการพันธบัตรสหรัฐฯ อย่างต่อเนื่อง
กล่าวอีกนัยหนึ่ง ทุกครั้งที่พลเมืองของอาร์เจนตินา ตุรกี หรือไนจีเรียซื้อสกุลเงินเสถียร เช่น USDT หรือ USDC สกุลเงินเหล่านี้ต่างก็สนับสนุนให้ดอลลาร์เป็นสกุลเงินที่ได้รับความนิยม และสร้างความต้องการในพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น สกุลเงินเสถียรจึงกลายเป็นม้าโทรจันสำหรับพันธบัตรรัฐบาลสหรัฐฯ ทำให้มีความต้องการอย่างต่อเนื่อง (หรืออาจเพิ่มขึ้นด้วยซ้ำ) จากผู้ใช้ทั่วโลก
แม้ว่าข้อตกลงเปโตรดอลลาร์จะสิ้นสุดลงอย่างเป็นทางการเมื่อปีที่แล้ว แต่ข้อตกลงโดยปริยายที่คล้ายคลึงกันนี้กำลังดำเนินการอยู่และอาจมีความสำคัญพอๆ กันในทศวรรษหน้า หากใครต้องการซื้อ Bitcoin, Ethereum หรือสินทรัพย์ดิจิทัลอื่นๆ นอกสหรัฐฯ ดอลลาร์สหรัฐยังคงเป็นสกุลเงินที่ได้รับความนิยมในตลาดแลกเปลี่ยนที่มีสภาพคล่องสูงที่สุดส่วนใหญ่ของโลก คูน้ำทางการเงินนี้มีอยู่มาเป็นเวลากว่า 5 ปีแล้ว โดยสกุลเงินดิจิทัลที่เสถียร (โดยเฉพาะ USDT) เป็นคู่สกุลเงินหลักในการแลกเปลี่ยนในเอเชียที่สำคัญ เช่น Binance, OKX, Upbit, Bybit และ Bithumb
ยกตัวอย่าง Binance ซึ่งเป็นแพลตฟอร์มการซื้อขายสกุลเงินดิจิทัลที่ใหญ่ที่สุดในโลก หลักฐานสำรองแสดงให้เห็นว่าลูกค้าถือครอง USDT มากกว่า 34,000 ล้านดอลลาร์และ USDC มากกว่า 6,000 ล้านดอลลาร์จากยอดคงเหลือโทเค็น 166,000 ล้านดอลลาร์ ธุรกรรมสกุลเงินดิจิทัล เช่น BTC, ETH และ SOL ซึ่งกำหนดเป็นดอลลาร์สหรัฐฯ ได้สร้างความต้องการ USDC และ USDT อย่างมากในต่างประเทศ
Stablecoins กำลังก้าวขึ้นมาเป็นโครงสร้างพื้นฐานดอลลาร์ดั้งเดิมของอินเทอร์เน็ต
ณ เดือนตุลาคม 2024 Tether รายงานว่ามีกระเป๋าเงินและบัญชีบนเชนมากกว่า 330 ล้านบัญชีที่ถือครอง USDT ซึ่ง 86 ล้านบัญชีนั้นถือครองบนแพลตฟอร์มการซื้อขายแบบรวมศูนย์ เช่น Binance และ OKX มีกระเป๋าเงินทั้งหมดประมาณ 416 ล้านกระเป๋าที่โต้ตอบกับ USDT ในรูปแบบใดรูปแบบหนึ่ง ปัจจุบัน Tether ครองส่วนแบ่งการตลาดของ stablecoin ทั้งหมด 70% เมื่อพิจารณาจากที่อยู่ประมาณ 400 ล้านที่อยู่ที่มีรายงานว่ามีอยู่ จึงสมเหตุสมผลที่จะประมาณว่าจำนวนที่อยู่ทั่วโลกที่ถือ stablecoin อยู่ใกล้เคียง 570 ล้านที่อยู่
อย่างไรก็ตาม บุคคลและธุรกิจมักใช้กระเป๋าสตางค์หลายใบ และที่อยู่หลายแห่งเป็นของการแลกเปลี่ยนหรือสถาบันที่รวบรวมเงินจากผู้ใช้จำนวนมากเข้าไว้ในที่อยู่เดียว ตามรายงาน Chainalysis 2024 ที่อยู่ประมาณ 30% -40% เป็นของผู้ใช้รายบุคคล ซึ่งหมายความว่าจำนวนบุคคลที่ถือ stablecoin ทั่วโลกอยู่ระหว่าง 170 ล้านถึง 230 ล้าน ซึ่งเป็นการประมาณการที่สอดคล้องกับข้อมูลอื่นๆ ที่มีอยู่ ตัวอย่างเช่น เราทราบว่ามีกระเป๋าสตางค์ประมาณ 40 ล้านใบที่ใช้งานทุกเดือน และประมาณ 600 ล้านคนทั่วโลกถือครองสกุลเงินดิจิทัล
ในบริบทนี้ สถิติที่น่าสนใจคือการเปรียบเทียบจำนวนผู้ถือ stablecoin กับผู้ถือดอลลาร์สหรัฐแบบดั้งเดิม (รวมถึงเงินกระดาษ/เงินสดและเงินดอลลาร์ในบัญชีธนาคาร):
· ดอลลาร์กระดาษ: ณ ปี 2022 มีเงินดอลลาร์สหรัฐหมุนเวียนอยู่ประมาณ 2.3 ล้านล้านดอลลาร์ โดยประมาณ 50% อยู่ในต่างประเทศ เมื่อคิดที่ 1,000 ดอลลาร์ต่อคน ประชากรทั่วโลกประมาณ 1,000 ล้านคนถือเงินสดดอลลาร์สหรัฐ
· ดอลลาร์อิเล็กทรอนิกส์: ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) รายงานว่าหนี้สินข้ามพรมแดนของดอลลาร์สหรัฐมีมูลค่า 12 ล้านล้านดอลลาร์ ซึ่งรวมถึงธุรกรรมระหว่างธนาคาร หากถือว่าครัวเรือนถือครองหนึ่งในสี่ของจำนวนนี้ นั่นหมายความว่ามีเงินฝากดอลลาร์สหรัฐของบุคคลต่างๆ มูลค่า 3.2 ล้านล้านดอลลาร์ เมื่อยอดคงเหลือเฉลี่ยอยู่ที่ 5,000 ดอลลาร์ ประชากรทั่วโลกประมาณ 640 ล้านคนถือเงินฝากในธนาคารดอลลาร์สหรัฐ
หากถือว่าครึ่งหนึ่งของบุคคลที่ถือเงินดอลลาร์สหรัฐดิจิทัลถือเงินสดดอลลาร์สหรัฐด้วย ก็จะทับซ้อนกันประมาณ 320 ล้านคน
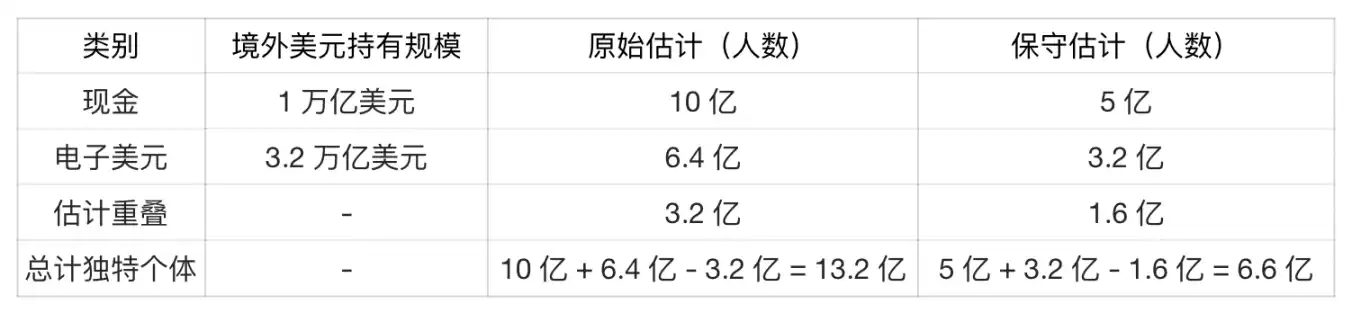
แหล่งข้อมูล: ARK ณ วันที่ 31 ธันวาคม 2024
ภายในเวลาเพียงห้าปีเศษ Stablecoins ก็มีผู้ใช้งานทั่วโลกประมาณ 200 ล้านคน คิดเป็น 15-20% ของจำนวนผู้ถือดอลลาร์ที่ไม่ใช่ผู้มีถิ่นพำนักในสหรัฐอเมริกาทั้งหมด ซึ่งถือเป็นความสำเร็จที่น่าทึ่งเมื่อพิจารณาว่าดอลลาร์สหรัฐมีการหมุนเวียนมาเป็นเวลานานหลายศตวรรษ เมื่อพิจารณาจากอิทธิพลอันแข็งแกร่งของ USDT ในตลาดเกิดใหม่และตำแหน่งของ USDT ในฐานะ Stablecoin ที่ใหญ่ที่สุดในแง่ของอุปทาน เราสามารถสรุปได้ว่าผู้ถือ USDT นั้นมีสัดส่วนที่มากของผู้ถือดอลลาร์ใหม่สุทธิ โดยมีความทับซ้อนกับดอลลาร์กระดาษและบัญชีดอลลาร์สหรัฐเพียงเล็กน้อย
แม้จะถูกเข้าใจผิดและวิพากษ์วิจารณ์ Stablecoins ก็ได้ผ่านการเปลี่ยนแปลงครั้งใหญ่หลังจากการล่มสลายของ FTX และ LUNA ในความเป็นจริง รัฐบาลทรัมป์ ผู้นำสกุลเงินดิจิทัลคนใหม่ และสมาชิกรัฐสภาหลายคนต่างชื่นชมสกุลเงินดิจิทัลที่มีเสถียรภาพในฐานะสินทรัพย์เชิงกลยุทธ์ที่เสริมสร้างความโดดเด่นของเงินดอลลาร์สหรัฐฯ ทั่วโลกได้อย่างมีประสิทธิภาพ โดยสร้างความต้องการอย่างต่อเนื่องสำหรับพันธบัตรรัฐบาลสหรัฐ ส่งผลให้ Tether, Circle และอุตสาหกรรมสกุลเงินดิจิทัลที่มีเสถียรภาพทั้งหมดอาจพัฒนาเป็นพันธมิตรทางการเงินที่เชื่อถือได้และยืดหยุ่นที่สุดแห่งหนึ่งของรัฐบาลสหรัฐ โดยเสริมสร้างสถานะการค้าโลกของเงินดอลลาร์ในขณะที่ยังคงให้การสนับสนุนหนี้ของสหรัฐในระยะยาว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







