จากคริปโตสู่ตราสารหนี้สาธารณะ: Tether ระดมทุน 127 พันล้านดอลลาร์ในพันธบัตรรัฐบาลสหรัฐฯ ยึดหลักเหตุผลเบื้องหลังการครองตำแหน่งผู้เล่นระดับโลกชั้นนำ
ชื่อเรื่องต้นฉบับ: "Tether กลายเป็นผู้ถือครองพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่ที่สุดอันดับที่ 18 ของโลก: การวิเคราะห์เทคนิคการสร้างรายได้ของ Stablecoins อย่างครบถ้วน"
ผู้เขียนต้นฉบับ: Dingdang, Odaily Planet Daily
เมื่อเร็วๆ นี้ Tether ได้เปิดเผยข้อมูลที่แสดงให้เห็นว่าการถือครองพันธบัตรรัฐบาลสหรัฐฯ ของ Tether มีมูลค่าสูงกว่า 120 พันล้านดอลลาร์สหรัฐ ตัวเลขนี้ไม่เพียงแต่แซงหน้าการถือครองของประเทศเอกราชอย่างสหรัฐอาหรับเอมิเรตส์และเยอรมนีเท่านั้น แต่ยังผลักดันให้ผู้ออก Stablecoin กลายเป็นผู้ถือครองพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่ที่สุดอันดับที่ 18 ของโลกอีกด้วย
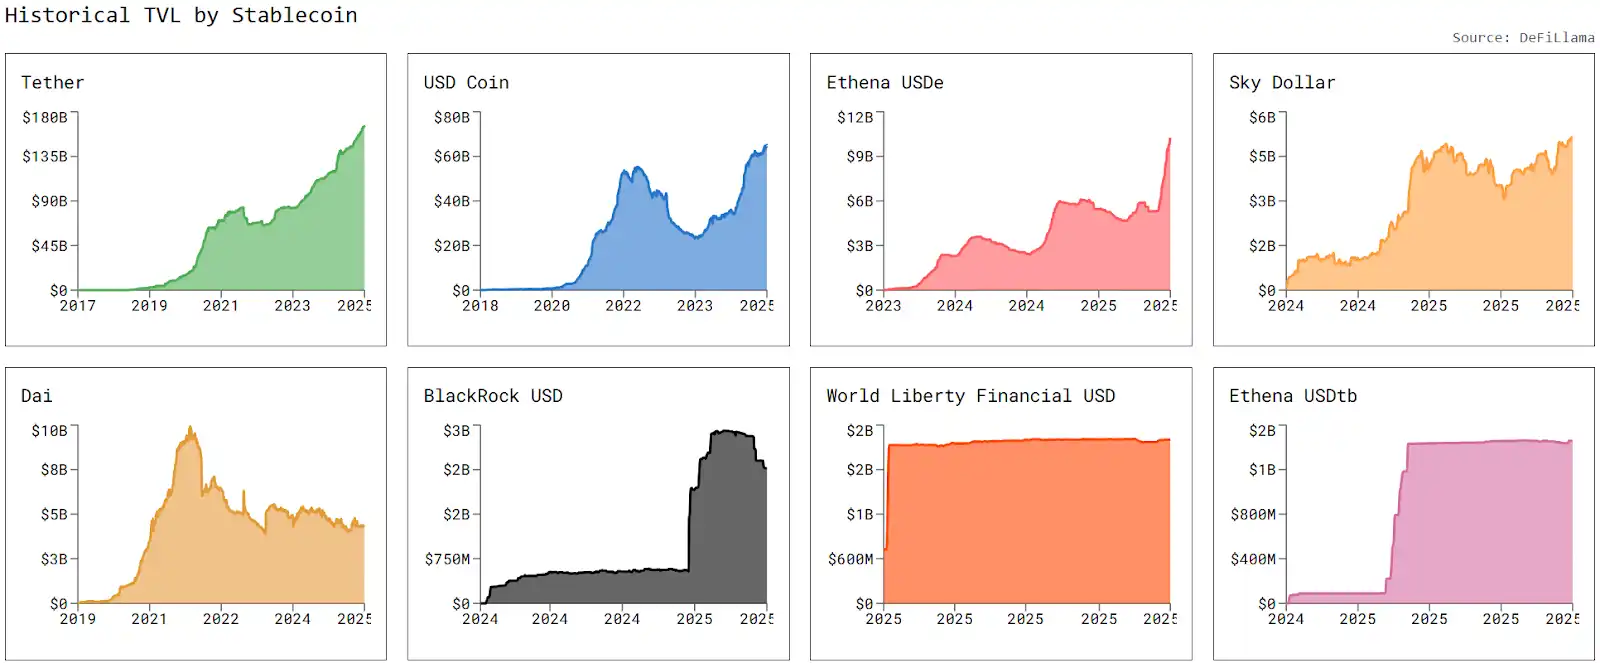
สำหรับผู้ที่คุ้นเคยกับตลาดคริปโทเคอร์เรนซี ตัวเลขนี้น่าประหลาดใจ แต่ในสายตาของภาคการเงินแบบดั้งเดิม มันเหมือนเป็น "การเปลี่ยนแปลงโครงสร้างทางการเงิน" มากกว่า บางคนเชื่อว่าผู้ออก Stablecoin อย่าง Circle และ Tether กำลังใช้พันธบัตรรัฐบาลสหรัฐฯ มากกว่าประเทศอื่นๆ ซึ่งอาจส่งผลต่อการเปลี่ยนแปลงเศรษฐกิจสหรัฐฯ ผู้สนับสนุนมองว่านี่เป็นการขยายอำนาจเหนือของดอลลาร์สหรัฐฯ อีกครั้ง Stablecoin เป็นเครื่องมือสำคัญที่ไม่เคยมีมาก่อนในการเสริมสร้างอำนาจเหนือตลาดการค้าระหว่างประเทศและสินทรัพย์ดิจิทัล ผ่านสภาพคล่องแบบออนเชนและเครือข่ายการชำระเงินทั่วโลก อย่างไรก็ตาม นักวิจารณ์เตือนว่าแม้ Stablecoin จะมีสัดส่วนเพียงส่วนเล็กๆ ของตลาดโดยรวม แต่ก็อาจนำไปสู่ความไม่มั่นคงทางการเงินในภาคธนาคารได้ โดยการดึงเงินทุนออกจากเงินฝากธนาคาร เนื่องจากเงินฝากเป็นสภาพคล่องที่จำเป็นสำหรับการให้กู้ยืม Stablecoin จึงอาจเป็นภัยคุกคามต่อระบบสินเชื่อ ภาวะเฟื่องฟูของตลาด Stablecoin และการผูกขาดโดยผู้ขายน้อยราย ตลาด Stablecoin กำลังเผชิญกับภาวะเฟื่องฟูของสภาพคล่อง ข้อมูลจาก stablecoins.asxn.xyz ระบุว่ามูลค่าตลาด Stablecoin ทั่วโลกพุ่งสูงถึง 269.73 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ ในบรรดาเหรียญเหล่านี้ USDT ของ Tether ครองอันดับหนึ่งด้วยมูลค่าตลาด 164.49 พันล้านดอลลาร์สหรัฐ ตามมาติดๆ ด้วย USDC ของ Circle ที่ 64.97 พันล้านดอลลาร์สหรัฐ ทั้งสองเหรียญนี้ครองส่วนแบ่งตลาดรวมกันกว่า 85% ก่อให้เกิดการผูกขาดอย่างชัดเจน ที่น่าสนใจยิ่งกว่านั้นคือ แม้จะมีการกระจุกตัวของตลาดสูง แต่พลังแห่งนวัตกรรมของตลาดก็ไม่ได้ถูกปิดกั้น ตั้งแต่ปี 2024 จำนวนเหรียญ Stablecoin ทั้งหมดได้เพิ่มขึ้นเป็น 282 เหรียญ โดยมีรูปแบบการชำระเงินใหม่ๆ ตั้งแต่การชำระเงินแบบ on-chain ไปจนถึงการชำระเงินข้ามพรมแดน ซึ่งก่อให้เกิดหมวดหมู่ใหม่ๆ อย่างต่อเนื่อง ในด้านมูลค่าตลาด USDT มีการเติบโตอย่างต่อเนื่อง ขณะที่การเติบโตของ USDC ชะลอตัวลงตั้งแต่เดือนพฤษภาคม 2025 ในขณะเดียวกัน USDe ซึ่งเป็น Stablecoin แบบกระจายศูนย์ ก็เพิ่มขึ้นมากกว่า 75% ต่อเดือนในเดือนกรกฎาคม กลายเป็น "ม้ามืด" ที่สร้างการเปลี่ยนแปลงครั้งใหญ่
USDT และ USDC: สองเส้นทาง สองตรรกะ
แม้ว่าทั้ง USDT และ USDC จะสัญญาว่าจะตรึงค่าเงินดอลลาร์สหรัฐไว้ที่ 1:1 แต่ทั้งสองก็ได้เลือกเส้นทางที่แตกต่างกันในการพัฒนาและการวางตำแหน่งแบรนด์
Tether (USDT): ผู้บุกเบิกด้านการตลาดที่เป็นที่ถกเถียง
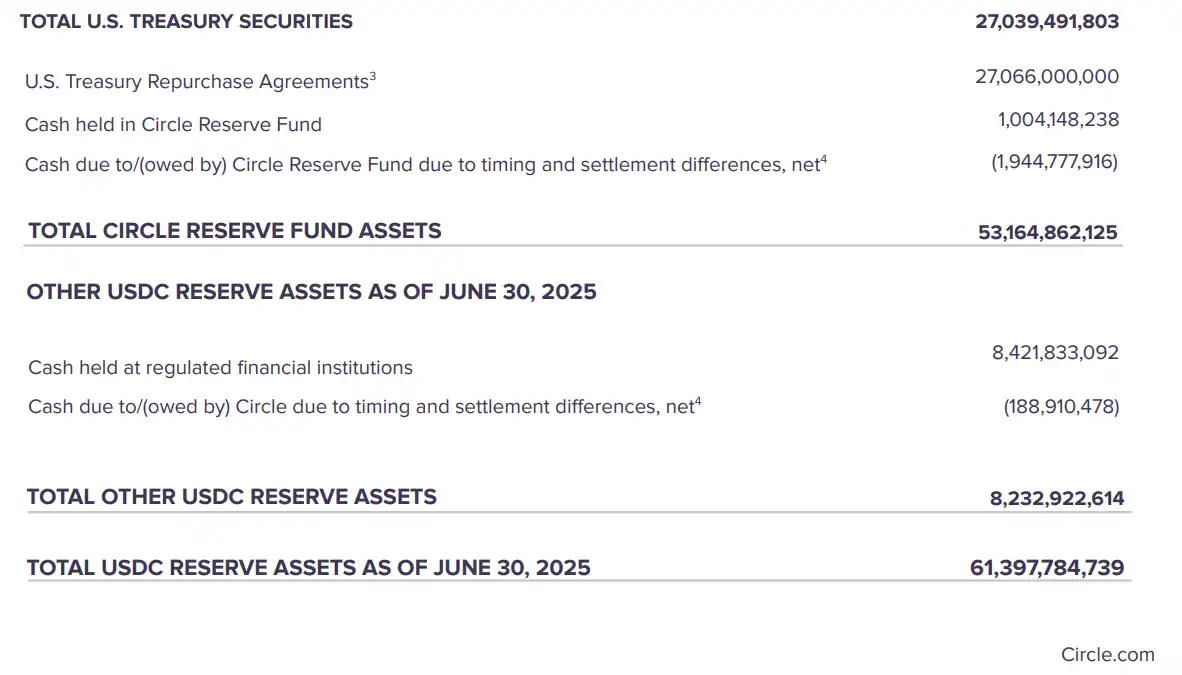
USDT ซึ่งออกโดย Tether Limited จดทะเบียนในฮ่องกงและมีสำนักงานใหญ่ในสวิตเซอร์แลนด์ ครองตลาด stablecoin ด้วยแนวทางที่มุ่งเน้นตลาด ด้วยคู่ซื้อขายที่หลากหลายและปริมาณการหมุนเวียนมหาศาล USDT จึงกลายเป็น stablecoin ที่ใช้กันอย่างแพร่หลายที่สุดในตลาดคริปโต แม้กระทั่งในพื้นที่สีเทาก็ยังสามารถใช้งานได้อย่างง่ายดาย อย่างไรก็ตาม ความโปร่งใสของเงินสำรองของ USDT ถูกวิพากษ์วิจารณ์มายาวนาน ในเดือนตุลาคม 2021 Tether ถูกหน่วยงานกำกับดูแลของสหรัฐอเมริกาปรับ 41 ล้านดอลลาร์สหรัฐจากปัญหาเรื่องเงินสำรอง แม้จะมีการเผยแพร่รายงานเงินสำรองเป็นประจำ แต่ความถี่และรายละเอียดการตรวจสอบที่ไม่เพียงพอทำให้เกิดข้อสงสัยในตลาดเกี่ยวกับความน่าเชื่อถือของ USDC: ทางเลือกที่แข็งแกร่งและสอดคล้อง ในทางตรงกันข้าม USDC มีแนวทางที่สอดคล้อง USDC ออกโดย Centre Alliance ซึ่งเป็นกลุ่มที่ร่วมก่อตั้งโดย Circle และ Coinbase Circle ซึ่งเป็นบริษัทฟินเทคที่อยู่ภายใต้การกำกับดูแลของสำนักงานกำกับดูแลทางการเงินของสหรัฐอเมริกา (FinCEN) ได้เผยแพร่รายงานเงินสำรองรายเดือนที่ได้รับการตรวจสอบโดยบริษัทบัญชีบุคคลที่สาม เช่น Grant Thornton ซึ่งแสดงให้เห็นถึงเงินสำรองดอลลาร์สหรัฐที่เพียงพอ แม้ว่าขนาดตลาดของ USDC จะเล็กกว่า USDT แต่ก็เป็นที่ต้องการอย่างมากในอุตสาหกรรมการเงินแบบกระจายศูนย์ (DeFi) และการซื้อขายของสถาบัน เนื่องจากมีความโปร่งใสและการปฏิบัติตามกฎระเบียบสูง นี่ไม่ใช่แค่ความแตกต่างระหว่างผลิตภัณฑ์ทั้งสองเท่านั้น แต่ยังเป็นการเดิมพันเชิงกลยุทธ์สองแบบในอนาคต: หนึ่งคือประสิทธิภาพและสภาพคล่องของตลาด อีกหนึ่งคือความน่าเชื่อถือของสถาบันและการปฏิบัติตามกฎระเบียบ ตรรกะ "สร้างรายได้" ของ Stablecoin: การฝากเงินแบบไร้ต้นทุนและผลกำไรมหาศาล รูปแบบธุรกิจของผู้ออก Stablecoin นั้นชัดเจนและตรงไปตรงมาที่สุดในอุตสาหกรรมคริปโต โดยมีศูนย์กลางอยู่ที่การรับฝากเงินแบบไร้ต้นทุนและการกระจายอัตราดอกเบี้ยที่คงที่ เมื่อผู้ใช้แลกเปลี่ยน 100 ดอลลาร์สหรัฐฯ เป็น Stablecoin 100 เหรียญ 100 ดอลลาร์สหรัฐฯ นั้นจะกลายเป็นเงินสำรองของผู้ออก เนื่องจาก Stablecoin ไม่จ่ายดอกเบี้ยให้กับผู้ใช้ ผู้ออกจึงได้รับเงินฝากแบบไร้ต้นทุนอย่างแท้จริง จากนั้นเงินเหล่านี้จะถูกนำไปลงทุนในสินทรัพย์ที่มีสภาพคล่องสูงและมีความเสี่ยงต่ำ เช่น พันธบัตรรัฐบาลสหรัฐฯ และสัญญาซื้อคืน ซึ่งทำให้ได้รับผลตอบแทนดอกเบี้ยที่คงที่ ด้วยกองทุนรวมมูลค่ากว่าแสนล้าน รูปแบบนี้จึงกลายเป็นเครื่องจักรสร้างผลกำไรที่ไม่หยุดนิ่ง ผลตอบแทนที่มั่นคงและความเสี่ยงที่จัดการได้ ทำให้ Stablecoin กลายเป็นรูปแบบธุรกิจที่คาดการณ์ได้มากที่สุดในอุตสาหกรรมคริปโตยกตัวอย่างเช่น พอร์ตสินทรัพย์ของ Tether ประกอบด้วยเงินสดเทียบเท่ากว่า 80% เช่น พันธบัตรรัฐบาลสหรัฐฯ 5% ใน Bitcoin และส่วนที่เหลือเป็นพันธบัตรบริษัท โลหะมีค่า และเงินกู้ที่มีหลักประกัน ภายในไตรมาสที่สองของปี 2025 มูลค่าการถือครองพันธบัตรรัฐบาลสหรัฐฯ ของ Tether สูงถึง 127 พันล้านดอลลาร์ (มูลค่าการถือครองโดยตรง 105.5 พันล้านดอลลาร์ และมูลค่าการถือครองทางอ้อม 21.3 พันล้านดอลลาร์) แซงหน้าเกาหลีใต้ที่ 124.2 พันล้านดอลลาร์ ขึ้นมาอยู่อันดับที่ 18 ของโลก ความสำคัญของโครงสร้างการถือครองนี้ไม่ได้อยู่แค่ผลกำไรของตลาด Stablecoin เท่านั้น แต่ยังรวมถึงบทบาทในวงจรสภาพคล่องของดอลลาร์สหรัฐด้วย Stablecoin ช่วยให้ผู้ใช้ทั่วโลกเข้าถึงดอลลาร์สหรัฐได้ทันที ในขณะเดียวกันก็นำเงินเหล่านี้กลับเข้าสู่ตลาดพันธบัตรรัฐบาลสหรัฐฯ ก่อให้เกิดช่องทางการหมุนเวียนแบบ "Dollar-on-Chain-US Treasury" ช่องทางนี้ช่วยเพิ่มความต้องการพันธบัตรรัฐบาลสหรัฐฯ ทั่วโลก แต่ก็อาจเพิ่มความผันผวนของสภาพคล่องในสถานการณ์ที่รุนแรงได้เช่นกัน เนื่องจากความต้องการไถ่ถอนพันธบัตร Stablecoin นั้นเกิดขึ้นอย่างรวดเร็วและกระจุกตัวมากกว่าเงินฝากธนาคารแบบดั้งเดิม การจัดสรรสินทรัพย์ของ Circle ค่อนข้างระมัดระวังมากขึ้น โดยแบ่งเป็นพันธบัตรรัฐบาลสหรัฐฯ 44%, สัญญาซื้อคืนพันธบัตรรัฐบาล 44% และเงินฝากธนาคาร 15% ณ วันที่ 30 มิถุนายน 2568 พันธบัตรรัฐบาลและสัญญาซื้อคืนพันธบัตรมีมูลค่ารวมประมาณ 5.4 หมื่นล้านดอลลาร์สหรัฐ (ส่วนต่าง -3% นี้เกิดจากความคลาดเคลื่อนชั่วคราวในการซื้อขายหรือการชำระราคา ซึ่งโดยทั่วไปจะสมดุลกันในระยะสั้นและไม่ก่อให้เกิดภัยคุกคามอย่างมีนัยสำคัญต่อเสถียรภาพของเงินสำรองโดยรวม) การจัดสรรนี้สอดคล้องกับหลักการบริหารความเสี่ยงของสถาบันการเงินแบบดั้งเดิมมากกว่า และช่วยให้มั่นใจได้ถึงความสมดุลที่ค่อนข้างคงที่ระหว่างการชำระคืนระยะสั้นและรายได้จากส่วนต่างอัตราดอกเบี้ย
ผลประกอบการทางการเงิน: อีกด้านของกำไร
จากข้อมูลทางการเงินประจำไตรมาสที่สองของปี 2568 สินทรัพย์รวมของ Tether อยู่ที่ 162.57 พันล้านดอลลาร์สหรัฐ หนี้สินรวม (การออกโทเคน) อยู่ที่ 157.11 พันล้านดอลลาร์สหรัฐ สินทรัพย์สุทธิอยู่ที่ประมาณ 5.47 พันล้านดอลลาร์สหรัฐ และเงินทุนของผู้ถือหุ้นยังคงมีเสถียรภาพ เฉพาะในไตรมาสที่สอง Tether มีกำไรสุทธิ 4.9 พันล้านดอลลาร์สหรัฐ ส่งผลให้กำไรสะสมในช่วงครึ่งปีแรกอยู่ที่ 5.7 พันล้านดอลลาร์สหรัฐ โดย 3.1 พันล้านดอลลาร์สหรัฐมาจากกำไรที่เกิดขึ้นประจำ และ 2.6 พันล้านดอลลาร์สหรัฐมาจากกำไรจากการประเมินมูลค่าทองคำและบิตคอยน์ ซึ่งหมายความว่าโครงสร้างกำไรส่วนใหญ่ของบริษัทขึ้นอยู่กับความผันผวนของราคาสินทรัพย์ แม้ว่าสภาพแวดล้อมตลาดในปัจจุบันจะเอื้ออำนวย แต่กำไรจากการประเมินมูลค่าอาจลดลงอย่างรวดเร็วเมื่อเกิดการกลับตัวของวัฏจักร ในทางกลับกัน Circle มีลักษณะทางการเงินที่ "คล้ายธนาคาร" มากกว่า กล่าวคือ ณ เดือนมิถุนายน สินทรัพย์รวมอยู่ที่ 61.39 พันล้านดอลลาร์สหรัฐ และหนี้สินรวมอยู่ที่ 61.33 พันล้านดอลลาร์สหรัฐ โดยมีสินทรัพย์สูงกว่าหนี้สินเล็กน้อย ข้อมูลจาก tokenterminal.com ระบุว่าโปรโตคอลนี้สร้างรายได้ 1.9 พันล้านดอลลาร์สหรัฐในปีที่ผ่านมา ส่วนใหญ่มาจากรายได้ดอกเบี้ยจากพันธบัตรรัฐบาลและสัญญาซื้อคืน โดยแทบไม่มีการพึ่งพาสินทรัพย์ที่มีความผันผวนสูง โมเดลนี้น่าสนใจเป็นพิเศษในสภาวะอัตราดอกเบี้ยสูงในปัจจุบัน แต่แรงกดดันด้านรายได้อาจเพิ่มขึ้นหากสหรัฐฯ เข้าสู่วัฏจักรของการลดอัตราดอกเบี้ยเมื่อวันที่ 18 กรกฎาคม 2568 ประธานาธิบดีทรัมป์แห่งสหรัฐอเมริกาได้ลงนามในพระราชบัญญัติ GENIUS Act ซึ่งเป็นการกำหนดขอบเขตใหม่สำหรับอุตสาหกรรม stablecoin และถือเป็นจุดเปลี่ยนในการเดินทางจากนวัตกรรมที่ก้าวล้ำไปสู่ระบบการเงินกระแสหลัก กฎหมายนี้ไม่เพียงแต่ตอบสนองต่อการขยายตัวของอุตสาหกรรมเท่านั้น แต่ยังสะท้อนถึงความตั้งใจของสหรัฐฯ ที่จะนำ stablecoin เข้ามาเป็นส่วนหนึ่งของกลยุทธ์ "ดอลลาร์ดิจิทัล" อีกด้วย สำหรับผู้ให้บริการที่ปฏิบัติตามกฎระเบียบอย่าง Circle พระราชบัญญัตินี้ถือเป็นการขยายพื้นที่ตลาด อย่างไรก็ตาม สำหรับ Tether ความได้เปรียบในตลาดโลกอาจถูกท้าทายจากแรงกดดันในการรักษาความโปร่งใสของเงินสำรองและมาตรฐานการปฏิบัติตามกฎระเบียบ ไม่ว่าผลลัพธ์สุดท้ายจะเป็นอย่างไร stablecoin กำลังกลายเป็นส่วนขยายของอำนาจเหนือดอลลาร์สหรัฐในยุคดิจิทัล และกำลังสร้างความไม่แน่นอนใหม่ๆ ให้กับระบบการเงินโลก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง