สุนทรพจน์ฉบับเต็มของ CZ: DEX จะมีขนาดใหญ่กว่า CEX ในอีก 10 ปีข้างหน้า
ที่มา: MetaEra
เมื่อวันที่ 27 สิงหาคม ณ งาน "China Hong Kong Crypto Finance Forum" นาย Changpeng Zhao (CZ) ผู้ก่อตั้ง Binance แพลตฟอร์มซื้อขายสินทรัพย์ดิจิทัลที่ใหญ่ที่สุดในโลก ได้สรุปแนวคิดเชิงคาดการณ์เกี่ยวกับการพัฒนาในอนาคตของอุตสาหกรรมอย่างเป็นระบบ
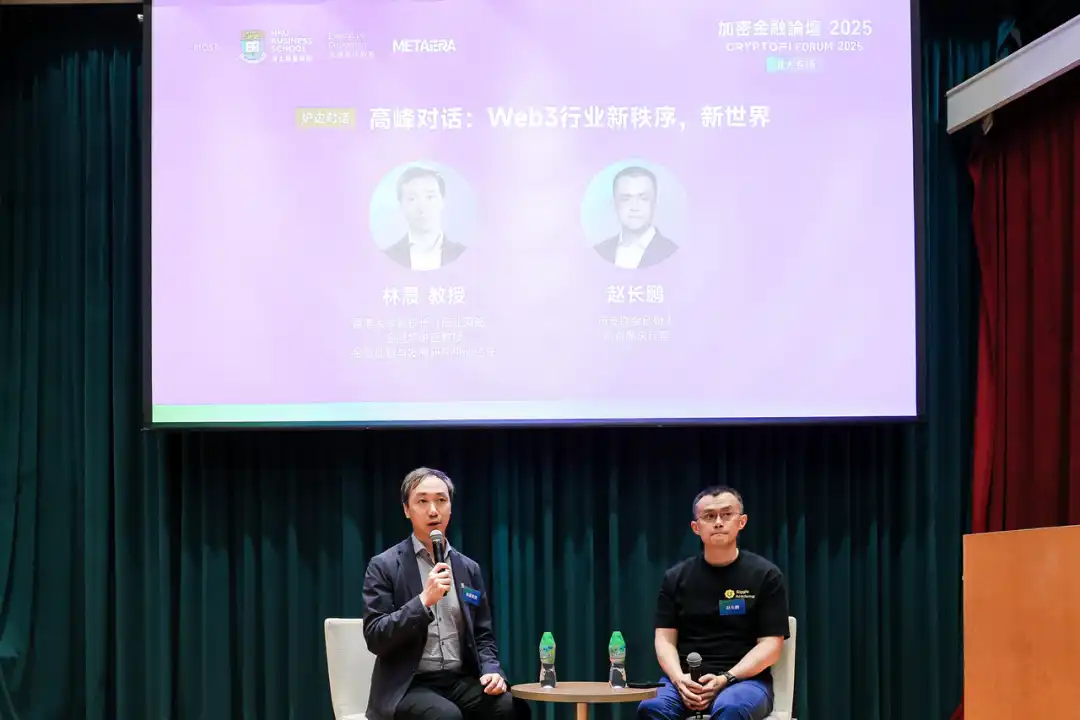
การพูดคุยของ CZ มุ่งเน้นไปที่ 5 หัวข้อหลัก ได้แก่ วิวัฒนาการของ stablecoin และตำแหน่งทางยุทธศาสตร์ของดอลลาร์สหรัฐ ปัญหาคอขวดด้านกฎระเบียบและสภาพคล่องของ RWA ศักยภาพของการแลกเปลี่ยนแบบกระจายอำนาจ ทิศทางการลงทุนใหม่ที่เสนอโดยโมเดล DeFi Treasury (DAT) สำหรับนักลงทุนแบบดั้งเดิม และการเปลี่ยนแปลงของโมเดลการซื้อขายที่เกิดจากการผสานรวม AI และ Web 3.0
มุมมองของ CZ ไม่เพียงแต่แสดงให้เห็นถึงความเข้าใจอย่างลึกซึ้งของเขาเกี่ยวกับการพัฒนาอุตสาหกรรมในปัจจุบันเท่านั้น แต่ยัง รวมถึงแนวคิดเชิงกลยุทธ์ของเขาเกี่ยวกับภูมิทัศน์ในอนาคตของการเงินดิจิทัล ข้อมูลเชิงลึกเหล่านี้มีประโยชน์ต่อการทำความเข้าใจแนวโน้มการพัฒนาและโอกาสการลงทุนในอุตสาหกรรมการเงินคริปโต ข้อความต่อไปนี้อ้างอิงจากคำพูดของนายจางเผิง จ้าว (CZ) และผมพยายามคงไว้ซึ่งภาษาต้นฉบับของนายจางเผิง จ้าว (CZ) เกี่ยวกับ Stablecoins: จาก "Safe Haven" ที่มีความผันผวนสู่เครื่องมือสร้างเงินดอลลาร์ทั่วโลก ผมไม่ใช่ผู้เชี่ยวชาญด้าน Stablecoin แต่ Binance รับผิดชอบปริมาณการซื้อขาย Stablecoin ทั่วโลกประมาณ 70% ทำให้เราเป็นช่องทางการจัดจำหน่าย Stablecoin ที่สำคัญที่สุดในอุตสาหกรรม ผมจะอธิบายประวัติความเป็นมาของ Stablecoin คร่าวๆ ต้นแบบแรกของเทคโนโลยี Stablecoin คือ "Colored Coins" ซึ่งเป็นหนึ่งในแนวทาง "asset-on-chain" ยุคแรกๆ ที่ชุมชน Bitcoin ได้สำรวจ USDT เปิดตัวในปี 2014 โดย Brock Pierce การพัฒนาในช่วงแรกยังไม่โดดเด่นนัก และ Pierce ก็ลาออกจากตำแหน่งในเวลาต่อมา โดยส่งมอบตำแหน่งผู้นำให้กับทีม USDT ปัจจุบัน รวมถึง Craig Sellars โครงการนี้ยังคงไม่มีอะไรโดดเด่นมากนักจนกระทั่งปี 2017
เมื่อ Binance ก่อตั้งขึ้นในปี 2017 เรามุ่งเน้นไปที่การซื้อขายสกุลเงินดิจิทัล โดยรองรับคู่สกุลเงินต่างๆ เช่น Bitcoin เทียบกับ Ethereum และ BNB แต่ขาดความสามารถในการซื้อขายสกุลเงิน fiat สิ่งนี้สร้างปัญหาให้กับประสบการณ์ผู้ใช้: เมื่อใดก็ตามที่ราคา Bitcoin ลดลง ผู้ใช้จะสามารถถอน Bitcoin ไปยังตลาดแลกเปลี่ยนสกุลเงิน fiat อื่นๆ ได้เท่านั้นเพื่อแลกเปลี่ยนเป็นสกุลเงิน fiat และมีความไม่แน่นอนอย่างมากว่าเงินเหล่านี้จะไหลกลับมายังแพลตฟอร์มของเราหรือไม่
ในขณะเดียวกัน สิ่งนี้ยังส่งผลเสียต่อประสบการณ์ผู้ใช้อย่างมาก เพื่อปรับปรุงประสบการณ์ผู้ใช้ เราจึงตัดสินใจสนับสนุน USDT ในฐานะ "ที่หลบภัย" เมื่อตลาดตกต่ำ ในขณะนั้น เราเข้าใจว่า stablecoin เป็นเครื่องมือเก็บมูลค่าระยะสั้น ดังนั้นการตัดสินใจสนับสนุน USDT จึงค่อนข้างง่าย นั่นคือไม่มีการลงนามในข้อตกลงความร่วมมือที่ซับซ้อน และไม่ใช่ความร่วมมือเชิงกลยุทธ์ แต่เป็นเพียงการผสานรวมผลิตภัณฑ์นี้เข้าด้วยกัน
ในช่วงเวลานี้ USDT ได้เข้าสู่ช่วงของการเติบโตอย่างรวดเร็ว โดยเริ่มจากปี 2017 ตลาดแลกเปลี่ยนสกุลเงินดิจิทัลได้เข้าสู่ช่วงของการพัฒนาอย่างรวดเร็ว แพลตฟอร์มมากมาย รวมถึง Binance ได้เริ่มสนับสนุน USDT ซึ่งเป็นแรงผลักดันให้ USDT เติบโตอย่างรวดเร็ว ต่อมา USDT ได้เติบโตระลอกสอง ผู้ใช้ชาวเอเชียจำนวนมากมีความต้องการสกุลเงินดอลลาร์สหรัฐฯ แต่ประสบปัญหาในการเปิดบัญชีดอลลาร์โดยตรง USDT จึงเป็นทางเลือกหนึ่งสำหรับพวกเขา Tether ทำกำไรได้สูงมาโดยตลอด แต่ด้วยแรงกดดันจากกฎระเบียบของสหรัฐอเมริกาและความยากลำบากในการสร้างพันธมิตรด้านธนาคาร ทำให้ Tether ยังคงมีสถานะที่ค่อนข้างต่ำ ในปี 2019 Paxos บริษัทกำกับดูแลการปฏิบัติตามกฎระเบียบของสหรัฐอเมริกา ได้ติดต่อเราเพื่อขอความร่วมมือในการออก Stablecoin ซึ่งนำไปสู่การก่อตั้ง BUSD ตั้งแต่ปี 2019 ถึงปี 2023 มูลค่าตลาดของ BUSD เพิ่มขึ้นเป็น 2.3 หมื่นล้านดอลลาร์สหรัฐ ในช่วงเวลานี้ เราลงทุนทรัพยากรค่อนข้างน้อย โดยมุ่งเน้นไปที่การสนับสนุนแบรนด์และกิจกรรมส่งเสริมการขายเป็นหลัก เช่น แคมเปญ "ถอนเงินฟรี" ในปี 2023 รัฐบาลสหรัฐอเมริกาได้สั่งระงับโครงการ BUSD หาก BUSD ยังคงดำเนินต่อไป ก็น่าจะสามารถเติบโตได้อย่างมีนัยสำคัญ เนื่องจากอัตราการเติบโตในขณะนั้นแซงหน้า USDT และ USDC ที่น่าสังเกตคือเมื่อโครงการ BUSD ถูกปิดตัวลง เงินของผู้ใช้ทั้งหมดได้รับการคืนเต็มจำนวน ซึ่งแสดงให้เห็นถึงความน่าเชื่อถือของ BUSD ในฐานะโครงการที่ปฏิบัติตามกฎระเบียบ โปร่งใส และปลอดภัย Stablecoin และแพลตฟอร์มแลกเปลี่ยนได้กลายเป็นหนึ่งในภาคส่วนหลักที่ทำกำไรมากที่สุดในภาคการเงินคริปโต รูปแบบธุรกิจของพวกเขาถูกปรับให้เรียบง่ายขึ้นมาก หลังจากได้รับใบอนุญาตจากหน่วยงานกำกับดูแล ผู้ใช้จะฝากเงิน และแพลตฟอร์มจะออกโทเคน เมื่อผู้ใช้แลกโทเคน แพลตฟอร์มจะให้บริการแลกเปลี่ยนเงินสด รูปแบบนี้มีอุปสรรคในการเข้าใช้งานต่ำ มีสภาพคล่องสูง และมีศักยภาพทางการตลาดมหาศาล ส่งผลให้มีผลกำไรในระยะยาวอย่างมีนัยสำคัญ จากมุมมองเชิงกลยุทธ์ระดับชาติ จุดยืนของรัฐบาลสหรัฐฯ เกี่ยวกับ Stablecoin ได้เปลี่ยนแปลงไปอย่างมากในช่วงไม่กี่ปีที่ผ่านมา รัฐบาลสหรัฐฯ ชุดปัจจุบันมีความเฉียบแหลมอย่างมาก ด้วยประสบการณ์ทางธุรกิจ จึงมีความเข้าใจอย่างลึกซึ้งถึงคุณค่าเชิงกลยุทธ์ของ Tether ต่อสถานะระดับโลกของเงินดอลลาร์ ปัจจุบัน มีการใช้ USDT มากกว่า 100 พันล้านดอลลาร์สหรัฐ (USDT) ในการซื้อพันธบัตรรัฐบาลสหรัฐฯ และ Tether ก็ถูกใช้อย่างแพร่หลายทั่วโลก ที่สำคัญคือ ชาวอเมริกันไม่จำเป็นต้องใช้ stablecoin เอง พวกเขาสามารถใช้ระบบ ACH ของธนาคารในการทำธุรกรรมเงินดอลลาร์สหรัฐฯ ได้โดยตรง ผู้ใช้ USDT เกือบทั้งหมดอยู่นอกสหรัฐอเมริกา ซึ่งช่วยขยายอิทธิพลของเงินดอลลาร์ทั่วโลกได้อย่างมีประสิทธิภาพ ซึ่งสอดคล้องกับความต้องการของจีนที่ต้องการขยายอิทธิพลของเงินหยวนในระดับนานาชาติ Stablecoin เป็นเครื่องมือสำคัญที่ช่วยทำให้สกุลเงินหลักเป็นสากล ซึ่งน่าจะเป็นที่น่าสนใจอย่างยิ่งสำหรับทุกประเทศ แน่นอนว่า stablecoin ในฐานะสินทรัพย์บล็อกเชนที่หมุนเวียนได้อย่างอิสระ ก่อให้เกิดความท้าทายต่อการควบคุมการแลกเปลี่ยนเงินตราต่างประเทศ แต่ความท้าทายเหล่านี้สามารถแก้ไขได้ ประเทศต่างๆ ประมาณสิบกว่าประเทศที่ผมได้พูดคุยด้วยแสดงความสนใจอย่างมากในการพัฒนา stablecoin ในประเทศ โดยหวังว่าจะนำสกุลเงินเฟียตของตนไปไว้บนบล็อกเชนเมื่อสหรัฐอเมริกาผ่านพระราชบัญญัติ GENIUS ในเดือนกรกฎาคม สหรัฐอเมริกาได้เสนอให้จำกัดการพัฒนาสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) การเคลื่อนไหวนี้สะท้อนให้เห็นถึงการเปลี่ยนแปลงเชิงกลยุทธ์ครั้งใหญ่ที่มุ่งสู่การครอบงำโลกของเงินดอลลาร์ Stablecoin ได้รับความนิยมอย่างมากเนื่องจากมีการหมุนเวียนอย่างเสรีในระดับสูงและประสบการณ์การใช้งานที่ยอดเยี่ยม อย่างไรก็ตาม สกุลเงินดิจิทัลที่ออกโดยรัฐบาลบางสกุลอาจอยู่ภายใต้การควบคุมและกำกับดูแลที่เข้มงวดกว่า ซึ่งอาจส่งผลกระทบเชิงลบต่อการยอมรับของตลาด อันที่จริง ตั้งแต่ปี 2014 มีมากกว่า 20 ประเทศที่พยายามออก CBDC แต่ไม่มีประเทศใดประสบความสำเร็จในตลาดอย่างแท้จริง เทคโนโลยีบล็อกเชนเป็นเทคโนโลยีบัญชีแยกประเภทโดยพื้นฐาน และรูปแบบการใช้งานหลักคือภาคการเงิน ดังนั้น Stablecoin จึงเป็นการประยุกต์ใช้เทคโนโลยีบล็อกเชนอย่างเป็นธรรมชาติ ปัจจุบัน เราเห็นการพัฒนาที่ค่อนข้างสมบูรณ์ของ Stablecoin ที่ใช้สกุลเงินดอลลาร์สหรัฐฯ ขณะที่ Stablecoin ที่ใช้สกุลเงินอื่นยังไม่เกิดขึ้น ซึ่งชี้ให้เห็นถึงศักยภาพมหาศาลสำหรับการเติบโตในอนาคตของภาคส่วนนี้ ทุกประเทศต่างกระตือรือร้นที่จะพัฒนา Stablecoin ผมเชื่อว่าทุกประเทศควรมี stablecoin อย่างน้อยสักสองสามเหรียญChangpeng Zhao (CZ) พูดถึง RWA: ความท้าทายสามประการ ได้แก่ สภาพคล่อง กฎระเบียบ และกลไก
แม้ว่าภาคส่วน RWA (การสร้างโทเค็นสินทรัพย์ในโลกแห่งความเป็นจริง) จะมีศักยภาพทางการตลาดที่กว้างขวาง แต่การนำไปใช้จริงกลับมีความท้าทายมากกว่าที่คาดการณ์ไว้มาก ความท้าทายเฉพาะสามารถสรุปได้ดังนี้:
1. ปัญหาสภาพคล่อง
จากมุมมองเชิงปฏิบัติ ผลิตภัณฑ์ที่มีคุณสมบัติทางการเงินที่แข็งแกร่งนั้นสามารถแปลงเป็นโทเค็นได้ค่อนข้างง่าย เนื่องจากผลิตภัณฑ์ทางการเงินแบบดั้งเดิมมีคุณสมบัติในการทำธุรกรรมสูงและมีการนำเสนอในรูปแบบดิจิทัลที่ค่อนข้างสมบูรณ์ อย่างไรก็ตาม การสร้างโทเค็นของสินทรัพย์ที่ไม่ใช่ทางการเงินยังคงเผชิญกับอุปสรรคพื้นฐาน แม้ว่าในทางทฤษฎีจะสามารถ "แปลงทุกอย่างเป็นโทเค็น" ได้ — ทุกเมือง ทุกอาคาร และทุกคนสามารถออกโทเค็นได้ — แต่การนำไปใช้จริงกลับเต็มไปด้วยปัญหา
ยกตัวอย่างเช่น อสังหาริมทรัพย์ แม้แต่ตลาดอสังหาริมทรัพย์ในฮ่องกงที่ผันผวนก็ยังคงค่อนข้างมีเสถียรภาพเมื่อเทียบกับ Bitcoin หลังจากการออกสินทรัพย์ที่มีความผันผวนต่ำเหล่านี้ กิจกรรมการซื้อขายก็ลดลงเนื่องจากความผันผวนต่ำ และปริมาณคำสั่งซื้อขายก็ยังไม่มากพอ ส่งผลให้สภาพคล่องต่ำ และนักลงทุนลังเลที่จะสั่งซื้อจำนวนมาก ก่อให้เกิดวงจรอุบาทว์: ปริมาณคำสั่งซื้อขายที่น้อยนำไปสู่ปริมาณการซื้อขายที่ต่ำ นักลงทุนที่พยายามโอนเงินหลายร้อยล้านหยวนเข้ากองทุนพบว่าแทบจะเป็นไปไม่ได้เลย แม้ว่าสินทรัพย์จะอยู่ในเครือข่ายแล้ว สภาพคล่องก็ยังไม่เพียงพอ ทำให้มีความเสี่ยงต่อความผันผวนที่ไม่คาดคิดและแม้กระทั่งการปั่นราคาในระยะสั้น 2. ความซับซ้อนของกฎระเบียบ ผลิตภัณฑ์ที่มีคุณสมบัติทางการเงินมักก่อให้เกิดคำถามหลัก: มันเป็นหลักทรัพย์หรือไม่? มันเป็นหลักทรัพย์ สินค้าโภคภัณฑ์ หรืออย่างอื่นกันแน่? ในประเทศขนาดใหญ่หรือประเทศที่พัฒนาแล้วทางการเงิน มีคำจำกัดความที่ชัดเจนและหน่วยงานกำกับดูแลที่แตกต่างกัน ในประเทศขนาดเล็ก หน่วยงานกำกับดูแลเพียงแห่งเดียวอาจกำกับดูแลทุกอย่างได้ ข้อกำหนดด้านการปฏิบัติตามกฎระเบียบจะซับซ้อนมากขึ้นเมื่อมีหน่วยงานกำกับดูแลหลายหน่วยงานเข้ามาเกี่ยวข้อง บริษัทต่างๆ จำเป็นต้องยื่นขอใบอนุญาตที่แตกต่างกัน เช่น ใบอนุญาตฟิวเจอร์ส ใบอนุญาตซื้อขายแบบสปอต ใบอนุญาตสกุลเงินดิจิทัล ใบอนุญาตการดูแลรักษาธนาคาร และอื่นๆ หากคุณมีใบอนุญาตมากเกินไป รูปแบบธุรกิจของคุณก็จะมีข้อจำกัดมากขึ้น และบ่อยครั้งคุณก็จะไม่สามารถดำเนินธุรกิจใดๆ ได้เลย3. ข้อบกพร่องของกลไกผลิตภัณฑ์ ในความเห็นของผม การแปลงโทเค็นหลักทรัพย์ของสหรัฐฯ ในปัจจุบันยังไม่ยั่งยืนในระดับผลิตภัณฑ์ ผลิตภัณฑ์การแปลงโทเค็นหุ้นในปัจจุบัน เช่น xStocks ไม่ได้เชื่อมโยงราคาโทเค็นกับราคาหุ้นจริง ซึ่งถือว่าไม่สมเหตุสมผล ในทางทฤษฎี หากราคาทั้งสองมีความแตกต่างกัน นักลงทุนสามารถทำกำไรผ่านการเก็งกำไรได้ อย่างไรก็ตาม ในความเป็นจริงแล้ว ราคาที่ต่างกันนี้ยังคงอยู่ ซึ่งแสดงให้เห็นว่ากลไกพื้นฐานของผลิตภัณฑ์ไม่ได้ผล กล่าวอีกนัยหนึ่ง ในภาพรวมของการแปลงโทเค็นหุ้นในปัจจุบัน ไม่มีการเชื่อมโยงที่แท้จริงระหว่างโทเค็นและหุ้น ทำให้แบบจำลองทั้งหมดไม่สามารถใช้งานได้ในระดับผลิตภัณฑ์ แม้ว่าสหรัฐฯ กำลังทดลองใช้วิธีการแปลงโทเค็นต่างๆ แต่ก็ยังไม่พบวิธีแก้ปัญหาที่ใช้งานได้จริง แม้จะมีความท้าทายเหล่านี้ แต่ก็ยังมีแบบจำลอง RWA ที่ใช้งานได้จริงอยู่ นั่นคือ Stablecoin ซึ่ง Stablecoin ส่วนใหญ่มีพื้นฐานมาจากตราสารทางการเงินแบบดั้งเดิม เช่น พันธบัตรรัฐบาลสหรัฐฯ ความสำเร็จของแบบจำลองนี้แสดงให้เห็นถึงความเป็นไปได้ในการแปลงสินทรัพย์ทางการเงินเป็นโทเค็น ดอลลาร์สหรัฐฯ ได้ถูกนำเข้าสู่ระบบ Stablecoin แล้ว ในระบบนิเวศบล็อกเชนปัจจุบัน สินทรัพย์เกือบทั้งหมดอยู่ในรูปของดอลลาร์สหรัฐฯ โดยแทบไม่มีเงินยูโรและเงินหยวนอยู่ในภาคส่วนนี้ ในฐานะตลาดหุ้นที่ใหญ่ที่สุดในโลก สหรัฐอเมริกาสามารถดึงดูดนักลงทุนทั่วโลกให้เข้ามาลงทุนในหุ้นได้ด้วยเทคโนโลยีบล็อกเชน ซึ่งเป็นประโยชน์อย่างยิ่งต่อการพัฒนาเศรษฐกิจ หากสามารถนำหุ้นสหรัฐฯ เข้าสู่ระบบ Stablecoin ได้สำเร็จ ก็จะยิ่งตอกย้ำสถานะที่โดดเด่นของสหรัฐฯ ในตลาดการเงินโลก จากมุมมองที่สมเหตุสมผล สหรัฐอเมริกาควรสนับสนุนการพัฒนานี้อย่างแข็งขัน ประเทศอื่นๆ ที่ไม่ได้มีส่วนร่วมในการเปลี่ยนแปลงนี้อาจมีความเสี่ยงที่จะถูกกีดกันออกไป ตัวอย่างเช่น ตลาดหลักทรัพย์ฮ่องกง ซึ่งเป็นตลาดหลักทรัพย์ขนาดใหญ่ที่มีอิทธิพลระดับโลก อาจค่อยๆ สูญเสียอิทธิพลลงหากไม่มีการปฏิรูปรอบนี้ ตลาดหลักทรัพย์อื่นๆ ในเอเชีย เช่น ตลาดหลักทรัพย์เซี่ยงไฮ้ ก็ต้องเผชิญกับทางเลือกเชิงกลยุทธ์ที่คล้ายคลึงกัน ในมุมมองทางเศรษฐกิจ สิ่งนี้เป็นสิ่งจำเป็นอย่างยิ่ง หากไม่ทำเช่นนั้นจะนำไปสู่ความล้าสมัย เช่นเดียวกับที่ตลาดอีคอมเมิร์ซของจีนอาจถูก Amazon ครอบงำอย่างสมบูรณ์หากไม่มี Alibaba การที่ Amazon ไม่ได้อยู่ในภาคเทคโนโลยีการเงินก็จะส่งผลกระทบทางเศรษฐกิจในวงกว้างเช่นกัน
แม้จะมีความท้าทายด้านกฎระเบียบ แต่แนวโน้มนี้ก็ส่งผลกระทบทางเศรษฐกิจอย่างลึกซึ้ง และทุกประเทศควรพิจารณากลยุทธ์ที่เกี่ยวข้องอย่างจริงจัง ด้วยภูมิปัญญาและนวัตกรรมของชาวเอเชีย ปัญหาเหล่านี้จะได้รับการแก้ไขในที่สุด และหนึ่งในกุญแจสำคัญอยู่ที่จังหวะเวลา
สำหรับธุรกิจและผู้ประกอบการ สิ่งสำคัญคือต้องเข้าใจจังหวะเวลาในช่วงตลาดเปิดอย่างแม่นยำ การเข้าสู่ตลาดเร็วเกินไปอาจเผชิญกับแรงกดดันในการอยู่รอด ในขณะที่การเข้าสู่ตลาดช้าเกินไปอาจพลาดโอกาส
และนี่คือช่วงเวลาทองอันหาได้ยาก นโยบายของสหรัฐฯ แสดงให้เห็นถึงการสนับสนุนสกุลเงินดิจิทัลอย่างไม่เคยปรากฏมาก่อน ซึ่งจะกระตุ้นให้ประเทศอื่นๆ ที่ต้องการพัฒนาเศรษฐกิจของตนดำเนินการตามแนวทางเดียวกันอย่างหลีกเลี่ยงไม่ได้ ในฐานะศูนย์กลางทางการเงินอันยาวนานของเอเชีย และด้วยทัศนคติที่สนับสนุนจากรัฐบาลฮ่องกง ฮ่องกง ประเทศจีน จึงนำเสนอโอกาสทางประวัติศาสตร์ที่หาได้ยาก ดังนั้น ทุกคนจึงควรคว้าโอกาสเชิงกลยุทธ์นี้ไว้อย่างเต็มที่
การเปลี่ยนแปลงของตลาดแลกเปลี่ยน: การกระจายอำนาจจะแซงหน้าการรวมศูนย์อย่างหลีกเลี่ยงไม่ได้ ฮ่องกงและจีนจะคว้าโอกาสนี้ได้อย่างไร
1. ลักษณะและวิสัยทัศน์ในอนาคตของตลาดแลกเปลี่ยน
ผมเชื่อว่าตลาดแลกเปลี่ยนไม่ควรจำกัดสินทรัพย์ที่ซื้อขายได้ สินทรัพย์ทั้งหมดควรสามารถหมุนเวียนได้อย่างอิสระบนแพลตฟอร์มเดียวกัน
เมื่ออยู่บนเครือข่ายแล้ว สินทรัพย์ทั้งหมดจะเป็นเพียงโทเค็น จากมุมมองทางเทคนิคของตลาดแลกเปลี่ยน ไม่มีความแตกต่างที่แท้จริงระหว่างสินทรัพย์คริปโตเนทีฟและสินทรัพย์ในโลกแห่งความเป็นจริง (RWA) การเพิ่มประเภทสินทรัพย์ใหม่โดยทั่วไปไม่จำเป็นต้องมีการพัฒนาที่ซับซ้อน เพียงแค่รองรับบนเครือข่ายที่มีอยู่ก็เพียงพอแล้ว ปัจจุบัน โครงการ RWA ส่วนใหญ่ไม่ต้องการบล็อกเชนเฉพาะทาง แต่จะออกโทเค็นที่อิงจากเครือข่ายสาธารณะ เช่น Ethereum, BNB หรือ Solana ดังนั้น การรองรับบนกระเป๋าเงินและตลาดแลกเปลี่ยนจึงมีน้อยมาก ความแตกต่างที่แท้จริงอยู่ที่การปฏิบัติตามกฎระเบียบ: หน่วยงานกำกับดูแลใดที่คุณต้องยื่นขอใบอนุญาต และคุณจะได้รับการอนุมัติหรือไม่ เมื่อการออกใบอนุญาตเสร็จสิ้น จะมีอุปสรรคทางเทคนิคเพียงเล็กน้อย ในระยะยาว ตลาดแลกเปลี่ยนในอนาคตควรเปิดใช้งานการซื้อขายสินทรัพย์ทั่วโลกทุกประเภทอย่างครบวงจร ไม่ว่าจะเป็นอาคาร สิทธิ์ในทรัพย์สินทางปัญญาในอนาคตของคนดัง หรือแม้แต่ทรัพย์สินสุทธิของแต่ละบุคคล ก็สามารถซื้อขายได้ในตลาดเดียว ซึ่งไม่เพียงแต่จะช่วยเพิ่มสภาพคล่องสูงสุด แต่ยังทำให้การค้นพบราคามีประสิทธิภาพมากขึ้นอีกด้วย แน่นอนว่า RWAs ก็นำมาซึ่งความท้าทายเฉพาะตัวเช่นกัน ตัวอย่างเช่น หลังจากการแปลงอาคารเป็นโทเค็นแล้ว หากคุณต้องการขายในภายหลัง คุณอาจขายได้เพียงบางส่วนเท่านั้น เมื่อโทเค็นถูกออกแล้ว หากนักลงทุนถือครองเพียงหน่วยเดียวและปฏิเสธที่จะขาย คุณจะไม่สามารถซื้ออาคารทั้งหมดกลับคืนหรือต้องเสียค่าใช้จ่ายจำนวนมาก ซึ่งอาจถือได้ว่าเป็น "การถือครองแบบลูกโซ่" แม้ว่าการสร้าง "บล็อกเชนสินทรัพย์ทั่วโลก" จะใช้เวลา แต่ 90% ของประเทศทั่วโลกก็สามารถทำได้ เมื่อเทียบกับประเทศขนาดใหญ่บางประเทศที่มีระบบการกำกับดูแลที่ซับซ้อนอย่างยิ่ง หลายประเทศมีแนวโน้มที่จะนำมาตรฐานสากลที่เป็นหนึ่งเดียวกันมาใช้โดยตรง จึงถือเป็นการเป็นผู้นำในการส่งเสริมการใช้บล็อกเชนทั่วโลกและการหมุนเวียนสินทรัพย์อย่างเสรี
2. บทสะท้อนเกี่ยวกับเส้นทางของฮ่องกงสู่การพัฒนาตลาดแลกเปลี่ยนระดับโลก
สำหรับฮ่องกง ผมจะวิเคราะห์อย่างมีเหตุผลว่าจะสร้างตลาดแลกเปลี่ยนระดับโลกได้อย่างไร ในช่วงเริ่มต้นของการกำกับดูแลคริปโต หลายประเทศและภูมิภาคมักเลือกใช้การควบคุมที่เข้มงวดเพื่อลดความเสี่ยงและรับรองความปลอดภัย หน่วยงานกำกับดูแลซึ่งกังวลถึงข้อผิดพลาดมักกำหนดให้การดำเนินการทั้งหมดต้องดำเนินการภายในประเทศ ไม่ว่าจะเป็นใบอนุญาตภายในประเทศ สำนักงานภายในประเทศ พนักงานภายในประเทศ หน่วยงานกำกับดูแลที่เกี่ยวข้อง เซิร์ฟเวอร์ภายในประเทศ พื้นที่จัดเก็บข้อมูลภายในประเทศ ระบบจับคู่ภายในประเทศ ฐานผู้ใช้ภายในประเทศ และโครงสร้างพื้นฐานกระเป๋าเงินภายในประเทศที่เป็นอิสระจากการดำเนินงานในต่างประเทศโดยสิ้นเชิง
แนวทางนี้ค่อนข้างง่ายที่จะนำไปใช้ในโลกกายภาพแบบดั้งเดิม เช่น ผ่านตู้เซฟและการแยกทางกายภาพ อย่างไรก็ตาม ในอุตสาหกรรมสกุลเงินดิจิทัล ความแตกต่างนี้มีความหมายน้อยกว่า ไม่ว่าเซิร์ฟเวอร์จะตั้งอยู่ในฮ่องกง สิงคโปร์ หรือสหรัฐอเมริกา ความเสี่ยงที่จะถูกโจมตีจากแฮ็กเกอร์ก็เหมือนกัน เนื่องจากทุกอย่างดำเนินการทางออนไลน์
ที่สำคัญยิ่งกว่านั้น หากต้องแยกการดำเนินงาน การสร้างโครงสร้างพื้นฐานกระเป๋าเงินที่ปลอดภัยเพียงอย่างเดียวมักต้องใช้เงินลงทุนหลายพันล้านดอลลาร์ ปัญหาไม่ได้อยู่ที่เงินทุนเพียงอย่างเดียว แต่ยังรวมถึงการขาดแคลนบุคลากรด้วย เป็นเรื่องยากที่จะสรรหาผู้เชี่ยวชาญด้านความปลอดภัยระดับโลกหลายร้อยคนมาสร้างโครงสร้างพื้นฐานนี้ซ้ำแล้วซ้ำเล่า ค่าใช้จ่ายในการจำลองระบบให้สมบูรณ์เทียบเท่ากับการสร้างตลาดแลกเปลี่ยนระหว่างประเทศระดับโลก ในมุมมองของสภาพคล่อง หากอนุญาตให้เฉพาะผู้อยู่อาศัยในท้องถิ่นเท่านั้นที่สามารถซื้อขายได้ เช่น ฮ่องกงที่มีประชากร 8 ล้านคน หรือประเทศเล็กๆ ที่มีฐานผู้ใช้งาน 200,000 ถึง 300,000 คน จะไม่สามารถสร้างปริมาณการซื้อขายได้เพียงพอ หากไม่มีสภาพคล่อง ความผันผวนของราคาจะรุนแรงมาก ซึ่งเป็นอันตรายต่อผู้ใช้งาน การปกป้องผู้ใช้งานที่แท้จริงมาจากการมีคำสั่งซื้อขายจำนวนมากเพียงพอ คำสั่งซื้อจำนวนมากหลายร้อยล้านดอลลาร์จะไม่ทำให้ราคาตกต่ำ และเมื่อราคาฟิวเจอร์สผันผวน สภาพคล่องในตลาดที่เพียงพอจะช่วยป้องกันการบังคับขายสินทรัพย์ การซื้อบิตคอยน์ 10 บิตคอยน์ในตลาดแลกเปลี่ยนที่มีสภาพคล่องต่ำจะส่งผลให้เกิดการลื่นไถลอย่างมีนัยสำคัญและต้นทุนที่สูงขึ้นสำหรับผู้ใช้ ดังนั้น ตลาดแลกเปลี่ยนขนาดใหญ่ระดับโลกจึงสามารถให้การคุ้มครองผู้ใช้ขั้นพื้นฐานที่สุด นั่นคือการลดต้นทุนการทำธุรกรรมเมื่อแต่ละประเทศพยายามสร้างระบบที่เป็นอิสระ ย่อมนำไปสู่ความท้าทายในการบริหารจัดการที่ซับซ้อนและไม่คุ้มค่าในเชิงพาณิชย์ นอกจากนี้ หลายประเทศยังกำหนดข้อจำกัดเกี่ยวกับสินทรัพย์ที่ซื้อขายได้ ตัวอย่างเช่น ฮ่องกงในปัจจุบันมีข้อจำกัดมากมายเกี่ยวกับสกุลเงินที่จดทะเบียน ซึ่งจำกัดความครอบคลุมของผลิตภัณฑ์ เท่าที่ผมทราบ ตลาดแลกเปลี่ยนที่ได้รับอนุญาตส่วนใหญ่ในฮ่องกงกำลังดำเนินงานขาดทุน แม้ว่าในระยะสั้นอาจจัดการได้ แต่รูปแบบการขาดทุนนี้ไม่สามารถยั่งยืนได้ในระยะยาว
อย่างไรก็ตาม ฮ่องกงก็มีข้อได้เปรียบเช่นกัน นั่นคือกำลังพัฒนาอย่างรวดเร็ว เราเห็นฮ่องกงเปิดตัวร่างสกุลเงินดิจิทัลแบบเสถียร (stablecoin draft) ใหม่ในเดือนพฤษภาคม ก่อนสหรัฐอเมริกาเสียอีก รัฐบาลกำลังสื่อสารกับผู้มีส่วนร่วมในอุตสาหกรรมอย่างแข็งขัน รวมถึงพวกเราในอุตสาหกรรมด้วยซ้ำ ฮ่องกงอาจค่อนข้างอนุรักษ์นิยมในช่วงหลายปีที่ผ่านมา ซึ่งเป็นเรื่องที่เข้าใจได้ อย่างไรก็ตาม เมื่อสถานการณ์โลกเปลี่ยนแปลงไป ฮ่องกงจึงมีความเคลื่อนไหวเชิงรุกอย่างมาก
ผมเชื่อว่าตอนนี้เป็นจุดเริ่มต้นที่ดี ข้อจำกัดในอดีตไม่ได้หมายความว่าจะมีข้อจำกัดในอนาคตเสมอไป ในทางกลับกัน ตอนนี้เป็นช่วงเวลาที่ดีเยี่ยมในการสำรวจโอกาสต่างๆ นี่คือเหตุผลที่ผู้ปฏิบัติงานด้าน Web 3.0 หลายคน รวมถึงตัวผมเอง กำลังสำรวจโอกาสต่างๆ ในฮ่องกง ประเทศจีน
แนวโน้มในอนาคตของตลาดแลกเปลี่ยนแบบกระจายศูนย์
ผมเชื่อว่าตลาดแลกเปลี่ยนแบบกระจายศูนย์จะมีขนาดใหญ่กว่าตลาดแลกเปลี่ยนแบบรวมศูนย์อย่างแน่นอนในอนาคต แม้ว่า Binance อาจจะมีขนาดใหญ่กว่าในปัจจุบัน แต่ผมไม่คิดว่ามันจะใหญ่ที่สุดเสมอไป
ปัจจุบันตลาดแลกเปลี่ยนแบบกระจายศูนย์ไม่มีข้อกำหนด KYC และใช้งานได้สะดวกและรวดเร็วมากสำหรับผู้ใช้ที่รู้วิธีใช้กระเป๋าเงิน นอกจากนี้ยังมีความโปร่งใสในระดับสูง แม้ว่าบางครั้งจะโปร่งใสเกินไป เพราะทุกคนสามารถเห็นคำสั่งซื้อของผู้อื่นได้
จากมุมมองด้านกฎระเบียบ เราต้องจ่ายราคาที่สูงมากสำหรับขั้นตอน KYC (รู้จักลูกค้า) ที่ไม่เพียงพอในการแลกเปลี่ยนแบบรวมศูนย์ อย่างไรก็ตาม ปัจจุบันสหรัฐอเมริกาดูเหมือนจะไม่มีการกำกับดูแล DeFi จากหน่วยงานกำกับดูแลมากนัก ซึ่งอาจเป็นประโยชน์ต่อ DeFi อย่างไรก็ตาม ด้วยเหตุผลทางประวัติศาสตร์ ผมจึงรู้สึกว่าเป็นเรื่องยากที่จะก้าวเข้าสู่วงการนี้ จากมุมมองด้านประสบการณ์ผู้ใช้ การแลกเปลี่ยนแบบกระจายศูนย์มอบประสบการณ์ผู้ใช้ที่ดี แต่ผู้ใช้จำเป็นต้องเข้าใจวิธีใช้กระเป๋าเงิน ใครก็ตามที่เคยใช้การแลกเปลี่ยนแบบรวมศูนย์มาก่อนย่อมรู้ดีว่าประสบการณ์ผู้ใช้นั้นไม่ดีนัก อินเทอร์เฟซเต็มไปด้วยตัวเลขและคำที่อ่านไม่รู้เรื่อง เช่น ที่อยู่และสัญญา ซึ่งจำเป็นต้องตรวจสอบตัวสำรวจบล็อกบ่อยๆ และระมัดระวังการโจมตี MEV และปัญหาเล็กๆ น้อยๆ อื่นๆ ผมเองก็เคยเจอการโจมตีหลายครั้งระหว่างการเรียนรู้ ดังนั้น สำหรับผู้ใช้ที่กำลังเปลี่ยนจาก Web 2.0 เป็น Web 3.0 ส่วนใหญ่จะยังคงเลือกการแลกเปลี่ยนแบบรวมศูนย์ เนื่องจากพวกเขาคุ้นเคยกับวิธีการเข้าสู่ระบบด้วยอีเมลและรหัสผ่าน รวมถึงการสนับสนุนลูกค้ามากกว่า แต่เมื่อเวลาผ่านไป เมื่อผู้ใช้บางคนคุ้นเคยกับกระเป๋าเงินมากขึ้น พวกเขาอาจหันมาใช้แพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ ปัจจุบันค่าธรรมเนียมของแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์นั้นแพงกว่าแพลตฟอร์มแลกเปลี่ยนแบบรวมศูนย์ แต่ในระยะยาว เมื่อเทคโนโลยีก้าวหน้าขึ้น ค่าธรรมเนียมของแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์น่าจะถูกลง ปัจจุบันแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์หลายแห่งมีกลไกจูงใจโทเคนของตนเอง โดยใช้การออกโทเคนเป็นแรงจูงใจ อย่างไรก็ตาม แรงจูงใจเหล่านี้จะหายไปในที่สุด เนื่องจากการออกโทเคนแบบไม่จำกัดนั้นเป็นไปไม่ได้ การออกโทเคนแบบไม่จำกัดจะทำให้ราคาเหรียญที่มีอยู่ลดลง ดังนั้น ตลาดจึงยังอยู่ในช่วงเริ่มต้น และแรงจูงใจจากโทเคนเหล่านี้ยังคงมีอยู่ แต่ในระยะยาว ผมเชื่อว่าแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์จะเติบโตอย่างมากภายในห้าถึงสิบปี ผมเชื่อว่าในอีกสิบถึงยี่สิบปี ขนาดของแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์จะสูงกว่าแพลตฟอร์มแลกเปลี่ยนแบบรวมศูนย์อย่างแน่นอน นี่คือแนวโน้มในอนาคต แม้ว่าผมจะไม่นำโครงการที่เกี่ยวข้องอีกต่อไป แต่ในมุมมองของการลงทุน เราได้ลงทุนในโครงการที่คล้ายคลึงกันหลายโครงการ แม้ว่าจะมีเงินลงทุนเพียงเล็กน้อย และขณะนี้เรากำลังให้การสนับสนุนอยู่ ผมเชื่อว่าภาคส่วนนี้ยังคงมีศักยภาพอีกมากสำหรับการพัฒนาในอนาคต ฉางเผิง จ้าว (CZ) กล่าวถึงกลยุทธ์การบริหารสินทรัพย์ดิจิทัล (DATs): สะพานเชื่อมนักลงทุนแบบดั้งเดิมสู่โลกคริปโต หลายคนมักจะมองข้ามแนวคิดของ DATs (กลยุทธ์การบริหารสินทรัพย์ดิจิทัล) แต่ในความเป็นจริงแล้ว ภาคส่วนนี้มีความหลากหลาย ท้ายที่สุดแล้ว หลักการสำคัญคือการรวมสกุลเงินดิจิทัลเป็นหุ้น เพื่อให้นักลงทุนแบบดั้งเดิมเข้าถึงได้ ภาคส่วน DAT มีหลายระดับและหลายรูปแบบ และเช่นเดียวกับบริษัทแบบดั้งเดิม รูปแบบต่างๆ สามารถอยู่ร่วมกันได้ กองทุน ETF คริปโตส่วนใหญ่ออกในสหรัฐอเมริกา แต่นักลงทุนจำนวนมากไม่มีบัญชีหุ้นสหรัฐฯ หรือไม่ต้องการแบกรับต้นทุนการทำธุรกรรมและการจัดการที่สูง ในทางตรงกันข้าม บริษัทจดทะเบียนในตลาดหลักทรัพย์อย่าง Strategy มักจะสามารถจัดสรรสินทรัพย์ด้วยต้นทุนที่ต่ำกว่าได้โดยการถือครองสกุลเงินดิจิทัลโดยตรง ยิ่งไปกว่านั้น บริษัทเหล่านี้ยังมีวิธีการระดมทุนที่หลากหลายกว่า โดยระดมทุนในตลาดต่างๆ เช่น สหรัฐอเมริกา ฮ่องกง และญี่ปุ่น ความแตกต่างในช่องทางการระดมทุนและโครงสร้างนักลงทุนของบริษัทจดทะเบียนในแต่ละภูมิภาคยังส่งผลต่อภูมิทัศน์ทางการตลาดที่เป็นเอกลักษณ์ของบริษัทจดทะเบียนอีกด้วย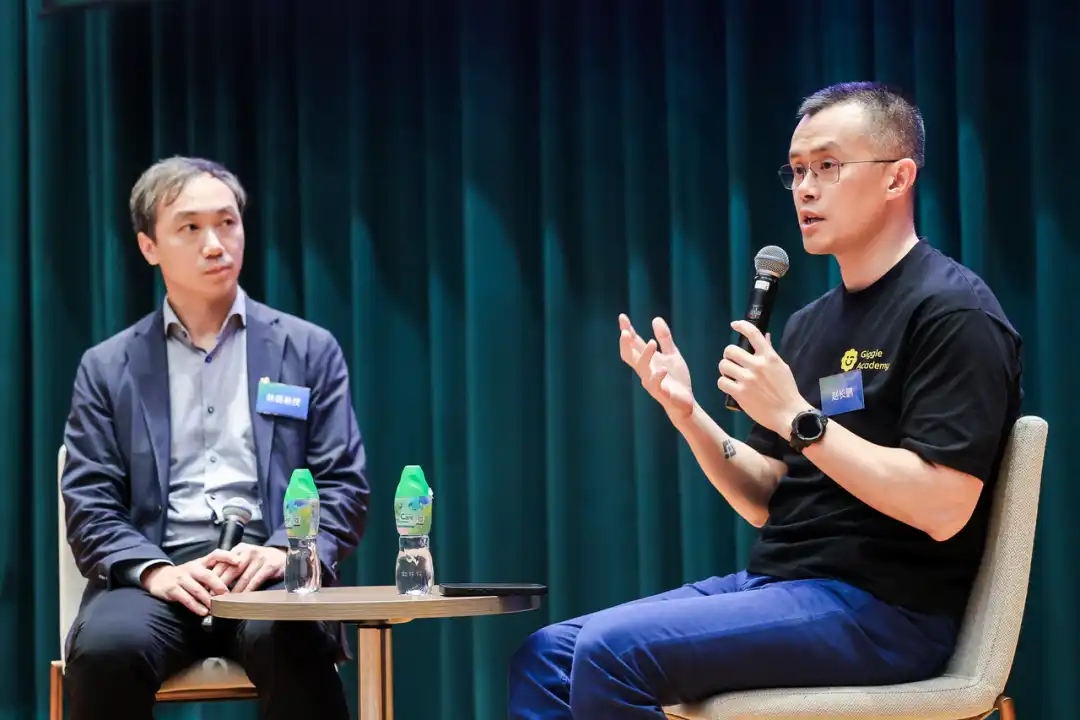
ในบรรดาบริษัทจดทะเบียน DAT ดำเนินงานหลักๆ ดังต่อไปนี้:
1. การถือครองสินทรัพย์เดียวแบบพาสซีฟ
ตัวอย่างเช่น กลยุทธ์มุ่งเน้นไปที่การถือครองสินทรัพย์เดียวแบบพาสซีฟ นั่นคือ Bitcoin รูปแบบนี้ค่อนข้างเรียบง่าย มีต้นทุนการจัดการและการตัดสินใจที่ค่อนข้างต่ำ ทำให้สามารถปฏิบัติตามกลยุทธ์ที่กำหนดไว้ได้โดยไม่คำนึงถึงความผันผวนของราคา Bitcoin
2. การซื้อขายสินทรัพย์เดียวแบบแอคทีฟ
กลยุทธ์การจัดการนี้แตกต่างออกไปอย่างสิ้นเชิง แม้ว่าจะมีการถือครองเพียงเหรียญเดียว แต่บริษัทเหล่านี้พยายามคาดการณ์ความผันผวนของราคาและซื้อขายอย่างแข็งขัน ซึ่งจำเป็นต้องมีการประเมินความสามารถในการซื้อขายของผู้จัดการ เนื่องจากต้องใช้การตัดสินใจแบบอัตวิสัย ผลลัพธ์ของแบบจำลองนี้จึงอาจเป็นได้ทั้งบวกและลบ 3. รูปแบบการจัดการพอร์ตโฟลิโอสินทรัพย์หลายรายการ: บริษัท DAT ที่ซับซ้อนกว่าจะถือครองสกุลเงินดิจิทัลที่แตกต่างกันหลายสกุล ผู้จัดการต้องตัดสินใจที่ซับซ้อน เช่น จะใช้ Bitcoin เท่าไหร่, BNB เท่าไหร่, Ethereum เท่าไหร่ และอื่นๆ รวมถึงความถี่และเวลาที่จะปรับสมดุลพอร์ตโฟลิโอ ซึ่งทั้งหมดนี้ล้วนเป็นการทดสอบความสามารถของพวกเขา 4. โมเดลการลงทุนและการพัฒนาระบบนิเวศ: โมเดลนี้มีความซับซ้อนที่สุด นอกจากการถือครองสกุลเงินดิจิทัลแล้ว ยังมีการลงทุน 10%, 20% หรือมากกว่านั้นในการพัฒนาระบบนิเวศ ตัวอย่างเช่น บริษัทที่มุ่งเน้น Ethereum อาจมุ่งสนับสนุนการพัฒนาระบบนิเวศ Ethereum ทั้งหมดผ่านการลงทุน ซึ่งทำให้โมเดลนี้น่าสนใจยิ่งขึ้น โครงการที่สนับสนุนระบบนิเวศสินทรัพย์ดิจิทัลอื่นๆ เช่น BNB ก็มีแนวทางปฏิบัติที่คล้ายคลึงกัน แต่สิ่งนี้มีความต้องการด้านความสามารถในการจัดการที่สูงกว่า ดังนั้น DAT จึงเป็นมากกว่าแค่ "การถือครองสกุลเงินดิจิทัล" โมเดลที่แตกต่างกันมีต้นทุนและข้อกำหนดในการจัดการที่แตกต่างกัน บริษัท DAT ที่เราให้การสนับสนุนในปัจจุบันมักจะเลือกรูปแบบที่ง่ายที่สุดและเป็นรูปแบบแรก เราชอบบริษัทที่มุ่งเน้นไปที่สินทรัพย์เดียว โดยเฉพาะ BNB เพราะง่ายต่อการประเมินและไม่จำเป็นต้องมีส่วนร่วมในการจัดการรายวันมากเกินไป ในตลาดกระทิง บริษัทจดทะเบียนมักจะได้รับประโยชน์ แต่ในตลาดหมี โดยเฉพาะอย่างยิ่งในสหรัฐอเมริกา บริษัทต่างๆ มักจะมีความเสี่ยงต่อการถูกฟ้องร้องมากกว่า หากกลยุทธ์มีความชัดเจนและเรียบง่ายเพียงพอ ความเสี่ยงในการถูกฟ้องร้องจะลดลง และค่าใช้จ่ายทางกฎหมายของบริษัทก็จะลดลงตามไปด้วย เพราะท้ายที่สุดแล้ว คดีความมีค่าใช้จ่ายสูงมาก
เป้าหมายของเราคือการลดต้นทุนการดำเนินงานให้เหลือน้อยที่สุด พร้อมกับส่งเสริมแนวคิดการถือครองหุ้นระยะยาว เราไม่ต้องการให้บริษัทต่างๆ ใช้เงินทุนเพื่อการลงทุนเพิ่มเติม แต่หวังว่าพวกเขาจะสามารถมีส่วนร่วมอย่างลึกซึ้งยิ่งขึ้นในการสนับสนุนการพัฒนาระบบนิเวศน์
ธุรกรรมต่างๆ จะเติบโตไปทั่วโลกมากขึ้น ผมสามารถจ้างวิศวกรและนักออกแบบจากจีน อินเดีย และทั่วโลก และ AI จะจัดการการชำระเงินและการชำระเงินโดยอัตโนมัติ อย่างไรก็ตาม สิ่งที่เรียกว่า "ตัวแทน AI" ส่วนใหญ่ในวงการ Web 3.0 ยังคงติดอยู่ในขั้นตอนผลิตภัณฑ์เทียมแบบเดียวกับ Memecoin: ส่วนหน้าแสดงเนื้อหาใหม่ๆ ในขณะที่ส่วนหลังเรียกใช้ API ขนาดใหญ่ที่พัฒนาแล้ว เช่น ChatGPT ซึ่งยังขาดมูลค่าที่แท้จริงในการใช้งานจริง สิ่งที่เราต้องการจริงๆ คือเครื่องมือ AI ที่สามารถทำงานให้สำเร็จลุล่วงและสร้างมูลค่าทางเศรษฐกิจ และบริษัทโมเดลขนาดใหญ่ชั้นนำก็กำลังทำงานอย่างหนักเพื่อสำรวจแนวทางนี้เช่นกัน
อย่างไรก็ตาม การพัฒนา AI ต้องใช้เงินทุนมหาศาล การแข่งขันเพื่อแย่งชิงพลังการประมวลผลสำหรับโมเดลขนาดใหญ่นั้นดุเดือด และต้นทุนก็สูงลิ่ว มีรายงานว่าปัจจุบัน OpenAI มีพลังการประมวลผลประมาณ 1-2 เพตาไบต์ โดยแต่ละเพตาไบต์มีมูลค่าประมาณ 6.5 พันล้านดอลลาร์สหรัฐต่อปี แผนการขยายธุรกิจของ OpenAI เรียกร้องให้เพิ่มกำลังการผลิตขึ้นอีก 10-100 เท่า ซึ่งเป็นการลงทุนที่สูงมาก ไม่รวมต้นทุนชิป ไม่มี VC บริษัท หรือแม้แต่ประเทศใดที่สามารถแบกรับภาระทางการเงินมหาศาลเช่นนี้ได้เพียงลำพัง ซึ่งเป็นเหตุผลที่อุตสาหกรรม AI กำลังสำรวจช่องทางการระดมทุนใหม่ๆ ผ่านมุมมองของ Web 3.0 โดยพื้นฐานแล้ว AI ควรได้รับการพิจารณาว่าเป็นสินค้าสาธารณะ โมเดลขนาดใหญ่จำนวนมากในปัจจุบันปิดตัวลงมากเกินไป การอนุญาตให้ผู้ถือโทเค็นแบ่งปันผลกำไร การทำให้โมเดลเปิดกว้าง กระจายศูนย์ และเข้าถึงได้มากขึ้น อาจเป็นแนวทางที่สมเหตุสมผลกว่า ผมได้พูดคุยเรื่องนี้กับผู้ก่อตั้งโมเดลขนาดใหญ่ชั้นนำหลายคนแล้ว แม้ว่าจะยังอยู่ในช่วงเริ่มต้น แต่แนวโน้มนี้ก็เป็นสิ่งที่หลีกเลี่ยงไม่ได้ แม้ว่าการบูรณาการระหว่าง AI และ Web 3.0 จะยังไม่สมบูรณ์แบบ แต่แนวโน้มการพัฒนาในอนาคตก็ยังคงน่าจับตามองยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง