การขยายตัวของสกุลเงินดิจิทัลซ่อนวิกฤตการณ์ไว้: โทเค็นใดมีความเสี่ยงมากที่สุด?
ชื่อต้นฉบับ: การเติบโตอย่างรวดเร็วและการล่มสลายของบริษัทคลังสินทรัพย์ดิจิทัล: โทเค็นใดที่มีความเสี่ยงมากที่สุด
ที่มา: Anthony DeMartino - ADM
คำแปลต้นฉบับ: Janna, ChainCatcher
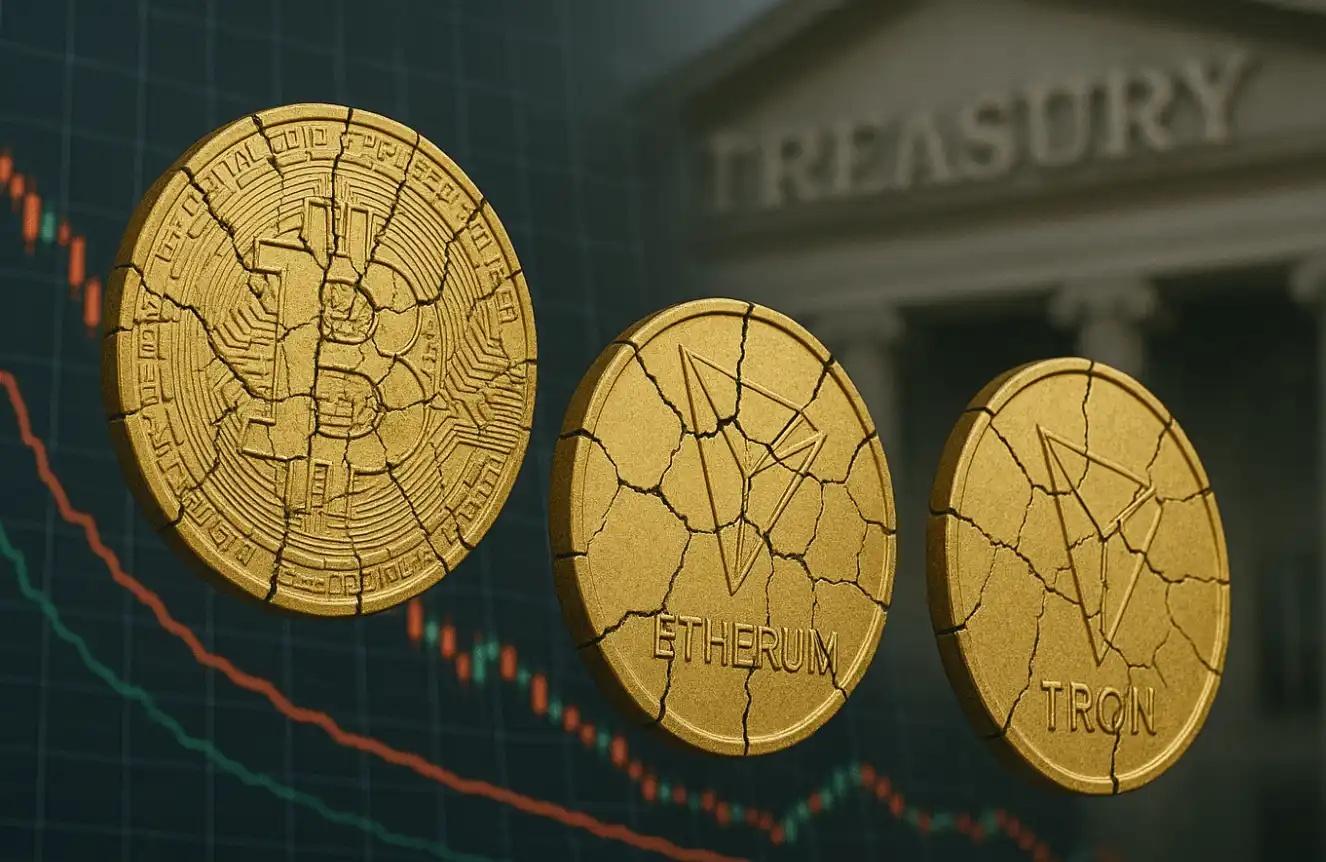
ตั้งแต่ต้นปีนี้ บริษัทคลังสินทรัพย์ดิจิทัล ซึ่งเป็นตัวแทนของแนวโน้มการบรรจบกันระหว่างคริปโทเคอร์เรนซีและหุ้น ได้เติบโตอย่างรวดเร็ว อย่างไรก็ตาม ในขณะที่อัดฉีดสภาพคล่องเข้าสู่สินทรัพย์หลักอย่าง Bitcoin และ Ethereum บริษัทคลังเหล่านี้ก็เผยให้เห็นช่องโหว่บางประการเช่นกัน บทความนี้อ้างอิงจากการวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้นเบื้องหลังการเติบโตอย่างรวดเร็วของภาค DAT โดย Anthony DeMartino ผู้ก่อตั้ง Sentora และหุ้นส่วนทั่วไปของบริษัทเงินร่วมลงทุน Istari ChainCatcher ได้รวบรวมและเผยแพร่ข้อความต้นฉบับใหม่เพื่อให้คุณอ้างอิง แต่โปรดทราบว่าบทความนี้ไม่ถือเป็นคำแนะนำการลงทุน ข้อความต้นฉบับมีดังนี้: ในปี 2568 บริษัทมหาชนประเภทใหม่ได้ดึงดูดความสนใจจากนักลงทุนอย่างกว้างขวาง นั่นคือ คลังสินทรัพย์ดิจิทัล (DAT) ซึ่งโดยทั่วไปจะใช้คริปโทเคอร์เรนซีอย่างบิตคอยน์เป็นสินทรัพย์สำรองหลัก ในปีนี้เพียงปีเดียว ระดมทุนได้มากกว่า 15 พันล้านดอลลาร์สหรัฐ ซึ่งสูงกว่าจำนวนเงินทุนร่วมลงทุนแบบดั้งเดิมในภาคคริปโทเคอร์เรนซี แนวโน้มนี้ ซึ่งนำโดยบริษัทอย่าง MicroStrategy ค่อยๆ ได้รับความนิยมเพิ่มขึ้นเรื่อยๆ โดยมีบริษัทจำนวนมากขึ้นเรื่อยๆ ที่ใช้ประโยชน์จากตลาดสาธารณะเพื่อสะสมสินทรัพย์ดิจิทัล แม้ว่ากลยุทธ์นี้จะสร้างผลตอบแทนที่สำคัญในช่วงตลาดกระทิง แต่ก็มีความเสี่ยงโดยธรรมชาติ ซึ่งอาจนำไปสู่การชำระบัญชีที่เจ็บปวดและเพิ่มความผันผวนทั้งในตลาดหุ้นและคริปโทเคอร์เรนซี (I) รูปแบบการดำเนินงานของ DAT DAT มักถูกสร้างขึ้นผ่านโครงสร้างทางการเงินที่เป็นนวัตกรรมใหม่ รวมถึงการควบรวมกิจการแบบย้อนกลับ (reverse merger) เข้ากับบริษัทเชลล์ที่จดทะเบียนในตลาดหลักทรัพย์แนสแด็ก วิธีการนี้ช่วยให้บริษัทเอกชนสามารถเสนอขายหุ้นต่อสาธารณะได้อย่างรวดเร็วโดยไม่ต้องผ่านการตรวจสอบอย่างเข้มงวดเหมือนการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) แบบดั้งเดิม ยกตัวอย่างเช่น ในเดือนพฤษภาคม 2568 บริษัท Asset Entities และ Strive Asset Management ได้ก่อตั้งบริษัทบริหารสินทรัพย์ที่เน้น Bitcoin ผ่านการควบรวมกิจการแบบย้อนกลับ ตัวอย่างอื่นๆ ได้แก่ Twenty One Capital ซึ่งได้รับการสนับสนุนจาก SoftBank และ Tether ซึ่งสร้างยานพาหนะการลงทุน Bitcoin มูลค่า 3.6 พันล้านดอลลาร์สหรัฐ ผ่านการควบรวมกิจการแบบย้อนกลับกับ Cantor Equity Partners หลังจากเข้าจดทะเบียนในตลาดหลักทรัพย์ บริษัทเหล่านี้จะระดมทุนผ่านการเสนอขายหุ้นและนำรายได้เกือบทั้งหมดไปลงทุนในสินทรัพย์ดิจิทัล ภารกิจหลักของพวกเขาชัดเจน นั่นคือการซื้อและถือครองคริปโตเคอร์เรนซี เช่น Bitcoin, Ethereum, SOL, XRP และแม้แต่ TONโมเดลนี้ผสานรวมการเงินแบบดั้งเดิมและสกุลเงินดิจิทัลเข้าด้วยกัน ช่วยให้นักลงทุนมีช่องทางการลงทุนที่ช่วยให้พวกเขาได้รับผลตอบแทนจากการลงทุนโดยไม่ต้องถือครองสินทรัพย์โดยตรง (II) ราคาหุ้นพุ่งสูงขึ้นและการซื้อขายแบบพรีเมียม ในช่วงตลาดกระทิงของสกุลเงินดิจิทัล หุ้นของ DAT มักมีราคาเพิ่มขึ้นอย่างมากและซื้อขายในราคาที่สูงกว่ามูลค่าสินทรัพย์สุทธิ (NAV) อย่างมาก MicroStrategy ซึ่งเป็นตัวอย่างที่โดดเด่นของโมเดลนี้ พบว่าราคาหุ้นซื้อขายที่ราคาสูงกว่ามูลค่าสินทรัพย์สุทธิ (NAV) ของ Bitcoin มากกว่า 50% โดยอัตราส่วน mNAV ของหุ้นเพิ่งแตะระดับ 1.56 มูลค่าที่สูงกว่านี้เกิดจากปัจจัยหลายประการ ประการแรก บริษัทเหล่านี้สามารถเข้าถึงเงินทุนสาธารณะที่มีต้นทุนต่ำ ประการที่สอง ความกระตือรือร้นของนักลงทุนในการลงทุนสกุลเงินดิจิทัลแบบเลเวอเรจ และประการที่สาม มุมมองของตลาดที่มีต่อบริษัทเหล่านี้ในฐานะช่องทางในการเพิ่มผลตอบแทนจากหุ้น เมื่อราคาหุ้นสูงกว่า NAV ผลกระทบจากการเจือจางต่อผู้ถือหุ้นต่อเงินดอลลาร์ที่ระดมทุนได้จะน้อยกว่ามูลค่าที่เพิ่มขึ้นจากการซื้อสินทรัพย์ ซึ่งก่อให้เกิดวัฏจักรอันดีงาม ในปี 2568 บริษัทมหาชนและนักลงทุนสะสม Bitcoin ไว้มากกว่า 157,000 หน่วย (มูลค่ากว่า 16 พันล้านดอลลาร์สหรัฐ) ยิ่งช่วยกระตุ้นโมเมนตัมนี้ให้แข็งแกร่งยิ่งขึ้น ราคาหุ้นของบริษัทต่างๆ เช่น Metaplanet, Bitmine และ SharpLink ต่างก็ปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งมักจะสูงกว่าการเพิ่มขึ้นของราคาคริปโทเคอร์เรนซีพื้นฐาน (III) เลเวอเรจ: การเติมเชื้อเพลิงให้กับไฟ ในขณะที่ค่าพรีเมียมยังคงอยู่ DAT มักจะใช้เลเวอเรจเพื่อเพิ่มผลกำไร พวกเขาออกพันธบัตรแปลงสภาพหรือหุ้นเพิ่มเติมเพื่อซื้อสินทรัพย์ดิจิทัลเพิ่มเติม ซึ่งโดยพื้นฐานแล้วคือการกู้ยืมเพื่อรอรับผลตอบแทนในอนาคต ยกตัวอย่างเช่น MicroStrategy ใช้ตราสารหนี้แปลงสภาพอย่างกว้างขวาง โดยปัจจุบันหนี้สินคิดเป็น 11% ของมูลค่าทรัพย์สินสุทธิ Bitcoin กลยุทธ์นี้สามารถเพิ่มผลกำไรในตลาดขาขึ้นได้ แต่ก็ทำให้บริษัทต่างๆ เผชิญกับความเสี่ยงอย่างมากในตลาดขาลง เลเวอเรจจะลดความยืดหยุ่นของบริษัท ซึ่งอาจทำให้เกิดการเรียกหลักประกันหรือการขายแบบบังคับ ข้อดีของเลเวอเรจนี้เห็นได้ชัด: ในตลาดขาขึ้น เลเวอเรจสามารถเปลี่ยนผลกำไรเล็กน้อยในคริปโทเคอร์เรนซีให้กลายเป็นผลงานที่ยอดเยี่ยมในตลาดหุ้น อย่างไรก็ตาม ความผันผวนที่สูงโดยธรรมชาติของสินทรัพย์ดิจิทัลสามารถนำไปสู่การลดลงของมูลค่าสินทรัพย์อย่างรวดเร็วได้ (IV) การลดลงที่หลีกเลี่ยงไม่ได้: จากพรีเมียมสู่ส่วนลด ความผันผวนที่สูงของตลาดคริปโตเป็นที่ทราบกันดี และเมื่อราคาคริปโตเคอร์เรนซีลดลง ราคาหุ้นของ DAT อาจลดลงอย่างรวดเร็วยิ่งขึ้น หากราคาลดลงอย่างรวดเร็วเกินไป หรือความเชื่อมั่นของตลาดที่มีต่อบริษัทเหล่านี้ลดลง พรีเมียมของ NAV อาจเปลี่ยนเป็นส่วนลดได้อย่างรวดเร็ว สถานะที่มีเลเวอเรจทำให้ปัญหานี้รุนแรงขึ้น การลดลงของ NAV สามารถบังคับให้บริษัทต่างๆ ลดความเสี่ยง ก่อให้เกิดกับดักความผันผวน ซึ่งการเดิมพันที่เพิ่มผลกำไรในตอนแรกอาจส่งผลให้ผู้ถือครองขาดทุนมากขึ้นการลดราคาหุ้นเมื่อเทียบกับมูลค่าทรัพย์สินสุทธิ (NAV) บ่งชี้ถึงความสงสัยของตลาดเกี่ยวกับความสามารถของบริษัทในการบริหารจัดการสินทรัพย์หรือครอบคลุมค่าใช้จ่ายในการดำเนินงานในช่วงที่มูลค่าสินทรัพย์ลดลง การไม่เข้าไปแทรกแซงอาจส่งผลกระทบเป็นลูกโซ่ ได้แก่ การสูญเสียความเชื่อมั่นของนักลงทุน ต้นทุนการกู้ยืมที่สูงขึ้น และวิกฤตสภาพคล่องที่อาจเกิดขึ้น (V) ทางเลือกในภาวะวิกฤต: สามทางเลือกข้างหน้า สมมติว่า DAT มีเงินสดสำรองเพียงพอที่จะครอบคลุมค่าใช้จ่ายในการดำเนินงาน บริษัทจะต้องเผชิญกับทางเลือกหลักสามทางเมื่อราคาหุ้นซื้อขายในราคาลด: 1. รักษาสถานะเดิม: บริษัทยังคงถือครองสินทรัพย์ไว้และรอให้ตลาดฟื้นตัว วิธีการนี้ช่วยรักษาการถือครองสกุลเงินดิจิทัลไว้ แต่อาจนำไปสู่ความไม่พอใจของผู้ถือหุ้นในระยะยาว ซึ่งทำให้ราคาหุ้นลดลงรุนแรงขึ้น กลยุทธ์นี้ยังคงหลีกเลี่ยงการขาย Bitcoin ในช่วงตลาดหมีหลายครั้ง 2. การเข้าซื้อกิจการจากบริษัทอื่น: หากส่วนลดเพิ่มขึ้นอย่างมีนัยสำคัญ ผู้ซื้อเก็งกำไร (โดยทั่วไปคือ DAT อื่นๆ) อาจเข้าซื้อกิจการของบริษัทในราคาที่ต่ำ ซึ่งโดยพื้นฐานแล้วก็คือการซื้อโทเค็นอ้างอิงในราคาต่ำกว่ามูลค่าตลาด สิ่งนี้จะผลักดันการรวมตัวของอุตสาหกรรม แต่ก็จะทำให้ความต้องการลดลงก่อนกำหนดและทำให้กระแสการซื้อใหม่อ่อนตัวลง ซึ่งเป็นหนึ่งในปัจจัยขับเคลื่อนหลักของตลาดกระทิงในปัจจุบัน
3. การขายสินทรัพย์เพื่อซื้อหุ้นคืน: คณะกรรมการบริษัทอาจขายสินทรัพย์ดิจิทัลบางส่วนเพื่อซื้อหุ้นคืนเพื่อลดส่วนลดและฟื้นฟูราคาหุ้นให้เท่ากับมูลค่าทรัพย์สินสุทธิ (NAV) วิธีการนี้สามารถจัดการพลวัตของส่วนเพิ่มและส่วนลดในเชิงรุกได้ แต่โดยพื้นฐานแล้วเกี่ยวข้องกับการขายคริปโตเคอร์เรนซีในช่วงที่ตลาดอ่อนตัว
ทั้งสามตัวเลือกนี้เน้นย้ำถึงความสมดุลที่เปราะบางระหว่างการรักษาสินทรัพย์และมูลค่าของผู้ถือหุ้น
(VI) แรงขาย: แรงจูงใจและอิทธิพล
ผู้มีอำนาจตัดสินใจใน DAT มักได้รับหุ้นเป็นค่าตอบแทนหลัก แม้ว่าสิ่งนี้จะทำให้ผลประโยชน์ของพวกเขาสอดคล้องกับผลการดำเนินงานของราคาหุ้น แต่ก็ทำให้พวกเขานิยมแนวทางแก้ไขปัญหาระยะสั้นด้วยเช่นกัน เนื่องจากความมั่งคั่งส่วนบุคคลของพวกเขาเชื่อมโยงโดยตรงกับผลประกอบการของราคาหุ้น คณะกรรมการจึงต้องเผชิญกับแรงกดดันอย่างมากเมื่อราคาหุ้นลดลง จึงนิยมใช้กลยุทธ์ที่ผสมผสานการขายสินทรัพย์เข้ากับการซื้อหุ้นคืน
โครงสร้างจูงใจนี้อาจทำให้บริษัทต่างๆ ให้ความสำคัญกับภาวะ NAV คงที่ในระยะสั้นมากกว่ากลยุทธ์การถือครองระยะยาว ซึ่งนำไปสู่การตัดสินใจอย่างเร่งรีบซึ่งขัดแย้งกับตรรกะของสินทรัพย์สำรองเดิม นักวิจารณ์โต้แย้งว่ากลไกนี้คล้ายคลึงกับวัฏจักรสินทรัพย์แบบ "ขาขึ้น-ขาลง" ในอดีต ซึ่งการลงทุนแบบเลเวอเรจจะพังทลายลงอย่างรุนแรงในที่สุด หากหลายบริษัทใช้กลยุทธ์นี้พร้อมกัน อาจก่อให้เกิดปฏิกิริยาลูกโซ่ นำไปสู่ความวุ่นวายในตลาดในวงกว้าง
(VII) ผลกระทบในวงกว้างต่อราคาคริปโทเคอร์เรนซี
การเปลี่ยนแปลงของราคาหุ้นของ DAT จากราคาพรีเมียมเป็นราคาส่วนลด อาจส่งผลกระทบอย่างรุนแรงต่อราคาของคริปโทเคอร์เรนซีอ้างอิง ซึ่งมักก่อให้เกิดวงจรป้อนกลับเชิงลบ เมื่อบริษัทต่างๆ ขายโทเคนเพื่อซื้อหุ้นคืนหรือเพื่อชดเชยเลเวอเรจ พวกเขาก็จะอัดฉีดอุปทานเพิ่มเติมเข้าสู่ตลาดที่กำลังถดถอยอยู่แล้ว ส่งผลให้ราคาลดลงรุนแรงยิ่งขึ้น ยกตัวอย่างเช่น นักวิเคราะห์ธนาคารเตือนว่า หากราคาบิตคอยน์ลดลงมากกว่า 22% จากราคาซื้อเฉลี่ยของบริษัท อาจก่อให้เกิดการเทขายแบบบังคับ
สิ่งนี้อาจนำไปสู่ความเสี่ยงเชิงระบบ: การกระทำของผู้ถือครองรายใหญ่อาจมีอิทธิพลต่อพลวัตของตลาด ขยายความผันผวน และอาจกระตุ้นให้เกิดการชำระบัญชีแบบเป็นขั้นเป็นตอน อย่างไรก็ตาม ข้อมูลบางส่วนชี้ให้เห็นว่าการถือครองของบริษัทต่างๆ มีผลกระทบโดยตรงเพียงเล็กน้อยต่อราคา ซึ่งบ่งชี้ว่าตลาดอาจประเมินอิทธิพลของบริษัทคลังสินทรัพย์ดิจิทัลสูงเกินไป อย่างไรก็ตาม ในระบบนิเวศที่มีเลเวอเรจสูง การเทขายแบบประสานกันอาจยิ่งกดมูลค่าสินทรัพย์ ขัดขวางผู้เข้าใหม่ และยืดเยื้อให้ตลาดหมี เมื่อแนวโน้ม DAT เติบโตเต็มที่ คลื่นการชำระบัญชีอาจทดสอบความยืดหยุ่นของตลาดคริปโตทั้งหมด เปลี่ยนการเติบโตอย่างรวดเร็วของสินทรัพย์สำรองในปัจจุบันให้กลายเป็นเรื่องเตือนใจสำหรับอนาคต (VIII) โทเค็นใดที่จะได้รับผลกระทบมากที่สุดจากแนวโน้มขาลง? นับตั้งแต่ต้นปี 2025 DAT ที่เน้น Ethereum ได้กลายเป็นผู้เล่นสำคัญในระบบนิเวศคริปโต พวกเขาได้สะสมการถือครอง Ether (ETH) จำนวนมากผ่านการระดมทุนในตลาดสาธารณะ แม้ว่าโมเดลนี้จะผลักดันให้ราคา Ethereum สูงขึ้นในช่วงตลาดกระทิง แต่ก็เพิ่มความเสี่ยงในช่วงตลาดหมี เมื่อราคาหุ้นของ DAT เปลี่ยนจากมูลค่าพรีเมียมเป็นมูลค่าส่วนลดเมื่อเทียบกับมูลค่าทรัพย์สินสุทธิ (NAV) คณะกรรมการจะต้องเผชิญกับแรงกดดันให้ขาย Ethereum เพื่อระดมทุนซื้อหุ้นคืนหรือชดเชยค่าใช้จ่ายในการดำเนินงาน ซึ่งอาจทำให้ราคาหุ้นลดลงรุนแรงขึ้น การวิเคราะห์ต่อไปนี้ผสมผสานบริบทในอดีต การถือครองหุ้นในปัจจุบัน และพลวัตของตลาด เพื่อวิเคราะห์ราคาขั้นต่ำที่อาจเกิดขึ้นของ Ethereum ในสถานการณ์นี้ (IX) เบื้องหลังทางประวัติศาสตร์: การเคลื่อนไหวของราคา Ethereum ก่อนและหลังการประกาศครั้งแรกของ DAT การประกาศครั้งแรกที่เน้น Ethereum เกิดขึ้นโดย BioNexus Gene Lab Corporation เมื่อวันที่ 5 มีนาคม 2025 ซึ่งถือเป็นการเปลี่ยนแปลงอย่างเป็นทางการของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์ Nasdaq แห่งนี้เป็นบริษัทกลยุทธ์สินทรัพย์ Ethereum ก่อนการประกาศนี้ ในวันที่ 4 มีนาคม 2025 Ethereum ปิดที่ประมาณ 2,170 ดอลลาร์ ซึ่งสะท้อนถึงการฟื้นตัวของตลาดท่ามกลางความไม่แน่นอนอย่างกว้างขวางหลังจากภาวะกระทิงในปี 2024 ณ วันที่ 21 สิงหาคม 2568 ราคา Ethereum อยู่ที่ประมาณ 4,240 ดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้นประมาณ 95% จากราคาก่อนการประกาศ ในทางกลับกัน BTC กลับเพิ่มขึ้นเพียง 28% ในช่วงเวลาเดียวกัน นอกจากนี้ อัตราแลกเปลี่ยน ETH/BTC ยังแตะระดับสูงสุดในปี 2568 (มากกว่า 0.037) ซึ่งแสดงให้เห็นถึงประสิทธิภาพที่เหนือกว่าของ Ethereum การพุ่งขึ้นของ Ethereum นี้เกิดจากหลายปัจจัย ได้แก่ เงินทุนไหลเข้า ETF ของ Ethereum (มูลค่ากว่า 9.4 พันล้านดอลลาร์สหรัฐนับตั้งแต่เดือนมิถุนายน) การยอมรับจากสถาบันที่เพิ่มขึ้น และแรงซื้อจากองค์กรต่างๆ ที่ขับเคลื่อนโดยแนวโน้ม DAT อย่างไรก็ตาม ปัจจัยสำคัญที่ส่งผลให้ราคาพุ่งขึ้นนี้มาจากเงินทุนไหลเข้าเพื่อการเก็งกำไรที่เชื่อมโยงกับกระแส DAT ทำให้มีความเสี่ยงที่ราคาจะปรับตัวลดลง(10) การถือครอง Ethereum ขององค์กรและส่วนแบ่งอุปทานนับตั้งแต่กระแส DAT เริ่มต้น
นับตั้งแต่การประกาศของ BioNexus เป็นจุดเริ่มต้นของกระแส Ethereum DAT บริษัทมหาชนได้สะสม Ethereum ไว้เป็นสินทรัพย์สำรองอย่างต่อเนื่อง ณ เดือนสิงหาคม 2568 มีบริษัทประมาณ 69 แห่งที่ถือครอง Ethereum ไว้มากกว่า 4.1 ล้าน Ethereum คิดเป็นมูลค่าประมาณ 17.6 พันล้านดอลลาร์สหรัฐ ผู้เข้าร่วมหลัก ได้แก่ BitMine Immersion Technologies (ณ วันที่ 18 สิงหาคม ถือครอง Ethereum มูลค่า 6.6 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นผู้นำในอุตสาหกรรม), SharpLink (728,804 ETH), ETHZilla (ประมาณ 82,186 ETH), Coinbase และ Bit Digital
การถือครองของบริษัทเหล่านี้คิดเป็นสัดส่วนมากกว่า 3% ของอุปทาน Ethereum ทั้งหมด นับตั้งแต่กระแส DAT ของ Ethereum เริ่มต้นในเดือนมีนาคม 2568... ก่อนหน้านี้ มีบริษัทมหาชนเพียงไม่กี่แห่งที่ใช้ Ethereum เป็นสินทรัพย์สำรอง ยกตัวอย่างเช่น การถือครอง Ethereum ของ Coinbase ส่วนใหญ่ใช้เพื่อการดำเนินงาน ไม่ใช่เพื่อสำรองเชิงกลยุทธ์ การถือครอง 3.4% นี้ส่วนใหญ่ประกอบด้วยการเข้าซื้อกิจการใหม่หลังจากแนวโน้ม DAT เริ่มต้นขึ้น เมื่อรวมการถือครองของสถาบันและ ETF แล้ว การถือครอง Ethereum ของสถาบันคิดเป็นประมาณ 8.3% ของอุปทานทั้งหมด แต่ปัจจัยขับเคลื่อนหลักของการเติบโตล่าสุดยังคงเป็นการซื้อโดยบริษัทที่เกี่ยวข้องกับ DAT (11) การคาดการณ์การลดลงของราคา Ethereum เมื่อ DAT ถูกลดราคา ในช่วงตลาดกระทิง DAT มักจะซื้อขายในราคาสูงกว่ามูลค่าทรัพย์สินสุทธิ (NAV) อย่างไรก็ตาม ในช่วงตลาดหมี ราคาที่สูงกว่านี้อาจกลับเป็นส่วนลด 20%-50% ซึ่งกระตุ้นให้เกิดการตอบสนองสามทาง ได้แก่ การรักษาสถานะเดิม การถูกซื้อกิจการ และการขายสินทรัพย์เพื่อซื้อหุ้นคืน เนื่องจากค่าตอบแทนผู้บริหารผูกติดกับหุ้น พวกเขาจึงมีแนวโน้มที่จะขาย Ethereum เพื่อลดส่วนลด ซึ่งเป็นการเพิ่มอุปทานเข้าสู่ตลาด การเทขายครั้งนี้อาจสร้างวงจรป้อนกลับเชิงลบสำหรับ Ethereum โดยเฉพาะอย่างยิ่งเมื่อพิจารณาจากการถือครองที่กระจุกตัวของบริษัทเพียงไม่กี่แห่ง 1. สถานการณ์พื้นฐาน (ราคาลดลงเล็กน้อย, การเทขายบางส่วน) หาก Ethereum เข้าสู่การปรับฐานเนื่องจากปัจจัยมหภาค (เช่น อัตราดอกเบี้ยที่สูงขึ้น) และราคาหุ้นของ DAT ลดลง 10%-20% บริษัทต่างๆ อาจขาย Ethereum ที่ถือครองอยู่ 5%-10% (ประมาณ 205,000-410,000 ETH มูลค่า 870 ล้าน-1.74 พันล้านดอลลาร์สหรัฐ ณ ราคาปัจจุบัน) เพื่อนำเงินมาซื้อหุ้นคืน ด้วยปริมาณการซื้อขายเฉลี่ยต่อวันของ Ethereum อยู่ที่ประมาณ 15,000-20,000 ล้านดอลลาร์สหรัฐ การเทขายครั้งนี้อาจสร้างแรงกดดันให้ราคาลดลง 5%-10% ส่งผลให้ราคาลดลงเหลือ 3,600-3,800 ดอลลาร์สหรัฐ (ลดลง 10%-15% จากราคาปัจจุบันที่ 4,240 ดอลลาร์สหรัฐ) สถานการณ์นี้สมมติว่าบริษัทต่างๆ จะทยอยขายผ่านธุรกรรมนอกตลาด (OTC) เพื่อลด Slippage2. สถานการณ์รุนแรง (การลดราคาอย่างรุนแรง การเทขายแบบประสานกัน) หากตลาดคริปโตเข้าสู่ตลาดหมีเต็มรูปแบบ (ส่วนต่างราคาหายไปหมด ส่วนลดเพิ่มขึ้นเป็น 30%-50%) DAT หลายรายการอาจเริ่มการชำระบัญชีพร้อมกัน โดยเฉพาะอย่างยิ่งหากสถานะเลเวอเรจ (เช่น พันธบัตรแปลงสภาพ) บังคับให้ต้องลดความเสี่ยง หากบริษัทต่างๆ ใน Ethereum ถือครองอยู่ 20%-30% (ประมาณ 820,000-1.23 ล้าน ETH มูลค่า 3.5-5.2 พันล้านดอลลาร์สหรัฐ) เข้าสู่ตลาดในช่วงเวลาหลายสัปดาห์ อาจส่งผลกระทบต่อสภาพคล่องของตลาดและทำให้ราคาลดลง 25%-40% จากนั้นราคา Ethereum อาจลดลงเหลือ 2,500-3,000 ดอลลาร์ ใกล้เคียงกับระดับก่อน DAT แต่หลีกเลี่ยงการกลับตัวได้อย่างสมบูรณ์เนื่องจากการระดมทุนของ ETF และการเติบโตแบบออนเชน (ตัวอย่างเช่น Ethereum มีธุรกรรมเฉลี่ย 1.74 ล้านธุรกรรมต่อวันในช่วงต้นเดือนสิงหาคม) เมื่อพิจารณาจากตัวอย่างในอดีตที่การเทขายของสถาบันทำให้ราคาลดลงอย่างรุนแรงในช่วงตลาดหมีปี 2022 และเมื่อพิจารณาถึงการกระจุกตัวของสินทรัพย์ของบริษัทต่างๆ ในปัจจุบันที่ 3.4% ความผันผวนของ Ethereum อาจทวีความรุนแรงยิ่งขึ้น
3. สถานการณ์ที่เลวร้ายที่สุด (การชำระบัญชีทั้งหมด)
หากการตรวจสอบจากหน่วยงานกำกับดูแลที่เข้มงวดขึ้น (เช่น การที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ของสหรัฐฯ ดำเนินการกับบริษัทคลัง) หรือวิกฤตสภาพคล่องบังคับให้บริษัทต่างๆ จำนวนมากเทขาย Ethereum (อาจเกิน 50% ของสินทรัพย์ทั้งหมด หรือมากกว่า 2 ล้าน ETH) ราคาอาจร่วงลงไปที่ 1,800-2,200 ดอลลาร์สหรัฐ ทำลายกำไรตั้งแต่เริ่มต้นแนวโน้ม DAT และทดสอบจุดต่ำสุดในปี 2025 อย่างไรก็ตาม สถานการณ์นี้ถือว่าไม่น่าจะเกิดขึ้นได้ เนื่องจากปัจจัยต่างๆ รวมถึงการดูดซับอุปทานที่อาจเกิดขึ้นจากการเข้าซื้อกิจการของคู่แข่ง และบัฟเฟอร์ที่ ETF ถือครอง ซึ่งคิดเป็น 8% ของอุปทานทั้งหมด แม้ว่าการคาดการณ์ข้างต้นจะพิจารณาถึงพัฒนาการของปัจจัยพื้นฐานของ Ethereum เช่น การสะสม ETH ของวาฬจำนวน 200,000 ETH ในไตรมาสที่สองของปี 2025 แต่ก็ยังคงเน้นย้ำถึงความเสี่ยงเฉพาะที่เกี่ยวข้องกับ DAT ท้ายที่สุดแล้ว การลดลงของราคา Ethereum ขึ้นอยู่กับขนาดของการเทขาย ความลึกของตลาด และปัจจัยกระตุ้นภายนอก อย่างไรก็ตาม ในสถานการณ์ที่ขับเคลื่อนด้วยการชำระบัญชีแบบลดราคา การที่ราคาลดลงเหลือ 2,500-3,500 ดอลลาร์สหรัฐฯ ถือว่าสมเหตุสมผล ซึ่งแสดงให้เห็นถึงความเปราะบางของโมเดล DAT ข้อจำกัดความรับผิดชอบ: เนื้อหาของบทความนี้ไม่ได้สะท้อนมุมมองของ ChainCatcher ความคิดเห็น ข้อมูล และข้อสรุปที่แสดงในที่นี้เป็นของผู้เขียนต้นฉบับหรือผู้ให้สัมภาษณ์ บรรณาธิการขอสงวนสิทธิ์ในจุดยืนที่เป็นกลางและไม่รับรองความถูกต้องของข้อมูล บทความนี้ไม่ถือเป็นคำแนะนำหรือแนวทางจากผู้เชี่ยวชาญ และผู้อ่านควรใช้วิจารณญาณอย่างรอบคอบ บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการแบ่งปันความรู้เท่านั้น ขอแนะนำให้ผู้อ่านปฏิบัติตามกฎหมายและข้อบังคับท้องถิ่นอย่างเคร่งครัด และงดเว้นการดำเนินกิจกรรมทางการเงินที่ผิดกฎหมาย
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง