อุปทานของ USDe พุ่งขึ้น 3.7 พันล้านเหรียญใน 20 วัน ท่ามกลางการพุ่งขึ้นของ ENA?
ผู้เขียนต้นฉบับ: @shaundadevens
คำนำ
ด้วยการพัฒนาอย่างต่อเนื่องของการเงินแบบกระจายศูนย์ (DeFi) กลยุทธ์การสร้างรายได้ที่เป็นนวัตกรรมใหม่ๆ จึงเกิดขึ้นมากมาย เมื่อเร็ว ๆ นี้ Shaunda Devens นักวิเคราะห์ของ Blockworks (@shaundadevens) ได้ให้รายละเอียดว่าอุปทานของ USDe stablecoin ของ Ethena เพิ่มขึ้นถึง 3.7 พันล้านดอลลาร์สหรัฐในเวลาเพียง 20 วัน แรงผลักดันเบื้องหลังนี้คือกลยุทธ์การหมุนเวียน PT-USDe ที่เปิดตัวโดย Pendle และ Aave กลยุทธ์นี้ช่วยเพิ่มศักยภาพในการสร้างผลตอบแทนอย่างมากด้วยการแยกโทเคนเงินต้นและโทเคนผลตอบแทน แล้วนำมารวมกับเลเวอเรจสินเชื่อ ในขณะเดียวกัน ความเสี่ยงที่อาจเกิดขึ้นก็ไม่ควรมองข้าม จากการวิเคราะห์ของ Devens บทความนี้จะอธิบายกลไกหลัก โครงสร้างผลตอบแทน และข้อควรพิจารณาความเสี่ยงของกลยุทธ์นี้
I. ภาพรวมกลไกและภาวะอุปทานพุ่งสูงขึ้น
Shaunda Devens ทวีตเมื่อวันที่ 6 สิงหาคม 2025 ว่าอุปทาน USDe ของ Ethena เพิ่มขึ้น 3.7 พันล้านดอลลาร์สหรัฐใน 20 วัน ซึ่งส่วนใหญ่ได้รับแรงหนุนจากกลยุทธ์การหมุนเวียน PT-USDe ที่อิงกับ Pendle และ Aave ปัจจุบันมีเงินประมาณ 4.3 พันล้านดอลลาร์สหรัฐ (60% ของ USDe ทั้งหมด) อยู่ใน Pendle และอีก 3 พันล้านดอลลาร์สหรัฐฝากอยู่ใน Aave
USDe เป็น stablecoin แบบกระจายศูนย์ที่รักษาการตรึงราคากับดอลลาร์สหรัฐฯ ผ่านอัลกอริทึมป้องกันความเสี่ยงแบบไม่มีทิศทาง โดยใช้ ETH perpetual swaps ขณะเดียวกันก็สร้างผลตอบแทนจากการลงทุนใน spot staking และ perpetual swap funds rates อย่างไรก็ตาม ผลตอบแทนนี้ขึ้นอยู่กับอัตราเงินทุนเป็นอย่างมาก โดยความผันผวนมีความสัมพันธ์อย่างใกล้ชิดกับส่วนเพิ่มหรือส่วนลดของราคา perpetual swap เมื่อเทียบกับราคา spot ของ ETH เดเวนส์ชี้ให้เห็นว่า "เมื่อแนวโน้มขาขึ้นร้อนแรงขึ้น เทรดเดอร์จะเปิดสถานะซื้อแบบเลเวอเรจ และราคาแบบถาวรจะสูงขึ้นเหนือราคาเป้าหมายชั่วคราว อัตราเงินทุนที่เป็นบวกจะจูงใจให้ผู้ดูแลสภาพคล่องขายสัญญาแบบถาวรและป้องกันความเสี่ยงด้วยสัญญาซื้อขายล่วงหน้า" ในทางกลับกัน อัตราเงินทุนที่เป็นลบอาจเกิดขึ้นได้ ซึ่งนำไปสู่ภาวะผกผันของราคา เธอยกตัวอย่างความไม่สอดคล้องกันอย่างมากระหว่าง AUCTION และ USDT การซื้อสัญญาแบบสปอตและการขายแบบถาวรส่งผลให้ราคาแบบสปอตสูงขึ้น โดยมีอัตราเงินทุน 8 ชั่วโมงอยู่ที่ -2% หรือประมาณ 2195% ต่อปี 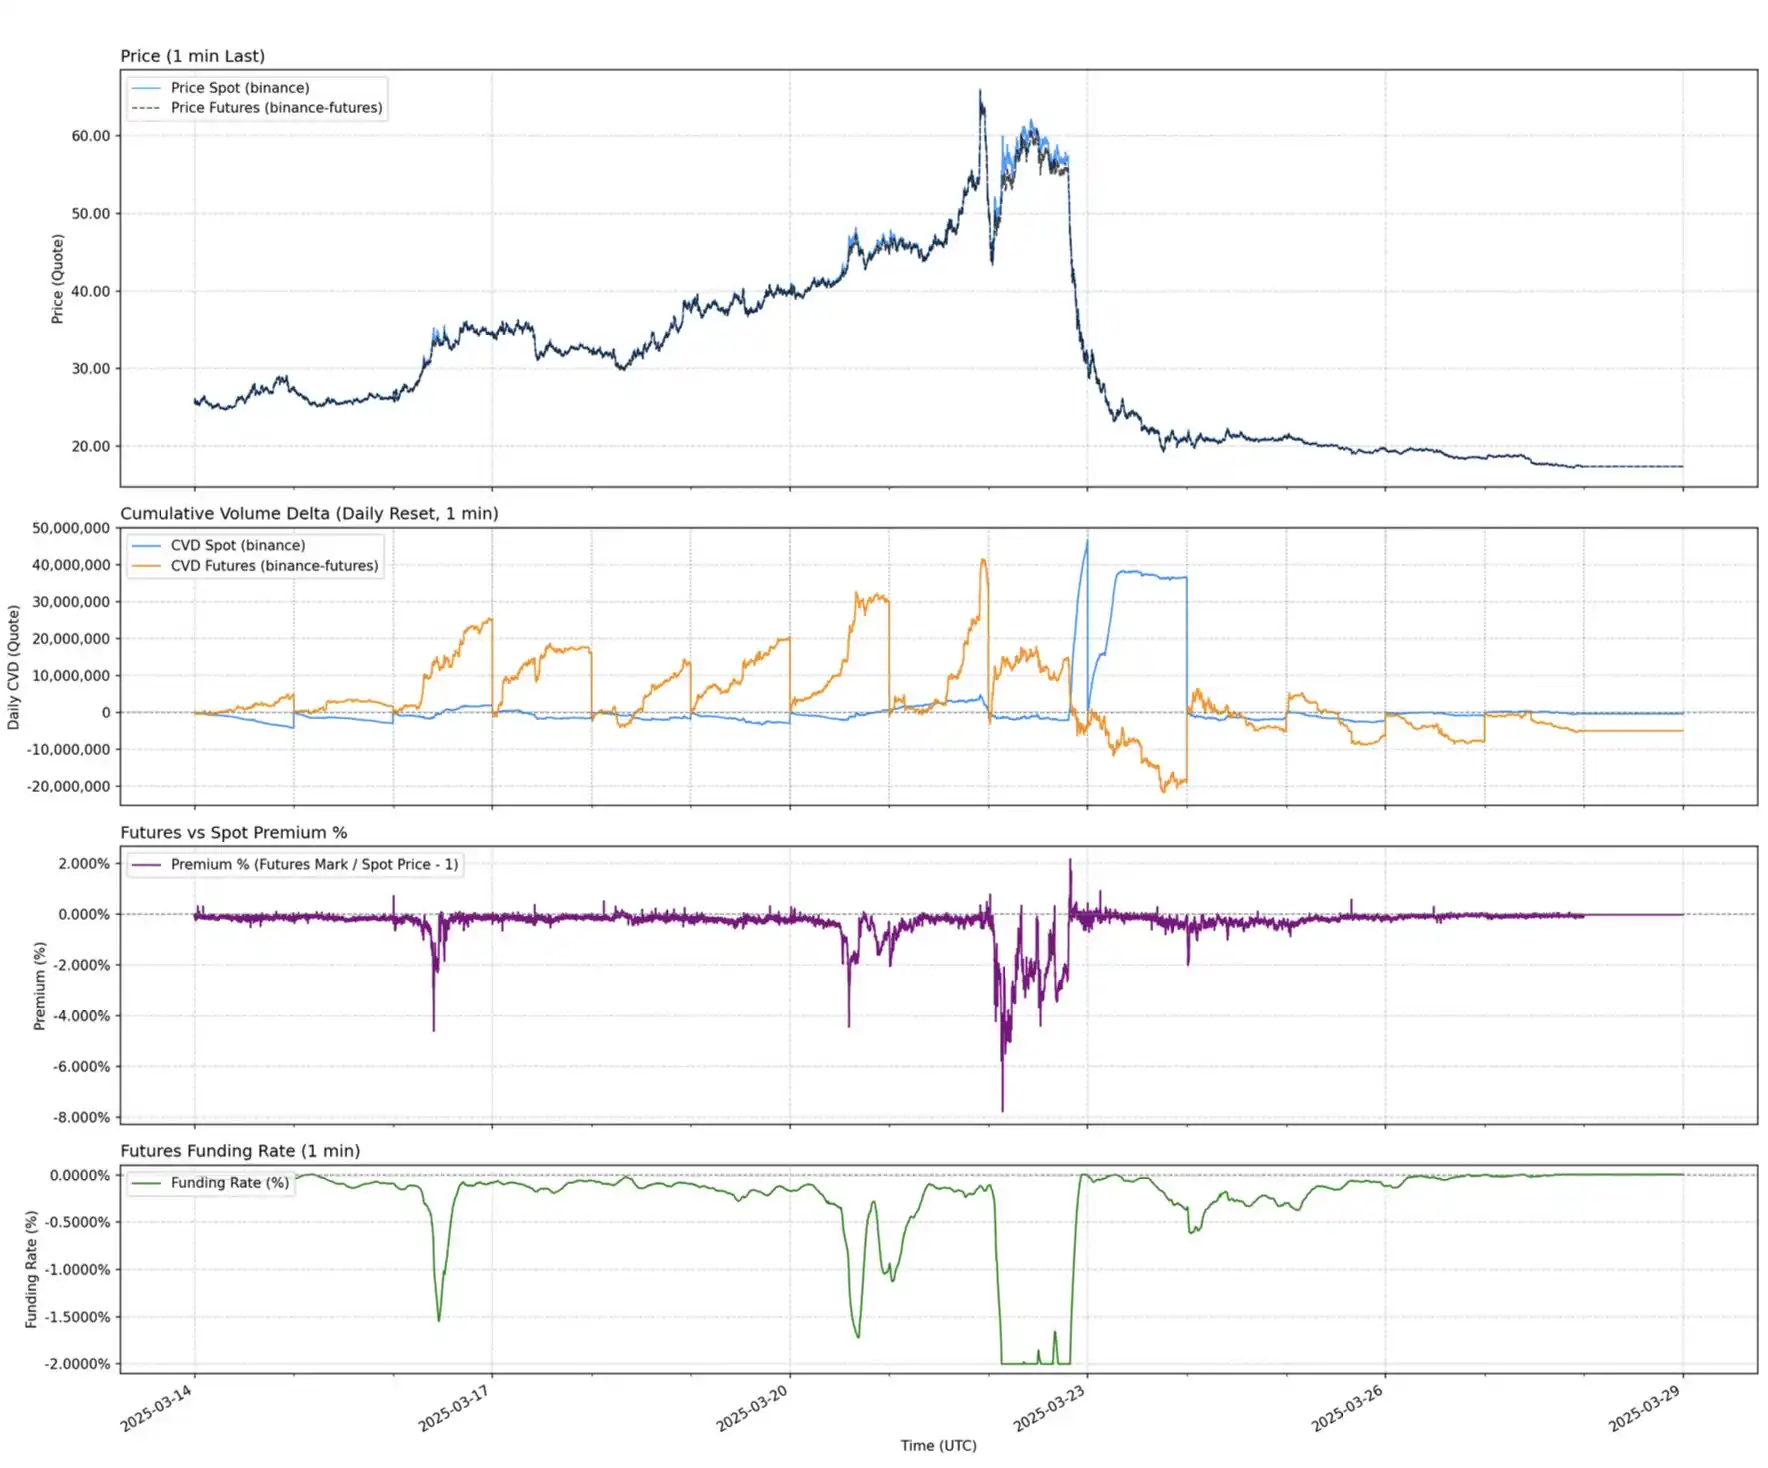 2. กลยุทธ์การหมุนเวียนของ Pendle PT และผลกระทบเชิงเสริมฤทธิ์
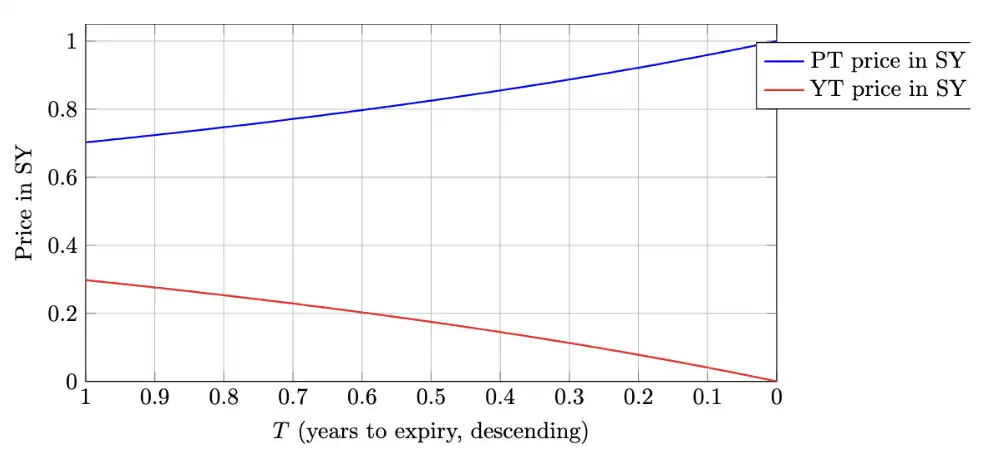 ความผันผวนนี้กระตุ้นให้เกิดความต้องการผลิตภัณฑ์ผลตอบแทนที่คาดการณ์ได้มากขึ้น นั่นคือกลยุทธ์ PT-loop ของ Pendle ก่อนหน้านี้ Pendle ได้เปิดตัวโมเดลโทเค็นที่แยกเงินต้นและผลตอบแทนออกจากกัน ได้แก่ โทเค็นเงินต้น (PT) และโทเค็นผลตอบแทน (YT) โทเค็น PT สามารถแลกคืนได้ 1 ดอลลาร์สหรัฐ ณ วันครบกำหนด ราคาปัจจุบันมีส่วนลดจากมูลค่าที่ตราไว้ คล้ายกับพันธบัตรที่ไม่มีคูปอง ส่วนลดนี้เมื่อรวมกับอายุคงเหลือ จะให้ผลตอบแทนต่อปีโดยนัยเท่ากับของ YT การออกแบบนี้ช่วยให้ผู้ถือ USDe มีเครื่องมือในการล็อกผลตอบแทนคงที่ ซึ่งช่วยลดความเสี่ยงจากความผันผวนของอัตราเงินทุน ในอดีต ผลตอบแทนต่อปีจะสูงกว่า 20% เมื่ออัตราเงินทุนสูง และปัจจุบันอยู่ที่ประมาณ 10.4% นอกจากนี้ ผู้ถือโทเค็น PT ยังได้รับโทเค็น SAT มากกว่าที่ Pendle มอบให้ถึง 25 เท่า มูลค่ารวมที่ถูกล็อก (TVL) ของ Pendle อยู่ที่ 6.6 พันล้านดอลลาร์สหรัฐ ซึ่ง 4.01 พันล้านดอลลาร์สหรัฐ (ประมาณ 60%) มาจากตลาด USDe ของ Ethena ทั้งสองสร้างความร่วมมือที่แข็งแกร่ง โดย Pendle ได้จัดการกับความผันผวนของผลตอบแทนของ USDe อย่างไรก็ตาม ประสิทธิภาพของเงินทุนยังคงมีจำกัด ผู้ซื้อ YT ได้รับผลตอบแทนที่มีประสิทธิภาพ ขณะที่ผู้ถือ PT ซึ่งถูกล็อกไว้ด้วยหลักประกัน 1 ดอลลาร์สหรัฐ จะเห็นอัตรากำไรจำกัดอยู่ที่ส่วนต่างของอัตราดอกเบี้ย III. กลยุทธ์การหมุนเวียนเลเวอเรจและการบริหารความเสี่ยง เพื่อปรับปรุงประสิทธิภาพของเงินทุน ผู้ใช้จะหมุนเวียนเลเวอเรจในตลาดทุน กู้ยืมและเดิมพันซ้ำๆ เพื่อให้ได้ผลตอบแทนสูงสุด ตัวอย่างของกลยุทธ์: ฝาก sUSDe กู้ยืม USDC ที่อัตราส่วนหลักประกัน 93% จากนั้นไถ่ถอน USDC กลับมาเป็น sUSDe ทำซ้ำวงจรนี้เพื่อให้ได้เลเวอเรจประมาณ 10 เท่า ตราบใดที่ผลตอบแทน USDe ต่อปีสูงกว่าต้นทุนการกู้ยืม USDC กลยุทธ์นี้จะยังคงทำกำไรได้ อย่างไรก็ตาม หากผลตอบแทนลดลงฮวบฮาบหรืออัตราดอกเบี้ยเงินกู้พุ่งสูงขึ้น กำไรก็จะลดลงอย่างรวดเร็ว ความเสี่ยงหลักอยู่ที่การออกแบบออราเคิลราคา สถานะขนาดใหญ่ที่พึ่งพาออราเคิล AMM มีความเสี่ยงต่อการแยกตัวของราคาชั่วคราว ทำให้เกิดการชำระบัญชีแบบเป็นขั้นเป็นตอน และบังคับให้ผู้กู้ต้องขายหลักประกันในราคาที่ลดลงอย่างมาก แม้ว่าจะมีหลักประกันเพียงพอก็ตาม Devens อ้างอิงเหตุการณ์ที่คล้ายคลึงกันนี้กับการหมุนรอบ ezETH/ETH เพื่อเป็นอุทาหรณ์เพื่อบรรเทาความเสี่ยงเหล่านี้ Aave ได้ทำการปรับเปลี่ยนโครงสร้างที่สำคัญสองประการ ประการแรก เพื่อตอบสนองต่อความกังวลของทีมบริหารความเสี่ยงเกี่ยวกับความเสี่ยงที่อาจเกิดขึ้นจากการชำระบัญชีในการให้กู้ยืม sUSDe ทาง Aave DAO ได้กำหนดอัตราแลกเปลี่ยน USDe ไว้กับ USDT โดยตรง โดยขจัดปัจจัยเสี่ยงหลักออกไปและเหลือไว้เพียงความเสี่ยงด้านอัตราดอกเบี้ย ประการที่สอง ปัจจุบัน Aave ยอมรับโทเค็น PT-USDe เป็นหลักประกันโดยตรง ทำให้ผู้ใช้สามารถใช้ประโยชน์จากสถานะอัตราดอกเบี้ยคงที่และเอาชนะข้อจำกัดสองประการ ได้แก่ ประสิทธิภาพเงินทุนและความผันผวนของผลตอบแทน Aave ใช้วิธีการคิดลดแบบเชิงเส้นเพื่อกำหนดราคาหลักประกันของ PT โดยอิงจากผลตอบแทนรายปีโดยนัยของโทเค็น PT ที่อ้างอิงกับ USDT
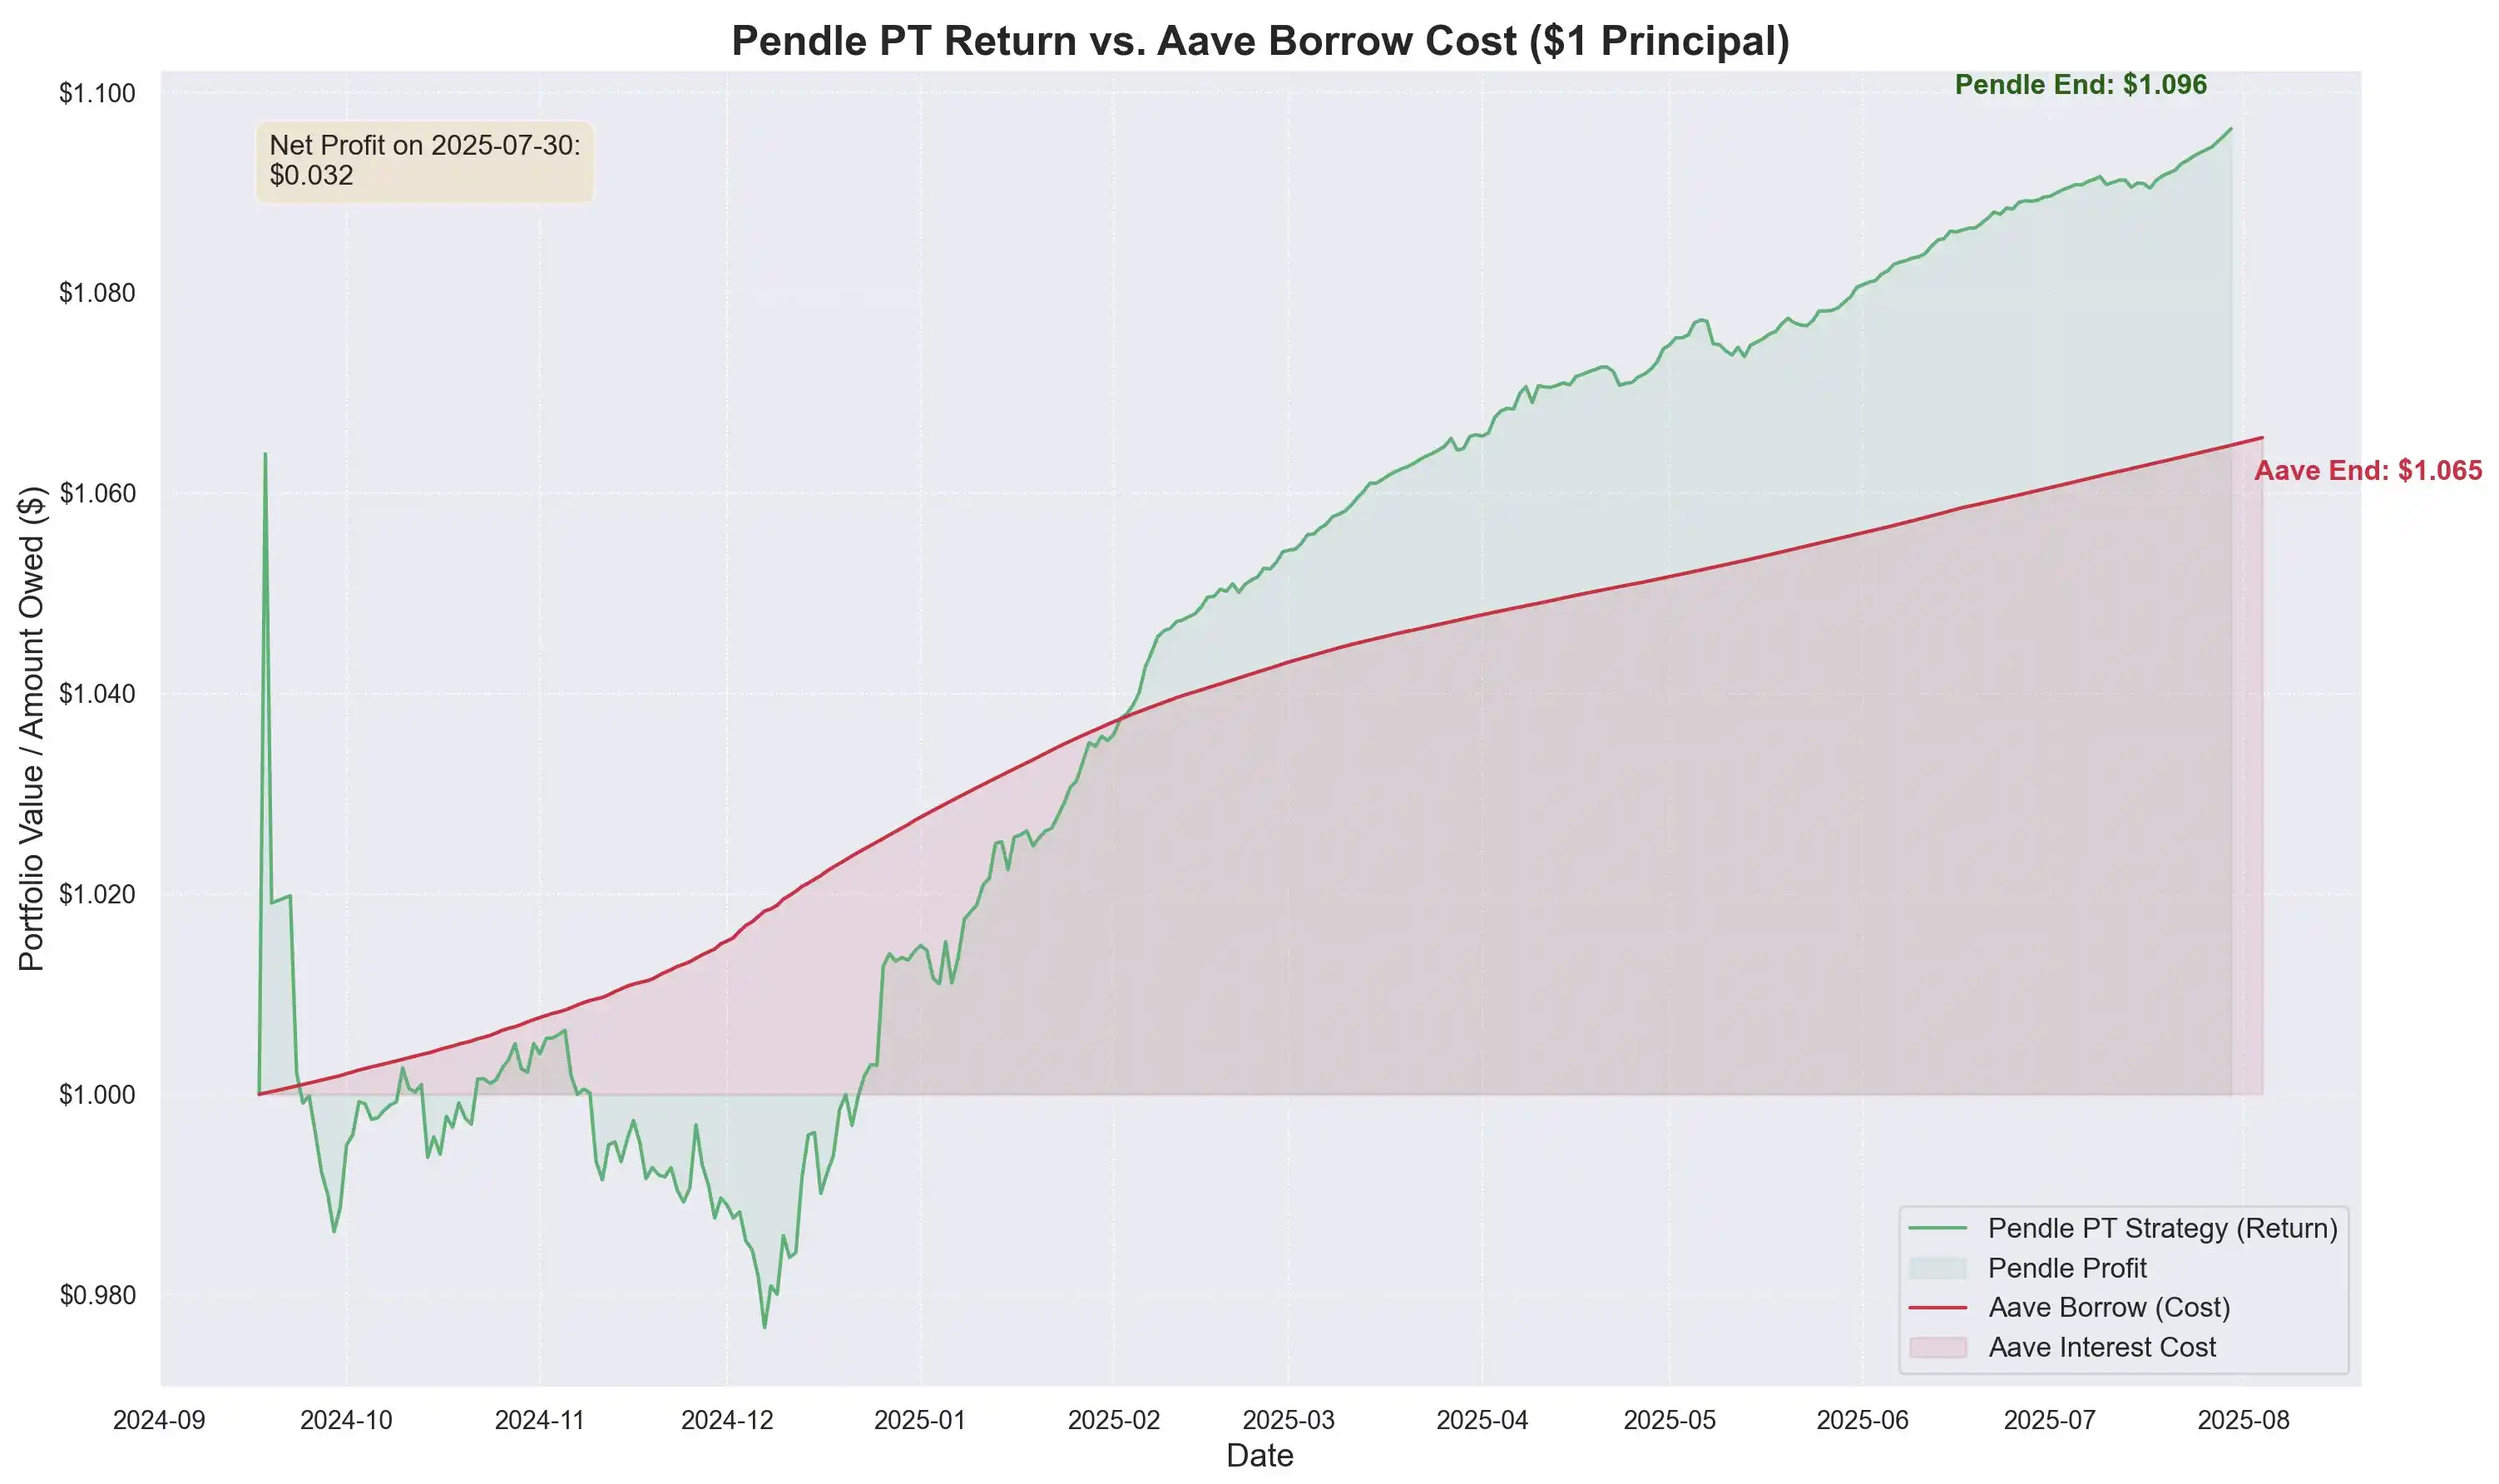
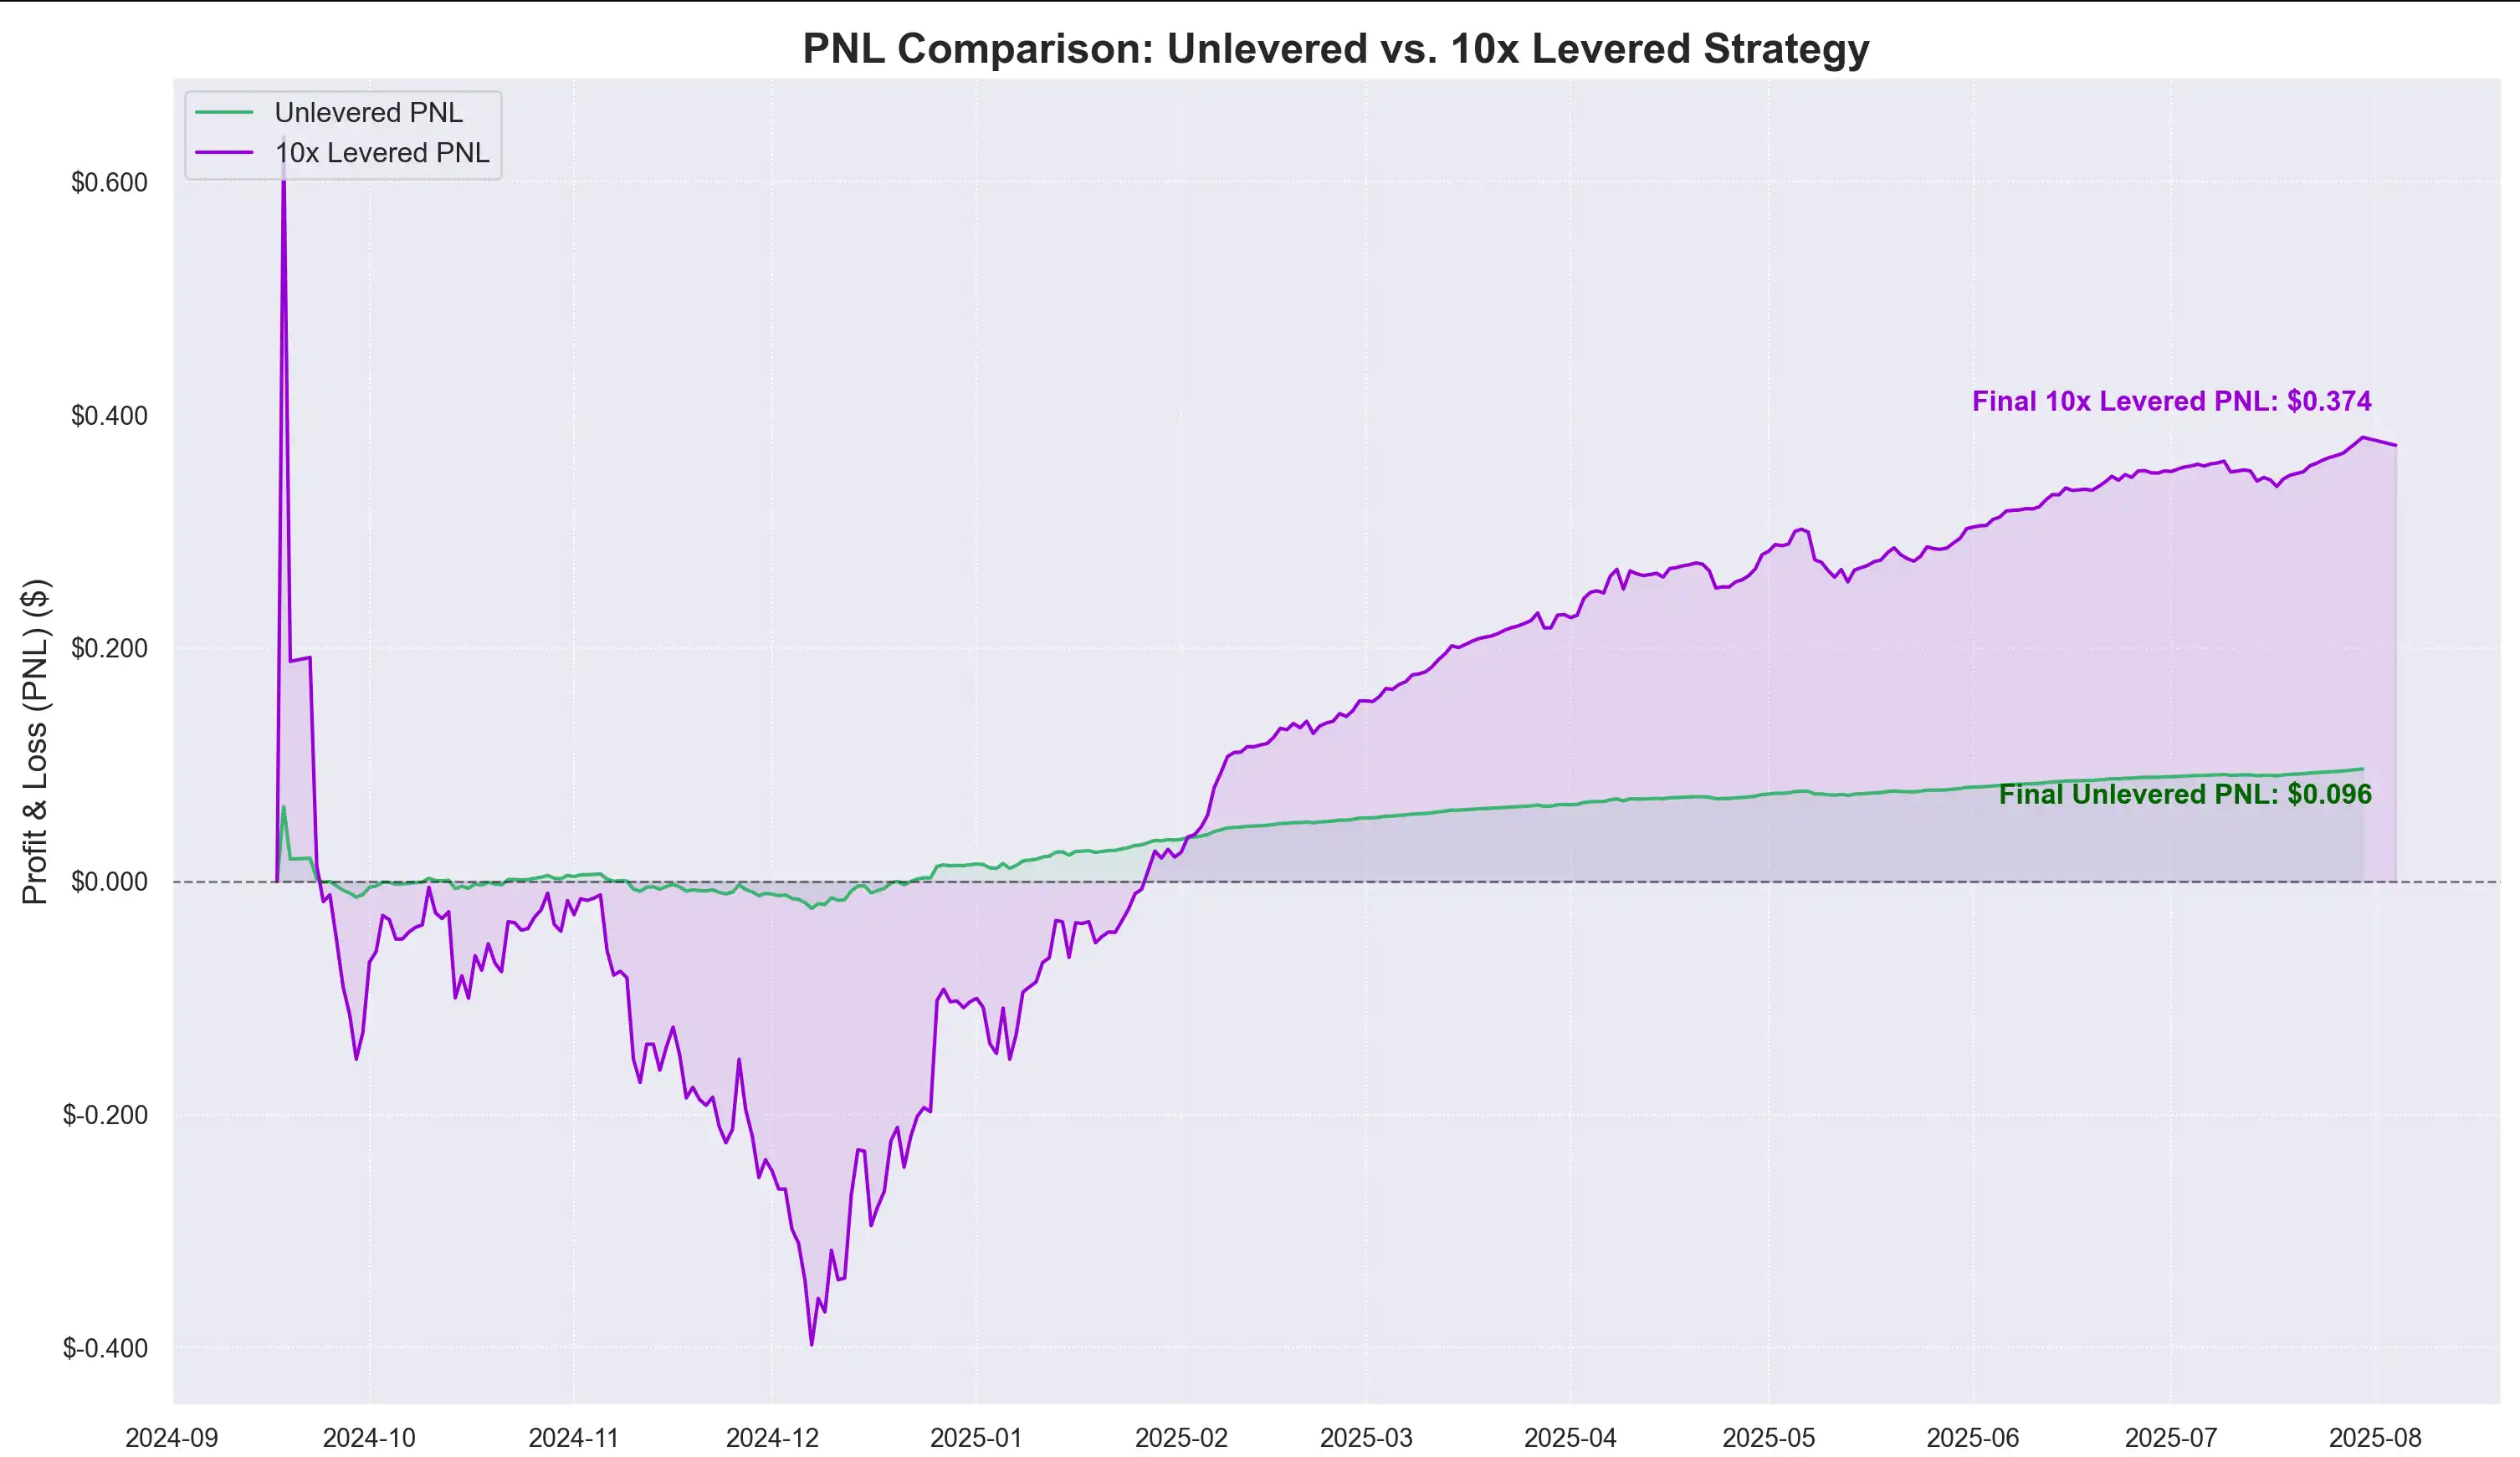
ราคา PT เช่นเดียวกับพันธบัตรที่ไม่มีดอกเบี้ย จะค่อยๆ กลับสู่มูลค่าที่ตราไว้เมื่อใกล้ครบกำหนด ทำให้ผลตอบแทนคาดการณ์ได้ง่ายขึ้น ตั้งแต่เดือนกันยายนปีที่แล้ว กลยุทธ์การหมุนเวียนแบบเลเวอเรจให้ผลตอบแทนต่อปีประมาณ 40% เทียบเท่ากับผลตอบแทน 0.374 ดอลลาร์สหรัฐฯ ต่อเงินลงทุนทุกๆ 1 ดอลลาร์สหรัฐฯ
ประการที่สี่: การบริหารความเสี่ยงและกลไกการป้องกันเชิงระบบ
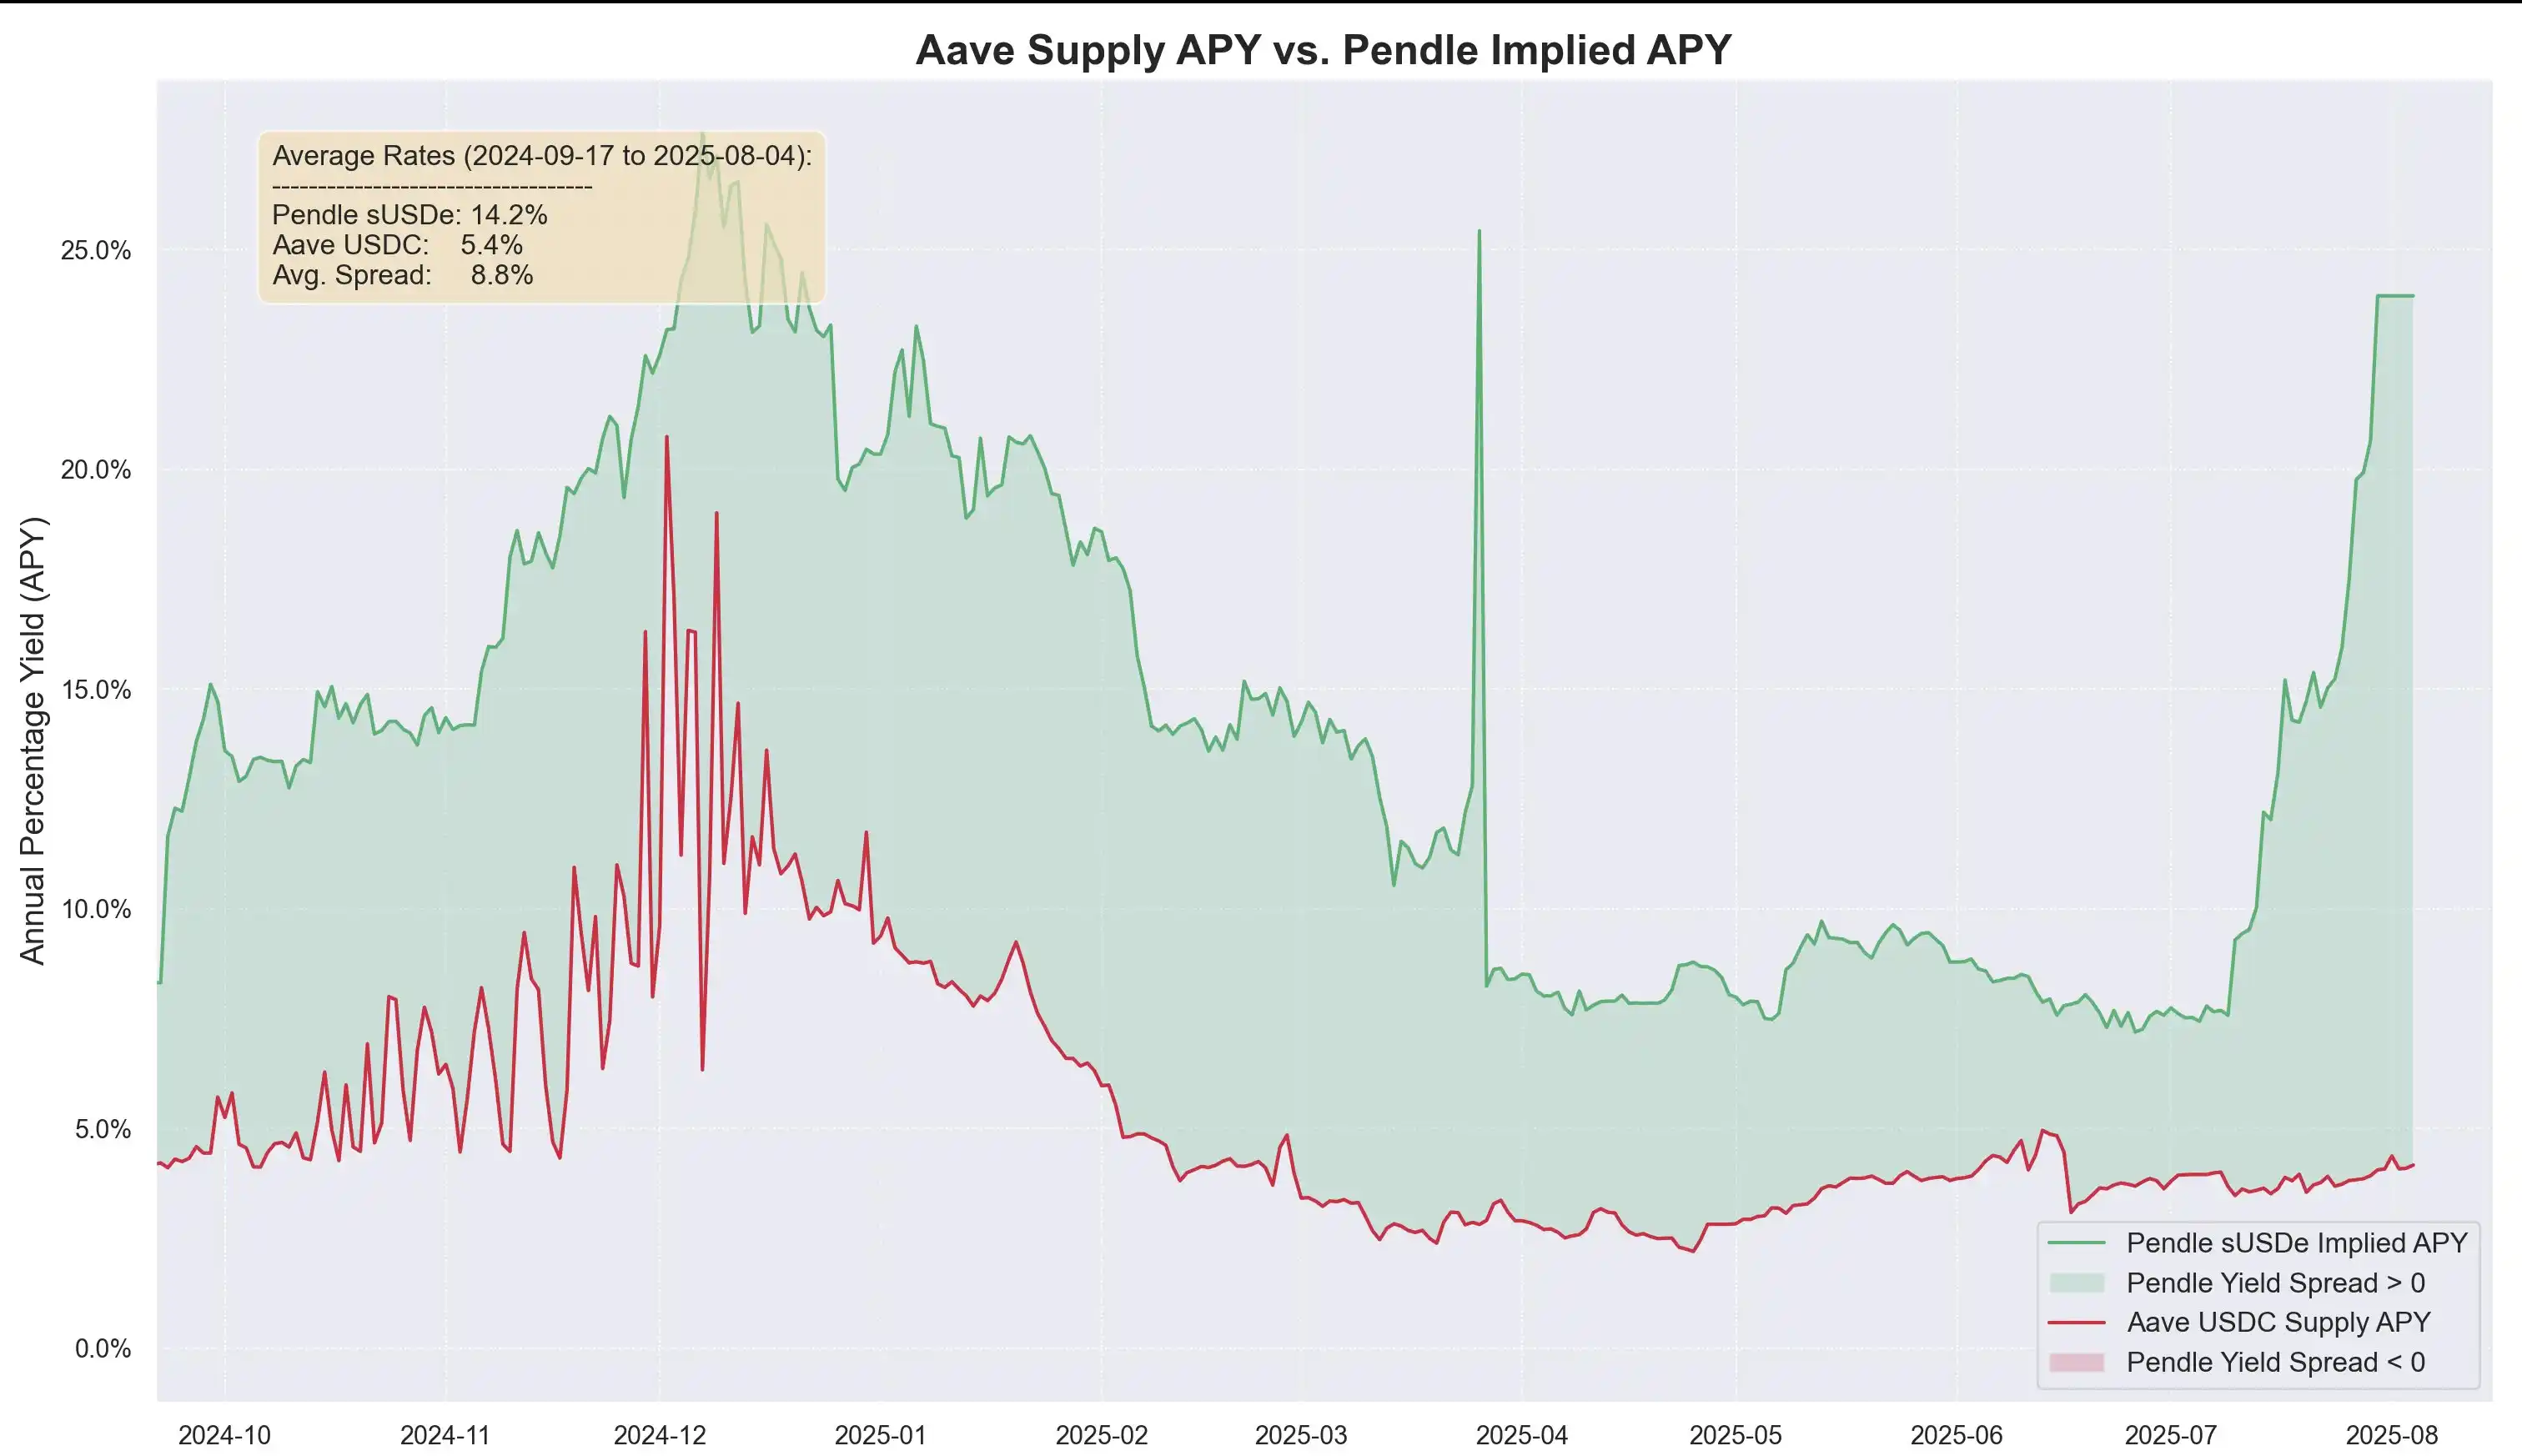
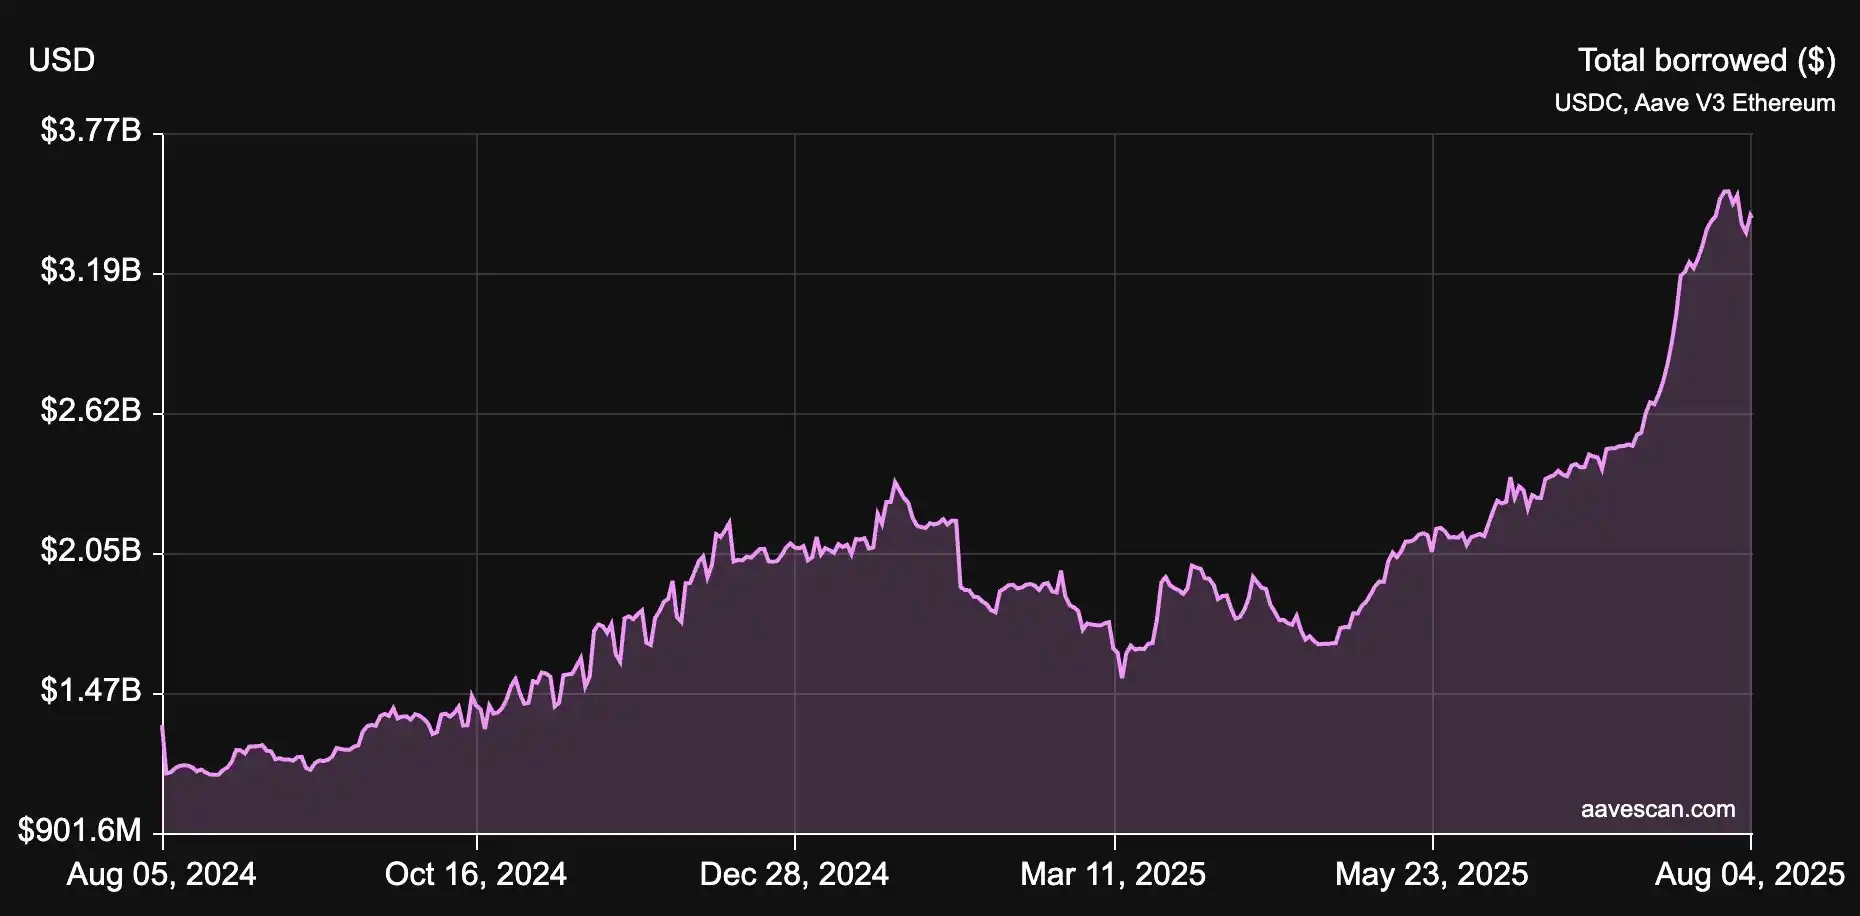
Devens ชี้ให้เห็นว่าผลตอบแทนของ Pendle สูงกว่าต้นทุนการกู้ยืมมาเป็นเวลานาน โดยสเปรดแบบไม่มีเลเวอเรจอยู่ที่ประมาณ 8.8% ออราเคิล PT ที่ออกแบบโดย Aave ประกอบด้วยราคาขั้นต่ำและกลไกการหยุดฉุกเฉิน เมื่อถูกกระตุ้น อัตราส่วนเงินกู้ต่อมูลค่า (LTV) จะลดลงเหลือศูนย์ทันที ทำให้ตลาดหยุดชะงักและป้องกันหนี้เสีย ยกตัวอย่างเช่น ดัชนี PT-USDe ของ Pendle ที่ครบกำหนดในเดือนกันยายน ทีมงานบริหารความเสี่ยงได้กำหนดอัตราส่วนลดเริ่มต้นของ Oracle ไว้ที่ 7.6% ต่อปี ภายใต้แรงกดดันจากตลาดที่รุนแรง อัตราส่วนลดสูงสุดอาจสูงถึง 31.1% ซึ่งหากเกินกว่านี้ จะทำให้เกิดการหยุดฉุกเฉิน การออกแบบ LTV ที่ปลอดภัยทำให้มั่นใจได้ว่าการชำระบัญชีแทบจะเป็นไปไม่ได้เลยเมื่อถึงเกณฑ์ส่วนลด และมูลค่าหลักประกันของ PT ยังคงสูงกว่าเกณฑ์การชำระบัญชี 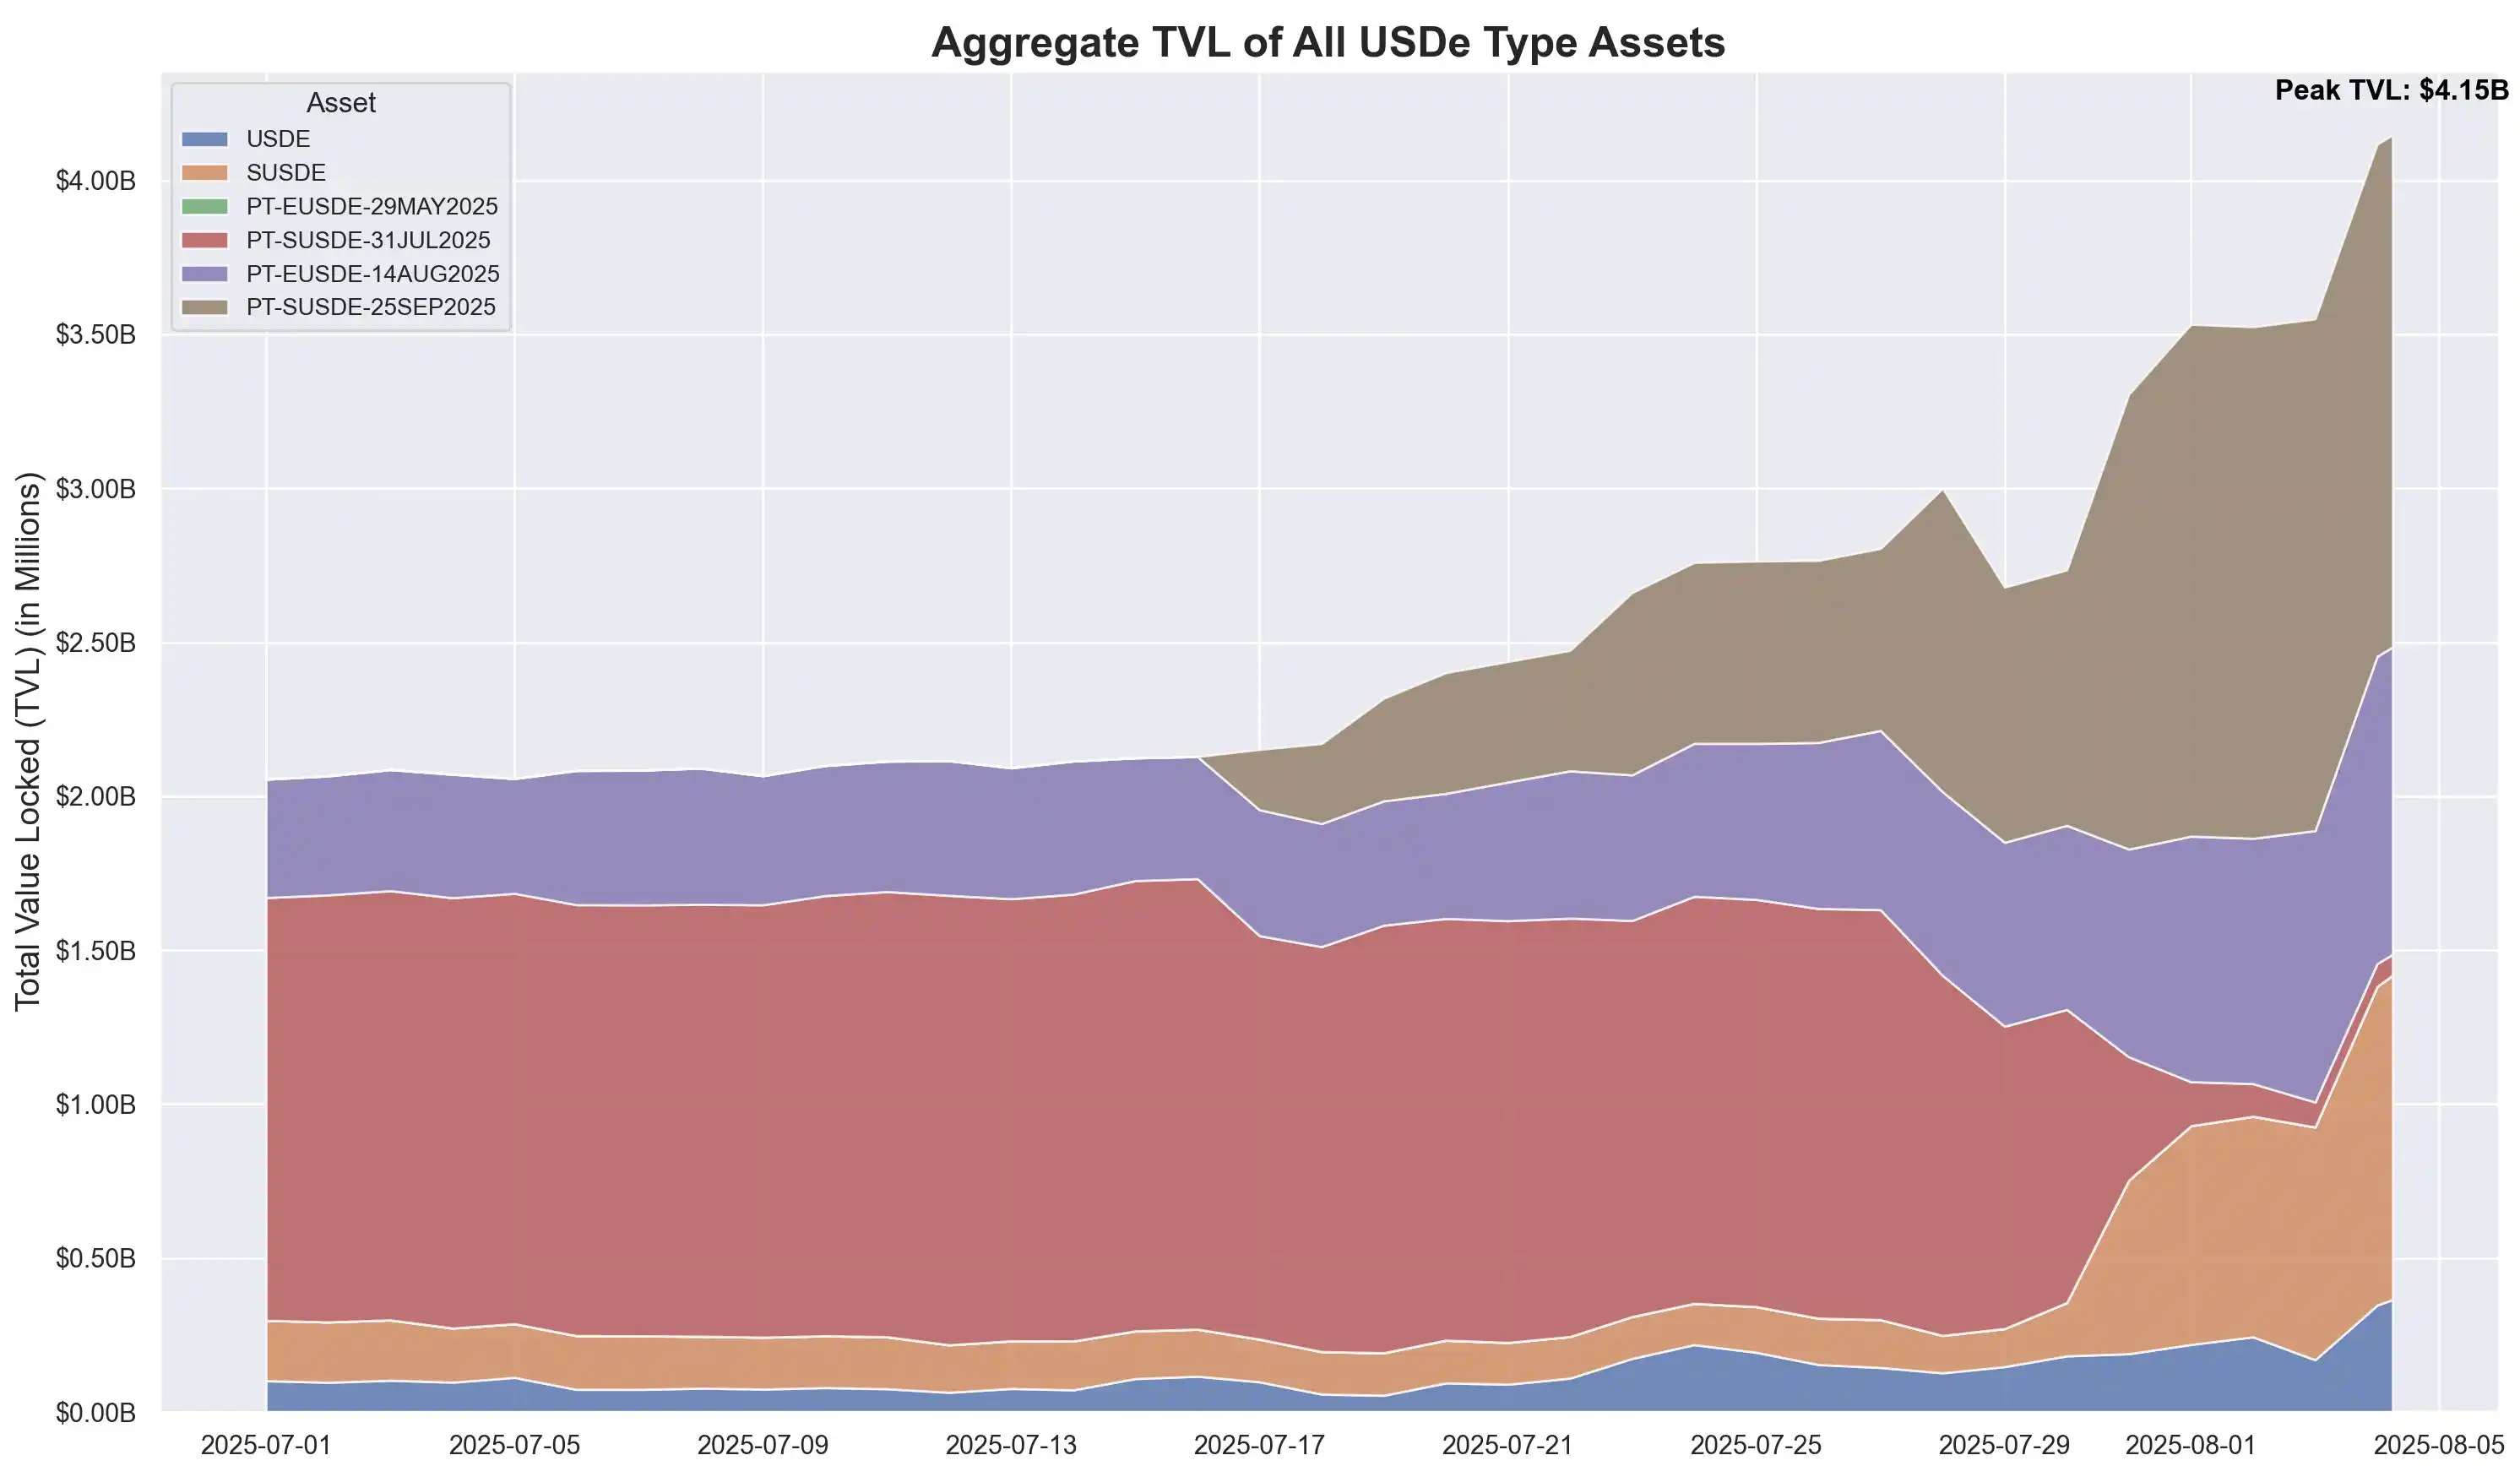 ด้วยการประกัน USDe และตราสารอนุพันธ์ให้เท่าเทียมกับ USDT ทำให้ Aave สามารถหมุนเวียนสินทรัพย์ได้อย่างมีประสิทธิภาพและมีการเลเวอเรจ อย่างไรก็ตาม Devens เน้นย้ำว่าทั้งตัวหมุนเวียนและโปรโตคอลต่างก็แบกรับความเสี่ยงที่เกี่ยวข้อง อุปทานสินทรัพย์กำลังเพิ่มขึ้นอย่างรวดเร็วและบ่อยครั้ง โดยเฉพาะอย่างยิ่งเมื่ออุปทานของ USDC พึ่งพาหลักประกัน PT-USDe มากขึ้น ในโครงสร้างนี้ USDC ทำหน้าที่เป็นหุ้นที่มีลำดับความสำคัญสูง ช่วยให้ผู้ถือครองได้รับอัตราดอกเบี้ยที่สูงขึ้นเนื่องจากมีอัตราการใช้ประโยชน์สูง ในขณะที่ความเสี่ยงจะเกิดขึ้นก็ต่อเมื่อเกิดหนี้เสียเท่านั้น
V. ผลกระทบและแนวโน้มของระบบนิเวศ
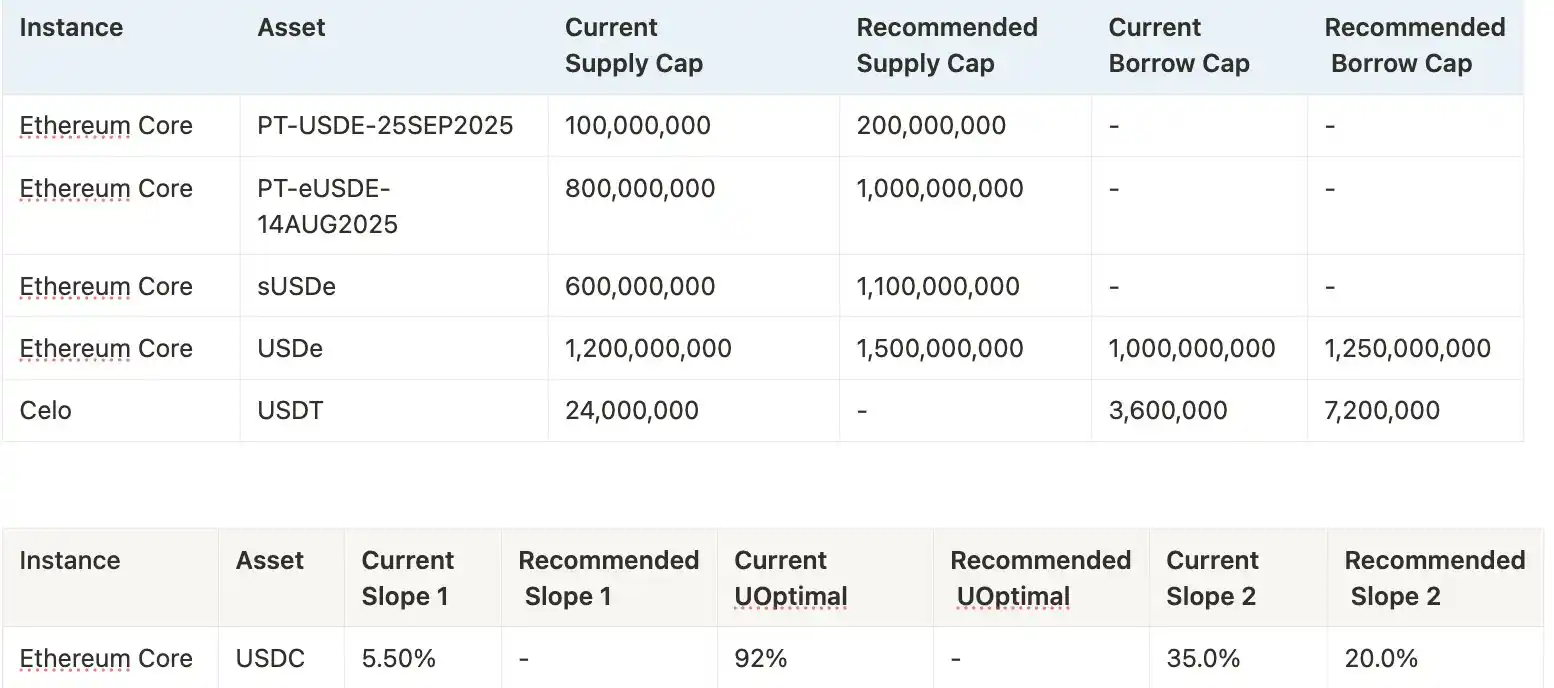
ความสามารถในการปรับขนาดของกลยุทธ์ในอนาคตของ Aave ขึ้นอยู่กับความสามารถในการเพิ่มวงเงินหลักประกันอย่างต่อเนื่อง ทีมบริหารความเสี่ยงได้เสนอให้ปรับเพิ่มอัตราดอกเบี้ยหลายครั้ง ล่าสุดอยู่ที่ 1.1 พันล้านดอลลาร์สหรัฐ แต่นโยบายจำกัดการขึ้นอัตราดอกเบี้ยแต่ละครั้งไว้ไม่เกินสองเท่าของครั้งก่อน และกำหนดให้มีช่วงเวลาสามวัน ประโยชน์ที่ทุกฝ่ายในระบบนิเวศน์ได้รับนั้นชัดเจน: Pendle ได้รับค่าธรรมเนียม 5% จาก YT, Aave ได้รับเงินสำรอง 10% จากดอกเบี้ยเงินกู้ USDC และ Ethena วางแผนที่จะรับค่าคอมมิชชั่นประมาณ 10% หลังจากเปิดใช้งานการเปลี่ยนแปลงค่าธรรมเนียม Devens สรุปว่า Aave นำเสนอผลกำไรสูงผ่านการรับประกันภัยที่อ้างอิงกับ USDT พร้อมส่วนลดที่กำหนด กลยุทธ์การหมุนเวียนอัตราดอกเบี้ยแบบเลเวอเรจ PT-USDe ของ Pendle อย่างไรก็ตาม เลเวอเรจที่เพิ่มขึ้นยังทำให้ความเสี่ยงเชิงระบบระหว่าง Aave, Pendle และ Ethena รุนแรงขึ้น ซึ่งจำเป็นต้องได้รับความสนใจอย่างต่อเนื่อง ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง