นโยบายใหม่ของทรัมป์อนุญาตให้ 401(k) ลงทุนในสกุลเงินดิจิทัลได้
ชื่อเรื่องต้นฉบับ: "'การลงทุนคริปโตเคอร์เรนซีเพื่อการเกษียณอายุ' กลายเป็นความจริง! ทรัมป์ลากชาวอเมริกันมาเล่นพนัน"
ที่มา: BitpushNews
เมื่อวันที่ 7 สิงหาคม 2025 หลักชัยที่ถูกกำหนดให้เป็นสัญลักษณ์แห่งประวัติศาสตร์การเงินของอเมริกาได้เกิดขึ้นอย่างเงียบๆ
ทรัมป์ได้ลงนามในคำสั่งผู้บริหารอย่างเป็นทางการ อนุญาตให้บัญชีออมทรัพย์เพื่อการเกษียณอายุ 401(k) ของอเมริกาสามารถลงทุนใน "สินทรัพย์ทางเลือก" ได้ ซึ่งรวมถึงคริปโตเคอร์เรนซี หุ้นเอกชน และอสังหาริมทรัพย์ นับจากนั้นเป็นต้นมา สินทรัพย์ประเภทรองที่เคยถูกแยกออกจากระบบการเงินหลัก ได้ถูกนำเข้ามารวมไว้ในแผนบำนาญของสหรัฐฯ มูลค่าเกือบ 9 ล้านล้านดอลลาร์อย่างเป็นทางการ
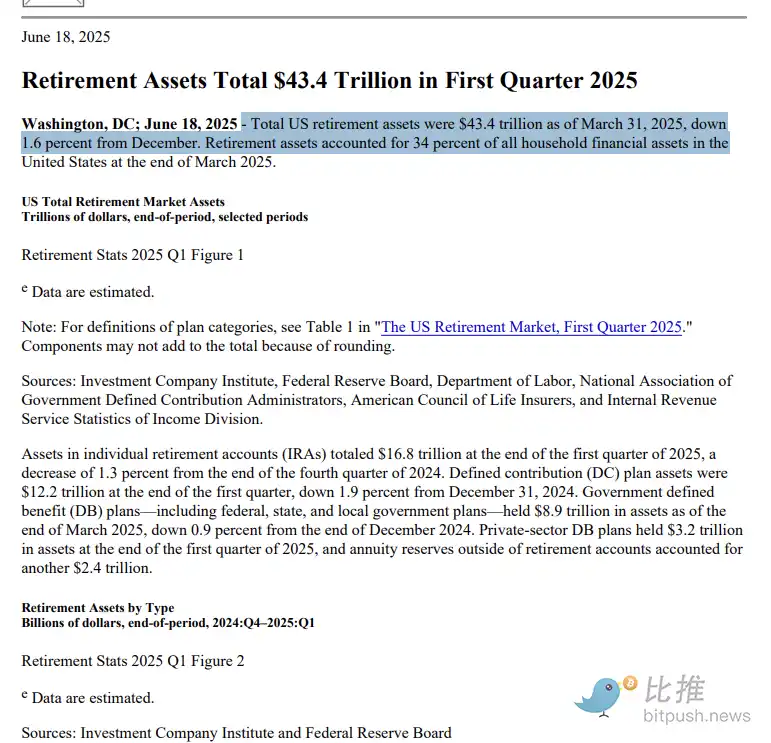
นี่ไม่เพียงแต่เป็นการเปลี่ยนแปลงครั้งสำคัญในทัศนคติของหน่วยงานกำกับดูแลเท่านั้น แต่ยังเป็นจุดสำคัญที่อาจนำไปสู่การยอมรับสินทรัพย์ดิจิทัลในกระแสหลักอย่างแท้จริงอีกด้วย จากสินทรัพย์ส่วนเพิ่มสู่ช่องทางหลัก: ผลกระทบจากการใช้ประโยชน์จากคำสั่งผู้บริหาร เป็นเวลานานแล้วที่แผน 401(k) ของสหรัฐอเมริกา ซึ่งเป็นเครื่องมือการออมเพื่อการเกษียณอายุที่ให้บริการแก่แรงงาน 90 ล้านคน ได้ลงทุนในสินทรัพย์แบบดั้งเดิมเป็นหลัก ได้แก่ หุ้น พันธบัตร และกองทุนดัชนี เช่น กองทุน ETF S&P 500 สินทรัพย์ทางเลือก เช่น คริปโทเคอร์เรนซี แม้จะมีกิจกรรมทางการตลาดที่เพิ่มขึ้น แต่ก็ถูกแยกออกจากระบบการเกษียณอายุมาเป็นเวลานาน และหน่วยงานกำกับดูแลก็ยังคงระมัดระวังตัว แม้กระทั่งมีท่าทีที่เป็นปฏิปักษ์ แต่ในปี 2025 ทุกอย่างก็เริ่มเปลี่ยนแปลงไป วอชิงตันแสดงให้เห็นถึงความปรารถนาดีอย่างไม่เคยมีมาก่อนต่อสินทรัพย์ดิจิทัล และรัฐบาลทรัมป์ได้ส่งเสริมการยกเลิกกฎระเบียบอย่างแข็งขัน โดยสินทรัพย์คริปโทเคอร์เรนซีกลายเป็นหนึ่งในผู้เล่นที่ได้รับความนิยมมากที่สุดในกลุ่มนี้ คำสั่งผู้บริหารฉบับใหม่ของทรัมป์กำหนดให้กระทรวงแรงงานทบทวนบทบัญญัติที่เกี่ยวข้องของพระราชบัญญัติความมั่นคงรายได้เพื่อการเกษียณอายุของพนักงาน (ERISA) เพื่อ "เปิดทาง" ให้แผน 401(k) ครอบคลุมสินทรัพย์ดิจิทัลและการลงทุนภาคเอกชน เปิดโอกาสให้หน่วยงานกำกับดูแลสามารถ "ปรับเปลี่ยนกฎเกณฑ์" ได้ ไฟแนนเชียลไทมส์รายงานว่า ความสัมพันธ์อันแน่นแฟ้นระหว่างทรัมป์กับอุตสาหกรรมคริปโตมีส่วนสำคัญในเรื่องนี้ "หากเป็นเพียงบริษัทไพรเวทอิควิตี้ คำสั่งนี้คงไม่ผ่าน คริปโตต่างหากที่โน้มน้าวใจทรัมป์ให้อนุมัติในที่สุด" จะสามารถจัดสรรเงินทุนได้อย่างไรบ้าง? จะสามารถสร้างเงินทุนได้มากน้อยแค่ไหน? ข้อมูลล่าสุดระบุว่าตลาด 401(k) ของสหรัฐฯ มีขนาดใหญ่มาก ณ สิ้นไตรมาสแรกของปี 2025 สินทรัพย์รวมในแผน 401(k) ที่นายจ้างสนับสนุนในสหรัฐอเมริกาอยู่ที่ประมาณ 8.7 ล้านล้านดอลลาร์สหรัฐ สินทรัพย์รวมของตลาดการเกษียณอายุของสหรัฐฯ ทั้งหมด (รวมถึง 401(k), IRA และอื่นๆ) สูงถึง 43.4 ล้านล้านดอลลาร์
แล้วเราจะจัดสรรเงินให้กับคริปโตเคอร์เรนซีได้เท่าไหร่? ยังไม่มีตัวเลขที่แน่ชัด
ทอม ดันลีวี ผู้อำนวยการฝ่ายลงทุนร่วมของ Varys Capital ได้ตั้งสมมติฐานไว้ว่า
"หากบัญชี 401(k) ของชาวอเมริกันทุกคนจัดสรรสินทรัพย์ที่มีอยู่ 1% ให้กับคริปโตเคอร์เรนซี จะมีเงินไหลเข้าสู่ตลาดคริปโต 1.2 แสนล้านดอลลาร์ หาก 3% จะมีเงินไหลเข้าสู่ตลาด 3.6 แสนล้านดอลลาร์ และหาก 5% จะมีเงินไหลเข้าสู่ตลาดมากถึง 6 แสนล้านดอลลาร์"
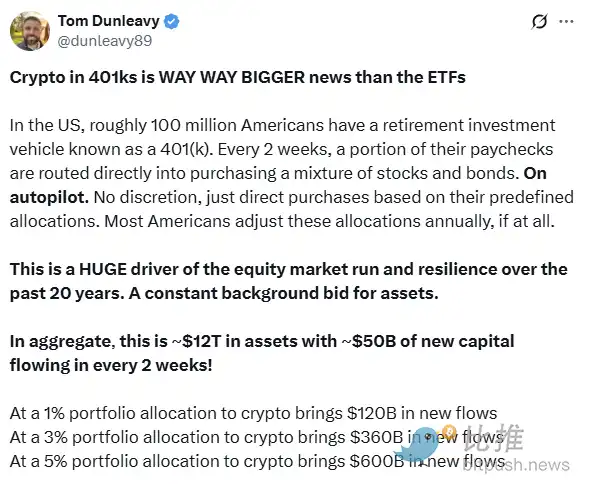
นี่เป็นเส้นทางระยะยาวและมั่นคงสำหรับเงินทุนไหลเข้า ชาวอเมริกันส่วนใหญ่จะโอนเงินเดือนส่วนหนึ่งเข้าบัญชี 401(k) โดยอัตโนมัติทุกสองสัปดาห์ เมื่อสินทรัพย์ดิจิทัลถูกรวมเข้าในกลุ่มสินทรัพย์แล้ว หมายถึงการซื้อแบบพาสซีฟอย่างต่อเนื่อง สำหรับตลาดที่ยังคงขึ้นชื่อเรื่องความผันผวน นี่ไม่เพียงแต่แสดงถึงการเพิ่มขึ้นของเงินทุนเท่านั้น แต่ยังรวมถึงความเชื่อมั่นที่เพิ่มสูงขึ้นด้วย “สิ่งนี้จะสร้างแนวรับราคาที่มั่นคงยิ่งขึ้นสำหรับ Bitcoin และ Ethereum” Dunleavy กล่าว Ryan Rasmussen ผู้อำนวยการฝ่ายวิจัยของ Bitwise กล่าวเสริมว่า “ในระยะสั้น คำสั่งผู้บริหารฉบับนี้ส่งสัญญาณไปยังตลาดว่าสินทรัพย์คริปโตได้เปลี่ยนจากระดับมาร์จิ้นไปสู่การยอมรับจากสถาบัน” ETF: สะพานที่ดีที่สุด นอกเหนือจากการรวมอยู่ในบัญชี 401(k) โดยตรงแล้ว ETF คริปโตได้กลายเป็นช่องทางที่มีแนวโน้มมากที่สุด ณ กลางปี 2025 ETF ที่เกี่ยวข้องกับ Bitcoin และ Ethereum ได้ดึงดูดเงินทุนไหลเข้าสุทธิมากกว่า 1.3 หมื่นล้านดอลลาร์ iShares Bitcoin Trust (IBIT) ของ BlackRock และ Ethereum ETF (ETHV) ของ VanEck ได้รับผลตอบแทนตั้งแต่ต้นปีจนถึงปัจจุบันที่ 20% และ 11% ตามลำดับ ประโยชน์ของ ETF นั้นชัดเจน: · ไม่จำเป็นต้องเปิดกระเป๋าเงินคริปโต · ไม่จำเป็นต้องดำเนินการแลกเปลี่ยนแบบกระจายอำนาจ · ออกโดยบริษัทกองทุนที่อยู่ภายใต้การกำกับดูแล · สามารถรวมอยู่ในพอร์ตโฟลิโอควบคู่ไปกับสินทรัพย์แบบดั้งเดิมได้
เช่นเดียวกับการซื้อ GLD Gold ETF ที่สะดวกกว่าการซื้อทองคำแท่งจริง ETF ได้กลายมาเป็นเครื่องมือที่นักลงทุนที่เกษียณแล้วนิยมใช้ในการเข้าสู่ตลาดคริปโต
การดำเนินการนี้แตกต่างจากการนำไปใช้จริงมากน้อยเพียงใด
ความกังวลที่แท้จริงของผู้ให้บริการแผน: ไม่ต้องการเป็น "แพะรับบาป"
แผน 401(k) ส่วนใหญ่ดำเนินการโดยนายจ้างที่ร่วมมือกับผู้ให้บริการบุคคลที่สาม รวมถึงแพลตฟอร์มหลักๆ เช่น Vanguard, Fidelity และ Empower อย่างไรก็ตาม แพลตฟอร์มหลายแห่งได้ใช้แนวทางรอดูสถานการณ์อย่างระมัดระวังสำหรับตัวเลือกคริปโต
เหตุผลหลักๆ ได้แก่:
· ความรับผิดทางกฎหมาย: หากนักลงทุนประสบความสูญเสีย ผู้จัดการกองทุนและนายจ้างอาจถูกฟ้องร้องในข้อหา "ไม่ปฏิบัติหน้าที่ตามความไว้วางใจ"
· ขาดการศึกษาสำหรับนักลงทุน: ผู้ใช้ 401(k) ส่วนใหญ่ขาดความเข้าใจเกี่ยวกับสินทรัพย์คริปโตและมีแนวโน้มที่จะประเมินความเสี่ยงผิดพลาด
· ต้นทุนการบูรณาการทางเทคนิคสูง: การนำสินทรัพย์ประเภทใหม่มาใช้จำเป็นต้องบูรณาการระบบควบคุมความเสี่ยง ตรรกะการรายงาน และกระบวนการรู้จักลูกค้า (KYC) อีกครั้ง ซึ่งเป็นภารกิจที่สำคัญ
ดังนั้น ในระยะสั้น แม้ว่านโยบายจะอนุญาต การลงทุนในคริปโตส่วนใหญ่ก็ยังคงต้องพึ่งพาช่องทาง "Self-Directed Brokerage Window" ซึ่งปัจจุบันมีอยู่ในแผน 401(k) ของบริษัทขนาดใหญ่บางแห่งเป็นหลัก โดยทั่วไปวิธีนี้จะใช้โดยพนักงานจำนวนน้อยที่มีความรู้ด้านการลงทุนเชิงลึก สำหรับตัวเลือกการลงทุนหลัก กองทุน ETF ของ Bitcoin และ Ethereum น่าจะเป็นช่องทางการลงทุนที่มีแนวโน้มมากที่สุด เนื่องจากผลิตภัณฑ์เหล่านี้ค่อนข้างสมบูรณ์และมีกฎระเบียบที่เข้มงวดกว่า
ความไม่แน่นอนในตลาดคริปโตยังคงเป็นตัวแปรสำคัญที่สุด แม้จะมีการผ่อนคลายกฎระเบียบและความเต็มใจที่จะบังคับใช้ แต่ก็ยังไม่ชัดเจนว่าตลาดคริปโตพร้อมที่จะรองรับเงินทุนระยะยาวอย่างแท้จริงหรือไม่ Bitcoin และ Ethereum ฟื้นตัวอย่างมีนัยสำคัญในปีนี้ แต่ยังคงมีความผันผวนระหว่างวันสูงเกิน 30% การขยายตัวของ ETF ที่มีเลเวอเรจและผลิตภัณฑ์ฟิวเจอร์สแบบออนเชนยิ่งเพิ่มความเสี่ยงให้กับนักลงทุนรายย่อย ผลพวงจากการล่มสลายของแพลตฟอร์มอย่าง FTX ยังคงหลงเหลืออยู่ และการสร้างความเชื่อมั่นของนักลงทุนขึ้นมาใหม่ยังคงเป็นงานที่ต้องดำเนินการต่อไป สำหรับหน่วยงานกำกับดูแลหลายแห่ง สินทรัพย์คริปโตยังคงขาดความสามารถในการคาดการณ์และโครงสร้างผลตอบแทนที่มั่นคง ในรายการ "ETF Edge" ของ CNBC ซัล กิลเบอร์ตี ประธานบริษัท Teucrium Trading กล่าวว่า "ETF คริปโตที่มีเลเวอเรจเป็นผลิตภัณฑ์ที่มีความเสี่ยงสูงและไม่เหมาะสำหรับพอร์ตการลงทุนเพื่อการเกษียณอายุ พวกมันถูกออกแบบมาสำหรับการซื้อขายแบบเดย์เทรด"สิบหกปีแห่งการเปลี่ยนผ่านจากขอบสู่แกนหลัก
นับตั้งแต่ที่ซาโตชิ นากาโมโตะ ขุด Bitcoin ครั้งแรกในปี 2009 จนกระทั่งถูกรวมอยู่ในระบบบำนาญของสหรัฐอเมริกาในปี 2025 ใช้เวลาถึง 16 ปี
การเปลี่ยนแปลงจากขอบสู่แกนหลักนี้ไม่ได้เกิดขึ้นโดยบังเอิญ แต่เป็นผลมาจากปฏิสัมพันธ์ที่ซับซ้อนของพลังต่างๆ ได้แก่ แรงจูงใจทางการเมือง ความเห็นพ้องต้องกันในการลงทุน ตรรกะของตลาด และความก้าวหน้าทางเทคโนโลยี
ข้อเท็จจริงที่ไม่อาจปฏิเสธได้ประการหนึ่งคือ ตระกูลทรัมป์และคนใกล้ชิดมีความสัมพันธ์ทางธุรกิจอย่างใกล้ชิดกับอุตสาหกรรมคริปโทเคอร์เรนซี ข้อมูลสาธารณะแสดงให้เห็นว่าสินทรัพย์ของตระกูลมูลค่าหลายพันล้านดอลลาร์ถูกนำไปลงทุนในคริปโทเคอร์เรนซีและบริษัทที่เกี่ยวข้อง การเดินทางของคริปโทเคอร์เรนซีจากกลุ่มนอกกระแสสู่กระแสหลัก สะท้อนให้เห็นถึงทั้งทัศนคติด้านกฎระเบียบที่เปลี่ยนแปลงไป และจุดประกายให้เกิดการถกเถียงเกี่ยวกับความสัมพันธ์ระหว่างอำนาจและทุน
ปัจจุบัน การนำคริปโทเคอร์เรนซีเข้ามาอยู่ในแผน 401(k) บทบาทของคริปโทเคอร์เรนซีได้เปลี่ยนแปลงไปอย่างสิ้นเชิง ไม่ใช่แค่สินทรัพย์เก็งกำไรอีกต่อไป แต่กลับถูกผนวกรวมเข้ากับระบบการเงินแห่งชาติมากขึ้นเรื่อยๆ อย่างไรก็ตาม การปฏิวัติครั้งนี้เพิ่งเริ่มต้นขึ้นเท่านั้น คริปโทเคอร์เรนซีจะกลายเป็นตัวเลือกที่เชื่อถือได้สำหรับการลงทุนด้านเงินบำนาญได้จริงหรือ? ปัจจุบัน คริปโทเคอร์เรนซียังคงเผชิญกับความท้าทายมากมาย ทั้งความผันผวนของตลาด กรอบการกำกับดูแล และมูลค่าระยะยาว ในท้ายที่สุด การทดลองนี้จะไม่เพียงแต่กำหนดผลตอบแทนจากการลงทุนเท่านั้น แต่ยังอาจเปลี่ยนแปลงอนาคตของระบบการเงินอีกด้วย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง