การเคลื่อนไหวครั้งสุดท้ายของกลุ่มเศรษฐกิจคริปโตทั้งสาม: อัตราดอกเบี้ย
ผู้เขียนต้นฉบับ: Musol
"อัตราดอกเบี้ย อัตราดอกเบี้ย อัตราดอกเบี้ย!"
ผู้อ่านที่เคยคลุกคลีกับตลาดคริปโตมาเป็นเวลานานน่าจะเข้าใจดีว่าตลาดคริปโตมีความอ่อนไหวต่อการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของสหรัฐอเมริกาเป็นอย่างมาก และ Bitcoin มักถูกใช้เป็นสัญญาณสะท้อนความผันผวนที่เกิดจากธนาคารกลางสหรัฐฯ การกล่าวถึงการลดอัตราดอกเบี้ยอย่างต่อเนื่องในปีนี้ ทำให้ปรากฏการณ์นี้ทวีความรุนแรงมากขึ้น หากมองย้อนกลับไปที่ตลาดก่อนหน้านี้ นับตั้งแต่ธนาคารกลางสหรัฐฯ เริ่มขึ้นอัตราดอกเบี้ยอย่างจริงจังในปี 2022 เพื่อต่อสู้กับภาวะเงินเฟ้อที่ควบคุมไม่ได้ สินทรัพย์ดิจิทัลก็เริ่มสะท้อนความผันผวนของตลาดการเงินแบบดั้งเดิมแล้ว และการตัดสินใจเรื่องอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ก็ได้กลายมาเป็นตัวชี้วัดความสำเร็จหรือความล้มเหลวของตลาดคริปโต
"ความสัมพันธ์นี้จะไม่หายไปในเร็วๆ นี้ หากจะว่ากันจริงๆ มันกำลังจะกลายเป็นเรื่องปกติใหม่"
ที่จริงแล้ว ตลาดมักมีมุกตลกอยู่เสมอว่า "เราทุกคนกลายเป็นนักเทรดหุ้นสหรัฐฯ" เพราะตลาดคริปโตไม่เพียงแต่ติดตามความเคลื่อนไหวของหุ้นสหรัฐฯ เท่านั้น แต่นักเทรดยังต้องติดตามข้อมูลเศรษฐกิจสหรัฐฯ อย่างใกล้ชิดอีกด้วย
ในบรรดาข้อมูลเหล่านั้น อัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ เป็นข้อมูลที่สำคัญที่สุด แล้วทำไมเราถึงต้องใส่ใจกับข้อมูลเหล่านี้? ข้อมูลเหล่านี้หมายความว่าอย่างไร?
ธนาคารกลางสหรัฐฯ และอัตราดอกเบี้ยคืออะไร?
ธนาคารกลางสหรัฐฯ (Federal Reserve) เป็นธนาคารกลางของสหรัฐอเมริกา เทียบเท่ากับธนาคารประชาชนแห่งประเทศจีน (People's Bank of China) ในประเทศจีน และเป็นผู้กำหนดนโยบายอัตราดอกเบี้ยของธนาคาร อย่างไรก็ตาม ธนาคารกลางสหรัฐฯ มีความเป็นอิสระในระดับสูง โดยหลักการแล้ว ธนาคารกลางสหรัฐฯ จะไม่ตกอยู่ภายใต้อิทธิพลของรัฐบาลสหรัฐฯ หรือแม้แต่ประธานาธิบดีสหรัฐฯ และเป็นผู้กำหนดนโยบายอัตราดอกเบี้ยด้วยตนเอง กล่าวโดยสรุปคือ ประธานาธิบดีสหรัฐฯ ไม่มีสิทธิ์แทรกแซงการตัดสินใจของธนาคารกลางสหรัฐฯ
ธนาคารกลางสหรัฐฯ ตัดสินใจเกี่ยวกับอัตราดอกเบี้ยโดยอิสระโดยพิจารณาจากสถานการณ์เศรษฐกิจมหภาคของตนเอง นั่นคือ การปรับขึ้นหรือลดอัตราดอกเบี้ยอ้างอิงของธนาคาร ซึ่งมักเรียกว่าการปรับขึ้นหรือลดอัตราดอกเบี้ย
โดยทั่วไป ธนาคารกลางสหรัฐฯ จะมีพฤติกรรมการปรับอัตราดอกเบี้ย 3 ประการ ดังนี้:
คงอัตราดอกเบี้ยไว้เท่าเดิม: ความคาดหวังของตลาดมีเสถียรภาพและจะไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อสัญญาณเศรษฐกิจ
ขึ้นอัตราดอกเบี้ย: ควบคุมเงินเฟ้อและดำเนินนโยบายการเงินแบบหดตัว
ลดอัตราดอกเบี้ย: กระตุ้นเศรษฐกิจและดำเนินนโยบายการเงินแบบขยายตัว
โดยปกติ เมื่อเรากล่าวถึงการขึ้น/ลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ เรากำลังปรับ อัตราดอกเบี้ยเงินทุนของรัฐบาลกลางสหรัฐฯ ซึ่งเป็นดอกเบี้ยที่เกิดจากการกู้ยืมเงินระหว่างธนาคาร
ยกตัวอย่างการขึ้นอัตราดอกเบี้ย: ธนาคารกลางสหรัฐฯ (เฟด) ขึ้นอัตราดอกเบี้ย นั่นคือ ขึ้นอัตราดอกเบี้ยเงินทุนของรัฐบาลกลางสหรัฐฯ และดอกเบี้ย/ต้นทุนการกู้ยืมเงินระหว่างธนาคารก็เพิ่มขึ้น ดังนั้นธนาคารแต่ละแห่งจึงควบคุมต้นทุนด้วยการเพิ่มเงินสำรอง วิธีการหลักในการเพิ่มเงินสำรองคือการเพิ่มอัตราดอกเบี้ยเงินฝากเพื่อดึงดูดให้ผู้คนฝากเงินในธนาคาร ผลลัพธ์สุดท้ายคือ เงินดอลลาร์สหรัฐฯ ไหลเข้าสู่ธนาคาร และสกุลเงินที่หมุนเวียนในตลาดก็ลดลง เพื่อให้บรรลุวัตถุประสงค์ในการควบคุมเงินเฟ้อ
การขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ จะนำไปสู่การแข็งค่าของเงินดอลลาร์สหรัฐฯ (อุปทานเกินอุปสงค์) เงินดอลลาร์สหรัฐฯ จะไหลเข้าสู่ธนาคารมากขึ้น และเงินที่ไหลเข้าสู่ตลาดหุ้นและตลาดการลงทุนอื่นๆ จะลดลง ซึ่งถือเป็นสัญญาณขาลง
ในทำนองเดียวกัน การลดอัตราดอกเบี้ยของเฟด (หรือที่รู้จักกันทั่วไปในชื่อ "flooding") จะเพิ่มปริมาณเงินดอลลาร์สหรัฐที่หมุนเวียนในตลาด ทำให้ค่าเงินดอลลาร์สหรัฐอ่อนค่าลง และจะมีเงินทุนไหลเข้าสู่ตลาดหุ้นและตลาดการลงทุนอื่นๆ มากขึ้น ซึ่งถือเป็นเรื่องที่ดี
สำหรับอัตราดอกเบี้ยของเฟดเอง ขอพูดถึงเรื่องนี้โดยย่อ เพื่อช่วยให้ผู้อ่านเข้าใจความสัมพันธ์ของเฟดกับตลาดคริปโตได้ดียิ่งขึ้น บทความนี้จะวิเคราะห์การตัดสินใจของเฟดและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ดัชนีดอลลาร์สหรัฐ ความสัมพันธ์ระหว่างดัชนีดอลลาร์สหรัฐกับราคาทองคำและน้ำมันดิบ ดัชนีดอลลาร์สหรัฐและอัตราแลกเปลี่ยนเงินหยวน และความสัมพันธ์ระหว่างการตัดสินใจอัตราดอกเบี้ยของเฟดหรือธนาคารกลางกับการเติบโตทางเศรษฐกิจอย่างช้าๆ
1. ความสัมพันธ์ระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ
พันธบัตรรัฐบาลสหรัฐฯ หรือที่เรียกว่าพันธบัตรรัฐบาลสหรัฐฯ มักเป็นพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี และ 2 ปี
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ หมายถึงอัตราผลตอบแทนจากการซื้อพันธบัตรรัฐบาลสหรัฐฯ และถือครองจนครบกำหนด สูตรการคำนวณง่ายมาก นั่นคือ ดอกเบี้ยรวมที่ได้จากการถือครองพันธบัตรรัฐบาลสหรัฐฯ จนครบกำหนด หารด้วยราคาซื้อ (อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ = ดอกเบี้ยที่ถือครองจนครบกำหนด ÷ ราคาซื้อ)
โดยทั่วไปอัตราดอกเบี้ยหน้าตั๋วของพันธบัตรรัฐบาลสหรัฐฯ จะคงที่ กล่าวคือ อัตราดอกเบี้ยของพันธบัตรรัฐบาลสหรัฐฯ ถูกกำหนดขึ้นเมื่อมีการออกพันธบัตรรัฐบาลสหรัฐฯ และอัตราดอกเบี้ยจะไม่เปลี่ยนแปลงตลอดอายุของพันธบัตรรัฐบาลสหรัฐฯ ดอกเบี้ยที่ต้องชำระคำนวณตามอัตราดอกเบี้ยนี้
พันธบัตรรัฐบาลสามารถซื้อและขายได้ในตลาดทุนเช่นเดียวกับหุ้น ดังนั้นราคาจึงผันผวนได้ตลอดเวลา ราคานี้คือราคาซื้อและขาย ไม่ใช่ราคาเงินต้นของพันธบัตรรัฐบาล เงินต้นและอัตราดอกเบี้ยหน้าตั๋วของพันธบัตรรัฐบาลใช้เพื่อคำนวณจำนวนเงินที่ต้องชำระคืนเงินต้นและดอกเบี้ยเท่านั้น ราคาซื้อและขายของพันธบัตรรัฐบาลในตลาดมีความเป็นอิสระต่อกัน
เนื่องจากราคาพันธบัตรรัฐบาลมีความผันผวน นั่นคือ ตัวหารสำหรับการคำนวณอัตราผลตอบแทนของพันธบัตรสหรัฐฯ จะมีความผันผวน ซึ่งเป็นตัวกำหนดว่าอัตราผลตอบแทนของพันธบัตรสหรัฐฯ จะมีความผันผวน
เมื่อราคาพันธบัตรสหรัฐฯ เพิ่มขึ้น อัตราผลตอบแทนของพันธบัตรสหรัฐฯ จะลดลง ในทางกลับกัน เมื่อราคาพันธบัตรสหรัฐฯ ลดลง ผลตอบแทนของพันธบัตรสหรัฐฯ กลับเพิ่มขึ้น
ดังนั้น ผู้ที่ไม่ค่อยมีความรู้เกี่ยวกับเรื่องนี้มากนักอาจเข้าใจผิดว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงขึ้นนั้นเกิดจากตลาดพันธบัตรสหรัฐฯ ที่ร้อนแรง และทุกคนกำลังซื้อพันธบัตรสหรัฐฯ อยู่ อันที่จริงแล้ว ทุกคนกำลังขายพันธบัตรสหรัฐฯ ทำให้ราคาพันธบัตรสหรัฐฯ ลดลง อัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงขึ้นและอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ลดลง หมายความว่าทุกคนกำลังซื้อพันธบัตรสหรัฐฯ ผลักดันให้ราคาพันธบัตรสหรัฐฯ สูงขึ้น และทำให้อัตราผลตอบแทนพันธบัตรสหรัฐฯ ลดลง
การแทนที่พันธบัตรสหรัฐฯ ในที่นี้ด้วยพันธบัตรแห่งชาติก็เช่นเดียวกัน ไม่ว่าจะเป็นพันธบัตรสหรัฐฯ หรือพันธบัตรจีน อัตราผลตอบแทนพันธบัตรแห่งชาติที่เพิ่มขึ้นหมายความว่าทุกคนกำลังขายพันธบัตรแห่งชาติ และอัตราผลตอบแทนพันธบัตรแห่งชาติที่ลดลงหมายความว่าทุกคนกำลังซื้อพันธบัตรแห่งชาติ
อัตราผลตอบแทนพันธบัตรแห่งชาติแปรผกผันกับความเจริญรุ่งเรืองของตลาดพันธบัตรแห่งชาติ
รูปที่ 1 แสดงแนวโน้มอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ตั้งแต่วันที่ 1 ถึง 6 ธันวาคม 2567
ความสัมพันธ์ระหว่างการตัดสินใจเรื่องอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ กับความผันผวนของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ คืออะไร
นโยบายอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ กำหนดอัตราดอกเบี้ยเงินฝากและเงินกู้ของธนาคาร เมื่อธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย อัตราดอกเบี้ยเงินฝากของธนาคารจะเพิ่มขึ้น และการฝากเงินในธนาคารจะได้รับผลตอบแทนดอกเบี้ยที่สูงขึ้น อัตราดอกเบี้ยพันธบัตรรัฐบาลสหรัฐฯ จะคงที่ก่อนที่พันธบัตรจะครบกำหนด เมื่ออัตราดอกเบี้ยเงินฝากของธนาคารเพิ่มขึ้น จะดึงดูดผู้คนให้ฝากเงินในธนาคารหรือซื้อผลิตภัณฑ์ทางการเงินที่คำนวณตามอัตราดอกเบี้ยใหม่มากขึ้น และผู้คนจะขายพันธบัตรรัฐบาลของตน ความต้องการซื้อพันธบัตรรัฐบาลจะลดลงเช่นกัน และราคาพันธบัตรรัฐบาลก็จะลดลงตามไปด้วย ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ เพิ่มขึ้น ในทางกลับกัน หากธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ยลง จะกระตุ้นให้ประชาชนลดเงินฝากและเพิ่มการซื้อพันธบัตรรัฐบาลสหรัฐฯ ส่งผลให้ราคาพันธบัตรรัฐบาลสหรัฐฯ เพิ่มขึ้น และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ก็จะลดลงด้วย
โดยทั่วไปแล้ว พันธบัตรที่อ่อนไหวต่ออัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ มากที่สุดคือพันธบัตรรัฐบาลอายุสองปี เนื่องจากระยะเวลาสองปีสั้นกว่า ความผันผวนของอัตราดอกเบี้ยธนาคารจึงเห็นได้ชัดเจนกว่า ทำให้ผู้คนเปรียบเทียบอัตราดอกเบี้ยเงินฝากและอัตราดอกเบี้ยพันธบัตรรัฐบาลในอีกสองปีข้างหน้า ขณะที่พันธบัตรรัฐบาลอายุสิบปีมีระยะเวลานานกว่า และความผันผวนของอัตราดอกเบี้ยธนาคารในระยะสั้นมีผลกระทบต่ออัตราดอกเบี้ยเงินฝากในอีกสิบปีข้างหน้าน้อยกว่า ในอีกสิบปีข้างหน้า อาจมีการขึ้นอัตราดอกเบี้ยและการลดอัตราดอกเบี้ยหลายครั้ง
ดังนั้น การขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ จะนำไปสู่การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และในทางกลับกัน การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ จะนำไปสู่การลดลงของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ
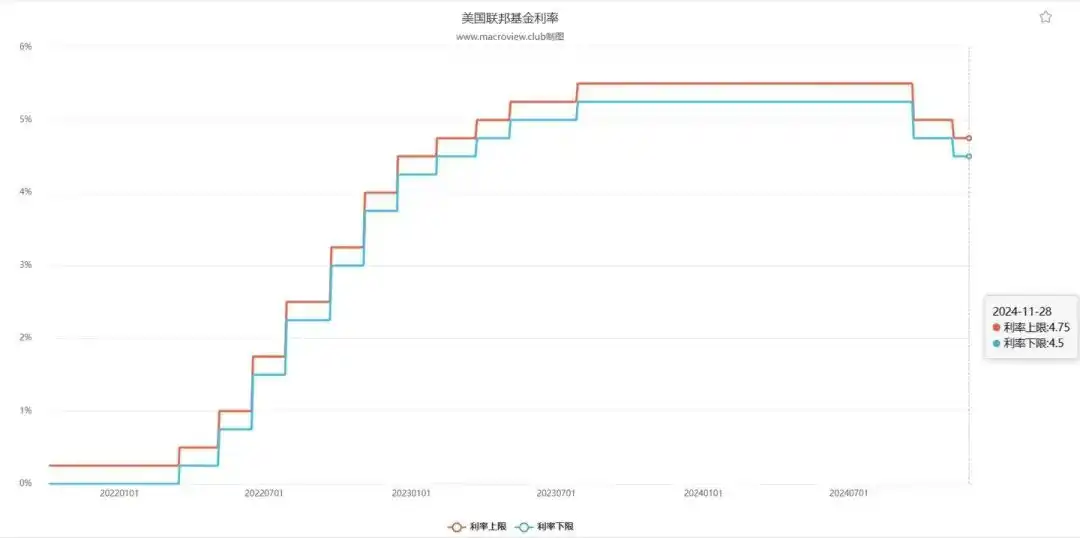
ธนาคารกลางสหรัฐฯ ยังคงขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องตั้งแต่ปี 2565 จนถึงช่วงครึ่งหลังของปี 2567 โดยอัตราดอกเบี้ยเพิ่มขึ้นจาก 0% เป็น 5.5% (รูปที่ 2) การขึ้นอัตราดอกเบี้ยรอบนี้ทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีเพิ่มขึ้นจากต่ำกว่า 2% เป็นสูงสุด 5% (รูปที่ 3)
รูปที่ 2 แนวโน้มอัตราดอกเบี้ยอ้างอิงของธนาคารสหรัฐฯ ตั้งแต่เดือนมกราคม 2565 ถึงเดือนธันวาคม 2567
รูปที่ 3 2020.01-2024.12 แนวโน้มอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี
II. ความสัมพันธ์ระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (เฟด) และดัชนีดอลลาร์สหรัฐ
ดัชนีดอลลาร์สหรัฐ หมายถึง ดัชนีอัตราแลกเปลี่ยนของเงินดอลลาร์สหรัฐกับสกุลเงินของประเทศอื่นๆ ในตลาดโลก ยิ่งดัชนีดอลลาร์สหรัฐสูงขึ้นเท่าใด เงินดอลลาร์สหรัฐก็ยิ่งแข็งค่าขึ้นเท่านั้น และในทางกลับกัน
การปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ หมายความว่าอัตราดอกเบี้ยเงินฝากและเงินกู้ของธนาคารจะเพิ่มขึ้น การเพิ่มขึ้นของอัตราดอกเบี้ยเงินฝากจะดึงดูดให้ผู้คนฝากเงินในธนาคารมากขึ้น ทำให้สกุลเงินที่หมุนเวียนในตลาดลดลง อัตราดอกเบี้ยเงินฝากเป็นต้นทุนของธนาคารในการหาเงินทุน การเพิ่มขึ้นของอัตราดอกเบี้ยหมายความว่าต้นทุนเพิ่มขึ้น ดังนั้นธนาคารจึงจะปรับขึ้นอัตราดอกเบี้ยเงินกู้ การเพิ่มขึ้นของอัตราดอกเบี้ยเงินกู้หมายความว่าต้นทุนการกู้ยืมของบริษัท บุคคล รัฐบาล ฯลฯ จะเพิ่มขึ้น ซึ่งจะลดการกู้ยืมและลดปริมาณเงินตราที่หมุนเวียนในตลาด
นั่นคือ การขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ส่งผลให้มีการนำเงินดอลลาร์สหรัฐไปฝากธนาคารมากขึ้น ส่งผลให้ปริมาณเงินดอลลาร์สหรัฐที่หมุนเวียนในตลาดลดลง
ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ การแข็งค่าหรืออ่อนค่าของสกุลเงินถูกกำหนดโดยตรงจากอุปสงค์และอุปทานของสกุลเงินนั้นๆ การลดลงของปริมาณเงินดอลลาร์สหรัฐจะนำไปสู่ดัชนีดอลลาร์สหรัฐที่แข็งค่าขึ้นในที่สุด
การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ หมายความว่าอัตราดอกเบี้ยเงินฝากและเงินกู้ของธนาคารจะลดลง การลดลงของอัตราดอกเบี้ยเงินฝากจะส่งผลให้ประชาชนจำนวนมากขึ้นไม่ต้องการฝากเงินในธนาคาร ส่งผลให้ปริมาณเงินตราที่หมุนเวียนในตลาดเพิ่มขึ้น การลดลงของอัตราดอกเบี้ยเงินกู้จะกระตุ้นให้ผู้คนกู้ยืมมากขึ้น ซึ่งส่งผลให้สกุลเงินหมุนเวียนในตลาดเพิ่มขึ้นด้วย
นั่นคือ การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ส่งผลให้มีเงินดอลลาร์สหรัฐไหลเข้าสู่ตลาดมากขึ้น ส่งผลให้เงินดอลลาร์สหรัฐที่ฝากไว้ในธนาคารลดลง
ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ การเพิ่มขึ้นของอุปทานเงินดอลลาร์สหรัฐในที่สุดจะนำไปสู่การลดลงของดัชนีดอลลาร์สหรัฐ
ดังนั้น อัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ จึงมีความสัมพันธ์เชิงบวกกับดัชนีดอลลาร์สหรัฐ ความสัมพันธ์ระหว่างอัตราดอกเบี้ยธนาคารของแต่ละประเทศและอัตราแลกเปลี่ยนของสกุลเงินของประเทศนั้นในตลาดแลกเปลี่ยนเงินตราต่างประเทศมีความคล้ายคลึงกัน
รูปที่ 4 2021.07-2024.12 แนวโน้มดัชนีดอลลาร์สหรัฐ
III. ความสัมพันธ์ระหว่างการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ กับดัชนีดอลลาร์สหรัฐฯ และราคาทองคำและน้ำมันดิบ
ในตลาดต่างประเทศ ทองคำและน้ำมันดิบมีราคาเป็นดอลลาร์สหรัฐฯ ซึ่งหมายความว่าเมื่อดอลลาร์สหรัฐฯ แข็งค่าขึ้น อำนาจซื้อของดอลลาร์สหรัฐฯ จะเพิ่มขึ้น และดอลลาร์สหรัฐฯ จำนวนเท่ากันก็สามารถซื้อทองคำและน้ำมันดิบได้มากขึ้น ดังนั้นราคาทองคำและน้ำมันดิบจะลดลง ในทางกลับกัน เมื่อดอลลาร์สหรัฐฯ อ่อนค่าลง ราคาทองคำและน้ำมันดิบจะเพิ่มขึ้น
รูปที่ 5 แนวโน้มราคาทองคำ 1.01-2024.12
รูปที่ 6 แนวโน้มราคาน้ำมันดิบ 1.01-2024.12
เมื่อเข้าใจความสัมพันธ์เชิงตรรกะนี้แล้ว เราจะทราบถึงความสัมพันธ์ที่ใกล้ชิดระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ กับดัชนีดอลลาร์สหรัฐฯ และราคาทองคำและน้ำมันดิบ
เมื่อธนาคารกลางสหรัฐฯ ขึ้นอัตราดอกเบี้ย ดัชนีดอลลาร์สหรัฐฯ จะแข็งค่าขึ้น และราคาทองคำและน้ำมันดิบจะลดลง เมื่อธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ย ดัชนีดอลลาร์สหรัฐฯ จะอ่อนค่าลง และราคาทองคำและน้ำมันดิบจะเพิ่มขึ้น
นี่คือความสัมพันธ์เชิงทฤษฎีและตรรกะระหว่างทั้งสอง และผลกระทบโดยตรงจากการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ และดัชนีดอลลาร์สหรัฐฯ ต่อราคาทองคำและน้ำมันดิบ ไม่ได้หมายความว่าแนวโน้มที่แท้จริงของราคาทองคำและน้ำมันดิบจะต้องสอดคล้องกับความสัมพันธ์นี้ ราคาทองคำและน้ำมันดิบขึ้นอยู่กับปัจจัยต่างๆ
ประการที่สี่ ความสัมพันธ์ระหว่างการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ กับดัชนีดอลลาร์สหรัฐฯ และอัตราแลกเปลี่ยนเงินหยวน
อันที่จริง จากความรู้พื้นฐานก่อนหน้านี้ เรื่องนี้ง่ายมาก ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ การแข็งค่าของดอลลาร์สหรัฐฯ หมายความว่าสกุลเงินของประเทศอื่นๆ ที่แลกเปลี่ยนกันจะอ่อนค่าลง ในทางกลับกัน การอ่อนค่าลงของเงินดอลลาร์สหรัฐฯ หมายความว่าสกุลเงินของประเทศอื่นๆ ที่แลกเปลี่ยนกันจะแข็งค่าขึ้น
ดังนั้น เมื่อเงินดอลลาร์สหรัฐฯ แข็งค่าขึ้น เงินหยวนก็จะอ่อนค่าลงตามไปด้วย และในทางกลับกัน
เมื่อธนาคารกลางสหรัฐฯ ขึ้นอัตราดอกเบี้ย ดัชนีเงินดอลลาร์สหรัฐฯ จะแข็งค่าขึ้น และอัตราแลกเปลี่ยนเงินหยวนฯ จะอ่อนค่าลง ในทางกลับกัน เมื่อธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ย ดัชนีเงินดอลลาร์สหรัฐฯ จะอ่อนค่าลง และอัตราแลกเปลี่ยนเงินหยวนฯ จะแข็งค่าขึ้น
รูปที่ 7 2021.01-2024.12 แนวโน้มอัตราแลกเปลี่ยนเงินหยวน
โปรดทราบว่า: ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ อัตราแลกเปลี่ยนเงินหยวนมักจะเป็นอัตราแลกเปลี่ยนเงินหยวนในต่างประเทศ ซึ่งไม่ได้กำหนดราคาเป็นจำนวนดอลลาร์สหรัฐฯ ที่สามารถแลกเปลี่ยนได้ 1 หยวน แต่กำหนดราคาเป็นจำนวนหยวนฯ ที่สามารถแลกเปลี่ยนได้ 1 ดอลลาร์สหรัฐ เนื่องจากสกุลเงินต่างประเทศคือดอลลาร์สหรัฐฯ ดังนั้น เมื่อดัชนีนี้เพิ่มขึ้น หมายความว่าเงินหยวนกำลังอ่อนค่าลง กล่าวคือ 1 ดอลลาร์สหรัฐสามารถแลกเปลี่ยนเงินหยวนเพิ่มได้ ในทางกลับกัน เมื่อดัชนีนี้ลดลง หมายความว่าเงินหยวนกำลังแข็งค่าขึ้น อย่าเข้าใจผิดในความสัมพันธ์นี้
ภายใต้สภาวะอัตราแลกเปลี่ยนแบบลอยตัวของตลาดที่มีการไหลเวียนของเงินทุนอย่างเสรี เมื่อธนาคารกลางสหรัฐฯ (เฟด) ขึ้นอัตราดอกเบี้ย สกุลเงินของประเทศอื่นๆ จะอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐฯ โดยไม่ตั้งใจ หากธนาคารกลางสหรัฐฯ ไม่ต้องการให้สกุลเงินของตนอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐฯ ธนาคารกลางของประเทศอื่นๆ จำเป็นต้องปฏิบัติตามการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ เพื่อป้องกันความเสี่ยงจากผลกระทบของการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ที่มีต่ออัตราแลกเปลี่ยน ในทางกลับกัน เมื่อธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ย สกุลเงินของประเทศอื่นๆ จะแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์สหรัฐฯ โดยไม่ตั้งใจ เพื่อป้องกันความเสี่ยงจากผลกระทบของการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ที่มีต่ออัตราแลกเปลี่ยน ธนาคารกลางของประเทศอื่นๆ จำเป็นต้องปฏิบัติตามการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ
สิ่งนี้จะสูญเสียความเป็นอิสระของนโยบายการเงินของตนเอง เช่น แคนาดา เกาหลีใต้ บราซิล อาร์เจนตินา ฮ่องกง จีน ฯลฯ หากพวกเขาไม่ต้องการสูญเสียความเป็นอิสระของนโยบายการเงิน พวกเขาจะยอมรับผลกระทบของการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ที่มีต่อความผันผวนของอัตราแลกเปลี่ยนในตลาดแลกเปลี่ยนเงินตราต่างประเทศอย่างเฉยเมย ซึ่งเป็นการแสดงให้เห็นถึงอำนาจสูงสุดของดอลลาร์สหรัฐ
นี่คือสาเหตุที่เราได้ยินในข่าวบ่อยครั้งว่าหลายประเทศมีข้อร้องเรียนเกี่ยวกับนโยบายอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ เนื่องจากการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ส่งผลโดยตรงต่ออัตราแลกเปลี่ยนเงินตราของหลายประเทศในโลกและการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางของตนเอง
ส่วนคำวิจารณ์เหล่านี้สมเหตุสมผลหรือไม่นั้น ผู้ที่เข้าใจย่อมเข้าใจโดยธรรมชาติว่านโยบายการเงินของประเทศใดๆ ควรและสามารถทำได้โดยยึดถือผลประโยชน์ของประเทศตนเองเป็นหลัก และจะไม่และไม่สามารถคำนึงถึงผลประโยชน์ของประเทศอื่นๆ ได้ในเวลาเดียวกัน แม้ว่าคุณจะกำหนดนโยบายการเงินโดยยึดถือผลประโยชน์ของประเทศตนเองเป็นหลัก โดยคำนึงถึงผลประโยชน์ของประเทศอื่นๆ คุณก็จะไม่สามารถบรรลุเป้าหมายได้
ดังนั้น การวิพากษ์วิจารณ์นโยบายการเงินของธนาคารกลางสหรัฐฯ โดยประเทศอื่นๆ จึงไม่มีความหมายและจะไม่เกิดผล มีเพียงเมื่อคุณเข้มแข็งเพียงพอเท่านั้น คุณจึงจะไม่ถูกควบคุมโดยผู้อื่นได้
V. ความสัมพันธ์ระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ หรือธนาคารกลางกับการเติบโตทางเศรษฐกิจ
ตลาดเปรียบเสมือนมือที่มองไม่เห็นซึ่งกำหนดทิศทางเศรษฐกิจ แต่มือที่มองไม่เห็นนี้มีข้อบกพร่องในตัว กล่าวคือ ไม่มีเบรก เช่นเดียวกับรถยนต์ที่ไม่มีเบรก จึงไม่สามารถคาดการณ์อุบัติเหตุจราจรและเบรกล่วงหน้าได้ ตลาดไม่มีเบรก จึงไม่สามารถคาดการณ์และหลีกเลี่ยงภาวะเศรษฐกิจถดถอยและวิกฤตที่จะเกิดขึ้นได้ หากปล่อยให้มือที่มองไม่เห็นของตลาดควบคุมการพัฒนาเศรษฐกิจได้อย่างอิสระ ก็จะต้องเผชิญกับวัฏจักรแห่งความเจริญรุ่งเรืองและภาวะเศรษฐกิจตกต่ำซ้ำแล้วซ้ำเล่า
รูปที่ 8 แผนภาพวงจรเศรษฐกิจ (ขออภัยภาพเก่า)
รูปที่ 9 เศรษฐกิจสหรัฐฯ เจริญรุ่งเรืองก่อนปี พ.ศ. 2472 จากนั้นเข้าสู่ภาวะถดถอยทางเศรษฐกิจและภาวะเศรษฐกิจตกต่ำครั้งใหญ่
รูปที่ 10 ดัชนีอุตสาหกรรมดาวโจนส์ของตลาดหุ้นสหรัฐฯ ก่อนและหลังปี 1929
เหตุผลเบื้องหลังเรื่องนี้คือ เลือดของตลาดคือทุน และทุนคือการแสวงหากำไร ที่ไหนมีเงินให้สร้าง ทุนจะไหลไปที่นั่น และที่ไหนมีเงินให้สร้าง ทุนจะพุ่งไปที่นั่น นี่คือกฎของมือที่มองไม่เห็นของตลาดที่ควบคุมเศรษฐกิจ
ตัวอย่างเช่น เมื่ออุตสาหกรรมเกิดขึ้น อุปทานมีไม่เพียงพอต่อความต้องการ ราคาสินค้าสูง และกำไรสูงมาก ซึ่งดึงดูดให้เงินทุนไหลเข้าสู่อุตสาหกรรมนี้ และอุปทานก็เพิ่มขึ้น จากอุปทานที่ไม่เพียงพอสู่สมดุลอุปทานและอุปสงค์ ไปจนถึงอุปทานล้นตลาด ราคาสินค้าตกต่ำหรือดิ่งลง กำไรลดลง และในที่สุดก็ขาดทุน อุตสาหกรรมล่มสลาย และเกิดวิกฤตการณ์อุตสาหกรรม หลังวิกฤต ตลาดจะปรับตัวตัวเอง เงินทุนจะถอนตัว และอุปทานจะลดลงจนไม่เพียงพอต่อความต้องการอีกครั้ง วัฏจักรนี้วนซ้ำอีกครั้ง นี่คือกฎของระบบเศรษฐกิจตลาด จากอุปทานที่ไม่เพียงพอ สู่สมดุลอุปทานและอุปสงค์ สู่อุปทานล้นตลาด จากการเติบโตสู่ความอิ่มตัว สู่ภาวะถดถอย สู่วิกฤต และวัฏจักรนี้ก็วนซ้ำอีกครั้ง
การพัฒนาเศรษฐกิจโดยรวมเป็นไปตามกฎนี้
เพียงเพราะเราตระหนักถึงกฎนี้และข้อบกพร่องของมือที่มองไม่เห็นของตลาด เราจึงต้องติดตั้ง "เบรก" ให้กับเศรษฐกิจตลาด และไม่สามารถปล่อยให้เศรษฐกิจตลาดดำเนินไปได้อย่างอิสระ "เบรก" นี้คือ "การกำกับดูแลเศรษฐกิจมหภาคของรัฐบาล"
ก่อนที่วิกฤตจะเกิดขึ้น เราจะคาดการณ์และดำเนินมาตรการล่วงหน้าเพื่อป้องกันไม่ให้วิกฤตเกิดขึ้น และเหยียบเบรกอย่างเหมาะสม
นโยบายอัตราดอกเบี้ยเป็นเครื่องมือสำคัญในการกำกับดูแลเศรษฐกิจมหภาค
เมื่อเศรษฐกิจเติบโตอย่างต่อเนื่อง เพื่อหลีกเลี่ยงภาวะเศรษฐกิจถดถอยหรือวิกฤตการณ์ที่เกิดจากกำลังการผลิตส่วนเกิน ธนาคารกลางสหรัฐฯ จะลดปริมาณเงินหมุนเวียนในตลาดโดยการขึ้นอัตราดอกเบี้ย ดึงดูดให้ประชาชนฝากเงินในธนาคารเพื่อลดการบริโภค ส่งผลให้ความต้องการสินค้าลดลง อัตราดอกเบี้ยที่สูงขึ้นกระตุ้นให้บริษัท บุคคล รัฐบาล ฯลฯ ลดการกู้ยืมและการลงทุน ส่งผลให้ปริมาณสินค้าลดลง
ในทางกลับกัน เมื่อการเติบโตทางเศรษฐกิจอ่อนแอหรืออยู่ในภาวะถดถอย ธนาคารกลางสหรัฐฯ จะขยายปริมาณเงินหมุนเวียนในตลาดโดยการลดอัตราดอกเบี้ย เพื่อส่งเสริมความมั่งคั่งทางเศรษฐกิจ ประชาชนลังเลที่จะฝากเงินในธนาคารและใช้จ่ายมากขึ้น ส่งผลให้ความต้องการสินค้าเพิ่มขึ้น การลดลงของอัตราดอกเบี้ยกระตุ้นให้บริษัท บุคคล และรัฐบาลกู้ยืมและลงทุนมากขึ้น ส่งผลให้ปริมาณสินค้าเพิ่มขึ้น
ดังนั้น ธนาคารกลางสหรัฐฯ จึงปรับสมดุลระหว่างอุปทานและอุปสงค์ของตลาดผ่านการตัดสินใจเกี่ยวกับอัตราดอกเบี้ย โดยมุ่งมั่นที่จะทำให้แน่ใจว่าเศรษฐกิจสามารถเติบโตไปในทางที่ดีได้โดยไม่เกิดปัญหากำลังการผลิตเกิน เงินเฟ้อรุนแรง เงินฝืด ภาวะเศรษฐกิจถดถอย ภาวะเศรษฐกิจตกต่ำ และวิกฤต
สภาวะที่เราหวังมากที่สุดคือการเติบโตทางเศรษฐกิจในขณะที่ราคามีเสถียรภาพ หรือการเติบโตของราคาต่ำกว่าการเติบโตของรายได้ของเรามาก ซึ่งเป็นการเติบโตทางเศรษฐกิจที่เหมาะสมที่สุด
การเติบโตของรายได้ของเราสามารถซื้อสินค้าได้มากขึ้นและดีขึ้น และบริษัทต่างๆ ก็สามารถทำกำไรได้มากขึ้น ภายใต้สมมติฐานนี้ ยิ่งเศรษฐกิจเติบโตเร็วเท่าไหร่ก็ยิ่งดี ซึ่งหมายความว่าความมั่งคั่งทางสังคมของเรากำลังเพิ่มขึ้น ดัชนีความสุขยังคงพุ่งสูงขึ้น และเราสามารถเจริญรุ่งเรืองต่อไปได้ นี่คือวงจรการเติบโตทางเศรษฐกิจที่ดีงาม
ยกตัวอย่างเช่น การเติบโตทางเศรษฐกิจอย่างรวดเร็วของจีนเกือบ 40 ปีนับตั้งแต่การปฏิรูปและการเปิดประเทศ ถือเป็นวงจรการเติบโตที่ดีงาม โดย GDP เติบโตอย่างรวดเร็ว ระดับรายได้ของประชาชนเพิ่มขึ้น ราคาสินค้าเพิ่มขึ้นต่ำกว่าอัตราการเติบโตของรายได้ของเรามาก และกำลังซื้อของประชาชนเพิ่มขึ้น
ผู้อ่านอาจต้องการพิจารณาสถานการณ์ปัจจุบันด้วย
ตั้งแต่ปี พ.ศ. 2521 ถึง พ.ศ. 2560 เศรษฐกิจ (GDP) ของจีนเติบโตเฉลี่ยประมาณ 9.5% ต่อปี รายได้สุทธิต่อหัวของจีนเติบโตเฉลี่ยประมาณ 8.5% ต่อปี และระดับราคาเติบโตเฉลี่ยประมาณ 4.86% ต่อปี
รูปที่ 11 การเติบโตของ GDP ของจีนหลังการปฏิรูปและการเปิดประเทศ
ควรสังเกตว่าแก่นแท้ของ GDP หมายถึงผลผลิตทางสังคมทั้งหมด ซึ่งสามารถเข้าใจได้ง่ายๆ ว่าเป็นปริมาณสินค้า (บริการ) ทั้งหมดที่สังคมผลิต ยิ่งผลิตมาก สังคมก็ยิ่งร่ำรวยมากขึ้น และผลผลิตนี้วัดเป็นสกุลเงิน นั่นคือการแปลงผลผลิตทางสังคมทั้งหมดเป็นเงิน ซึ่งก็คือล้านล้านที่เรามักได้ยิน แต่ค่านี้เป็นเพียงตัวเลข ตัวตัวเลขเองไม่มีความหมายในทางปฏิบัติ ความมั่งคั่งที่แท้จริงของสังคมนี้สามารถวัดได้โดยการดูผลผลิตสินค้า (บริการ) ที่แท้จริงเบื้องหลังตัวเลขนี้เท่านั้น ดังนั้นจึงมีความแตกต่างระหว่างอัตราการเติบโตของ GDP ที่เป็นตัวเงิน (nominal GDP) และอัตราการเติบโตของ GDP ที่แท้จริง
GDP ที่เป็นตัวเงิน (nominal GDP) หมายถึงอัตราการเติบโตของ GDP ที่คำนวณจากราคาปัจจุบันเทียบกับ GDP ก่อนหน้า โดยไม่คำนึงถึงการเปลี่ยนแปลงของราคา ซึ่งไม่ได้หมายความว่าเป็นอัตราการเติบโตของ GDP ที่แท้จริง ตัวอย่างเช่น หากระดับราคาปัจจุบันเพิ่มขึ้นเมื่อเทียบกับราคาก่อนหน้า หากผลผลิตทางสังคมทั้งหมดไม่เปลี่ยนแปลงเมื่อเทียบกับระดับก่อนหน้า GDP ที่คำนวณได้จะสูงกว่า GDP ก่อนหน้า มีการเติบโตของ GDP ซึ่งเกิดจากความแตกต่างของราคาระหว่าง GDP ปัจจุบันและ GDP ก่อนหน้า อันที่จริง ผลผลิตทางสังคมทั้งหมดไม่ได้เพิ่มขึ้น และความมั่งคั่งทางสังคมก็ไม่ได้เปลี่ยนแปลง อัตราการเติบโตของ GDP ที่แท้จริงคือการนำปัจจัยการเปลี่ยนแปลงของราคาออก แล้วคำนวณ GDP ปัจจุบันและ GDP ก่อนหน้าในราคาเดียวกัน ภายใต้สมมติฐานนี้ การเปลี่ยนแปลงของ GDP ปัจจุบันเทียบกับ GDP ก่อนหน้า คือการเปลี่ยนแปลงที่แท้จริงของผลผลิตทางสังคมทั้งหมดและความมั่งคั่งทางสังคม
ลองย้อนกลับไปดูความสัมพันธ์ระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยและการเติบโตทางเศรษฐกิจ
การตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ขึ้นอยู่กับการประเมินสถานการณ์เศรษฐกิจในปัจจุบัน ตัวชี้วัดหลักในการประเมิน ได้แก่ อัตราการเติบโตของ GDP, ดัชนีราคาผู้บริโภค (CPI), การจ้างงานใหม่ ฯลฯ ดัชนีราคาผู้บริโภค (CPI) คือดัชนีเงินเฟ้อ และเป้าหมายการกำกับดูแลของธนาคารกลางสหรัฐฯ ก็คือดัชนีราคาผู้บริโภค (CPI) เช่นกัน
ดัชนีราคาผู้บริโภค (CPI) ถือเป็นตัวชี้วัดที่สะท้อนสถานการณ์เศรษฐกิจได้ดีที่สุด เมื่อเศรษฐกิจเติบโต รายได้ของประชาชนจะเพิ่มขึ้น และอุปสงค์ซื้อจะเพิ่มขึ้น ซึ่งจะทำให้ราคาสินค้าสูงขึ้น เมื่อเศรษฐกิจถดถอย รายได้ของประชาชนจะลดลง และอุปสงค์ซื้อจะลดลง ส่งผลให้ราคาสินค้าลดลง
ดังนั้น ธนาคารกลางสหรัฐฯ จึงหวังว่าดัชนีราคาผู้บริโภค (CPI) จะอยู่ในช่วงที่เหมาะสม (ประมาณ 2%-2.5%)
เมื่ออัตราดอกเบี้ยสูงกว่าช่วงนี้ หมายความว่าการเติบโตทางเศรษฐกิจเร็วเกินไปและร้อนแรงเกินไป เพื่อหลีกเลี่ยงความไม่สมดุลระหว่างอุปสงค์และอุปทาน เผชิญกับภาวะเศรษฐกิจถดถอยและก่อให้เกิดวิกฤต ธนาคารกลางสหรัฐฯ จะขึ้นอัตราดอกเบี้ย
เมื่ออัตราดอกเบี้ยต่ำกว่าช่วงนี้ หมายความว่าการเติบโตทางเศรษฐกิจอ่อนแอ ซบเซา หรือตกต่ำ เพื่อกระตุ้นการเติบโตทางเศรษฐกิจ ธนาคารกลางสหรัฐฯ จะลดอัตราดอกเบี้ย
หากอัตราดอกเบี้ยอยู่ในช่วงนี้ หมายความว่าการเติบโตทางเศรษฐกิจอยู่ในช่วงขาขึ้นอย่างช้าๆ และธนาคารกลางสหรัฐฯ จะไม่เคลื่อนไหว
ดังนั้น อัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ จึงไม่แปรผันหรือแปรผกผันกับอัตราการเติบโตทางเศรษฐกิจและดัชนีราคาผู้บริโภค (CPI)
เมื่อเศรษฐกิจเติบโตอย่างสมเหตุสมผลและต่อเนื่อง อัตราดอกเบี้ยอาจคงที่หรือลดลงอย่างต่อเนื่อง หรืออาจปรับขึ้นตามความเหมาะสมเพื่อควบคุมราคา โดยทั่วไป การรักษาระดับอัตราดอกเบี้ยต่ำเป็นเวลานานจะเอื้อต่อการกระตุ้นการเติบโตทางเศรษฐกิจ
ภาพแรกนี้เคยปรากฏมาก่อนแล้ว ดังนั้นผมจะไม่อธิบายรายละเอียดเพิ่มเติม ตั้งแต่ไตรมาสแรกของปี 2564 ถึงไตรมาสที่สองของปี 2565 อัตราการเติบโตปีต่อปีของดัชนีราคาผู้บริโภค (CPI) ของสหรัฐฯ ยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยสูงถึง 9% ขณะที่อัตราเงินเฟ้อยังคงเพิ่มขึ้นอย่างต่อเนื่อง ในช่วงเวลาเดียวกัน GDP เติบโตอย่างรวดเร็วเมื่อเทียบเป็นรายปี และการเติบโตทางเศรษฐกิจก็แข็งแกร่ง
รูปที่ 12 แนวโน้มดัชนีราคาผู้บริโภค (CPI) ของสหรัฐอเมริกา ปีต่อปี 2021.01-2024.10
อย่างไรก็ตาม เพื่อหลีกเลี่ยงภาวะเงินเฟ้อรุนแรง ธนาคารกลางสหรัฐฯ ได้ปรับขึ้นอัตราดอกเบี้ยและคงอัตราดอกเบี้ยไว้ในระดับสูงตั้งแต่ปี 2022 จนถึงครึ่งแรกของปี 2024 การปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องทำให้อัตราการเติบโตของดัชนีราคาผู้บริโภค (CPI) ปีต่อปีลดลงอย่างต่อเนื่องเหลือ 3% และอัตราการเติบโตของ GDP ก็ลดลงจากจุดสูงสุดที่ 6%-7% เหลือ 2%-3% ดังนั้น ธนาคารกลางสหรัฐฯ จะเริ่มวงจรการลดอัตราดอกเบี้ยตั้งแต่ครึ่งหลังของปี 2024
รูปที่ 13 อัตราการเติบโตของ GDP สหรัฐฯ ไตรมาสที่ 1-2024 ไตรมาสที่ 3
ความสัมพันธ์ระหว่างการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของธนาคารกลางของประเทศต่างๆ กับการเติบโตทางเศรษฐกิจของประเทศก็เหมือนกัน
ก่อนอื่น ขอขอบคุณมากที่อ่านมาถึงตรงนี้ การอ่านมาจนถึงตรงนี้ทำให้คุณเข้าใจอัตราดอกเบี้ยได้ชัดเจนขึ้น ดังนั้นเรามาพูดถึงผลกระทบบางประการจากการลดอัตราดอกเบี้ยของเฟดกัน
ผลกระทบหลายมิติจากการลดอัตราดอกเบี้ยของเฟด
ในปัจจุบัน ขณะที่โลกาภิวัตน์ทวีความรุนแรงขึ้น เฟดเป็นตัวชี้วัดสำคัญของเศรษฐกิจโลก เราทุกคนรู้ดีว่านโยบายลดอัตราดอกเบี้ยของเฟดมีอิทธิพลอย่างกว้างขวางในระดับนานาชาติ
การลดอัตราดอกเบี้ยส่งผลโดยตรงต่อการลดลงของอัตราดอกเบี้ยเงินฝากสกุลเงินดอลลาร์สหรัฐฯ และเงินทุนไหลออกจากระบบธนาคารราวกับกระแสน้ำ มองหาแหล่งที่อยู่อาศัยที่ให้ผลตอบแทนสูงกว่า สิ่งนี้ไม่เพียงแต่ส่งเสริมกิจกรรมการลงทุนข้ามพรมแดนเท่านั้น แต่ยังเร่งสัญญาณของเศรษฐกิจโลกที่ร้อนขึ้นอีกด้วย
อย่างไรก็ตาม สำหรับตลาดคริปโทเคอร์เรนซี ผลกระทบของกระแสเงินทุนนี้ไม่ได้เกิดขึ้นอย่างง่ายดายและตรงไปตรงมา สิ่งที่เราต้องรู้คือ ผลกระทบไม่ได้เกิดขึ้นในชั่วข้ามคืน แต่เกิดขึ้นในหลายมิติ
กระจกสองด้านของตลาด
ในอีกด้านหนึ่ง สภาพคล่องในตลาดที่เพิ่มขึ้นอันเป็นผลมาจากการลดอัตราดอกเบี้ยได้เพิ่มการยอมรับความเสี่ยงของนักลงทุน ทำให้พวกเขาเต็มใจที่จะลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงและให้ผลตอบแทนสูงมากขึ้น สกุลเงินดิจิทัลกระแสหลักอย่าง Bitcoin ได้กลายเป็นสกุลเงินดิจิทัลยอดนิยมของนักลงทุนจำนวนมาก เนื่องจาก คุณสมบัติการกระจายศูนย์ที่เป็นเอกลักษณ์และลักษณะผลตอบแทนสูง
นอกจากนี้ การปรับลดอัตราดอกเบี้ยมักมาพร้อมกับค่าเงินดอลลาร์สหรัฐที่อ่อนค่าลง ซึ่งยิ่งเพิ่มความน่าสนใจให้กับสกุลเงินดิจิทัลในฐานะสินทรัพย์ปลอดภัย (ซึ่งเป็นสิ่งที่ตลาดได้ดำเนินการอย่างแนบเนียนในปีนี้) ดึงดูดกองทุนจำนวนมากที่ต้องการรักษามูลค่าของสินทรัพย์ไว้
ในทางกลับกัน ข้อมูลในอดีตแสดงให้เราเห็นภาพที่แตกต่างออกไป แม้ว่าในทางทฤษฎีแล้ว การปรับลดอัตราดอกเบี้ยน่าจะเอื้อต่อการเพิ่มขึ้นของราคาสกุลเงินดิจิทัล แต่ในทางปฏิบัติ ผลกระทบนี้มักถูกจำกัดด้วยปัจจัยหลายมิติ เช่น ความไม่แน่นอนทางเศรษฐกิจ ความผันผวนของความเชื่อมั่นในตลาด การเปลี่ยนแปลงของความคาดหวังด้านนโยบาย และความซับซ้อนของพฤติกรรมนักลงทุน ล้วนนำไปสู่ผลการดำเนินงานที่ตรงกันข้ามกับที่คาดการณ์ไว้หลังจากการปรับลดอัตราดอกเบี้ย ตัวอย่างเช่น ในช่วงเศรษฐกิจถดถอยหรือเมื่อตลาดเกิดความตื่นตระหนกสูง ในความเป็นจริง ผู้คนจำนวนมากอาจต้องการถอนเงินออกจากตลาดที่มีความเสี่ยงสูง รวมถึงตลาดสกุลเงินดิจิทัล เพื่อหลีกเลี่ยงการขาดทุนที่อาจเกิดขึ้น
เมื่อมองย้อนกลับไป 35 ปีที่ผ่านมาของวัฏจักรอัตราดอกเบี้ยของสหรัฐฯ เราจะพบว่าผลกระทบของการลดอัตราดอกเบี้ยต่อตลาดคริปโตนั้นไม่ได้คงที่ ในช่วงทศวรรษ 1980 และ 1990 แม้ว่าการลดอัตราดอกเบี้ยของเฟดจะมุ่งเป้าไปที่การกระตุ้นการเติบโตทางเศรษฐกิจและต่อสู้กับภาวะเงินเฟ้อ แต่การฟื้นตัวของราคาสินทรัพย์มักจะล่าช้ากว่าการดำเนินนโยบาย และถูกรบกวนอย่างมากจากความไม่แน่นอนทางเศรษฐกิจ
หลังจากเข้าสู่ศตวรรษที่ 21 พร้อมกับการเติบโตของตลาดคริปโต ผลกระทบของการลดอัตราดอกเบี้ยที่มีต่อตลาดคริปโตมีความซับซ้อนและเปลี่ยนแปลงมากขึ้น ในช่วงวิกฤตการณ์ทางการเงินปี 2008 การลดอัตราดอกเบี้ยและนโยบายผ่อนคลายเชิงปริมาณของธนาคารกลางสหรัฐฯ ได้ให้การสนับสนุนที่แข็งแกร่งแก่ตลาดสินทรัพย์เสี่ยง รวมถึงคริปโตเคอร์เรนซี แต่การสนับสนุนนี้ไม่ได้จำกัดอยู่เพียงเงื่อนไขเดียวและยั่งยืน การปรับลดอัตราดอกเบี้ยหลังจากการระบาดของโควิด-19 ในปี 2020 ผลักดันให้ตลาดคริปโทเคอร์เรนซีพุ่งสูงขึ้นอย่างไม่เคยปรากฏมาก่อน แต่การปรับขึ้นรอบนี้เป็นผลมาจากอิทธิพลร่วมกันของความเชื่อมั่นของตลาดและการหลีกเลี่ยงความเสี่ยง มากกว่าผลกระทบจากการปรับลดอัตราดอกเบี้ยเพียงอย่างเดียว
ผลกระทบของนโยบายปรับลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ต่อตลาดคริปโทเคอร์เรนซีนั้นมีหลายแง่มุม ซับซ้อน และเต็มไปด้วยความไม่แน่นอน เงินทุนไม่ใช่สิ่งตอบแทน แม้ว่าการปรับลดอัตราดอกเบี้ยจะสามารถเพิ่มสภาพคล่องในตลาด ปรับปรุงการยอมรับความเสี่ยงในการลงทุน และอาจสนับสนุนให้ราคาคริปโทเคอร์เรนซีพุ่งสูงขึ้น แต่ผลกระทบนี้ไม่ได้เกิดขึ้นเพียงทางเดียวและแน่นอน ในสภาพแวดล้อมที่ซับซ้อนและเปลี่ยนแปลงไปในปัจจุบัน เราควรระมัดระวังและรอบคอบมากขึ้นเมื่อเผชิญกับการปรับนโยบายการเงิน เช่น การปรับลดอัตราดอกเบี้ย และพิจารณาปัจจัยหลายมิติ เช่น สภาพแวดล้อมทางเศรษฐกิจ ความเชื่อมั่นของตลาด และความคาดหวังด้านนโยบายจากมุมมองระดับโลก ด้วยวิธีนี้เท่านั้นที่จะทำให้เราคงความอยู่รอดในตลาดที่เปลี่ยนแปลงตลอดเวลาได้อย่างช้าๆ
โลกเปรียบเสมือนกระแสน้ำ และผู้คนเปรียบเสมือนสายน้ำ แต่ฉันได้แต่ถอนหายใจที่คนเพียงไม่กี่คนเท่านั้นที่กลับไปยังแม่น้ำและทะเลสาบ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง