“ซื้อเหรียญ” หุ้นสหรัฐฯ ในปี 2568: ความบ้าคลั่ง พรีเมียม และการเก็งกำไร
ฤดูร้อนปี 2025 คือฤดูร้อนของหุ้นคริปโต
เมื่อพิจารณาตลาดทุน ตัวเอกที่แท้จริงในปีนี้ไม่ใช่ Meta, NVIDIA หรือบริษัทเทคโนโลยียักษ์ใหญ่แบบดั้งเดิมเหล่านั้น แต่เป็น "สินทรัพย์เชิงกลยุทธ์" ของหุ้นสหรัฐฯ ที่ทำให้ Bitcoin เข้าไปอยู่ในบัญชีของบริษัทจดทะเบียน กราฟนี้สามารถแสดงให้เห็นถึงความบ้าคลั่งของ MicroStrategy ได้อย่างแนบเนียน

ในปีที่ผ่านมา Bitcoin เพิ่มขึ้นเกือบ 94% ซึ่งแซงหน้าสินทรัพย์แบบดั้งเดิมส่วนใหญ่ไปแล้ว ในทางตรงกันข้าม การเติบโตของบริษัทเทคโนโลยียักษ์ใหญ่อย่าง Meta, NVIDIA และ Tesla เพิ่มขึ้นไม่เกิน 30% ขณะที่ Microsoft, Apple และดัชนี S&P 500 แทบจะทรงตัวอยู่ที่ประมาณ 0 และถึงขั้นมีการปรับฐาน
แต่ราคาหุ้นของ MicroStrategy พุ่งสูงขึ้นถึง 208.7%
เบื้องหลัง MSTR คริปโตเคอร์เรนซีจำนวนมากที่ถือครองในสหรัฐฯ และญี่ปุ่นกำลังสร้างตำนานการประเมินมูลค่าของตนเอง ไม่ว่าจะเป็นค่าพรีเมียมของมูลค่าตลาด/มูลค่าสุทธิของสินทรัพย์ที่ถือครอง (mNAV), อัตราดอกเบี้ยเงินกู้, สถานะขายชอร์ต, การเก็งกำไรจากพันธบัตรแปลงสภาพ และแม้แต่การบีบตัวแบบ GameStop ซึ่งทั้งหมดนี้กำลังก่อตัวและปะทะกันในกระแสใต้น้ำของตลาดทุน ความเชื่อและเกมเชิงโครงสร้างนั้นเชื่อมโยงกัน และความคิดของสถาบันและนักลงทุนรายย่อยก็แตกต่างกัน ในสนามรบใหม่ของ "หุ้นเหรียญ" เทรดเดอร์จะเลือกเดินหน้าหรือถอยกลับอย่างไร ตรรกะที่ซ่อนอยู่ใดที่กำลังครอบงำตลาด
ในบทความนี้ BlockBeats จะทำลายความคลั่งไคล้และเกมของ "การถือครองเชิงกลยุทธ์" ในหุ้นสหรัฐฯ จากมุมมองของผู้ซื้อขายมืออาชีพ 3 ราย: จากความผันผวนของราคาหุ้น MSTR ไปจนถึงการแข่งขันเก็งกำไรของบริษัทที่เพิ่งเกิดใหม่ จากจินตนาการของนักลงทุนรายย่อยไปจนถึงการคำนวณทางคณิตศาสตร์ของสถาบัน และค่อยๆ เปิดเผยวงจรของเรื่องเล่าเกี่ยวกับทุนใหม่นี้
ความจริงเกี่ยวกับ "การถือครองเหรียญอย่างมีกลยุทธ์" ในหุ้นสหรัฐฯ
การชอร์ตไมโครกลยุทธ์แต่ถือครอง BTC ระยะยาวดูเหมือนจะเป็นมุมมองการเทรดของสถาบันการเงินและเทรดเดอร์แบบดั้งเดิมหลายราย
หลง ซินเหยียน เทรดเดอร์คนแรกที่ BlockBeats สัมภาษณ์ ได้นำกลยุทธ์นี้มาใช้: "ความผันผวนโดยนัย (IV) ของบริษัทเหล่านี้แตกต่างกันอย่างมาก ใช้ซอฟต์แวร์ SignalPlus เพื่อซื้อออปชัน Bitcoin นอกตลาด และขายออปชันซื้อของบริษัทนี้ เช่น MSTR เมื่อตลาดหุ้นสหรัฐฯ เปิดทำการ"
ตามคำพูดของหลง ซินเหยียน นี่คือกลยุทธ์การกระจายความผันผวนแบบกรรไกร "long BTC + short MSTR" ซึ่งเป็นกลยุทธ์ที่ให้ผลตอบแทนที่มั่นคง
"กลยุทธ์นี้จริง ๆ แล้วเป็นการตัดสินจาก "ช่วงผลตอบแทนพรีเมียม", "นี่คือเทรดเดอร์สายอนุรักษ์นิยมอีกคนหนึ่ง ฮิคาริ: "ยกตัวอย่างเช่น สมมติว่าค่าพรีเมียมปัจจุบันอยู่ที่ 2 เท่า และคุณคาดว่าจะลดลงเหลือ 1.5 เท่า เมื่อค่าพรีเมียมลดลงมาถึงจุดนี้ คุณก็สามารถล็อกส่วนต่างและทำกำไรได้ แต่หากตลาดมีความเชื่อมั่นมากเกินไปและดันค่าพรีเมียมขึ้นไปที่ 2.5 เท่าหรือ 3 เท่า ก็จะเกิดการขาดทุนแบบลอยตัว"
"ค่าพรีเมียม mNAV" ดูเหมือนจะเป็นคำที่เทรดเดอร์ทุกคนหลีกเลี่ยงไม่ได้เมื่อพูดถึง "การถือครองเชิงกลยุทธ์" ในหุ้นสหรัฐฯ
สิ่งที่เรียกว่า "ค่าพรีเมียม mNAV (มูลค่าสินทรัพย์สุทธิของตลาด)" ในภาษาชาวบ้าน คือผลคูณระหว่างมูลค่าตลาดของบริษัทกับมูลค่าสุทธิของสินทรัพย์คริปโตจริง
ความนิยมของตัวบ่งชี้นี้เกือบทั้งหมดเป็นผลมาจากกระแสการซื้อ Bitcoin อย่างบ้าคลั่งที่ MicroStrategy (MSTR) ริเริ่มขึ้นในปี 2020 นับตั้งแต่นั้นมา ราคาหุ้นของ MSTR เกือบจะผูกติดกับการขึ้นและลงของ Bitcoin แต่ตลาดก็มักจะตั้งราคาไว้สูงกว่า "มูลค่าสุทธิของสกุลเงินที่ถือครอง" จริงของบริษัทเสมอ ปัจจุบัน "ปรากฏการณ์ค่าพรีเมียม" mNAV นี้ถูกเลียนแบบไปยังสินทรัพย์คริปโตมากขึ้นเรื่อยๆ ทั้งหุ้นของสหรัฐฯ และญี่ปุ่น เช่น Metaplanet และ SRM กล่าวอีกนัยหนึ่ง ตลาดทุนยินดีจ่ายเงินให้บริษัทเหล่านี้มากกว่าผลรวมของ "มาตรฐานสกุลเงิน + สินทรัพย์หลัก" และส่วนที่เหลือเป็นการเดิมพันกับการถือครองสกุลเงิน เลเวอเรจ ความสามารถในการจัดหาเงินทุนในอนาคต และจินตนาการ
ดัชนี mNAV Premium กระจกวิเศษสำหรับนักกลยุทธ์ระดับไมโคร
ลองมองย้อนกลับไปดูแนวโน้มของดัชนี mNAV Premium ของ MicroStrategy ตั้งแต่ปี 2021 ถึงต้นปี 2024 ค่า mNAV Premium อยู่ที่ 1.0 ถึง 2.0 เท่ามาโดยตลอด โดยมีค่าเฉลี่ยย้อนหลังอยู่ที่ประมาณ 1.3 เท่า ซึ่งหมายความว่าตลาดยินดีจ่ายส่วนต่างเพิ่มขึ้นโดยเฉลี่ย 30% สำหรับ Bitcoin ในบัญชีของ MSTR
แต่ตั้งแต่ช่วงครึ่งหลังของปี 2024 ค่า mNAV Premium ของ MicroStrategy ได้เพิ่มขึ้นและอยู่ที่ประมาณ 1.8 เท่า ปลายปี 2024 ค่า mNAV Premium ของ MSTR ก็ยิ่งสูงขึ้นไปอีก ในขณะที่ Bitcoin ยังคงแตะระดับ 100,000 ดอลลาร์ ค่า mNAV Premium ของ MSTR ก็เพิ่มขึ้นเช่นกัน ทะลุผ่านช่วงเวลาต่างๆ และแตะระดับสูงสุดเป็นประวัติการณ์ที่ 3.3 เท่าในบางวันที่มีการซื้อขายที่รุนแรง
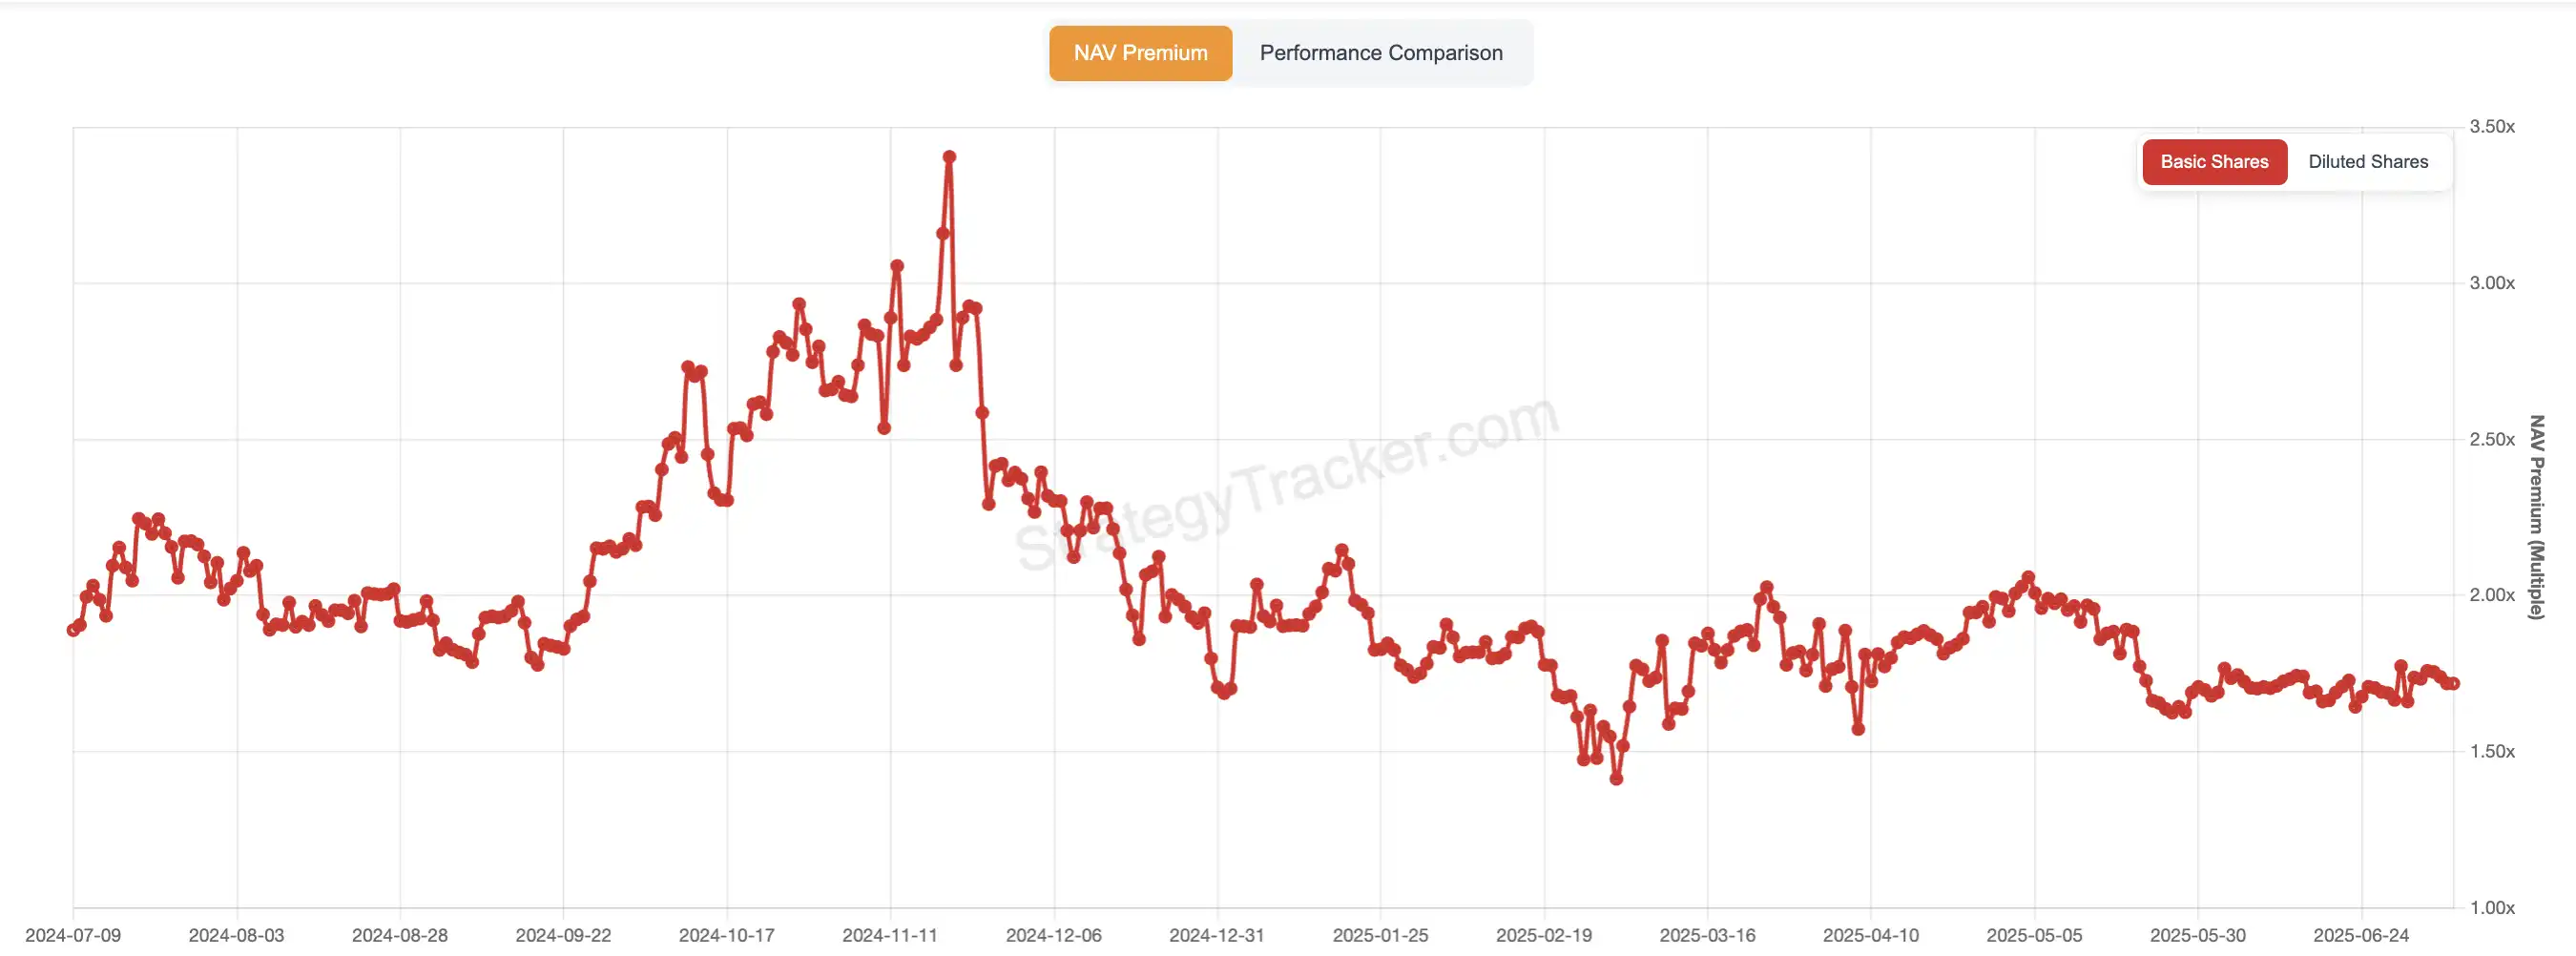
ภายในครึ่งแรกของปี 2568 ดัชนี mNAV ปรับตัวขึ้นและลงอย่างต่อเนื่องในช่วง 1.6-1.9 เท่า เห็นได้ชัดว่าการเปลี่ยนแปลงใดๆ ในช่วงราคาพรีเมียมได้รับแรงหนุนจากกระแสเงินทุนที่คาดว่าจะไหลเข้าอย่างต่อเนื่อง และแนวโน้มการเก็งกำไรที่ขึ้นๆ ลงๆ
ตามคำพูดของหลงซินเหยียน แนวคิดนี้คล้ายคลึงกับแนวคิดการใช้ประโยชน์จากการกู้ยืมของบริษัทแบบดั้งเดิม การประเมินความสามารถในการกู้ยืมในอนาคตของบริษัทเหล่านี้จะส่งผลต่อเบี้ยประกันของบริษัทเหล่านี้ โดยตลาดมองว่า "MSTR ได้ระดมทุนมาหลายรอบแล้ว และเจ้าหนี้ก็กระจายอยู่ทั่ววอลล์สตรีท ความสามารถในการระดมทุนและออกหุ้นเพิ่มนี้คือหัวใจสำคัญของความสามารถในการแข่งขัน ตลาดคาดหวังว่าคุณจะระดมทุนต่อไป จึงกล้าที่จะให้เบี้ยประกันที่สูงขึ้น" ในทางกลับกัน "หุ้นสหรัฐฯ รุ่นใหม่ที่มีมูลค่าสกุลเงิน" ที่มีบริษัทสตาร์ทอัพขนาดเล็กและบริษัทขนาดเล็ก แทบจะไม่ได้รับความไว้วางใจและโบนัสจากตลาดทุนเท่าเดิม แม้ว่าพวกเขาจะประกาศกร้าวออกมาก็ตาม
เบี้ยประกันเท่าไหร่จึงจะสมเหตุสมผล?
Butter มักเชื่อมั่นในการวัดปริมาณและข้อมูล และการตัดสินใจทั้งหมดขึ้นอยู่กับค่าเปอร์เซ็นไทล์และความผันผวนในอดีต
"ค่าพรีเมียมของตลาดต่อ MicroStrategy นั้นสมเหตุสมผลอยู่ที่ 2-3 เท่า" Butter กล่าวเช่นนี้หลังจากคำนวณการเปลี่ยนแปลงของราคาหุ้น Bitcoin และ MicroStrategy ในช่วงปีที่ผ่านมา
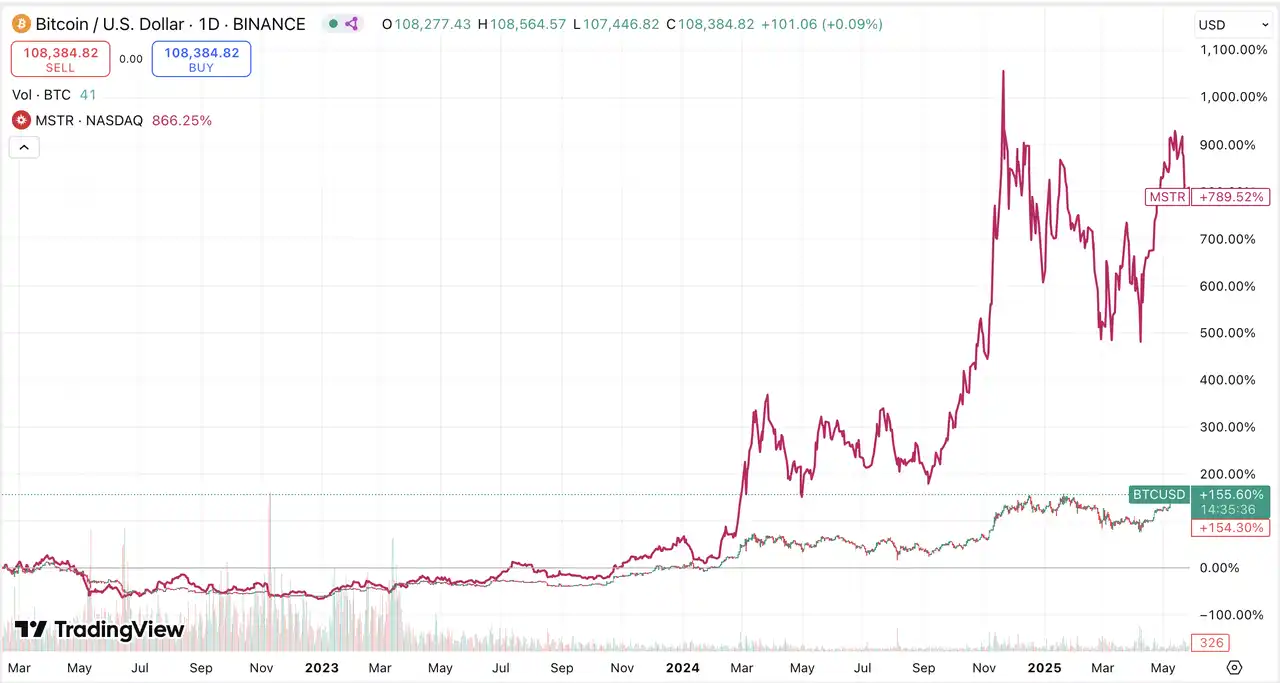
ตั้งแต่ต้นปี 2024 จนถึงเดือนมีนาคม เมื่อ Bitcoin พุ่งขึ้นจากประมาณ 40,000 ดอลลาร์เป็น 70,000 ดอลลาร์ เพิ่มขึ้นประมาณ 75% MSTR ก็เพิ่มขึ้นจาก 55 ดอลลาร์เป็นเกือบ 180 ดอลลาร์ เพิ่มขึ้นมากกว่า 220% ในรอบการเพิ่มขึ้นนี้ MSTR นั้นมีมูลค่าประมาณสามเท่าของ Bitcoin
ตั้งแต่เดือนพฤศจิกายนถึงธันวาคม 2024 Bitcoin ได้ทดสอบเครื่องหมาย $100,000 อีกครั้ง คราวนี้มันเพิ่มขึ้นประมาณ 33% ในขณะที่ MSTR เพิ่มขึ้นจาก $280 เป็นประมาณ $520 เพิ่มขึ้นประมาณ 86% ซึ่งมากกว่าการเพิ่มขึ้นของ Bitcoin มากกว่าสองเท่า
อย่างไรก็ตาม ในช่วงการปรับฐานครั้งต่อมาตั้งแต่เดือนธันวาคม 2024 ถึงกุมภาพันธ์ 2025 เมื่อ Bitcoin ลดลงจาก $100,000 เป็น $80,000 ลดลงประมาณ 20% MSTR ก็ลดลง 2 เท่าเช่นกัน โดยมีการลดลงรวมกันประมาณ 50%
ในทำนองเดียวกัน ตั้งแต่เดือนมีนาคมถึงพฤษภาคมปีนี้ Bitcoin ฟื้นตัวขึ้นมาอยู่ที่ประมาณ $108,000 เพิ่มขึ้น 35% ในขณะที่ MSTR เพิ่มขึ้นเกือบ 70% ซึ่งเป็น 2 เท่าเช่นกัน

นอกจากดัชนีพรีเมียมแล้ว Butter ยังให้ความสำคัญกับความผันผวนรายปีอีกด้วย จากการคำนวณของเขา ค่าเบี่ยงเบนมาตรฐานของผลตอบแทนรายวันของ Bitcoin ในปี 2024 อยู่ที่ประมาณ 4.0% ซึ่งสอดคล้องกับความผันผวนรายปีที่ประมาณ 76.4% สำหรับการซื้อขายทุกสภาพอากาศ ส่วนค่าเบี่ยงเบนมาตรฐานของผลตอบแทนรายวันของ MSTR ในช่วงเวลาเดียวกันอยู่ที่ประมาณ 6.4% และความผันผวนรายปีในวันซื้อขายหุ้นสหรัฐฯ สูงถึง 101.6% ในปี 2025 ความผันผวนรายปีของ BTC ลดลงเหลือประมาณ 57.3% ขณะที่ MSTR ยังคงอยู่ที่ประมาณ 76%
ดังนั้น ประเด็นสำคัญของ Butter จึงชัดเจนมาก: “ค่าพรีเมียมจะผันผวนระหว่าง 1.5-3 เท่า ซึ่งเป็นสัญญาณการซื้อขายที่ชัดเจนมาก” Butter ผสมผสานความผันผวนเข้ากับค่าพรีเมียม mNAV เพื่อดึงเอา “ตรรกะการซื้อขายที่ง่ายที่สุด” ออกมา นั่นคือ เมื่อตลาดมีความผันผวนต่ำ + ค่าพรีเมียมต่ำ ให้เปิดสถานะ Long และในทางกลับกัน เมื่อตลาดมีความผันผวนสูง + ค่าพรีเมียมสูง ให้เปิดสถานะ Short
วิธีการของ Hikari คล้ายกับ Butter แต่เขาจะใช้กลยุทธ์ออปชันเพื่อช่วยเหลือด้วย: ขายออปชันพุตในช่วงค่าพรีเมียมต่ำเพื่อรับค่าพรีเมียม และขายออปชันคอลในช่วงค่าพรีเมียมสูงเพื่อเก็บมูลค่าตามเวลา เขายังเตือนนักลงทุนทั่วไปด้วยว่า "บัญชีมาร์จิ้นของทั้งสองฝ่ายมีความเป็นอิสระ หากทั้งสองฝ่ายมีเลเวอเรจ ก็ง่ายที่จะถูกขายออกจากตลาดเนื่องจากสภาวะตลาดที่รุนแรง สถานะทางการเงินที่หนักหน่วง เลเวอเรจ และการเก็งกำไรออปชั่นทั้งหมดต้องมุ่งเน้นไปที่การบริหารความเสี่ยง"
การเก็งกำไรพันธบัตรแปลงสภาพ กลยุทธ์ที่ครบถ้วนของวอลล์สตรีทในการเล่น MSTR
หากการเก็งกำไรแบบพรีเมียมและการดำเนินออปชั่นเป็นหลักสูตรบังคับสำหรับนักลงทุนรายย่อยและผู้เล่นเชิงปริมาณในโลกของ "หุ้นเหรียญ" กองทุนขนาดใหญ่ที่แท้จริงและผู้เล่นสถาบันจะให้ความสนใจกับพื้นที่การเก็งกำไรของพันธบัตรแปลงสภาพมากขึ้น
เมื่อวันที่ 30 ตุลาคม 2024 ไมเคิล เซย์เลอร์ได้เปิดตัว "แผน 21/21" อย่างเป็นทางการในการประชุมทางโทรศัพท์สำหรับนักลงทุน: ในอีกสามปีข้างหน้า จะมีการออกหุ้นสามัญมูลค่า 21 พันล้านดอลลาร์สหรัฐเป็นระยะๆ ผ่านตู้ ATM (At-The-Market) เพื่อซื้อ Bitcoin ต่อไป ความจริงก็คือ ในเวลาเพียงสองเดือน MicroStrategy บรรลุเป้าหมายรอบแรกสำเร็จ โดยมีการออกหุ้นทั้งหมด 150 ล้านหุ้น ระดมทุนได้ 2.24 พันล้านดอลลาร์สหรัฐ และเพิ่ม BTC อีก 27,200 BTC ต่อมาในไตรมาสแรกของปี 2025 บริษัทได้เพิ่ม ATM อีก 21 พันล้านดอลลาร์สหรัฐ และเปิดตัวหุ้นบุริมสิทธิ์แบบไม่มีกำหนดมูลค่า 21 พันล้านดอลลาร์สหรัฐ และหุ้นกู้แปลงสภาพ 21 พันล้านดอลลาร์สหรัฐในเวลาเดียวกัน ขนาดของเครื่องมือทางการเงินทั้งหมดเพิ่มขึ้นเป็น 63 พันล้านดอลลาร์สหรัฐภายในครึ่งปี
Butter สังเกตว่าการออก "นอกเวลา" ครั้งนี้สร้างแรงกดดันอย่างหนักต่อราคาหุ้นของ MSTR ในเดือนพฤศจิกายน 2024 ราคาหุ้นพุ่งสูงสุดที่ 520 ดอลลาร์สหรัฐ แต่เมื่อตลาดคาดการณ์ว่าจะมีการเจือจางรอบใหม่ ราคาหุ้นก็ลดลงอย่างมาก และในเดือนกุมภาพันธ์ 2025 ราคาหุ้นเคยลดลงต่ำกว่า 240 ดอลลาร์สหรัฐ ซึ่งใกล้เคียงกับจุดต่ำสุดของช่วงที่ Bitcoin กลับมาฟื้นตัวอีกครั้ง แม้ว่าจะมีการดีดตัวขึ้นเป็นครั้งคราว แต่บ่อยครั้งที่ถูกกดไว้ด้วยการออกหุ้นบุริมสิทธิ์และหุ้นกู้แปลงสภาพ ในความเห็นของเขา นี่เป็นเหตุผลสำคัญที่อยู่เบื้องหลังความจริงที่ว่าราคาหุ้นของ MSTR มีแนวโน้มขึ้นและลงอย่างมากในระยะสั้น แต่มีความผันผวนอย่างต่อเนื่องในระยะยาว
แต่สำหรับกองทุนป้องกันความเสี่ยงสถาบันจำนวนมาก ความสนใจไม่ได้อยู่ที่การคาดการณ์ทิศทาง "ขึ้น" หรือ "ลง" แต่อยู่ที่การจับความผันผวนผ่านการทำอาร์บิทราจพันธบัตรแปลงสภาพ
"หุ้นกู้แปลงสภาพมักจะมีความผันผวนโดยนัยสูงกว่าออปชั่นในช่วงเวลาเดียวกัน และเป็นเครื่องมือที่เหมาะอย่างยิ่งสำหรับ "การเก็งกำไรจากความผันผวน" วิธีการเฉพาะคือการซื้อหุ้นกู้แปลงสภาพ MSTR พร้อมกับการกู้ยืมหุ้นสามัญจำนวนเท่ากันในตลาดเพื่อขายชอร์ต โดยล็อกความเสี่ยงสุทธิไว้ที่ Delta≈0 ทุกครั้งที่ราคาหุ้นผันผวนอย่างรุนแรง ตราบใดที่มีการปรับอัตราส่วนระยะสั้นและใช้เกณฑ์ซื้อต่ำและขายสูง ความผันผวนก็สามารถเก็บเกี่ยวเป็นกำไรได้" บัตเตอร์อธิบายว่า "นี่เป็นหนึ่งในเกมการเก็งกำไรที่เติบโตเต็มที่ที่สุดบนวอลล์สตรีท"
เบื้องหลังนี้ กลุ่มกองทุนเฮดจ์ฟันด์กำลังใช้พันธบัตรแปลงสภาพอย่างเงียบๆ เพื่อเล่นเกมการเก็งกำไรที่เติบโตเต็มที่ที่สุดบนวอลล์สตรีท นั่นคือ "เดลต้าเป็นกลาง แกมมาลอง"
เขาเสริมว่าอัตราผลตอบแทนระยะสั้นของ MSTR สูงถึง 14.4% แต่หลายกองทุนที่ขายชอร์ตไม่ได้ "มองปัจจัยพื้นฐานของบริษัทเป็นลบ" แต่เป็นกองทุนเก็งกำไรพันธบัตรแปลงสภาพที่ใช้การขายชอร์ตอย่างต่อเนื่องเพื่อป้องกันความเสี่ยงในสถานะของตนอย่างมีพลวัต "พวกเขาไม่สนใจว่าบิตคอยน์จะขึ้นหรือลง ตราบใดที่ความผันผวนมีมากพอ พวกเขาสามารถซื้อในราคาต่ำและขายในราคาสูงซ้ำๆ เพื่อให้ได้ผลตอบแทนจากการเก็งกำไร" บัตเตอร์สรุป
และในแง่หนึ่ง พันธบัตรแปลงสภาพของ MSTR ก็เป็นอนุพันธ์ออปชั่นที่มีแนวโน้มขาขึ้นเช่นกัน
ฮิคาริมีประสบการณ์มากมายในการผสานกลยุทธ์ออปชันและพันธบัตรแปลงสภาพเข้าด้วยกัน เขาอธิบายว่าการซื้อออปชันเปรียบเสมือนการซื้อลอตเตอรี่ บางครั้งคุณอาจถูกรางวัลแจ็กพอต แต่ส่วนใหญ่แล้วคุณจะต้องจ่าย "ค่าเล่าเรียนพิเศษ" ในตลาด การขายออปชันเปรียบเสมือนเจ้าของร้านลอตเตอรี่ที่ต้องอาศัยการเก็บเบี้ยประกันเพื่อ "สร้างรายได้ที่มั่นคง" ในการทำธุรกรรมจริงของเขา ออปชันและพันธบัตรแปลงสภาพเป็นเครื่องมือในการกระจายความเสี่ยงและกระจายต้นทุน
"แตกต่างจากสัญญาซื้อขายแบบ Spot หรือ Leverage แบบดั้งเดิม ความสำคัญสูงสุดของออปชันอยู่ที่ 'มิติเวลา' คุณสามารถเลือกวันหมดอายุที่แตกต่างกันได้ คือ 1 เดือน 3 เดือน และ 6 เดือน ความผันผวนโดยนัยของวันหมดอายุที่แตกต่างกันมีข้อดีในตัว ซึ่งยังสร้างความเป็นไปได้มากมายในการจับคู่และทำให้กลยุทธ์นี้เป็นการผสมผสานแบบสามมิติ ด้วยวิธีนี้ ไม่ว่าตลาดจะเป็นอย่างไร คุณก็สามารถควบคุมความเสี่ยงและผลตอบแทนให้อยู่ในช่วงที่ยอมรับได้เสมอ"
ชุดความคิดนี้เป็นตรรกะพื้นฐานของการเก็งกำไรอนุพันธ์ที่เป็นกระแสหลักที่สุดบน Wall Street ใน MSTR การเก็งกำไรแบบมีโครงสร้างประเภทนี้กำลังกลายเป็นสนามรบหลักของนักเก็งกำไรที่ชาญฉลาด
ฉันสามารถชอร์ตไมโครกลยุทธ์ได้หรือไม่
แต่สำหรับนักลงทุนทั่วไปและนักลงทุนรายย่อย งานเลี้ยงฉลองการเก็งกำไรที่ดูเหมือนจะคึกคักนี้อาจไม่ใช่สิ่งที่ควรค่าแก่การเฉลิมฉลอง เพราะเมื่อกองทุนป้องกันความเสี่ยงและสถาบันต่างๆ จำนวนมากขึ้นเรื่อยๆ ยังคงสูญเสียส่วนแบ่งตลาดจาก "การออกหุ้นเพิ่ม + การเก็งกำไร" ผู้ถือหุ้นสามัญมักจะกลายเป็นกลุ่มสุดท้ายที่จะเข้าซื้อกิจการ พวกเขาอาจไม่สามารถป้องกันความเสี่ยงได้อย่างยืดหยุ่นเหมือนสถาบันมืออาชีพ และเป็นการยากที่จะระบุความเสี่ยงจากการถดถอยของราคาและความเสี่ยงจากการเจือจางได้ทันท่วงที เมื่อบริษัทออกหุ้นเพิ่มจำนวนมากหรือเผชิญกับสภาวะตลาดที่รุนแรง กำไรที่ได้มาก็จะหายไปในไม่ช้า
ด้วยเหตุนี้ "กลยุทธ์ระยะสั้นแบบไมโคร" จึงกลายเป็นตัวเลือกในการป้องกันความเสี่ยงสำหรับเทรดเดอร์และกองทุนรวมหลายรายในช่วงไม่กี่ปีที่ผ่านมา แม้ว่าคุณจะเป็นขาประจำที่ถือ Bitcoin ไว้เป็นเวลานาน แต่ในช่วงที่ราคาหุ้นสูงและมีความผันผวนสูง การถือหุ้น MSTR เพียงอย่างเดียวจะต้องเผชิญกับการสูญเสียมูลค่าสุทธิที่มากกว่าการถือ BTC เพียงอย่างเดียว การป้องกันความเสี่ยง หรือการรับ "ตลาดผลตอบแทน" ของราคาหุ้น MSTR แบบย้อนกลับ ได้กลายเป็นบททดสอบที่เทรดเดอร์ทุกคนในตลาดหุ้น "หุ้นเหรียญ" ต้องเผชิญ
เมื่อพูดถึงเรื่องกลยุทธ์ชอร์ตไมโคร ฮิคาริมีท่าทีระมัดระวังอย่างเห็นได้ชัด
เขากล่าวว่าเขา "ขาดทุน" จากกลยุทธ์ชอร์ตไมโคร เขายอมรับว่าเขาได้เขียนรีวิวพิเศษในบัญชีอย่างเป็นทางการด้วย เขาเริ่มชอร์ต MSTR ที่ราคา 320 ดอลลาร์เมื่อปีที่แล้ว แต่ราคาขึ้นไปสูงถึง 550 ดอลลาร์ และแรงกดดันจากการถือครองสถานะนั้นสูงมาก
แม้ว่า MSTR จะ "ฟื้นตัวได้ยาก" เมื่อราคาลดลงไปมากกว่า 300 ดอลลาร์ แต่เขาอธิบายว่าแรงกดดันจากการแบกรับค่าพรีเมียมที่สูงและการย่อตัวลงอย่างหนักนั้น "ยากที่คนนอกจะเข้าใจ"
ธุรกรรมนี้ทำให้ฮิคาริสามารถปรับเปลี่ยนสไตล์ของเขาได้อย่างสมบูรณ์ เขากล่าวอย่างตรงไปตรงมาว่า หากเขาต้องการขายชอร์ตจริงๆ ในตอนนี้ เขาจะไม่ใช้วิธีการขายแบบ Naked Spot หรือ Direct Call แต่จะให้ความสำคัญกับการซื้อ Put Options (Put) และความเสี่ยงอื่นๆ ที่จำกัดก่อน แม้ว่าต้นทุนจะสูงกว่า เขาจะไม่รีบร้อนเผชิญหน้ากับตลาดอีกต่อไป “คุณยังต้องล็อคความเสี่ยงให้อยู่ในขอบเขตที่ยอมรับได้” เขากล่าวสรุป
แต่ดังที่ Butter ได้กล่าวไว้ข้างต้น MicroStrategy ได้ขยายการอนุญาตจำหน่ายหุ้นสามัญและหุ้นบุริมสิทธิ์อย่างมีนัยสำคัญในช่วงไม่กี่ปีที่ผ่านมา จาก 330 ล้านหุ้นโดยตรง เป็นมากกว่า 10,000 ล้านหุ้น ขณะเดียวกันก็ออกหุ้นบุริมสิทธิ์ หุ้นกู้แปลงสภาพ และการออก ATM อย่างต่อเนื่อง การดำเนินการเหล่านี้ได้วางรากฐานสำหรับการเจือจางแบบไร้ขีดจำกัดในอนาคต โดยเฉพาะอย่างยิ่งการออกตู้เอทีเอ็มอย่างต่อเนื่องและการเก็งกำไรแบบพรีเมียม ตราบใดที่ราคาหุ้นสูงกว่าสินทรัพย์สุทธิ ฝ่ายบริหารของบริษัทก็สามารถซื้อเหรียญได้ "โดยปราศจากความเสี่ยง" แต่ราคาหุ้นสามัญจะต้องเผชิญกับแรงกดดันจากการเจือจางอย่างต่อเนื่อง"
โดยเฉพาะอย่างยิ่งหาก Bitcoin ร่วงลงอย่างรวดเร็ว โมเดล "การจัดหาเงินทุนแบบพรีเมียมสูง + การซื้อเหรียญอย่างต่อเนื่อง" นี้จะต้องเผชิญกับแรงกดดันที่มากขึ้น เพราะท้ายที่สุดแล้ว โมเดลของ MicroStrategy นั้นโดยพื้นฐานแล้วขึ้นอยู่กับพรีเมียมสูงอย่างต่อเนื่องของตลาดและความเชื่อมั่นใน Bitcoin
ด้วยเหตุนี้ Butter จึงได้กล่าวถึง ETF แบบ double inverse สองกองทุนที่เชี่ยวชาญด้านกลยุทธ์การชอร์ตแบบ microstrategies ได้แก่ SMST และ MSTZ ซึ่งมีอัตราส่วนค่าใช้จ่ายอยู่ที่ 1.29% และ 1.05% ตามลำดับ โดยกล่าวว่า "แต่กองทุนนี้เหมาะสำหรับนักลงทุนระยะสั้นที่มีประสบการณ์ หรือนักลงทุนที่ใช้เพื่อป้องกันความเสี่ยงจากสถานะที่มีอยู่ อย่างไรก็ตาม กองทุนนี้ไม่เหมาะสำหรับนักลงทุนระยะยาว เนื่องจาก ETF ที่ใช้เลเวอเรจจะมีผลต่อ "การเสื่อมค่าของเลเวอเรจ" และการถือครองระยะยาวมักให้ผลตอบแทนต่ำกว่าที่คาดการณ์ไว้"
"การถือหุ้นสหรัฐฯ ในรูปเงินสด" จะคล้ายกับการบีบขายชอร์ตของ Gamestop หรือไม่?
หากการชอร์ต MSTR เป็นเครื่องมือป้องกันความเสี่ยงสำหรับสถาบันและผู้มีประสบการณ์แล้ว "การบีบขายชอร์ต" ถือเป็นเรื่องราวสุดท้ายที่หลีกเลี่ยงไม่ได้ที่จะเกิดขึ้นทุกครั้งที่ตลาดทุนถึงจุดไคลแม็กซ์ ในปีที่ผ่านมา สถาบันต่างๆ ในตลาดหลายแห่งได้ขายชอร์ตหุ้น "บริษัทโฮลดิ้ง" ออกสู่สาธารณะ เช่น MicroStrategy และ Metaplanet อย่างต่อเนื่อง นักลงทุนหลายคนอดไม่ได้ที่จะนึกถึงการบีบชอร์ตหุ้นของ GameStop ที่ทำให้ตลาดหุ้นวอลล์สตรีทตกตะลึง แล้วหุ้นสหรัฐฯ ที่ถูกเข้ารหัสแบบนี้มีศักยภาพที่จะจุดประกายตลาดการบีบชอร์ตหุ้นหรือไม่?
ในประเด็นนี้ แม้ว่ามุมมองของการวิเคราะห์จะแตกต่างกัน แต่มุมมองของเทรดเดอร์ทั้งสามคนค่อนข้างคล้ายคลึงกัน
หลง ซินเหยียน เชื่อว่าจากมุมมองของความผันผวนโดยนัย (IV) ไม่มีสัญญาณ "การเบิกเงินเกินบัญชี" ที่ชัดเจนใน MSTR และเป้าหมายอื่นๆ ความเสี่ยงที่มากขึ้นมาจากการรบกวนตรรกะหลักของเบี้ยประกันโดยตัวแปรต่างๆ เช่น นโยบายหรือภาษี เขาพูดติดตลกว่า "ตอนนี้กลุ่ม short ควรไปที่ CRCL ทั้งหมด"
การวิเคราะห์ของฮิคาริตรงไปตรงมามากกว่า เขาเชื่อว่าเป็นเรื่องยากสำหรับยักษ์ใหญ่อย่าง MicroStrategy ที่มีมูลค่าตลาดหลายหมื่นล้านดอลลาร์ที่จะมี short squeeze อย่างรุนแรงเหมือน GameStop เหตุผลนั้นง่ายมาก ตลาดหมุนเวียนมีขนาดใหญ่เกินไปและสภาพคล่องสูงเกินไป เป็นเรื่องยากสำหรับนักลงทุนรายย่อยหรือกลุ่ม hot money ที่จะร่วมมือกันเพื่อยกระดับมูลค่าตลาดโดยรวม ในทางตรงกันข้าม บริษัทขนาดเล็กอย่าง SBET ซึ่งในตอนแรกมีมูลค่าตลาดเพียงสิบล้านดอลลาร์สหรัฐฯ มีแนวโน้มที่จะเกิดภาวะ Short Squeeze เขาเสริมว่าผลประกอบการของ SBET ในเดือนพฤษภาคมปีนี้ถือเป็นกรณีตัวอย่างทั่วไป ราคาหุ้นเพิ่มขึ้นจากสองหรือสามดอลลาร์เป็น 124 ดอลลาร์สหรัฐฯ ในเวลาเพียงไม่กี่สัปดาห์ และมูลค่าตลาดพุ่งสูงขึ้นเกือบสี่สิบเท่า เป้าหมายที่มีมูลค่าตลาดต่ำ มีสภาพคล่องไม่เพียงพอ และมีหลักทรัพย์ที่กู้ยืมได้น้อย มีแนวโน้มที่จะกลายเป็นแหล่งเพาะพันธุ์ของ "Short Squeeze" มากที่สุด บัตเตอร์ก็เห็นด้วยกับคำกล่าวนี้เช่นกัน เขาอธิบายสัญญาณหลักสองประการของ "Short Squeeze" ให้ BlockBeats ฟังอย่างละเอียดมากขึ้น สัญญาณแรกคือราคาหุ้นพุ่งสูงขึ้นอย่างมากในวันเดียว และการปรับตัวขึ้นแตะระดับเปอร์เซ็นไทล์สูงสุด 0.5% ในประวัติศาสตร์ ประการที่สองคือสัดส่วนของหุ้นที่มีไว้เพื่อการระดมทุนในตลาดลดลงอย่างรวดเร็ว ทำให้แทบจะเป็นไปไม่ได้เลยที่จะกู้ยืมหุ้น และจำเป็นต้องปิดสถานะ Short Squeeze
"หากคุณพบว่าหุ้นตัวหนึ่งมีปริมาณการซื้อขายเพิ่มขึ้นอย่างกะทันหัน และในขณะเดียวกันก็มีหุ้นให้ยืมน้อย สถานะขายชอร์ตยังคงอยู่ในระดับสูง และอัตราดอกเบี้ยเงินกู้พุ่งสูงขึ้น นี่เป็นสัญญาณว่ากำลังเกิดภาวะ Short Squeeze"
ยกตัวอย่าง MSTR ในเดือนมิถุนายนปีนี้ ปริมาณการขายชอร์ตทั้งหมดอยู่ที่ประมาณ 23.82 ล้านหุ้น คิดเป็น 9.5% ของตลาดที่หมุนเวียนอยู่ ในอดีต ปริมาณการขายชอร์ตเพิ่มขึ้นเป็น 27.4 ล้านหุ้นในช่วงกลางเดือนพฤษภาคม โดยสถานะขายชอร์ตคิดเป็นสัดส่วนสูงถึง 12-13% อย่างไรก็ตาม จากมุมมองของการจัดหาเงินทุนและอุปทานเงินกู้ ความเสี่ยงจากการ Short Squeeze ของ MSTR ถือว่าไม่รุนแรงนัก อัตราดอกเบี้ยต่อปีสำหรับการกู้ยืมในปัจจุบันอยู่ที่เพียง 0.36% และยังคงมีหุ้นให้ยืมอีก 3.9-4.4 ล้านหุ้นในตลาด กล่าวอีกนัยหนึ่ง แม้ว่าแรงกดดันระยะสั้นจะไม่น้อย แต่ก็ยังห่างไกลจากการ "บีบสั้น" อย่างแท้จริง
ตรงกันข้ามกับ SBET (SharpLink Gaming) ซึ่งเป็นหุ้นสหรัฐฯ ที่สะสม ETH ไว้ ณ ขณะนี้ อัตราดอกเบี้ยรายปีสำหรับการให้กู้ยืมหลักทรัพย์ของ SBET สูงถึง 54.8% และการกู้ยืมหุ้นเป็นเรื่องยากและมีค่าใช้จ่ายสูงมาก ประมาณ 8.7% ของหุ้นที่หมุนเวียนอยู่ในสถานะขายชอร์ต และสามารถปิดสถานะขายชอร์ตทั้งหมดได้ด้วยปริมาณการซื้อขายเพียง 1 วัน ต้นทุนที่สูงบวกกับสัดส่วนของการขายชอร์ตที่สูง หมายความว่าเมื่อตลาดกลับตัว SBET มีแนวโน้มที่จะเผชิญกับผลกระทบแบบ "การบีบสั้นแบบต่อเนื่อง"
เมื่อพิจารณาหุ้น SRM Entertainment (SRM) ของสหรัฐฯ ที่กักตุน TRX ไว้ ดูเหมือนจะยิ่งรุนแรงขึ้นไปอีก ข้อมูลล่าสุดแสดงให้เห็นว่าต้นทุนการกู้ยืม SRM ต่อปีสูงถึง 108-129% จำนวนหุ้นที่สามารถกู้ยืมได้อยู่ระหว่าง 600,000 ถึง 1.2 ล้านหุ้น และอัตราส่วนสถานะขายชอร์ตอยู่ที่ประมาณ 4.7-5.1% แม้ว่าอัตราส่วนสถานะขายชอร์ตจะอยู่ในระดับปานกลาง แต่ต้นทุนทางการเงินที่สูงอย่างมากก็บีบพื้นที่การขายชอร์ตโดยตรง เมื่อตลาดเปลี่ยนแปลง เงินทุนจะตกอยู่ภายใต้แรงกดดันมหาศาล
สำหรับหุ้น DeFi Development Corp. (DFDV) ของ Strategic Savings SOL ต้นทุนการกู้ยืมสูงถึง 230% ในครั้งหนึ่ง อัตราส่วนสถานะขายชอร์ตสูงถึง 14% และเกือบหนึ่งในสามของหุ้นที่หมุนเวียนอยู่ถูกนำไปขายชอร์ต ดังนั้น โดยรวมแล้ว แม้ว่าตลาดหุ้นเหรียญจะมีพื้นที่ให้บีบชอร์ต แต่หุ้นที่มีศักยภาพที่จะจุดชนวนปรากฏการณ์ "เกมยาว-สั้น" ได้อย่างแท้จริง มักเป็นหุ้นที่มีมูลค่าตลาดต่ำกว่า สภาพคล่องต่ำกว่า และควบคุมเงินทุนได้สูงกว่า
มี MicroStrategy เพียงตัวเดียวในโลก
"ยกตัวอย่างเช่น หากคุณมีมูลค่าตลาด 10 พันล้านดอลลาร์สหรัฐ และตลาดเชื่อว่าคุณสามารถระดมทุนได้อีก 20 พันล้านดอลลาร์สหรัฐเพื่อดำเนินการต่างๆ การให้เงินรางวัลพิเศษ 2 เท่านั้นไม่แพง แต่ถ้าคุณเพิ่งเข้าตลาดหลักทรัพย์และมูลค่าตลาดของคุณยังน้อย แม้ว่าคุณจะประกาศให้โลกรู้ว่า "ฉันต้องการระดมทุน 500 ล้าน" ตลาดทุนก็อาจไม่เชื่อคุณจริงๆ" หลงซินหยานชี้ให้เห็นถึงจุดเปลี่ยนสำคัญของบริษัทโฮลดิ้งคริปโตเคอร์เรนซีในปัจจุบัน เฉพาะบริษัทที่มีขนาดใหญ่และแข็งแกร่งอย่างแท้จริง มีเงินทุนและงบดุลขยายตัวอย่างต่อเนื่องเท่านั้นที่มีสิทธิ์ได้รับเงินรางวัลพิเศษสูงจากตลาด "ผู้เล่นรายย่อย" ที่มีขนาดจำกัดและเพิ่งเข้าจดทะเบียนในตลาดหลักทรัพย์นั้นยากที่จะเลียนแบบตำนานการประเมินมูลค่าของ MSTR ในตลาด
เมื่อมองย้อนกลับไปในช่วงสองปีที่ผ่านมา "บริษัทโฮลดิ้งสกุลเงินเชิงกลยุทธ์" ในตลาดหุ้นสหรัฐฯ ได้ค่อยๆ รวมตัวกัน บางรายลงทุนใน Bitcoin อย่างหนัก บางรายลงทุนในสินทรัพย์กระแสหลัก เช่น Ethereum, SOL, BNB และแม้แต่ HLP และบางรายเลียนแบบกลยุทธ์ MSTR และเพียงแค่ต้องการรับ "กำไรพิเศษจากการถือครองสกุลเงิน"
คุณมองตรรกะการลงทุนและการวางตำแหน่งทางการตลาดของบริษัทเหล่านี้อย่างไร? มุมมองของ Long Xinyan ยังคงสงบนิ่ง: "ตอนนี้เส้นทางนี้แออัดเกินไป บริษัทที่มีเพียง "เปลือก" หรือลูกเล่น และขาดการสนับสนุนทางธุรกิจและการดำเนินงานที่แท้จริงนั้นโดยพื้นฐานแล้ว "อายุน้อย" เกินไป บริษัทจดทะเบียนไม่ใช่กลุ่ม QQ และมีคนไม่น้อยที่สามารถเล่นเกมทุนได้เพียงแค่มารวมตัวกันที่โต๊ะ" เขาย้ำว่าตลาดทุนมีกฎเกณฑ์และผลกำไรที่ครบถ้วนสมบูรณ์ การจะยึดครองตลาดหุ้นสหรัฐฯ ในระยะยาวนั้นเป็นเรื่องยาก หากอาศัยเพียงอารมณ์และความกระตือรือร้นแบบ Web3 ในระดับรากหญ้า
นอกจากนี้ ราคาของบริษัทเหล่านี้ยังแตกต่างกันอย่างมากในแต่ละประเทศและภูมิภาค ยกตัวอย่างเช่น Metaplanet ในญี่ปุ่น ซึ่งโดยพื้นฐานแล้วเป็นบริษัทจดทะเบียนที่เริ่มต้นจากบริษัทโรงแรม และปัจจุบันเป็นผู้ถือครอง Bitcoin รายใหญ่อันดับเก้าของโลก เนื่องจากนโยบายภาษีท้องถิ่นของญี่ปุ่นเน้นการถือครองสินทรัพย์ที่เข้ารหัส และนักลงทุนชาวเอเชียจำนวนมากไม่สามารถซื้อเหรียญได้ "หุ้นเหรียญ" อย่าง MSTR และ Metaplanet จึงกลายเป็น "กองทุน ETF คริปโต" ในสายตาของใครหลายคน ในทางกลับกัน บริษัทจดทะเบียนในฮ่องกงบางแห่งก็พยายามจัดสรรสินทรัพย์ที่เข้ารหัสเช่นกัน แต่เนื่องจากสภาพคล่องที่กระจัดกระจายและตลาดที่ยังไม่แข็งแกร่งพอ พวกเขาจึงไม่ได้รับเงินปันผลเท่ากับหุ้นสหรัฐฯ Long Xinyan กล่าวอย่างตรงไปตรงมาว่า "ผมไม่ค่อยมั่นใจนักว่าบริษัทจดทะเบียนในฮ่องกงจะทำเช่นนี้"
ปฏิเสธไม่ได้ว่าการนำ Bitcoin จำนวนมากมาใส่ไว้ในงบดุลของบริษัทนั้นเป็นสัญลักษณ์ของความแข็งแกร่งอย่างแท้จริง แต่ "กฎของเกม" ในตลาดยังคงไม่เปลี่ยนแปลง มีบริษัทคุณภาพสูงเพียงไม่กี่แห่ง และบริษัทส่วนใหญ่เพียงแค่ใช้โอกาสนี้ไล่ตามกระแสความนิยมและมูลค่าที่เพิ่มขึ้น เมื่อ Bitcoin ร่วงลง บริษัทที่ขยายงบดุลด้วยเลเวอเรจและขาดธุรกิจที่แท้จริงจะประสบปัญหาได้อย่างง่ายดายเนื่องจากความสามารถในการรีไฟแนนซ์หมดลง พวกเขาจะถูกบังคับให้ขาย Bitcoin ที่ถือครองไว้เมื่อตลาดตกต่ำ ซึ่งจะเพิ่มแรงกดดันให้ตลาดโดยรวมตกต่ำลง ก่อให้เกิดปฏิกิริยาลูกโซ่ และก่อให้เกิดวงจรอุบาทว์คล้ายกับ "วงจรแห่งความตาย"
ในตลาดกระทิง บริษัทเหล่านี้มักจะนำเสนอโครงสร้างที่เสริมความแข็งแกร่งให้กับตัวเองแบบ "เท้าซ้ายก้าวเท้าขวา" นั่นคือ ราคาสกุลเงินสูงขึ้น มูลค่าการถือครองสกุลเงินเพิ่มขึ้น มูลค่าตลาดพุ่งสูงขึ้น ตลาดไล่ตาม และการรีไฟแนนซ์เป็นไปอย่างราบรื่น แต่ในตลาดหมี ทุกอย่างจะกลับทิศ และระบบการประเมินมูลค่าอาจพลิกผันได้ทุกเมื่อ ประสบการณ์ของหลงซินเหยียนนั้นตรงไปตรงมามาก: "ฉันจะไม่ซื้อหุ้นที่มีมูลค่าสูง และฉันจะไม่ซื้อหุ้นที่เพิ่งเปลี่ยนแปลงไป ฉันกลัวว่าพวกเขาจะอายุน้อยเกินไปและฟุ่มเฟือย ฉันจะไม่แตะหุ้นที่ระดมทุนได้ไม่เกินสองรอบ ฉันกลัวว่าเจ้าหนี้ก่อนหน้านั้นเป็นคนของฉันเอง เหมือนกับนักพัฒนาอสังหาริมทรัพย์ที่เล่นกับพันธบัตรดอลลาร์สหรัฐ"
ในระหว่างการสัมภาษณ์ มุมมองของฮิคาริคล้ายกับหลงซินเหยียน เขากล่าวว่า “บริษัทโฮลดิ้งเหรียญเชิงกลยุทธ์” ที่เพิ่งเกิดขึ้นใหม่หลายแห่ง ล้วนทำตามแบบแผนของ MicroStrategy ไม่ว่าจะเป็นการซื้อเหรียญ การระดมทุน การเล่าเรื่องราว และการพึ่งพา “เบี้ยประกันการถือเหรียญ” เพื่อเพิ่มมูลค่าทางการตลาด บางรายถึงขั้นเป็น VC ในวงการเหรียญและผู้ร่วมโครงการที่ได้เปลี่ยนแปลงไป ฮิคาริยอมรับว่า "อันที่จริงแล้ว บริษัทเหล่านี้หลายแห่งมาเพื่อฉ้อโกงเงิน"
"อันที่จริง เหตุผลพื้นฐานที่ทำให้ MSTR มาถึงจุดนี้ได้ก็คือ มีขนาดใหญ่เพียงพอและถือครองบิตคอยน์จำนวนมาก มีหลายวิธีที่เป็นไปได้ในการเล่นในอนาคต ยกตัวอย่างเช่น บิตคอยน์เหล่านี้สามารถนำไปใช้เป็นเงินทุนจำนวนมาก หรืออาจใช้กลยุทธ์ออปชั่นที่ซับซ้อนเพื่อฟื้นฟูสินทรัพย์ ตราบใดที่บริษัทยินดีที่จะจ่ายเงินปันผลและคืนกำไรเหล่านี้ให้กับผู้ถือหุ้น เส้นทางนี้ก็สามารถดำเนินต่อไปได้"
เขาเสริมว่า นอกจาก MicroStrategy แล้ว ปัจจุบันเขากำลังให้ความสนใจเฉพาะ "หุ้นสหรัฐฯ ที่มีสกุลเงิน" เพียงไม่กี่ตัวที่มีการเปิดเผยข้อมูลสินทรัพย์ที่ชัดเจนและธุรกิจหลักที่จริงจัง เช่น Metaplanet ของญี่ปุ่น และบริษัทอุปกรณ์ทางการแพทย์ SMLR (Semler Scientific) "ตราบใดที่โครงสร้างสินทรัพย์มีความชัดเจนเพียงพอและธุรกิจหลักไม่สูงเกินไป บริษัทเหล่านี้ก็ยังคงคุ้มค่า" ความสนใจ"
ในส่วนของการเปลี่ยนแปลงของตลาดและการเปลี่ยนแปลงของกลยุทธ์ Longxin Salt, Hikari และ Butter สิ่งหนึ่งที่ทุกคนเห็นพ้องต้องกันก็คือ ไม่ว่าเรื่องราวจะพัฒนาไปอย่างไร Bitcoin ยังคงเป็นสินทรัพย์ที่หายากที่สุดและมีพื้นฐานมาจากความเห็นพ้องต้องกันมากที่สุดในตลาด crypto
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง