“Stablecoin ในฐานะแพลตฟอร์ม”: เหตุใดบริษัทต่างๆ จึงจำเป็นต้องมีกลยุทธ์ด้าน stablecoin?
ชื่อเรื่องต้นฉบับ: : : [ฉบับ] X และ Polymarket - ความท้าทายใหม่ของ Info Finance
ผู้เขียนต้นฉบับ: Simon Taylor
คำแปลต้นฉบับ: Block unicorn
คำนำ
บริษัท Fintech ทุกแห่งจะกลายเป็นบริษัท stablecoin แม้ว่า stablecoin จะก่อให้เกิดกระแสฮือฮา ความคลางแคลงใจ ความหวัง ความกังวล และอารมณ์อื่นๆ มากมาย แต่ผมเชื่อว่าเราได้ก้าวข้ามจุดเปลี่ยนสำคัญ จากยุคของ "การธนาคารเป็นบริการ" (BaaS) สู่ยุคของ stablecoin ในฐานะโครงสร้างพื้นฐาน บริษัท B2C, B2B และโครงสร้างพื้นฐานที่มี stablecoin เป็นแกนหลักจะกำหนดรูปลักษณ์ของอุตสาหกรรมในทศวรรษหน้า
การเปลี่ยนแปลงนี้จะรุนแรงกว่าการเฟื่องฟูของ Fintech ในทศวรรษที่ผ่านมาถึงสิบเท่า เนื่องจากเรากำลังก้าวไปสู่ชั้นโครงสร้างพื้นฐานใหม่ เมื่อผู้คนยังคงเห็น stablecoins เป็นช่องทางการชำระเงินรูปแบบใหม่ และเมื่อพวกเขาเห็นว่า stablecoins เป็นแพลตฟอร์มที่เหนือกว่าเลเยอร์อื่นๆ ในที่สุดเราจะย้ายไปใช้ stablecoin ดั้งเดิมอย่างสมบูรณ์ Stablecoin คือแพลตฟอร์ม
ประเด็นสำคัญของบทความนี้:
· ยุคก่อนหน้า: การธนาคารในรูปแบบบริการ (BaaS) และความรู้เกี่ยวกับ stablecoins
· เหตุใด stablecoins จึงเป็นเลเยอร์โครงสร้างพื้นฐาน (ไม่ใช่แค่ช่องทางใหม่)
· การตื่นทองของ stablecoin และการปลดล็อกตามกฎระเบียบ
· สถานการณ์การใช้งานแบบฟูลสแต็ก
· การวางตำแหน่งเชิงกลยุทธ์และแนวโน้มในอนาคต
1. บทเรียนจาก BaaS สู่ Stablecoins
ดังคำกล่าวที่ว่า คนโง่มักจะหุนหันพลันแล่น เราเพิ่งได้เห็นสิ่งนี้ใน BaaS ยุคของบริการทางการเงินในปี 2010 นั้นมีลักษณะเฉพาะคือบริษัทต่าง ๆ หันมาใช้ระบบการจัดจำหน่ายที่เน้นอุปกรณ์เคลื่อนที่เป็นหลักและโครงสร้างพื้นฐานที่เน้นระบบคลาวด์เป็นหลัก
เราได้เห็นผู้ให้บริการโครงสร้างพื้นฐานรุ่นใหม่ที่สร้างขึ้นโดยเฉพาะสำหรับบริการทางการเงิน ทุกแผนกและระบบไอทีในธนาคารสามารถเข้าถึงได้ผ่าน API ซึ่งรวมถึงการรับลูกค้าใหม่ การป้องกันการฉ้อโกง การฟอกเงิน บริการบัตรเครดิต และในบางกรณีก็รวมถึงการบริการลูกค้าด้วย ซึ่งทำให้บริษัทใหม่ ๆ สามารถเปิดตัวแอปมือถือ กระเป๋าสตางค์ และ "บัญชี" เพื่อรับและให้บริการลูกค้าด้วยต้นทุนที่ต่ำกว่าบริษัทเดิมมาก
การรวม API เทคโนโลยีมือถือและระบบคลาวด์เข้าด้วยกัน ทำให้ Fintechs ได้รับประโยชน์จากความช่วยเหลือของ "ธนาคารผู้สนับสนุน" จำนวนเล็กน้อย ซึ่งมองเห็นโอกาสในการให้บริการช่องทางการธนาคาร จัดเก็บเงิน และโอนเงินไปยังช่องทางใหม่นี้ ธนาคารบางแห่งประสบความสำเร็จอย่างมากเนื่องจาก "ทำงานร่วมด้วยง่าย"

เครดิตภาพ: Klaros Partners
สำหรับ FinTechs โมเดลธุรกิจเริ่มต้นของพวกเขาคือ:
· รับรายได้จากค่าธรรมเนียมการรูดบัตร (Interchange)
· ลดต้นทุนในการเข้าถึงลูกค้า (CAC) ผ่านการสอนการใช้งานแบบดิจิทัลที่ราบรื่น
ดังคำกล่าวที่ว่า: แสดงแรงจูงใจให้ฉันดู แล้วฉันจะแสดงผลลัพธ์ให้คุณดู? FinTechs บางแห่ง (ไม่ใช่ทั้งหมด) ปรับให้เหมาะสมสำหรับอัตราการแปลง และเมื่อคุณทำเช่นนั้น บรรทัดฐานหลายประการของบริการทางการเงินก็ดูเหมือนจะไม่ราบรื่น ตัวอย่างเช่น การบังคับให้ลูกค้าจัดเตรียมเอกสารหลายหน้าสำหรับการตรวจสอบ Know Your Customer (KYC) หรือการติดตามธุรกรรมสำหรับความเสี่ยงของการก่อการร้ายระหว่างประเทศ ในขณะที่ลูกค้าส่วนใหญ่อยู่ในประเทศ
เมื่อฉันเขียนว่า “BaaS is dead” ในเดือนมีนาคม 2023 เราก็เริ่มเห็นสัญญาณแล้ว การเปิดบัญชีเป็นช่วงเวลาสำคัญที่ทั้งสองฝ่ายจะต้องจับอาชญากร หากคุณมองว่าการเปิดบัญชีเป็นกระบวนการกาเครื่องหมายที่ต้องทำให้เสร็จอย่างราบรื่นที่สุด การตีความกฎ BSA/AML แบบเรียบง่ายจะส่งผลให้มีกระบวนการออนบอร์ดที่มีอัตราการแปลงสูง ในช่วงสองปีที่ผ่านมา สิ่งนี้ทำให้สามารถดำเนินการฉ้อโกงและฟอกเงินจากระยะไกลได้ในวงกว้าง โดยโจมตีส่วนที่อ่อนแอที่สุดของระบบ - ข้อความคัดลอกจาก "BaaS is Dead"
หากคุณเป็นคนเลว การโจมตีธนาคารใหม่ขนาดเล็กและธนาคารดิจิทัลเป็นเรื่องง่าย แต่ผลลัพธ์ที่ได้ก็ไม่ดีนัก เมื่อวันที่ 22 เมษายน 2024 ลูกค้าหลายหมื่นรายสูญเสียเงินออมทั้งหมดไปเมื่อ Synapse ผู้ให้บริการ Blockchain-as-a-service (BaaS) ล้มละลาย แอปพลิเคชัน Fintech ไม่สามารถเข้าถึงเงินได้ และธนาคารที่เกี่ยวข้องไม่สามารถติดตามหรือตรวจยืนยันว่าเงินไปอยู่ที่ใด
เหตุการณ์ดังกล่าวกลายเป็นข่าวใหญ่ และภายในอุตสาหกรรมการธนาคาร หน่วยงานกำกับดูแลได้ออกคำสั่งยินยอมหลายฉบับเพื่อระบุว่าธนาคารมีข้อบกพร่องในด้านต่างๆ ดังนี้:
· การจัดการความเสี่ยงของบุคคลที่สาม (เช่น ผู้ขาย API และ FinTech)
· การต่อต้านการฟอกเงิน (เช่น การควบคุมในบริษัทเหล่านี้อาจไม่สอดคล้องกัน)
· การกำกับดูแลของคณะกรรมการ (เช่น ฝ่ายบริหารต้องรับผิดชอบหรือไม่)
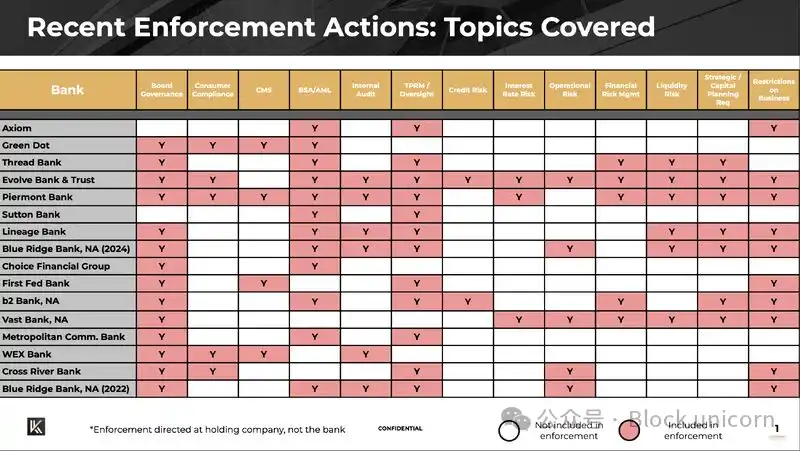
เครดิตภาพ: Klaros Partners
ผลที่ตามมาจากความล้มเหลวเหล่านี้มีมหาศาล หากคุณไม่สามารถหยุดไม่ให้เงินไหลไปหาคนร้ายได้ คนร้ายก็จะได้รับเงิน และส่งผลให้ผู้คนได้รับความทุกข์ทรมาน อย่างไรก็ตาม บทเรียนที่ได้จากเรื่องนี้ไม่ได้หมายความว่า BaaS หรือ FinTech นั้นไม่ดี แต่ตรงกันข้าม
วันนี้เรามี:
· ความสามารถสำหรับผู้อพยพและผู้มีรายได้น้อยในการเปิดบัญชีฟรี
· ความสามารถในการใช้กระแสเงินสด (เงินที่คุณมี) สำหรับการอนุมัติสินเชื่อ ซึ่งหมายความว่าผู้คนจำนวนมากขึ้นสามารถหลีกเลี่ยงการล้มละลายได้
· การ์ดจัดการการใช้จ่ายที่ยอดเยี่ยม
· การให้กู้ยืมแบบฝังตัวสำหรับตลาด SMEs และ SaaS แบบแนวตั้ง
แบรนด์ทางการเงินขนาดใหญ่ที่ประสบความสำเร็จได้เปลี่ยนโฉมหน้าอุตสาหกรรม Cash App, Venmo, Chime, Affirm, Revolut, Monzo, Nubank, Stripe, Adyen และแบรนด์โปรดของคุณได้กลายเป็นชื่อที่คุ้นเคยในตลาดและอุตสาหกรรมของพวกเขา Fintech ได้เปลี่ยนแปลงวิธีการกระจายเงินทุนไปในทางพื้นฐานและยกระดับมาตรฐานสำหรับประสบการณ์ของผู้ใช้
เราเรียนรู้บทเรียนเพียงบางส่วนเท่านั้น ขนาดของการลงทุนและกิจกรรมข้ามพรมแดนใน stablecoin อาจทำให้การล่มสลายใดๆ ก็ตามส่งผลกระทบอย่างใหญ่หลวง แม้ว่าฉันจะรู้ว่าไม่สามารถป้องกันสิ่งเลวร้ายได้ทั้งหมด แต่ฉันหวังว่าบริษัทที่มี stablecoin เป็นแกนหลักจะเรียนรู้จากความผิดพลาดและความสำเร็จของยุค BaaS และไม่ยอมให้การตื่นทองที่กำลังจะเกิดขึ้นพาไป
2. การปลดล็อกกฎระเบียบและการระดมทุนที่เพิ่มขึ้น
2.1 การปลดล็อกกฎระเบียบ
ร่างพระราชบัญญัติ GENIUS ฉบับปัจจุบันอาจเปลี่ยนแปลงทุกอย่างได้ ตามร่างพระราชบัญญัติ หากคุณเป็นผู้ออก stablecoin ที่ได้รับอนุญาต คุณสามารถถือว่า stablecoin เป็นเงินสดเทียบเท่าในงบดุลของคุณได้ ซึ่งถือเป็นเรื่องสำคัญมาก ยกตัวอย่างเช่น บัตรเติมเงิน บัตรเหล่านี้ต้องมีใบอนุญาตการส่งเงิน กฎการคืนสินค้า และข้อกำหนดการคุ้มครองผู้บริโภค เงินสดก็เหมือนกับเงินในกระเป๋าของคุณ การถือและจัดการนั้นง่ายกว่ามาก Stablecoin สามารถสืบทอดความเรียบง่ายนี้มาได้
2.2 การเร่งรุดแสวงหาทองคำของ Stablecoin
การระดมทุนสำหรับธุรกิจที่เกี่ยวข้องกับ Stablecoin คาดว่าจะเพิ่มขึ้น 10 เท่าเมื่อเทียบเป็นรายปี
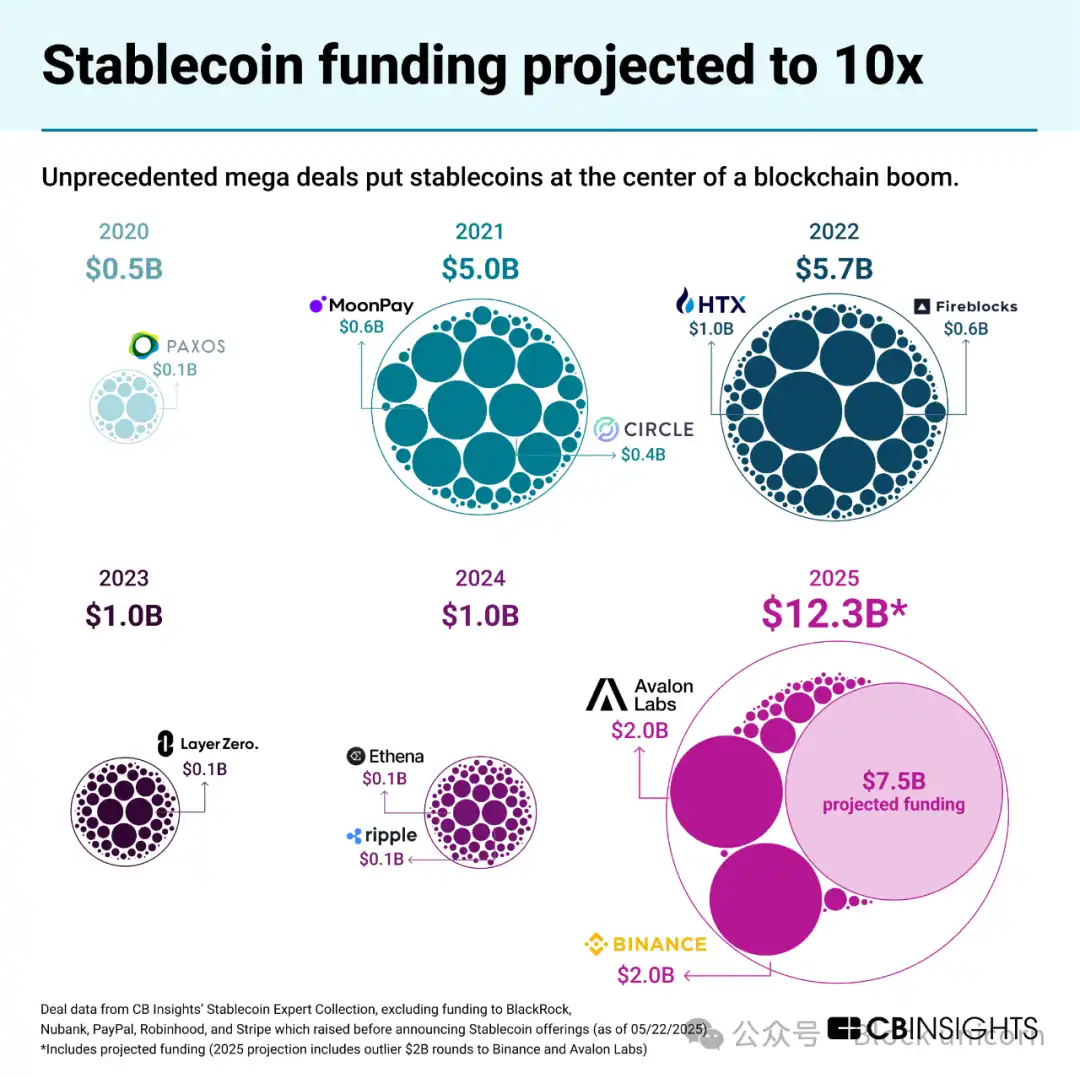
การระดมทุนสำหรับธุรกิจที่เกี่ยวข้องกับ Stablecoin
หาก GENIUS Act ผ่าน จะมีช่องทาง Stablecoin ที่ได้รับการควบคุมใหม่ และธนาคารกลุ่มใหม่ที่เรียกว่าผู้ให้บริการ Stablecoin ที่ได้รับอนุญาต (PPSI) ซึ่งหมายความว่าผู้ประกอบการ นักลงทุนเสี่ยง บริษัทชำระเงิน ธนาคารเงา และแม้แต่ธนาคารขนาดใหญ่ทุกคนจะดำเนินการเพื่อปกป้องหรือคว้าโอกาสใหม่นี้
3. วิทยานิพนธ์: Stablecoins ในฐานะแพลตฟอร์ม
ปัจจุบัน Stablecoin ถูกใช้เป็นช่องทางการชำระเงินข้ามพรมแดนทางเลือก และในอนาคต ช่องทางเหล่านี้อาจกลายเป็นช่องทางการชำระเงินในประเทศ แต่ถ้าคุณเห็นเพียงสิ่งนี้เท่านั้น คุณก็มองข้ามภาพรวมไป Stablecoin ยังเป็นแพลตฟอร์มที่อยู่เหนือช่องทางต่างๆ เช่น SWIFT, ACH, PIX และ UPI โดยกลายมาเป็นโครงสร้างพื้นฐานที่เชื่อมต่อทั้งหมดเข้าด้วยกัน ซึ่งจะปลดล็อกกรณีการใช้งานและโอกาสใหม่ๆ
ท้ายที่สุดแล้ว Stablecoin จะสร้างเลเยอร์การแยกย่อยบนช่องทางการชำระเงินที่มีอยู่ เช่นเดียวกับที่อินเทอร์เน็ตทำกับผู้ให้บริการโทรคมนาคม ในทำนองเดียวกัน อุตสาหกรรมทั้งหมดจะกลายเป็น "Stablecoinized" เช่นเดียวกับที่เราได้เห็นกับวิดีโอ การส่งข้อความ และอีคอมเมิร์ซ เลเยอร์เครือข่ายนี้จะขจัดคนกลางและลดต้นทุนในที่สุด ———ข้อความคัดลอกจาก "Stablecoins ไม่ได้ถูกกว่า แต่ดีกว่า"
ฉันจินตนาการไว้ดังนี้:
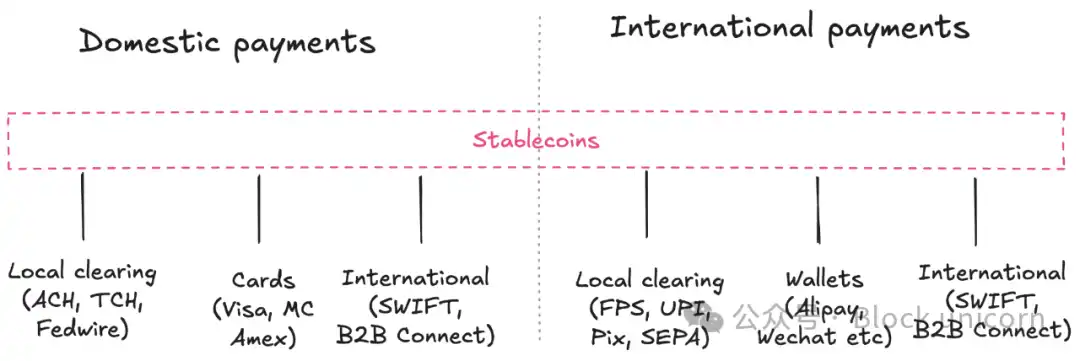
Stablecoins ในฐานะแพลตฟอร์ม
นี่คือสิ่งที่แพลตฟอร์มกำลังปฏิวัติ ปริมาณการรับส่งข้อมูลทางโทรคมนาคมเติบโตขึ้น 60% เมื่อเทียบกับปีก่อน และรายได้เติบโตขึ้น 1% เมื่อเทียบกับปีก่อน ในช่วงเวลา 15 ปี ปริมาณการรับส่งข้อมูลเติบโตแซงหน้ารายได้มากกว่า 1,000 เท่า
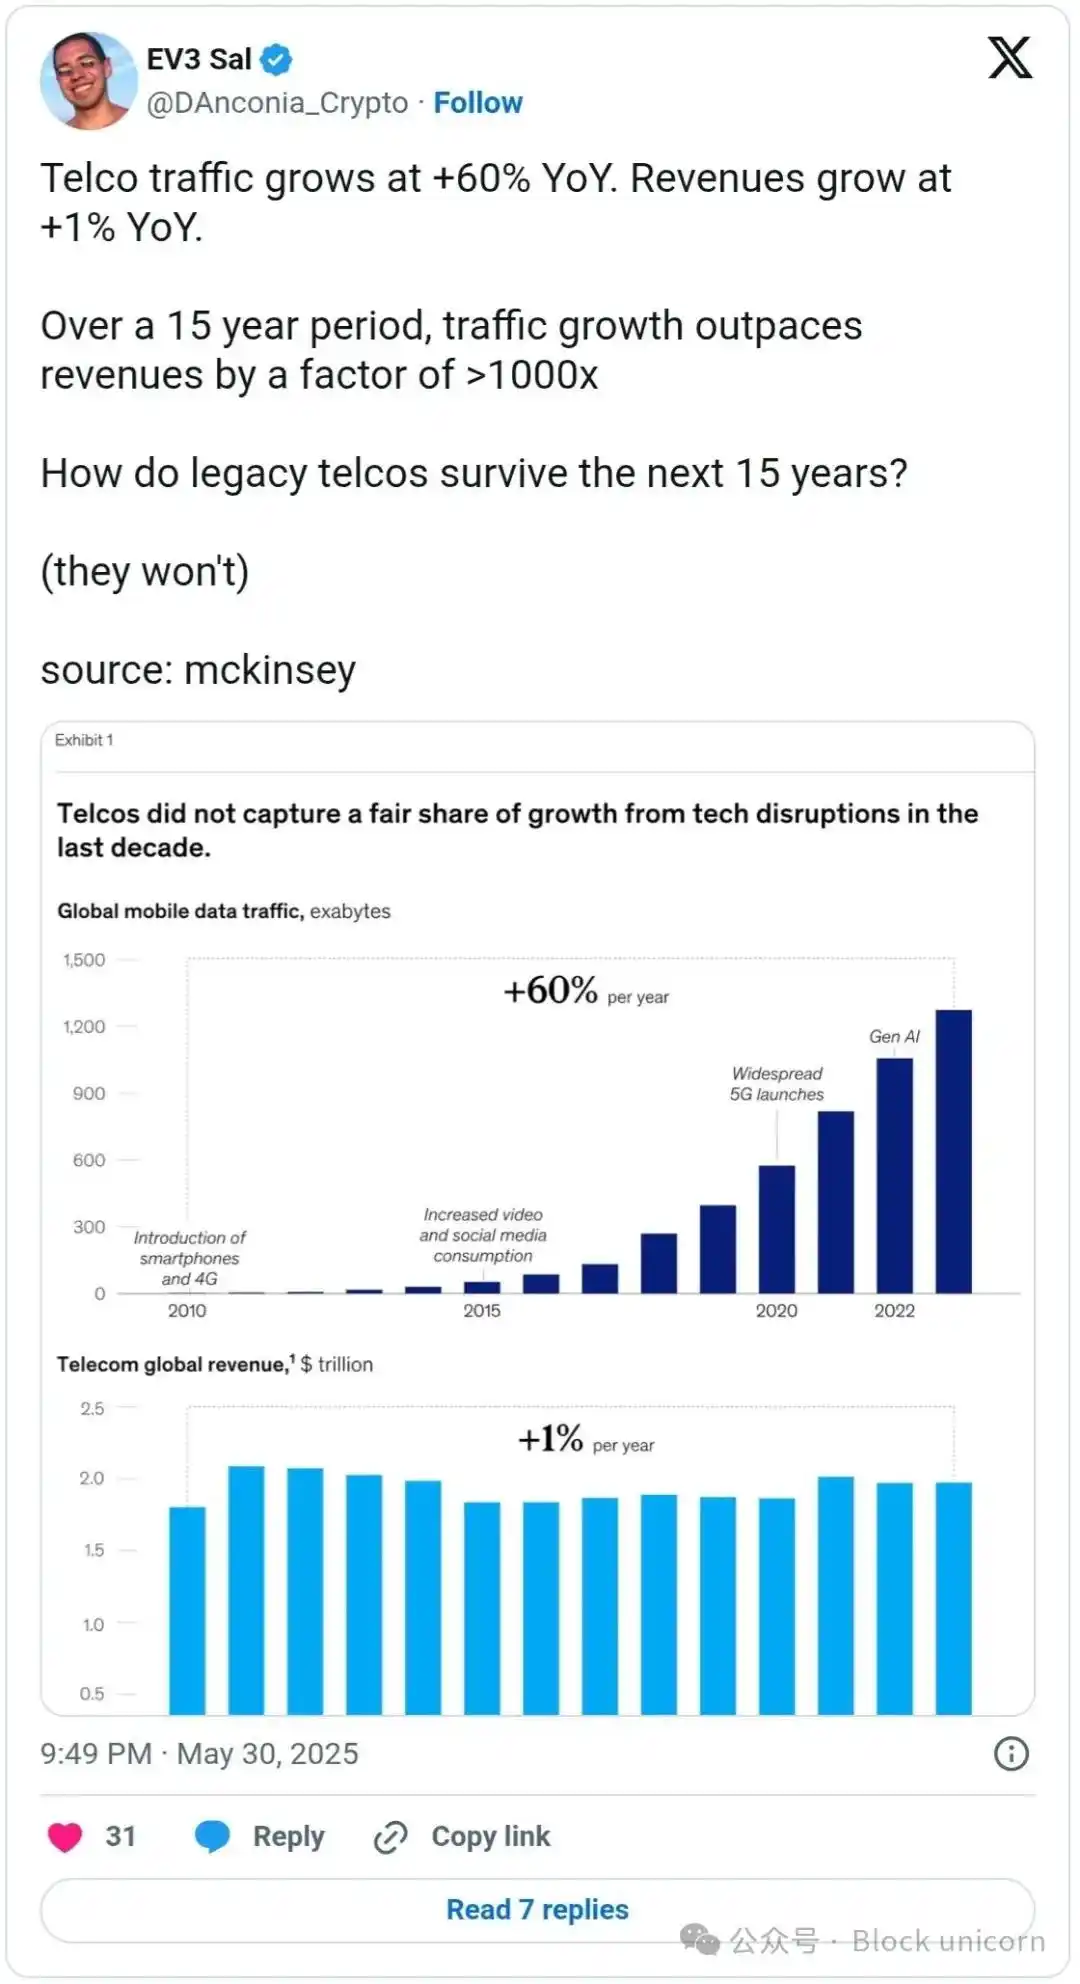
ผู้ดำเนินการที่ไม่สามารถปรับตัวให้เข้ากับแพลตฟอร์มใหม่ได้จะกลายเป็นสินค้าโภคภัณฑ์ Stablecoins กำลังทำกับการชำระเงินในลักษณะเดียวกับที่อินเทอร์เน็ตทำกับโทรคมนาคม นั่นคือการสร้างชั้นแพลตฟอร์มที่ทำให้โครงสร้างพื้นฐานพื้นฐานกลายเป็นท่อประปาที่กลายเป็นสินค้าโภคภัณฑ์ เราสามารถมองเห็นชั้นโครงสร้างพื้นฐานนี้ปรากฏขึ้นในทุกกระแสการชำระเงินและรูปแบบธุรกิจ นี่คือวิธีการทำงาน
4. Stablecoins เข้ากับระบบอย่างไร
ใช่แล้ว ปัจจุบัน Stablecoins ทำหน้าที่เป็นช่องทางการชำระเงินทางเลือก แต่เป็นเพียงพื้นฐานเท่านั้น คนส่วนใหญ่คิดว่า Stablecoins เป็นช่องทางการชำระเงินในรูปภาพด้านล่าง ไม่ใช่เป็นแพลตฟอร์ม:

Stablecoins เป็นช่องทางการชำระเงิน — มีทั้งหมดนั้นและมากกว่านั้น
โอกาสที่แท้จริงอยู่ที่สิ่งที่ Stablecoins สามารถทำได้ในฐานะโครงสร้างพื้นฐาน
4.1 Stablecoins สำหรับการชำระเงินระหว่างประเทศ - จุดเริ่มต้น
ไม่ต้องสงสัยเลยว่ากรณีการใช้งานหลักของ Stablecoins คือการชำระเงินข้ามพรมแดน เส้นทางสกุลเงินหลักคือประเทศในเอเชีย ตามด้วยสหรัฐอเมริกาไปยังประเทศละตินอเมริกา (เม็กซิโก บราซิล อาร์เจนตินา)
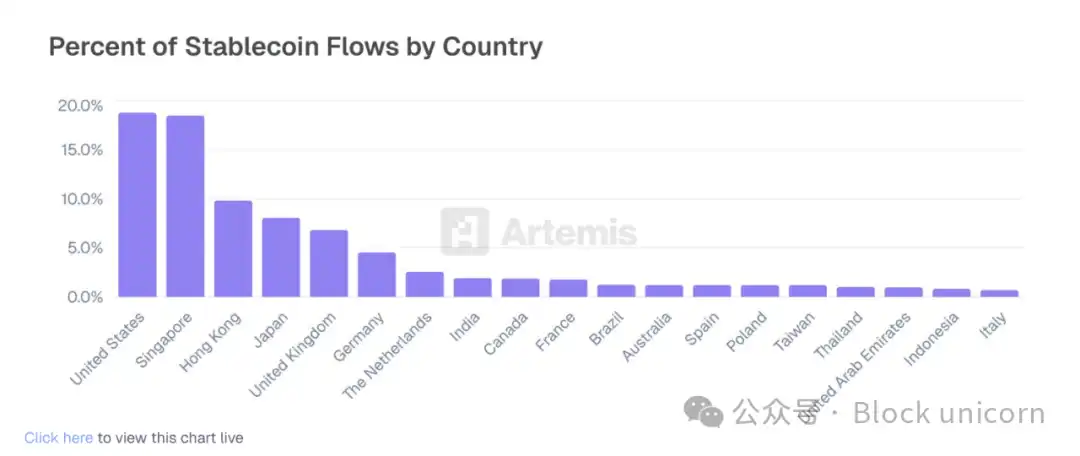
G20 เป็นผู้นำในการชำระเงินให้กับประเทศกำลังพัฒนาผ่าน Tron และ Tether
การชำระเงินข้ามพรมแดนมีหลายประเภท มาเจาะลึกการชำระเงินแต่ละประเภทกันดีกว่า
กรณีการใช้งานการนำระบบ B2B มาใช้ในระยะเริ่มต้น:
· การขยายขนาดเพื่อขยายตลาด (เช่น SpaceX):สำหรับการจัดการทางการเงิน การชำระเงินระหว่างผู้ขาย และการชำระเงินระหว่างบริษัท
· การจ่ายเงินเดือนและการชำระเงินระหว่างประเทศ (เช่น Deel, Remote):ผู้รับเหมาและตัวแทนของนายจ้างชำระเงินเข้ากระเป๋าเงิน stablecoin
Artemis สำรวจบริษัทมากกว่า 30 แห่งที่ทำงานด้าน stablecoin และพบว่า B2B เป็นหมวดหมู่ที่เติบโตขึ้น 400% ต่อปี (และยังคงเพิ่มขึ้นเรื่อยๆ) ทำให้เป็นหมวดหมู่ที่เติบโตเร็วที่สุด (หมายเหตุ: ปริมาณที่แสดงในแผนภูมิด้านล่างเป็นเพียงส่วนหนึ่งของตลาดโดยรวมเท่านั้น)
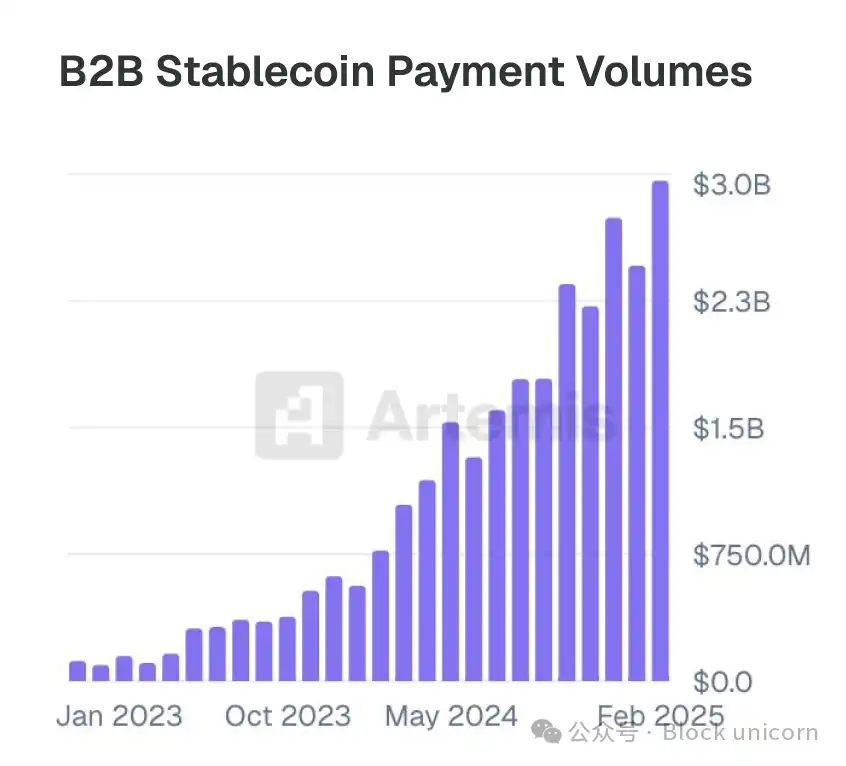
จากกราฟการเติบโตจะเห็นได้ว่ามีการเติบโตอย่างมีนัยสำคัญ ปัจจุบัน สภาพคล่องในระยะสุดท้ายและสเปรด FX ถือเป็นคอขวด แต่บริษัทใหม่ๆ เช่น Stablesea, OpenFX และ Velocity กำลังเข้ามาในตลาดเพื่อเปลี่ยนแปลงสิ่งนี้
กรณีการใช้งาน stablecoin ข้ามพรมแดนสำหรับผู้บริโภค ได้แก่:
· การโอนเงินและ P2P (เช่น Sling Money):ลูกค้าใช้ stablecoin เพื่อส่งเงินข้ามพรมแดนได้เร็วขึ้นและมักจะมีต้นทุนต่ำกว่า
· การ์ดที่เชื่อมโยงกับ Stablecoin:หรือที่เรียกว่า "การ์ดดอลลาร์" ช่วยให้ผู้บริโภคในประเทศซีกโลกใต้สามารถซื้อบริการจาก Netflix, ChatGPT หรือ Amazon ได้
การสำรวจของ Artemis ยังแสดงให้เห็นอีกด้วยว่าการ์ดที่เชื่อมโยงกับ P2P และ stablecoin เติบโตขึ้นมากกว่า 100% เมื่อเทียบเป็นรายปี โดยมีปริมาณการประมวลผลธุรกรรม (TPV) อย่างน้อย 1 พันล้านดอลลาร์ ตัวอย่าง
Stablecoins กำลังกลายเป็นฟีเจอร์ของ neobanks (เช่น Revolut และ Nubank) และแม้ว่ากรณีการใช้งานปัจจุบันจะยังแคบอยู่ แต่ฟีเจอร์นี้อาจขยายตัวในอนาคต แอปอย่าง Revolut ซึ่งเริ่มต้นจากการโอนเงินและ P2P นั้นมีตำแหน่งเฉพาะตัวในการใช้ประโยชน์จากช่องทางใหม่นี้
ปัจจุบัน สเปรด FX มักจะสูงกว่าและสภาพคล่องต่ำกว่าสำหรับการทำธุรกรรมด้วยสกุลเงินท้องถิ่น แต่สิ่งนี้กำลังเปลี่ยนไป ภาพรวมของการชำระเงินในประเทศยังคงเป็นรูปเป็นร่างอยู่ แต่ก็เป็นเรื่องที่น่าสนใจ
4.2 Stablecoins สำหรับการชำระเงินในประเทศ (ทิศทางในอนาคต)
กรณีการใช้งาน B2B ในประเทศ ได้แก่:
· Stablecoins ที่ให้ผลตอบแทนตลอด 24 ชั่วโมงทุกวัน (เช่น ONDO หรือ BUIDL): ปัจจุบัน คลังเงินดิจิทัลดั้งเดิมจะแปลง Stablecoins เป็นคลังเงินโทเค็นเพื่อหลีกเลี่ยงการแปลงเป็นเงินกระดาษ หากฟังก์ชันการทำงานตลอด 24 ชั่วโมงทุกวันนี้สามารถนำไปใช้ในระบบวางแผนทรัพยากรองค์กร (ERP) ได้ ก็จะเป็นที่สนใจของเหรัญญิกขององค์กรใดๆ ก็ได้
· Stablecoins เป็นทางเลือกแทนโครงสร้าง FBO (เช่น Modern Treasury):คุณลักษณะของกฎระเบียบของสหรัฐฯ คือ ในฐานะสถาบันที่ไม่ใช่ธนาคาร มักจะต้องมีโครงสร้าง "บัญชีสำหรับผู้รับผลประโยชน์" (FBO) เพื่อโอนเงินในนามของลูกค้า บัญชีเหล่านี้มีความซับซ้อนในการตั้งค่า ผลิตภัณฑ์ Stablecoin ของ Modern Treasury ช่วยให้ทีมการเงินสามารถตั้งค่ากระแสการชำระเงินสำหรับลูกค้าได้โดยไม่จำเป็นต้องมีโครงสร้าง FBO
· บัญชี B2B ดั้งเดิมของ Stablecoin (เช่น Altitude):“บัญชีไร้พรมแดน” ที่นำเสนอโดย Wise หรือ Airwallex สามารถเป็นของ Stablecoin ดั้งเดิมได้ บัญชีเหล่านี้มีหน่วยเป็นดอลลาร์สหรัฐ แต่ทำหน้าที่เป็นส่วนหน้าในการดำเนินการเพื่อจัดการใบแจ้งหนี้ ค่าใช้จ่าย และการเงิน
กรณีการใช้งานของผู้บริโภคในประเทศยังอยู่ในช่วงเริ่มต้นและรวมถึง:
· บัญชี "เช็ค" ดั้งเดิมของ Stablecoin (เช่น Fuse):ประสบการณ์ของผู้บริโภคที่คล้ายกับ Wise, Revolut หรือแอปการโอนเงิน แต่เป็นค่าเริ่มต้นทั่วโลก บริการเหล่านี้มีให้บริการในกลุ่มประเทศกำลังพัฒนา แต่สามารถเป็นโมเดลต้นทุนต่ำใหม่สำหรับโครงการเทคโนโลยีทางการเงินสำหรับผู้บริโภคได้
· โครงการบัตรเติมเงิน:เนื่องจาก Stablecoin สามารถมีคุณสมบัติเทียบเท่าเงินสดได้ เหรัญญิกจึงไม่จำเป็นต้องจัดการกับความซับซ้อนของภาระผูกพันที่จ่ายล่วงหน้า แต่จะสามารถเข้าถึงเงินที่ตั้งโปรแกรมได้ซึ่งอยู่ในงบดุลเหมือนเงินสดแต่มีกระแสเหมือนการชำระเงินแบบดิจิทัล
· Stablecoin แบบเพียร์ทูเพียร์:Zelle, Venmo, Pix และ Faster Payments ครองตลาดในประเทศ แต่หาก Stablecoin กลายเป็นรูปแบบทางเลือก แอปพลิเคชันเหล่านี้อาจต้องทำหน้าที่เป็นเพียงส่วนหน้าเพื่อรองรับเท่านั้น
4.3 การเงินและโครงสร้างพื้นฐาน (เลเยอร์ที่ซ่อนอยู่)
เลเยอร์ที่ซ่อนอยู่คือโครงสร้างพื้นฐาน เทคโนโลยีการธนาคารเองก็กำลังกลายมาเป็นส่วนหนึ่งของ Stablecoin
· การออก Stablecoin ในรูปแบบบริการ (เช่น Brale, M^0):ธนาคารและสถาบันการเงินที่ไม่ใช่ธนาคารอาจต้องการสร้าง Stablecoin ของตนเองเพื่อดึงดูดเงินฝากหรือหลีกเลี่ยงค่าธรรมเนียมที่เรียกเก็บโดยผู้ให้บริการรายอื่น
· Stablecoin ในรูปแบบ side-core (เช่น Stablecore):ธนาคารอาจต้องการสร้างระบบบันทึกที่โต้ตอบกับ stablecoin โดยไม่ขึ้นอยู่กับแพลตฟอร์มดั้งเดิมของตน "side-core" สามารถทำได้ แต่ยังคงต้องสอดคล้องกับ core หลัก
· Stablecoins มอบโครงสร้างพื้นฐานแบบ BaaS (เช่น Squads Grid): มอบ API ที่เรียบง่ายให้กับนักพัฒนาเพื่อสร้างผลิตภัณฑ์ทางการเงินสำหรับผู้บริโภค B2B หรือฝังตัวได้อย่างรวดเร็ว
บริษัทส่วนใหญ่ในตลาดประเมินต่ำเกินไปอย่างมากว่านักพัฒนาจะชื่นชอบความสะดวกสบายของ stablecoins มากเพียงใด สำหรับบริษัทอย่าง Stripe ความสะดวกสบายถือเป็นเคล็ดลับสู่ความสำเร็จมาโดยตลอด คุณลองนึกถึงความเป็นไปได้อื่นๆ ดูได้ จากการทดลองทางความคิด ลองนึกถึง stablecoins เป็นระบบบันทึกที่ตั้งโปรแกรมได้ทั่วโลกซึ่งทุกคนสามารถปรับประสานและดูได้ ที่อยู่ของกระเป๋าเงินแต่ละใบสามารถกำหนดให้กับผู้สร้างกระเป๋าเงินหรือฟรอนต์เอนด์ที่รู้จัก และบริษัทเหล่านี้สามารถร่วมมือกันได้ทันทีเมื่อเกิดปัญหา KYC หรือ AML
4.4 การวางตำแหน่งเชิงกลยุทธ์ของ Stablecoins
ตลาดปัจจุบันมีผู้โจมตี ผู้ฉวยโอกาส และผู้เล่นที่ยังคงเฝ้าดูและกำหนดกลยุทธ์ ในขณะนี้ กิจกรรมส่วนใหญ่เกิดขึ้นบนแพลตฟอร์มใหม่ เช่น การแลกเปลี่ยนสกุลเงินดิจิทัลและกระเป๋าสตางค์ แต่ผู้ที่ฉวยโอกาสคือบริษัทบางแห่งที่กำลังวางตำแหน่งตัวเองเพื่อใช้ประโยชน์จาก Stablecoin เป็นระบบการชำระเงินรูปแบบใหม่:
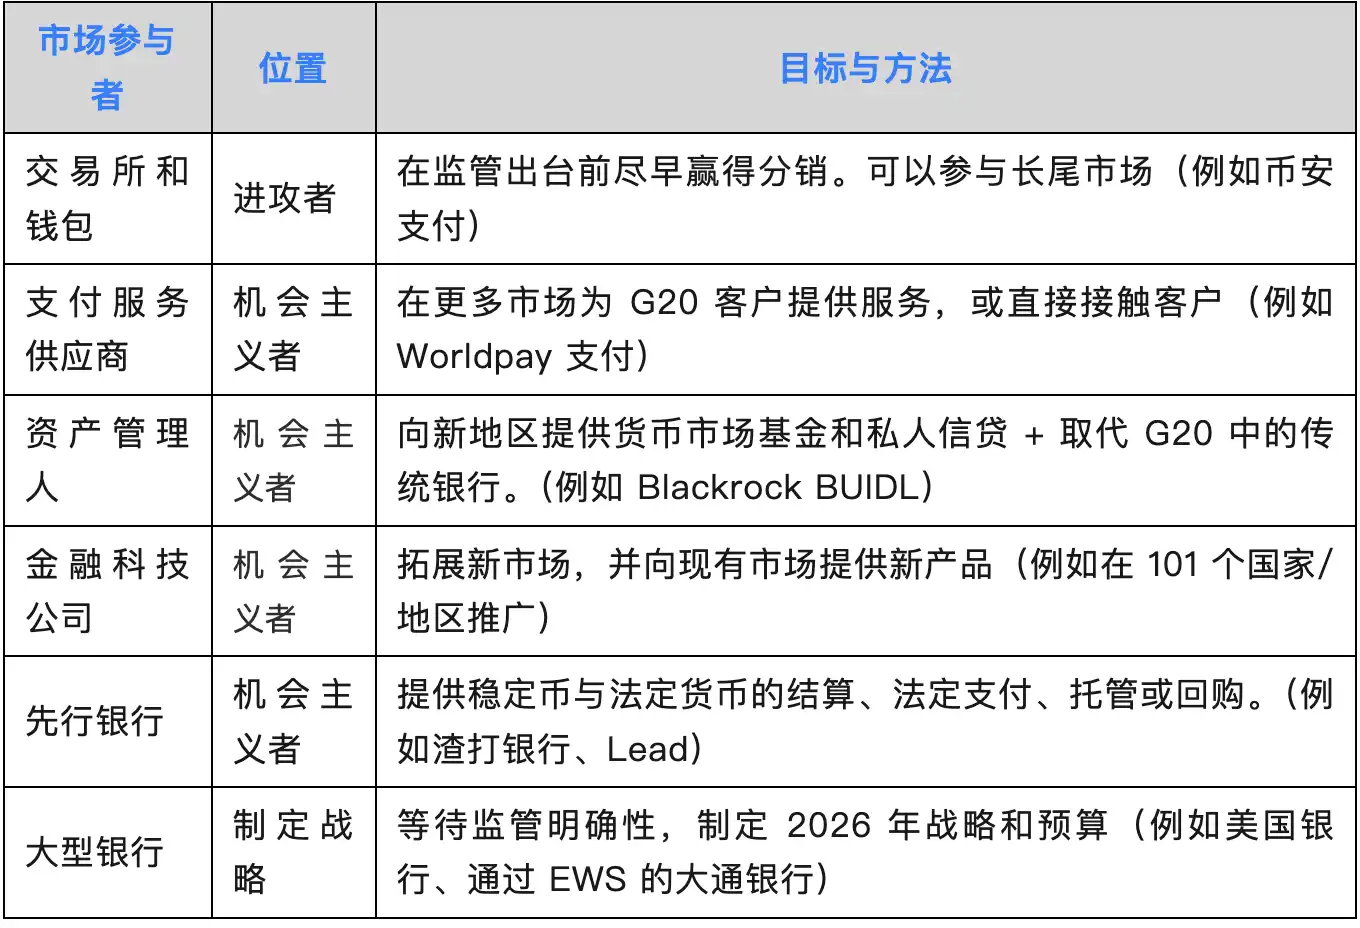
นี่คือความคิดเห็นของฉันเกี่ยวกับระบบการชำระเงินรูปแบบใหม่:
ไม่เหมาะสม:
· ผู้จัดการสินทรัพย์: BlackRock, Franklin Templeton และ Fidelity เป็นต้น พึ่งพาธนาคารในการชำระเงินผ่านระบบโทรเลข พวกเขาได้ส่วนแบ่งการตลาดจากธนาคารในกองทุนสินเชื่อและตลาดเงินตั้งแต่เกิดวิกฤตการณ์ทางการเงิน Stablecoin เชื่อมโยงทุกอย่างเข้าด้วยกันด้วยชั้นการชำระเงินทันทีตลอด 24 ชั่วโมงทุกวัน
· บริษัทชำระเงิน เช่น Stripe, WorldPay และ Dlocal กำลังขยายจำนวนตลาดที่สามารถดำเนินการได้และประเภทของกระแสการชำระเงินที่พวกเขาเสนอ “บัญชีทางการเงิน” เข้ามามีบทบาทในธุรกิจหลักของธนาคารศูนย์กลางการเงินขนาดใหญ่ แต่บ่อยครั้งที่มุ่งเป้าไปที่กลุ่มลูกค้าใหม่ๆ
ผู้ปกป้อง:
· ธนาคารขนาดใหญ่: JPMorgan, Bank of America, Citigroup และธนาคารอื่นๆ ของสหรัฐฯ หารือกันถึงการเปิดตัว stablecoin ของตนเองในช่วงแรกๆ ฉันเชื่อว่านี่อาจเป็นความพยายามที่จะแย่งชิงส่วนแบ่งการตลาดของ "ช่องทาง" การชำระเงินในประเทศและข้ามพรมแดนใหม่นี้ และในขณะที่ธนาคารครองตลาดการชำระเงินแบบ P2P ผ่าน Zelle พวกเขาอาจ "หลีกเลี่ยงไม่ได้" ที่จะครองตลาดช่องทางใหม่นี้เช่นกัน
· ธนาคารขนาดเล็ก: เริ่มมีการล็อบบี้ต่อต้าน stablecoin ธนาคารขนาดเล็กมีโอกาสสูญเสียมากที่สุดจากผู้ออก stablecoin ผู้จัดการสินทรัพย์ และธนาคารขนาดใหญ่ที่อาจดูดเงินฝากจากบัญชีเงินฝากที่มีผลตอบแทนต่ำ
จะมีธนาคารที่ฉวยโอกาสจำนวนหนึ่งที่มองเห็นโอกาสอันยิ่งใหญ่ในการสร้างความปั่นป่วนผ่าน stablecoin เช่นเดียวกับที่เราได้เห็นจากการธนาคารผู้สนับสนุน ความจริงก็คือโอกาสจะแตกต่างกันไปตามกรณีการใช้งาน สตาร์ทอัพกำลังสำรวจกระแสการชำระเงินใหม่ ในขณะที่ผู้ให้บริการชำระเงิน (PSP) กำลังขยายการเข้าถึงตลาดผ่านกระแสที่มีอยู่ ในอนาคต ผู้จัดการสินทรัพย์และธนาคารจะพบช่องทางของตนเองในตลาด ซึ่งน่าจะใกล้กับธุรกิจหลักที่มีอยู่มากกว่า
5. คำวิจารณ์ ความกังวล และเหตุใดส่วนใหญ่จึงเกินจริง
ฉันสรุปคำวิจารณ์ดังต่อไปนี้:
· คำวิจารณ์:Stablecoin จะกระตุ้นให้เกิดสถานการณ์การแห่ถอนเงินจากธนาคาร การโต้แย้ง:สิ่งนี้ถือว่ามี stablecoin แบบอัลกอริทึมสไตล์ Terra ไม่ใช่ผู้ออก stablecoin สำหรับการชำระเงินที่ได้รับใบอนุญาต (PPSI) ภายใต้ GENIUS Act
· คำวิจารณ์:บริษัทเทคโนโลยีขนาดใหญ่จะก่อตั้งการผูกขาดทางการเงิน การโต้แย้ง: นี่เป็นข้อกังวลที่ถูกต้อง แต่กรอบการทำงานทำให้ไม่น่าจะเป็นไปได้ที่บริษัทเทคโนโลยีขนาดใหญ่จะออก stablecoin โดยตรง - พวกเขาจะใช้ stablecoin ไม่ใช่ออกมัน การกลายเป็น PPSI เป็นอุปสรรคด้านกฎระเบียบที่สูงสำหรับพวกเขา
· คำวิจารณ์: จะทำให้ธนาคารชุมชนสูญเสียเงินฝาก การโต้แย้ง: กองทุนตลาดเงินกำลังก่อให้เกิดสิ่งนี้ ธนาคารชุมชนที่ปรับตัวเพื่อให้บริการ stablecoin จะเจริญรุ่งเรือง
· คำวิจารณ์: "มันคือสกุลเงินดิจิทัล" ซึ่งหมายถึงเต็มไปด้วยอาชญากรรมและการฉ้อโกง ข้อโต้แย้ง: ถึงเวลาแล้วที่จะละทิ้งมุมมองนี้ อนาคตของการเงินนั้นอยู่บนเครือข่าย และทุนของสถาบันกำลังสร้างโครงสร้างพื้นฐาน มีความเสี่ยงใหม่ๆ เช่น การจัดการคีย์ การดูแล สภาพคล่อง การบูรณาการ และความเสี่ยงด้านเครดิตที่ควรให้ความสนใจ
· คำวิจารณ์: Stablecoins เป็นเพียงการเก็งกำไรทางกฎระเบียบเพราะ "การถือ USDC ควรยากพอๆ กับการถือดอลลาร์" การโต้แย้ง: Fintech เองก็ประสบความสำเร็จในการเก็งกำไรทางกฎระเบียบผ่านการแก้ไข Durbin การพัฒนาบน stablecoin นั้นง่ายกว่า แต่ก็มีระบบการออกใบอนุญาตที่สมบูรณ์ด้วยเช่นกัน
ฉันเชื่อว่าการโต้เถียงนี้จะดำเนินต่อไป Stablecoins จะขับเคลื่อนยุคใหม่ของการเงิน และวิสัยทัศน์ของเราสำหรับอนาคตเพิ่งเริ่มต้นขึ้น
6. สุดท้าย เหตุใดบริษัททุกแห่งจึงต้องการกลยุทธ์ Stablecoin
ทุกสิ่งที่เราทำในปัจจุบันนั้นสามารถสร้างเป็น stablecoin ดั้งเดิมได้ และการเงินจะได้รับพลังพิเศษ เราสามารถสร้างการเงินทั่วโลกแบบทันที ตลอด 24 ชั่วโมงทุกวัน เราสามารถประกอบบล็อก Lego ทางการเงินขึ้นมาใหม่และทำให้เป็นมิตรกับนักพัฒนาได้มากขึ้น ยุค BaaS สอนให้เราทราบว่าโครงสร้างพื้นฐานใหม่สร้างทั้งโอกาสและความเสี่ยงมหาศาล บริษัทที่เรียนรู้จากความสำเร็จและความล้มเหลวในยุคนั้นจะได้รับชัยชนะในยุคของ stablecoin ที่เป็นแกนหลัก
ทุกบริษัทต้องการกลยุทธ์ stablecoin ทุกฟินเทค ทุกธนาคาร ทุกทีมการเงิน เพราะนี่เป็นมากกว่าแค่รางการชำระเงินใหม่ มันคือชั้นของแพลตฟอร์มที่ทุกอย่างจะถูกสร้างขึ้น ฉันขอร้องผู้อ่านทุกคนให้เรียนรู้จากบทเรียนในอดีต การล่มสลายเป็นสิ่งที่หลีกเลี่ยงไม่ได้ และสิ่งต่างๆ จะผิดพลาด ซึ่งรวมถึงวิธีที่คุณจะปกป้องตัวเองเมื่อสิ่งต่างๆ พังทลายอย่างหลีกเลี่ยงไม่ได้
สร้างสิ่งเจ๋งๆ และเก็บมันไว้ให้ปลอดภัย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง