ฉบับพิเศษด้านความปลอดภัยของ OKX | PoR: การใช้โค้ดเป็นข้อจำกัดในการทำลายกล่องดำทางการเงินแบบดั้งเดิม
ที่มา: OKX
เมื่อวันที่ 12 มีนาคม 2023 Silicon Valley Bank ซึ่งเป็นธนาคารที่ใหญ่เป็นอันดับ 18 ของสหรัฐอเมริกา ได้ล้มละลายกะทันหัน ส่งผลให้เงินฝากของลูกค้ากว่า 95% ไม่มีความคุ้มครองประกันภัย อย่างไรก็ตาม เพียงสัปดาห์เดียวก่อนที่จะล้มละลาย รายงานทางการเงินของบริษัทยังคงแสดงให้เห็นว่าอัตราส่วนความเพียงพอของเงินกองทุนเป็นไปตามข้อกำหนด วิกฤตดังกล่าวเผยให้เห็นข้อบกพร่องของระบบความน่าเชื่อถือทางการเงินแบบดั้งเดิม อาทิ ความล่าช้าด้านกฎระเบียบและการตรวจสอบที่ยุ่งยาก ในเวลาเดียวกัน OKX ได้เปิดเส้นทางใหม่ในอุตสาหกรรมคริปโต: การสร้างตรรกะพื้นฐานสามประการของความปลอดภัยทางการเงินใหม่ผ่าน Proof of Reserves (PoR), การบรรลุการตรวจสอบแบบออนเชนของการควบคุมสินทรัพย์, การยืนยันทางคณิตศาสตร์ของความสามารถในการชำระหนี้ และการติดตามความเสี่ยงอัตโนมัติแบบเรียลไทม์ นี่ไม่เพียงเป็นนวัตกรรมทางเทคโนโลยีเท่านั้น แต่ยังเป็นการเปลี่ยนแปลงกระบวนทัศน์เชิงปฏิวัติในความสัมพันธ์ทางอำนาจทางการเงินอีกด้วย จาก "ความปลอดภัยที่กำหนดโดยสถาบัน" ไปเป็น "ความปลอดภัยที่จำกัดด้วยรหัส" และผู้ใช้ก็เปลี่ยนจาก "ผู้แบกรับความเสี่ยงแบบเฉยๆ" ไปเป็น "ผู้ตรวจสอบความปลอดภัยแบบกระตือรือร้น"
1. การควบคุมสินทรัพย์: จาก “การดูแลรักษาทรัพย์สิน” ไปสู่ “การควบคุมบนเครือข่าย” เมื่อผู้ใช้ฝากเงินในธนาคารหรือบริษัทหลักทรัพย์ การควบคุมจะตกอยู่กับสถาบัน พฤติกรรมดังกล่าวเป็นการสร้างความไว้วางใจว่าสถาบันต่างๆ จะไม่นำทรัพย์สินของคุณไปใช้โดยมิชอบ แต่ความไว้วางใจนี้ไม่ได้เป็นปราสาทลอยฟ้า อาศัยกลไกการค้ำประกันแบบคู่ขนานของการรับรองสินเชื่อแห่งชาติและกรอบการกำกับดูแล
เมื่อลูกค้าฝากเงินเข้าบัญชีธนาคาร ลูกค้าจะถือเป็นเจ้าหนี้ตามกฎหมาย และธนาคารมีสิทธิ์ที่จะควบคุมเงินเหล่านี้ เงินส่วนใหญ่ในบัญชีธนาคารนั้นธนาคารได้นำไปปล่อยกู้ให้กับธนาคารอื่นหรือบุคคลทั่วไป ธนาคารจะเก็บเงินสดไว้เพื่อตอบสนองความต้องการถอนออกทันทีตามอัตราส่วนสำรองตามที่กฎหมายกำหนด ซึ่งเป็นรูปแบบสำรองเศษส่วน นอกจากนี้ เงินทุนที่ลูกค้าฝากไว้ในธนาคารเพื่อการลงทุนหรือบริษัทหลักทรัพย์จะอยู่ในบัญชีอิสระของธนาคารที่เชื่อถือได้ ซึ่งเรียกว่า “บัญชีแยก”
อย่างไรก็ตาม การมอบการควบคุมสินทรัพย์ทั้งหมดให้กับสถาบันหรือคนกลางไม่ได้หมายความว่าสินทรัพย์ของผู้ใช้จะปราศจากความเสี่ยงที่จะสูญเสีย ที่จริงแล้วการเงินแบบดั้งเดิมก็มีความเสี่ยงแบบ “โรลโอเวอร์” เช่นกัน!
ในระบบการเงินแบบดั้งเดิม สถาบันจะลงทุนเงินของลูกค้าในสินทรัพย์ที่มีความเสี่ยงสูงในระยะยาวเพื่อให้บรรลุเป้าหมายผลกำไร รูปแบบนี้อาจกระตุ้นให้เกิดปฏิกิริยาลูกโซ่เมื่อตลาดผันผวน: เมื่อสินทรัพย์ลดค่าลงอย่างรวดเร็ว งบดุลของสถาบันหดตัว ความเชื่อมั่นของตลาดพังทลาย และในที่สุดก็พัฒนาไปสู่วิกฤตสภาพคล่องหรือแม้แต่การล้มละลาย ตัวอย่างเช่น ในปี 2023 ธนาคาร Signature ประสบภาวะขาดทุนเนื่องจากลงทุนมากเกินไปในสินทรัพย์ที่เกี่ยวข้องกับสกุลเงินดิจิทัลและพันธบัตรระยะยาวท่ามกลางอัตราดอกเบี้ยที่ผันผวนอย่างรุนแรง และในท้ายที่สุดก็ถูกหน่วยงานกำกับดูแลเข้าควบคุม แม้ว่าตัวชี้วัดก่อนการล้มละลายจะ "ตรงตามข้อกำหนดด้านกฎระเบียบ" ก็ตาม แต่ภาวะวิกฤตสภาพคล่องยังคงไม่สามารถหลีกเลี่ยงได้
จะเห็นได้ว่าการเงินแบบดั้งเดิมนั้นมักจะเผชิญกับความขัดแย้งพื้นฐานระหว่างการแสวงหากำไรและการปกป้องความปลอดภัยของผู้ใช้เสมอมา โดยผู้ใช้สามารถเลือกที่จะไว้วางใจในวินัยของสถาบันต่างๆ และระบบการกำกับดูแลเบื้องหลัง (ธนาคาร บริษัทประกันภัย และรัฐบาล) ได้อย่างเต็มที่เท่านั้น
ในทางกลับกัน สถาบันการเข้ารหัสกำลังสำรวจเส้นทางอื่น: OKX เป็นรายแรกที่เปิดตัวกลไก Proof of Reserves หลังวิกฤต FTX โดยยืนยันความเพียงพอ สภาพคล่อง และความชำระหนี้ของสินทรัพย์ของแพลตฟอร์มต่อผู้ใช้ทั่วโลกผ่านทางบันทึกสาธารณะที่ตรวจสอบได้บนเครือข่าย
การถือครองสาธารณะ: การแลกเปลี่ยนเปิดเผยที่อยู่กระเป๋าเงินเย็น/ร้อนทั้งหมด (ตัวอย่างเช่น OKX ได้เปิดการสอบถามสินทรัพย์บนเครือข่ายสำหรับ 22 สกุลเงิน) และใครก็ตามสามารถตรวจสอบความสัมพันธ์การยึดโยงแบบ 1:1 ระหว่างเงินสำรองและหนี้สินของผู้ใช้ได้
การไหลเวียนของเงินทุนที่โปร่งใส: สินทรัพย์ส่วนใหญ่จะถูกเก็บไว้ในกระเป๋าเงินแบบเย็นเพื่อกำจัดการดำเนินการที่ไม่โปร่งใสและการดำเนินการที่ไม่ตรงกันของอายุครบกำหนด และป้องกันการแห่ถอนเงินจากธนาคารได้อย่างมีประสิทธิภาพ ผู้ดูแลสินทรัพย์ดิจิทัลที่ปฏิบัติตามข้อกำหนดจะไม่นำไปใช้อย่างผิดวัตถุประสงค์หรือให้ยืมสินทรัพย์ดิจิทัลของผู้ใช้ซ้ำ โดยปกติจะรักษาเงินสำรองเต็มจำนวนไว้ที่ 1:1 และจะไม่ให้ยืมหรือลงทุนสินทรัพย์ของผู้ใช้ เว้นแต่ผู้ใช้จะได้รับอนุญาตเพิ่มเติม ในเวลาเดียวกัน OKX ได้กำหนดมาตรการการป้องกันข้อมูลและการรักษาความปลอดภัยบัญชีชุดหนึ่งเพื่อให้สามารถเจาะระบบสิทธิ์การควบคุมสินทรัพย์แบบออนเชนได้อย่างแท้จริง
2. วิวัฒนาการของกลไกความโปร่งใสทางการเงิน: จากการตรวจสอบงบการเงินสู่การบรรลุฉันทามติแบบออนไลน์
ในระบบดั้งเดิม ความปลอดภัยและสุขภาพของสถาบันทางการเงินนั้นขึ้นอยู่กับข้อกำหนดด้านกฎระเบียบ (เช่น งบการเงินปกติ) และการตรวจสอบภายนอกโดยสิ้นเชิง ธนาคารและบริษัทหลักทรัพย์จะต้องปฏิบัติตามหลักการบัญชีที่รับรองโดยทั่วไป (GAAP/IFRS) อย่างเคร่งครัด และเปิดเผยงบการเงินที่ได้รับการตรวจสอบโดยบริษัทบัญชี "บิ๊กโฟร์" เป็นประจำเพื่อให้แน่ใจว่าข้อมูลเป็นจริงและยุติธรรม หน่วยงานกำกับดูแล (เช่น ธนาคารกลางสหรัฐและ FDIC) ประเมินความเสี่ยงของสถาบันผ่านการทดสอบความเครียด การตรวจสอบในสถานที่ และการติดตามตัวชี้วัดสภาพคล่อง (เช่น อัตราส่วนความเพียงพอของเงินกองทุน (CAR) และสินทรัพย์สภาพคล่องคุณภาพสูง (HQLA))
อย่างไรก็ตาม งบการเงินและหน่วยงานตรวจสอบบัญชีสามารถรับประกัน "ความปลอดภัย" อย่างแท้จริงและแน่นอนได้จริงหรือไม่? ระบบดั้งเดิมมีข้อจำกัดอะไรบ้าง?
การตรวจสอบภายหลังและการเปิดเผยข้อมูลเป็นระยะ: ผู้ใช้สามารถรับข้อมูลได้ผ่านทางรายงานที่ล่าช้าเท่านั้น และไม่สามารถตรวจสอบสถานะสินทรัพย์ได้แบบเรียลไทม์ ตัวอย่างเช่น ธนาคาร Silicon Valley ล้มละลายเนื่องจากความเสี่ยงด้านอัตราดอกเบี้ย แม้ว่าจะสามารถปฏิบัติตามข้อกำหนดความเพียงพอของเงินกองทุนได้ก็ตาม
ความไม่โปร่งใสของข้อมูล: มูลค่าทางบัญชีของระบบการเงินแบบดั้งเดิมอาจได้รับการประเมินมูลค่าอย่างไม่เป็นธรรม และระบบการตรวจสอบบัญชีก็มีข้อบกพร่องเช่นกัน
ความเสี่ยงด้านสภาพคล่อง: ปัญหาเชิงโครงสร้าง เช่น ความไม่ตรงกันของระยะเวลาการครบกำหนดและอัตราการกู้ยืมที่มากเกินไป อาจนำไปสู่การแห่ถอนเงินออกจากธนาคารหรือวิกฤตสภาพคล่อง (เช่น การล้มละลายของธนาคาร)
จะเห็นได้ว่าระบบการเงินแบบดั้งเดิมยังคงมีช่องว่างให้ปรับปรุงอีกมากในแง่ของการปกป้องสิทธิผู้ใช้และการป้องกันและควบคุมความเสี่ยงเชิงระบบ ผู้ใช้ต้องการมากกว่าแค่ตัวเลขบนรายงานและตัวบ่งชี้ข้อมูลที่ไม่ถูกต้อง สุขภาพสินทรัพย์ต้องมีความจริงที่โปร่งใสมากขึ้น การเงินในอนาคตจะต้องมีการติดตามข้อมูลแบบเรียลไทม์และความโปร่งใสของสินทรัพย์สูง รวมถึงเทคโนโลยีและฉันทามติเพื่อสร้างความสัมพันธ์ด้านสิทธิทางการเงินขึ้นมาใหม่
หลักฐานการสำรองเงิน (Proof of Reserves หรือ PoR) ที่นำมาใช้โดยการแลกเปลี่ยน crypto เป็นวิธีการในการทำลายข้อจำกัดแบบเดิมๆ และสร้างระบบความปลอดภัยที่ผู้ใช้สามารถตรวจสอบได้อย่างอิสระ:
(1) สินทรัพย์บนเชน
เปิดกว้างและโปร่งใส: การแลกเปลี่ยนเปิดเผยที่อยู่กระเป๋าเงินเย็น/ร้อน และสามารถตรวจสอบเงินสำรองทั้งหมดได้บนเชน (OKX ครอบคลุม 22 สกุลเงิน)
ความสามารถในการไถ่ถอนที่เข้มงวด: ให้แน่ใจว่าเงินสำรองทั้งหมดของการแลกเปลี่ยน ≥ สินทรัพย์ทั้งหมดของผู้ใช้ และสามารถรับมือกับการดำเนินการที่รุนแรงได้
การตรวจสอบตนเอง: ใครๆ ก็สามารถตรวจสอบได้ว่าสำรองเพียงพอหรือไม่โดยไม่ต้องพึ่งรายงานการตรวจสอบที่ล่าช้า ซึ่งจะช่วยป้องกันไม่ให้การแลกเปลี่ยนนำทรัพย์สินของผู้ใช้ไปละเมิดหรือแก้ไขข้อมูล
(2) การตรวจสอบความรับผิด (โดยอิงจากเทคโนโลยีการพิสูจน์ความรู้เป็นศูนย์)
zk-STARKs:
1. รวมสินทรัพย์ของผู้ใช้ลงในแผ่นข้อมูลความรับผิดทั่วโลกเพื่อให้มั่นใจว่าข้อมูลจะไม่สามารถถูกดัดแปลงได้
2. ผู้ใช้สามารถตรวจสอบโดยไม่เปิดเผยตัวตนว่าสินทรัพย์ของตนรวมอยู่ในงบดุลหรือไม่
3. ป้องกันไม่ให้การแลกเปลี่ยนเกิดการพองตัวหรือซ่อนหนี้ (เช่น การปลอมแปลงจำนวนผู้ใช้หรือขนาดสินทรัพย์)
ข้อจำกัดของยอดคงเหลือติดลบ:
1. ให้แน่ใจว่ามูลค่าสินทรัพย์สุทธิของผู้ใช้ไม่เป็นลบเนื่องจากข้อจำกัดทางคณิตศาสตร์เพื่อหลีกเลี่ยงความเสี่ยงในการชำระบัญชี
2. ป้องกันวิกฤตในระบบที่เกิดจากการเรียกหลักประกันด้วยเลเวอเรจสูง (คล้ายกับเหตุการณ์ที่การซื้อขายด้วยเลเวอเรจสูงของ Archegos ส่งผลให้สูญเสียเงินประมาณ 36,000 ล้านเหรียญสหรัฐฯ)
(3) การกำหนดราคาสินทรัพย์ดิจิทัลที่โปร่งใส
1. สินทรัพย์ดิจิทัลจะมีราคาตามสภาพตลาดแบบเรียลไทม์เพื่อหลีกเลี่ยงความแตกต่างระหว่างมูลค่าทางบัญชีและมูลค่าที่แท้จริง
2. หลักฐานคือสถานะซึ่งป้องกันไม่ให้แบบจำลองการประมาณค่าคลุมเครือและมีพื้นที่ในการปรับเปลี่ยน
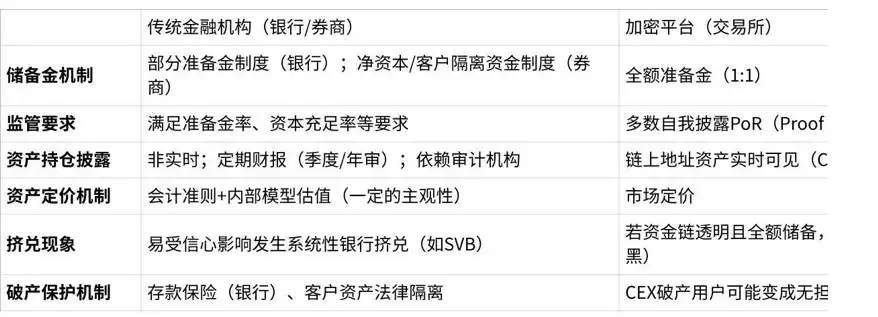
เมื่อสำรองของโทเค็นแต่ละตัวกลายเป็นข้อเท็จจริงที่ตรวจสอบได้ทางคณิตศาสตร์ การรักษาความปลอดภัยทางการเงินก็จะเปลี่ยนจากความไว้วางใจแบบเฉยๆ ไปเป็นฉันทามติแบบกระตือรือร้น
3. การสร้างความน่าเชื่อถือใหม่: จาก "ตัวกลางความน่าเชื่อถือแบบรวมศูนย์" ไปเป็น "การตรวจยืนยันที่ผู้ใช้เป็นผู้ริเริ่ม" ผู้ใช้ไม่จำเป็นต้องไว้วางใจความปลอดภัยของสถาบันอีกต่อไป แต่สามารถใช้ข้อมูลที่ตรวจสอบได้เพื่อรับสิทธิในการรับทราบความเสี่ยงได้
ในอดีตนั้น แทบจะเป็นไปไม่ได้เลยที่ผู้ใช้ทั่วไปจะสามารถตรวจสอบสินทรัพย์และหนี้สินของตลาดหลักทรัพย์หรือธนาคารได้ด้วยตนเอง บันทึกรายการธุรกรรมทางการเงินแบบดั้งเดิมจะถูกเก็บรักษาไว้ในสมุดบัญชีภายในของสถาบันและระบบการหักบัญชีที่ควบคุมเท่านั้น และไม่เปิดเผยต่อสาธารณะ ข้อมูลที่เปิดเผยต่อตลาดมักได้รับการประมวลผลและรวมกัน เฉพาะหน่วยงานกำกับดูแลและผู้ตรวจสอบที่ได้รับอนุญาตเท่านั้นที่จะสามารถดูรายละเอียดธุรกรรมและข้อมูลบัญชีแยกประเภทของธนาคารได้อย่างสมบูรณ์
ข้อมูลทางการเงินแบบกึ่งปิดและกึ่งโปร่งใสนี้ทำให้ผู้ใช้มีสิทธิที่จะทราบเกี่ยวกับความเสี่ยงน้อยลงอย่างมาก แม้ว่าความลับทางการค้าจะได้รับการคุ้มครอง แต่ความสามารถในการตรวจสอบความเสี่ยงในระบบจะจำกัดอยู่เพียงสถาบันเพียงไม่กี่แห่งเท่านั้น และผู้ใช้ไม่สามารถเจาะลึกและตรวจยืนยันความเสี่ยงที่แท้จริงของสถาบันต่างๆ ได้ เมื่อเกิดวิกฤตขึ้น ผู้ใช้มักเป็นคนสุดท้ายที่ทราบและกลายเป็นผู้แบกรับความเสี่ยง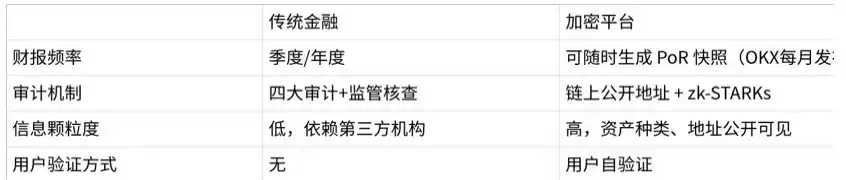
ความเชื่อมั่นในระบบการเงินแบบดั้งเดิมสร้างขึ้นจากรายงานการตรวจสอบและเอกสารกำกับดูแล ในขณะที่อุตสาหกรรมการเข้ารหัสกำลังสร้างกรอบความปลอดภัยขึ้นใหม่ผ่านหลักฐานการเข้ารหัสและการตรวจสอบแบบออนไลน์ กลไกการพิสูจน์สำรอง (Proof of Reserves: PoR) ได้สร้างโครงสร้างความน่าเชื่อถือที่สมบูรณ์ - สินทรัพย์ที่ตรวจสอบได้บนเครือข่าย ที่อยู่กระเป๋าเงินสาธารณะ และการตรวจสอบที่เป็นมิตรกับผู้ใช้ ซึ่งก่อให้เกิดรูปแบบใหม่สำหรับการรักษาความปลอดภัยของสินทรัพย์ในยุคสกุลเงินดิจิทัล มาตรฐานอุตสาหกรรมได้รับการอัพเกรดจาก “โหมดความน่าเชื่อถือ” ไปเป็น “โหมดการยืนยัน”
PoR คือแดชบอร์ดแบบเรียลไทม์ของการรักษาความปลอดภัยสินทรัพย์ของ OKX และรายงานหลักฐานความสามารถในการชำระหนี้ของการแลกเปลี่ยน ผู้ใช้ไม่จำเป็นต้องพึ่งการตรวจสอบจากบุคคลที่สาม และสามารถยืนยันความปลอดภัยของสินทรัพย์ของตนได้ผ่านเครื่องมือตรวจสอบอิสระที่จัดทำโดย OKX นอกจากนี้โค้ดของ OKX PoR ที่สมบูรณ์ยังผ่านการตรวจสอบจากบุคคลที่สามและเป็นโอเพนซอร์สอย่างเต็มรูปแบบอีกด้วย ความมั่นใจของผู้ใช้ในความปลอดภัยของเงินทุนของตนขึ้นอยู่กับข้อเท็จจริงที่ตรวจสอบได้ ซึ่งไม่เพียงแต่ช่วยให้ผู้ใช้รู้สึกมีส่วนร่วมและไว้วางใจเท่านั้น แต่ยังทำให้เกิดการควบคุมดูแลแพลตฟอร์ม OKX อย่างต่อเนื่องอีกด้วย
บทสรุป:
สิ่งที่ระบบการเงินแบบดั้งเดิมเปิดเผยไม่ใช่แค่ข้อบกพร่องทางเทคนิคเท่านั้น แต่ยังรวมถึงข้อจำกัดในระบบของรูปแบบความไว้วางใจแบบรวมศูนย์ด้วย เมื่อความปลอดภัยของสินทรัพย์ขึ้นอยู่กับวินัยในตนเองของสถาบันและการแทรกแซงภายหลังจากกฎระเบียบ ผู้ใช้จะอยู่ที่จุดสิ้นสุดของห่วงโซ่การส่งผ่านความเสี่ยงโดยพื้นฐานแล้ว การแลกเปลี่ยน Crypto กำลังใช้เทคโนโลยีเพื่อสร้างการป้องกันความปลอดภัยเชิงโครงสร้าง ได้แก่ ความเป็นหนึ่งเดียวพื้นฐานของการควบคุมสินทรัพย์ ความโปร่งใสของการชำระเงิน และการควบคุมความเสี่ยง ในแพลตฟอร์มการซื้อขายที่มีสมุดบัญชีแยกประเภทบนเครือข่ายที่โปร่งใสและธุรกรรมที่ผู้ใช้ตรวจสอบได้ ความไว้วางใจไม่ได้มาจากการรับรองและการกำกับดูแลสินเชื่อของสถาบันอีกต่อไป แต่มาจากเทคโนโลยีและฉันทามติ ผู้ใช้ไม่เพียงแต่เป็นผู้เข้าร่วม แต่ยังเป็นผู้ร่วมสร้างระบบควบคุมความเสี่ยงอีกด้วย
ที่ OKX ความปลอดภัยไม่ใช่ตัวเลขเปอร์เซ็นต์ในรายงานการตรวจสอบ แต่เป็นสิทธิ์การตรวจสอบที่ผู้ใช้ทุกคนสามารถใช้ได้ เราเชื่อว่าความมั่นคงทางการเงินที่แท้จริงคือสิ่งที่คุณสามารถมองเห็นด้วยตาของคุณเองและตรวจสอบได้ด้วยมือของคุณเอง!
ข้อจำกัดความรับผิดชอบ
ข้อมูลที่จัดให้มีในบทความนี้มีไว้เพื่อใช้เป็นข้อมูลอ้างอิงเท่านั้น และไม่ถือเป็นและไม่ควรตีความว่าเป็น (i) คำแนะนำด้านการลงทุน คำแนะนำในการซื้อขาย หรือคำแนะนำด้านการลงทุน (ii) ข้อเสนอหรือการชักชวนให้ซื้อหรือขายสินทรัพย์ดิจิทัล หรือ (iii) คำแนะนำด้านการเงิน บัญชี กฎหมาย หรือภาษี เราไม่รับประกันความถูกต้อง ความสมบูรณ์ หรือความเป็นประโยชน์ของข้อมูลดังกล่าว สินทรัพย์ดิจิทัล รวมถึง Stablecoin และ NFT มีความเสี่ยงสูงและอาจลดค่าหรือไม่มีคุณค่าได้ สินทรัพย์ดิจิตอลไม่ได้รับการประกัน ผลการดำเนินงานในอดีตไม่ได้เป็นเครื่องรับประกันผลการดำเนินงานในอนาคต คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายหรือการถือครองสินทรัพย์ดิจิทัลเหมาะสมกับคุณหรือไม่ โดยพิจารณาจากสถานะทางการเงิน วัตถุประสงค์ในการลงทุน ระดับประสบการณ์ และความสามารถในการรับความเสี่ยง โปรดปรึกษาผู้เชี่ยวชาญด้านกฎหมาย ภาษี และการลงทุนเกี่ยวกับสถานการณ์เฉพาะของคุณ โปรดรับผิดชอบในการทำความเข้าใจและปฏิบัติตามกฎหมายและระเบียบข้อบังคับในท้องถิ่นที่เกี่ยวข้อง
บทความนี้มาจากการสนับสนุนและไม่แสดงถึงมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง