AWS ทำกำไรได้มากขึ้นเรื่อยๆ แต่ทำไมกระแสเงินสดของ Amazon กลับไหลออกแทน?

Amazon รายงานผลประกอบการที่ดูขัดแย้งในตัวเอง
ตามเวลาสหรัฐฯ วันที่ 29 ตุลาคม Amazon เปิดเผยผลประกอบการไตรมาสที่สาม ธุรกิจคลาวด์ AWS มีอัตราการเติบโตสูงสุดในรอบเกือบห้าปี และอัตรากำไรจากการดำเนินงานโดยรวมของบริษัทก็สูงสุดเป็นประวัติการณ์ แต่หลังจากประกาศผลประกอบการ หุ้น Amazon ร่วงลงประมาณ 7% ในช่วงหลังตลาดปิด ตามรายงานของ AP สิ่งที่ตลาดจับตาคือผลการดำเนินงานของธุรกิจค้าปลีก และการลงทุนมหาศาลของบริษัทในด้านปัญญาประดิษฐ์
ด้านหนึ่งคือธุรกิจคลาวด์ที่เติบโตเร่งตัว อีกด้านคือรายจ่ายเงินสดที่เพิ่มขึ้นเรื่อยๆ เมื่อแยกดูผลประกอบการ จะเห็นว่า Amazon กำลังใช้ธุรกิจที่มีอัตรากำไรสูงมากในการรองรับการก่อสร้างโครงสร้างพื้นฐานขนาดใหญ่ที่ไม่แพ้กัน
Amazon ทำเงินจากอะไร?
รายได้ส่วนใหญ่ของ Amazon ยังคงมาจากธุรกิจช้อปปิ้งที่ผู้คนคุ้นเคย ธุรกิจอเมริกาเหนือและธุรกิจระหว่างประเทศรวมกันคิดเป็นสัดส่วนรายได้หลักของกลุ่ม แต่ถ้าเปลี่ยนจากรายได้เป็นกำไรจากการดำเนินงาน ภาพก็เปลี่ยนไป
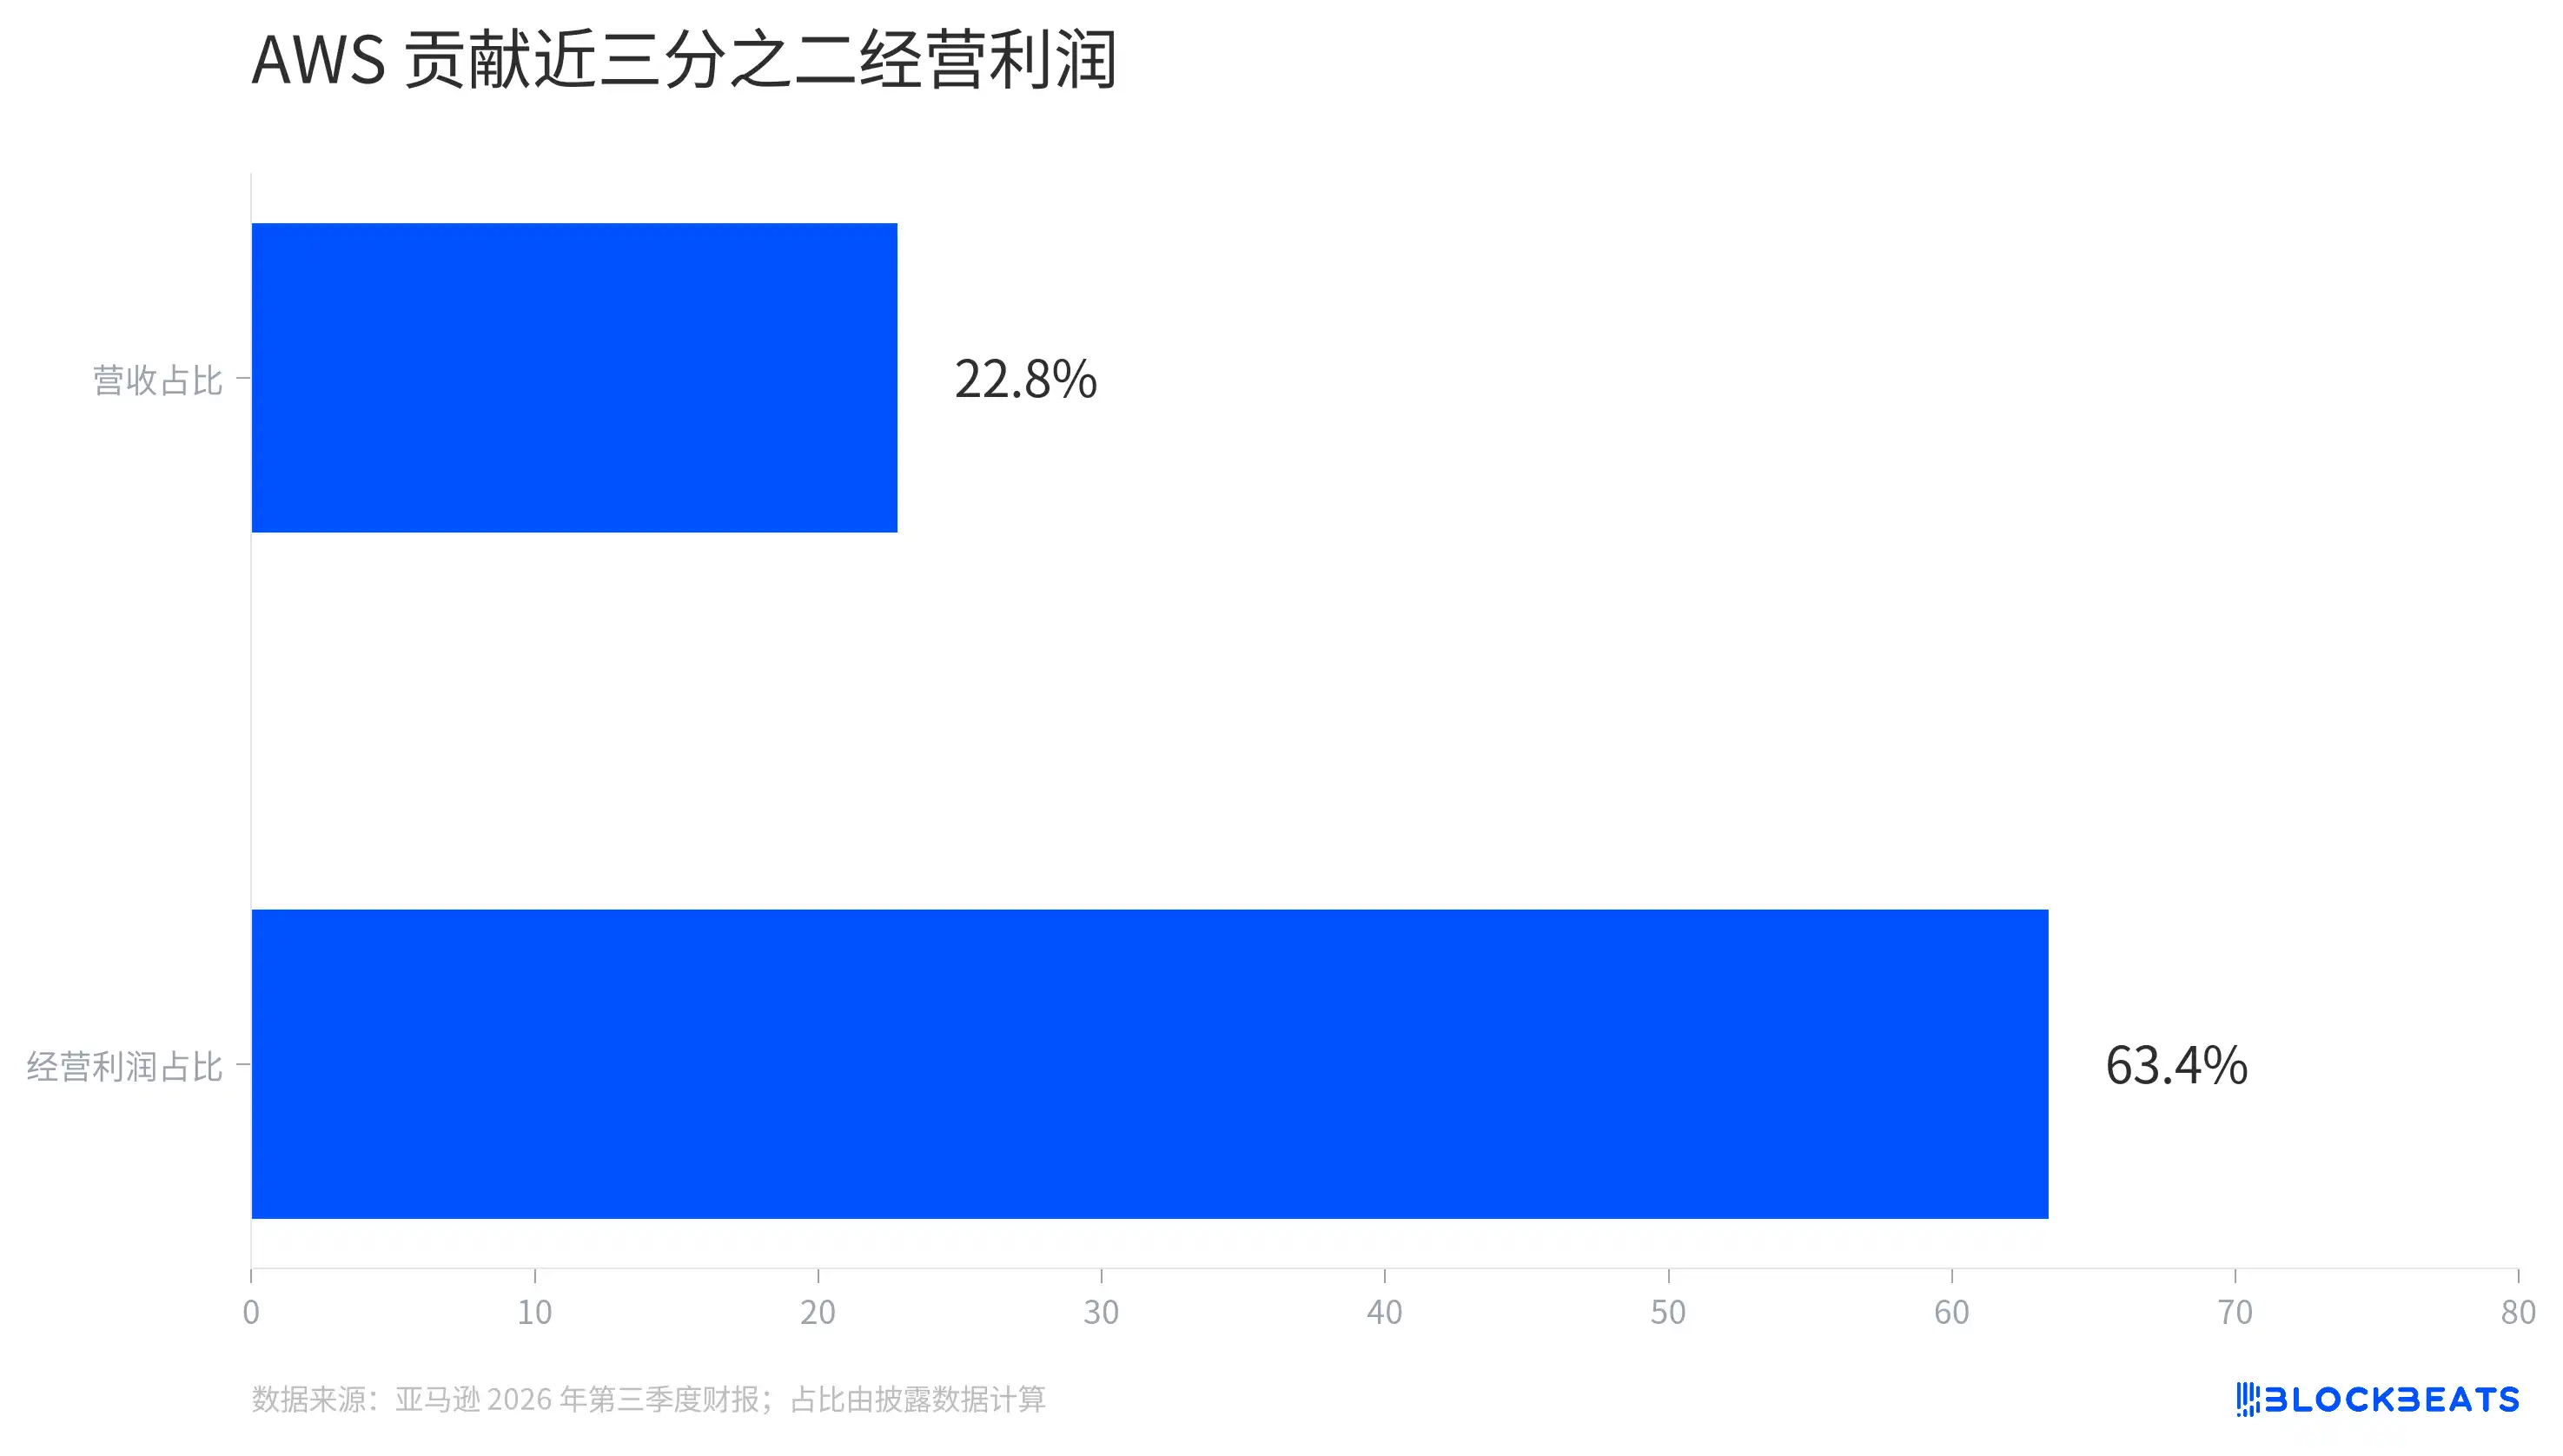
สัดส่วนรายได้และกำไรจากการดำเนินงานของ AWS
ตามผลประกอบการไตรมาสที่สามของ Amazon รายได้ของ AWS ในไตรมาสนี้คิดเป็นประมาณ 23% ของกลุ่ม แต่กำไรจากการดำเนินงานที่貢獻คิดเป็นประมาณ 63% พูดอีกแบบคือ ทุก 100 ดอลลาร์ของกำไรจากการดำเนินงานที่ Amazon ทำได้ ประมาณ 63 ดอลลาร์มาจากธุรกิจคลาวด์ สัดส่วนคำนวณจากข้อมูลส่วนงานที่บริษัทเปิดเผย
สิ่งนี้สะท้อนโครงสร้างต้นทุนของธุรกิจที่แตกต่างกัน อีคอมเมิร์ซต้องจัดซื้อสินค้า สร้างคลังสินค้า จัดส่งพัสดุ และแบกรับค่าใช้จ่ายด้านบุคลากรและโลจิสติกส์ ธุรกิจคลาวด์ก็ต้องใช้โครงสร้างพื้นฐานมหาศาลเช่นกัน แต่ในผลประกอบการไตรมาสนี้ สัดส่วนกำไรจากการดำเนินงานที่เหลืออยู่สูงกว่าอย่างชัดเจน
นี่ไม่ได้หมายความว่าธุรกิจค้าปลีกไม่ดีขึ้น ผลประกอบการแสดงว่ากำไรจากการดำเนินงานของส่วนงานอเมริกาเหนือเติบโตเมื่อเทียบปีต่อปี และส่วนงานระหว่างประเทศก็ยังคงมีกำไร เพียงแต่เมื่อผู้อ่านเห็นว่ากำไรโดยรวมของ Amazon ทำสถิติสูงสุด ผู้貢獻ที่สำคัญที่สุดคือ AWS แล้ว
กำไรจากการดำเนินงานและกำไรสุทธิก็ต้องแยกกันดู Amazon ในไตรมาสนี้มีกำไรจากการดำเนินงานเพิ่มขึ้น แต่กำไรสุทธิลดลงเล็กน้อย บริษัทอธิบายว่าไตรมาสเดียวกันของปีก่อนมีกำไรก่อนหักภาษีจากการลงทุนในบริษัท AI อย่าง Anthropic ซึ่งทำให้ฐานกำไรสุทธิในขณะนั้นสูงขึ้น การใช้การเปลี่ยนแปลงของกำไรสุทธิเมื่อเทียบปีต่อปีเพื่อตัดสินโดยตรงว่าธุรกิจหลักแย่ลงหรือไม่ จะมองข้ามชั้นข้อมูลนี้ไป
ทำไมธุรกิจคลาวด์จึงควรดูแยก?
ขนาดของ AWS ใหญ่โตอยู่แล้ว แต่ยังคงเร่งตัว ตามผลประกอบการรายไตรมาสของบริษัท จากไตรมาสที่สี่ของปีก่อนถึงไตรมาสที่สามของปีนี้ อัตราการเติบโตของรายได้เมื่อเทียบปีต่อปีเพิ่มขึ้นติดต่อกันสามไตรมาส
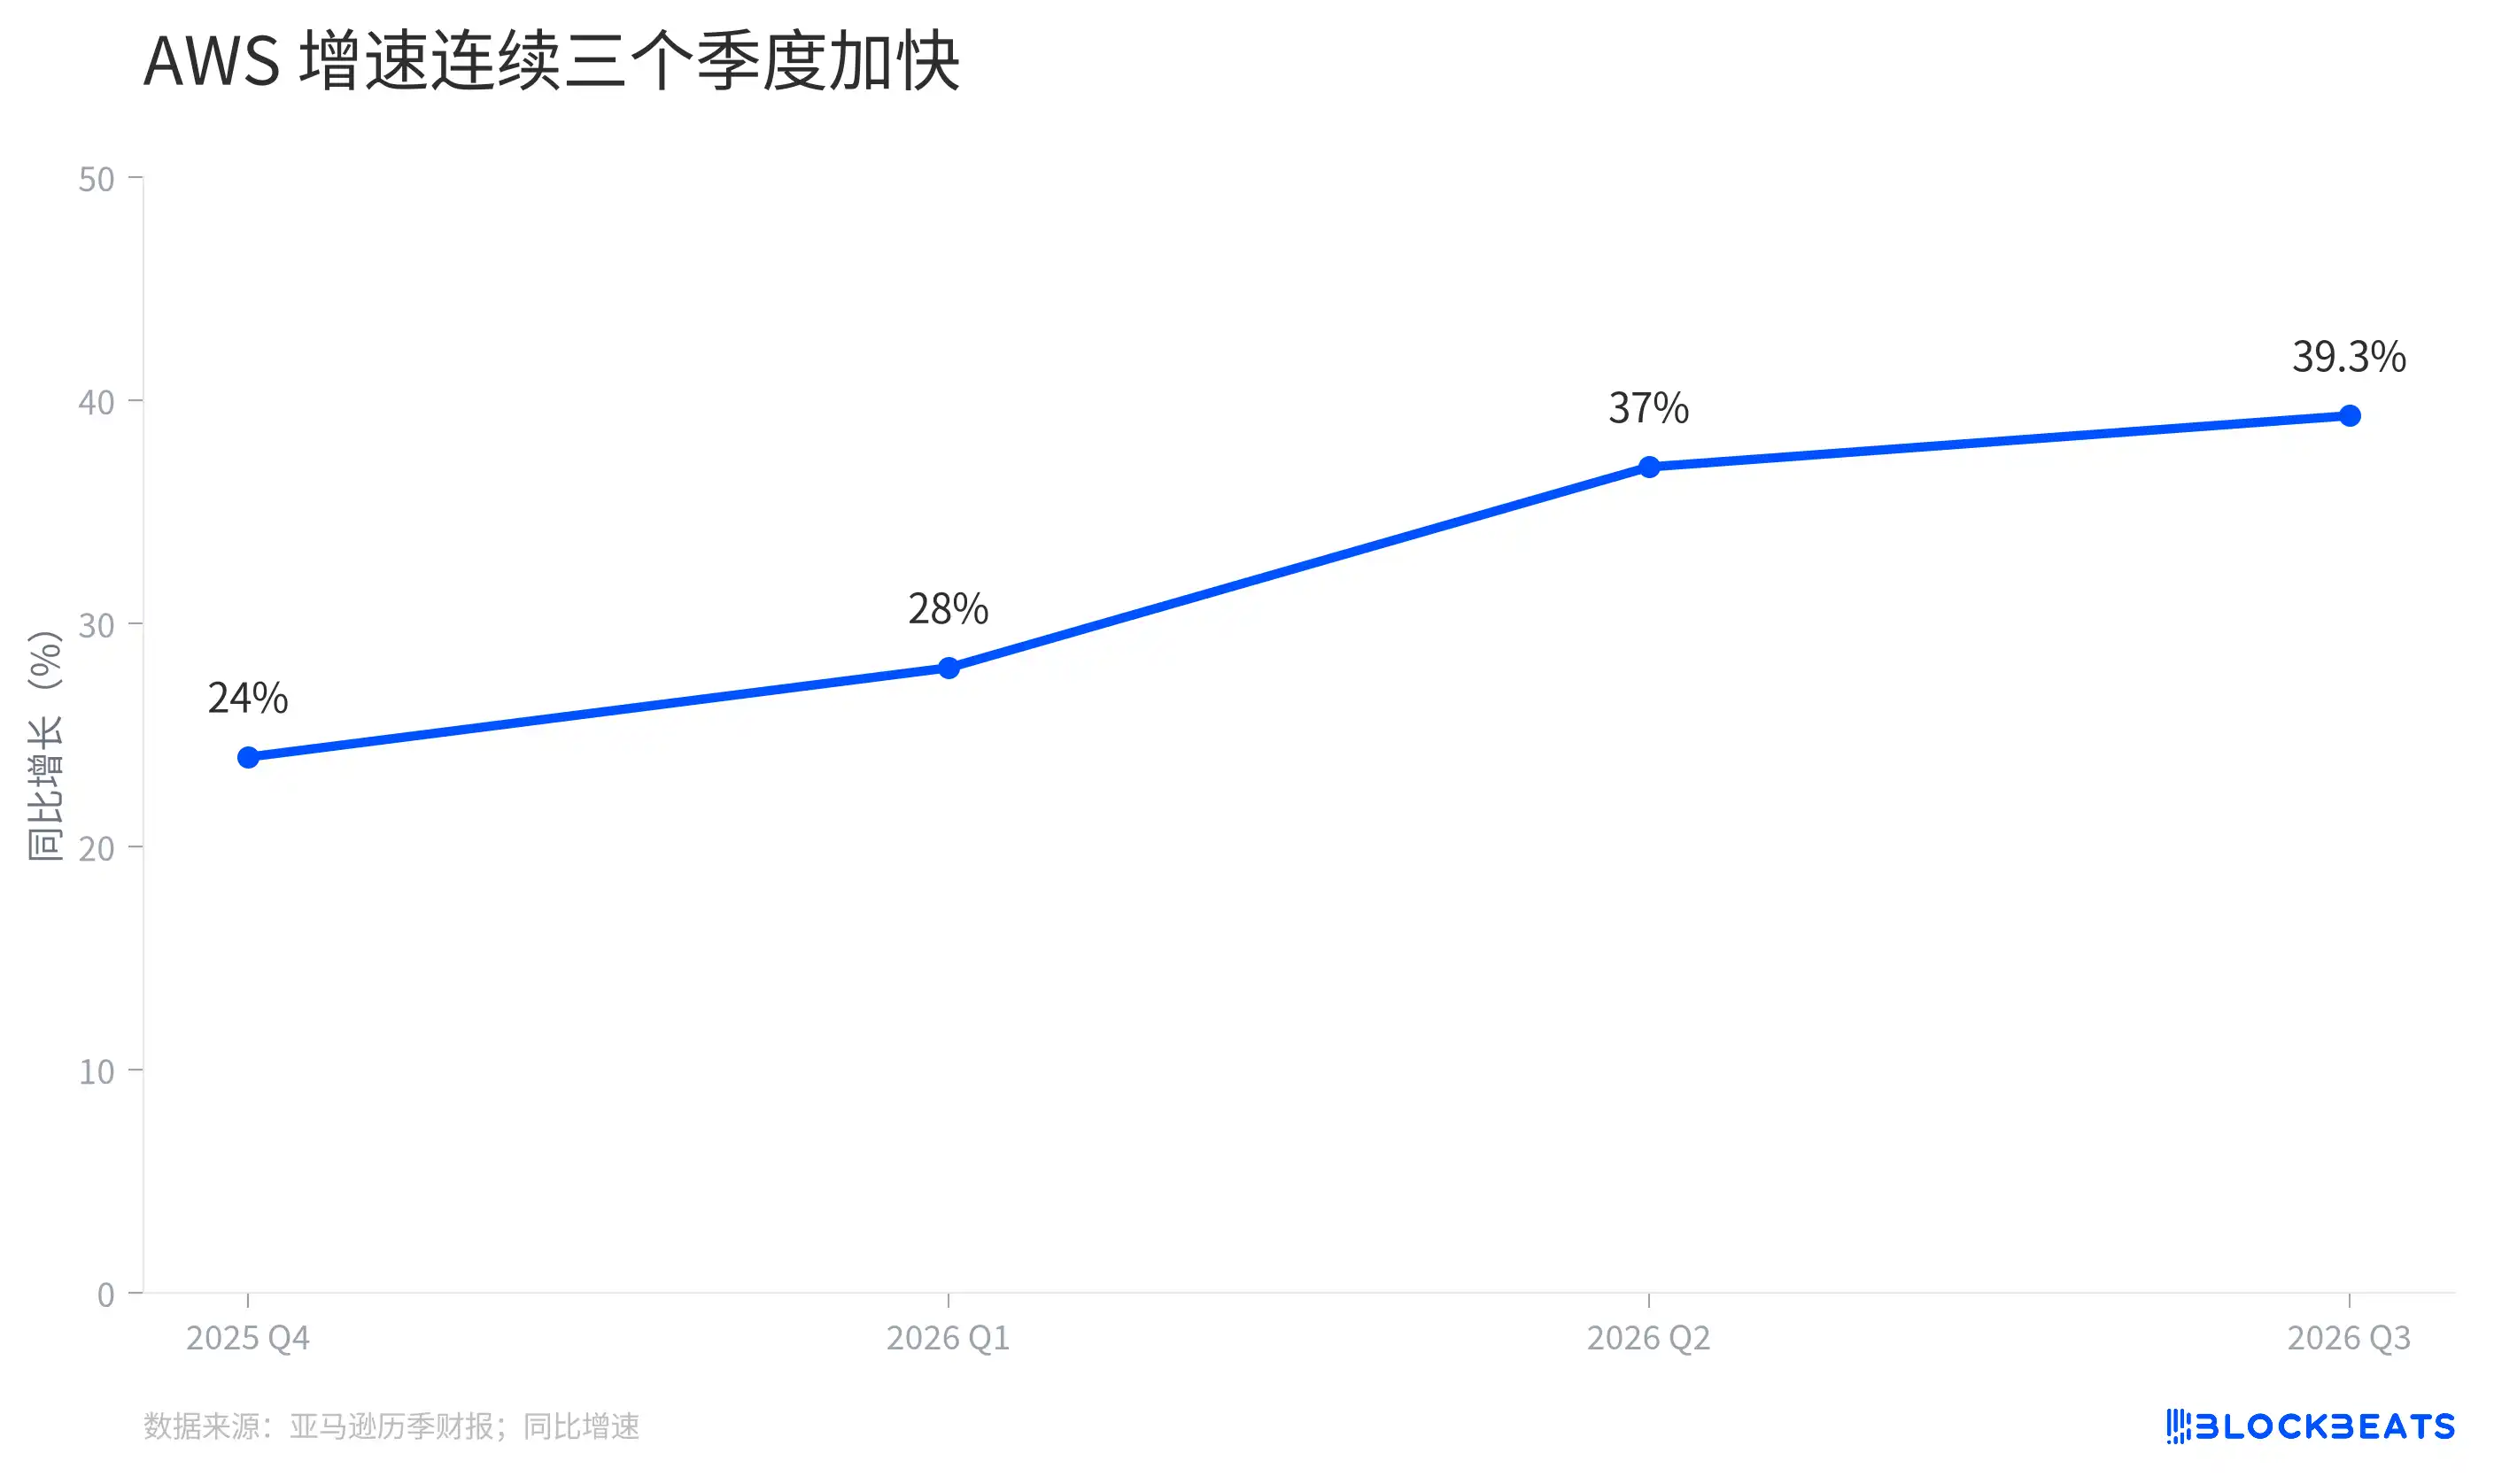
อัตราการเติบโตของรายได้ AWS เมื่อเทียบกับปีก่อน
รายได้ AWS ในไตรมาสล่าสุดอยู่ที่ 4.6 หมื่นล้านดอลลาร์ เพิ่มขึ้น 39.3% เมื่อเทียบกับปีก่อน Amazon นำรายได้รายไตรมาสคูณด้วยสี่ แล้วระบุว่าขนาดรายได้แบบannualized อยู่ที่ 1.84 แสนล้านดอลลาร์ ตัวเลขนี้เป็นเพียงการแปลงตามอัตราของไตรมาสปัจจุบัน ไม่ใช่รายได้ที่ยืนยันแล้วสำหรับปีหน้า
ยิ่งขนาดใหญ่ การรักษาอัตราการเติบโตสูงมักต้องใช้รายได้ใหม่เพิ่มมากขึ้น เมื่อเทียบกับไตรมาสเดียวกันของปีก่อน AWS เพิ่มรายได้ในไตรมาสนี้ประมาณ 1.3 หมื่นล้านดอลลาร์ คิดเป็นเกือบสี่ในสิบของรายได้ธุรกิจคลาวด์ในปีก่อนช่วงเดียวกัน นี่คือเหตุผลที่ตลาดแยกธุรกิจคลาวด์ออกมาดูต่างหาก เพราะไม่เพียงเป็นศูนย์กลางกำไร แต่ยังกำลังเพิ่มรายได้ให้กับกลุ่มบริษัทอีกด้วย
แอนดี แจสซี ประธานเจ้าหน้าที่บริหารของ Amazon เชื่อมโยงการเติบโตกับฟังก์ชันและเงินลงทุนในโครงสร้างพื้นฐานของ AWS ในรายงานผลประกอบการ อย่างไรก็ตาม รายงานไม่ได้เปิดเผยแยกว่าปัญญาประดิษฐ์คิดเป็นสัดส่วนเท่าใดของรายได้ AWS จึงไม่สามารถ attributing การเติบโตทั้งหมดของธุรกิจคลาวด์ให้กับ AI ได้
เงินที่หาได้ไปไหน?
ความแตกต่างที่ชัดเจนกว่าปรากฏในงบกระแสเงินสด กระแสเงินสดจากการดำเนินงานของ Amazon ยังคงเติบโต แต่หลังจากหักเงินสุทธิที่ใช้จัดซื้อทรัพย์สินและอุปกรณ์ออกจากกระแสเงินสดจากการดำเนินงาน กระแสเงินสดอิสระที่เหลือติดลบแล้ว
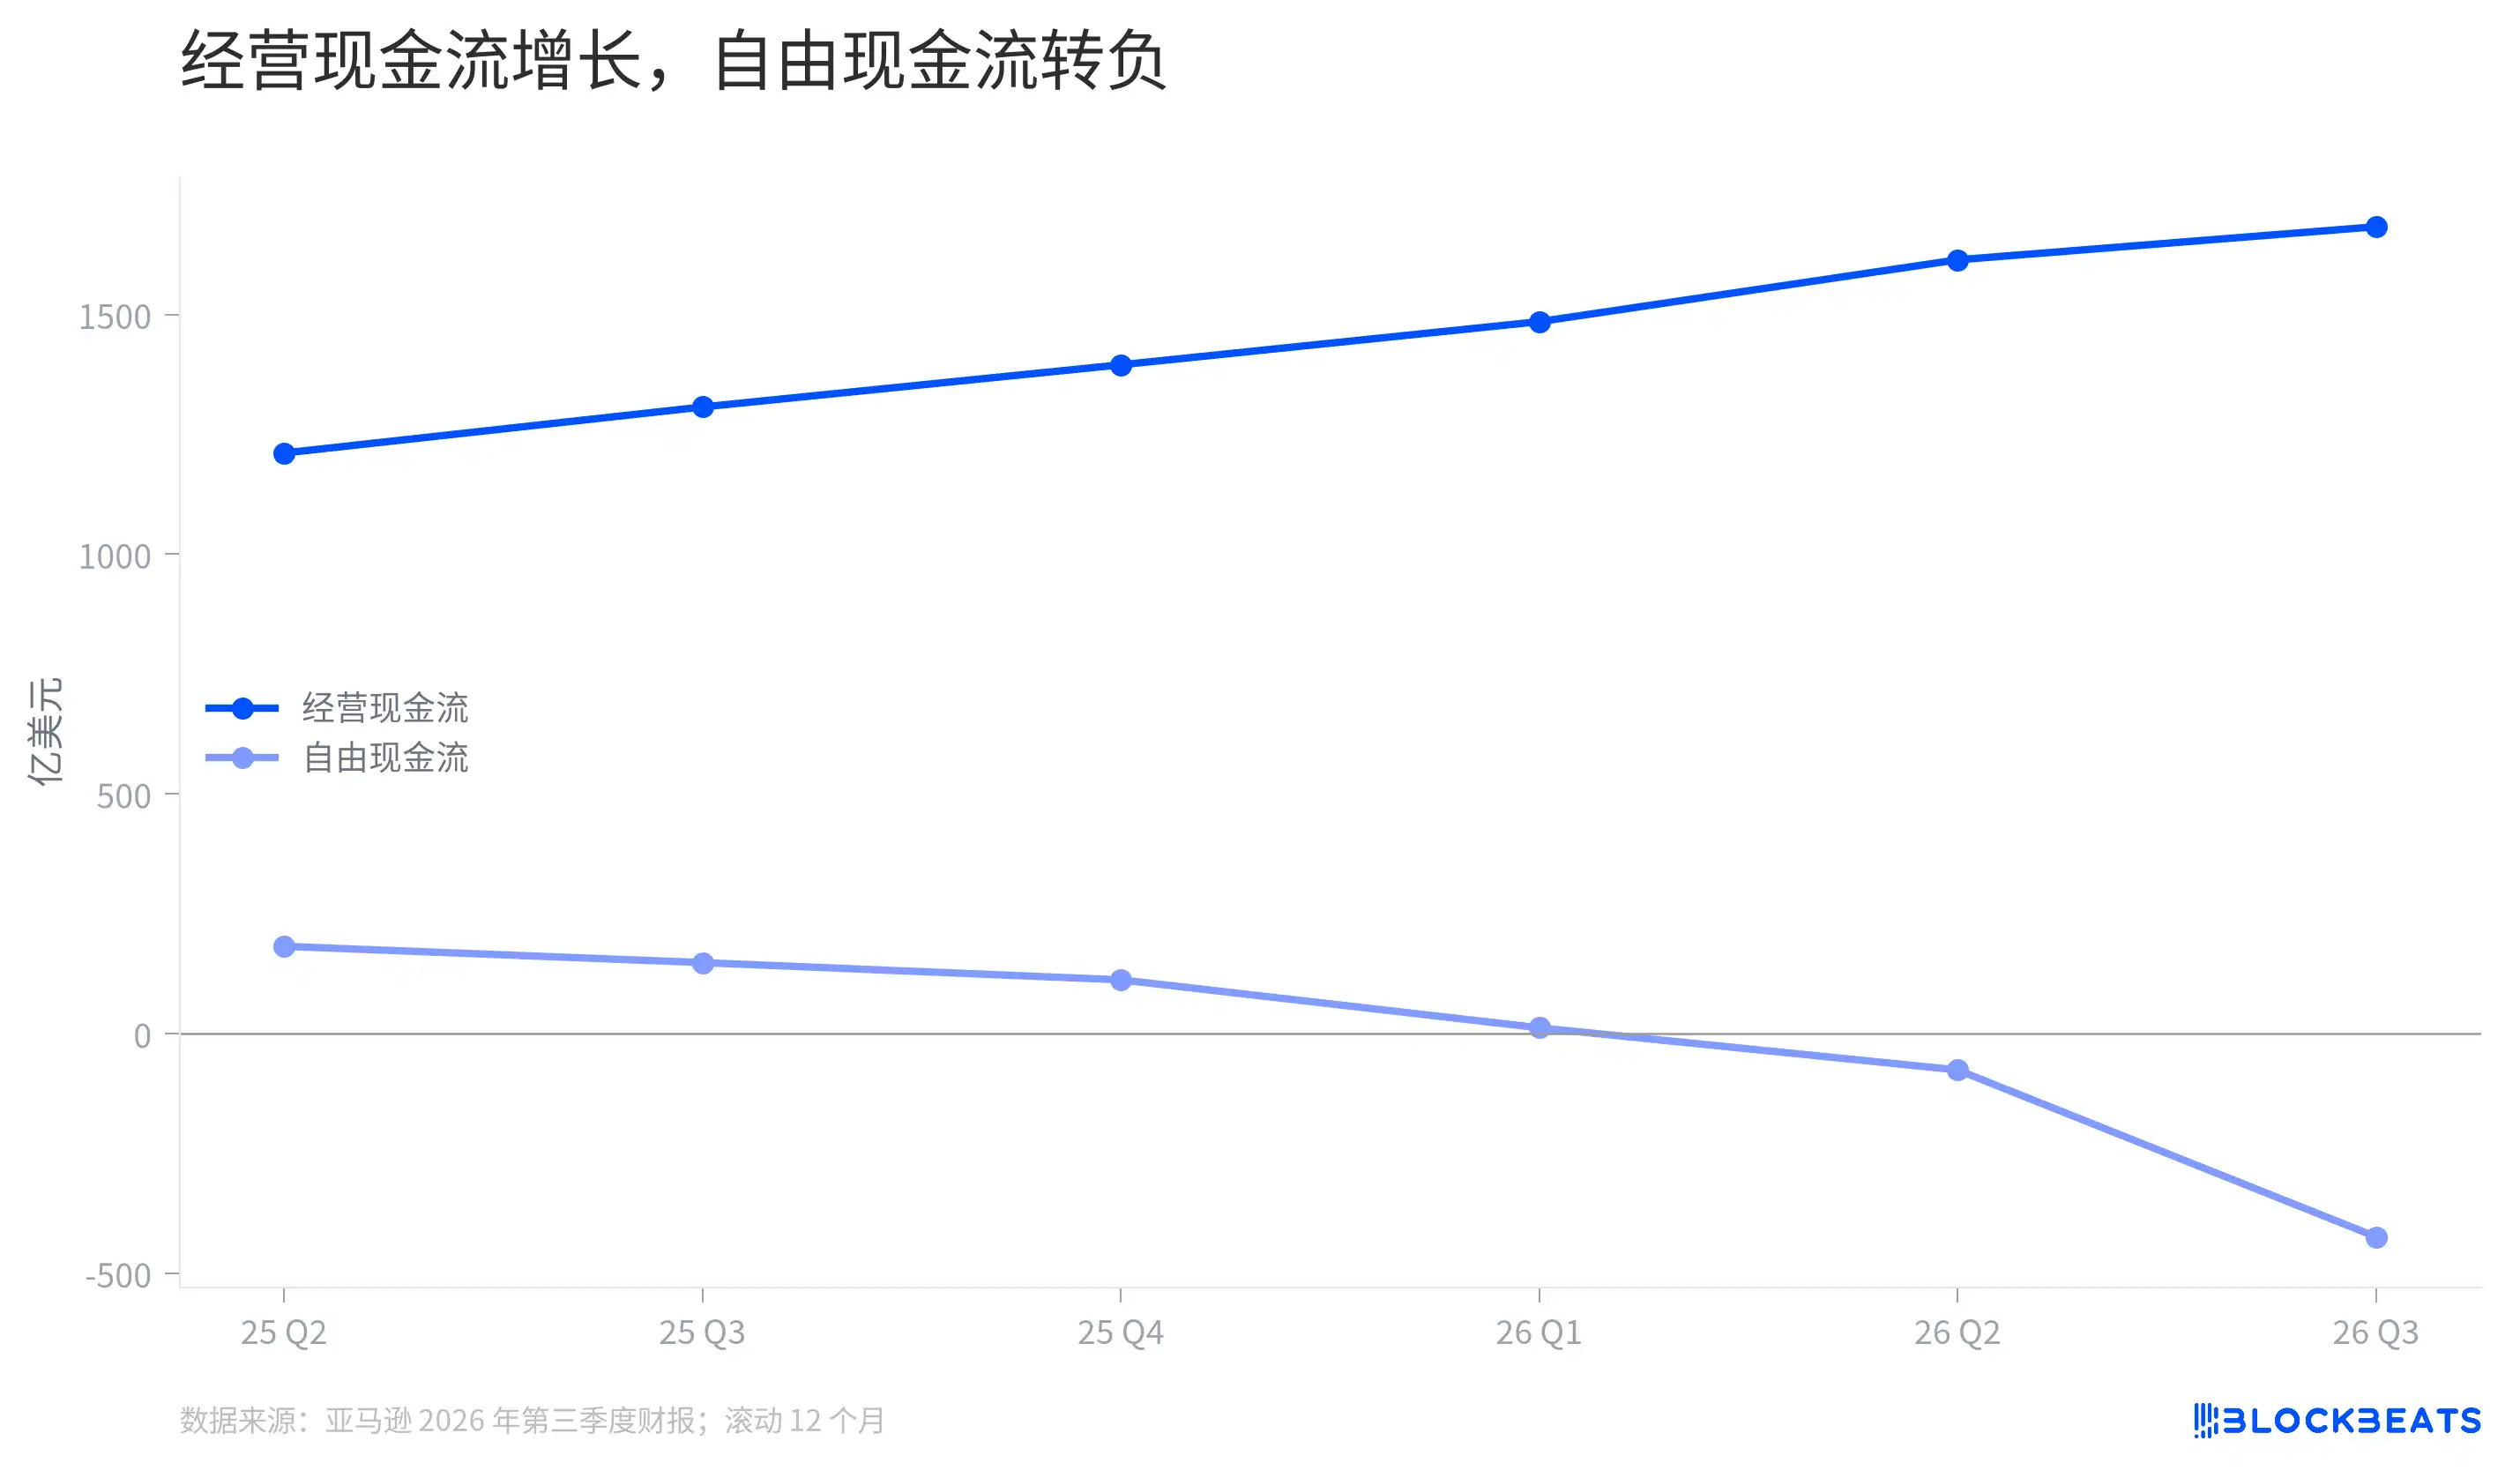
กระแสเงินสดจากการดำเนินงานและกระแสเงินสดอิสระ
ช่องว่างระหว่างสองเส้นนี้สามารถเข้าใจได้ว่าเป็นรายจ่ายสุทธิของ Amazon สำหรับการจัดซื้อทรัพย์สินและอุปกรณ์ภายใต้นิยามกระแสเงินสดนี้ ในช่วงสิบสองเดือนย้อนหลังล่าสุด รายจ่ายนี้สูงกว่าเงินสดที่เกิดจากกิจกรรมดำเนินงานในช่วงเดียวกัน กระแสเงินสดอิสระติดลบไม่ได้หมายความว่าบริษัทขาดทุนจากการดำเนินงานในไตรมาสนั้น หรือเงินสดในบัญชีของบริษัทหมดแล้ว
ตามรายงานผลประกอบการ กระแสเงินสดอิสระในช่วงสิบสองเดือนที่ผ่านมาไหลออกประมาณ 4.24 หมื่นล้านดอลลาร์ ขณะที่ช่วงเดียวกันของปีก่อนยังเป็นกระแสเงินสดไหลเข้า Amazon ระบุว่าการเปลี่ยนแปลงส่วนใหญ่มาจากการเพิ่มขึ้นของรายจ่ายสุทธิสำหรับการจัดซื้อทรัพย์สินและอุปกรณ์เมื่อเทียบกับปีก่อน ซึ่งสะท้อนการลงทุนใน AI เป็นหลัก
มีนิยามเวลาที่สับสนได้ง่ายตรงนี้ แต่ละจุดในกราฟครอบคลุมสิบสองเดือนก่อนสิ้นสุดไตรมาสนั้น ไม่ใช่กระแสเงินสดที่เกิดขึ้นเฉพาะในไตรมาสนั้น ข้อมูลที่อยู่ติดกันมีเดือนทับซ้อนกันจำนวนมาก จึงไม่สามารถนำมาบวกกันได้
งบกำไรขาดทุนและงบกระแสเงินสดบันทึกรายจ่ายต่างกัน การจัดซื้อสินทรัพย์เช่นเซิร์ฟเวอร์ส่งผลต่อกระแสเงินสด ส่วนต้นทุนที่เกี่ยวข้องมักเข้าสู่งบกำไรขาดทุนแบบแบ่งงวดผ่านค่าเสื่อมราคา เป็นต้น ดังนั้นกระแสเงินสดที่ถูกกดดันก่อนกับกำไรจากการดำเนินงานที่ยังสูงในไตรมาสเดียวกันจึงเกิดขึ้นพร้อมกันได้ สิ่งที่เปิดเผยในรายงานผลประกอบการคือการลงทุนและกระแสเงินสดในระดับกลุ่มบริษัท ไม่สามารถระบุรายจ่ายทั้งหมดให้กับ AWS หรือ AI โดยตรงได้
Amazon ยังคงคาดการณ์ว่าเงินลงทุนด้านรายจ่ายฝ่ายทุนตลอดทั้งปี 2026 จะอยู่ที่ประมาณ 220,000 ล้านดอลลาร์สหรัฐฯ นี่คือคาดการณ์ตลอดทั้งปีที่บริษัทให้ไว้ตอนประกาศผลประกอบการ รายจ่ายจริงยังต้องรอผลลัพธ์ที่เกิดขึ้นจริง
การเติบโตของธุรกิจค้าปลีกชะลอตัวลงหรือไม่?
เมื่อดูรายได้ของกลุ่มบริษัท ต้องเปิดปฏิทินดูก่อน ปีนี้ Amazon ย้ายกิจกรรมส่งเสริมการขาย Prime Day ในตลาดหลักส่วนใหญ่ไปไว้ในไตรมาสที่สอง ขณะที่ปีที่แล้วกิจกรรมทั้งหมดอยู่ในไตรมาสที่สาม
นั่นหมายความว่าในการเปรียบเทียบแบบปีต่อปีของไตรมาสที่สาม ปีนี้ขาดรายได้จากการส่งเสริมการขายบางส่วน ขณะที่ช่วงเดียวกันของปีที่แล้วมีกิจกรรมเต็มรูปแบบ บริษัทรายงานรายได้กลุ่มบริษัทเติบโต 12% เมื่อเทียบปีต่อปี และประเมินว่าหากตัดผลจากการเปลี่ยนแปลงช่วงเวลาเติบโตจะสูงขึ้นประมาณ 4 เปอร์เซ็นต์
การปรับปรุงนี้เป็นการประเมินของ Amazon เอง ไม่ใช่รายได้ที่รายงานจริงอีกรายการหนึ่ง มันเตือนผู้อ่านไม่ให้เปรียบเทียบสองไตรมาสแบบกลไก และไม่สามารถพิสูจน์การเติบโตที่แท้จริงของอุปสงค์ค้าปลีกได้ด้วยตัวเอง อัตราแลกเปลี่ยน โครงสร้างสินค้า และปัจจัยอื่นๆ ยังส่งผลต่อผลลัพธ์
สองเส้นเรื่องในรายงานผลประกอบการนี้เป็นจริงพร้อมกัน: AWS กำลังเติบโตเร็วขึ้น และ Amazon ก็กำลังจ่ายเงินสดมากขึ้นเพื่อสร้างโครงสร้างพื้นฐานสำหรับอนาคต
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง