โกลด์แมน แซคส์ปรับเพิ่มอันดับหุ้นทั่วโลก แต่ซิตี้ปิดสถานะซื้อ ควรเพิ่มสถานะหรือลดสถานะ
สรุปสั้น
· วันที่ 12 ตุลาคม โกลด์แมน แซคส์ ปรับมุมมองเชิงกลยุทธ์ระยะสามเดือนต่อหุ้นทั่วโลกจากเป็นกลางขึ้นเป็นเพิ่มน้ำหนัก วันถัดมา ซิตี้ ยกเลิกคำแนะนำเพิ่มน้ำหนักหุ้นสหรัฐฯ และปิดสถานะซื้อดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน
· ทั้งสองฝ่ายไม่ได้ปฏิเสธว่ากำไรยังเติบโตอยู่ ความเห็นต่างอยู่ที่ลำดับความสำคัญของสัญญาณ โกลด์แมน แซคส์ มองว่าการปรับลงของมูลค่าตั้งแต่ช่วงฤดูร้อนช่วยปรับปรุงอัตราต่อรองระยะสั้น ขณะที่ซิตี้มองว่าสถานะการถือครองและความเชื่อมั่นเชิงบวกได้แตะระดับที่ในอดีตมักสอดคล้องกับจุดสูงสุดของตลาด
· หลักทรัพย์ที่เกี่ยวข้อง: S&P 500, ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน, หุ้นเทคโนโลยีทั่วโลก, กลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ยและกลุ่มที่จ่ายปันผลสูง, พันธบัตรรัฐบาลสหรัฐฯ
วันที่ 12 ตุลาคม Christian Mueller-Glissmann หัวหน้าทีมจัดสรรสินทรัพย์ของโกลด์แมน แซคส์ ปรับมุมมองเชิงกลยุทธ์ระยะสามเดือนของธนาคารต่อหุ้นทั่วโลกจากเป็นกลางขึ้นเป็นเพิ่มน้ำหนัก วันถัดมา ทีมกลยุทธ์หุ้นสหรัฐฯ ของซิตี้ ยกเลิกคำแนะนำเพิ่มน้ำหนักหุ้นสหรัฐฯ พร้อมทั้งปิดสถานะซื้อดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน
ธนาคารใหญ่สองแห่งบนวอลล์สตรีทดำเนินการในทิศทางตรงกันข้ามในช่วงเวลาเดียวกัน ชี้ไปที่คำถามเดียวกันว่า ในจังหวะที่ดัชนีใกล้ระดับสูงสุดเป็นประวัติการณ์และอัตราผลตอบแทนระยะยาวกลับสู่ระดับเหนือ 5% นักลงทุนควรเพิ่มหรือลดในระยะใกล้นี้ ทั้งสองฝ่ายไม่มีใครปฏิเสธว่ากำไรยังเติบโตอยู่
ในภาษาของการจัดสรรสถาบัน การเพิ่มน้ำหนักหมายถึงการถือครองมากกว่าดัชนีอ้างอิงเล็กน้อย ส่วนการลดน้ำหนักคือการถือครองน้อยลง ทั้งสองไม่ใช่สัญญาณซื้อขายแบบเปิดปิด การปรับครั้งนี้ของโกลด์แมน แซคส์ คือการดึงจุดยืนเชิงกลยุทธ์ระยะสามเดือนกลับสู่กรอบสิบสองเดือนที่ตนมองบวกอยู่แล้ว เช่นเดียวกับที่ซิตี้เพียงยกเลิกการเพิ่มน้ำหนักหุ้นสหรัฐฯ และสถานะซื้อแบบถ่วงน้ำหนักเท่ากัน ไม่ได้ประกาศมองลบหุ้นสหรัฐฯ
เหตุผลการเพิ่มสถานะของโกลด์แมน แซคส์: การเคลื่อนไหว sideways กดมูลค่าลง
ตรรกะของโกลด์แมน แซคส์ ไม่ซับซ้อน ดัชนีเคลื่อนไหว sideways เกือบสามเดือน ขณะที่คาดการณ์กำไรยังปรับขึ้น มูลค่าจึงลดลงเอง และอัตราส่วนความเสี่ยงต่อผลตอบแทนก็ดีขึ้นตามมา
หลักฐานที่ทีมนี้ให้คือ ตลาดคาดการณ์ว่ากำไรของ S&P 500 ในไตรมาสสามจะเติบโตประมาณ 25% เมื่อเทียบปีต่อปี ขณะที่อัตราส่วนราคาต่อกำไรล่วงหน้าลดลงจากประมาณ 21 เท่าเมื่อต้นเดือนมิถุนายนมาอยู่ใกล้ 19 เท่า ราคาไม่ขึ้นแต่คาดการณ์กำไรถูกปรับขึ้น ทั้งสองรวมกันทำให้อัตราต่อรองก่อนเข้าสู่ฤดูกาลรายงานผลประกอบการไม่เอียงไปด้านเดียวเหมือนช่วงฤดูร้อน
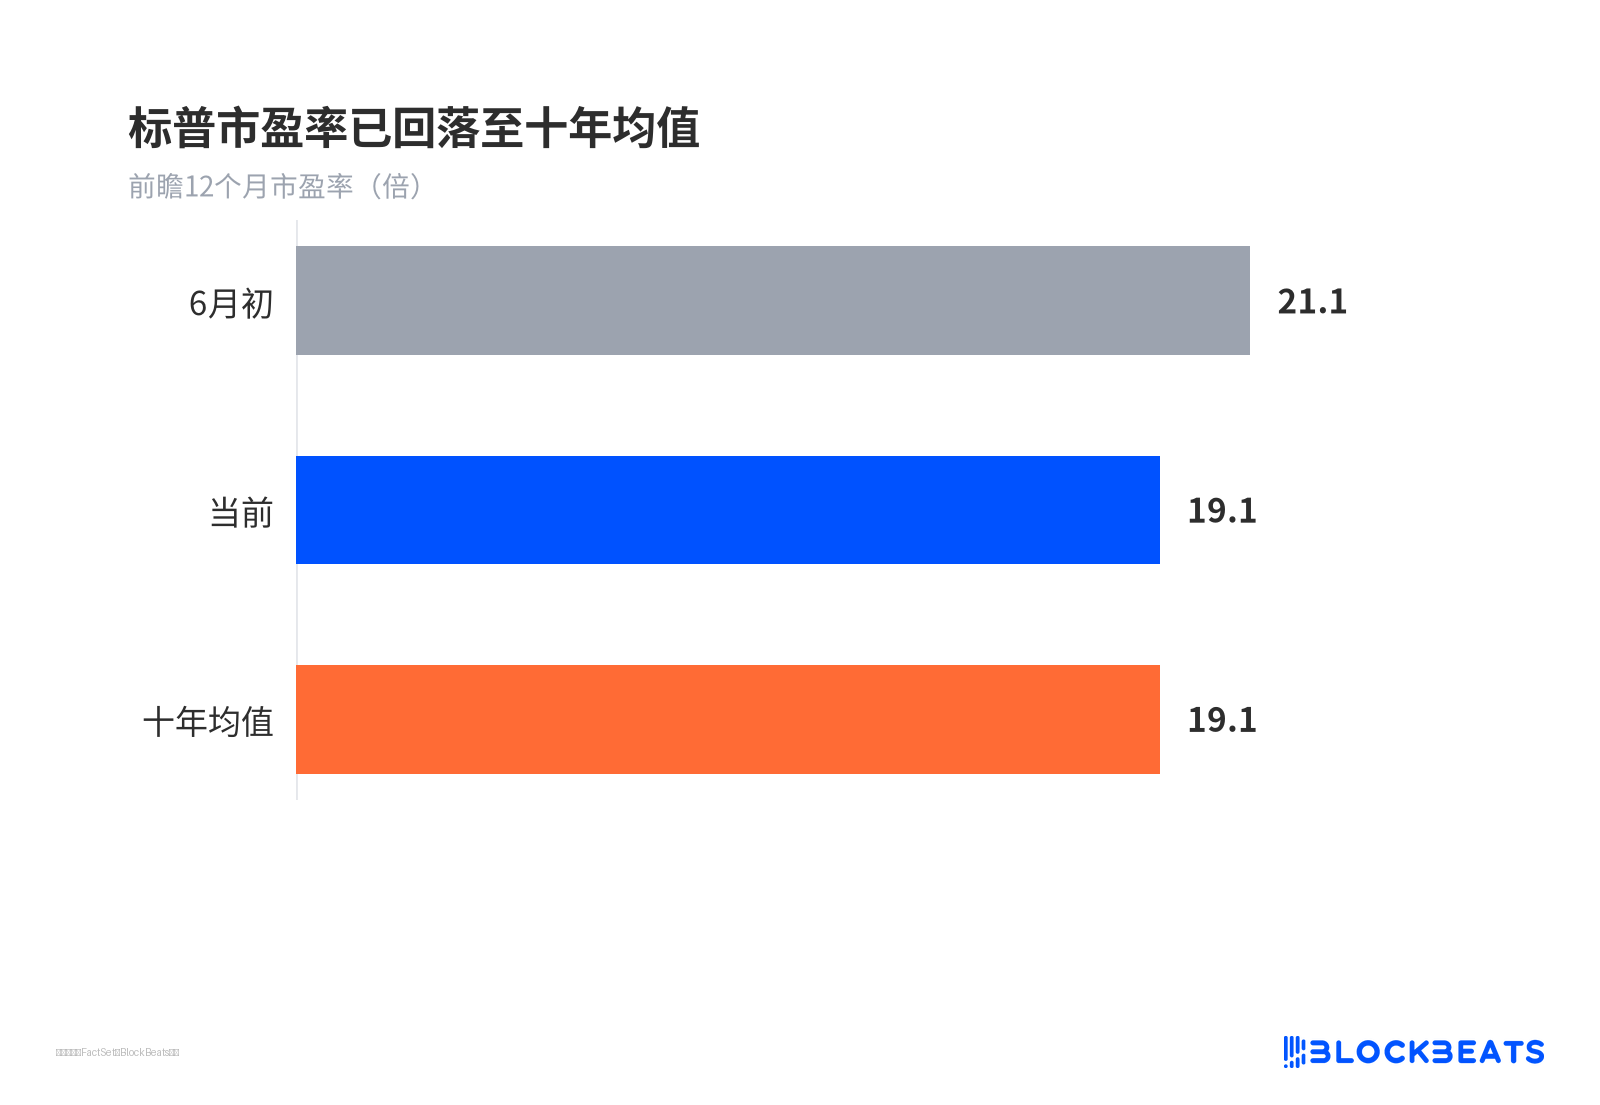
อัตราส่วนราคาต่อกำไรของ S&P 500 ได้ปรับลงสู่ค่าเฉลี่ยสิบปีแล้ว
ในเชิงภูมิภาค โกลด์แมน แซคส์คงมุมมองเพิ่มน้ำหนักสหรัฐฯ และเอเชีย พร้อมลดน้ำหนักยุโรป ในเชิงกลุ่มอุตสาหกรรมแนะนำโครงสร้างแบบบาร์เบลล์: ด้านหนึ่งคือเทคโนโลยีทั่วโลก อีกด้านคือหุ้นที่อ่อนไหวต่ออัตราดอกเบี้ย ผันผวนต่ำ และจ่ายปันผลสูงซึ่งคล้ายพันธบัตร ตรรกะของด้านแรกคือความต้องการ AI ส่วนด้านหลังเดิมพันว่าหากเทคโนโลยีปรับลงหรือความกังวลเรื่องการเติบโตเพิ่มขึ้น มันจะช่วยเป็นกันชนได้
การจัดอันดับนี้เป็นคำแนะนำเกี่ยวกับสถานะการลงทุน ไม่ใช่การคาดการณ์จุดดัชนีใหม่ สิ่งที่เรียกว่ามูลค่าที่น่าสนใจกว่านั้น อ้างอิงจากจุดสูงสุดในฤดูร้อน ไม่ใช่ถูกอย่างแท้จริง
การลดความเสี่ยงของซิตี้: ถอนสถานะลงทุนเกินน้ำหนัก เท่ากับสถานะซื้อในดัชนีถ่วงน้ำหนักเท่ากัน
ตัวชี้วัดที่กระตุ้นของซิตี้คือ POLLS ซึ่งเป็นกรอบที่รวมห้าปัจจัย ได้แก่ สถานะการลงทุน ความเชื่อมั่นเชิงบวก สภาพคล่อง เลเวอเรจ และความกดดัน ค่าล่าสุดได้เข้าสู่ช่วงที่ในอดีตมักสอดคล้องกับจุดสูงสุดของตลาด นี่คือเหตุผลโดยตรงที่ซิตี้ถอนสถานะลงทุนเกินน้ำหนักก่อน
สิ่งที่ถูกปิดคือสถานะซื้อในดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน ดัชนีถ่วงน้ำหนักเท่ากันเปรียบเสมือนให้ 500 บริษัทมีสิทธิ์คนละหนึ่งเสียง น้ำหนักของยักษ์ใหญ่อย่าง NVIDIA ถูกปรับลดลง ดังนั้นจึงสะท้อนความกว้างของตลาดได้ดีกว่า ไม่ใช่ดัชนีถ่วงน้ำหนักตามมูลค่าตลาดที่ขับเคลื่อนโดยผู้นำเทคโนโลยีเพียงไม่กี่ราย
กล่าวอีกนัยหนึ่ง ซิตี้มุ่งเป้าไปที่ความเสี่ยงจากความแออัดในมิติของความกว้าง ไม่ได้หมายความว่าประกาศสิ้นสุดตลาดกระทิงเทคโนโลยีของหุ้นสหรัฐ ธนาคารแห่งนี้เองก็เน้นย้ำว่านี่คือการลดความเสี่ยงเชิงกลยุทธ์ ไม่ได้เปลี่ยนท่าทีเป็นมองลบ และไม่สนับสนุนให้หนีไปสินทรัพย์ปลอดภัยทั้งหมด
ในสัปดาห์เดียวกัน Michael Hartnett จาก Bank of America เสียงที่สาม เขายังคงสัญญาณขายจากตัวชี้วัดกระทิง-หมีในรายงานกระแสเงินทุนวันที่ 9 ตุลาคม ชี้ให้เห็นว่าเงินทุนเคลื่อนย้ายสุทธิรายสัปดาห์เข้าสู่กองทุนตลาดเงินมากที่สุดนับตั้งแต่เดือนเมษายน 2020 และมองว่าการเลือกตั้งกลางเทอมเดือนพฤศจิกายนเป็นแหล่งความผันผวนที่ใหญ่ที่สุดก่อนสิ้นปี จุดยืนโดยรวมของเขาอยู่ในฝั่งผู้ขายที่ค่อนข้างระมัดระวัง
เกณฑ์อ้างอิงที่ถูกกว่า: อัตราส่วนหุ้นต่อพันธบัตรและอายุพันธบัตร
จุดที่มักถูกอ่านผิดคือพันธบัตร สิ่งที่โกลด์แมน แซคส์ปรับขึ้นคือมุมมองพันธบัตรรัฐบาลระยะสิบสองเดือน จากเป็นกลางเป็นเพิ่มน้ำหนัก และกล่าวว่าพันธบัตรควรค่อยๆ เปลี่ยนจากภาระในพอร์ตเป็นการป้องกันความเสี่ยง แต่มุมมองพันธบัตรระยะสามเดือนยังคงเป็นกลาง และระยะใกล้นิยมอายุสั้นกับเงินสด
ระยะใกล้เป็นกลาง ระยะไกลเพิ่มน้ำหนัก สองประโยคนี้เป็นจริงพร้อมกันได้ หากนำมารวมกันเป็นปรับขึ้นทั้งหุ้นและพันธบัตรเป็นเพิ่มน้ำหนัก ก็จะสูญเสียตัวแปรสำคัญอย่างอายุพันธบัตรไป
ปัญหาเกณฑ์อ้างอิงอีกประการอยู่ที่ตัวหุ้นเอง อัตราส่วนราคาต่อกำไรล่วงหน้าของ S&P 500 อยู่ที่ประมาณ 19 เท่า คิดเป็นอัตราผลตอบแทนจากกำไรประมาณ 5.3% ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีอยู่ที่ประมาณ 5.2% ส่วนชดเชยความเสี่ยงจากหุ้นอยู่ในระดับค่อนข้างต่ำเมื่อเทียบกับประวัติศาสตร์ เมื่อเทียบกับจุดสูงสุดของตัวเองที่ประมาณ 21 เท่าในเดือนมิถุนายน หุ้นสหรัฐถูกกว่าลงบ้างจริง แต่เมื่อเทียบกับพันธบัตรรัฐบาล ยังคงแพงอยู่ ข้อมูลชุดเดียวกัน เปลี่ยนเกณฑ์อ้างอิง ข้อสรุปก็จะกลับกัน
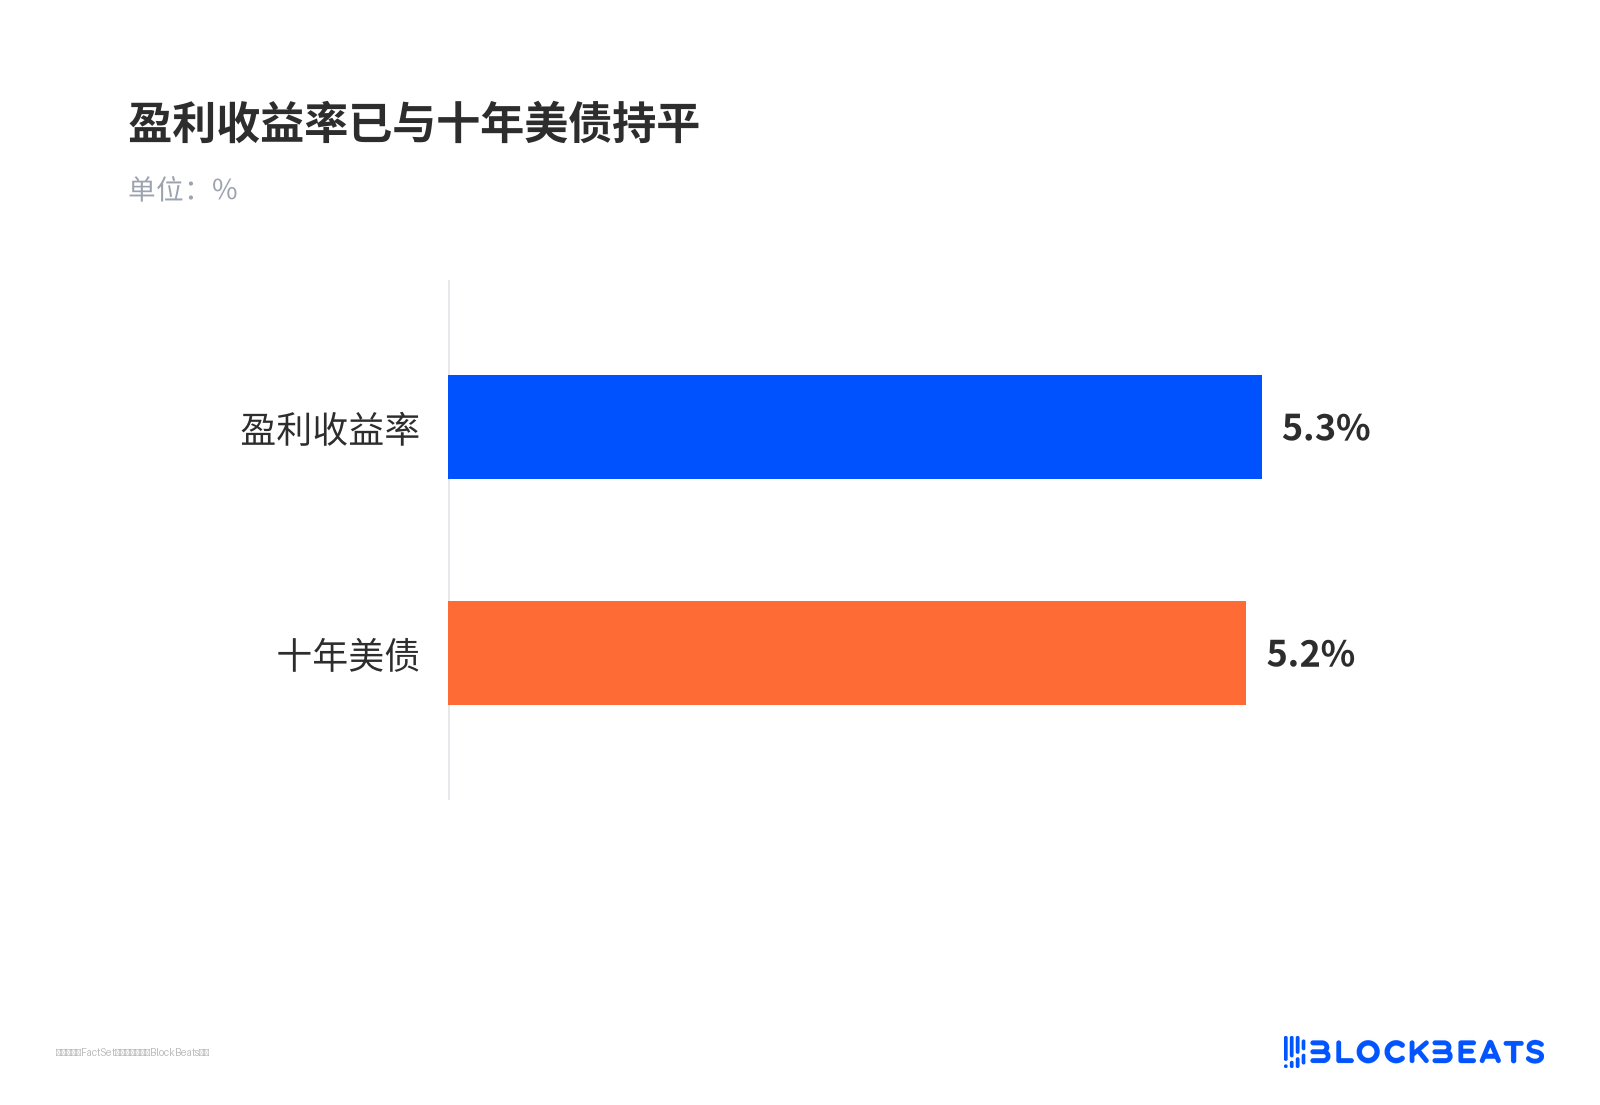
อัตราผลตอบแทนจากกำไรเท่ากับพันธบัตรรัฐบาลสหรัฐอายุสิบปีแล้ว
การทำกำไรจริงและอัตราดอกเบี้ยระยะยาวเป็นตัวกำหนดผลลัพธ์ของความเห็นต่าง
ฤดูกาลรายงานผลประกอบการไตรมาส 3 ได้เริ่มต้นขึ้นแล้ว ตลาดต้องตรวจสอบสองเรื่อง: การเติบโตของกำไรที่ราว 25% จะเป็นจริงได้หรือไม่ และการใช้จ่ายด้านทุนใน AI จะกลายเป็นกำไรนอกกระดาษได้หรือไม่
ปัจจุบันกำไรกระจุกตัวสูงมาก โดย NVIDIA และ Micron ถูกประเมินว่าร่วมกันcontributingกว่าหนึ่งในสามของกำไรส่วนเพิ่ม การเกินคาดหมายจึงเป็นเรื่องของบริษัทเพียงไม่กี่แห่ง หากคำแนะนำของพวกเขามีปัญหา เรื่องราวกำไรในระดับดัชนีก็จะคลอนแคลน
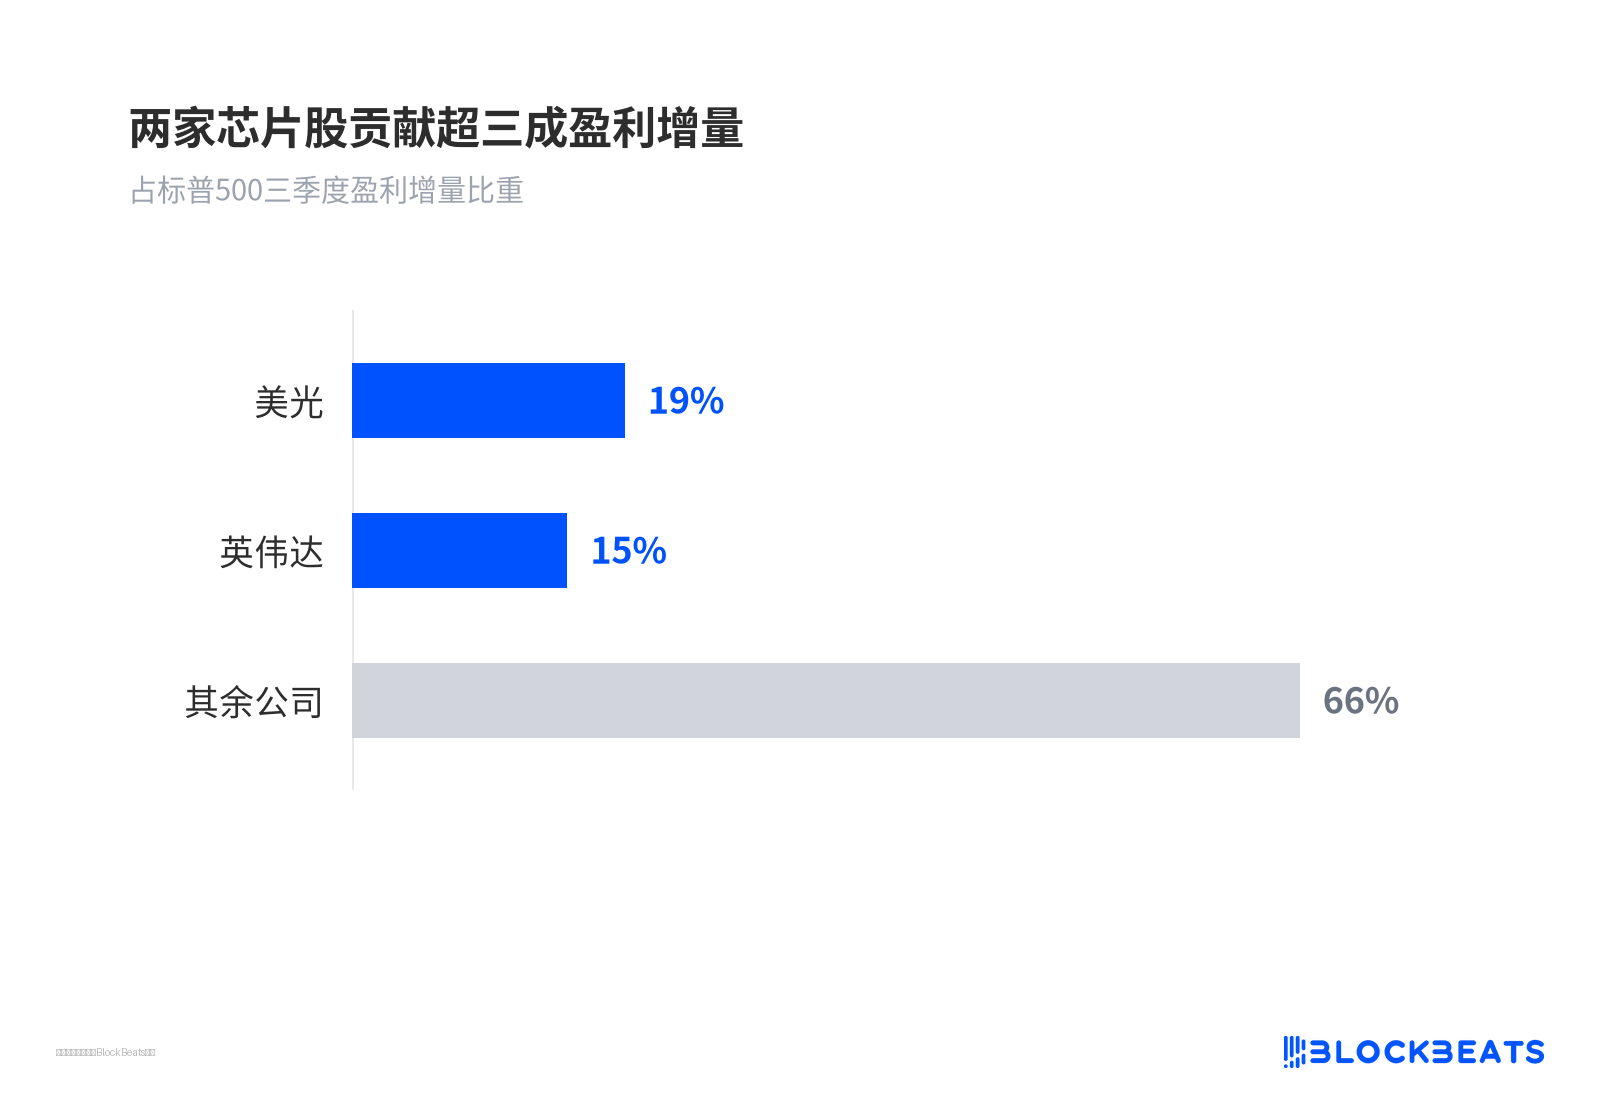
หุ้นชิปสองตัวcontributingกว่าสามสิบเปอร์เซ็นต์ของกำไรส่วนเพิ่ม
ด้านอัตราดอกเบี้ยก็สำคัญไม่แพ้กัน อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีจะทรงตัวที่ระดับปัจจุบันได้หรือไม่ ข้อมูลเงินเฟ้อจะออกมาเป็นอย่างไร และผลการเลือกตั้งกลางเทอมเดือนพฤศจิกายนจะส่งผลต่อโครงสร้างบาร์เบลของ Goldman Sachs ว่าใช้ได้หรือไม่ โดยเฉพาะขาที่อ่อนไหวต่ออัตราดอกเบี้ยและขาที่ให้เงินปันผลสูงนั้น แท้จริงแล้วเดิมพันว่าอัตราดอกเบี้ยจะไม่ปรับขึ้นอีก
ก่อนที่สองจุดนี้จะชัดเจน การเพิ่มน้ำหนักของ Goldman Sachs และการลดความเสี่ยงของ Citi สามารถเป็นจริงพร้อมกันได้ พวกเขาตอบคำถามที่แตกต่างกัน โดยรายแรกถามว่าอัตราต่อรองในฤดูกาลรายงานผลประกอบการดีขึ้นหรือไม่ ส่วนรายหลังถามว่าสถานะในตลาดระดับสูงนั้นแน่นเกินไปหรือไม่ สิ่งที่ชี้ขาดได้คือตัวเลขกำไรเอง และข้อจำกัดที่แท้จริงของอัตราดอกเบี้ยระยะยาวที่มีต่อสมอการประเมินมูลค่า
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia