พันธบัตรรัฐบาลสหรัฐฯ ระยะยาวกำลังขึ้นดอกเบี้ยแทนเฟด ตลาดควรจับตาอะไร?
สรุปสั้น
· วันที่ 12 ตุลาคม ประธานธนาคารกลางสหรัฐสาขาคลีฟแลนด์ ฮัมแมก กล่าวว่านโยบายปัจจุบันจำเป็นต้องคงไว้ซึ่งข้อจำกัด และอัตราดอกเบี้ยอาจต้องปรับขึ้นอีก โดยอ้างอิงจากอุปสงค์ที่แข็งแกร่งและแรงกดดันเงินเฟ้อที่มาจากหลายแหล่ง
· อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีใน同期พุ่งทะลุ 5.3% สูงสุดนับตั้งแต่ปี 2002 การ定价ปลาย curva สะท้อน期限พรีเมียมและอุปทานการคลัง ไม่ใช่เส้นทางขึ้นดอกเบี้ยในการประชุมครั้งถัดไป
· สินทรัพย์ที่เกี่ยวข้อง: พันธบัตรสหรัฐ กองทุน MBS หุ้นเล็ก Russell 2000 กลุ่มที่เกี่ยวข้องกับที่อยู่อาศัยสหรัฐ และสกุลเงินตลาดเกิดใหม่บางสกุล
วันที่ 12 ตุลาคม เบธ ฮัมแมก (Beth Hammack) ประธานธนาคารกลางสหรัฐสาขาคลีฟแลนด์ กล่าวในสุนทรพจน์ว่านโยบายการเงินปัจจุบันยังจำเป็นต้องคงไว้ซึ่งข้อจำกัด และอัตราดอกเบี้ยอาจต้องปรับขึ้นอีกเพื่อดึงเงินเฟ้อกลับสู่ 2% อย่างทันท่วงที
เธอกล่าวว่าจากการพูดคุยกับภาคธุรกิจพบว่าอุปสงค์ยังแข็งแกร่ง ธุรกิจยังมีอำนาจในการตั้งราคา และแรงกดดันเงินเฟ้อไม่ได้มาจากพลังงานเพียงอย่างเดียว ในสัปดาห์เดียวกัน อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีเคลื่อนไหวระหว่าง 5.2% ถึง 5.3% โดยแตะระดับเหนือ 5.35% ในระหว่างวัน ซึ่งสูงสุดนับตั้งแต่ปี 2002
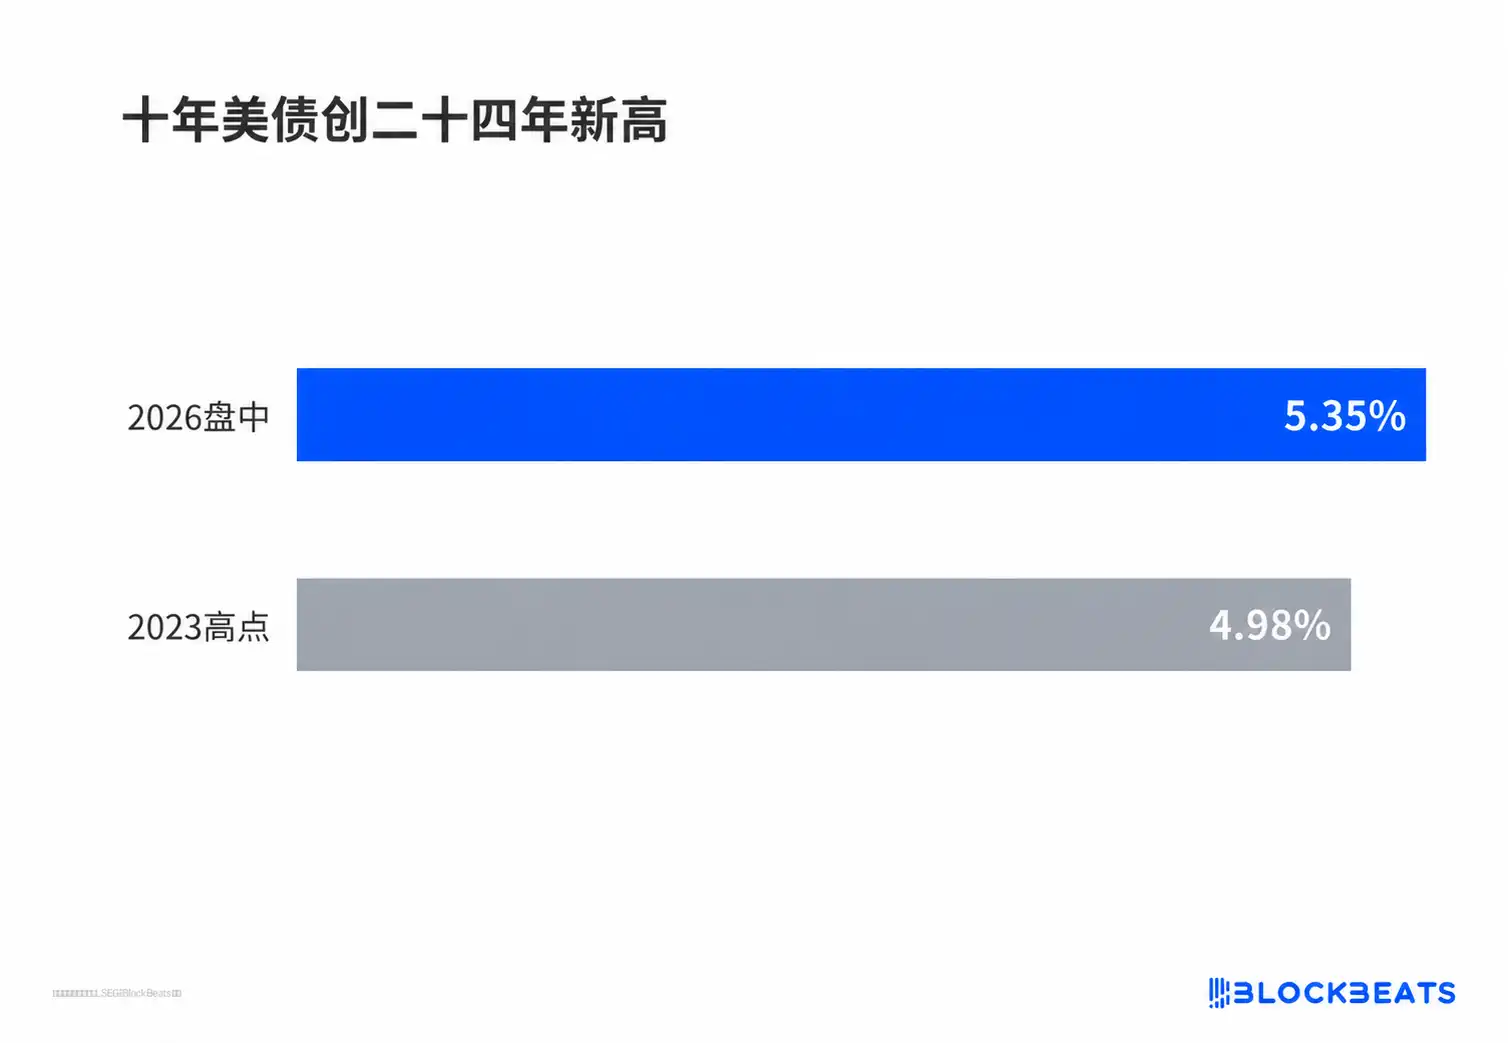
พันธบัตรสหรัฐอายุ 10 ปีทำสถิติสูงสุดในรอบ 24 ปี
ด้านหนึ่ง ปลาย curva ได้收紧สภาวะทางการเงินแทนธนาคารกลางแล้ว อีกด้านหนึ่ง ผู้กำหนดนโยบายเห็นว่ายังห่างไกลจากเพียงพอ จุดแตกต่างอยู่ที่ปลายสั้นและปลายยาวได้แยกออกจากกัน ปลายสั้นคาดการณ์ปรับลง ขณะที่ปลายยาวปรับขึ้น
ปลายยาวที่เพิ่มขึ้นคือราคาขายส่งของเงินทุน
สำหรับนักลงทุน อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีเป็นเกณฑ์อ้างอิงการ定价ของสินทรัพย์ทั่วโลก สินเชื่อที่อยู่อาศัย หุ้นกู้บริษัท และหุ้น ต่างใช้อัตรานี้เป็นเกณฑ์ในการคิดลด เมื่อปรับขึ้น เท่ากับราคาขายส่งของการกู้ยืมทั่วทั้งระบบเศรษฐกิจแพงขึ้น
ครั้งนี้ไม่ได้ขยับที่ปลายสั้น อัตราผลตอบแทนอายุ 2 ปีอยู่ที่ประมาณ 4.8% ช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนของธนาคารกลางสหรัฐอยู่ที่ 3.75% ถึง 4% อายุ 10 ปีสูงกว่าอัตราดอกเบี้ยนโยบายประมาณ 130 เบซิสพอยต์
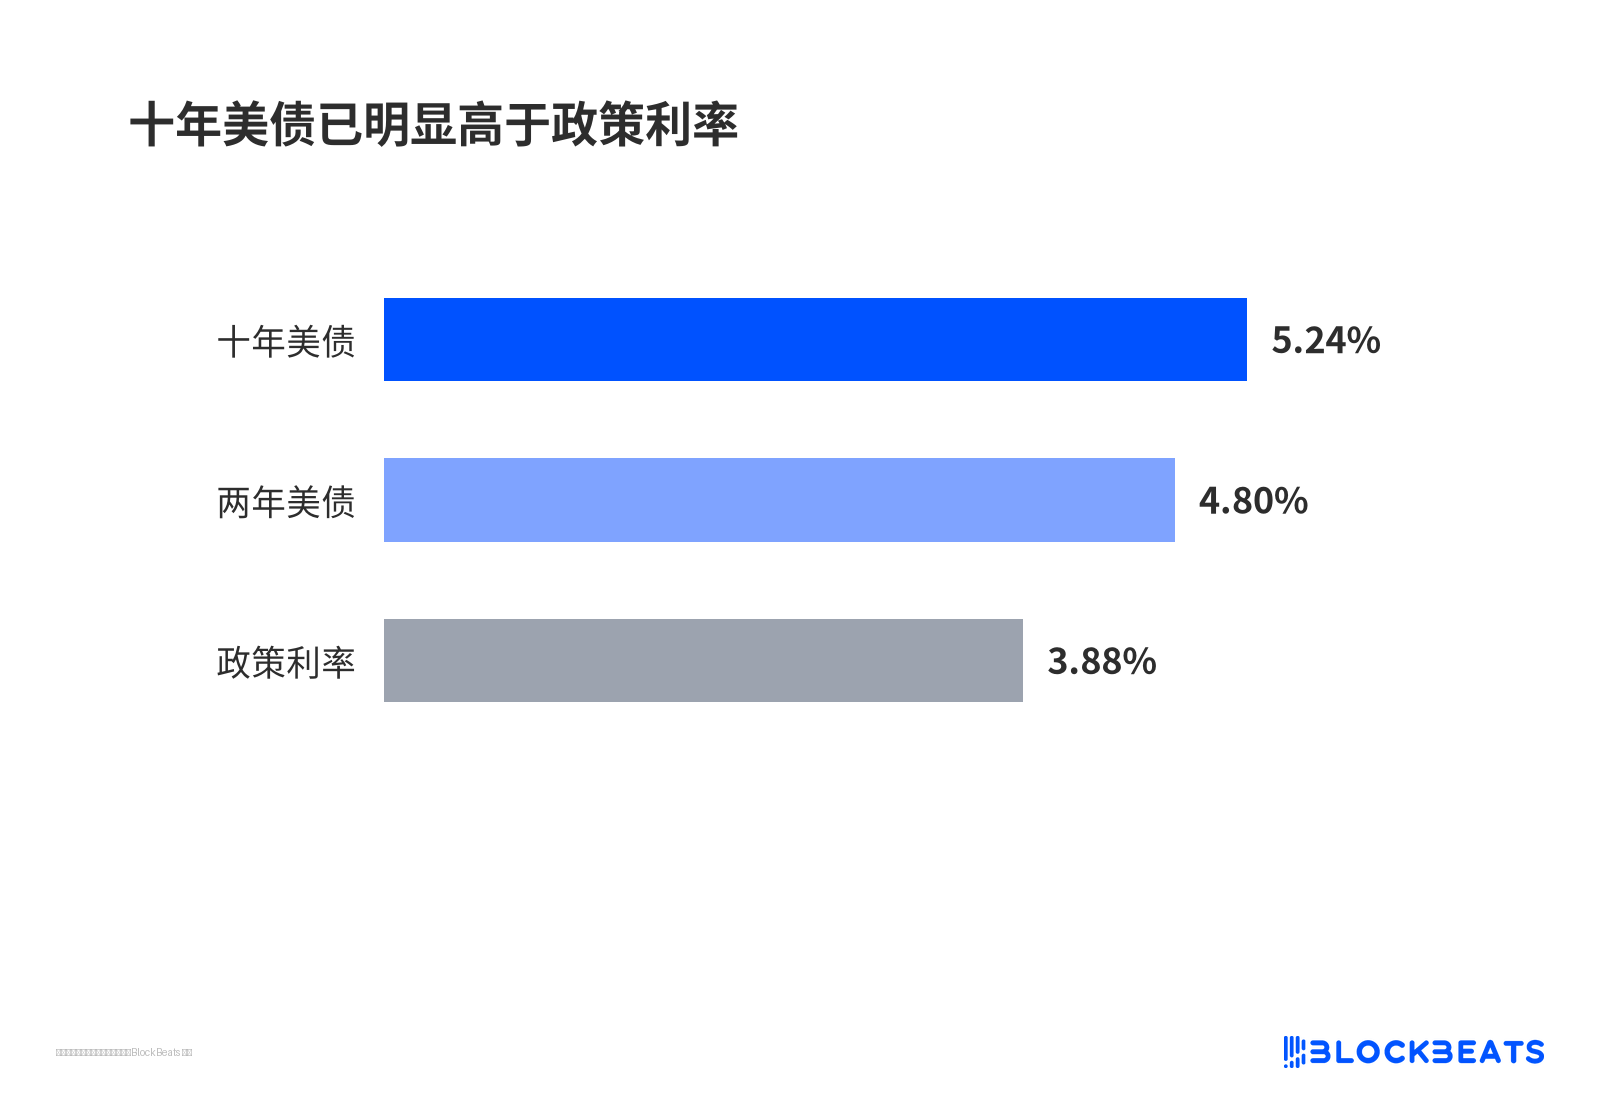
พันธบัตรสหรัฐอายุ 10 ปีสูงกว่าอัตราดอกเบี้ยนโยบายอย่างชัดเจนแล้ว
ตลาดไม่ได้定价การประชุมครั้งถัดไป แต่定价ราคาเงินทุนสำหรับทศวรรษข้างหน้า
ในขณะเดียวกัน การ定价สวอปของเทรดเดอร์สำหรับการขึ้นดอกเบี้ยในอนาคตของเศรษฐกิจหลักทั่วโลกลดลงอย่างชัดเจนตั้งแต่กลางเดือนกันยายน และความน่าจะเป็นที่ตลาด定价สำหรับการขึ้นดอกเบี้ยของสหรัฐในเดือนตุลาคมก็ลดลงสู่ระดับต่ำ ปลายสั้นคาดการณ์ปรับลง แต่ปลายยาวกลับปรับขึ้น แสดงว่าแรงผลักดันที่ทำให้ปลายยาวสูงขึ้นไม่ใช่การตัดสินของตลาดต่อเส้นทางนโยบาย
ส่วนชดเชยความเสี่ยงด้านอายุทำให้ปลายยาวแยกออกจากเส้นทางนโยบาย
อธิบายส่วนชดเชยความเสี่ยงด้านอายุก่อน การให้กู้เงินแก่รัฐบาลเป็นเวลาสามสิบปี นอกจากต้องคาดการณ์ว่าอัตราดอกเบี้ยระยะสั้นในอนาคตจะเคลื่อนไหวอย่างไรแล้ว ยังต้องเรียกเก็บค่าชดเชยเพิ่มเติมสำหรับความไม่แน่นอนในระยะยาว เมื่อค่าชดเชยนี้แพงขึ้น ราคาพันธบัตรระยะยาวก็จะลดลง แม้ธนาคารกลางจะไม่ขยับอะไร ในรอบนี้ส่วนชดเชยความเสี่ยงด้านอายุของพันธบัตร 30 ปีได้ปรับขึ้นสู่ระดับสูงสุดในรอบหลายปี
หนึ่งในปัจจัยผลักดันคืออุปทาน กระทรวงการคลังยังคงออกพันธบัตรระยะยาวอย่างต่อเนื่อง นักลงทุนเรียกร้องผลตอบแทนที่สูงขึ้นจึงจะยอมรับซื้อ อีกปัจจัยคือการแย่งชิงเงินทุนระยะยาว การใช้จ่ายด้านทุนของ AI กำลังแย่งเงินกลุ่มเดียวกับพันธบัตรรัฐบาล การระดมทุนสำหรับศูนย์ข้อมูลและการออกหุ้นกู้ของบริษัทต่างก็ผลักดันต้นทุนเงินทุนให้สูงขึ้น
นักลงทุนสถาบันบางรายกล่าวว่าการเทขายในรอบนี้ได้บีบให้เฮดจ์ฟันด์บางส่วนต้องตัดขาดทุนและออกจากตลาด ในตลาดยังมีมุมมองที่รุนแรงกว่านั้น ซึ่งเห็นว่าผลตอบแทนในปีหน้าอาจเข้าใกล้ 6% มุมมองหลังจัดเป็นสถานการณ์สุดโต่ง ไม่ใช่ฉันทามติ แต่มันแสดงให้เห็นว่าตลาดเริ่มกำหนดราคาให้กับความไม่แน่นอนด้านการคลังและระยะยาวแล้ว
การตัดลดสถานะของบริษัทจัดการสินทรัพย์ขยายความเร็วในช่วงต้นเดือนตุลาคม
การเร่งลงในช่วงต้นเดือนตุลาคมเกี่ยวข้องกับการลดสถานะแบบถูกบังคับของสถาบันจัดการสินทรัพย์ สถาบันจัดการสินทรัพย์มักใช้ฟิวเจอร์สขยายสถานะพันธบัตรระยะยาว เมื่อผลตอบแทนปรับขึ้นอย่างรวดเร็ว สถานะเดิมจะขาดทุนเร็วขึ้น จึงทำได้เพียงลดสถานะ และการลดสถานะก็ยิ่งผลักดันผลตอบแทนให้สูงขึ้นอีก
นี่คือตัวขยายในระดับการซื้อขาย ไม่ใช่ธนาคารกลางเทขายพันธบัตร มันอธิบายความเร็วของการปรับขึ้นในช่วงต้นเดือนตุลาคม ไม่ใช่จุดเริ่มต้นของแนวโน้มรอบนี้ว่าแนวโน้มจะดำเนินต่อไปได้หรือไม่ ต้องดูว่าอุปทานพันธบัตรระยะยาวจะถูกดูดซับได้อย่างมีเสถียรภาพหรือไม่
สินเชื่อที่อยู่อาศัย หุ้นขนาดเล็ก และตลาดเกิดใหม่กำลังจ่ายราคาไปแล้ว
การส่งผ่านของอัตราดอกเบี้ยปลายยาวเริ่มปรากฏชัด อัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยแบบคงที่ 30 ปีปรับขึ้นสู่ราว 7.4% กลับไปสู่ระดับสูงสุดนับตั้งแต่ปลายปี 2023
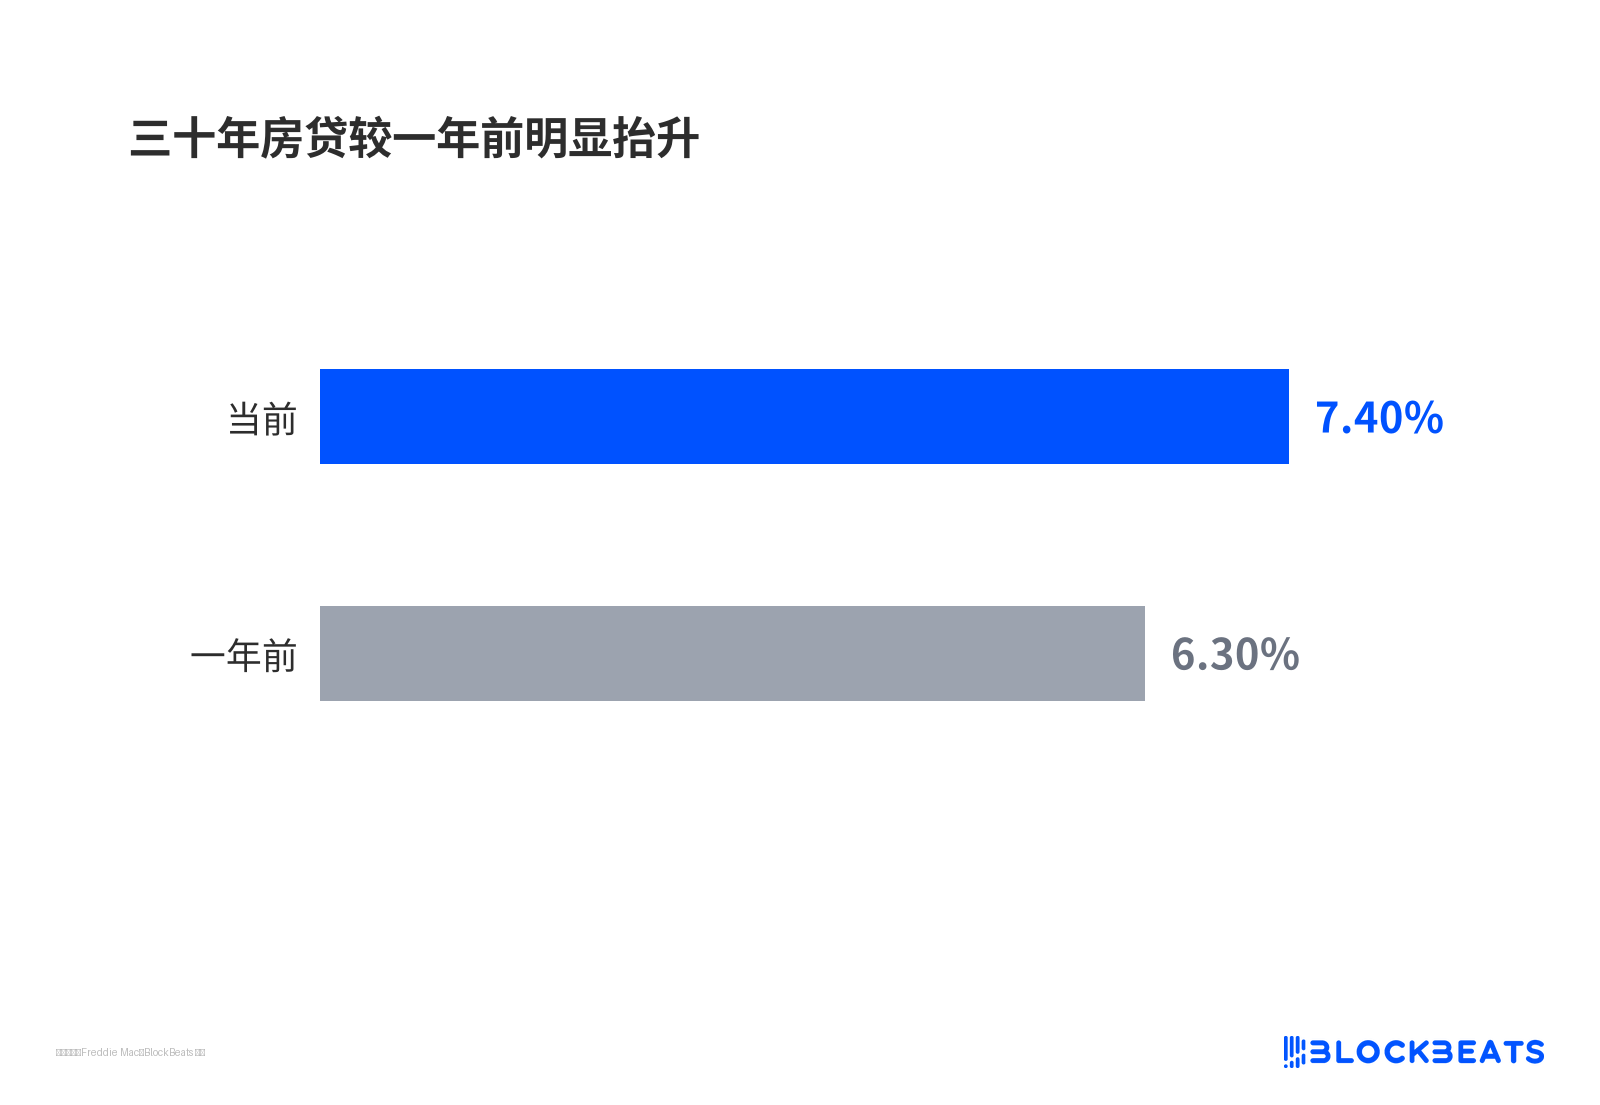
สินเชื่อที่อยู่อาศัย 30 ปีปรับขึ้นอย่างชัดเจนเมื่อเทียบกับหนึ่งปีก่อน
หากคำนวณย้อนกลับจากค่างวดรายเดือนที่ไม่เกินสามสิบเปอร์เซ็นต์ของรายได้ รายได้ที่จำเป็นสำหรับซื้อที่อยู่อาศัยราคากลางได้สูงกว่ารายได้ครัวเรือนมัธยฐานอย่างชัดเจนแล้ว หากอัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยปรับขึ้นต่อไป จะยิ่งทำให้ช่องว่างนี้กว้างขึ้น
หุ้นขนาดเล็กอ่อนไหวต่ออัตราดอกเบี้ยมากกว่า ดัชนี Russell 2000 ได้ปรับลงต่อเนื่องหลายสัปดาห์ โดยย่อตัวลงเกือบหนึ่งในสิบจากจุดสูงสุดในเดือนสิงหาคม บริษัทประเภทนี้มีสัดส่วนหนี้ระยะสั้นและหนี้อัตราดอกเบี้ยลอยตัวสูง ต้นทุนการรีไฟแนนซ์จะปรับขึ้นอย่างชัดเจนตามการเคลื่อนไหวของปลายยาว
พันธบัตรค้ำประกันสินเชื่อที่อยู่อาศัยก็เผชิญแรงกดดันเช่นกัน กองทุนที่เกี่ยวข้องเผชิญกระแสเงินไหลออกต่อเนื่องในช่วงไม่กี่สัปดาห์ที่ผ่านมา ผลตอบแทนในเดือนกันยายนเป็นหนึ่งในเดือนที่ย่ำแย่ที่สุดในรอบหลายปี ตัวอย่างสุดโต่งของการลุกลามปรากฏในตลาดชายขอบ โดยเงินชิลลิงยูกันดาอ่อนค่าลงแตะระดับอ่อนที่สุดในรอบหลายทศวรรษ จัดเป็นค่าสุดโต่งของการลุกลาม ไม่ใช่แม่แบบของวิกฤตโลก
ข้อมูลเงินเฟ้อและการประมูลพันธบัตรระยะยาวตัดสินว่า 5.3% คือสมอใหม่หรือไม่
CPI ที่ประกาศเมื่อวันพุธที่ผ่านมาคือจุดสังเกตถัดไป ตลาดคาดการณ์ตรงกันว่าเงินเฟ้อโดยรวมจะเพิ่มขึ้นเป็น 3.6% ถึง 3.7% จากราคาพลังงาน ส่วนเงินเฟ้อพื้นฐานอยู่ที่ประมาณ 2.4% นี่คือการคาดการณ์ไม่ใช่ผลลัพธ์ การประชุมกำหนดนโยบายการเงินวันที่ 27-28 ตุลาคมจะให้เบาะแสอีกทางหนึ่ง
หากเงินเฟ้อพื้นฐานยังคงผ่อนคลายลงต่อเนื่องและความต้องการประมูลพันธบัตรระยะยาวดีขึ้น ส่วนชดเชยความเสี่ยงด้านระยะเวลาอาจถูกบีบให้แคบลง และปลายระยะยาวจะเปลี่ยนเข้าสู่การแกว่งตัวในระดับสูง หากอำนาจกำหนดราคาของภาคธุรกิจยังแข็งแกร่งเหมือนที่ฮัมมัคเห็นจากการพูดคุยกับภาคธุรกิจ การคาดการณ์การขึ้นดอกเบี้ยระยะสั้นจะถูกปรับขึ้นอีกครั้ง และเงื่อนไขทางการเงินจะต้องตึงตัวเพิ่มอีกขั้น
อัตราผลตอบแทนพันธบัตรอายุ 10 ปีที่ 5.3% เป็นจุดสูงสุดชั่วคราว หรือเป็นสมอใหม่สำหรับการกำหนดราคาในสองถึงสามปีข้างหน้า ขึ้นอยู่กับว่าอุปทานพันธบัตรระยะยาวจะถูกดูดซับได้อย่างมีเสถียรภาพหรือไม่ และเงินเฟ้อพื้นฐานจะกลับมาสูงขึ้นอีกหรือไม่ สองตัวแปรนี้สำคัญกว่าคำกล่าวของฮัมมัคเพียงคนเดียว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia