การเทขายพันธบัตรสหรัฐในเดือนกันยายน: ไม่ใช่เพราะคาดการณ์เงินเฟ้อ แต่เป็นเพราะอัตราดอกเบี้ยที่แท้จริงพุ่งสูงขึ้น
ชื่อเรื่องต้นฉบับ: จดหมาย QuantStreet ตุลาคม 2026: ความกังวลเรื่องอัตราดอกเบี้ย
ผู้เขียนต้นฉบับ: Harry Mamaysky|QuantStreet Capital
หมายเหตุบรรณาธิการ: ในเดือนกันยายน ตลาดพันธบัตรสหรัฐฯ เผชิญกับการเทขายอย่างรุนแรง อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นจาก 4.75% เป็น 5.29% ปรับขึ้น 54 เบซิสพอยต์ในหนึ่งเดือน สินทรัพย์รายได้คงที่บางส่วนปรับตัวลดลง 2.3% ถึง 5% แต่หากแยกองค์ประกอบของการเปลี่ยนแปลงอัตราผลตอบแทน จะพบข้อเท็จจริงที่มักถูกมองข้าม: ในช่วงเดียวกัน อัตราดอกเบี้ยที่แท้จริงอายุ 10 ปีเพิ่มขึ้นประมาณ 49 เบซิสพอยต์ ขณะที่ค่าชดเชยเงินเฟ้อที่ตลาด隐含เพิ่มขึ้นเพียงประมาณ 5 เบซิสพอยต์ กล่าวอีกนัยหนึ่ง การเทขายพันธบัตรครั้งนี้ไม่ได้อธิบายได้หลักจากการคาดการณ์เงินเฟ้อที่สูงขึ้น สิ่งที่เปลี่ยนแปลงอย่างมีนัยสำคัญจริงๆ คืออัตราดอกเบี้ยที่แท้จริง
สิ่งนี้นำไปสู่คำถามที่ซับซ้อนยิ่งขึ้น: เหตุใดตลาดจึงยินดีเรียกร้องผลตอบแทนที่แท้จริงสูงขึ้น โดยปกติแล้ว อัตราดอกเบี้ยที่แท้จริงที่ปรับขึ้นอาจเกี่ยวข้องกับการคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น การปรับเส้นทางนโยบายการเงินในอนาคต หรือการเพิ่มขึ้นของค่าชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาว สิ่งที่ผิดปกติยิ่งกว่าคือ ในขณะที่พันธบัตรสหรัฐฯ ร่วงลงอย่างรุนแรง หุ้นเทคโนโลยีที่เกี่ยวข้องกับ AI ยังคงแข็งแกร่ง กลุ่มเซมิคอนดักเตอร์นำตลาด ขณะที่หุ้นส่วนใหญ่ปรับตัวลงอย่างชัดเจน
Harry Mamaysky ผู้ก่อตั้ง QuantStreet Capital ได้เสนอคำอธิบายในจดหมายการลงทุนรายเดือนฉบับล่าสุดว่า: ตลาดอาจกำลังกำหนดราคาใหม่สำหรับการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้นในอนาคต และความต้องการเงินทุนที่เกิดจากการขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่องของบริษัทเทคโนโลยีขนาดใหญ่ ภายใต้กรอบนี้ อัตราดอกเบี้ยที่สูงขึ้นกับหุ้น AI ที่แข็งแกร่งไม่จำเป็นต้องขัดแย้งกัน เพราะนักลงทุนอาจเชื่อว่าการเติบโตของกำไรในอนาคตเพียงพอที่จะชดเชยผลกระทบจากต้นทุนทางการเงินและอัตราคิดลดที่สูงขึ้น
แต่ยังคงเป็นคำอธิบายตลาดที่รอการพิสูจน์ อัตราดอกเบี้ยที่แท้จริงที่ปรับขึ้นไม่ได้หมายความว่าแนวโน้มการเติบโตจะดีขึ้นเสมอไป การเปลี่ยนแปลงของ期限พรีเมียมยังบ่งชี้ว่านักลงทุนอาจกำลังเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น สำหรับตลาดหุ้นและพันธบัตร สิ่งสำคัญคือการแยกแยะว่า: การขึ้นของอัตราดอกเบี้ยครั้งนี้สะท้อนผลตอบแทนทางเศรษฐกิจในอนาคตที่สูงขึ้น หรือการถือครองสินทรัพย์ระยะยาวมีราคาแพงและเสี่ยงมากขึ้น
ต่อไปนี้เป็นบทแปลต้นฉบับ:
ในเดือนกันยายน 2026 ตลาดการเงินสหรัฐฯ เกิดแนวโน้มที่ค่อนข้างผิดปกติ: พันธบัตรสหรัฐฯ เผชิญการเทขายอย่างรุนแรง ขณะที่หุ้นเทคโนโลยีโดยเฉพาะกลุ่มเซมิคอนดักเตอร์ยังคงปรับขึ้นต่อ
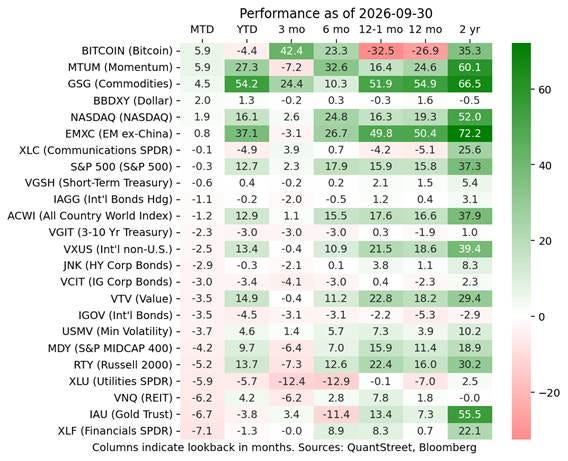
ผลการดำเนินงานของสินทรัพย์หลักในเดือนกันยายน 2026: กลยุทธ์เทคโนโลยีและโมเมนตัมค่อนข้างแข็งแกร่ง พันธบัตรหลายประเภทและสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดัน
ตามข้อมูลของกระทรวงการคลังสหรัฐฯ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นจาก 4.75% ณ สิ้นเดือนสิงหาคม เป็น 5.29% ณ สิ้นเดือนกันยายน เพิ่มขึ้น 54 เบซิสพอยต์ภายในหนึ่งเดือน สถิติของ QuantStreet Capital แสดงให้เห็นว่าสินทรัพย์รายได้คงที่ของสหรัฐฯ บางส่วนลดลง 2.3% ถึง 5% ในเดือนนั้น
แต่ตลาดหุ้นไม่ได้ปรับตัวลดลงพร้อมกันและครอบคลุมทั้งหมด บิตคอยน์ กลยุทธ์โมเมนตัมที่ถือหุ้นเซมิคอนดักเตอร์และบริษัทเทคโนโลยีเป็นสัดส่วนสำคัญ มีผลการดำเนินงานโดดเด่น ดัชนีแนสแด็กยังคงปรับตัวขึ้น ในขณะเดียวกัน หุ้นขนาดกลางและเล็กของสหรัฐฯ ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน รวมถึงกองทรัสต์อสังหาริมทรัพย์ สาธารณูปโภค และภาคการเงินซึ่งเป็นกลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ย ถูกเทขาย
โดยปกติ การที่อัตราดอกเบี้ยระยะยาวปรับตัวขึ้นอย่างมากจะเพิ่มต้นทุนทางการเงินของบริษัท และลดมูลค่าปัจจุบันของกำไรในอนาคต ซึ่งเป็นผลเสียโดยเฉพาะต่อหุ้นที่มีมูลค่าสูง แต่ความแตกต่างที่ตลาดแสดงออกมาในครั้งนี้ บ่งชี้ว่านักลงทุนอาจกำลังกำหนดราคาผลตอบแทนในอนาคตของสินทรัพย์แต่ละประเภทแตกต่างกันอย่างสิ้นเชิง
Harry Mamaysky ผู้ก่อตั้ง QuantStreet เห็นว่า การทำความเข้าใจภาวะตลาดรอบนี้ จำเป็นต้องตอบคำถามข้อหนึ่งก่อน: ตลาดพันธบัตรกำลังซื้อขายอะไรกันแน่?
หนึ่ง、อัตราผลตอบแทนพันธบัตรสหรัฐฯ พุ่งสูงในเดือนกันยายน สิ่งที่เพิ่มขึ้นจริงคืออัตราดอกเบี้ยที่แท้จริง
เมื่อพิจารณาจากโครงสร้างอัตราผลตอบแทน ลักษณะสำคัญประการหนึ่งของการเทขายพันธบัตรสหรัฐฯ ในเดือนกันยายนคือ: อัตราดอกเบี้ย nominal ปรับตัวขึ้น ซึ่งส่วนใหญ่สอดคล้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง มากกว่าการที่ค่าชดเชยเงินเฟ้อปรับตัวขึ้นพร้อมกันอย่างมาก
การทำความเข้าใจจุดนี้ จำเป็นต้องแยกแยะสามแนวคิดก่อน
อัตราดอกเบี้ย nominal (Nominal Yield) คืออัตราผลตอบแทนพันธบัตรที่นักลงทุนมักเห็น ซึ่งรวมทั้งค่าชดเชยสำหรับเงินเฟ้อในอนาคต ข้อเรียกร้องผลตอบแทนที่แท้จริง และปัจจัยความเสี่ยงอื่นๆ
อัตราดอกเบี้ยที่แท้จริง (Real Yield) สามารถเข้าใจได้ว่าเป็นอัตราผลตอบแทนหลังจากหักค่าชดเชยเงินเฟ้อ ในตลาดพันธบัตรสหรัฐฯ มักใช้อัตราผลตอบแทนของพันธบัตรคุ้มครองเงินเฟ้อ (TIPS) เพื่อสังเกตการกำหนดราคาผลตอบแทนที่แท้จริงของตลาด
ส่วนต่างระหว่างทั้งสองคืออัตราเงินเฟ้อ盈亏平衡 (Breakeven Inflation Rate) ซึ่งมักถูกใช้เป็นตัวชี้วัดอ้างอิงสำหรับการคาดการณ์เงินเฟ้อระยะยาวของตลาด อย่างไรก็ตาม มันยังรวมถึงความเสี่ยงเงินเฟ้อและสภาพคล่อง等因素ด้วย ไม่ได้เทียบเท่ากับการคาดการณ์เงินเฟ้อล้วนๆ
การเปลี่ยนแปลงของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ในเดือนกันยายนสามารถแยกย่อยเพิ่มเติมได้ อัตราผลตอบแทน nominal ของพันธบัตรสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นจาก 4.75% ณ วันที่ 31 สิงหาคม เป็น 5.29% ณ วันที่ 30 กันยายน เพิ่มขึ้น 54 เบซิสพอยต์ ในจำนวนนี้ อัตราผลตอบแทนที่แท้จริงเพิ่มขึ้นจาก 2.44% เป็น 2.93% เพิ่มขึ้น 49 เบซิสพอยต์ ส่วนค่าชดเชยเงินเฟ้อโดยนัยเพิ่มขึ้นเพียงจาก 2.31% เป็น 2.36% เพิ่มขึ้น 5 เบซิสพอยต์
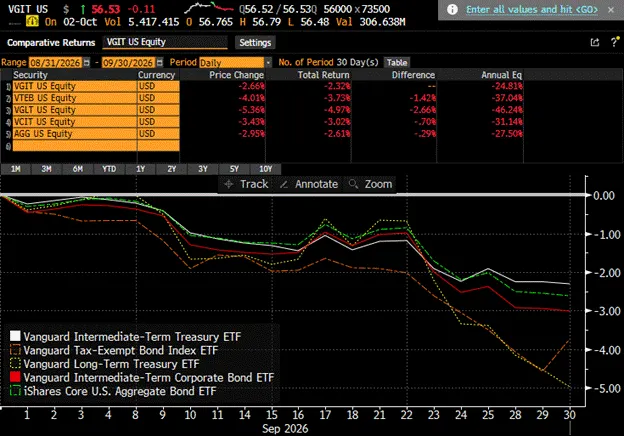
ผลการดำเนินงานของ ETF พันธบัตรหลักของสหรัฐฯ ในเดือนกันยายน: พันธบัตรรัฐบาลระยะยาวและพันธบัตรเครดิตบางส่วนเผชิญแรงกดดันจากการเทขายอย่างชัดเจน
ซึ่งหมายความว่า ในการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีในเดือนกันยายน กว่าเก้าสิบเปอร์เซ็นต์สอดคล้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่การเพิ่มขึ้นของค่าชดเชยเงินเฟ้อ อย่างน้อยจากการแยกองค์ประกอบของตัวชี้วัดตลาดนี้ การเปลี่ยนแปลงหลักของการเทขายในตลาดพันธบัตรเดือนกันยายนไม่ได้อยู่ที่ค่าชดเชยเงินเฟ้อ แต่อยู่ที่อัตราดอกเบี้ยที่แท้จริง
จุดนี้สำคัญเป็นพิเศษ เพราะการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงและค่าชดเชยเงินเฟ้อมักสอดคล้องกับคำอธิบายทางเศรษฐกิจที่แตกต่างกัน
หากการเพิ่มขึ้นของอัตราผลตอบแทนมาจากค่าชดเชยเงินเฟ้อเป็นหลัก อาจหมายความว่านักลงทุนกังวลว่าราคาสินค้าในอนาคตจะสูงขึ้น อำนาจซื้อของเงินจะลดลง จึงเรียกร้องผลตอบแทนตามราคาที่สูงขึ้น แต่หากการเพิ่มขึ้นมาจากอัตราดอกเบี้ยที่แท้จริงเป็นหลัก จำเป็นต้องพิจารณาเพิ่มเติมถึงคาดการณ์การเติบโตทางเศรษฐกิจ อัตราดอกเบี้ยนโยบายที่แท้จริงในอนาคต และค่าชดเชยความเสี่ยงที่นักลงทุนเรียกร้องจากการถือพันธบัตรระยะยาว
นี่ไม่ได้หมายความว่าความเสี่ยงเงินเฟ้อได้หายไปแล้ว ระดับเงินเฟ้อเองยังคงสูง ราคาน้ำมัน นโยบายการคลัง และเส้นทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ก็จะส่งผลต่อคาดการณ์ตลาดเช่นกัน แต่จากการเปลี่ยนแปลงของอัตราผลตอบแทนในเดือนกันยายน การอธิบายการเทขายพันธบัตรสหรัฐฯ รอบนี้ด้วยเพียง "ความกังวลเงินเฟ้อที่รุนแรงขึ้น" นั้นเห็นได้ชัดว่าไม่เพียงพอ
สอง ไม่ใช่เพียงความกังวลเงินเฟ้อ ตลาดอาจกำลังประเมินการเติบโตทางเศรษฐกิจและความต้องการเงินทุนใหม่
ทำไมอัตราดอกเบี้ยที่แท้จริงจึงเพิ่มขึ้นอย่างชัดเจน? Mamaysky ได้หารือถึงคำอธิบายตลาดหลายประการในจดหมายลงทุน
ประการแรกคือความน่าเชื่อถือของเงินดอลลาร์สหรัฐฯ กำลังถูกตั้งคำถาม แต่เงินดอลลาร์สหรัฐฯ แข็งค่าขึ้นจริงในเดือนกันยายน ซึ่งไม่สอดคล้องกับเรื่องเล่าที่ว่าสินทรัพย์ดอลลาร์สหรัฐฯ เผชิญวิกฤตความเชื่อมั่นอย่างครอบคลุม
ประการที่สองคือนักลงทุนเริ่มกังวลเกี่ยวกับความสามารถในการชำระหนี้ของรัฐบาลสหรัฐฯ ผู้เขียนเห็นว่า หากความกังวลของตลาดต่อความน่าเชื่อถือทางการคลังของสหรัฐฯ สะท้อนผ่านความเสี่ยงเงินเฟ้อในอนาคตเป็นหลัก ค่าชดเชยเงินเฟ้อระยะยาวควรเพิ่มขึ้นอย่างชัดเจนมากกว่า แต่ข้อมูลเดือนกันยายนไม่ได้แสดงลักษณะเช่นนี้
อย่างไรก็ตาม นี่ไม่สามารถตัดความเป็นไปได้ของความเสี่ยงทางการคลังได้ การเพิ่มขึ้นของอุปทานพันธบัตรรัฐบาลและการเพิ่มขึ้นของค่าชดเชยความเสี่ยงจากการถือพันธบัตร ก็อาจผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้นได้ในขณะที่ค่าชดเชยเงินเฟ้อค่อนข้างทรงตัว
ในทางตรงกันข้าม Mamaysky เอนเอียงไปสู่คำอธิบายอีกประการหนึ่งมากกว่า: ตลาดอาจกำลังคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น พร้อมกับกำหนดราคาความต้องการเงินทุนที่เพิ่มขึ้นของบริษัทเทคโนโลยีขนาดใหญ่ใหม่
ตัวแปรสำคัญที่นี่คือ AI เมื่อการลงทุนในโครงสร้างพื้นฐานปัญญาประดิษฐ์ยังคงขยายตัว ผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) กำลังทุ่มเงินมหาศาลเพื่อสร้างศูนย์ข้อมูล จัดซื้อ GPU ขยายกำลังประมวลผล และจัดวางโครงสร้างพื้นฐานด้านไฟฟ้าและเครือข่าย
ค่าใช้จ่ายเหล่านี้หมายถึงความต้องการเงินทุนเป็นอันดับแรก
ในมุมมองระดับมหภาค หากบริษัทต่างๆ ต้องการขยายการลงทุนพร้อมกัน แต่เงินทุนระยะยาวที่จัดสรรได้ไม่ได้เพิ่มขึ้นในอัตราเดียวกัน ราคาของเงินทุนอาจเผชิญแรงกดดันขาขึ้น ในขณะเดียวกัน หากนักลงทุนเชื่อว่า AI จะเพิ่มผลิตภาพทางเศรษฐกิจในอนาคตและสร้างกำไรให้บริษัทมากขึ้น ก็อาจปรับเพิ่มความต้องการผลตอบแทนที่แท้จริงในระยะยาวขึ้นตามไปด้วย
แรงทั้งสองนี้อาจเกี่ยวข้องกับการปรับขึ้นของอัตราดอกเบี้ยที่แท้จริง แต่กลไกไม่ได้เหมือนกันทั้งหมด แรงแรกเน้นความต้องการเงินทุนและเงื่อนไขการระดมทุน ส่วนแรงหลังเน้นความคาดหวังต่อผลตอบแทนทางเศรษฐกิจในอนาคต
งานวิจัยล่าสุดของ ING ก็เสนอทิศทางที่คล้ายกัน โดยเห็นว่าผลกระทบของ AI ต่ออัตราผลตอบแทนพันธบัตรไม่ได้มาจากการที่บริษัทเทคโนโลยีออกหนี้ระดมทุนเพียงอย่างเดียว แต่ยังอาจสะท้อนผ่านผลิตภาพและความคาดหวังการเติบโตทางเศรษฐกิจระยะยาวเข้าไปในอัตราดอกเบี้ยที่แท้จริงด้วย
อย่างไรก็ตาม การตัดสินเช่นนี้ยังถือเป็นการวิเคราะห์ตลาด ไม่ใช่ความสัมพันธ์เชิงสาเหตุที่ได้รับการยืนยันแล้ว การที่อัตราดอกเบี้ยที่แท้จริงปรับขึ้นนั้นไม่อาจพิสูจน์ได้ว่า AI กำลังผลักดันให้เศรษฐกิจสหรัฐเติบโตเร็วขึ้น และก็ไม่อาจพิสูจน์ได้ว่าความต้องการระดมทุนเพื่อ AI เป็นปัจจัยหลักที่ทำให้เกิดการเทขายพันธบัตรสหรัฐ
สำหรับ Mamaysky แล้ว ความน่าสนใจของคำอธิบายนี้มาจากปฏิกิริยาของตลาดหุ้นเป็นหลัก
หากการปรับขึ้นอย่างรุนแรงของอัตราผลตอบแทนพันธบัตรสหรัฐสะท้อนถึงการเสื่อมถอยของแนวโน้มเศรษฐกิจอย่างเต็มที่ ตลาดหุ้นก็มักจะเผชิญแรงกดดันในวงกว้างเช่นกัน แต่ในเดือนกันยายน หุ้นที่เกี่ยวข้องกับ AI เช่น เซมิคอนดักเตอร์ยังคงแข็งแกร่ง แสดงว่านักลงทุนอย่างน้อยก็ยังมองโลกในแง่ดีต่อการเติบโตระยะยาวของบริษัทเทคโนโลยีบางแห่ง
สิ่งนี้นำไปสู่ความสัมพันธ์ที่น่าสนใจยิ่งขึ้นระหว่างตลาดพันธบัตรกับตลาดหุ้น นั่นคือ อัตราดอกเบี้ยที่แท้จริงที่สูงขึ้นอาจกำลังถูกตลาดกำหนดราคาไปพร้อมกับความคาดหวังกำไรในอนาคตที่สูงขึ้น
สาม、ยิ่งอัตราดอกเบี้ยที่แท้จริงสูงขึ้น ทำไมหุ้น AI ยังขึ้นได้?
จากตรรกะการประเมินมูลค่าแบบดั้งเดิม การปรับขึ้นของอัตราดอกเบี้ยที่แท้จริงระยะยาวมักไม่ใช่ข่าวดีสำหรับหุ้นเติบโต
ราคาหุ้นโดยพื้นฐานแล้วขึ้นอยู่กับมูลค่าของกระแสเงินสดในอนาคตที่คิดลดแล้ว ยิ่งตลาดต้องการอัตราผลตอบแทนสูงขึ้น มูลค่าของกำไรในอนาคตของบริษัทที่แปลงเป็นมูลค่าปัจจุบันก็ยิ่งต่ำลง สำหรับบริษัทเติบโตที่กำไรส่วนใหญ่อยู่ในอนาคต ผลกระทบนี้มักชัดเจนกว่า
แต่ผลการดำเนินงานของหุ้น AI ในเดือนกันยายนชี้ให้เห็นว่าตลาดอาจกำลังเดิมพันกับแรงอีกแรงหนึ่ง
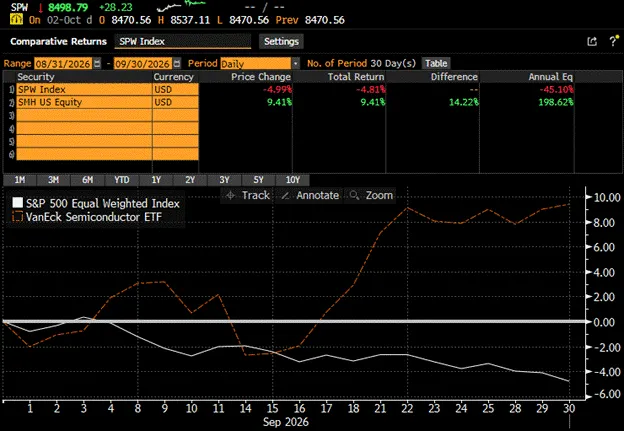
ในเดือนกันยายน ETF เซมิคอนดักเตอร์ (SMH) ปรับขึ้นประมาณ 9.4% ขณะที่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน (SPW) ปรับลงประมาณ 4.8% แสดงให้เห็นความแตกต่างอย่างชัดเจนระหว่างกลุ่มเทคโนโลยีกับตลาดโดยรวม
Mamaysky เข้าใจสิ่งนี้ว่าเป็น "การต่อสู้ระหว่างตัวเศษและตัวส่วน" ในการประเมินมูลค่า: อัตราคิดลดที่เพิ่มขึ้นดันตัวส่วนให้สูงขึ้น สร้างแรงกดดันต่อการประเมินมูลค่า แต่การคาดการณ์การเติบโตของกำไรในอนาคตที่เพิ่มขึ้นกลับดันตัวเศษให้สูงขึ้น ซึ่งอาจชดเชยผลกระทบเชิงลบได้บางส่วนหรือทั้งหมด กล่าวอีกนัยหนึ่ง ตลาดไม่ได้ละเลยอัตราดอกเบี้ยที่สูงแต่อย่างใด แต่ตลาดอาจมองว่าการเติบโตของกำไรในอนาคตที่เกิดจาก AI นั้นเพียงพอที่จะครอบคลุมต้นทุนเงินทุนที่สูงขึ้นได้
ในเดือนกันยายน โมเมนตัม ETF ที่มี AMD, Micron, Intel, Cisco และ Applied Materials เป็นholdingสำคัญ ปรับตัวแข็งแกร่ง โดยเซมิคอนดักเตอร์ยังคงเป็นแรงขับเคลื่อนสำคัญที่ผลักดันตลาดให้ปรับตัวขึ้น
การเคลื่อนไหวนี้มีเหตุผลเชิงพื้นฐานรองรับบ้าง การสร้างโครงสร้างพื้นฐาน AI จำเป็นต้องใช้ชิป เซิร์ฟเวอร์ และอุปกรณ์ที่เกี่ยวข้องก่อน ดังนั้นซัพพลายเออร์ในต้นน้ำของห่วงโซ่อุปทานจึงสามารถได้รับคำสั่งซื้อและรายได้ก่อน
แต่สิ่งนี้ก็ทำให้เกิดปัญหาที่ผู้เขียนกังวลมากที่สุด หุ้นเซมิคอนดักเตอร์ปรับตัวขึ้นอย่างต่อเนื่อง แต่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากลับอ่อนแอ ซึ่งบ่งชี้ว่ามีความแตกต่างอย่างชัดเจนระหว่างมุมมองของเงินทุนต่อแนวโน้มกำไรของซัพพลายเออร์โครงสร้างพื้นฐาน AI กับความคาดหวังต่อภาคธุรกิจในวงกว้าง
Mamaysky เรียกบริษัทต่างๆ นอกเหนือจากเซมิคอนดักเตอร์ว่า ROCS (Rest of the Corporate Sector) หรือภาคธุรกิจอื่นๆ
ในมุมมองของเขา บริษัทที่ซื้อชิป AI ยินดีลงทุนจำนวนมหาศาลเพราะเชื่อว่าในอนาคตจะได้รับผลตอบแทนทางเศรษฐกิจจากการเพิ่มผลิตภาพ ตลาดก็ยินดีให้เงินทุนล่วงหน้าสำหรับกำไรที่ยังไม่เกิดขึ้นจริงเหล่านี้
ดังนั้น ในขั้นนี้จึงไม่น่าแปลกใจที่ยังไม่เห็นการเติบโตพร้อมกันในทุกอุตสาหกรรม สิ่งที่ทำให้สับสนจริงๆ คือตลาดหุ้นเองมีความสามารถในการมองไปข้างหน้า หากนักลงทุนมั่นใจแล้วว่า AI จะปรับปรุงความสามารถในการทำกำไรในอนาคตของบริษัทอื่นๆ อย่างมีนัยสำคัญ ความคาดหวังเหล่านี้ก็ควรจะค่อยๆ สะท้อนอยู่ในมูลค่าของบริษัทที่เกี่ยวข้อง
แต่ตลาดในเดือนกันยายนไม่ได้แสดงการปรับตัวขึ้นในวงกว้างเช่นนั้น ซัพพลายเออร์ชิปกำลังทำกำไรอยู่แล้ว แต่บริษัทที่ซื้อชิปยังไม่ได้รับการปรับปรุงกำไรที่สอดคล้องกันอย่างแพร่หลาย ซึ่งหมายความว่าการซื้อขาย AI ในปัจจุบันมีวงจรธุรกิจที่ต้องพิสูจน์: รายได้ที่บริษัทต้นน้ำได้รับนั้น สุดท้ายต้องได้รับการสนับสนุนจากมูลค่าทางเศรษฐกิจที่บริษัทปลายน้ำสร้างขึ้นอย่างต่อเนื่อง หาก AI ไม่สามารถสร้างกำไรได้เพียงพอสำหรับภาคธุรกิจในวงกว้าง การจัดซื้อชิปที่เพิ่มขึ้นอย่างต่อเนื่อง การสร้างศูนย์ข้อมูล และต้นทุนทางการเงิน อาจค่อยๆ กัดกร่อนผลตอบแทนจากการลงทุน
Mamaysky ไม่คิดว่า AI ได้กลายเป็นฟองสบู่แล้ว เขายังคงเชื่อในคุณค่าทางเศรษฐกิจระยะยาวของ AI เพียงแต่เห็นว่าตลาดจำเป็นต้องเห็นหลักฐานเพิ่มเติมว่า ผลประโยชน์ของ AI กำลังแพร่กระจายจากอุตสาหกรรมเทคโนโลยีไปสู่บริษัทอื่นๆ
ข้อมูลผลิตภาพแรงงานที่สำนักงานสถิติแรงงานสหรัฐฯ เผยแพร่ได้แสดงสัญญาณเชิงบวกบางประการ โดยการเติบโตของผลิตภาพในช่วงไม่กี่ปีที่ผ่านมาสูงกว่าค่าเฉลี่ยระยะยาวนับตั้งแต่ปี 2010 แต่การปรับปรุงนี้ไม่สามารถ attributing ทั้งหมดให้กับ AI ได้ และยิ่งไม่สามารถพิสูจน์โดยตรงได้ว่าบริษัทต่างๆ ได้รับกำไรเพิ่มเติมเพียงพอที่จะครอบคลุมต้นทุนการลงทุนแล้ว จากมุมมองนี้ ตลาดพันธบัตรและตลาดหุ้นกำลังรอคำตอบเดียวกัน: การเติบโตทางเศรษฐกิจในอนาคตจะสามารถส่งมอบผลตอบแทนที่ถูกกำหนดราคาไว้ล่วงหน้าในปัจจุบันได้หรือไม่?
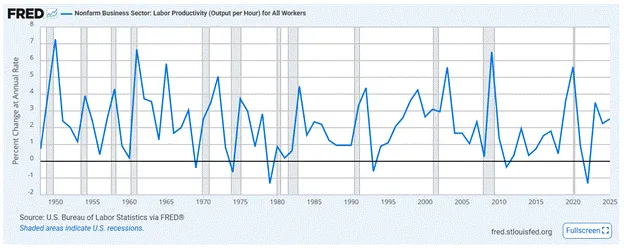
การเปลี่ยนแปลงทางประวัติศาสตร์ของผลิตภาพแรงงานในภาคธุรกิจนอกภาคเกษตรของสหรัฐฯ
สี่ อัตราดอกเบี้ยที่แท้จริงปรับขึ้นไม่จำเป็นต้องเป็นข่าวดี เสี่ยง期限溢价คือความเสี่ยงอีกชั้นหนึ่ง
การตีความว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ปรับขึ้นสะท้อนถึงความเชื่อมั่นของตลาดต่อการเติบโตทางเศรษฐกิจที่มากขึ้นนั้น สามารถอธิบายพฤติกรรมของราคาสินทรัพย์บางส่วนได้จริง แต่คำอธิบายนี้ยังมีข้อจำกัดสำคัญประการหนึ่ง นั่นคือ อัตราดอกเบี้ยที่แท้จริงที่ปรับขึ้นไม่ได้เท่ากับการคาดการณ์การเติบโตทางเศรษฐกิจในอนาคตที่ดีขึ้นเสมอไป
อัตราผลตอบแทนพันธบัตรระยะยาว นอกจากจะสะท้อนความคาดหวังของนักลงทุนต่ออัตราดอกเบี้ยระยะสั้นในอนาคตแล้ว ยังรวมถึง期限溢价 (Term Premium) ซึ่งเป็นค่าชดเชยเพิ่มเติมที่นักลงทุนเรียกร้องจากการแบกรับความเสี่ยง เช่น ความผันผวนของราคาพันธบัตรระยะยาว
期限溢价สามารถสะท้อนความไม่แน่นอนของอัตราดอกเบี้ย อุปทานทางการคลัง อุปสงค์และอุปทานของตลาด ตลอดจนปัจจัยความเสี่ยงอื่นๆ แม้ว่าค่าชดเชยเงินเฟ้อจะไม่ปรับขึ้นอย่างชัดเจน ตราบใดที่นักลงทุนไม่ต้องการล็อกเงินระยะยาวและเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น อัตราผลตอบแทนระยะยาวก็ยังคงปรับขึ้นได้
ความแตกต่างนี้มีความสำคัญเป็นพิเศษในตลาดปัจจุบัน
บทวิเคราะห์ตลาดของรอยเตอร์เมื่อวันที่ 7 ตุลาคม ระบุว่า 期限溢价ของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีได้ปรับขึ้นสู่ระดับสูงสุดในรอบประมาณ 12 ปี ซึ่งแสดงให้เห็นว่าการปรับขึ้นของอัตราผลตอบแทนระยะยาวไม่เพียงแต่อาจรวมถึงการคาดการณ์การเติบโตทางเศรษฐกิจเท่านั้น แต่ยังอาจสะท้อนการประเมินใหม่ของนักลงทุนต่อความเสี่ยงด้านการคลัง นโยบายการเงิน และการถือครองพันธบัตรระยะยาว
สิ่งที่ต้องเน้นคือ อัตราดอกเบี้ยที่แท้จริงและ期限溢价ไม่ใช่ตัวชี้วัดอิสระสองตัวที่สามารถนำมาบวกกันได้ง่ายๆ อัตราผลตอบแทนที่แท้จริงของ TIPS เองก็อาจรวม期限溢价ที่แท้จริงไว้ด้วย ดังนั้น การที่อัตราดอกเบี้ยที่แท้จริงปรับขึ้นประมาณ 49 จุดเบสิสในเดือนกันยายน จึงไม่ได้หมายความว่าทั้ง 49 จุดเบสิสนั้นมาจากการคาดการณ์การเติบโตที่แข็งแกร่งขึ้นทั้งหมด
ปัจจัยขับเคลื่อนที่แตกต่างกันสองประเภทอาจส่งผลกระทบที่แตกต่างกันต่อตลาดสินทรัพย์ หากการปรับขึ้นของอัตราดอกเบี้ยที่แท้จริงสะท้อนถึงการคาดการณ์การเติบโตทางเศรษฐกิจที่ดีขึ้นเป็นหลัก กำไรในอนาคตของบริษัทก็อาจเพิ่มขึ้นตามไปด้วย หุ้นบางส่วนสามารถรองรับอัตราคิดลดที่สูงขึ้นได้
แต่หากการปรับขึ้นของอัตราดอกเบี้ยที่แท้จริงและอัตราผลตอบแทนระยะยาวมาจาก期限溢价เป็นส่วนใหญ่ บริษัทอาจต้องเผชิญกับต้นทุนทางการเงินที่เพิ่มขึ้นอย่างต่อเนื่อง โดยที่กำไรในอนาคตไม่ปรับดีขึ้นตาม ในกรณีนี้ อัตราดอกเบี้ยที่สูงจะสร้างแรงกดดันโดยตรงต่อการประเมินมูลค่าหุ้น ราคาพันธบัตร และการลงทุนของบริษัท
นี่คือเหตุผลว่าทำไมจึงไม่สามารถสรุปได้เพียงเพราะหุ้น AI ปรับขึ้นว่า การเทขายพันธบัตรสหรัฐฯ ในรอบนี้เป็นสัญญาณเชิงบวกต่อการเติบโตทางเศรษฐกิจอย่างแน่นอน สำหรับ QuantStreet ตลาดปัจจุบันยังมีหลักฐานไม่เพียงพอที่จะสนับสนุนการเปลี่ยนทิศทางไปยังสินทรัพย์ประเภทใดประเภทหนึ่งอย่างเต็มรูปแบบ
สถาบันดังกล่าวยังคงให้น้ำหนักเกินกว่าปกติกับหุ้นคุณค่าและหุ้นที่มีความผันผวนต่ำ โดยต้องการรักษาความ Exposure ต่อภาคธุรกิจในวงกว้าง ขณะเดียวกันก็ยังคงถือหุ้นเทคโนโลยีบางส่วนในพอร์ตที่มีความสามารถในการรับความเสี่ยงสูง
การจัดสรรพันธบัตรก็เริ่มมีการปรับเปลี่ยนเล็กน้อยเช่นกัน Mamaysky มองว่าเมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะประมาณ 5.25% ความน่าดึงดูดใจเชิงศักยภาพของพันธบัตรได้เพิ่มขึ้นแล้ว ดังนั้น QuantStreet จึงเริ่มปรับเพิ่มอายุเฉลี่ย (Duration) ในพอร์ตความเสี่ยงต่ำอย่างเหมาะสม นั่นคือเพิ่มการจัดสรรพันธบัตรที่ไวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยมากขึ้น
แต่สิ่งนี้ไม่ได้หมายความว่าสถาบันแห่งนี้ได้เปลี่ยนท่าทีเป็นมองบวกต่อพันธบัตรระยะยาวอย่างเต็มรูปแบบแล้ว โมเดลของยังไม่ให้น้ำหนักกับสินทรัพย์ที่มีอายุยาวนานกว่า โดยอายุเฉลี่ยของพันธบัตรโดยรวมยังต่ำกว่าเกณฑ์มาตรฐาน เพียงแต่ส่วนที่จัดสรรต่ำกว่าเกณฑ์นั้นแคบลงบ้าง
ผู้เขียนยังกล่าวถึงว่า สำหรับนักลงทุนที่เหมาะสม สินทรัพย์ทางเลือกบางประเภท เช่น กองทุนไพรเวทอิควิตี้แบบเอเวอร์กรีนบางกองทุน อาจช่วยสร้างการกระจายความเสี่ยงได้ในระดับหนึ่ง แต่ความเสี่ยงด้านสภาพคล่องและมูลค่าของผลิตภัณฑ์ที่เกี่ยวข้องยังต้องพิจารณาแยกต่างหาก
การปรับเปลี่ยนเหล่านี้สะท้อนท่าทีระมัดระวัง: อัตราผลตอบแทนระยะยาวเริ่มมีความน่าดึงดูดใจในระดับหนึ่งแล้ว แต่แรงที่ทำให้อัตราผลตอบแทนปรับขึ้นนั้นได้จางหายไปแล้วหรือไม่ ยังไม่มีคำตอบที่ชัดเจน
ต่อไป ตลาดจำเป็นต้องจับตาสัญญาณสามประเภท: ประการแรก อัตราดอกเบี้ยที่แท้จริงระยะยาวและส่วนชดเชยความเสี่ยงจากอายุ (Term Premium) เปลี่ยนแปลงอย่างไร เพื่อแยกแยะระหว่างความคาดหวังการเติบโตกับค่าชดเชยความเสี่ยง ประการที่สอง การลงทุนใน AI เริ่มปรับปรุงผลิตภาพ อัตรากำไร และกระแสเงินสดของบริษัทนอกภาคเทคโนโลยีอย่างแท้จริงแล้วหรือไม่ ประการสุดท้าย ความคาดหวังต่อนโยบายของธนาคารกลางสหรัฐฯ ความต้องการระดมทุนทางการคลัง และอุปทานพันธบัตรรัฐบาลระยะยาว ยังคงสร้างแรงกดดันขาขึ้นต่ออัตราผลตอบแทนต่อไปหรือไม่
หากการเติบโตทางเศรษฐกิจและกำไรของบริษัทปรับตัวดีขึ้นอย่างต่อเนื่อง อัตราดอกเบี้ยที่แท้จริงสูงและหุ้นที่แข็งแกร่งก็อาจ coexist กันได้ในช่วงหนึ่ง แต่หากส่วนชดเชยความเสี่ยงจากอายุเพิ่มขึ้นเรื่อย ๆ ขณะที่ผลตอบแทนจากการลงทุนใน AI ยังไม่ปรากฏเป็นรูปธรรม หุ้นเทคโนโลยีที่ดูเหมือนจะต้านทานอัตราดอกเบี้ยสูงได้ในปัจจุบัน ก็จะเผชิญบททดสอบด้านมูลค่าที่รุนแรงยิ่งขึ้น
สัญญาณที่สำคัญที่สุดจากการเทขายพันธบัตรรัฐบาลสหรัฐฯ ในเดือนกันยายน ไม่ใช่ความคาดหวังเงินเฟ้อที่หลุดการควบคุมอีกครั้ง แต่เป็นผลตอบแทนที่แท้จริงระยะยาวที่นักลงทุนเรียกร้องเพิ่มขึ้นอย่างชัดเจน
คำถามที่ยังไม่ได้รับการแก้ไขอย่างแท้จริงคือ: ความต้องการผลตอบแทนที่สูงขึ้นนี้ มาจากความเชื่อมั่นว่าเศรษฐกิจในอนาคตจะสร้างกำไรได้มากขึ้น หรือมาจากความเสี่ยงที่เพิ่มขึ้นจากการถือครองสินทรัพย์ระยะยาว?
คำอธิบายทั้งสองแบบต่างก็สามารถผลักดันอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ให้สูงขึ้นได้ แต่สำหรับอนาคตของหุ้น พันธบัตร และวัฏจักรการลงทุนใน AI แล้ว สิ่งเหล่านี้บ่งชี้ถึงภาพอนาคตของตลาดที่แตกต่างกันอย่างสิ้นเชิง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia