



การสำรวจศูนย์ข้อมูลจีนของ SemiAnalysis: ByteDance เช่าพื้นที่ 20% ของพื้นที่ใช้สอยทั้งหมดทั่วประเทศ
บทบรรณาธิการ: ขณะที่นักลงทุนทั่วโลกจับตามอง GPU ของ NVIDIA ประสิทธิภาพของโมเดล AI และการใช้จ่ายด้านทุนของบริษัทเทคโนโลยี巨头สหรัฐฯ จีนกำลังเผชิญกับการขยายโครงสร้างพื้นฐาน AI ขนาดมหึมาอีกครั้ง วันที่ 25 กันยายน สถาบันวิจัยเซมิคอนดักเตอร์และ AI อย่าง SemiAnalysis ได้เผยแพร่รายงานวิจัยศูนย์ข้อมูลจีน โดยอ้างอิงจากการติดตามผู้ให้บริการกว่า 60 ราย และสิ่งอำนวยความสะดวกศูนย์ข้อมูลกว่า 1,000 แห่ง ประเมินว่าความจุศูนย์ข้อมูลของจีนภายในสิ้นปี 2026 จะเกิน 24GW ซึ่งเป็นขนาดรองจากสหรัฐฯ เท่านั้น ในขณะเดียวกัน Alibaba, Tencent และ Baidu มีการใช้จ่ายด้านทุนรวมกันในไตรมาสที่สองประมาณ 200 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นกว่าสองเท่าเมื่อเทียบปีต่อปี
แต่เบื้องหลังการขยายตัวครั้งนี้มีปรากฏการณ์ที่ดูเหมือนขัดแย้งกัน: ด้านหนึ่ง อุตสาหกรรมศูนย์ข้อมูลจีนต้องเผชิญกับอัตราการว่างสูง การแข่งขันด้านราคา และกำลังการผลิตส่วนเกินมาเป็นเวลานาน อีกด้านหนึ่ง ศูนย์ข้อมูล AI กลับได้รับคำสั่งซื้ออย่างรวดเร็ว โครงการขนาดใหญ่พิเศษบางแห่งถึงขั้นต้องการให้ส่งมอบภายในครึ่งปี ตลาดนี้มีกำลังการผลิตส่วนเกิน หรือกำลังการประมวลผลไม่เพียงพอต่อความต้องการกันแน่?
SemiAnalysis เสนอในรายงานว่า ประเด็นสำคัญไม่ได้อยู่ที่จำนวนศูนย์ข้อมูลทั้งหมด แต่อยู่ที่โครงสร้างอุปทาน ศูนย์ข้อมูลจีนในยุคแรกสร้างขึ้นโดยเน้นความต้องการของผู้ให้บริการโทรคมนาคม ตู้แร็คขนาดเล็ก และคลาวด์คอมพิวติ้งแบบดั้งเดิมเป็นหลัก สิ่งอำนวยความสะดวกเก่าจำนวนมากไม่สามารถดัดแปลงเป็นห้อง机房 AI ความหนาแน่นสูงได้อย่างคุ้มค่า ปัจจุบัน บริษัทอย่าง ByteDance, Alibaba และ Tencent กำลังผลักดันการสร้างศูนย์ข้อมูลแบบขายส่งแห่งใหม่ โดยต้นทุนไฟฟ้า อุปทานชิป และความเร็วในการก่อสร้างกลายเป็นตัวแปรการแข่งขันที่สำคัญยิ่งขึ้น
ซึ่งหมายความว่า การทำความเข้าใจโครงสร้างพื้นฐาน AI ของจีน ไม่สามารถดูเพียงการใช้จ่ายด้านทุนของบริษัทจดทะเบียนหรืออัตราการใช้งานเฉลี่ยของอุตสาหกรรม ใครเป็นผู้ซื้อกำลังการประมวลผล ใครเป็นผู้ให้บริการห้อง机房 กำลังการผลิตสร้างที่ไหน และเงินทุนจำนวนเท่าใดที่แปลงเป็นความสามารถในการประมวลผล AI ที่ใช้งานได้จริง ต่างหากคือเบาะแสสำคัญในการตัดสินความคึกคักของอุตสาหกรรม สิ่งที่รายงานบรรยายไม่ใช่กระแสการก่อสร้าง热潮ง่ายๆ แต่เป็นกระบวนการเปลี่ยนผ่านของตลาดศูนย์ข้อมูลจีนจากโครงสร้างพื้นฐานโทรคมนาคมแบบดั้งเดิมไปสู่โครงสร้างพื้นฐานกำลังการประมวลผล AI
ต่อไปนี้คือคำแปลต้นฉบับ:
ขนาดของตลาดศูนย์ข้อมูลจีนอาจใหญ่กว่าที่นักลงทุนต่างชาติหลายรายประเมินไว้ก่อนหน้านี้
China Datacenter Model (แบบจำลองศูนย์ข้อมูลจีน) ที่ SemiAnalysis เผยแพร่ล่าสุดแสดงให้เห็นว่า ตามเกณฑ์ความจุสิ่งอำนวยความสะดวก จีนคาดว่าจะมีความจุศูนย์ข้อมูลเกิน 24GW ภายในสิ้นปี 2026 เกินกว่าภูมิภาคยุโรป ตะวันออกกลาง และแอฟริกาที่ประมาณ 14GW และเกินกว่าเอเชียแปซิฟิกนอกจีนที่ประมาณ 15GW โดยเป็นรองเพียงสหรัฐฯ ที่คาดว่าจะมี 56GW
หมายเหตุ: GW คือกิกะวัตต์ 1GW เท่ากับ 1,000MW ที่นี่วัดความจุไฟฟ้าของสิ่งอำนวยความสะดวกศูนย์ข้อมูล ซึ่งไม่เทียบเท่ากับกำลังการประมวลผลชิป AI ที่ติดตั้งและกำลังทำงานอยู่แล้ว
สถิติเหล่านี้ยังไม่รวมโครงการในอนาคตประมาณ 20GW ที่มีกำหนดเวลาชัดเจน และโครงการที่ประกาศแล้วอีกประมาณ 30GW ซึ่งมีความแน่นอนในการส่งมอบค่อนข้างต่ำ กำลังการผลิตสำรองทั้งสองประเภทนี้ไม่สามารถถือได้ว่าได้สร้างเสร็จแล้วหรือจะถูกนำไปใช้งานอย่างแน่นอนทั้งหมด
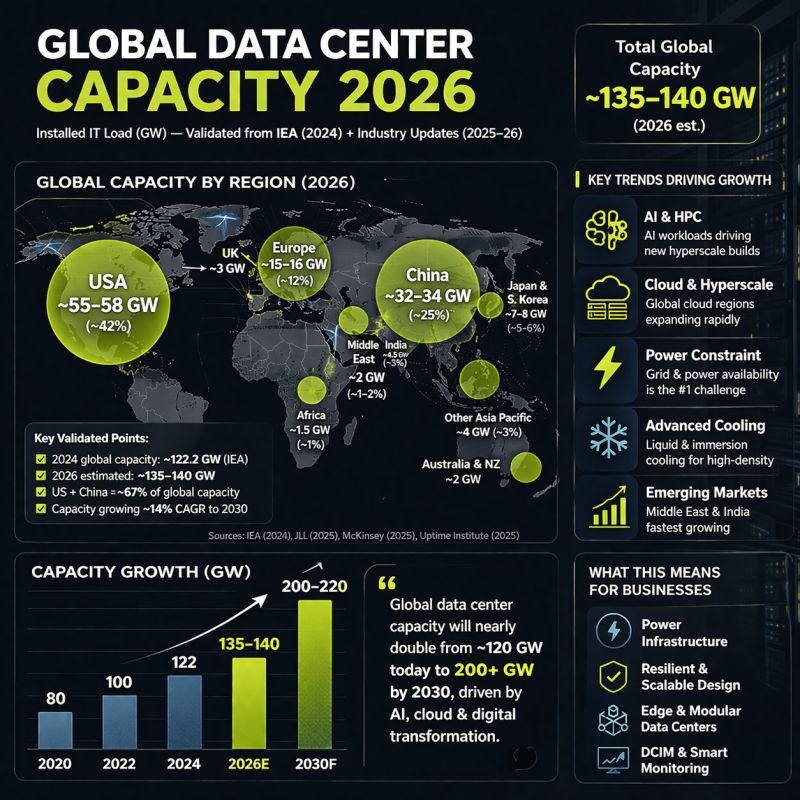
ภาพ: การเปรียบเทียบกำลังการผลิตศูนย์ข้อมูลของภูมิภาคหลักทั่วโลกในปี 2026 ที่มา: SemiAnalysis
สิ่งที่สนับสนุนการขยายตัวรอบนี้ คือการกลับมาเร่งการลงทุน (capex) ของยักษ์ใหญ่ด้านอินเทอร์เน็ตของจีน
ตามสถิติของ SemiAnalysis ในไตรมาสที่ 2 ของปี 2026 การใช้จ่ายด้านทุนรวมของ Alibaba, Tencent และ Baidu อยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ เพิ่มขึ้นกว่าสองเท่าเมื่อเทียบปีต่อปี รายงานยังระบุด้วยว่าทั้งสามบริษัทมีกระแสเงินสดอิสระติดลบในไตรมาสดังกล่าว สะท้อนถึงความเข้มข้นในการลงทุนที่เพิ่มขึ้นอย่างชัดเจน
แต่ยังไม่นับรวม ByteDance ซึ่งเป็นผู้เช่าศูนย์ข้อมูลรายเดียวที่ใหญ่ที่สุดของจีน
แบบจำลองการติดตามระดับอาคารของ SemiAnalysis ประเมินว่า ByteDance คิดเป็นประมาณหนึ่งในห้าของกำลังการผลิตศูนย์ข้อมูลที่ส่งมอบแล้วในจีน ซึ่งส่วนใหญ่มาจากการเช่า สำหรับอุตสาหกรรมศูนย์ข้อมูลแบบ wholesale ของบุคคลที่สามทั้งหมด ByteDance ได้กลายเป็นแหล่งความต้องการที่สำคัญที่สุด
ด้วยเหตุนี้ วิธีการทางสถิติแบบดั้งเดิมอาจประเมินขนาดการลงทุนจริงในโครงสร้างพื้นฐาน AI ของจีนต่ำเกินไป: หนึ่งในผู้ซื้อกำลังประมวลผลที่สำคัญที่สุดยังไม่จดทะเบียนในตลาดหลักทรัพย์ และผู้ให้บริการรายใหญ่ที่สุดบางรายก็ไม่ได้จดทะเบียนในตลาดหลักทรัพย์เช่นกัน นักลงทุนจึงยากที่จะ reconstruct ตลาดทั้งหมดได้จากรายงานทางการเงินที่เปิดเผยเพียงอย่างเดียว
ศูนย์ข้อมูลจีนไม่ใช่ว่าไม่มีความต้องการ แต่กำลังการผลิตเก่าไม่สามารถรองรับ AI ได้
SemiAnalysis เห็นว่า การจะเข้าใจความขัดแย้งระหว่างอุปสงค์และอุปทานในอุตสาหกรรมศูนย์ข้อมูลจีนในปัจจุบัน จำเป็นต้องย้อนกลับไปดูประวัติการก่อสร้างของอุตสาหกรรมก่อน
อุตสาหกรรมศูนย์ข้อมูลสหรัฐฯ พัฒนาโดยรอบผู้ให้บริการคลาวด์รายใหญ่ตั้งแต่เนิ่นๆ โดยวิทยาเขตระดับหลายร้อยเมกะวัตต์มักถูกออกแบบเฉพาะสำหรับลูกค้ารายใหญ่จำนวนไม่กี่ราย ขณะที่ตลาดจีนในตอนแรกถูกนำโดยผู้ให้บริการโทรคมนาคมอย่าง China Mobile, China Telecom และ China Unicom เป็นหลัก โดยให้บริการเว็บไซต์ เกมออนไลน์ เครือข่ายกระจายเนื้อหา (CDN) ตลอดจนลูกค้าภาครัฐและองค์กรธุรกิจ
ศูนย์ข้อมูลในขณะนั้นใกล้เคียงกับธุรกิจให้เช่าโครงสร้างพื้นฐานโทรคมนาคมมากกว่า: ผู้ให้บริการจัดหาตู้แร็ค เครือข่าย และแบนด์วิดท์ ลูกค้าเช่าตามความต้องการ ขนาดสิ่งอำนวยความสะดวกมักเล็กกว่า และความหนาแน่นของกำลังไฟต่อแร็คก็ต่ำกว่า
ราวปี 2015 Alibaba Cloud, Tencent Cloud และอื่นๆ เริ่มขยายตัวอย่างรวดเร็ว การก่อสร้างศูนย์ข้อมูลเข้าสู่ระยะที่ขับเคลื่อนด้วยคลาวด์คอมพิวติ้ง ผู้ให้บริการคลาวด์รายใหญ่เพิ่มการใช้จ่ายด้านทุนอย่างต่อเนื่อง ผู้ให้บริการบุคคลที่สามขยายตาม และนักพัฒนาจำนวนมากเดิมพันว่าความต้องการคลาวด์คอมพิวติ้งจะเติบโตในระยะยาว
อย่างไรก็ตาม ระหว่างปี 2022 ถึง 2023 การเติบโตของบริษัทอินเทอร์เน็ตชะลอตัวลง การแข่งขันในธุรกิจคลาวด์ทวีความรุนแรงขึ้น กำลังการผลิตที่สร้างไว้ในช่วงแรกเริ่มทยอยเปิดใช้งานอย่างเข้มข้น อุตสาหกรรมเข้าสู่ช่วงดูดซับกำลังการผลิต ราคาเช่าศูนย์ข้อมูลเผชิญแรงกดดัน อัตราการใช้งานของสิ่งอำนวยความสะดวกเก่าบางแห่งลดลงอย่างต่อเนื่อง
ตามข้อมูลของ VNET ที่อ้างอิงในรายงาน อัตราการใช้งานโดยรวมของศูนย์ข้อมูลเคยลดลงจากระดับประมาณ 70% เหลือกว่า 50% แต่หลังจากปี 2023 ตลาดเริ่มแสดงความแตกต่างอย่างชัดเจน จากความต้องการ AI ที่ผลักดัน อัตราการใช้งานของศูนย์ข้อมูลแบบ wholesale กลับขึ้นไปอยู่เหนือ 70% อีกครั้ง ขณะที่แร็คแบบ retail แบบดั้งเดิมยังคงอยู่ที่ประมาณ 60%
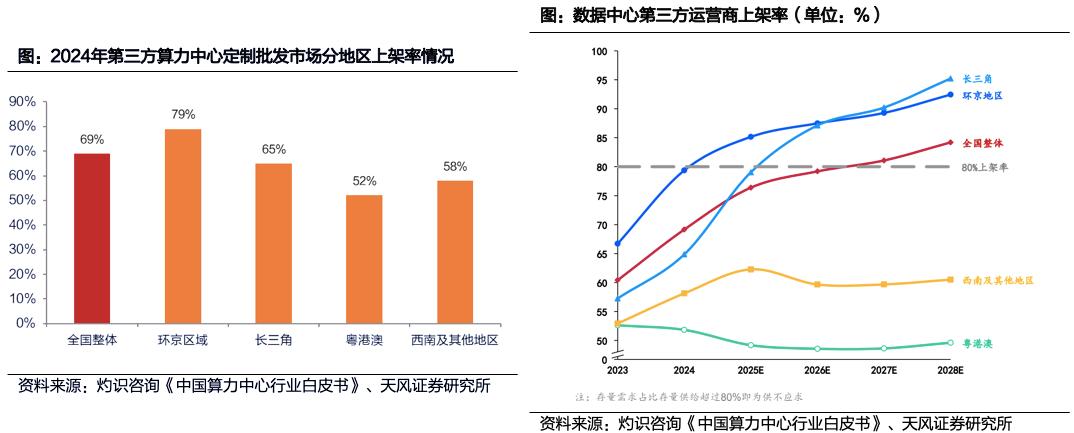
ภาพ: แนวโน้มอัตราการใช้งานศูนย์ข้อมูลโดยรวมและแยกตามธุรกิจของ VNET ธุรกิจ wholesale และ retail เริ่มแยกตัวออกจากกัน ที่มา: การเปิดเผยข้อมูลของ VNET, SemiAnalysis
สาเหตุคือ ห้องเซิร์ฟเวอร์แบบดั้งเดิมและห้องเซิร์ฟเวอร์ AI มีข้อกำหนดด้านโครงสร้างพื้นฐานที่แตกต่างกัน
แร็คเซิร์ฟเวอร์ในอดีตมักต้องการพลังงานต่ำ ขณะที่คลัสเตอร์ GPU สมัยใหม่มีข้อกำหนดที่สูงขึ้นในด้านการจ่ายไฟ การระบายความร้อน ความหนาแน่นของพลังงานต่อตู้แร็ค และการเชื่อมต่อภายในคลัสเตอร์ ศูนย์ข้อมูลแบบดั้งเดิมที่ยังดำเนินงานอยู่และมีแร็คบางส่วนให้เช่าแล้ว แม้จะมีพื้นที่ว่างเหลืออยู่ ก็未必สามารถปรับปรุงเป็นสิ่งอำนวยความสะดวกสำหรับการประมวลผล AI ขนาดใหญ่ได้อย่างคุ้มค่า
สำหรับผู้ให้บริการ การปรับปรุงอาจเกี่ยวข้องกับการอัปเกรดระบบจ่ายไฟฟ้าและระบบทำความเย็น และอาจส่งผลกระทบต่อลูกค้าเดิม ความคุ้มค่าอาจไม่ดีไปกว่าการสร้างใหม่ ดังนั้นอัตราการว่างสูงของสิ่งอำนวยความสะดวกแบบดั้งเดิมจึงไม่สามารถพิสูจน์ได้โดยตรงว่าศูนย์ข้อมูล AI ก็มีอุปทานส่วนเกินเช่นกัน
SemiAnalysis แบ่งอุตสาหกรรมศูนย์ข้อมูลของจีนออกเป็นสี่ระยะ ได้แก่ ยุค托管ของผู้ให้บริการโทรคมนาคมก่อนปี 2015 ช่วงการขยายตัวของคลาวด์คอมพิวติ้งระหว่างปี 2015 ถึง 2021 ช่วงการดูดซับกำลังการผลิตระหว่างปี 2022 ถึง 2023 และรอบการก่อสร้างใหม่ที่ขับเคลื่อนโดย AI ตั้งแต่ปี 2024 เป็นต้นมา
การเปลี่ยนแปลงที่สำคัญที่สุดคือ ความต้องการ AI ไม่ได้เพียงเติมเต็มแร็คที่สร้างไว้ในอดีต แต่กำลังสร้างระบบอุปทานศูนย์ข้อมูลชุดใหม่
รายงานประเมินว่าเงินลงทุนรวมของ ByteDance, Alibaba, Tencent และ Baidu เพิ่มขึ้นจากประมาณ 3.5 หมื่นล้านดอลลาร์สหรัฐในปี 2024 เป็นมากกว่า 5 หมื่นล้านดอลลาร์สหรัฐในปี 2025 และตามแนวโน้มการใช้จ่ายที่รายงานสังเกตเห็นในขณะนั้น อาจใกล้ถึง 1 แสนล้านดอลลาร์สหรัฐในปี 2026 แต่ตัวเลขนี้ยังเป็นการคาดการณ์ตามแนวโน้ม ไม่ใช่การใช้จ่ายที่ยืนยันแล้วตลอดทั้งปี
โครงสร้างความต้องการก็กำลังเปลี่ยนแปลงเช่นกัน
ในช่วงครึ่งแรกของปี 2026 GDS และ VNET เซ็นสัญญาคำสั่งซื้อศูนย์ข้อมูลแบบ wholesale รวมกันประมาณ 1.3GW ขณะที่คำสั่งซื้อแบบ retail ใหม่ในช่วงเดียวกันมีไม่ถึง 10MW
สิ่งที่เรียกว่าศูนย์ข้อมูลแบบขายส่ง (Wholesale Colocation) โดยทั่วไปมักเป็นการให้บริการห้อง机房 ไฟฟ้า และโครงสร้างพื้นฐานในระดับขนาดใหญ่แก่ลูกค้ารายใหญ่เช่นผู้ให้บริการคลาวด์รายใหญ่ ขณะที่ศูนย์ข้อมูลแบบขายปลีกจะเน้นการให้เช่าตู้แร็คและบริการที่เกี่ยวข้องแก่ลูกค้าที่กระจัดกระจายมากกว่า
ข้อมูลคำสั่งซื้อชุดนี้แสดงให้เห็นว่าความต้องการใหม่กำลังกระจุกตัวสูงในกลุ่มลูกค้ารายใหญ่และสิ่งอำนวยความสะดวกที่มีความหนาแน่นสูง ไม่ใช่ธุรกิจเช่าแร็คขนาดเล็กแบบดั้งเดิม แต่ SemiAnalysis ยังเตือนว่าวันกั๋วซู่จวี้และ世紀互聯ได้รับคำสั่งซื้อจาก ByteDance และ Alibaba เพียงประมาณหนึ่งในสามของคำสั่งซื้อทั้งหมดในช่วงปี 2024 ถึงต้นปี 2026 ที่อยู่ในขอบเขตการติดตามของตน การดูเพียงผลประกอบการของผู้ให้บริการศูนย์ข้อมูลสองรายที่จดทะเบียนในตลาดหุ้นสหรัฐฯ ยังคงพลาดความต้องการจำนวนมาก
ByteDance กลายเป็นผู้ซื้อรายใหญ่ที่สุด ยักษ์ใหญ่ห้ารายเดินเส้นทางพลังประมวลผลที่แตกต่างกัน
ความแตกต่างอีกประการระหว่างการขยายโครงสร้างพื้นฐาน AI ในรอบนี้กับการแข่งขันคลาวด์คอมพิวติ้งรอบก่อน คือความต้องการกระจุกตัวสูงอยู่ในมือบริษัทเทคโนโลยีขนาดใหญ่เพียงไม่กี่ราย
SemiAnalysis ศึกษาบริษัทห้าราย ได้แก่ ByteDance, Alibaba, Tencent, Baidu และ Huawei อย่างละเอียด แม้ว่าทุกบริษัทจะเพิ่มการลงทุนใน AI แต่รูปแบบธุรกิจ วิธีการใช้จ่ายลงทุน และกลยุทธ์ด้านศูนย์ข้อมูลของแต่ละบริษัทมีความแตกต่างกันอย่างชัดเจน
ByteDance: เช่าความจุศูนย์ข้อมูลที่ส่งมอบแล้วประมาณหนึ่งในห้าทั่วประเทศ
ByteDance เป็นแหล่งความต้องการที่สำคัญที่สุดในรายงาน
ตามแบบจำลองของ SemiAnalysis ความจุศูนย์ข้อมูลที่ส่งมอบแล้วซึ่ง ByteDance เช่าในประเทศมีมากกว่า 4GW โดยมีพันธมิตร包括 Qinhuai Data, Zhonglian Data, 世紀互聯 และผู้ให้บริการรายอื่นๆ ซัพพลายเออร์บางรายพึ่งพารายได้จาก ByteDance เกิน 80% โดย Qinhuai Data ยังคงมีสัดส่วนที่เกี่ยวข้องประมาณ 90% ในช่วงต้นปี 2026
ซึ่งหมายความว่าการตัดสินใจด้านการใช้จ่ายลงทุนของ ByteDance ไม่เพียงส่งผลต่อธุรกิจ AI ของตนเองเท่านั้น แต่ยังอาจเปลี่ยนแปลงคำสั่งซื้อและรายได้ของอุตสาหกรรมศูนย์ข้อมูลบุคคลที่สามทั้งหมดโดยตรง
ความต้องการของบริษัทมาจากสองด้านหลัก ด้านหนึ่งคือธุรกิจแนะนำ 广告 และธุรกิจทั่วโลกเดิมของ Douyin และ TikTok อีกด้านหนึ่งคือความต้องการด้านการฝึกอบรมและการอนุมานที่เกิดจากผลิตภัณฑ์ AI เช่น Doubao, Seedance และ Volcano Engine
ตามรายงาน ณ เดือนมีนาคม 2026 ผู้ใช้ที่ใช้งานรายเดือนของ Doubao มีถึง 345 ล้านคน ซึ่งเพิ่มความต้องการโครงสร้างพื้นฐานการอนุมาน AI ของ ByteDance มากขึ้นอีก
ในด้านขนาดการลงทุน ข้อมูลงบประมาณที่ SemiAnalysis อ้างอิงแสดงให้เห็นว่างบประมาณโครงสร้างพื้นฐาน AI ของ ByteDance ในปี 2026 เริ่มต้นอยู่ที่ประมาณ 24 พันล้านดอลลาร์สหรัฐ และปรับขึ้นเป็นมากกว่า 30 พันล้านดอลลาร์สหรัฐภายในเดือนพฤษภาคม สื่อเคยเสนอความเป็นไปได้ในการใช้จ่ายสูงถึง 70 พันล้านดอลลาร์สหรัฐ แต่รายงานระบุชัดเจนว่านี่เป็นเพียงเพดานสูงสุดที่อยู่ระหว่างการหารือ ไม่ใช่งบประมาณรายปีที่確定แล้ว
เป็นเวลานานที่ ByteDance อาศัยการเช่าเพื่อขยายตัวอย่างรวดเร็ว แต่เมื่อความต้องการเติบโตอย่างต่อเนื่อง บริษัทก็เริ่มเพิ่มสวนอุตสาหกรรมที่สร้างเองผ่าน Volcano Engine โดยวางโครงสร้างพื้นฐานการประมวลผลขนาดใหญ่ในมณฑลซานซี อานฮุย และมองโกเลียใน และมีสัญญาณการเตรียมโครงการใหม่ในเขตหนิงเซี่ย
ในมุมมองของ SemiAnalysis นี่หมายความว่า ByteDance กำลังเปลี่ยนจากรูปแบบที่พึ่งพาการเช่าเป็นหลัก ไปสู่การเช่าและการสร้างเองควบคู่กัน เพื่อลดต้นทุนระยะยาวและเพิ่มความสามารถในการควบคุมกำลังประมวลผลหลัก
Alibaba: รวมโมเดล บริการคลาวด์ และศูนย์ข้อมูลให้เป็นธุรกิจเดียว
เมื่อเทียบกับ ByteDance จุดแข็งของ Alibaba อยู่ที่รูปแบบธุรกิจคลาวด์คอมพิวติ้งที่สมบูรณ์กว่า
SemiAnalysis มอง Alibaba เป็นผู้ให้บริการคลาวด์ของจีนที่ใกล้เคียงกับรูปแบบ AWS มากที่สุด โดยใช้ Infrastructure-as-a-Service (IaaS) เป็นพื้นฐาน แล้วให้บริการ Model-as-a-Service (MaaS) แก่องค์กร เพื่อเปลี่ยนความสามารถของโมเดลขนาดใหญ่ให้เป็นรายได้จากคลาวด์
ตามข้อมูลในรายงาน รายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI คิดเป็นประมาณ 35% ของรายได้ภายนอกของ Alibaba Cloud
ต่างจากการซื้อ GPU หรือสร้างศูนย์ข้อมูลเพียงอย่างเดียว Alibaba ยังขยายระบบนิเวศคลาวด์ผ่านการลงทุนในบริษัทโมเดลขนาดใหญ่ SemiAnalysis ระบุว่าการลงทุนของ Alibaba ใน Moonshot AI, MiniMax, Zhipu และบริษัทอื่นๆ ไม่เพียงสร้างความเสี่ยงด้านหุ้น แต่ยังอาจสร้างความต้องการการประมวลผลอย่างต่อเนื่องผ่านการจัดซื้อทรัพยากรคลาวด์
ข้อได้เปรียบอีกประการของ Alibaba คือการทำงานร่วมกันระหว่างซอฟต์แวร์และฮาร์ดแวร์
รายงานระบุว่าชิปที่พัฒนาภายในโดย T-Head เริ่มให้บริการเวิร์กโหลดจริงของ Alibaba Cloud แล้ว ในเดือนเมษายน 2026 China Telecom และ Alibaba Cloud ได้ติดตั้งคลัสเตอร์หมื่นการ์ดที่ใช้ชิป Zhenwu ของ T-Head ในเมืองเสากวน และมีแผนขยายเพิ่มเติม
ด้านการสร้างศูนย์ข้อมูล Alibaba ไม่ได้ยึดการสร้างเองทั้งหมด แต่ใช้รูปแบบผสมทั้งการสร้างเอง การเช่าจากบุคคลที่สาม และการพัฒนาร่วมกับพันธมิตร โดยโอนค่าใช้จ่ายด้านโครงสร้างพื้นฐานบางส่วนให้พันธมิตร
Tencent, Baidu และ Huawei: การเพิ่มค่าใช้จ่ายด้านทุนไม่ได้หมายความถึงวิธีการขยายเดียวกัน
กลยุทธ์ของ Tencent ค่อนข้างระมัดระวัง
SemiAnalysis ชี้ว่า Tencent รวมทรัพยากรศูนย์ข้อมูลเชิงรุกในช่วงปี 2022 ถึง 2023 ปิดสิ่งอำนวยความสะดวกเช่าขนาดเล็กบางแห่ง และรวมความต้องการไปยังสวนอุตสาหกรรมขนาดใหญ่ที่สร้างเอง แม้ว่าค่าใช้จ่ายด้านทุนในช่วงครึ่งแรกของปี 2026 จะเกินทั้งปี 2025 แล้ว แต่รายงานสังเกตว่าการเติบโตของความจุศูนย์ข้อมูลไม่ได้เพิ่มขึ้นในระดับเดียวกัน
นักวิเคราะห์คาดการณ์จากสิ่งนี้ว่า ค่าใช้จ่ายที่เพิ่มขึ้นส่วนใหญ่มีแนวโน้มที่จะใช้สำหรับการจัดซื้อชิปและอุปกรณ์จัดเก็บข้อมูล มากกว่าการสร้างห้องเซิร์ฟเวอร์เพิ่มเติมเพียงอย่างเดียว เมื่อเทียบกับ ByteDance และ Alibaba การวางผังศูนย์ข้อมูลของ Tencent ยังเน้นไปทางภาคตะวันออกมากกว่า ซึ่งสอดคล้องกับความต้องการด้านความหน่วงของเครือข่ายสำหรับธุรกิจ WeChat เกม และวิดีโอ
Baidu กลับเผชิญกับความท้าทายที่แตกต่างออกไป
รายงานระบุว่า Baidu เริ่มต้นการวิจัยและพัฒนา AI ได้较早 แต่ขนาดการลงทุนในโครงสร้างพื้นฐานกลับตามหลังยักษ์ใหญ่ด้านอินเทอร์เน็ตรายอื่นๆ ทิศทางที่สร้างความแตกต่างกำลังค่อยๆ เปลี่ยนไปสู่ชิปที่พัฒนาขึ้นเอง เช่น Kunlun Chip รวมถึงบริการ GPU Cloud สำหรับลูกค้าองค์กรและภาครัฐ
ตามรายงาน ในไตรมาสที่สองของปี 2026 รายได้ GPU Cloud ของ Baidu เติบโต 283% เมื่อเทียบปีต่อปี SemiAnalysis เข้าใจว่าสิ่งนี้สะท้อนว่า Baidu กำลังเสริมความแข็งแกร่งให้กับธุรกิจชิปและบริการพลังประมวลผล ไม่ใช่เพียงแค่เข้าร่วมการแข่งขันด้านขนาดการฝึกโมเดลขนาดใหญ่
บทบาทของ Huawei มีความพิเศษมากกว่า
ไม่เพียงแต่ดำเนินการ Huawei Cloud เท่านั้น แต่ยังเป็นซัพพลายเออร์รายสำคัญของชิป AI และระบบคอมพิวติ้งของจีน รายงานประเมินว่าสัดส่วนการสร้างศูนย์ข้อมูลด้วยตนเองของ Huawei สูงกว่า 90% ซึ่งสูงกว่าองค์กรขนาดใหญ่อื่นๆ ที่ถูกติดตาม
SemiAnalysis เห็นว่า Huawei Cloud สามารถเข้าใจได้ว่าเป็นช่องทางเชิงพาณิชย์ของพลังประมวลผล Ascend ลูกค้าไม่จำเป็นต้องซื้อเซิร์ฟเวอร์โดยตรง แต่สามารถเช่าความสามารถในการประมวลผลที่เกี่ยวข้องผ่านบริการคลาวด์ได้
ด้วยเหตุนี้ ตลาดโครงสร้างพื้นฐาน AI ของจีนจึงมีโครงสร้างที่แตกต่างจากการแข่งขันของผู้ให้บริการคลาวด์ทั่วไป: ByteDance เป็นตัวขับเคลื่อนหลักของความต้องการเช่าจากภายนอก Alibaba ผลักดันการทำงานร่วมกันระหว่างโมเดลและบริการคลาวด์ Tencent เน้นการผสานรวมธุรกิจที่มีอยู่เดิมมากขึ้น Baidu เสริมความแข็งแกร่งให้กับชิปและ GPU Cloud ขณะที่ Huawei เข้าร่วมทั้งด้านการจัดหาพลังประมวลผลและการสร้างโครงสร้างพื้นฐาน
ซึ่งหมายความว่า ไม่สามารถใช้ตัวชี้วัดรายจ่ายลงทุนตัวเดียวกัน来判断ความสามารถในการแข่งขันด้าน AI ของทุกบริษัทได้
จีนสร้างศูนย์ข้อมูลเร็วขึ้นเรื่อยๆ แต่คอขวดที่แท้จริงอยู่ที่ชิป
หากกล่าวว่าด้านอุปสงค์ขับเคลื่อนโดยบริษัทยักษ์ใหญ่ด้านเทคโนโลยีเพียงไม่กี่ราย การเปลี่ยนแปลงที่สำคัญที่สุดในด้านอุปทานก็คือ การสร้างศูนย์ข้อมูลเริ่มกระจุกตัวไปยังพื้นที่ที่อุดมด้วยพลังงานและมีต้นทุนที่ดินต่ำ
ในปี 2022 จีนได้เปิดตัวโครงการ «ข้อมูลตะวันออก คำนวณตะวันตก» อย่างเป็นทางการ โดยวางแผนศูนย์กลางพลังประมวลผลระดับชาติแปดแห่งและกลุ่มศูนย์ข้อมูลสิบแห่ง โดยหวังว่าจะชี้นำการวางผังสิ่งอำนวยความสะดวกด้านการคำนวณขนาดใหญ่ไปยังพื้นที่ที่มีข้อได้เปรียบด้านพลังงานและที่ดิน กรอบนโยบายนี้ยังได้รับการยืนยันจากเอกสารสาธารณะของคณะกรรมการพัฒนาและปฏิรูปแห่งชาติ
SemiAnalysis เห็นว่าจุดที่นโยบายนี้มีผลจริง ไม่ใช่เพียงแค่การวางแผนว่าศูนย์ข้อมูลควรสร้างที่ไหน แต่เป็นการผ่านการตรวจสอบการประหยัดพลังงาน การอนุมัติโครงการ และการจัดสรรทรัพยากร ซึ่งส่งผลต่อการเลือกทำเลที่ตั้งจริงของนักพัฒนา
แต่แนวนโยบายไม่ใช่ปัจจัยชี้ขาดเพียงอย่างเดียว
ในอดีต ธุรกิจคลาวด์คอมพิวติ้ง เกม และอีคอมเมิร์ซมีความต้องการความหน่วงของเครือข่ายสูง ดังนั้นศูนย์ข้อมูลจึงมีแนวโน้มตั้งอยู่ใกล้พื้นที่ที่มีประชากรและกิจกรรมทางธุรกิจหนาแน่นอย่างปักกิ่ง เซี่ยงไฮ้ และเซินเจิ้น
งานฝึกโมเดล AI แตกต่างออกไป การฝึกโมเดลขนาดใหญ่มักให้ความสำคัญกับแหล่งจ่ายไฟฟ้า ต้นทุนการดำเนินงาน และขนาดคลัสเตอร์มากกว่า และมีความอ่อนไหวต่อความหน่วงของเครือข่ายที่เชื่อมต่อกับผู้ใช้ปลายทางค่อนข้างน้อยกว่า สิ่งนี้ทำให้พื้นที่อย่างมองโกเลียในและหนิงเซี่ยมีความน่าสนใจมากขึ้น
SemiAnalysis เน้นย้ำเป็นพิเศษถึงข้อได้เปรียบของมองโกเลียใน
จากการประเมินของพวกเขา ราคาไฟฟ้าในบางพื้นที่ของมองโกเลียในอยู่ที่ประมาณครึ่งหนึ่งของเมืองชั้นนำ เมื่อรวมกับที่ดิน พลังงาน และเงื่อนไขการอนุมัติโครงการขนาดใหญ่ที่เพียงพอมากขึ้น จึงทำให้ที่นี่กลายเป็นจุดหมายสำคัญสำหรับศูนย์ข้อมูล AI ขนาดใหญ่พิเศษ
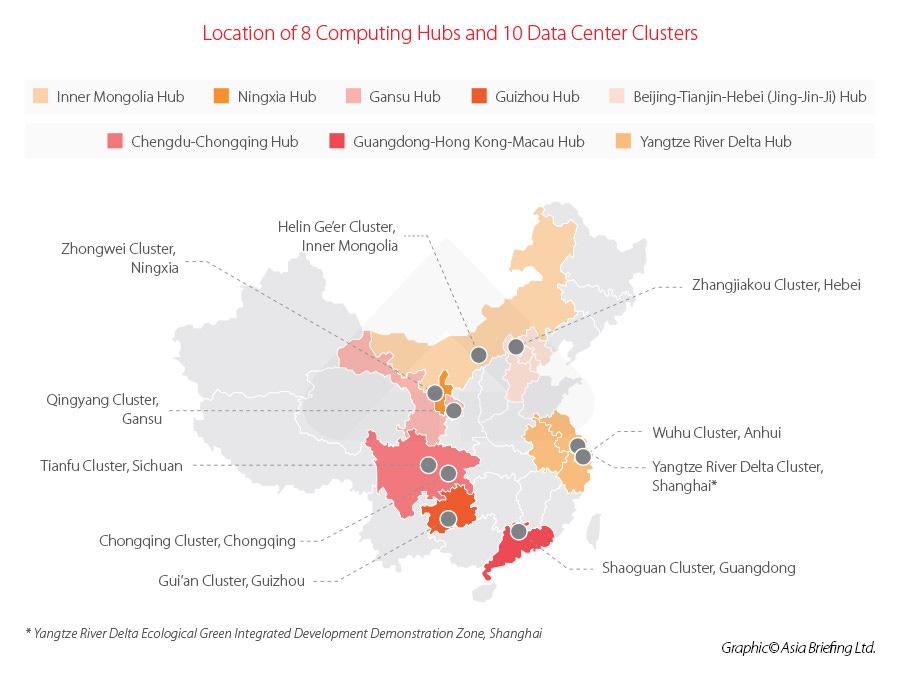
ภาพ: การกระจายศูนย์กลางพลังการประมวลผลหลักและคลัสเตอร์ศูนย์ข้อมูลของจีน ที่มา: SemiAnalysis
อย่างไรก็ตาม ศูนย์ข้อมูลไม่สามารถสร้างได้เพียงเพราะค่าไฟฟ้าถูก
SemiAnalysis ชี้ให้เห็นว่า แม้ซานซีจะไม่ใช่หนึ่งในแปดศูนย์กลางระดับชาติของโครงการ "ข้อมูลตะวันออก ประมวลผลตะวันตก" แต่ด้วยค่าไฟฟ้าที่ถูก ที่ตั้งใกล้ปักกิ่ง และการวางรากฐานอุตสาหกรรมที่เริ่มต้น较早 จึงดึงดูดบริษัทอย่าง ByteDance Baidu และ JD.com ให้commitความจุที่สร้างเองและเช่าเกือบ 2GW
สิ่งนี้แสดงให้เห็นว่านโยบายกำหนดทิศทางใหญ่ แต่ค่าไฟฟ้า ที่ตั้งทางภูมิศาสตร์ และโครงสร้างพื้นฐานที่มีอยู่ยังคงกำหนดความสามารถในการแข่งขันของโครงการเฉพาะ
ข้อได้เปรียบอีกประการของจีนคือความเร็วในการก่อสร้าง
จากการสำรวจของ SemiAnalysis ระยะเวลาการก่อสร้างมาตรฐานของศูนย์ข้อมูลขนาด 100MW ในจีน ลดลงจากประมาณ 18 เดือนในยุคคลาวด์คอมพิวติ้งเหลือประมาณ 12 เดือนในยุค AI และบางโครงการเร็วกว่านั้นด้วยซ้ำ
ในทางตรงกันข้าม รายงานประเมินว่าโครงการศูนย์ข้อมูลแบบโมดูลาร์เต็มรูปแบบที่ค่อนข้างเหมาะสมในสหรัฐอเมริกา ยังต้องใช้เวลาก่อสร้างประมาณ 12 ถึง 18 เดือน และอาจต้องรอรอบการอนุมัติที่นานขึ้นอีก อย่างไรก็ตาม ระยะเวลาที่แน่นอนยังขึ้นอยู่กับการเชื่อมต่อโครงข่ายไฟฟ้าและเงื่อนไขในท้องถิ่น
เหตุผลสำคัญที่จีนสามารถย่นระยะเวลาก่อสร้างได้คือการเปลี่ยนแปลงโครงสร้างอาคารและกระบวนการก่อสร้าง
ในอดีต ศูนย์ข้อมูลมักใช้โครงสร้างคอนกรีตหลายชั้นแบบดั้งเดิม ปัจจุบันศูนย์ข้อมูล AI ขนาดใหญ่หันมาใช้โครงสร้างเหล็กชั้นต่ำช่วงกว้างมากขึ้น และผลิตอุปกรณ์ไฟฟ้า เครื่องกล และระบบทำความเย็นบางส่วนล่วงหน้าในโรงงาน
การก่อสร้างอาคารและอุปกรณ์สามารถดำเนินการพร้อมกันได้ แทนที่จะรอให้อาคารสร้างเสร็จก่อนแล้วค่อยติดตั้งทีละรายการ
แผนโมดูลาร์ CUBE 5.0 ของ Alibaba เป็นตัวอย่างหนึ่ง รายงานระบุว่า "ศูนย์ข้อมูล 100 วัน" ที่กล่าวถึงนั้นประกอบด้วย 30 วันสำหรับการผลิตในโรงงานและการเตรียมพื้นที่ 50 วันสำหรับการติดตั้งในสถานที่ และ 20 วันสำหรับการทดสอบและปรับแต่ง
ควรสังเกตว่า 100 วันในที่นี้ไม่ใช่กระบวนการทั้งหมดของโครงการตั้งแต่การได้มาซึ่งที่ดินจนถึงการเปิดดำเนินการ แต่เป็นช่วงเฉพาะตั้งแต่โครงสร้างอาคารพร้อมจนถึงการนำเซิร์ฟเวอร์เข้ามา รายงานประเมินว่าแผนลักษณะนี้สามารถย่นระยะเวลารวมตั้งแต่การเริ่มก่อสร้างจนถึงการทดสอบและปรับแต่งให้เหลือประมาณ 7 ถึง 9 เดือน
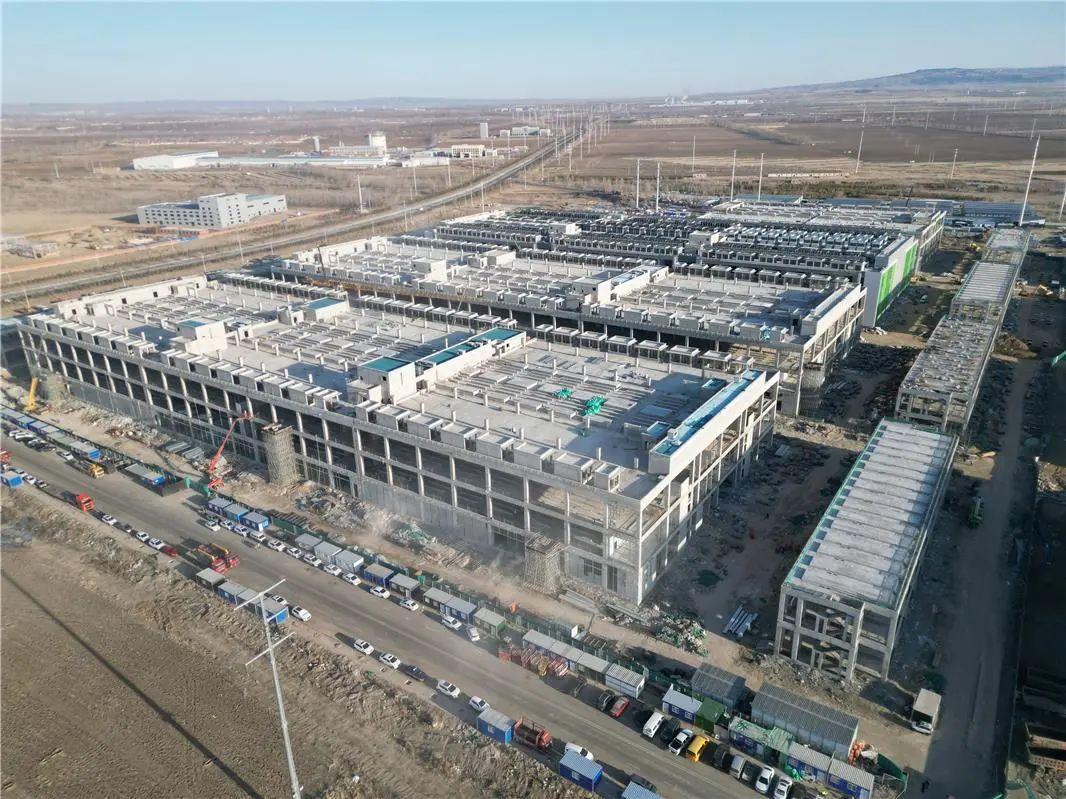
ภาพ: กระบวนการก่อสร้างศูนย์ข้อมูล Vianet เมืองอูลานชาบ แสดงประสิทธิภาพของการก่อสร้างโครงสร้างเหล็กชั้นต่ำและการก่อสร้างแบบสำเร็จรูป
แต่ความเร็วในการก่อสร้างที่เร็วกว่าไม่ได้หมายความว่าจีนจะนำศูนย์ข้อมูลแบบตู้คอนเทนเนอร์มาใช้อย่างเต็มรูปแบบ SemiAnalysis ได้เสนอเหตุผลสองประการ
ประการแรก แรงงานก่อสร้างของจีนมีค่อนข้างเพียงพอ การใช้โครงสร้างเหล็กและโมดูลสำเร็จรูปบางส่วนก็สามารถบรรลุระยะเวลาการก่อสร้างที่สั้นได้แล้ว การเปลี่ยนไปสู่โมดูลาร์เต็มรูปแบบจึงให้ผลตอบแทนส่วนเพิ่มที่จำกัด
ประการที่สอง ศูนย์ข้อมูลเองก็เป็นสินทรัพย์ที่ใช้ระดมทุนได้
สำหรับผู้ประกอบการบุคคลที่สามที่พึ่งพาเงินกู้จากธนาคาร อาคารถาวรที่มีอายุการออกแบบยาวนานกว่าจะได้รับการประเมินมูลค่าสินทรัพย์และการสนับสนุนทางการเงินจากหลักประกันได้ง่ายกว่า ขณะที่สิ่งอำนวยความสะดวกแบบตู้คอนเทนเนอร์ที่เคลื่อนย้ายได้อาจเผชิญกับมูลค่าคงเหลือที่ต่ำกว่าและเงื่อนไขทางการเงินที่แตกต่างออกไป
ดังนั้น อุตสาหกรรมศูนย์ข้อมูลของจีนจึงได้สร้างรูปแบบการก่อสร้างของตนเองขึ้นมา นั่นคือ การผลิตสำเร็จรูปในโรงงานมากขึ้น การก่อสร้างในสถานที่น้อยลง แต่ยังคงรักษาอาคารถาวรที่มีมูลค่าทางการเงินไว้
สิ่งนี้ยังนำไปสู่ผลลัพธ์ที่ดูเหมือนขัดแย้งกัน ในขณะที่การก่อสร้างศูนย์ข้อมูล AI เร่งตัวขึ้น ต้นทุนการก่อสร้างต่อหน่วยของสิ่งอำนวยความสะดวกก็ยังอาจลดลงได้
รายงานระบุว่าการเปลี่ยนแปลงนี้เกิดจากห่วงโซ่อุปทานในประเทศ การจัดซื้อจัดจ้างขนาดใหญ่ และกระบวนการผลิตสำเร็จรูป
อย่างไรก็ตาม ความเร็วในการก่อสร้างห้องเซิร์ฟเวอร์ไม่ใช่ข้อจำกัดเดียวของโครงสร้างพื้นฐาน AI ของจีน
SemiAnalysis ได้แยกความแตกต่างของคอขวดระหว่างจีนและสหรัฐอเมริกา สหรัฐอเมริกามักถูกจำกัดด้วยการเชื่อมต่อโครงข่ายไฟฟ้า การส่งมอบหม้อแปลงไฟฟ้า และเงื่อนไขการจ่ายไฟฟ้า ขณะที่ในจีน การจัดหาชิป AI ขั้นสูงอาจเป็นปัจจัยจำกัดที่สำคัญกว่า
กล่าวอีกนัยหนึ่ง การที่จีนสามารถสร้างศูนย์ข้อมูลได้อย่างรวดเร็วไม่ได้หมายความว่าจะสามารถติดตั้งคลัสเตอร์ GPU ขั้นสูงได้ในความเร็วเดียวกัน
ความจุของศูนย์ข้อมูล การเชื่อมต่อไฟฟ้า การจัดหาชิป และกำลังประมวลผลที่ใช้งานได้จริง ยังคงเป็นตัวชี้วัดที่แตกต่างกันสี่ประการ
กำลังประมวลผลเริ่มมุ่งสู่ต่างประเทศ ขั้นตอนต่อไปคือดูว่ากำลังการผลิตสามารถเปลี่ยนเป็นรายได้ได้หรือไม่
การขยายโครงสร้างพื้นฐาน AI ของจีนไม่ได้หยุดอยู่แค่ในประเทศ
SemiAnalysis คาดการณ์ว่าความจุศูนย์ข้อมูลที่บริษัทเทคโนโลยีขนาดใหญ่ของจีนเช่าใช้ในต่างประเทศ จะเพิ่มขึ้นประมาณสองเท่าจากปี 2026 ถึง 2029 และเข้าใกล้ 4GW ภายในปี 2029
ตัวเลขนี้ยังไม่รวม GPU ที่เช่าใช้ทางไกลผ่านผู้ให้บริการคลาวด์ต่างประเทศ ดังนั้นจึงไม่สามารถถือเป็นทรัพยากรการประมวลผลในต่างประเทศทั้งหมดของบริษัทเทคโนโลยีจีนได้
ByteDance เป็นผู้เล่นที่สำคัญที่สุดในกลุ่มนี้
รายงานระบุว่า TikTok ได้เช่าความจุศูนย์ข้อมูลจำนวนมากในสหรัฐอเมริกา ยุโรป และเอเชียตะวันออกเฉียงใต้ เนื่องจากความต้องการทางธุรกิจระดับโลกและการประมวลผลข้อมูลในท้องถิ่น ในช่วงไม่กี่ปีที่ผ่านมา การขยายโครงสร้างพื้นฐานในต่างประเทศของบริษัทมุ่งเน้นเป็นพิเศษในสิงคโปร์ รัฐยะโฮร์ของมาเลเซีย และพื้นที่รอบเกาะบาตัมของอินโดนีเซีย
เมื่อเทียบกับสหรัฐอเมริกาและยุโรป บางพื้นที่ในเอเชียตะวันออกเฉียงใต้มีความได้เปรียบด้านที่ดิน พลังงาน และต้นทุนการก่อสร้าง ผู้พัฒนาศูนย์ข้อมูลที่มีพื้นฐานห่วงโซ่อุปทานจีนจำนวนหนึ่งก็กำลังนำประสบการณ์การก่อสร้างแบบสำเร็จรูปจากในประเทศไปสู่ต่างประเทศเช่นกัน
Alibaba และ Tencent ก็กำลังผลักดันการวางโครงสร้างพื้นฐานคลาวด์ระดับโลกเช่นเดียวกัน
เป้าหมายของ Alibaba เน้นไปที่การขยายธุรกิจคลาวด์ AI ผ่านศูนย์ข้อมูลในต่างประเทศ พร้อมทั้งเพิ่มการครอบคลุมการบริการลูกค้าทั่วโลก ส่วน Tencent เน้นการขยายบริการคลาวด์ในเอเชียตะวันออกเฉียงใต้และตลาดต่างประเทศอื่น ๆ โดย围绕เกม อินเทอร์เน็ต และแอปพลิเคชัน AI ที่ออกสู่ตลาดต่างประเทศ
SemiAnalysis เห็นว่าการวางแผนในต่างประเทศนั้นมีทั้งเหตุผลด้านการเติบโตทางธุรกิจและแรงจูงใจในการเข้าถึงทรัพยากรการประมวลผลขั้นสูง
แต่สิ่งที่ต้องแยกให้ชัดคือ การเช่าศูนย์ข้อมูลในต่างประเทศ การเข้าถึง GPU ทางไกล และการได้มาซึ่งชิปขั้นสูงที่แท้จริง ล้วนเกี่ยวข้องกับสัญญาทางธุรกิจ สถาปัตยกรรมทางเทคนิค และข้อกำหนดด้านกฎระเบียบที่แตกต่างกัน ไม่สามารถมองเป็นช่องทางการจัดหาที่ราบรื่นแล้วได้อย่างง่ายดาย
จากมุมมองการลงทุน สิ่งที่ควรให้ความสนใจจริง ๆ ไม่ใช่เพียงการเติบโตของความจุในต่างประเทศ แต่เป็นว่าความจุเหล่านี้สามารถสร้างความต้องการของลูกค้าที่ต่อเนื่องและรายได้ที่มั่นคงได้หรือไม่
รายงานปิดท้ายด้วยคำถามหนึ่งข้อ: ในเมื่อจีนยังมีห้องเซิร์ฟเวอร์ว่างจำนวนมาก เหตุใดการก่อสร้างศูนย์ข้อมูลจึงยังคงเร่งตัวขึ้นอย่างต่อเนื่อง
คำอธิบายที่ SemiAnalysis ให้คือ ห้องเซิร์ฟเวอร์แบบค้าปลีกแบบดั้งเดิมกับศูนย์ข้อมูล AI รุ่นใหม่ได้กลายเป็นตลาดที่แตกต่างกันสองแห่งแล้ว แห่งแรกเผชิญกับแรงกดดันจากการระบายสต็อกและราคา ส่วนแห่งหลังขับเคลื่อนโดยลูกค้า AI ขนาดใหญ่จำนวนไม่กี่ราย ซึ่งต้องการความหนาแน่นของพลังงานที่สูงขึ้น ขนาด campus ที่ใหญ่ขึ้น และความเร็วในการส่งมอบที่รวดเร็วขึ้น
แต่การที่โครงการใหม่ได้รับคำสั่งซื้อ ก็ไม่ได้หมายความว่าทั้งห่วงโซ่อุตสาหกรรมจะได้รับผลตอบแทนเท่ากัน
ในอนาคตมีสามตัวแปรที่สำคัญเป็นพิเศษ
ประการแรกคือช่องว่างระหว่างคำสั่งซื้อกับการส่งมอบจริง สัญญาเช่าที่ลงนามแล้วจะสามารถเปลี่ยนเป็นกำลังการผลิตที่เปิดดำเนินการได้ตามกำหนดหรือไม่ จะส่งผลโดยตรงต่อการรับรู้รายได้ของผู้ประกอบการศูนย์ข้อมูล
ประการที่สองคือความสัมพันธ์ระหว่างรายจ่ายลงทุนกับการติดตั้งกำลังประมวลผลจริง หากบริษัทยักษ์ใหญ่ด้านเทคโนโลยีมีรายจ่ายลงทุนเพิ่มขึ้นอย่างต่อเนื่อง แต่ความจุของสิ่งอำนวยความสะดวก การติดตั้งชิป และรายได้จากธุรกิจคลาวด์ไม่เติบโตสอดคล้องกัน ตลาดก็จำเป็นต้องประเมินผลตอบแทนการลงทุนใหม่
ประการสุดท้ายคืออุปทานชิปขั้นสูงและอัตราการใช้งานสิ่งอำนวยความสะดวก หากความเร็วในการส่งมอบห้องเซิร์ฟเวอร์ที่สร้างใหม่ยังคงเกินความสามารถในการติดตั้งเซิร์ฟเวอร์อย่างต่อเนื่อง ความสัมพันธ์ระหว่างอุปสงค์และอุปทานที่ตึงตัวในปัจจุบันสำหรับศูนย์ข้อมูล AI ก็อาจเปลี่ยนแปลงไปในอนาคต
จากมุมมองนี้ สิ่งที่น่าจับตามองที่สุดในการขยายโครงสร้างพื้นฐาน AI ของจีน ไม่ใช่จำนวนกิกะวัตต์ของศูนย์ข้อมูลที่สร้างเสร็จในที่สุด แต่เป็นความจุจำนวนเท่าใดที่ถูกเติมเต็มด้วยชิปจริง ถูกใช้งานโดยลูกค้าจริง และเปลี่ยนเป็นรายได้เชิงพาณิชย์ที่ยั่งยืน
ห้องเซิร์ฟเวอร์สามารถสร้างเสร็จล่วงหน้าได้ แต่กำลังประมวลผลต้องอาศัยชิปจึงจะ兑现ได้ สิ่งที่จะตัดสินผลตอบแทนการลงทุนรอบนี้อย่างแท้จริงในอนาคต คือทั้งสองสิ่งนี้จะสามารถรักษาจังหวะให้สอดคล้องกันได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







