ข้อมูลในอดีตแสดงให้เห็นว่าหลังการขึ้นอัตราดอกเบี้ย ผลตอบแทนของหุ้นสหรัฐฯ กลับสูงขึ้น
ชื่อเรื่องต้นฉบับ: ประวัติศาสตร์บอกว่านักลงทุนไม่ควรกลัวการขึ้นดอกเบี้ยของ Fed หรือจุดสูงสุดเป็นประวัติการณ์
ผู้เขียนต้นฉบับ: Phil Rosen, Opening Bell Daily
หมายเหตุบรรณาธิการ: วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ ปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร 25 เบซิสพอยต์ สู่ระดับ 3.75%-4.00% ซึ่งเป็นก้าวสำคัญหลังจากวัฏจักรนโยบายรอบนี้กลับทิศสู่การขึ้นดอกเบี้ยอีกครั้ง หลายวันต่อมา หุ้นเทคโนโลยีสหรัฐฯ ฟื้นตัวอย่างรวดเร็ว ดัชนีแนสแด็กคอมโพสิตแตะระดับสูงสุดเป็นประวัติการณ์อีกครั้งในวันที่ 22 กันยายน การผสมผสานที่ดูขัดแย้งจึงเกิดขึ้น: นโยบายการเงินกำลังตึงตัว แต่ตลาดหุ้นกลับยืนอยู่ที่จุดสูงสุดเป็นประวัติการณ์ในเวลาเดียวกัน
สัญชาตญาณที่ตลาดเข้าใจง่ายที่สุดคือ การขึ้นดอกเบี้ยหมายถึงแรงกดดันต่อมูลค่าหุ้น ขณะที่จุดสูงสุดเป็นประวัติการณ์หมายถึงพื้นที่ในการปรับขึ้นกำลังลดลง แต่ Phil Rosen เสนอความเข้าใจอีกแบบใน Opening Bell Daily: ไม่ว่าจะเป็นการขึ้นดอกเบี้ยหรือการทำจุดสูงสุดใหม่ ล้วนไม่สามารถตีความแยกจากสภาพแวดล้อมทางเศรษฐกิจในขณะนั้นได้
เขา引用ข้อมูลทางประวัติศาสตร์ชี้ว่า นับตั้งแต่ปี 1982 เป็นต้นมา 12 เดือนหลังจาก Fed ขึ้นดอกเบี้ย ผลตอบแทนเฉลี่ยของ S&P 500 กลับสูงกว่าหลังจากลดดอกเบี้ย และเมื่อมองในมิติเวลาที่ยาวนานขึ้น การซื้อหุ้นใกล้จุดสูงสุดเป็นประวัติการณ์ก็ไม่ได้ให้ผลลัพธ์ในภายหลังที่อ่อนแอกว่าวันซื้อขายอื่นอย่างชัดเจน
ชุดข้อมูลนี้ไม่ได้หมายความว่า "การขึ้นดอกเบี้ยเป็นผลดีต่อหุ้นสหรัฐฯ" และยิ่งไม่อาจพิสูจน์ได้ว่าตลาดปัจจุบันจะปรับขึ้นต่อไปอย่างแน่นอน สิ่งที่มันท้าทายจริงๆ คือตรรกะการซื้อขายที่เรียบง่ายอีกแบบหนึ่ง: การอาศัยเพียง "Fed ขึ้นดอกเบี้ย" หรือ "ดัชนีทำจุดสูงสุดใหม่" ไม่เพียงพอที่จะเป็นเหตุผลในการมองตลาดเป็นลบ สิ่งที่ต้องตัดสินจริงๆ คือ เหตุใด Fed จึงขึ้นดอกเบี้ยในเวลานี้ และเงื่อนไขด้านกำไรและเศรษฐกิจที่หนุนการปรับขึ้นของตลาดหุ้นยังคงอยู่หรือไม่
ต่อไปนี้คือคำแปลจากต้นฉบับ:
Fed เพิ่งขึ้นดอกเบี้ย แต่ตลาดหุ้นสหรัฐฯ กลับยืนอยู่ที่จุดสูงสุดเป็นประวัติการณ์อีกครั้ง
วันที่ 16 กันยายน Fed ปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร 25 เบซิสพอยต์ สู่ระดับ 3.75%-4.00% FOMC ระบุในแถลงการณ์ว่า กิจกรรมทางเศรษฐกิจของสหรัฐฯ ยังคงขยายตัวใน "อัตราที่มั่นคง" การใช้จ่ายภายในประเทศยังคงยืดหยุ่น การลงทุนภาคทุนแข็งแกร่ง ขณะที่เงินเฟ้อยังคงสูง
ไม่ถึงหนึ่งสัปดาห์ต่อมา กลุ่มหุ้นเทคโนโลยีสหรัฐฯ กลับมาแข็งแกร่งอีกครั้ง วันที่ 22 กันยายน ดัชนีแนสแด็กคอมโพสิตทำสถิติสูงสุดใหม่ Reuters ในวันนั้นเชื่อมโยงการฟื้นตัวกับปัจจัยหลายประการ ทั้งความแข็งแกร่งของหุ้นเทคโนโลยี การกลับมาคึกคักของการซื้อขาย AI และราคาน้ำมันที่ปรับลง
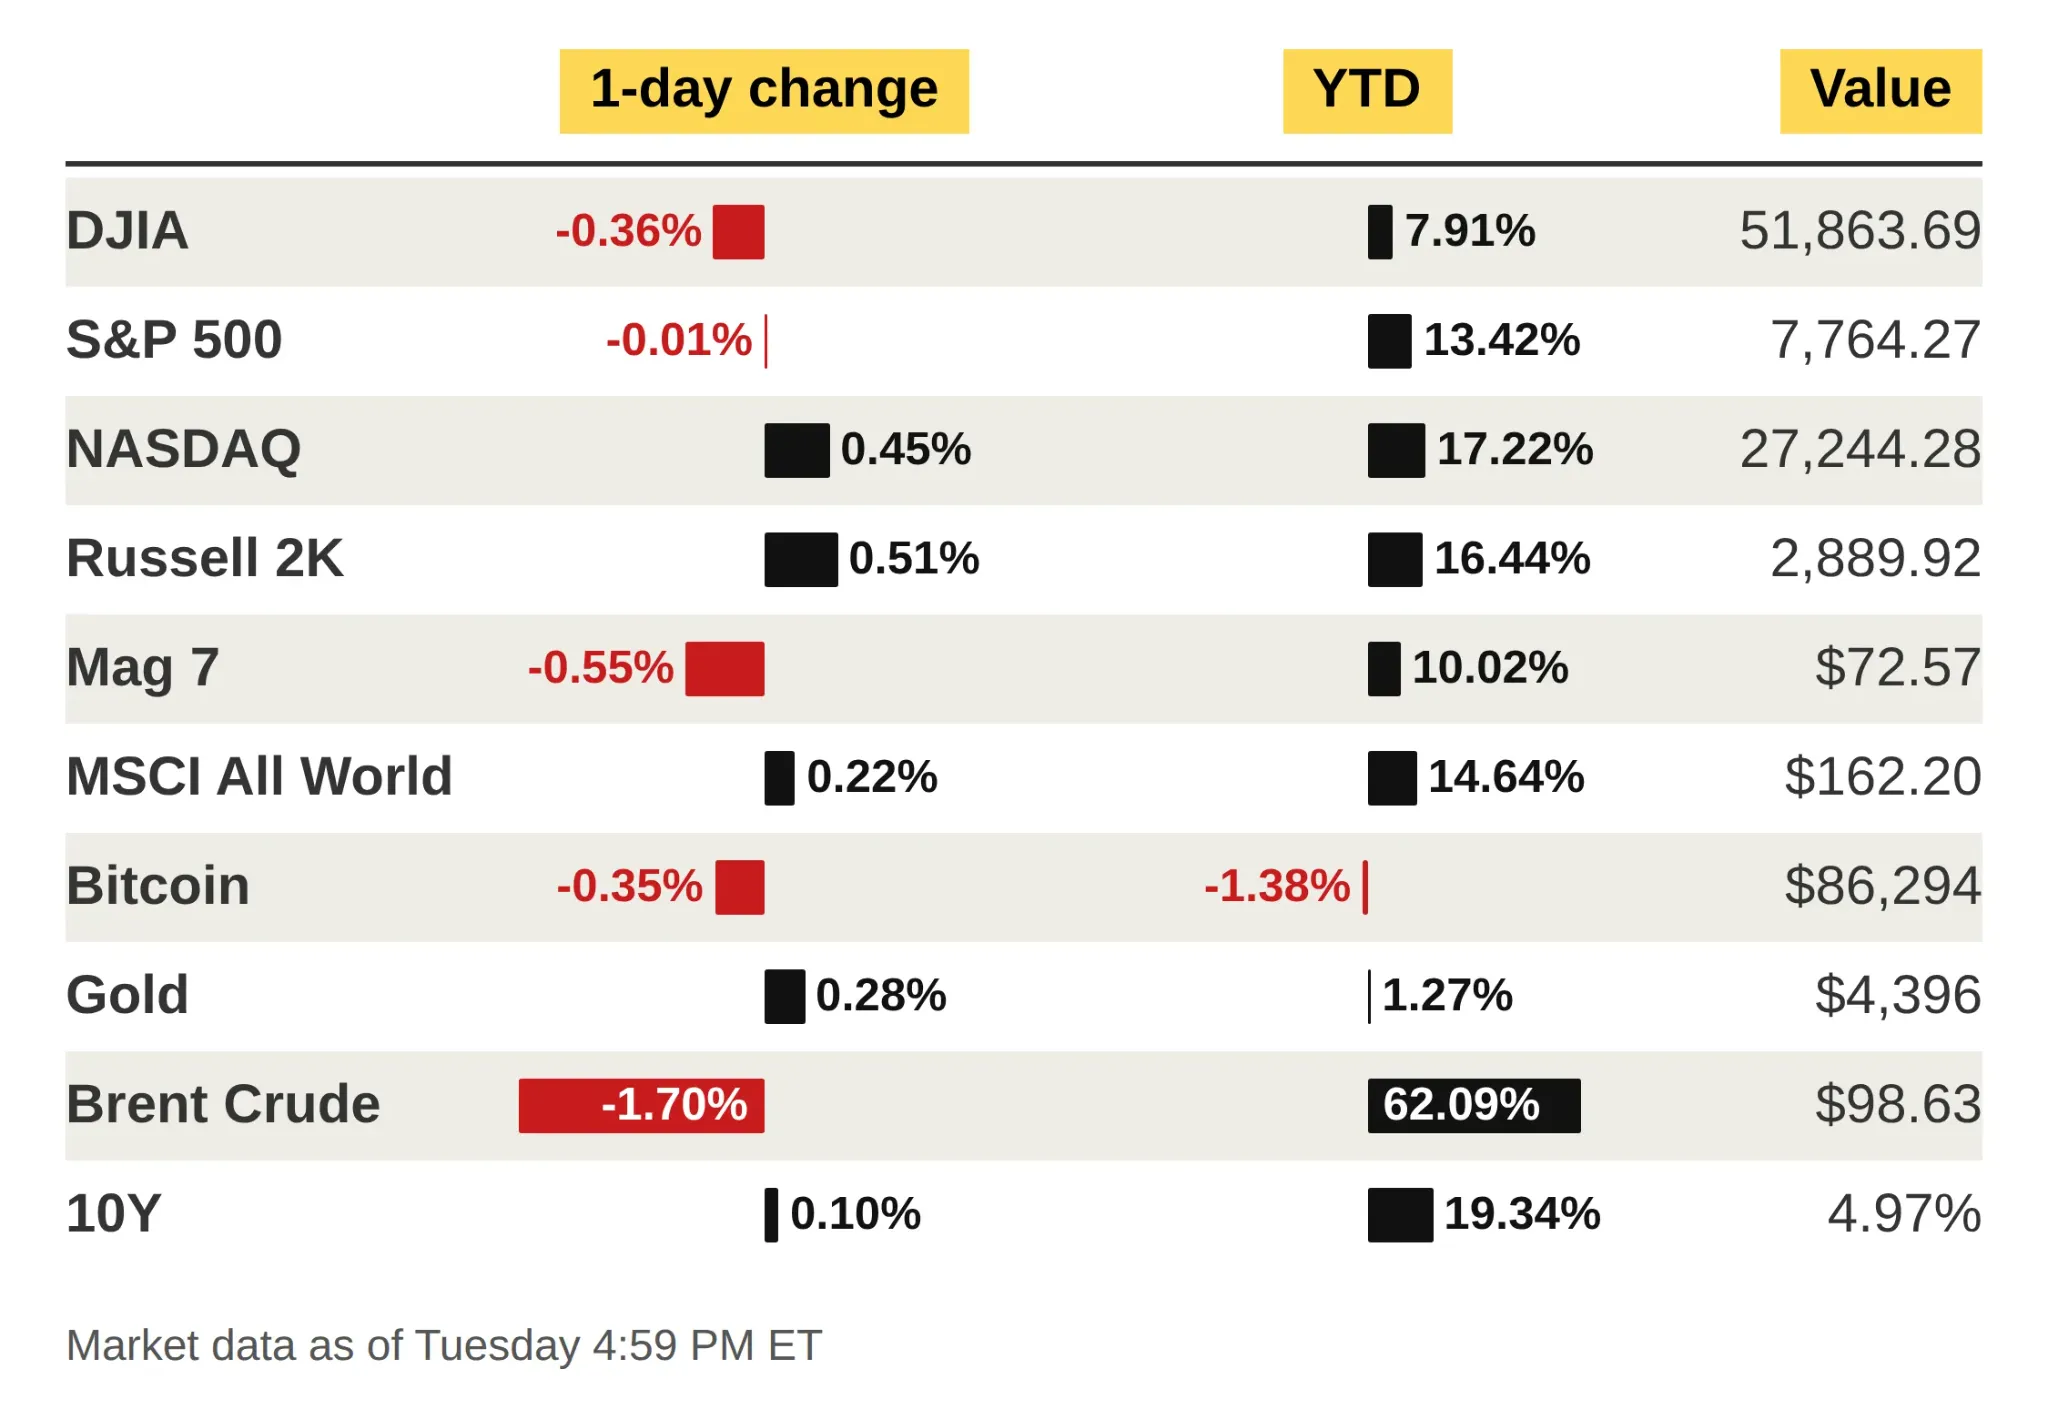
ผลการดำเนินงานของตลาดสินทรัพย์หลักเมื่อวันที่ 22 กันยายน ดัชนีแนสแด็กปรับขึ้น 0.45% ในวันนั้น และเพิ่มขึ้น 17.22% เมื่อเทียบกับต้นปี ที่มา: Opening Bell Daily
ในทางผิวเผิน "การขึ้นดอกเบี้ย + จุดสูงสุดใหม่ในประวัติศาสตร์" ดูเหมือนเป็นสองสัญญาณที่ต้องระวัง: อัตราดอกเบี้ยที่สูงขึ้นอาจกดดันการประเมินมูลค่าหุ้น ขณะที่ดัชนีอยู่ในระดับสถิติแล้ว ซึ่งทำให้investors เกิดความกังวลว่า "ขึ้นมามากเกินไป"
แต่ข้อมูลในอดีตไม่ได้สนับสนุนข้อสรุปง่ายๆ เช่นนั้น
การขึ้นดอกเบี้ยไม่ใช่ "ปุ่มลบ": ผลตอบแทนเฉลี่ยหลังขึ้นดอกเบี้ยหนึ่งปีกลับสูงกว่า
Opening Bell อ้างอิงข้อมูลที่รวบรวมโดย Charlie Bilello หัวหน้านักกลยุทธ์ตลาดของ Creative Planning ระบุว่าตั้งแต่ปี 1982 ภายใน 12 เดือนหลังจากธนาคารกลางสหรัฐขึ้นดอกเบี้ย ดัชนี S&P 500 ปรับขึ้นเฉลี่ย 14.9% ขณะที่ใน 12 เดือนหลังลดดอกเบี้ย ปรับขึ้นเฉลี่ย 11.2%
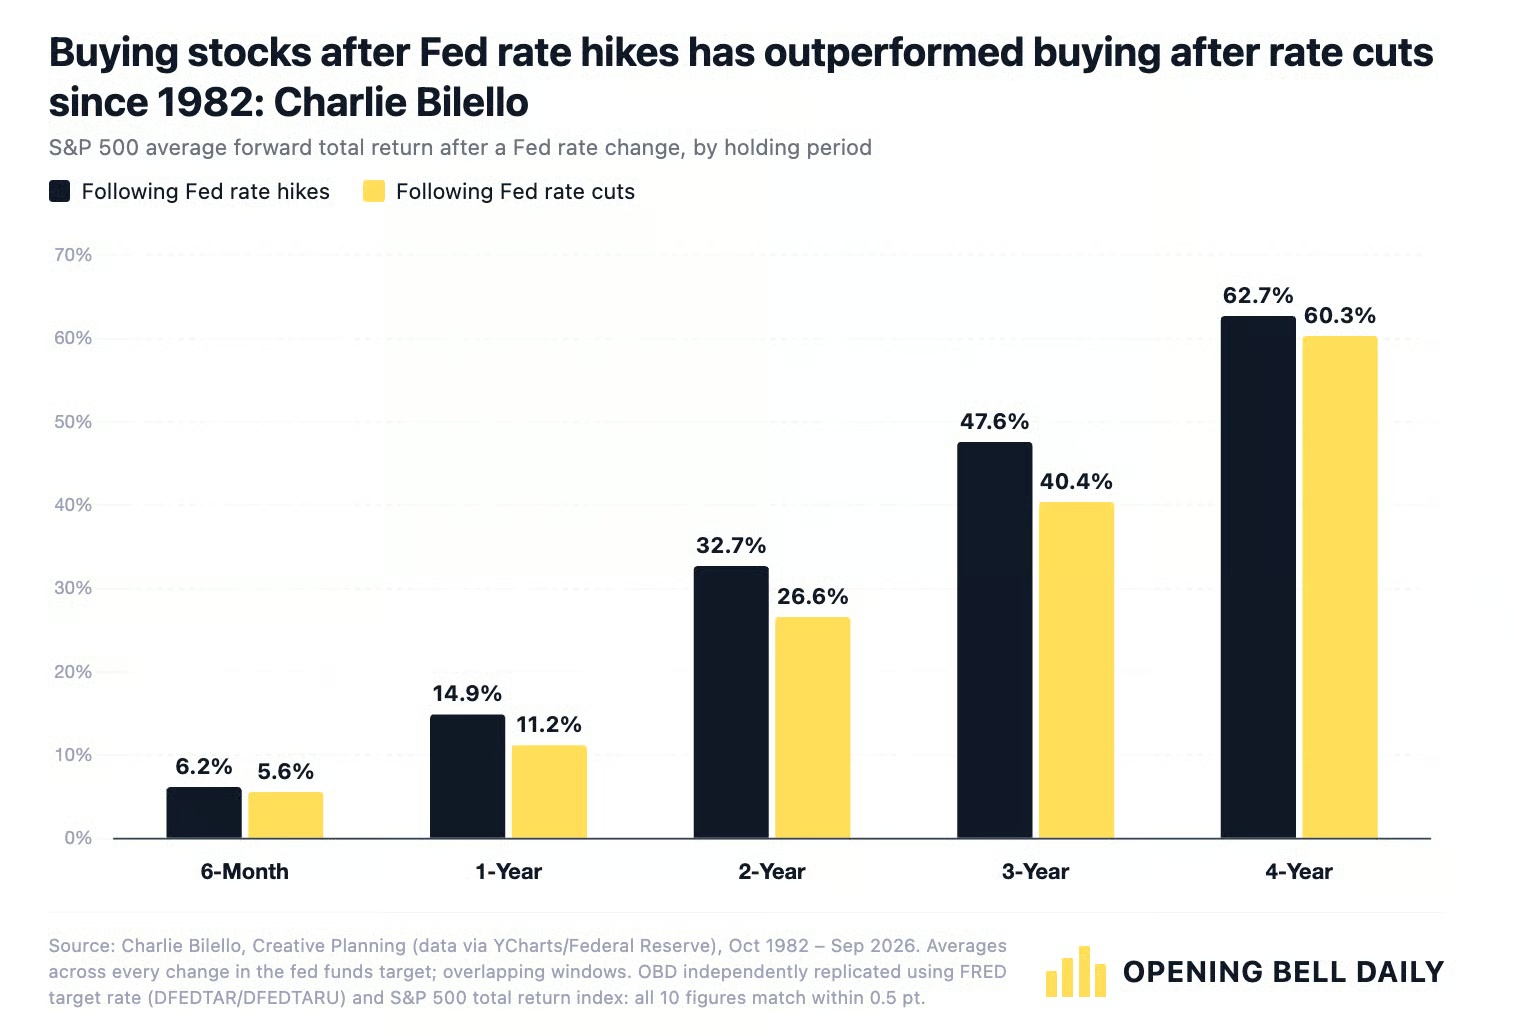
ตั้งแต่ปี 1982 ผลตอบแทนล่วงหน้าเฉลี่ยของ S&P 500 หลังการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐโดยรวมสูงกว่าหลังการลดดอกเบี้ย โดยผลตอบแทนเฉลี่ยระยะหนึ่งปีอยู่ที่ 14.9% และ 11.2% ตามลำดับ
ผลลัพธ์นี้ตรงข้ามกับสัญชาตญาณตลาดที่พบเห็นบ่อยที่สุด
ตามตรรกะการกำหนดราคาสินทรัพย์แบบง่าย การลดลงของอัตราดอกเบี้ยหมายถึงต้นทุนทางการเงินที่ลดลง อัตราคิดลดของกระแสเงินสดในอนาคตที่ลดลง ในทางทฤษฎีควรเป็นผลดีต่อหุ้นมากกว่า ส่วนการขึ้นดอกเบี้ยก็ตรงกันข้าม แต่ Rosen เห็นว่าการดูเพียงการดำเนินนโยบายเองจะมองข้ามคำถามที่สำคัญกว่า: ทำไม Fed จึงขึ้นหรือลดดอกเบี้ย ณ จุดเวลานี้?
โดยทั่วไปแล้ว การที่ธนาคารกลางสหรัฐสามารถขึ้นดอกเบี้ยได้มักหมายความว่าเศรษฐกิจยังมีความสามารถรองรับได้อย่างน้อยระดับหนึ่ง กำไรของบริษัท การจ้างงาน และการบริโภคอาจยังคงมีความยืดหยุ่น Fed จึงมีช่องว่างที่จะกดเงินเฟ้อผ่านอัตราดอกเบี้ยที่สูงขึ้น
ส่วนการลดดอกเบี้ยมักเกิดขึ้นในสภาพแวดล้อมมหภาคอีกแบบหนึ่ง: การเติบโตทางเศรษฐกิจชะลอตัว ตลาดแรงงานแย่ลง ระบบการเงินเผชิญแรงกดดัน หรือความเสี่ยงต่อภาวะถดถอยกำลังเพิ่มขึ้น
ดังนั้น ข้อสรุปหลักของ Rosen ไม่ใช่ "การขึ้นดอกเบี้ยผลักดันให้ตลาดหุ้นปรับขึ้น" แต่เป็น: นโยบายการเงินเองมีลักษณะภายในตัว การตัดสินใจเรื่องอัตราดอกเบี้ยไม่เพียงส่งผลต่อเศรษฐกิจในอนาคต แต่ยังสะท้อนว่าเศรษฐกิจกำลังอยู่ในสถานะใดในปัจจุบัน
กล่าวอีกนัยหนึ่ง หากมองข้ามวัฏจักรเศรษฐกิจ และเพียง equate "การขึ้นดอกเบี้ย" กับ "ข่าวลบสำหรับหุ้น" ก็เป็นเรื่องง่ายที่จะเข้าใจความสัมพันธ์เชิงสาเหตุแบบกลับด้าน
สิ่งที่ต้องดูจริงๆ ไม่ใช่ทิศทางของอัตราดอกเบี้ย แต่เป็นสภาวะเศรษฐกิจที่อยู่เบื้องหลังการขึ้นดอกเบี้ย
ตรรกะนี้สำคัญเป็นพิเศษในสภาพแวดล้อมปัจจุบัน
คำอธิบายทางเศรษฐกิจที่ Fed ให้ไว้ในการขึ้นดอกเบี้ยครั้งนี้ไม่ได้อ่อนแอ คำแถลงอย่างเป็นทางการระบุว่าเศรษฐกิจสหรัฐฯ ยังคงขยายตัวมั่นคง การใช้จ่ายในประเทศยังคงมีความยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง การลงทุนภาคทุนมั่นคง การจ้างงานโดยรวมสอดคล้องกับอุปทานแรงงาน ขณะที่เงินเฟ้อยังคงสูงกว่าเป้าหมายนโยบาย
ซึ่งหมายความว่า อย่างน้อยจากมุมมองการตัดสินใจเชิงนโยบายปัจจุบันของ Fed การขึ้นดอกเบี้ยครั้งนี้ไม่ใช่การ收紧เพิ่มเติมในสถานการณ์ที่เศรษฐกิจถดถอยชัดเจนแล้ว แต่เป็นการรับมือกับเงินเฟ้อต่อไปท่ามกลางการเติบโตที่ยังคงมีความยืดหยุ่น
นี่คือเหตุผลว่าทำไมการเห็นเพียงคำว่า "Fed ขึ้นดอกเบี้ย" จึงไม่เพียงพอที่จะสรุปทิศทางของตลาดหุ้นในระยะถัดไปได้โดยตรง
คำถามที่สำคัญจริงๆ คือ เมื่ออัตราดอกเบี้ยยังคงอยู่ในระดับสูงต่อไป กำไรของบริษัท การบริโภคของภาคครัวเรือน และการจ้างงาน จะสามารถรองรับสภาวะทางการเงินที่ตึงตัวมากขึ้นต่อไปได้หรือไม่
หากได้ การขึ้นดอกเบี้ยเองอาจไม่เพียงพอที่จะยุติแนวโน้มขาขึ้น หากอัตราดอกเบี้ยสูงสุดท้ายแล้วฉุดรั้งอุปสงค์และกำไรอย่างชัดเจน อำนาจในการอธิบายตลาดปัจจุบันของผลตอบแทนเฉลี่ยในอดีตก็จะลดลงตามไปด้วย
การทำสถิติสูงสุดใหม่ก็ไม่ใช่สัญญาณขาย ข้อมูลในอดีต甚至还略微占优势
ตรรกะที่คล้ายกันนี้ใช้ได้กับความกังวลที่พบบ่อยอีกประการหนึ่งด้วย: "ตอนนี้ทำสถิติสูงสุดใหม่แล้ว ยังซื้อได้อีกไหม?"
Opening Bell อ้างข้อมูลจาก FactSet ว่า ตั้งแต่ปี 1950 เมื่อซื้อ S&P 500 ในขณะที่ทำสถิติสูงสุดใหม่ ผลตอบแทนเฉลี่ยใน 12 เดือนถัดมาอยู่ที่ประมาณ 9.5% เมื่อเทียบกับผลตอบแทนเฉลี่ยหนึ่งปีหลังซื้อในวันซื้อขายอื่นๆ อยู่ที่ประมาณ 9.3%
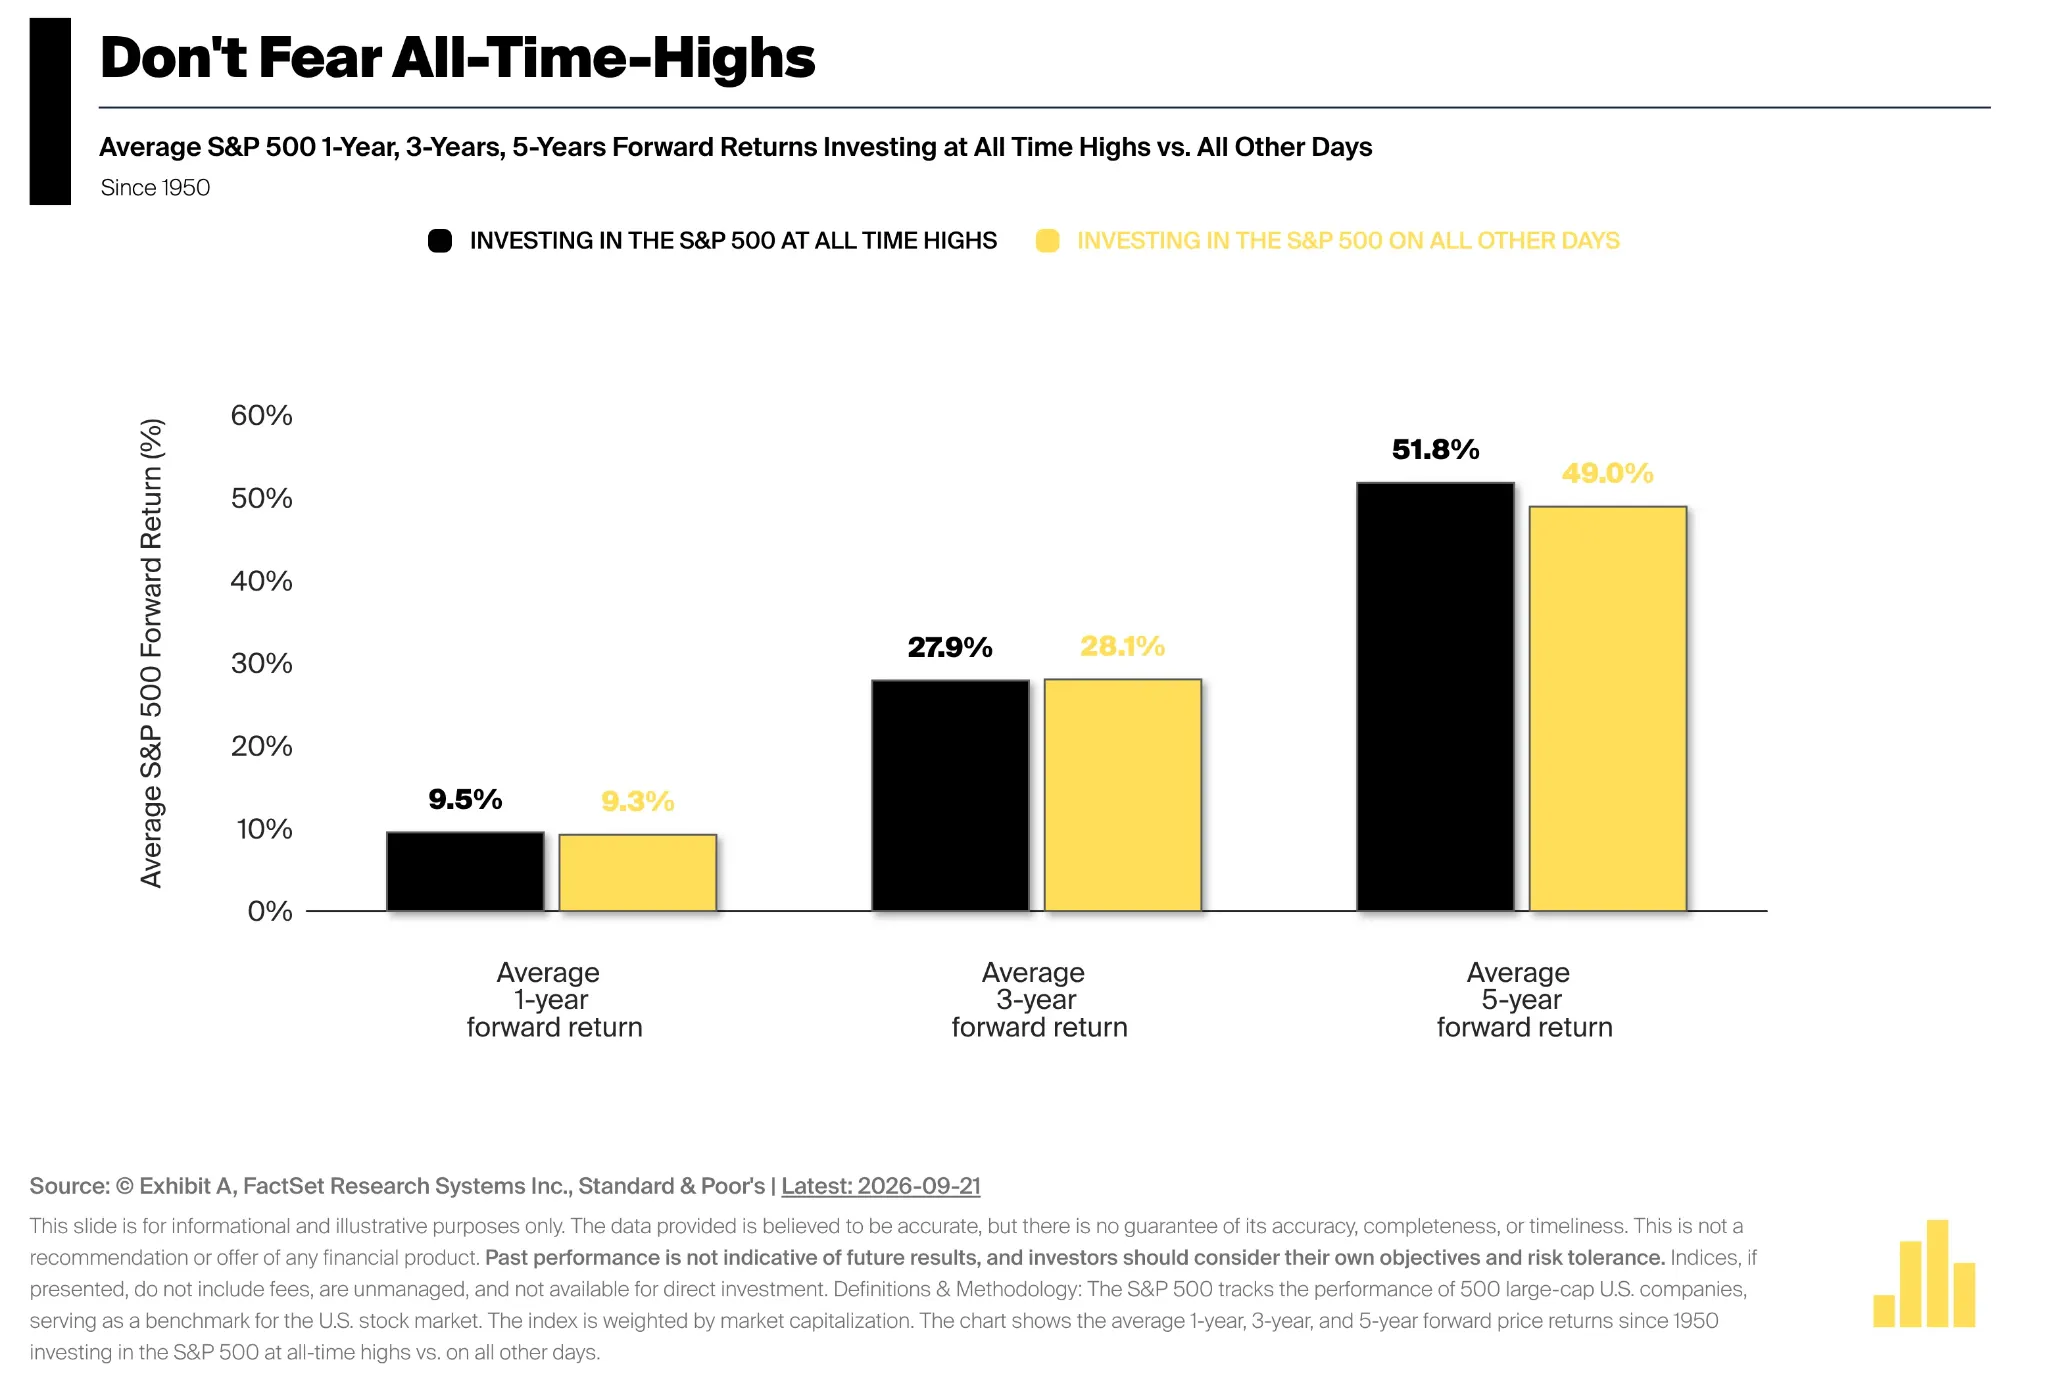
ตั้งแต่ปี 1950 ผลตอบแทนเฉลี่ยถัดไปของการซื้อที่จุดสูงสุดใหม่ของ S&P 500 เทียบกับการซื้อในวันซื้อขายอื่นๆ ระยะ 1 ปีอยู่ที่ 9.5% และ 9.3% ตามลำดับ ระยะ 5 ปีอยู่ที่ 51.8% และ 49.0%
ข้อมูลอิสระก็ให้ข้อสรุปที่ใกล้เคียงกัน สถิติของ Vanguard จากข้อมูล FactSet และ Morningstar Direct แสดงว่า ณ เดือนกันยายน 2025 ผลตอบแทนเฉลี่ยหนึ่งปีหลังซื้อดัชนี S&P ที่จุดสูงสุดใหม่ก็อยู่ที่ 9.5% เช่นกัน วันซื้อขายอื่นๆ อยู่ที่ประมาณ 9.2% ในมิติสามปีและห้าปี ผลตอบแทนสะสมเฉลี่ยหลังซื้อที่จุดสูงสุดใหม่ก็ไม่ได้ตามหลังอย่างชัดเจน ข้อมูลสองชุดมีความแตกต่างกัน 0.1 จุดเปอร์เซ็นต์ในค่าตัวเลขเฉพาะของ "วันซื้อขายอื่นๆ" ซึ่งอาจเกี่ยวข้องกับวันสิ้นสุดของกลุ่มตัวอย่างและวิธีการประมวลผลข้อมูล แต่ทิศทางโดยรวมสอดคล้องกัน
สิ่งที่ควรให้ความสนใจจริงๆ ที่นี่ ไม่ใช่ว่าผลตอบแทนในวันทำการปกติสูงกว่าวันที่ทำจุดสูงสุดใหม่ทางประวัติศาสตร์อยู่กี่สิบจุดเปอร์เซ็นต์ แต่เป็นว่า: จุดสูงสุดใหม่ทางประวัติศาสตร์นั้น ไม่ได้แสดงให้เห็นถึงความสามารถในการคาดการณ์เชิงลบที่มั่นคง
คำอธิบายของ Rosen คือ สถิติของตลาดมักจะเกิดขึ้นติดต่อกัน ตลาดที่ปรับตัวขึ้นอย่างต่อเนื่องอาจทำจุดสูงสุดใหม่เรื่อยๆ และการทำจุดสูงสุดใหม่ครั้งแรก ครั้งที่ห้า หรือแม้แต่ครั้งที่สิบ ก็ไม่สามารถบอกนักลงทุนได้ด้วยตัวเองว่าตลาดกระทิงจะสิ้นสุดลงเมื่อไหร่
ดังนั้น "ราคาสูงมากแล้ว" กับ "ราคาจะตกในไม่ช้า" ไม่ใช่การตัดสินเดียวกัน พูดให้แม่นยำกว่านั้น ข้อมูลในอดีตเพียงบอกได้ว่า ดัชนีอยู่ในระดับสูงสุดทางประวัติศาสตร์ ซึ่งไม่เพียงพอที่จะเป็นหลักฐานเดียวว่าผลตอบแทนในอนาคตจะแย่ลง
ขึ้นดอกเบี้ยซ้อนกับทำจุดสูงสุดใหม่ ต่อไปต้องดูอะไรจริงๆ?
จากกรอบนี้ สิ่งที่ควรจับตามองมากที่สุดในตลาดหุ้นสหรัฐฯ ตอนนี้ ไม่ใช่ข้อเท็จจริงคงที่สองข้ออย่าง "Fed ขึ้นดอกเบี้ยแล้ว" หรือ "Nasdaq ทำจุดสูงสุดใหม่แล้ว" แต่เป็นว่าเงื่อนไขมหภาคที่รองรับสิ่งเหล่านั้นจะเปลี่ยนแปลงหรือไม่
ในด้านหนึ่ง ต้องติดตามต่อไปว่ากำไรของบริษัทสหรัฐฯ การบริโภค และการจ้างงานจะยังคงยืดหยุ่นได้หรือไม่ หากเศรษฐกิจจริงยังสามารถรองรับอัตราดอกเบี้ยที่สูงขึ้นได้ คำอธิบายทางประวัติศาสตร์ที่ว่า "การขึ้นดอกเบี้ยเกิดขึ้นในช่วงที่เศรษฐกิจแข็งแกร่ง" ก็ยังคงใช้ได้
ในอีกด้านหนึ่ง ต้องสังเกตว่านโยบายเข้มงวดเริ่มสร้างผลกระทบแบบล่าช้าที่ชัดเจนขึ้นหรือไม่ หากภาคส่วนที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น ที่อยู่อาศัยและยานยนต์ อ่อนแอลง further และค่อยๆ ส่งผ่านไปสู่การบริโภค การจ้างงาน และกำไรของบริษัท ความหมายของการขึ้นดอกเบี้ยครั้งนี้ก็จะเปลี่ยนไป
ข้อมูลค่าเฉลี่ยทางประวัติศาสตร์ก็ต้องใช้อย่างระมัดระวังเช่นกัน วัฏจักรการขึ้นดอกเบี้ยต่างๆ ตั้งแต่ปี 1982 มีระดับเงินเฟ้อ มูลค่า 环境和เงื่อนไขทางการเงินที่ไม่เหมือนกัน และผลตอบแทนเฉลี่ยหลังการซื้อที่จุดสูงสุดทางประวัติศาสตร์ในอดีต ก็ไม่สามารถนำมาอนุมานได้โดยตรงว่าอีก 12 เดือนข้างหน้าจะได้ผลตอบแทนคล้ายกันแน่นอน
ดังนั้น ชุดข้อมูลนี้เหมาะที่จะใช้เพื่อกำจัดการตัดสินที่ง่ายเกินไปแบบหนึ่ง มากกว่าที่จะให้สัญญาณซื้อขายที่มีความแน่นอนใหม่: การขึ้นดอกเบี้ยไม่ได้หมายความว่าตลาดหุ้นสหรัฐฯ ควรจะลงโดยธรรมชาติ และจุดสูงสุดใหม่ทางประวัติศาสตร์ก็ไม่ได้หมายความว่าตลาดจะจบลงแล้วโดยธรรมชาติ
สิ่งที่กำหนดทิศทางตลาดในระยะต่อไป ยังคงเป็นคำถามพื้นฐานกว่านั้น -- เศรษฐกิจและกำไรจะยังคงรองรับราคาปัจจุบันได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia