ประเมินมูลค่าเพิ่มขึ้น 6 เท่าใน 3 เดือน OpenRouter คุ้มค่า 7.5 หมื่นล้านหรือไม่?
ชื่อบทความต้นฉบับ: 《IOSF Weekly Brief|เมื่อ Vercel ทำให้ AI Routing เป็นฟีเจอร์ฟรี ทำไม OpenRouter ยังมีมูลค่า 7.5 หมื่นล้านดอลลาร์?》
ผู้เขียนต้นฉบับ: 0xjacobzhao, IOSF
เมื่อวันที่ 19 สิงหาคม 2026 Stripe ประกาศบรรลุข้อตกลงเข้าซื้อกิจการ OpenRouter ซึ่งเป็นดีลการเข้าซื้อกิจการที่ใหญ่ที่สุดนับตั้งแต่ก่อตั้งบริษัท ทั้งสองฝ่ายไม่ได้เปิดเผยมูลค่าสุดท้าย สื่อรายงานในช่วงประมาณ 7 หมื่นล้านถึง 8 หมื่นล้านดอลลาร์ขึ้นไป โดยสำนักข่าว The New York Times ระบุไว้ที่ประมาณ 7.5 หมื่นล้านดอลลาร์ เมื่อเทียบกับรอบ Series B เมื่อ 83 วันก่อนซึ่งมีมูลค่าประมาณ 1.3 หมื่นล้านดอลลาร์ เท่ากับการประเมินราคาใหม่เกือบ 6 เท่าภายในเวลาไม่ถึงสามเดือน
สิ่งที่ OpenRouter ทำไม่ซับซ้อน: รวมโมเดล 500+ รายการและผู้ให้บริการคอมพิวติ้ง 80+ ราย ให้เหลืออยู่เบื้องหลังอินเทอร์เฟซที่เข้ากันได้กับ OpenAI มันพิสูจน์ความสำเร็จของสิ่งหนึ่งได้ นั่นคือความต้องการ inference สามารถถูกรวมศูนย์ได้ และขนาดสามารถใหญ่ได้มาก แต่ในขณะเดียวกันก็เปิดเผยความขัดแย้งเชิงโครงสร้าง: การมาตรฐานโปรโตคอลทำให้ลูกค้าเปลี่ยนแค่ base URL บรรทัดเดียวก็จากไปได้ ดังนั้นโจทย์จริงของดีลนี้คือ: มันสามารถเปลี่ยน order flow ที่พกพาได้ ให้กลายเป็นโมเดล intelligence ที่พกพาไม่ได้หรือไม่?
ประเด็นหลัก / KEY TAKEAWAYS
▪คุณค่าและกำแพงป้องกันมาจากแนวโน้มเดียวกัน: การที่โมเดลสามารถทดแทนกันได้เพิ่มขึ้น ขยายคุณค่าของการเลือกหลายโมเดลและการจัดตารางแบบไดนามิก ซึ่งเป็นรากฐานการมีอยู่ของ OpenRouter แต่การทำงานร่วมกันของ gateway ที่เพิ่มขึ้นพร้อมกัน ก็ลดต้นทุนการสลับของผู้พัฒนาลงจนถึงจุดเยือกแข็ง — ความเข้ากันได้กับ OpenAI ทำให้ทางเลือกใดก็ตามสามารถเชื่อมต่อได้ในทันที พลังเดียวกันนี้เป็นทั้งลมหนุนและลมต้าน
▪ฝั่งอุปทานเป็นตลาดจริง แต่ไม่ใช่กำแพงผูกขาด: โมเดลเดียวกันบน OpenRouter มีผู้ให้บริการ inference มากกว่าสิบรายประมูลแข่งกัน ราคา throughput และความพร้อมใช้งานแตกต่างกันอย่างมีนัยสำคัญ การเพิ่มความพร้อมใช้งานจากความซ้ำซ้อนของผู้ให้บริการหลายรายสามารถวัดได้ แต่ผู้ให้บริการกลุ่มเดียวกันก็เชื่อมต่อกับ gateway คู่แข่งอย่าง Vercel พร้อมกันด้วย — multi-homing เป็นเรื่องปกติ ดังนั้นสภาพคล่องของคอมพิวติ้งจึงเป็นประโยชน์ตลาดที่พิสูจน์แล้ว ไม่ใช่คูเมืองแบบผูกขาด
▪ภายใต้แรงกดดัน "zero markup" โมเดลหักค่าธรรมเนียมยากที่จะรองรับการประเมินมูลค่าสูง: ผู้ให้บริการคลาวด์และผู้เล่นแพลตฟอร์มกำลังลงสนามแข่งขันโดยใช้ routing พื้นฐานเป็นโครงสร้างพื้นฐานฟรี อัตราการสร้างรายได้ต่อ Token ยังคงถูกกดดัน การหักค่าธรรมเนียมแบบช่องทางล้วนยากที่จะรองรับ P/S เกิน 40 เท่า
▪Stripe เดิมพันกับการเปลี่ยนผ่านจาก "ท่อ" ไปสู่ "จุดควบคุม": การเข้าซื้อครั้งนี้มีเป้าหมายเพื่อเชื่อมโยง "การกำหนดเส้นทางโมเดล + ข้อมูลเทเลเมทรี + ตัวตน/งบประมาณ/การชำระบัญชีของ Agent" ความสามารถในการวิวัฒนาการจากมิดเดิลแวร์ที่ทดแทนได้ ไปสู่จุดควบคุมธุรกรรม Agent ที่แยกออกไม่ได้ คือกุญแจสู่ความสำเร็จหรือล้มเหลวของการเดิมพันครั้งนี้
01 /OpenRouter คืออะไร: ปัญหา ลูกค้า และผลิตภัณฑ์
▍1.1 สิ่งที่มันแก้ไขไม่ใช่แค่ "API เดียวเชื่อมต่อหลายโมเดล"
OpenRouter แก้ไขไม่เพียงแต่ปัญหาความสะดวกของ "API เดียวเชื่อมต่อหลายโมเดล" แต่ยังรวมถึงการจัดการแบบไดนามิกอย่างต่อเนื่องของ AI Builder ในตลาดการอนุมานที่กระจัดกระจายอย่างมาก ตั้งแต่การเลือกโมเดล การจัดตารางซัพพลายเออร์ ความพร้อมใช้งาน ความหน่วง ต้นทุน และกลยุทธ์ข้อมูล เมื่อจำนวนโมเดลทะลุร้อย ประสิทธิภาพระดับแนวหน้าเปลี่ยนแปลงบ่อยครั้ง และราคา Token ลดลงอย่างต่อเนื่อง การผูกแอปพลิเคชันไว้กับโมเดลเดียวกลายเป็นความเสี่ยงสำคัญ — ไม่เพียงแต่หมายถึงต้นทุนที่ต่ำกว่าที่เหมาะสมและความเสี่ยงจากจุดล่มเดียว แต่ยังสูญเสียความสามารถในการโยกย้ายอย่างรวดเร็วเมื่อมีโมเดลใหม่เปิดตัว
▍1.2 ลูกค้าที่แท้จริงคือ AI builder ไม่ใช่ผู้ใช้ AI ทั่วไป
OpenRouter เปิดเผยปริมาณการประมวลผล Token มากกว่า 400 ล้านล้านต่อเดือน ผู้ใช้ทั่วโลกกว่า 10 ล้านคน ซัพพลายเออร์กว่า 80 ราย โมเดลกว่า 500 รายการ และแอปพลิเคชันกว่า 250,000 แห่งครอบคลุมผู้ใช้ปลายทางกว่า 4.2 ล้านคน — เผยให้เห็นโครงสร้าง B2B2C ที่แท้จริงอย่างชัดเจน: OpenRouter วางตำแหน่งอยู่ระหว่างนักพัฒนาและผู้ใช้ปลายทางของพวกเขา ไม่ได้มุ่งหน้าไปยังผู้บริโภค AI ทั่วไปโดยตรง
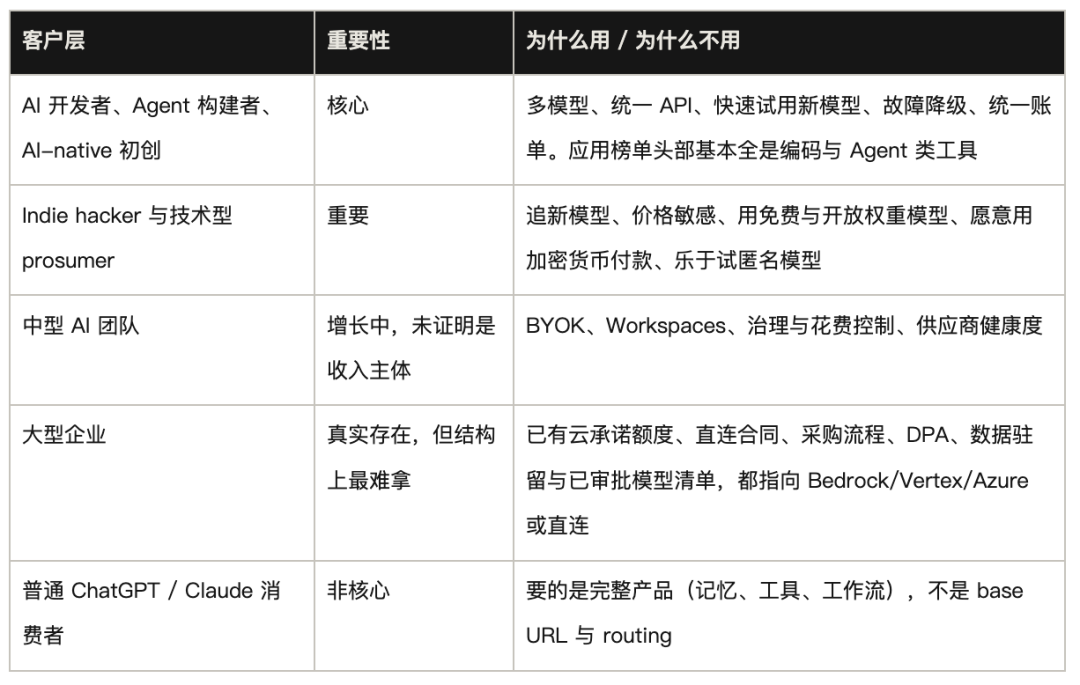
"ผู้คนใช้ AI มากขึ้นเรื่อยๆ" เกือบจะต้องเป็นจริงอย่างแน่นอน แต่การเติบโตของทราฟฟิกส่วนนี้สามารถไม่ไหลผ่าน OpenRouter ได้เลย ภายใต้โหมด "มนุษย์เลือกผลิตภัณฑ์" ผู้ใช้เลือกใช้ ChatGPT หรือ Claude ด้วยตนเอง การกำหนดเส้นทางเกิดขึ้นในสมองมนุษย์ ซื้อแอปพลิเคชันแบบครบวงจร มูลค่าของ OpenRouter ไม่สูง เมื่อตลาดเปลี่ยนไปสู่โหมด "ซอฟต์แวร์เลือกโมเดล" กล่าวคือ Agent จับคู่โมเดล ซัพพลายเออร์คอมพิวต์ ระดับราคา และความหน่วงที่ดีที่สุดโดยอัตโนมัติแบบเรียลไทม์ในทุกครั้งที่ดำเนินงาน มูลค่าของ OpenRouter จึงจะถูกปลดปล่อยออกมาสูงสุด
▍1.3 สแต็กผลิตภัณฑ์: เริ่มจากเกตเวย์ มูลค่าอยู่ที่สองชั้นบน
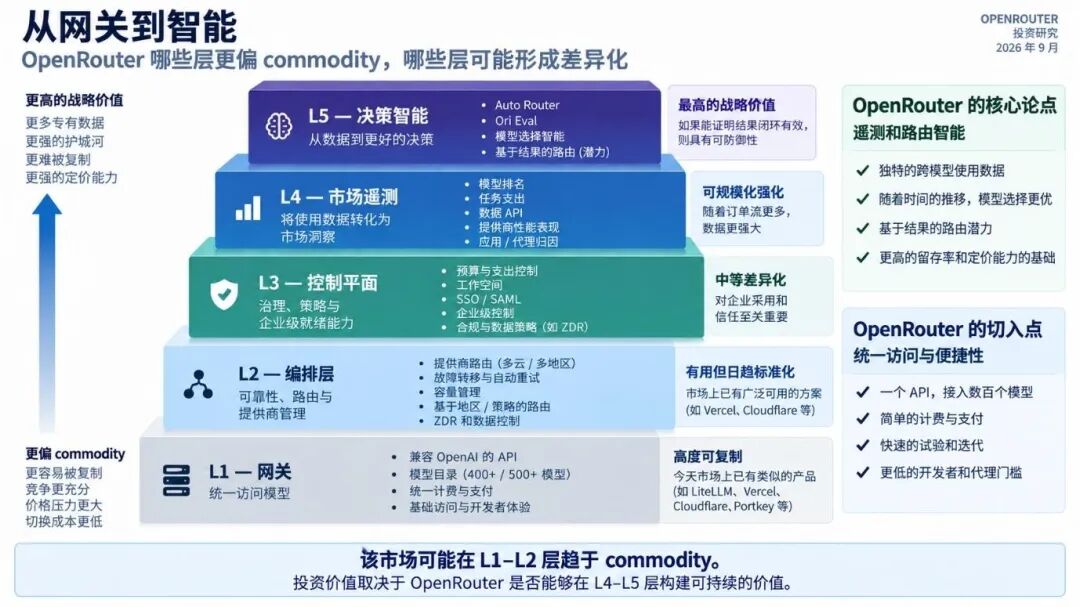
ภาพที่ 1 สแต็กผลิตภัณฑ์ OpenRouter L1–L5
OpenRouter เข้าสู่ตลาดด้วยเกตเวย์ แต่ส่วนเพิ่มมูลค่าประเมินและข้อโต้แย้งการลงทุนนั้นตั้งอยู่บนชั้นข้อมูลและการตัดสินใจอย่างสมบูรณ์ L1 เกตเวย์เชื่อมต่อ (Gateway), L2 การจัดลำดับและกำหนดการ (Orchestration), L3 ระนาบควบคุม (Control Plane) ได้กลายเป็นสินค้าโภคภัณฑ์ระดับสูง กลายเป็นชิปพื้นฐานบนโต๊ะของอุตสาหกรรม L4 การวัดระยะไกลตลาด (Market Telemetry) และ L5 ปัญญาการตัดสินใจ (Decision Intelligence) ต่างหากที่เป็นสมรภูมิเดียวในการสร้างความแตกต่างและอำนาจกำหนดราคา
▪L1 เกตเวย์เชื่อมต่อ (Gateway): ให้บริการ API แบบรวมที่เข้ากันได้กับ OpenAI การเรียกเก็บเงินแบบรวม และการทดลองใช้โมเดลหลายร้อยรายการอย่างรวดเร็ว ความยากในการลอกเลียนแบบต่ำมาก คู่แข่ง (เช่น LiteLLM, Vercel, Portkey) สามารถทดแทนได้ในทันที
▪L2 การจัดลำดับและกำหนดการ (Orchestration): รับผิดชอบการลดระดับความล้มเหลวแบบหลายคลาวด์/หลายภูมิภาค การลองใหม่ อัตโนมัติ การจัดการความจุ และการกำหนดเส้นทางพลังประมวลผลแบบไดนามิก แม้จะใช้งานได้จริง แต่ก็ค่อยๆ กลายเป็นฟังก์ชันมาตรฐานของมิดเดิลแวร์โอเพนซอร์สและผู้ให้บริการคลาวด์
▪L3 ระนาบควบคุม (Control Plane): ครอบคลุมการควบคุมงบประมาณ การจัดการพื้นที่ทำงาน SSO/SAML และ ZDR (การไม่เก็บข้อมูล) รวมถึงการควบคุมการปฏิบัติตามข้อกำหนดระดับองค์กร จัดเป็นฟังก์ชันที่สร้างความแตกต่างได้พอประมาณ เป็นใบเบิกทางสู่การเข้าสู่องค์กรขนาดกลางและขนาดใหญ่
▪L4 การวัดระยะไกลตลาด (Market Telemetry): เปลี่ยนปริมาณการใช้งานมหาศาลให้เป็นข่าวกรองทางธุรกิจ ประกอบด้วยการจัดอันดับอุตสาหกรรม ค่าใช้จ่ายระดับงาน ประสิทธิภาพของผู้ให้บริการพลังประมวลผล และการระบุที่มาของ App/Agent มูลค่าของมันแข็งแกร่งขึ้นตามขนาดของกระแสคำสั่งซื้อที่เพิ่มขึ้น เป็นรากฐานของผลกระทบจากขนาดของ OpenRouter
▪L5 ปัญญาการตัดสินใจ (Decision Intelligence): คุณค่าทางกลยุทธ์สูงมาก เป็นจุด breakthrough สำคัญของคูเมืองป้องกัน มีเป้าหมายเพื่อเปลี่ยนข้อมูลการวัดระยะไกลให้เป็นการเลือกโมเดลที่ดีขึ้นและการกำหนดเส้นทางที่รับรู้ผลลัพธ์ (Outcome-aware routing) ซึ่งขับเคลื่อนขีดจำกัดด้านการวิจัยพัฒนาและการพาณิชย์โดยตรง
02 / เพดานขนาดตลาดสูงแค่ไหน?
▍2.1 ห้าจุดควบคุมของบริการ AI Inference
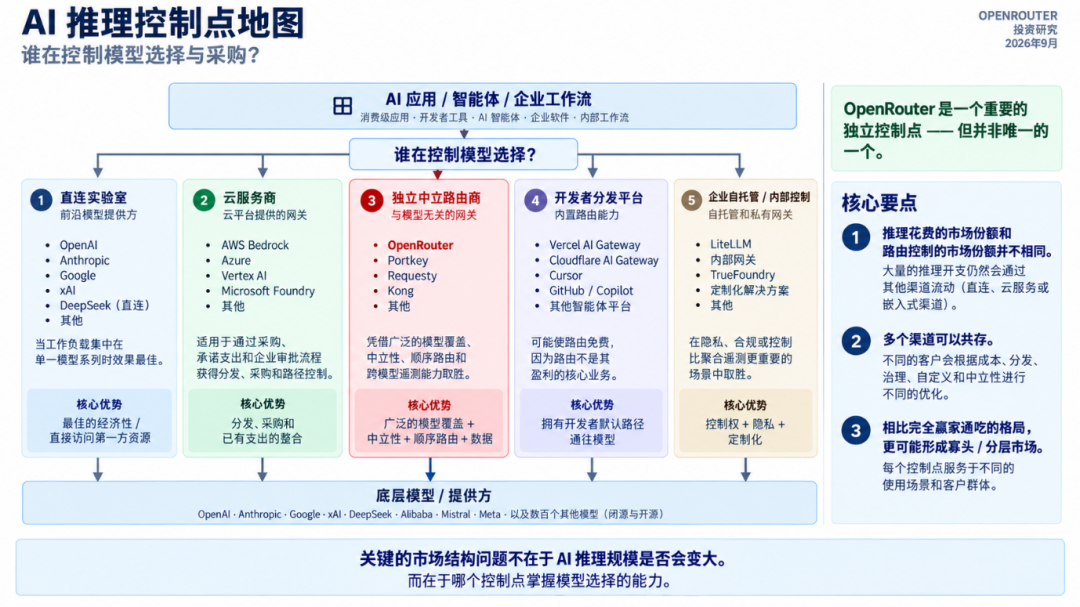
ภาพที่ 2 แผนที่จุดควบคุม AI Inference
ระหว่างแอปพลิเคชัน AI กับโมเดลพื้นฐาน ห้าจุดควบคุมหลักในการเลือกโมเดลแสดงรูปแบบที่แตกต่างกันอย่างชัดเจน: การเชื่อมต่อตรงจากผู้ผลิต ครองงานเฉพาะทางด้วยความคุ้มค่าสุดขีดของตระกูลโมเดลเดียวและสิทธิ์เข้าถึงแบบเนทีฟลำดับแรก; ผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ ครองการจัดซื้อระดับองค์กรด้วยวงเงินสัญญาคลาวด์ที่มีอยู่ ช่องทาง และการอนุมัติด้าน compliance; เราเตอร์อิสระที่เป็นกลาง (เช่น OpenRouter) ครองกระแสคำสั่งซื้อด้วยความครอบคลุมของโมเดลทั้งหมด ความเป็นกลาง และการรวมข้อมูล telemetry ข้ามโมเดล; แพลตฟอร์มกระจายสำหรับนักพัฒนา ใช้การควบคุมจุดเข้าถึงเวิร์กโฟลว์เริ่มต้นเพื่อให้ routing เป็นฟีเจอร์ฟรีที่แถมมา; และเกตเวย์แบบส่วนตัว/สร้างเอง ครองสถานการณ์ที่ต้องการความเป็นส่วนตัวของข้อมูลและการปรับแต่งเชิงลึกในระดับสูงมาก
▍2.2 ขนาดตลาด: ปริมาณ AI Inference ไม่สามารถไหลไปยังเราเตอร์อิสระได้ทั้งหมด
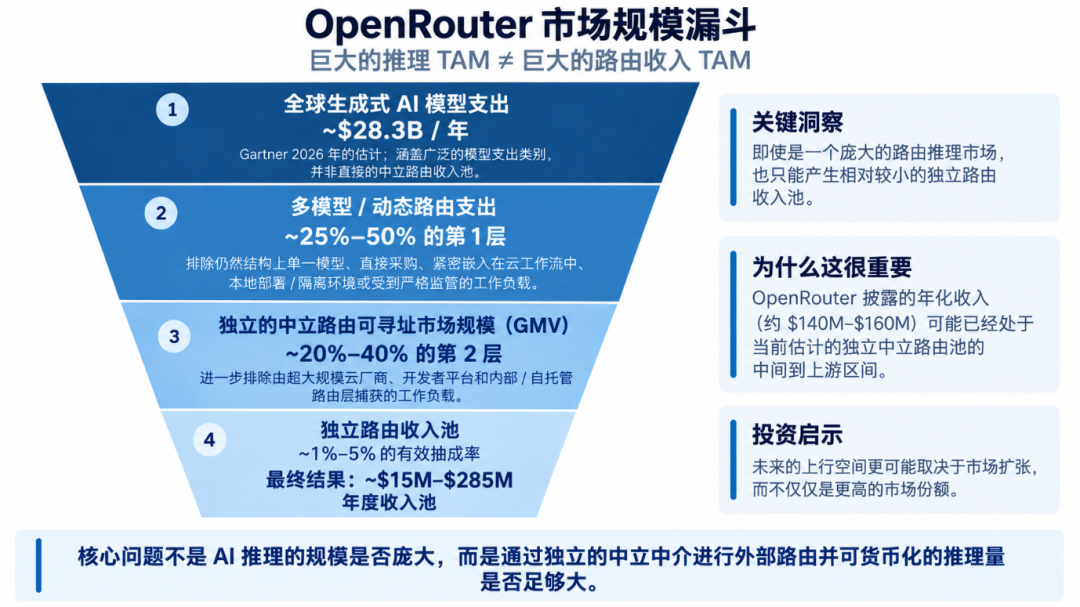
ภาพที่ 3 กรวยขนาดตลาด (จากล่างขึ้นบน ตามเกณฑ์ Gartner ปี 2026)
ปริมาณ AI Inference มหาศาลไม่ได้เท่ากับสระรายได้ของเราเตอร์อิสระที่มหาศาล จากการคำนวณตามเกณฑ์ Gartner ปี 2026 ค่าใช้จ่ายโมเดล Generative AI ทั่วโลกอยู่ที่ประมาณ 28.3 พันล้านดอลลาร์สหรัฐ; หลังจากหักการเชื่อมต่อตรงโมเดลเดียว เวิร์กโฟลว์ของผู้ให้บริการคลาวด์ และโซลูชัน self-hosted ขององค์กรออกเป็นชั้นๆ แล้ว ตลาดที่เกตเวย์อิสระที่เป็นกลางสามารถเข้าไปมีส่วนได้จริงมีเพียง 1.4–5.7 พันล้านดอลลาร์สหรัฐ; เมื่อพิจารณาปัจจัยอย่าง BYOK ส่วนลดฟรี และการแข่งขันแบบไม่บวกกำไร (อัตราที่แท้จริง 1%–5%) สระรายได้จริงของเราเตอร์อิสระจึงถูกบีบให้เหลือเพียง 15–280 ล้านดอลลาร์สหรัฐ (ค่ากลางประมาณ 60–150 ล้านดอลลาร์สหรัฐ) รายได้ต่อปี 140–160 ล้านดอลลาร์สหรัฐของ OpenRouter ที่ประเมินโดยบุคคลที่สามในปัจจุบัน ได้เข้าสู่ช่วงกลางถึงบนของช่วงประมาณการนี้แล้ว หากสมมติฐานข้างต้นใกล้เคียงความจริง การเติบโตในอนาคตจะพึ่งพาการขยายตัวของสระรายได้เองมากขึ้นเรื่อยๆ ไม่สามารถพึ่งพาเพียงการเพิ่มส่วนแบ่งตลาดได้
03 /ทำไม OpenRouter ถึงเป็นผู้ชนะ
ถ้าเทคโนโลยีเกตเวย์สามารถลอกเลียนแบบได้ง่าย ทำไมมันถึงกลายเป็นผู้นำในหมวดหมู่นี้ คำตอบไม่ได้อยู่แค่ในตัวผลิตภัณฑ์ แต่อยู่ที่ลำดับเวลา
▍3.1 วงล้อสภาพคล่องได้รับการพิสูจน์แล้ว วงล้อปัญญากำลังก่อตัว
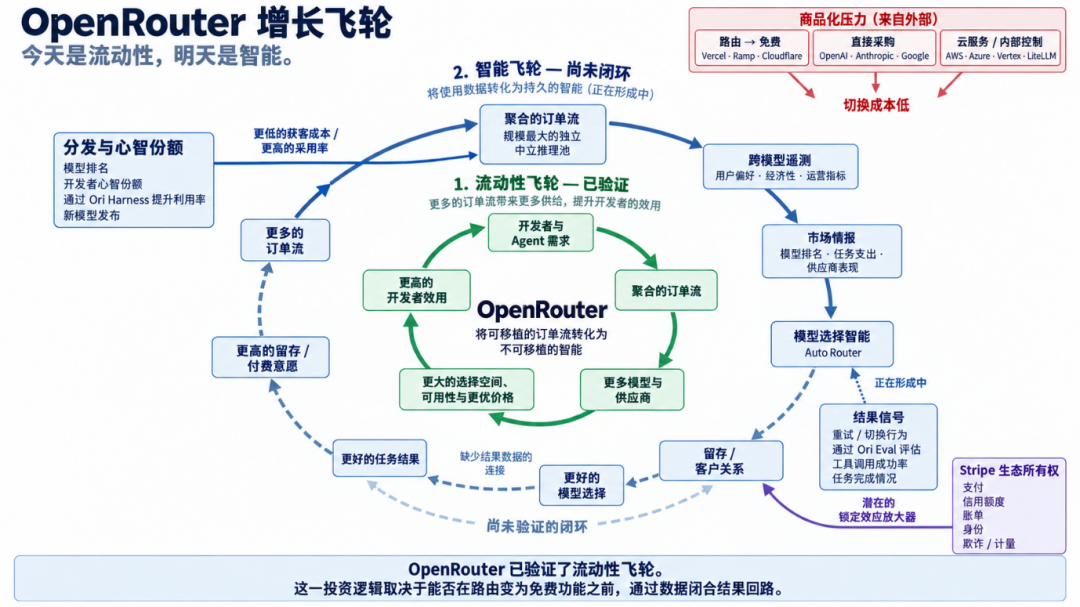
ภาพที่ 4 วงล้อสองวง: วงแหวนสีเขียวได้รับการพิสูจน์แล้ว ส่วนเส้นประสีน้ำเงินยังไม่ได้รับการพิสูจน์
วงล้อสภาพคล่อง (Liquidity Flywheel) มีห่วงโซ่คือ: ความต้องการของนักพัฒนาและ Agent ขับเคลื่อนการรวมกระแสคำสั่งซื้อ ซึ่งดึงดูดผู้ให้บริการโมเดลและพลังประมวลผลรายใหม่เข้ามา นำมาซึ่งตัวเลือกที่หลากหลายขึ้นและข้อได้เปรียบด้านราคา เพิ่มประโยชน์ใช้สอยสำหรับนักพัฒนา ก่อให้เกิดวงจรปิดเชิงบวก การคิดค่าบริการและการวัดปริมาณการใช้งานของ OpenRouter แสดงให้เห็นถึงพลังระเบิดที่แข็งแกร่งอย่างยิ่ง——ปริมาณ Token ที่ประมวลผลต่อสัปดาห์จาก 5 ล้านล้านในเดือนพฤศจิกายน 2025 มาถึง 55 ล้านล้าน+ ในเดือนสิงหาคม 2026 (เฉลี่ยต่อวันเกิน 10 ล้านล้าน) เติบโตกว่า 10 เท่าในเก้าเดือน
วงล้อปัญญา (Intelligence Flywheel) มีห่วงโซ่คือการรวมกระแสคำสั่งซื้อตกตะกอนเป็นข้อมูลเทเลเมทรีข้ามโมเดลและข่าวกรองตลาด ซึ่งป้อนกลับไปสู่ปัญญาในการเลือกโมเดล (Auto Router) อย่างไรก็ตาม ห่วงโซ่การป้อนกลับข้อมูล «จากการเลือกโมเดลที่ดีกว่าสู่ผลลัพธ์การทำงานที่ดีกว่า (Better Task Outcomes)» ยังขาดวงจรปิดที่สำคัญในปัจจุบัน ยังไม่ได้รับการพิสูจน์ประสิทธิผลอย่างสมบูรณ์
▍3.2 จิตใจลดต้นทุนการได้มาซึ่งลูกค้า แต่ไม่เพิ่มต้นทุนการสลับ
ชื่อหน้าสำหรับเปรียบเทียบของเกตเวย์คู่แข่งบุคคลที่สามมักเป็น «ทางเลือกแทน OpenRouter» ไม่ใช่ในทางกลับกัน นี่คือสัญญาณทางภาษาศาสตร์มาตรฐานของหมวดหมู่เริ่มต้น แต่มันลดต้นทุนการได้มาซึ่งลูกค้า ไม่ใช่อัตราการ流失 ความเข้ากันได้กับ OpenAI หมายความว่าการย้ายทำได้เพียงเปลี่ยน base URL หนึ่งอันกับ key หนึ่งอัน หมวดหมู่เริ่มต้นทำให้ OpenRouter ชนะโปรเจกต์ใหม่ได้ง่ายขึ้น แต่แทบไม่อาจหยุดยั้งโปรเจกต์เก่าไม่ให้จากไป
▍3.3 OpenRouter เป็นทั้งสถานที่เปิดตัวและค้นพบโมเดล
ห้องแล็บเกิดใหม่สามารถปล่อยเวอร์ชันทดลองฟรีหรือแบบไม่ระบุตัวตนเข้าสู่กลุ่มผู้พัฒนาและ Agent ที่ใช้งานจริงขนาดมหึมา เก็บfeedbackการใช้งาน สร้างการมองเห็นบนกระดานจัดอันดับ แล้วค่อยเปิดเผยตัวตนเมื่อความต้องการก่อตัวขึ้น Hunter Alpha ของ Xiaomi และ Ox Alpha ของ Z.ai ต่างก็ทำ cold start ด้วยวิธีนี้ สำหรับผู้ให้บริการโมเดลที่ยังไม่มีการกระจายไปยังนักพัฒนาในวงกว้าง OpenRouter ถือเป็นช่องทางระดับโลกที่มีคุณค่าสำหรับการค้นพบและการ cold start สิ่งที่เสริมความแข็งแกร่งคือข้อได้เปรียบด้านการกระจาย ไม่ใช่คูเมืองด้านอุปทานแบบผูกขาด
04 / เศรษฐศาสตร์ผลิตภัณฑ์และโมเดลธุรกิจ
ลูกค้าจ่ายเงินเพื่ออะไรกันแน่? ทาง oficial ระบุชัดว่าไม่บวกกำไรบนราคา inference ราคาจากผู้ให้บริการส่งผ่านตรง 5.5% คือค่าธรรมเนียมแพลตฟอร์มเมื่อซื้อ credits โควตาฟรีของ BYOK คิดตามจำนวนเงินไม่ใช่จำนวนคำขอ คำถามจริงคือ: ค่าธรรมเนียมนี้เริ่มไม่คุ้มค่าเมื่อใด
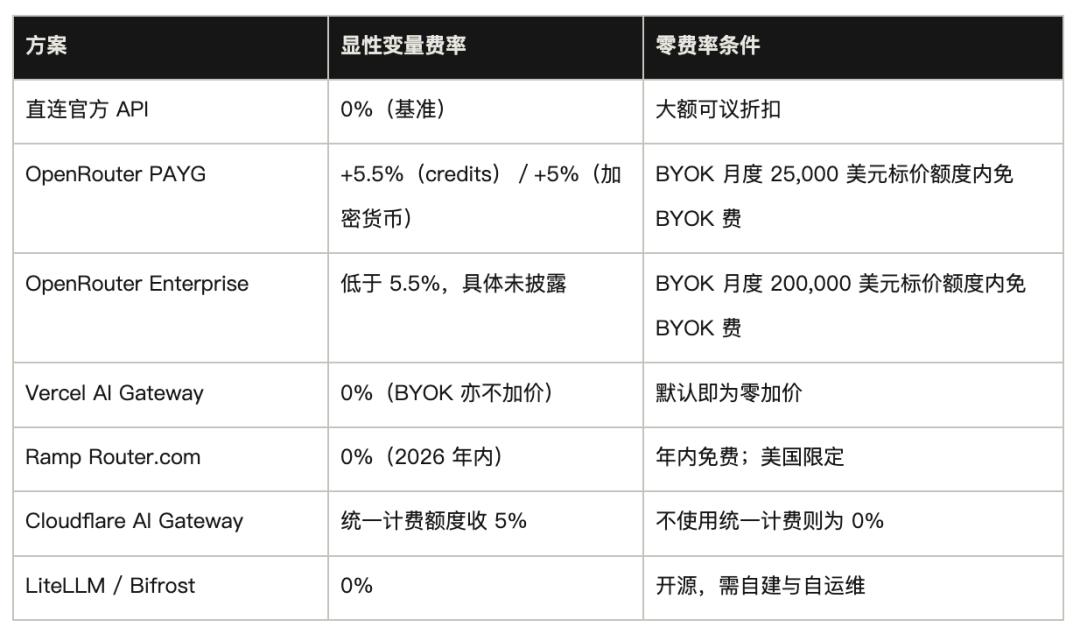
ในตลาดที่มีแพลตฟอร์ม relay จำนวนมากเสนอราคาเพียงสามส่วนสิบของราคา oficial ยังมีลูกค้าที่จ่าย premium 5.5% คำอธิบายที่น่าเชื่อถือสูงคือความไว้วางใจต่อคู่สัญญา: สิ่งที่ได้รับคือโมเดลนี้ ความยาว context นี้ การตั้งค่า inference นี้ ผู้ให้บริการรายนี้จริง ไม่ถูก silent degrade หรือสลับโมเดล ความไว้วางใจเป็นความแตกต่างที่มีความหมายสำหรับ relay สีเทาและ long-tail; สำหรับการจัดซื้อขององค์กรขนาดใหญ่ มันเป็นเพียงคุณสมบัติขั้นต่ำในการเข้าสู่ตลาด
05 / การแยกส่วนคูเมือง: order flow, สภาพคล่อง compute และวงล้อปัญญา
▍5.1 Order flow ฝั่งอุปสงค์: ขนาดมีนัยสำคัญ แต่ขาดกำแพงในการสลับ
แม้ API และโค้ด routing จะสามารถคัดลอกได้ทั้งหมด order flow และผลพลอยได้ยังคงเป็นสินทรัพย์เดียวของ OpenRouter ที่ไม่ใช่สินค้าโภคภัณฑ์ มันล็อกอำนาจหลักสี่ประการ: อำนาจต่อรองกับผู้ให้บริการ สิทธิ์ในการกระจาย cold start ของโมเดลใหม่ ความสามารถในการแบ่ง traffic แบบเจาะจง และการควบคุมความสัมพันธ์ทุกเส้นทางกับลูกค้า (สิทธิ์ระบุตัวตน งบประมาณการเรียกเก็บเงิน การวิเคราะห์การใช้งาน การค้นพบและกลยุทธ์การลดระดับ)
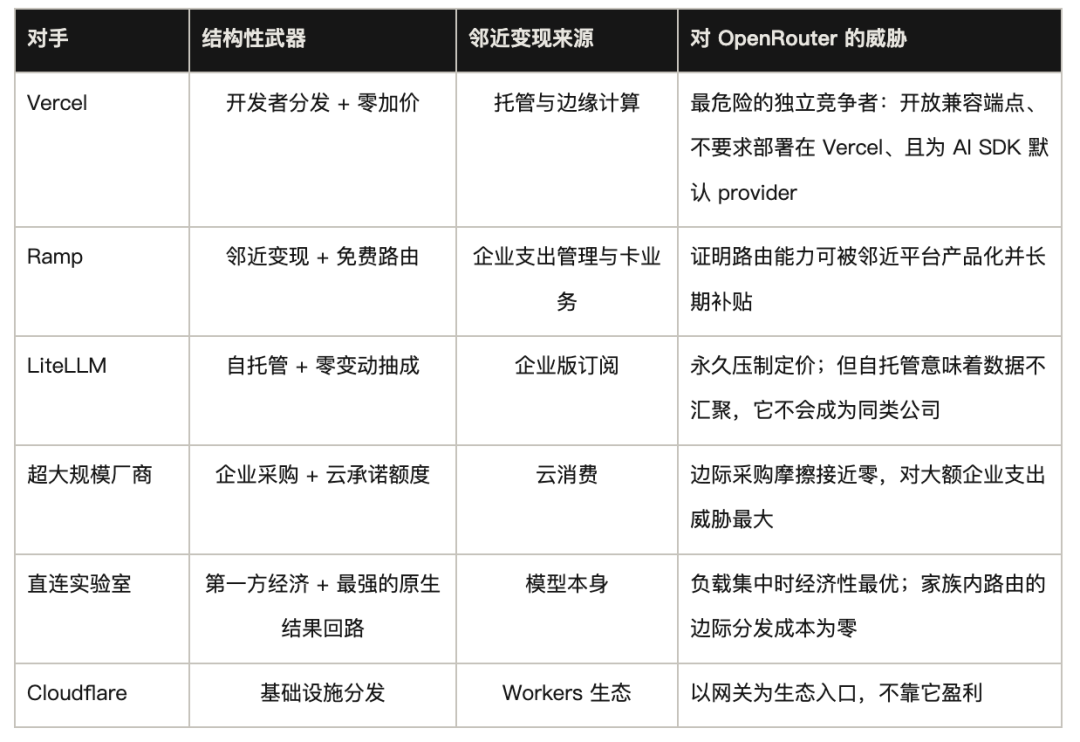
อย่างไรก็ตาม สินทรัพย์นี้ขาดความสามารถในการป้องกัน: ความเข้ากันได้ของ OpenAI interface กดต้นทุนการสลับลงอย่างมาก บวกกับแรงกดดันจาก Vercel/Cloudflare (การกระจายผ่านระบบนิเวศที่มีอยู่) ยักษ์ใหญ่คลาวด์ (การจัดซื้อองค์กรแบบแพ็กเกจ) Ramp (ซื้อแถมฟรี) และ LiteLLM (ลูกค้ารายใหญ่สร้างเอง) Multi-homing กลายเป็นเรื่องปกติของอุตสาหกรรม
▍5.2 บริการ inference ฝั่งอุปทาน: ตลาดซื้อขายสินทรัพย์เบาที่成熟แต่ไม่ผูกขาด
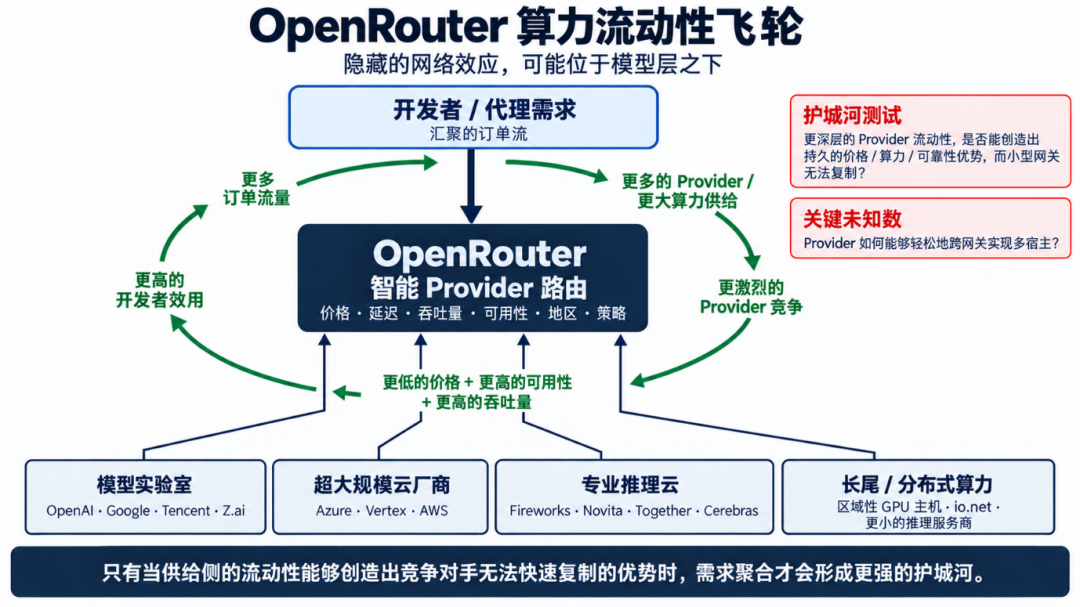
รูปที่ 5 วงล้อการคำนวณสภาพคล่อง: ผลกระทบเครือข่ายที่ซ่อนอยู่อาจอยู่ใต้ชั้นโมเดล
ชั้นที่ถูกประเมินต่ำเกินไปของ OpenRouter คือสภาพคล่องด้านพลังประมวลผลและผู้ให้บริการที่อยู่ใต้โมเดล โมเดลเดียวกันมักถูกให้บริการพร้อมกันโดย endpoint การอนุมานหลายราย แพลตฟอร์มจะเปรียบเทียบราคา ความหน่วง ปริมาณการประมวลผล อัตราความพร้อมใช้งาน ภูมิภาค และนโยบายข้อมูลอย่างต่อเนื่อง แล้วกระจายคำขอแบบไดนามิก สำหรับ OpenRouter ในปัจจุบัน "ความฉลาดด้านผู้ให้บริการ" นี้แท้จริงแล้วเป็นระบบที่สมบูรณ์กว่าความฉลาดในการเลือกโมเดล เพราะมันทำงานอยู่บนปริมาณการใช้งานจริงในการผลิตแล้ว
ยิ่งกระแสคำสั่งซื้อมากเท่าไร ก็ยิ่งดึงดูดผู้ผลิตต้นทาง ผู้ให้บริการคลาวด์ คลาวด์อนุมานเฉพาะทาง และพลังประมวลผลแบบกระจายให้เข้ามาเชื่อมต่อมากขึ้นเท่านั้น ยิ่งอุปทานมาก การแข่งขันด้านราคาและประสิทธิภาพก็ยิ่งเต็มที่มากขึ้น และแพลตฟอร์มก็ยิ่งดึงดูดฝั่งอุปสงค์ได้มากขึ้น แต่ฟลายวีลชั้นนี้มีข้อจำกัดสำคัญประการหนึ่ง: ผู้ให้บริการสามารถ multi-home ได้ด้วยต้นทุนต่ำ โดยเชื่อมต่อกับ OpenRouter, Vercel หรือช่องทางอื่นพร้อมกัน ดังนั้นสภาพคล่องด้านพลังประมวลผลในตอนนี้จึง更像สินทรัพย์ชั้นนำที่สะสมได้ยาก มากกว่าจะเป็นกำแพงกีดกันแบบเอกสิทธิ์ที่โอนย้ายไม่ได้
▍5.3 สินทรัพย์ข้อมูล: นำด้านขนาด แต่闭环ยังอยู่ในสถานะออปชัน
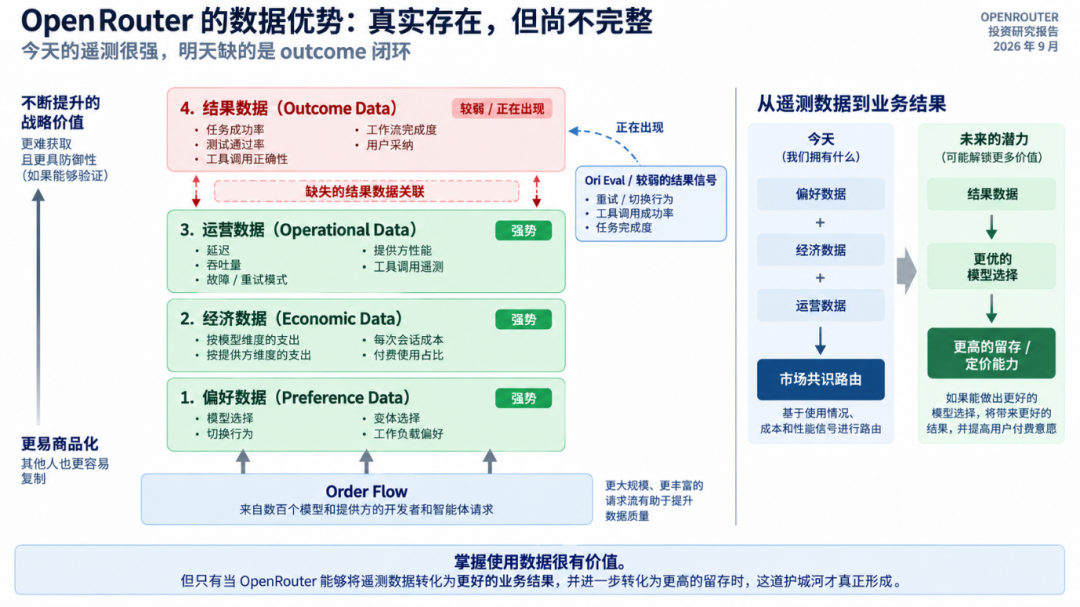
รูปที่ 6 ข้อมูลสี่ประเภทและวงแหวนข้อมูลผลลัพธ์ที่ขาดหาย
OpenRouter ได้สะสมข้อมูลด้านความชอบ เศรษฐกิจ และประสิทธิภาพการทำงานที่แข็งแกร่งและมีเอกลักษณ์ในมิติข้ามโมเดล ข้ามผู้ให้บริการ ข้ามแอปพลิเคชัน และข้ามภูมิภาค — ซึ่งเป็นมุมมองเฉพาะตัวที่ทั้งห้องแล็บผู้ผลิตต้นทาง (เห็นเพียงทราฟฟิกของตนเอง) เกตเวย์ที่โฮสต์เอง (ไม่มีการรวมข้อมูล) และผู้ให้บริการคลาวด์ (จำกัดอยู่ในระบบนิเวศคลาวด์ของตนเอง) ต่างก็เข้าถึงไม่ได้ อย่างไรก็ตาม สินทรัพย์ข้อมูลนี้ยังเผชิญข้อจำกัดเชิงเทคนิคและเชิงพาณิชย์ภายในสองประการ:
▪ความเป็นปัจจัยภายใน: การเลือกของเราเตอร์เองจะเปลี่ยนการกระจายทราฟฟิก ดังนั้น "ข้อมูลประสิทธิภาพ" จึงเป็นผลลัพธ์ของพฤติกรรมอัลกอริทึมเอง
▪อคติด้านความครอบคลุม: ทราฟฟิกที่เป็นส่วนตัวและอ่อนไหวต่อการปฏิบัติตามข้อกำหนดบางส่วนจะไม่เข้าสู่การรวมข้อมูลสาธารณะ และลูกค้าประเภทนี้มักเป็นกลุ่มที่ยินดีจ่ายมากกว่า
▪อคติด้านตัวอย่าง: องค์ประกอบโมเดลของ Vercel และ OpenRouter แตกต่างกันมาก ซึ่งแสดงว่าข้อมูลของเกตเวย์ใดเกตเวย์หนึ่งไม่สามารถเป็นตัวแทนตลาด AI ทั้งหมดได้โดยตรง
ในระดับของวงจรการตัดสินใจและอัตราการนำไปใช้ ผลลัพธ์ที่ขับเคลื่อนด้วยกลไกเชิงอัจฉริยะแบบฟลายวีลยังคงอยู่ในสถานะออปชัน ด้านหนึ่งห่วงโซ่ยังไม่บรรลุระบบอัตโนมัติ Auto Router ในปัจจุบันพึ่งพาสัญญาณการใช้จ่ายตลาดแบบไม่ระบุตัวตนจาก 7 วันที่ผ่านมาเท่านั้น แม้ว่าเมตาดาต้าพฤติกรรม เช่น การลองใหม่และการขัดจังหวะ จะสามารถสังเกตได้โดยตรงแล้ว แต่ห่วงโซ่ที่สมบูรณ์ของ "คำขอที่ผลิต → การให้คะแนนผลลัพธ์ → การปรับน้ำหนักเส้นทางอัตโนมัติ" ยังไม่ถูกเชื่อมต่อ อีกด้านหนึ่งอัตราการนำไปใช้ยังไม่ได้รับการยืนยัน ดังนั้น ความฉลาดในการเลือกโมเดลของมันในขั้นตอนนี้จึงควรถูกประเมินอย่างสมเหตุสมผลว่าเป็นออปชันระยะยาวที่กำลังก่อตัวขึ้น
▍5.4 ห่วงโซ่การพึ่งพา: เพดานของคูน้ำข้อมูลถูกกำหนดโดยกระแสคำสั่งซื้อ
เทเลเมทรี Rankings และ Auto Router ล้วนเป็นผลผลิตของกระแสคำสั่งซื้อในเชิงกลไก
คู่แข่งที่ช่วงชิงกระแสคำสั่งซื้อไปได้จะสะสมข้อมูลประเภทเดียวกันในที่สุด และก่อนที่ความฉลาดในการกำหนดเส้นทางจะพิสูจน์ได้ว่าปรับปรุงผลลัพธ์ ข้อมูลเองก็ไม่สร้างการรักษาผู้ใช้ที่เป็นอิสระจากกระแสคำสั่งซื้อ ดังนั้นเพดานของสแต็กคูน้ำจึงถูกกำหนดโดยห่วงที่อ่อนแอที่สุด และห่วงนั้นคือต้นทุนการสลับ ซึ่งยังนิยามทิศทางของกลยุทธ์การแปลงใหม่ด้วย: อัลกอริทึมการกำหนดเส้นทางในหลักการสามารถสร้างใหม่ได้ — ตราบใดที่ได้กระแสคำสั่งซื้อในขนาดเดียวกัน สิ่งที่ถ่ายโอนไม่ได้จริง ๆ คือข้อมูลประวัติศาสตร์ที่ไม่สามารถเติมย้อนหลังได้และกราฟอัตลักษณ์การชำระเงิน
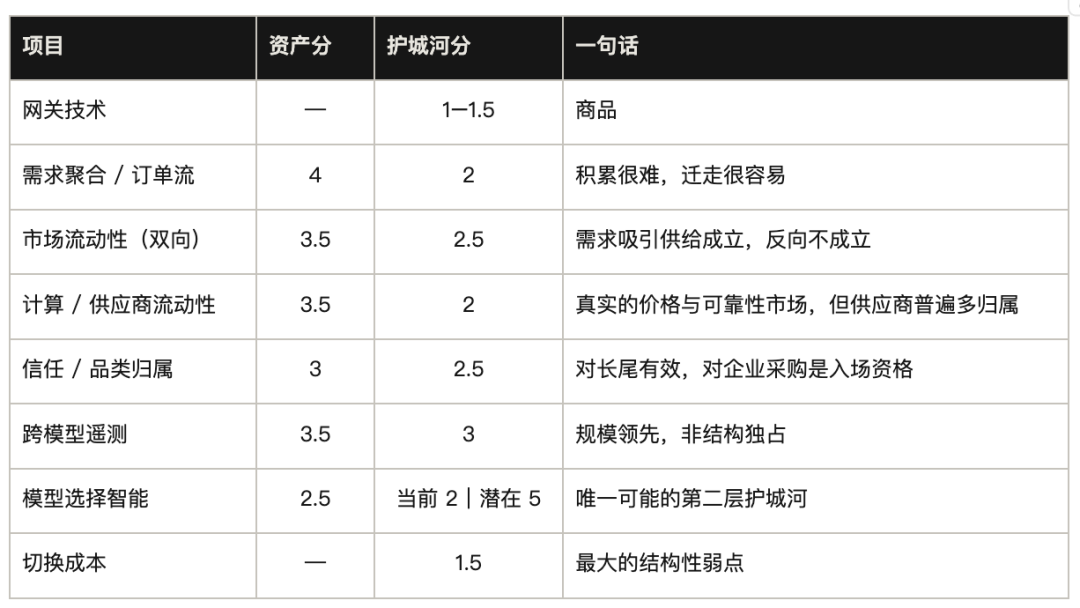
▍5.5 บัตรคะแนนคูน้ำ
มูลค่าสินทรัพย์และการป้องกันได้ถูกให้คะแนนแยกกัน ต้นทุนการสลับที่ต่ำคือกลไกที่สินทรัพย์ไม่สามารถแข็งตัวได้ จึงไม่หักคะแนนซ้ำในแถวอื่น
06 /การแข่งขันและแรงกดดันจากการกลายเป็นสินค้าโภคภัณฑ์
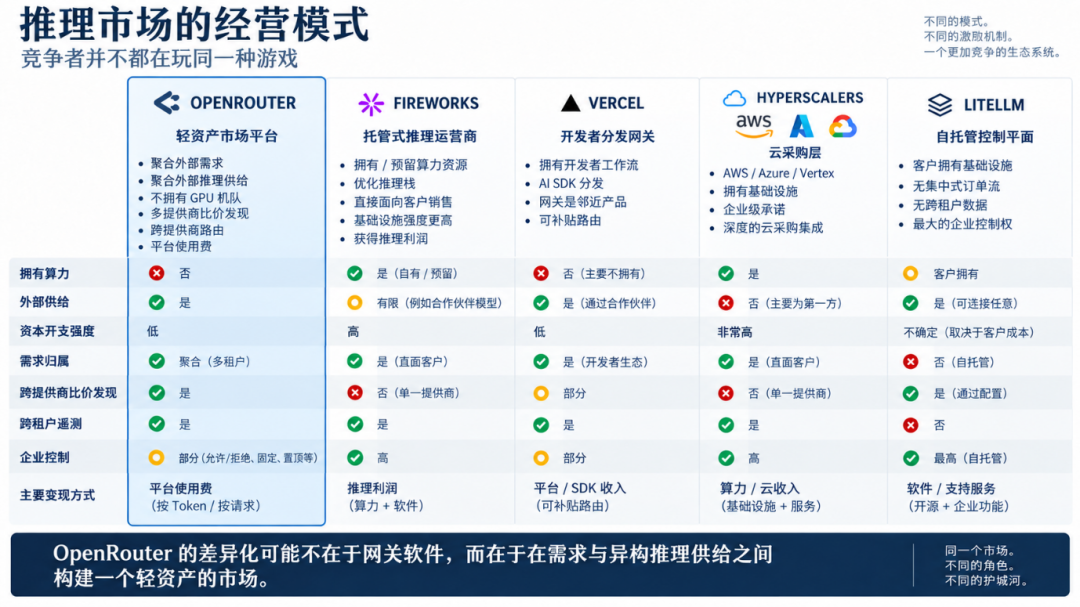
ภาพที่ 7 รูปแบบการดำเนินธุรกิจห้าแบบของตลาดการอนุมาน: คู่แข่งไม่ได้เล่นเกมเดียวกัน
การเปรียบเทียบคู่แข่งเสมือนเป็นเกตเวย์ประเภทเดียวกันจะบิดเบือน พวกมันมีโครงสร้างที่แตกต่างกันในด้านการถือครองพลังประมวลผล อุปทานภายนอก ความเข้มข้นของรายจ่ายฝ่ายทุน ความเป็นเจ้าของอุปสงค์ การค้นพบราคาข้ามผู้ให้บริการ เทเลเมทรีข้ามผู้เช่า การควบคุมระดับองค์กร และวิธีการสร้างรายได้ — ดังนั้นแรงจูงใจจึงต่างกัน และคูน้ำก็ต่างกัน ลักษณะโครงสร้างที่ชัดเจนที่สุดของ OpenRouter คือการรวมอุปสงค์ภายนอกและอุปทานการอนุมานที่heterogeneous เข้าด้วยกันในรูปแบบสินทรัพย์เบา และทำให้การกำหนดเส้นทางข้ามผู้ให้บริการกลายเป็นผลิตภัณฑ์หลัก: ไม่ถือครอง GPU รวมอุปสงค์ภายนอกและอุปทานการอนุมานภายนอก สร้างรายได้จากค่าธรรมเนียมแพลตฟอร์ม
คู่แข่งที่อันตรายที่สุดไม่ใช่เกตเวย์อื่นที่ดีกว่า แต่เป็นบริษัทที่ไม่จำเป็นต้องทำกำไรจาก routing
07 / เศรษฐศาสตร์และมูลค่า
ปริมาณการใช้งานที่ระเบิดแบบทวีคูณ ได้แปลงเป็นเศรษฐศาสตร์ทางการเงินที่น่าดึงดูดแล้วหรือยัง?
รายได้ = GMV ที่ชำระเงิน × อัตราค่าธรรมเนียมรวม; และ GMV ที่ชำระเงิน = ปริมาณ token ที่ชำระเงิน × ราคาที่แท้จริงต่อหน่วย token
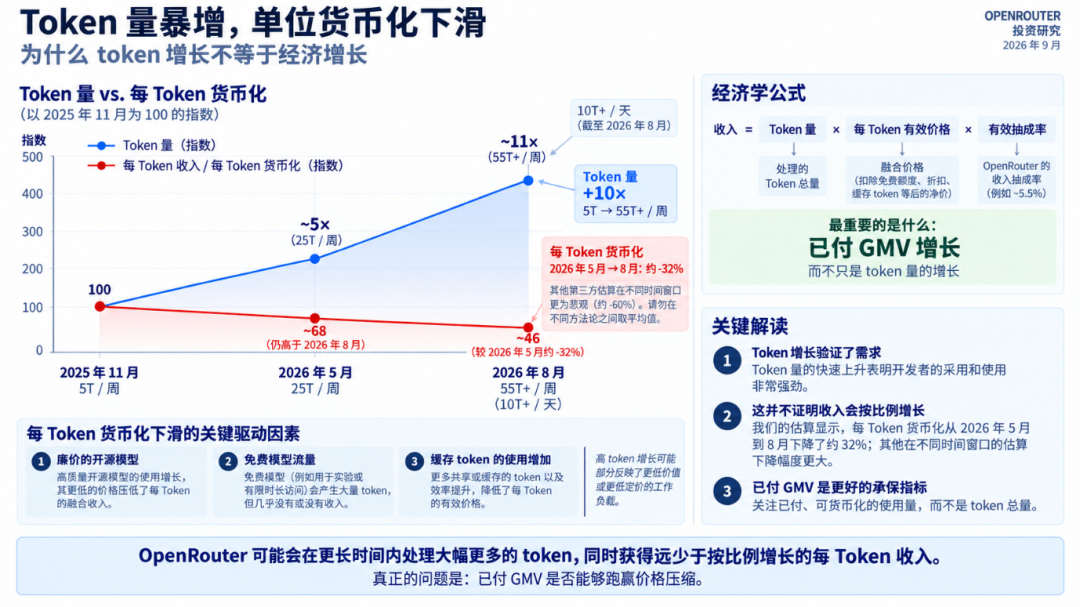
ภาพที่ 8 ปริมาณกำลังระเบิด แต่การสร้างรายได้ต่อหน่วยกำลังลดลง
ในสามปัจจัยที่ขับเคลื่อนการเติบโตของรายได้ มีเพียงปริมาณการประมวลผล Token ที่พุ่งขึ้นทางเดียวเท่านั้น ราคา Token และอัตราค่าธรรมเนียมต่างเผชิญแรงกดดันขาลงอย่างต่อเนื่อง:
▪การระเบิดของปริมาณ (ปัจจัยเดียวที่พุ่งขึ้น): ปริมาณการประมวลผล Token รายสัปดาห์เพิ่มจาก 5 ล้านล้านในเดือนพฤศจิกายน 2025 เป็น 55 ล้านล้าน+ ในเดือนสิงหาคม 2026 เติบโตกว่า 10 เท่าในเก้าเดือน
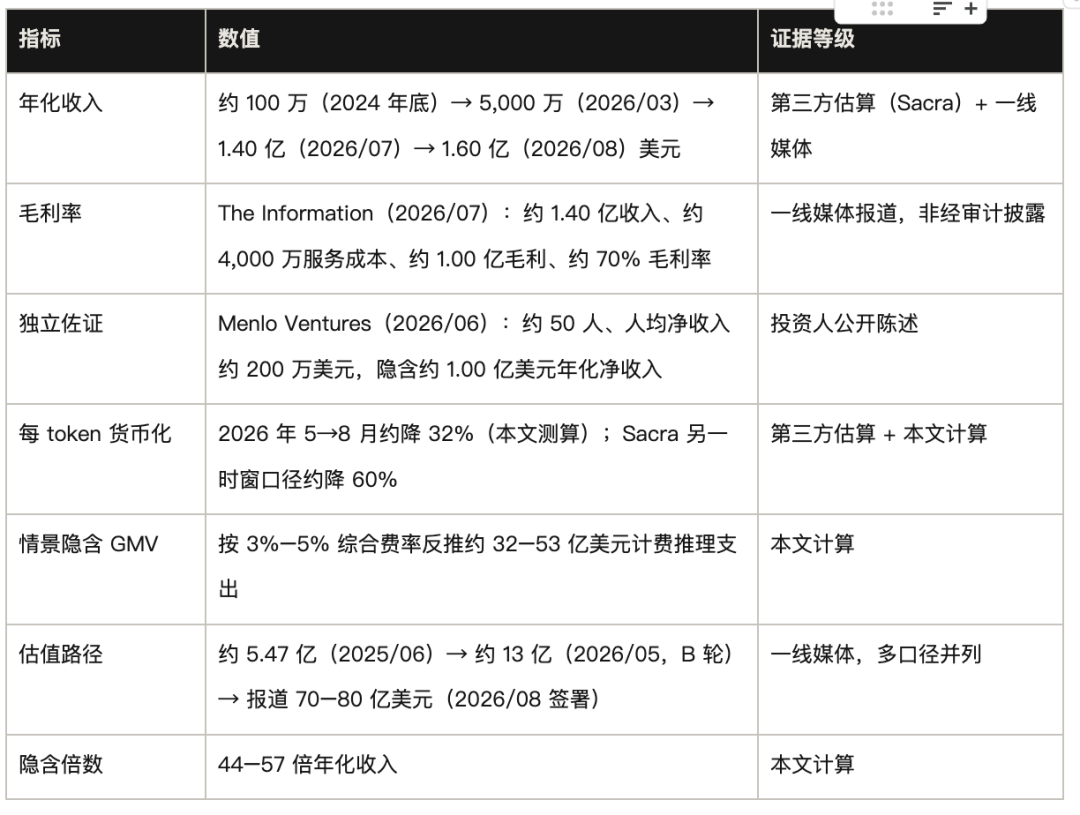
▪อัตราการสร้างรายได้ต่อหน่วยดิ่งลงอย่างรุนแรง (สองปัจจัยขาลง): รายได้ต่อล้านล้าน Token ลดจาก $64.4k ในเดือนพฤษภาคม 2026 เหลือ $44.0k ในเดือนสิงหาคม ลดลงประมาณ 32% ในช่วงเดียวกัน
▍7.1 หลักฐานทางการเงิน
08 / ทำไม Stripe ถึงซื้อมัน
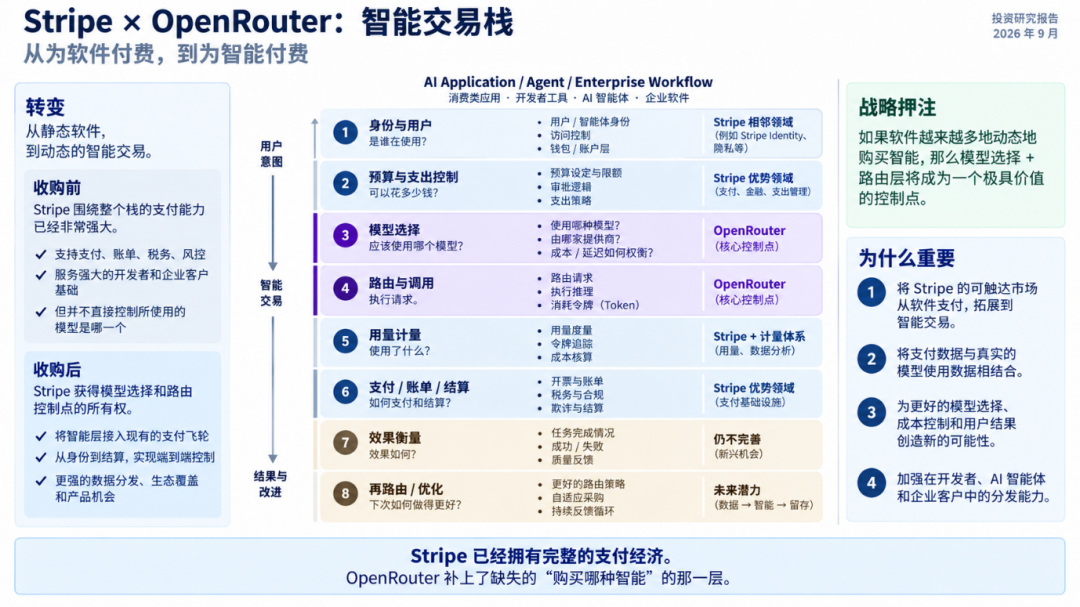
ภาพที่ 9 แปดขั้นตอนของสแต็กธุรกรรมอัจฉริยะ
กรอบในจดหมายนักลงทุนของ Stripe วันที่ 19 สิงหาคม 2026 คือ: ทุนและปัญญากำลังกลายเป็นสองกระแสดิจิทัลที่ค้ำจุนทุกบริษัท ก่อนหน้านี้ผู้พัฒนาทุกคนจำเป็นต้องจัดการไปป์ไลน์รายได้ของตน ซึ่งนำมาสู่การเกิด Stripe ต่อจากนี้ผู้พัฒนาทุกคนก็จำเป็นต้องจัดการไปป์ไลน์ปัญญาของตนเช่นกัน
▍8.1 เศรษฐกิจทันที: ไม่ใช่ "การชำระเงินภายใน"
ทั้งสองฝ่ายได้ร่วมมือกันอย่างลึกซึ้งตั้งแต่เดือนมกราคม 2026: OpenRouter ใช้ Stripe Invoicing, Tax และ Radar และมีการผสานรวมการคิดค่าบริการแบบ token แล้ว สิ่งที่เพิ่มขึ้นจริงจากการเข้าซื้อกิจการคือการผสานรวมความเป็นเจ้าของ ผลิตภัณฑ์ และข้อมูลอย่างลึกซึ้ง ตลอดจนการควบคุมที่สมบูรณ์ยิ่งขึ้นต่อห่วงโซ่ "ใครซื้อความฉลาดประเภทใด วัดและชำระอย่างไร"
▍8.2 จุดควบคุมเชิงกลยุทธ์
คุณค่าของ OpenRouter ต่อ Stripe ไม่ได้อยู่ที่ "เกตเวย์" เอง แต่อยู่ที่ความเป็นไปได้ที่มันจะกลายเป็นชั้นการจัดระเบียบสำหรับการจัดซื้อความฉลาด: Stripe ควบคุมตัวตน งบประมาณ การวัด การชำระเงิน และการชำระบัญชีไว้แล้ว ขณะที่ OpenRouter เพิ่มการเลือกโมเดลและการดำเนินการ เมื่อรวมทั้งสองเข้าด้วยกันจึงมีโอกาสครอบคลุมห่วงโซ่ธุรกรรมที่สมบูรณ์ของ Agent ตั้งแต่งบประมาณไปจนถึงการซื้อความฉลาดและการชำระบัญชี
▍8.3 ออปชันระยะยาว
พื้นที่จินตนาการระยะยาวก็มาจากจุดนี้เช่นกัน: ตัวตน Agent → งบประมาณ → เลือกโมเดลและผู้ให้บริการ → บริโภคความฉลาด → วัด → ชำระบัญชี → วัดผลลัพธ์ → ปรับปรุงใหม่ วันนี้สองขั้นตอนสุดท้ายยังขาดอยู่ หาก OpenRouter ไม่สามารถป้อนผลลัพธ์กลับเข้าสู่การตัดสินใจเส้นทางในอนาคตได้จริง มันก็ยังคงเป็นเพียงชั้นกลางที่ฉลาดขึ้นเท่านั้น หากวงจรปิดนี้สำเร็จ จึงจะค่อยๆ กลายเป็นจุดควบคุมที่ Stripe ยินดีจ่ายในราคาพรีเมียมสูงได้
ในทางกลับกัน นี่ก็เป็นความเสี่ยงที่ใหญ่ที่สุดของดีลนี้เช่นกัน: หากจุดควบคุมที่สำคัญที่สุดของเศรษฐกิจ Agent ในที่สุดคืองบประมาณและการชำระบัญชี และการเลือกโมเดลเป็นเพียงฟีเจอร์ที่ให้ฟรีได้ คุณค่าเชิงกลยุทธ์ของ OpenRouter ต่อ Stripe ก็จะต่ำกว่าที่จินตนาการไว้ในวันนี้
09 / สรุปตรรกะการวิเคราะห์หลัก
มุมมองเชิงบวก (Bull Case) มุ่งเน้นที่การระเบิดของอุปสงค์และคูเมืองชั้นที่สองที่เป็นไปได้:
▪ อุปสงค์และสภาพคล่องได้รับการพิสูจน์แล้วอย่างเพียงพอ: ปริมาณ Token ที่ประมวลผลต่อสัปดาห์เพิ่มจาก 5 ล้านล้านเป็น 55 ล้านล้าน+ เติบโตแบบทบต้นประมาณ 9% ต่อสัปดาห์ตั้งแต่ต้นปีจนถึงปัจจุบัน
▪ การโยกย้ายหลายโมเดลแบบ Agentic นำมาซึ่งลมหนุนเชิงโครงสร้าง ปริมาณการใช้ Token สูงกว่าการแชทมาตรฐาน 5–30 เท่า และเพิ่มคุณค่าเชิงเศรษฐกิจของการตัดสินใจเส้นทางอย่างมาก
▪ ในด้านอุปทาน OpenRouter ได้กลายเป็นตัวเลือกแรกสำหรับการเริ่มต้นจากศูนย์ระดับโลกของแล็บที่ขาดช่องทางกระจายสินค้าของตนเอง
▪ ข้อมูลเทเลเมทรีข้ามโมเดลที่สะสมไว้ไม่สามารถถูกจำลองโดยผู้เล่นรายอื่นได้ในเชิงกลไก
▪ ในขณะเดียวกัน การกำหนดเส้นทางที่รับรู้ผลลัพธ์ถือเป็นคูเมืองชั้นที่สองที่เป็นไปได้และมีเครื่องมือรองรับ
▪ ในเชิงการเงิน อัตรากำไรขั้นต้นสูงประมาณ 70% ประกอบกับความไว้วางใจจากคู่ค้าที่แข็งแกร่ง ช่วยสนับสนุนความเต็มใจจ่ายของลูกค้าหางยาวอย่างต่อเนื่อง
ตรรกะฝั่งมองลง (Bear Case) ชี้ตรงไปที่แรงกดดันจากการกลายเป็นสินค้าโภคภัณฑ์และความเปราะบางของโมเดลธุรกิจ:
▪ ฟังก์ชันการกำหนดเส้นทางกำลังกลายเป็นโครงสร้างพื้นฐานฟรีอย่างรวดเร็ว (Vercel ไม่บวกเพิ่ม, Ramp ฟรีภายในปีนี้, LiteLLM โฮสต์เองไม่หักค่าธรรมเนียม)
▪ ต้นทุนการสลับของผู้ใช้ต่ำมาก การย้ายทางเทคนิคใช้เวลาเพียงไม่กี่ชั่วโมง และการมีหลายที่พักพิงกลายเป็นสถานะเริ่มต้น
▪ ลูกค้ารายใหญ่มีแรงจูงใจเพิ่มขึ้นอย่างมีนัยสำคัญในการข้ามการหักค่าธรรมเนียมตามสัดส่วน (Graduate Out) หลังจากภาระงานกระจุกตัวและขนาดการจัดซื้อเพิ่มขึ้น
▪ ความสามารถในการสร้างรายได้ต่อ Token ถูกเจือจางอย่างต่อเนื่องและมีความสัมพันธ์เชิงกลไกกับการเติบโตของ Token
▪ ที่สำคัญยิ่งกว่า คือ วงจรปิดของผลลัพธ์ยังไม่ได้รับการพิสูจน์ อัตราการนำ Auto Router ไปใช้และการปรับปรุงเชิงสาเหตุต่างขาดหลักฐานสาธารณะ
10 / บทสรุป: OpenRouter รวมคุณค่าไว้ แต่ไม่ได้ล็อกไว้อย่างถาวร
สิ่งที่ OpenRouter แสดงในวันนี้คือความเป็นผู้นำ ไม่ใช่คูเมือง: มันพิสูจน์คุณค่าของการรวมอุปสงค์และสภาพคล่องของพลังประมวลผลได้สำเร็จ แต่ยังไม่ได้พิสูจน์การล็อกลูกค้า สะสมเทเลเมทรีข้ามโมเดลแบบเอกสิทธิ์ แต่ขาดข้อมูลผลลัพธ์ (Outcome Data) ที่สำคัญที่สุด สินทรัพย์ที่แข็งแกร่งที่สุดและจุดอ่อนที่ใหญ่ที่สุดมีต้นกำเนิดเดียวกัน — กระแสคำสั่งซื้อถูกดึงออกไปได้ง่าย ซัพพลายเออร์มีหลายที่พักพิงโดยทั่วไป และแพลตฟอร์มอย่าง Vercel, Ramp พร้อมที่จะลดมิติการกำหนดเส้นทางให้เป็นฟีเจอร์ฟรีได้ทุกเมื่อ
Stripe ที่จ่ายเงิน 7.5 พันล้านดอลลาร์เป็นพรีเมียมไม่ได้ซื้อเพียงแค่ประตูทางเข้าสำหรับกระแส API เท่านั้น แต่ซื้อออปชันล่วงหน้า: เดิมพันว่า OpenRouter จะสามารถก้าวข้ามจาก "การรวมกระแส" ไปสู่ "การสร้างปัญญา" และยกระดับเป็นจุดควบคุมการเลือกโมเดล การวัด และการชำระบัญชีที่สำคัญที่สุดในเศรษฐกิจ Agent ได้หรือไม่
ในการลงทุนโครงสร้างพื้นฐาน AI สิ่งที่หายากจริงๆ คือข้อได้เปรียบในการตัดสินใจที่竞争对手ไม่สามารถลอกเลียนด้วยโค้ดได้หลังจากกระแสสะสมตัว เมื่อคู่แข่งเสนอฟังก์ชันการกำหนดเส้นทางเป็นเครื่องมือฟรี OpenRouter จะทำให้ลูกค้าไม่ยอมเปลี่ยน base URL แม้แต่บรรทัดเดียวได้หรือไม่ เมื่อข้อเสนอการกำหนดเส้นทางของคู่แข่งเป็นศูนย์? คำตอบของคำถามนี้เป็นตัวกำหนดว่า 7.5 พันล้านดอลลาร์นั้นเป็นพรีเมียมหรือถูก
ลิงก์บทความต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง