ทองคำกลับมาที่ 4350 ดอลลาร์สหรัฐ การปรับฐานของโลหะมีค่าจบลงแล้วหรือยัง?

TL;DR
· Sprott มองว่าการร่วงลงของทองคำและเงินในปี 2026 เป็นเพียงการปรับฐานแบบวัฏจักรภายในตลาดกระทิงระยะยาว โดยทองคำทะยานขึ้นเหนือ 4,350 ดอลลาร์/ออนซ์เมื่อวันที่ 7 สิงหาคม
· ธนาคารกลางทั่วโลกซื้อทองคำสุทธิ 289 ตันในไตรมาสที่สอง คิดเป็นประมาณ 5 เท่าของ 57 ตันที่ปรับปรุงแล้วในไตรมาสแรก แต่ปริมาณการซื้อในช่วงครึ่งปีแรกยังคงต่ำที่สุดนับตั้งแต่ปี 2022
· เงินคาดว่าจะขาดดุลอุปทานเป็นปีที่หกติดต่อกัน แต่ความต้องการภาคอุตสาหกรรมชะลอตัว ขณะที่ดอลลาร์ อัตราดอกเบี้ยจริง และสภาพคล่องยังคงขยายความผันผวนระยะสั้น
Sprott Asset Management เปิดเผยรายงานโลหะมีค่าเมื่อเร็วๆ นี้ โดยระบุว่าการย่อตัวของทองคำและเงินตั้งแต่ปี 2026 เป็นการปรับฐานแบบวัฏจักรภายในตลาดกระทิงระยะยาว ไม่ใช่การสิ้นสุดของรอบขาขึ้นตั้งแต่ปี 2025
ณ วันที่ 7 สิงหาคม ทองคำทะยานขึ้นเหนือระดับ 4,350 ดอลลาร์/ออนซ์ ทำสถิติสูงสุดในรอบ 7 สัปดาห์ ก่อนหน้านี้ราคาทองคำทรงตัวในโซน 4,000–4,100 ดอลลาร์ สะท้อนว่าความต้องการสินทรัพย์ปลอดภัยและอารมณ์ของเม็ดเงินเริ่มฟื้นตัว
รายงานฉบับนี้พยายามตอบคำถามที่ตรงไปตรงมา: หลังจากทองคำพุ่งขึ้น 64.58% และเงินพุ่งขึ้น 147.95% ในปี 2025 การย่อตัวอย่างชัดเจนในช่วง 7 เดือนแรกของปี 2026 หมายถึงการกลับทิศของแนวโน้ม หรือเป็นการปรับสมดุลหลังจากการชำระบัญชีเลเวอเรจและอารมณ์ของเม็ดเงิน?
ณ วันที่ 31 กรกฎาคม ทองคำปิดที่ 4,046.15 ดอลลาร์/ออนซ์ ลดลง 6.33% จากต้นปี ขณะที่เงินปิดที่ 57.60 ดอลลาร์/ออนซ์ ลดลง 19.63% จากต้นปี แม้ทั้งสองสินทรัพย์จะย่อตัวลงจากต้นปี แต่ราคายังคงสูงกว่าระดับเมื่อหนึ่งปีก่อนอย่างมีนัยสำคัญ สำหรับนักลงทุน สิ่งที่ต้องจับตาจริงๆ ไม่ใช่การที่ทองคำและเงินจะปรับตัวลงหรือไม่ แต่คือความต้องการระยะยาวที่หนุนรอบขาขึ้นครั้งก่อนมีการเปลี่ยนแปลงหรือไม่
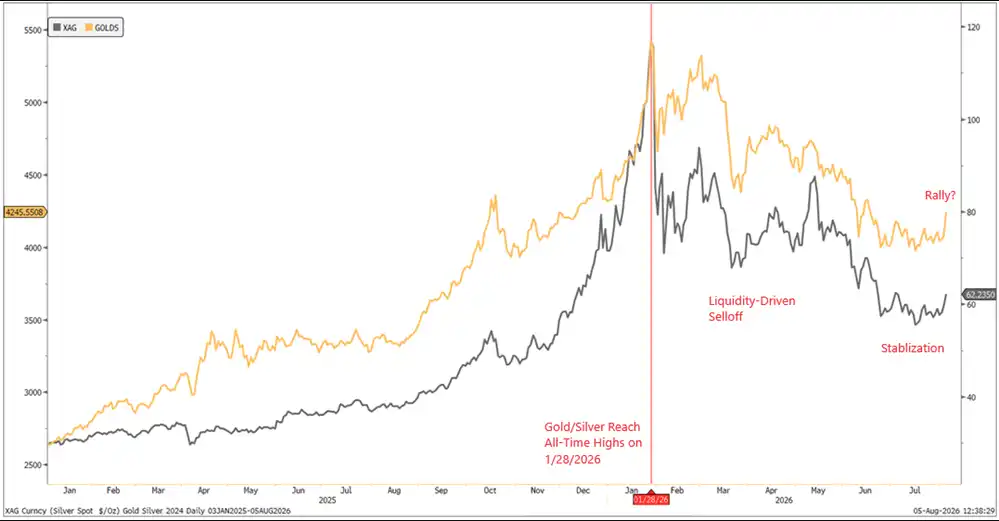
ทองคำและเงินพุ่งขึ้นอย่างมากในปี 2025 แตะจุดสูงสุดในช่วงต้นปี 2026 ก่อนย่อตัวอย่างชัดเจน แต่ ณ สิ้นเดือนกรกฎาคมยังคงสูงกว่าระดับเมื่อหนึ่งปีก่อน
ราคาทองคำทรงตัวใกล้ 4,000 ดอลลาร์ เม็ดเงินฟิวเจอร์สเริ่มไหลกลับ
การประเมินของ Sprott ไม่ได้หมายความว่าโลหะมีค่าจะไม่ร่วงลงต่อ แต่เชื่อว่าการปรับฐานรอบนี้ยังไม่ทำลายปัจจัยหนุนระยะยาว
ทองคำและเงินปรับตัวขึ้นมากเกินไปในปี 2025 และยังคงทำสถิติสูงสุดใหม่ในช่วงต้นปี 2026 ทำให้ตลาดสะสมเลเวอเรจและแรงขายทำกำไรจำนวนมาก Sprott มองว่าเหตุการณ์ความขัดแย้งทางภูมิรัฐศาสตร์ในเดือนมีนาคมทำให้สภาพคล่องทั่วโลกลดลงอย่างไม่คาดคิด นักลงทุนบางส่วนที่ใช้เลเวอเรจถูกบังคับขายทองคำเพื่อระดมเงินสด เข้าสู่ไตรมาสที่สอง สถานการณ์ระหว่างสหรัฐฯ และอิหร่านคลี่คลาย ราคาน้ำมันลดลง ดอลลาร์แข็งค่า รวมถึงความคาดหวังว่าอัตราดอกเบี้ยสหรัฐฯ อาจคงอยู่ในระดับสูงเป็นเวลานานขึ้น ต่างกดดันราคาโลหะมีค่าเพิ่มเติม
เมื่อเข้าสู่ช่วงต้นฤดูร้อน แรงกดดันจากการเทขายบางส่วนค่อยๆ ปลดปล่อยออกมา ทองคำกลับมาได้รับแรงหนุนจากความต้องการทางกายภาพและการซื้อของธนาคารกลางบริเวณใกล้ระดับ 4,000 ดอลลาร์ ก่อนที่จะทะยานขึ้นเหนือระดับ 4,350 ดอลลาร์ในวันที่ 7 สิงหาคม เงินมีความผันผวนรุนแรงกว่า แต่ก็ทรงตัวในโซน 55–60 ดอลลาร์ และเคยดีดตัวกลับขึ้นเหนือระดับ 60 ดอลลาร์อีกครั้ง
สถานะฟิวเจอร์สก็เริ่มมีสัญญาณการไหลกลับเข้ามาเช่นกัน ตามการรวบรวมข้อมูล CFTC ของ Saxo Bank ในสัปดาห์สิ้นสุดวันที่ 4 สิงหาคม กองทุนเฮดจ์ฟันด์ได้เพิ่มสถานะในโลหะมีค่าก่อนที่ทองคำจะทำการทะลุทางเทคนิค สถานะสุทธิเก็งกำไรในฟิวเจอร์สเงินเพิ่มขึ้น 32% เมื่อเทียบรายสัปดาห์ ขณะที่สถานะสุทธิทองคำก็ยังคงปรับตัวสูงขึ้นต่อเนื่อง จนแตะระดับสูงสุดนับตั้งแต่เดือนมกราคม
ในขณะเดียวกัน นักเก็งกำไรได้ลดสถานะ Long ดอลลาร์ลงประมาณ 13,000 ล้านดอลลาร์ภายในหนึ่งสัปดาห์ ซึ่งเป็นการลดลงรายสัปดาห์ที่มากที่สุดในรอบหกปี อย่างไรก็ตาม สถานะโดยรวมของดอลลาร์ยังคงมีน้ำหนักไปทางฝั่ง Long อย่างชัดเจน จึงยังไม่สามารถสรุปได้ว่าแนวโน้มของดอลลาร์ได้พลิกกลับแล้ว
ข้อมูล COT เหมาะสำหรับใช้สังเกตอารมณ์ของเงินทุนระยะสั้นมากกว่า ข้อมูลนี้บ่งชี้ว่าโลหะมีค่ากำลังดึงดูดเงินทุนเก็งกำไรกลับเข้ามาอีกครั้ง แต่ไม่สามารถพิสูจน์ได้เพียงลำพังว่าวัฏจักรขาขึ้นรอบใหม่ได้เริ่มต้นขึ้นแล้ว
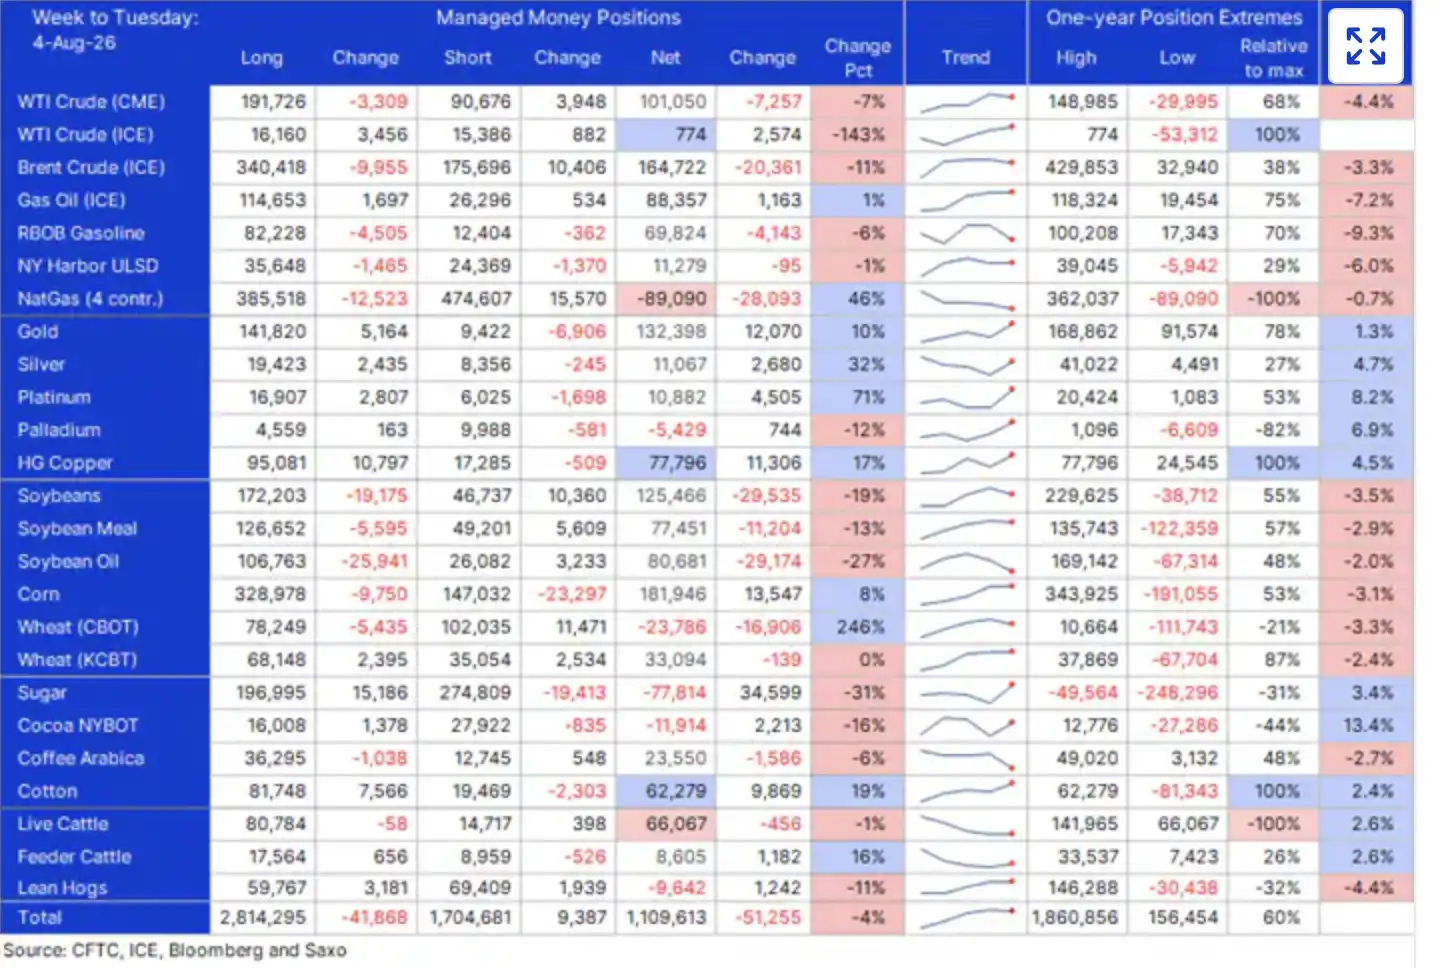
ในสัปดาห์สิ้นสุดวันที่ 4 สิงหาคม สถานะสุทธิ Long ของกองทุนจัดการทองคำเพิ่มขึ้นเป็น 132,000 สัญญา ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนมกราคม ขณะที่สถานะสุทธิ Long ของเงินเพิ่มขึ้น 32% เมื่อเทียบรายสัปดาห์เป็นประมาณ 11,000 สัญญา แต่สถานะโดยรวมยังคงอยู่ในระดับค่อนข้างต่ำ
ธนาคารกลางซื้อทองคำสุทธิ 289 ตันในไตรมาสสอง แต่ความต้องการครึ่งปีแรกยังไม่ฟื้นตัวอย่างเต็มที่
แรงหนุนระยะยาวของทองคำยังคงพึ่งพาธนาคารกลางและเงินทุนภาครัฐ
ข้อมูลจากสภาทองคำโลกแสดงให้เห็นว่า ในไตรมาสที่สองของปี 2026 ธนาคารกลางทั่วโลกซื้อทองคำสุทธิถึง 289 ตัน ซึ่งสูงกว่าตัวเลขที่ปรับแก้แล้ว 57 ตันในไตรมาสแรกประมาณห้าเท่า เพิ่มขึ้น 62% เมื่อเทียบรายปี และทำสถิติสูงสุดเป็นประวัติการณ์สำหรับระดับไตรมาสที่สอง
อย่างไรก็ตาม ข้อมูลชุดนี้ก็ต้องมองอีกด้านหนึ่งด้วย เนื่องจากปริมาณการซื้อในไตรมาสแรกถูกปรับลดลงอย่างมีนัยสำคัญ ยอดซื้อสุทธิของธนาคารกลางในช่วงครึ่งปีแรกของปี 2026 จึงรวมอยู่ที่ 345 ตัน ซึ่งเป็นระดับครึ่งปีแรกที่ต่ำที่สุดนับตั้งแต่ปี 2022 ซึ่งหมายความว่าความต้องการของธนาคารกลางฟื้นตัวอย่างชัดเจนในไตรมาสที่สอง แต่จะกลับเข้าสู่ช่วงเร่งตัวต่อเนื่องหรือไม่นั้น ยังต้องรอการยืนยันจากข้อมูลในภายหลัง
จากข้อมูลที่เปิดเผยแล้ว โปแลนด์และจีนเป็นผู้ซื้อที่โดดเด่นที่สุดในไตรมาสที่สอง โดยเพิ่มการถือครองประมาณ 51 ตันและ 33 ตันตามลำดับ ภาครัฐยังคงจัดสรรทองคำในพอร์ตการลงทุนต่อไป ซึ่งเบื้องหลังยังคงเป็นปัจจัยระยะยาว เช่น การขยายตัวของหนี้สาธารณะ การขาดดุลการคลัง การแบ่งขั้วทางภูมิรัฐศาสตร์ และการกระจายความเสี่ยงของทุนสำรอง
ทองคำไม่ได้ผูกพันกับเครดิตอธิปไตยเพียงหนึ่งเดียว ดังนั้นธนาคารกลางบางแห่งจึงยังคงมองว่าทองคำเป็นสินทรัพย์เชิงกลยุทธ์นอกเหนือจากทุนสำรองเงินตราต่างประเทศแบบดั้งเดิม การซื้อในลักษณะนี้ไม่จำเป็นต้องผลักดันราคาระยะสั้นให้สูงขึ้นอย่างต่อเนื่อง แต่เมื่อเกิดการไหลออกของ ETF การปิดสถานะเลเวอเรจ หรือภาวะความเชื่อมั่นของนักลงทุนที่อ่อนแอลง ก็อาจช่วยหนุนอุปสงค์ในตลาด现货ได้
ความแข็งแกร่งของการซื้อทองคำของธนาคารกลางจะยังคงเป็นหนึ่งในตัวแปรสำคัญในการประเมินว่าการรองรับที่ระดับประมาณ 4,000 ดอลลาร์นั้นมั่นคงหรือไม่
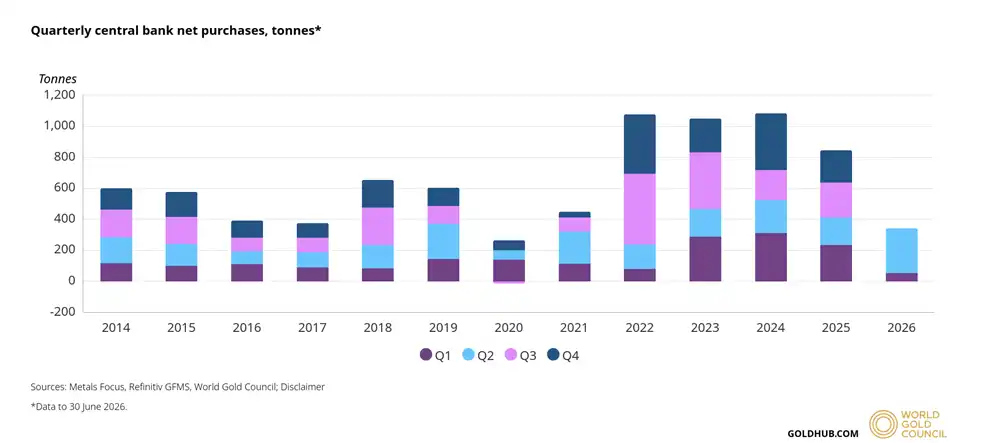
ในไตรมาสที่สองของปี 2026 ธนาคารกลางทั่วโลกซื้อทองคำสุทธิ 289 ตัน คิดเป็นประมาณห้าเท่าของตัวเลขที่แก้ไขแล้ว 57 ตันในไตรมาสแรก และทำสถิติสูงสุดเป็นประวัติการณ์สำหรับระดับไตรมาสที่สองนับตั้งแต่มีการเก็บข้อมูล แต่ปริมาณการซื้อสุทธิในช่วงครึ่งปีแรกยังคงต่ำที่สุดนับตั้งแต่ปี 2022
อุปสงค์ภาคอุตสาหกรรมของเงินชะลอตัว แต่ช่องว่างอุปทานยังคงขยายตัว
ตรรกะการกำหนดราคาของเงินมีความซับซ้อนกว่าทองคำ เงินมีทั้งคุณสมบัติเป็นเงินตราและสินทรัพย์เพื่อการลงทุน ขณะเดียวกันก็ได้รับผลกระทบจากอุปสงค์ภาคอุตสาหกรรม อุปทานจากเหมือง และการเปลี่ยนแปลงของสินค้าคงคลัง
รายงาน World Silver Survey 2026 ที่เผยแพร่โดย Silver Institute และ Metals Focus ในเดือนเมษายน ระบุว่าในปี 2025 ตลาดเงินทั่วโลกขาดดุล 40.3 ล้านออนซ์ และคาดว่าในปี 2026 จะขยายตัวเป็น 46.3 ล้านออนซ์ ซึ่งจะเป็นการขาดดุลติดต่อกันเป็นปีที่หก
การขาดดุลต่อเนื่องหมายความว่าตลาดยังคงต้องใช้สินค้าคงคลังเหนือพื้นดินเพื่อชดเชยช่องว่างระหว่างอุปสงค์และอุปทาน อย่างไรก็ตาม อุปสงค์ภาคอุตสาหกรรมในปี 2026 ไม่ได้เติบโตในทุกด้าน
รายงานคาดการณ์ว่าอุปสงค์ภาคอุตสาหกรรมของเงินในปี 2026 จะลดลงเหลือ 639.6 ล้านออนซ์ ลดลงประมาณ 3% เมื่อเทียบเป็นรายปี โดยอุปสงค์เงินสำหรับโซลาร์เซลล์คาดว่าจะลดลง 19% ซึ่งสะท้อนให้เห็นว่าราคาเงินที่สูงผลักดันให้ผู้ผลิตโซลาร์เซลล์ลดการใช้เงินต่อหน่วยผลิตภัณฑ์ ไม่ใช่ว่าการใช้งานในภาคอุตสาหกรรมทั้งหมดจะขยายตัวพร้อมกัน
การลงทุนในโครงข่ายไฟฟ้า การใช้พลังงานไฟฟ้า โครงสร้างพื้นฐาน AI และการผลิตขั้นสูงยังคงเป็นแหล่งอุปสงค์ระยะยาวของเงิน แต่ไม่สามารถตีความง่ายๆ ว่าทุกภาคส่วนอุตสาหกรรมในปี 2026 จะเติบโต การขาดดุลเงินที่ขยายตัวอย่างต่อเนื่องไม่ได้ถูกกำหนดโดยอุปสงค์ภาคอุตสาหกรรมเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับการเปลี่ยนแปลงของอุปทานจากเหมือง อุปทานจากการรีไซเคิล และอุปสงค์เพื่อการลงทุน
นี่คือเหตุผลที่ความผันผวนของเงินมักมากกว่าทองคำ ในช่วงที่ราคาขึ้น ขนาดตลาดที่เล็ก สินค้าคงคลังที่ตึงตัว และการไหลเข้าของเงินทุนเก็งกำไรจะขยายความยืดหยุ่นของราคา ในช่วงที่ราคาลง ความกังวลเกี่ยวกับอุปสงค์ภาคอุตสาหกรรม สภาพคล่องที่ตึงตัว และการปิดสถานะเลเวอเรจก็ทำให้การปรับตัวลดลงลึกยิ่งขึ้น
เงินปรับตัวลงเกือบ 20% ในช่วงเจ็ดเดือนแรกของปี 2026 ซึ่งอ่อนแอกว่าทองคำอย่างชัดเจน เมื่อราคาเริ่มทรงตัวในโซน 55–60 ดอลลาร์ ตลาดกำลังประเมินใหม่เกี่ยวกับการขาดดุลต่อเนื่อง การฟื้นตัวของอุปสงค์เพื่อการลงทุน และบทบาทหนุนนำของทองคำที่ฟื้นตัวต่อเงิน
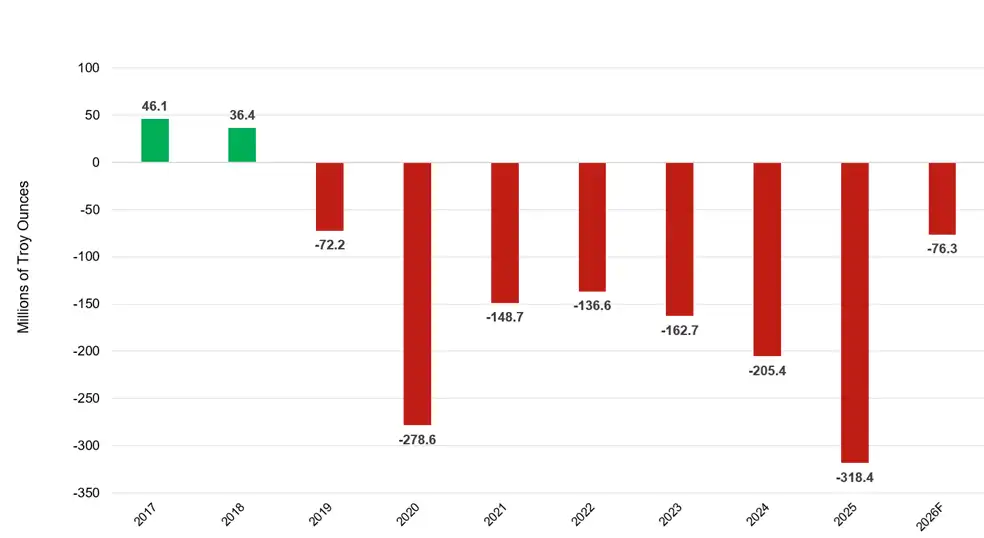
ตลาดเงินทั่วโลกในปี 2025 เผชิญภาวะขาดแคลนอุปทาน 40.3 ล้านออนซ์ และคาดว่าจะขยายตัวเป็น 46.3 ล้านออนซ์ในปี 2026 ซึ่งจะเป็นปีที่หกติดต่อกันที่อุปทานไม่เพียงพอต่อความต้องการ
ตรรกะระยะยาวยังไม่ถูกทำลาย การกลับตัวระยะสั้นยังต้องรอการยืนยัน
จุดยืนระยะยาวของ Sprott มีความชัดเจนมาก แต่ "การปรับฐานไม่ใช่จุดสิ้นสุดของตลาดกระทิง" ไม่สามารถเทียบเท่าได้โดยตรงกับ "การขึ้นรอบใหม่ได้รับการยืนยันแล้ว"
ปัจจัยรบกวนที่ใหญ่ที่สุดของโลหะมีค่ายังคงมาจากสภาพแวดล้อมมหภาค หากดอลลาร์กลับมาแข็งค่าอีกครั้ง อัตราดอกเบี้ยที่แท้จริงยังคงปรับตัวสูงขึ้น หรือสภาพคล่องทั่วโลกถูกบีบรัดอีกครั้ง การดีดตัวของทองคำและเงินอาจถูกขัดจังหวะได้ เนื่องจากเงินมีคุณสมบัติทางอุตสาหกรรมร่วมด้วย มีขนาดตลาดเล็กกว่า และมีการเข้าร่วมในการเทรดเลเวอเรจสูงกว่า ความผันผวนระยะสั้นจึงอาจยังคงมากกว่าทองคำ
การซื้อทองคำของธนาคารกลางและการขาดดุลเงินเป็นปัจจัยสนับสนุนระยะกลางถึงยาว แต่ก็ไม่ได้หมายความว่าราคาจะไม่ปรับตัวลงอย่างรุนแรง แม้การซื้อของธนาคารกลางในไตรมาสที่สองจะฟื้นตัวอย่างชัดเจน แต่ปริมาณในช่วงครึ่งปีแรกยังคงต่ำกว่าระดับในช่วงไม่กี่ปีที่ผ่านมา แม้เงินจะเกิดการขาดแคลนอุปทานอย่างต่อเนื่อง แต่ความต้องการทางอุตสาหกรรมกำลังชะลอตัวลง และแม้ COT จะแสดงให้เห็นว่ากระแสเงินทุนกลับเข้ามา แต่สถานะฟิวเจอร์สก็อาจพลิกกลับอย่างรวดเร็วตามการเปลี่ยนแปลงของดอลลาร์และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ
ดังนั้น ความหมายของระดับ 4350 ดอลลาร์จึงไม่ใช่แค่จุดราคาจุดหนึ่ง แต่คือการที่ทองคำทรงตัวใกล้ระดับ 4000 ดอลลาร์แล้ว ตลาดเริ่มทดสอบอีกครั้งว่าตลาดกระทิงระยะยาวของโลหะมีค่ายังคงมีความถูกต้องหรือไม่
ต่อไป การดีดตัวของทองคำและเงินจะสามารถดำเนินต่อไปได้หรือไม่ ขึ้นอยู่กับตัวแปรสี่ประการเป็นหลัก ได้แก่ ธนาคารกลางจะรักษาระดับการซื้อทองคำได้หรือไม่ การขาดดุลเงินจะยังคงลดสต็อกสินค้าคงคลังต่อไปหรือไม่ ดอลลาร์และอัตราดอกเบี้ยที่แท้จริงจะกลับมาปรับตัวสูงขึ้นหรือไม่ และกระแสเงินทุนกลับเข้าสู่ตลาดฟิวเจอร์สจะสามารถดำเนินต่อไปได้หรือไม่
ข้อมูลที่มีอยู่ในปัจจุบันสนับสนุนว่า "ตรรกะการถือสถานะระยะยาวยังไม่ถูกทำลาย" แต่ยังไม่เพียงพอที่จะพิสูจน์ว่าการขึ้นแบบฝ่ายเดียวรอบใหม่ได้เริ่มต้นขึ้นแล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง