



ทองคำร่วงหลุดแนวรับสำคัญที่ 4,000 ดอลลาร์ สะท้อนอะไร?

TL;DR
· หลังจาก Warsh เป็นประธาน FOMC เป็นครั้งแรก เฟดคงอัตราดอกเบี้ยไว้ แต่การเน้นย้ำเรื่องเงินเฟ้อและแรงกระแทกจากพลังงานทำให้ตลาดคาดการณ์อัตราดอกเบี้ยสูงขึ้น
· ทองคำ เงิน และหุ้น AI เซมิคอนดักเตอร์ของเกาหลีใต้ร่วงลงพร้อมกัน สาเหตุหลักไม่ใช่การหลบภัยล้มเหลว แต่เป็นเพราะอัตราดอกเบี้ยจริงและดอลลาร์กลับมาครองการกำหนดราคาสินทรัพย์อีกครั้ง
· สินทรัพย์ที่เกี่ยวข้อง: ทองคำ เงิน ดัชนีดอลลาร์สหรัฐ พันธบัตรรัฐบาลสหรัฐอายุ 10 ปี KOSPI ซัมซุง อิเล็กทรอนิกส์ SK Hynix Micron Nvidia
ตั้งแต่เดือนมิถุนายน KOSPI ของเกาหลีใต้ร่วงลงกว่า 8% และเกิด Circuit Breaker จากการถ่วงน้ำหนักของหุ้นเซมิคอนดักเตอร์ ขณะที่ทองคำและเงินก็ปรับตัวลดลงในช่วงเวลาเดียวกัน
จุดที่ผิดปกติคือ หากเป็นเพียงการลดความเสี่ยงแบบดั้งเดิม นักลงทุนมักจะขายหุ้นและซื้อทองคำ แต่ครั้งนี้สินทรัพย์เสี่ยงและโลหะมีค่าถูกขายพร้อมกัน ตลาดเกาหลีใต้เป็นตัวอย่างที่ชัดเจน: หุ้นหลักในห่วงโซ่ AI อย่างซัมซุง อิเล็กทรอนิกส์ และ SK Hynix ร่วงลง ขณะที่ทองคำและเงินก็เผชิญแรงกดดันเช่นกัน สิ่งที่ตลาดกำลังเทรดไม่ใช่ "ที่ไหนปลอดภัยที่สุด" แต่เป็น "ต้นทุนในการถือครองสินทรัพย์ที่ไม่แน่นอนสูงขึ้น"
ต้นทุนนี้คืออัตราดอกเบี้ยจริง พูดง่ายๆ อัตราดอกเบี้ยจริงคือราคาที่แท้จริงของเงินหลังจากหักคาดการณ์เงินเฟ้อ เมื่อมันสูงขึ้น พันธบัตรและเงินสดจะน่าสนใจมากขึ้น ขณะที่ทองคำและเงินซึ่งไม่ให้ดอกเบี้ยจะไม่คุ้มค่า หุ้นเทคโนโลยีที่มีมูลค่าสูงก็ถูกกดดันเพราะอัตราคิดลดที่สูงขึ้นทำให้กำไรในอนาคตมีค่าน้อยลง
ดังนั้น Circuit Breaker ของเกาหลีใต้เป็นแค่ผลกระทบผิวเผิน แต่การที่ทองคำร่วงตามเป็นสัญญาณที่สำคัญกว่า เรื่องเล่าที่หนุนให้ AI เซมิคอนดักเตอร์และโลหะมีค่าเพิ่มขึ้นพร้อมกันในปี 2025 กำลังถูกทดสอบด้วยตัวแปรเศรษฐกิจมหภาคเดียวกัน มันอาจไม่ได้หมายถึงจุดจบของขาขึ้น AI หรือการที่ทองคำสูญเสียคุณสมบัติการหลบภัย แต่อย่างน้อยก็แสดงให้เห็นว่าหลังจากเฟดภายใต้การนำของ Kevin Warsh ปรับท่าทีแข็งกร้าวขึ้น อัตราดอกเบี้ยและดอลลาร์กลับมาครองอำนาจการกำหนดราคาในระยะสั้น
ทองคำเผชิญแรงกดดัน ต้นทุนโอกาสมาก่อนความต้องการหลบภัย
ทองคำไม่ได้ปรับตัวขึ้นทุกครั้งในช่วงที่เกิดความตื่นตระหนก สิ่งที่มันกลัวที่สุดไม่ใช่แค่ตลาดหุ้นร่วง แต่คือดอลลาร์แข็งค่าและอัตราดอกเบี้ยจริงสูงขึ้น
หลังจาก Kevin Warsh เข้ารับตำแหน่งประธานเฟดเมื่อวันที่ 22 พฤษภาคม FOMC เมื่อวันที่ 17 มิถุนายนคงช่วงเป้าหมายอัตราดอกเบี้ยกองทุนกลางไว้ที่ 3.50%-3.75% ภายนอกดูเหมือนเป็นการคงอัตราไว้ แต่แถลงการณ์ยังคงเน้นย้ำว่าเงินเฟ้อยังสูงกว่าเป้าหมาย 2% และกล่าวถึงแรงกระแทกจากอุปทานรวมถึงพลังงานที่ผลักดันราคาบางส่วนให้สูงขึ้น
สำหรับตลาดแล้ว สิ่งนี้สำคัญกว่าการขึ้นดอกเบี้ยทันทีหรือไม่ ก่อนหน้านี้นักลงทุนเดิมพันว่าธนาคารกลางจะผ่อนคลายนโยบาย แต่ตอนนี้ต้องเผชิญกับอัตราดอกเบี้ยสูงที่คงอยู่นานขึ้น และแม้แต่ความเสี่ยงในการขึ้นดอกเบี้ยก็กลับมาเป็นปัจจัยในการกำหนดราคาอีกครั้ง
การร่วงลงของทองคำและเงินเกิดขึ้นหลังจากจุดยึดทางเศรษฐกิจมหภาคนี้เปลี่ยนไป เมื่อวันที่ 24 มิถุนายน แหล่งข้อมูลราคาหลักแสดงว่าทองคำ跌破 4100 ดอลลาร์ต่อออนซ์แล้ว โดย Trading Economics เสนอราคาซื้อขายระหว่างวันอยู่ที่ประมาณ 4069 ดอลลาร์ เหลือพื้นที่เพียงประมาณ 2% ก่อนถึงระดับจิตวิทยาที่ 4000 ดอลลาร์ ตำแหน่งนี้สำคัญไม่เพียงเพราะเป็นระดับจิตวิทยา แต่ยังเพราะนักวิเคราะห์ทางเทคนิคหลายรายมองว่า 4000 เป็นแนวรับสำคัญของการปรับฐานรอบนี้ เมื่อ 4100 หลุด ตลาดไม่ได้ซื้อขายแค่การลดลงธรรมดา แต่กำลังประเมินว่าทองคำจะทดสอบแนวรับที่ 4000 อย่างเป็นทางการหรือไม่
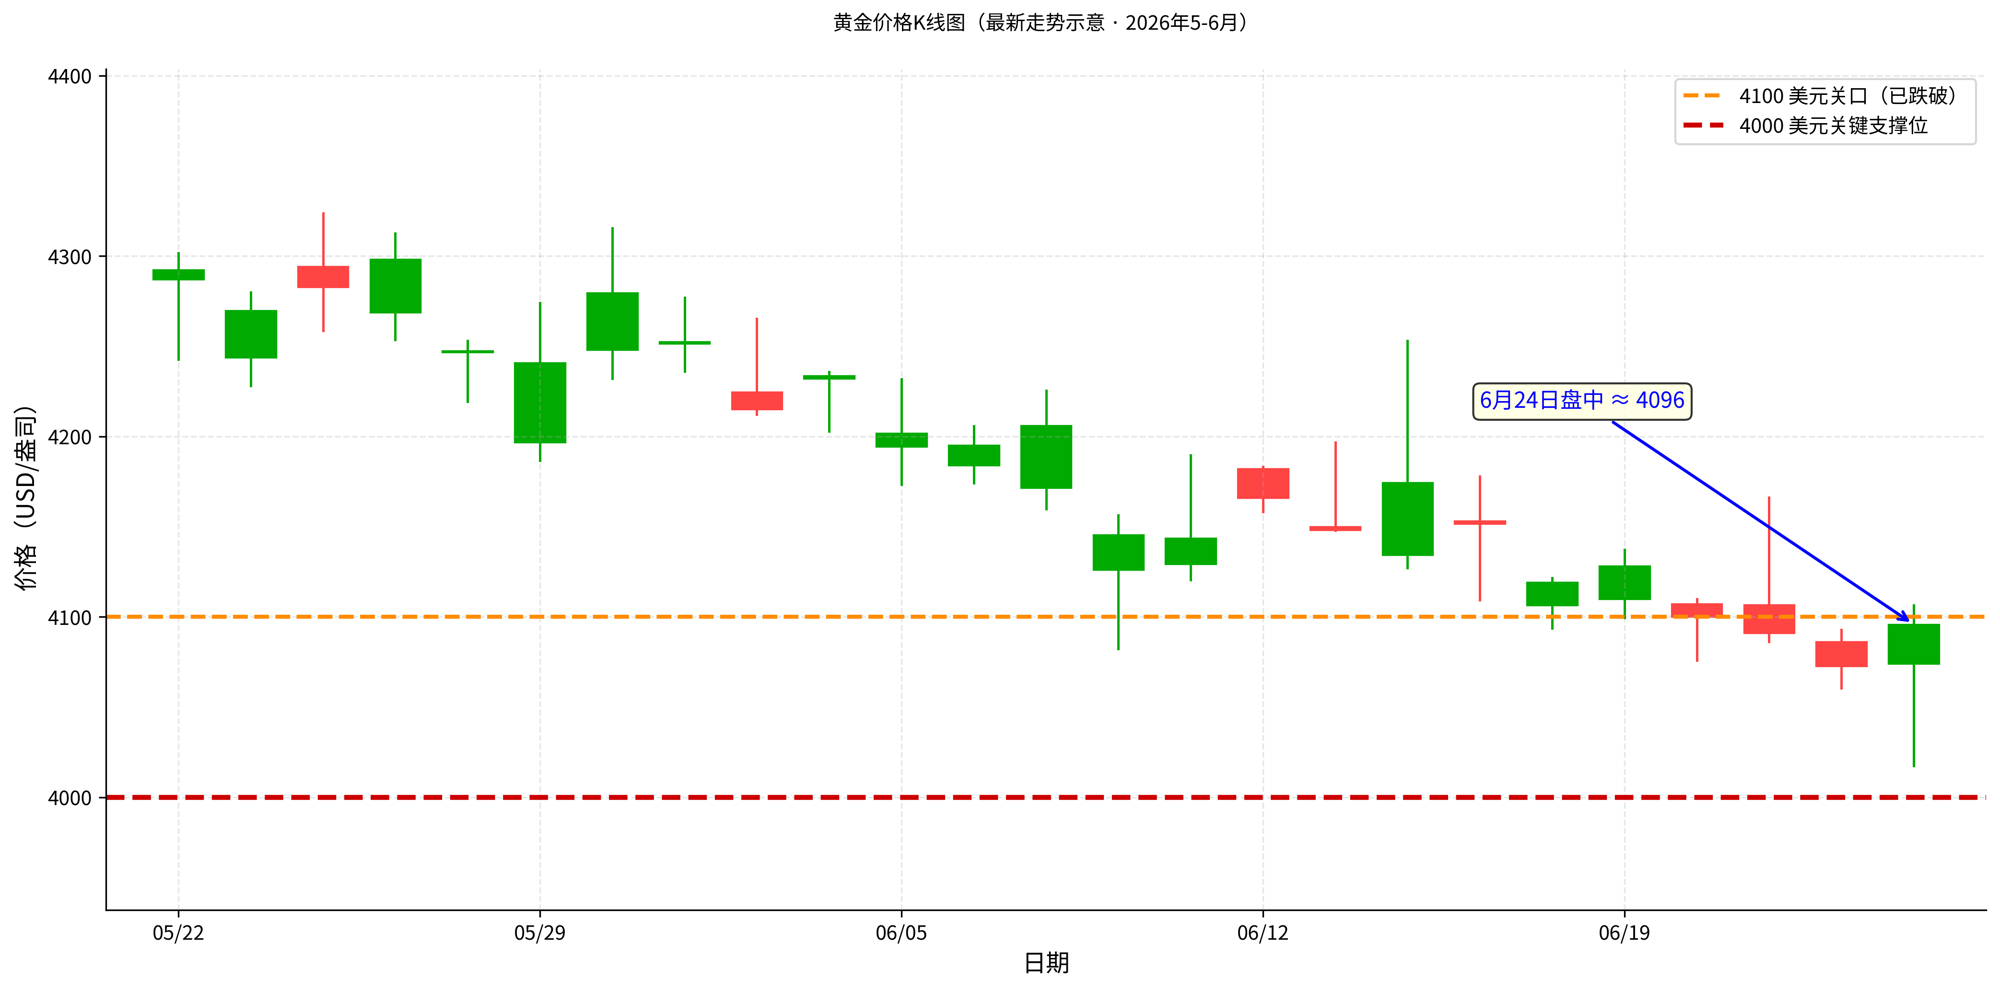
หาก 4000 ถูกทะลุลงอย่างมีประสิทธิภาพ ปัญหาไม่ได้อยู่ที่ว่าต้องดูต่ำกว่านั้นอีกกี่ดอลลาร์ แต่ต้องประเมินว่าการปรับฐานจะขยายเป็นการร่วงลงอย่างรวดเร็วหรือไม่ ทองคำมีกำไรสะสมมากจากการปรับตัวขึ้นก่อนหน้านี้ เมื่อระดับจิตวิทยาหลุด การตัดขาดทุนระยะสั้น การลดพอร์ตของกองทุนเทรนด์ การไหลออกของ ETF และแรงกดดันจากมาร์จิ้นอาจเกิดขึ้นพร้อมกัน ในเวลานั้น ทองคำยังคงมีแรงหนุนระยะยาวจากการซื้อของธนาคารกลางและความต้องการ避险 แต่ราคาระยะสั้นจะ服从สภาพคล่องและการบริหารความเสี่ยงก่อน ความเชื่อมั่นของตลาดที่ว่า "ทองคำก็ป้องกันความเสี่ยงได้" อาจถูกทดสอบอีกครั้ง
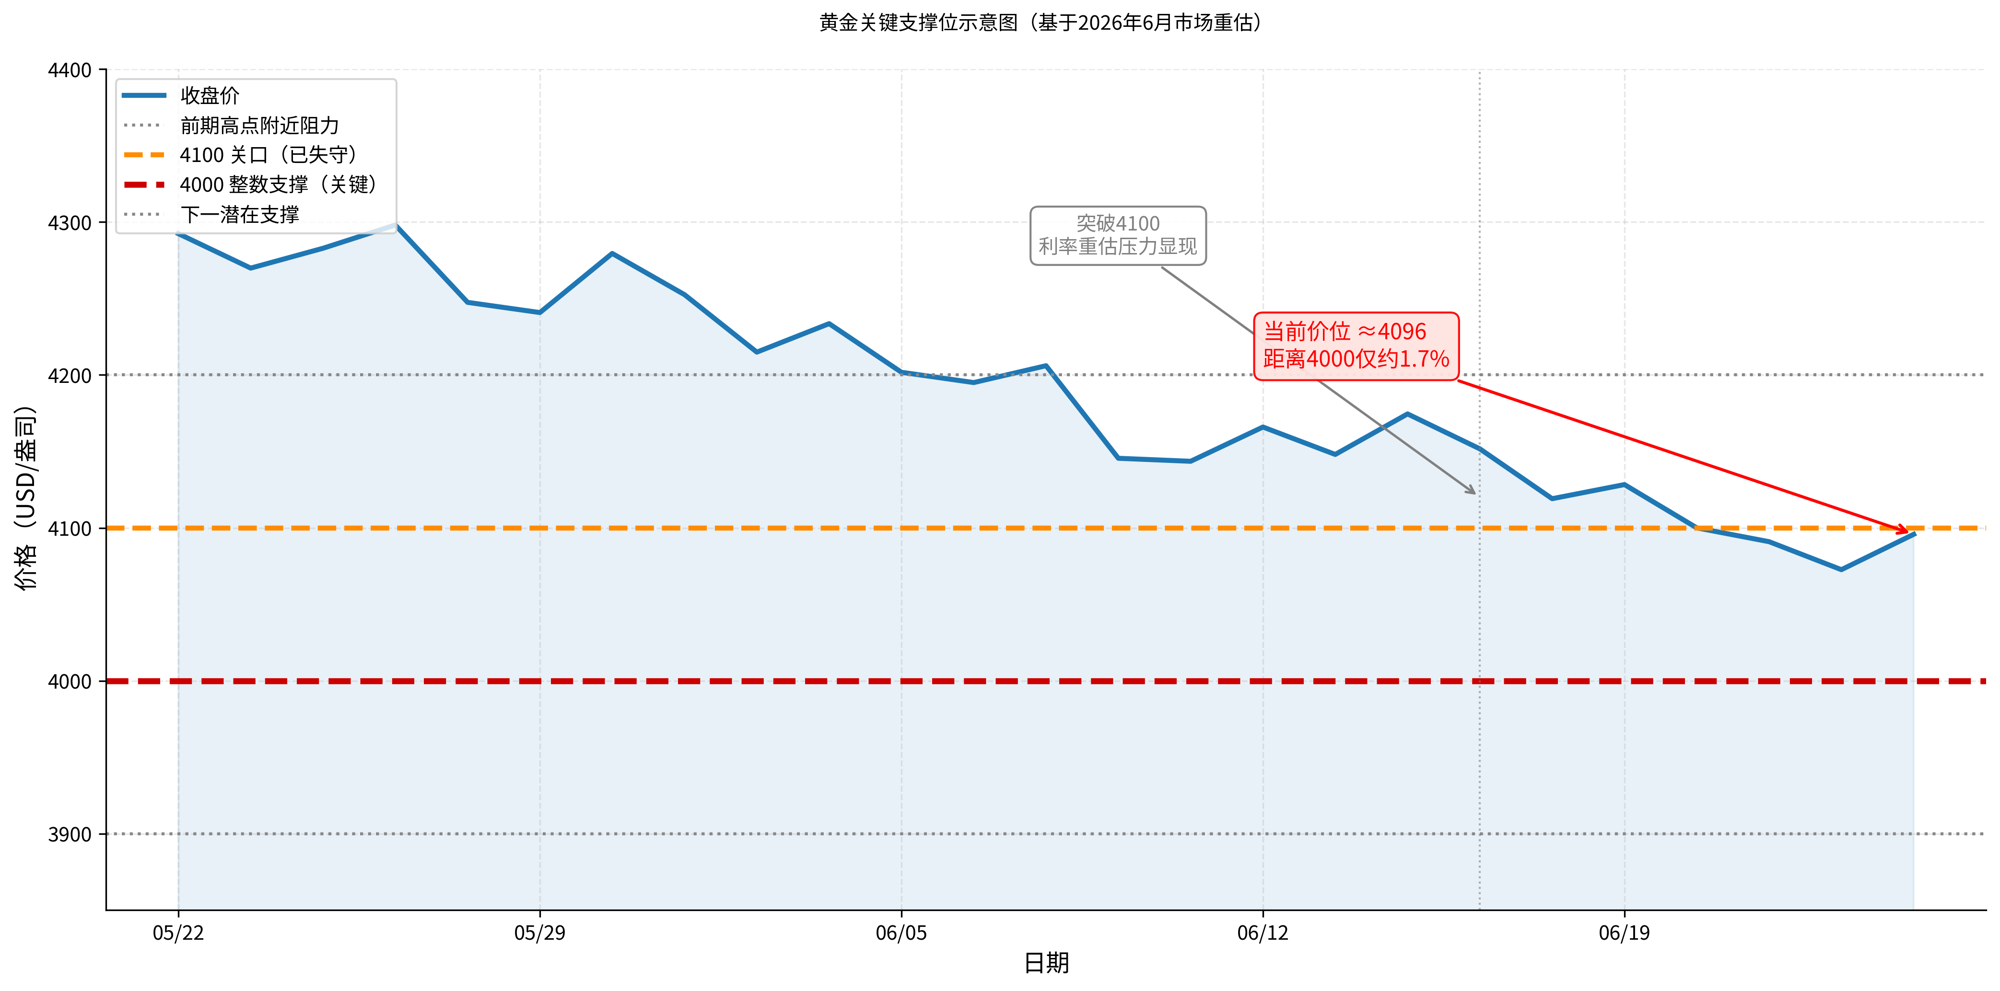
นี่ไม่ได้หมายความว่าความเสี่ยงทางภูมิรัฐศาสตร์ การซื้อของธนาคารกลาง หรือความต้องการทางอุตสาหกรรมไม่สำคัญ การพุ่งขึ้นของทองคำในปี 2025 มีแรงหนุนจากการซื้อของธนาคารกลาง การอ่อนค่าของดอลลาร์ และความต้องการ避险 เงินที่ปรับตัวขึ้นมากกว่าก็เกี่ยวข้องกับคุณสมบัติทางอุตสาหกรรมและความคาดหวังด้านอุปทาน-อุปสงค์ แต่เมื่อความคาดหวังเรื่องอัตราดอกเบี้ยถูกปรับขึ้นอย่างกะทันหัน โลหะมีค่าจะถูกประเมินราคาใหม่ในฐานะสินทรัพย์ที่ไม่มีดอกเบี้ยก่อน
เหตุผลที่นักลงทุนถือทองคำยังไม่หายไป เพียงแต่ถูกกดดันชั่วคราวด้วยต้นทุนโอกาสของเงินทุนที่สูงขึ้น เหตุการณ์เสี่ยงจะกระตุ้นการซื้อเพื่อ避险 แต่อัตราดอกเบี้ยสูงจะเพิ่มต้นทุนการถือทองคำ เมื่อปัจจัยหลังมีน้ำหนักมากกว่า ทองคำอาจร่วงลงพร้อมกับหุ้น
ทองคำและเงินร่วงลงพร้อมกัน แสดงว่าตลาดกำลังขายสภาพคล่อง
การร่วงลงของทองคำและเงินพร้อมกัน ไม่สามารถตีความง่ายๆ ว่า "สินทรัพย์避险ไร้ประสิทธิภาพ" แต่พูดให้ถูกต้องคือ ตลาดกำลังกำหนดราคาสภาพคล่องใหม่
ในช่วงที่ความคาดหวังเรื่องการผ่อนคลายนโยบายแข็งแกร่ง ทองคำได้รับประโยชน์จากการอ่อนค่าของดอลลาร์ การลดลงของอัตราดอกเบี้ยจริง และความต้องการ避险 ส่วนเงินยัง叠加คุณสมบัติทางอุตสาหกรรมและความคาดหวังด้านอุปทาน-อุปสงค์ ทำให้มีความยืดหยุ่นมากขึ้น แต่เมื่อธนาคารกลางสหรัฐส่งสัญญาณ hawkish อีกครั้ง ตรรกะการกำหนดราคาจะกลับด้าน: ดอลลาร์แข็งค่าขึ้นกดดันทองคำและเงินที่ซื้อขายในสกุลเงินดอลลาร์ อัตราดอกเบี้ยจริงสูงขึ้นเพิ่มต้นทุนโอกาสของสินทรัพย์ที่ไม่มีดอกเบี้ย และตลาดจะลดพอร์ตที่มีความผันผวนสูงโดยอัตโนมัติ
นี่คือสาเหตุที่ทองคำและเงินร่วงลงพร้อมกับหุ้น ทั้งที่ในทางทฤษฎีแล้วเป็นสินทรัพย์คนละประเภท แต่ในระยะสั้น การซื้อขายล้วนพึ่งพาตัวแปรเดียวกัน นั่นคือ ราคาของเงินทุน หากเงินทุนมีราคาแพงขึ้น ตลาดจะขายพอร์ตที่แออัดที่สุด มีกำไรมากที่สุด และแปลงเป็นเงินสดได้ง่ายที่สุดก่อน โดยไม่สนใจว่าสินทรัพย์เหล่านั้นจะยังคงมีเหตุผลรองรับในระยะยาวหรือไม่ เงินมีความอ่อนไหวมากกว่า เพราะมีคุณสมบัติทางอุตสาหกรรมเพิ่มเติม เมื่อสินทรัพย์เสี่ยงปรับฐานพร้อมกัน ความต้องการทางอุตสาหกรรมก็จะถูกปรับลดลงตามไปด้วย
ดังนั้น แกนหลักของการปรับฐานครั้งนี้ไม่ใช่ "ทำไมทองคำถึงไม่เป็นสินทรัพย์ปลอดภัย" แต่เป็นเพราะทิศทางของการหลบภัยของตลาดเปลี่ยนไป ภายใต้ความคาดหวังอัตราดอกเบี้ยที่สูงขึ้น สินทรัพย์ปลอดภัยที่เงินทุนเลือกในระยะสั้นอาจเป็นดอลลาร์สหรัฐ เงินสด และพันธบัตรระยะสั้น ทองคำยังคงเป็นเครื่องมือป้องกันความเสี่ยงในระยะยาว แต่ในช่วงที่อัตราดอกเบี้ยถูกประเมินค่าใหม่แบบรวดเร็ว ทองคำจะได้รับผลกระทบจากต้นทุนค่าเสียโอกาสก่อน
เกาหลีใต้เป็นเพียงแว่นขยาย ไม่ใช่สาเหตุที่โลหะมีค่าร่วงลง
สาเหตุที่ตลาดเกาหลีใต้ร่วงหนักถูกนำมาวิเคราะห์ในภาพเดียวกัน ไม่ใช่เพราะเซมิคอนดักเตอร์ของเกาหลีใต้กำหนดราคาทองคำโดยตรง แต่เป็นเพราะมันขยายแรงกดดันจากการซื้อขายในระดับมหภาครอบเดียวกัน
ตลาดหุ้นเกาหลีใต้ในปี 2025 ได้รับประโยชน์จากความต้องการหน่วยความจำ AI โดยหุ้นน้ำหนักสูงในกลุ่มเซมิคอนดักเตอร์อย่าง Samsung Electronics และ SK Hynix ผลักดันให้ดัชนีปรับตัวขึ้นอย่างมาก เมื่อถึงปี 2026 ปัญหากลายเป็นว่า หากเงินทุนจำนวนมากเบียดเสียดอยู่ในทิศทางเดียวกัน เมื่ออัตราดอกเบี้ยในระดับมหภาคสูงขึ้น ใครจะขายก่อน ขายเท่าไหร่ อาจส่งผลต่อราคามากกว่าการเปลี่ยนแปลงพื้นฐานของบริษัทในระยะสั้น การที่ KOSPI ร่วงลงกว่า 8% ในเดือนมิถุนายนและทำให้เกิด Circuit Breaker ก็เป็นผลมาจากการตรวจสอบการซื้อขายที่แออัดนี้
แต่ตรงนี้ต้องอธิบายความสัมพันธ์เชิงเหตุผลให้ชัดเจน หลักฐานที่เปิดเผยในปัจจุบันไม่สามารถพิสูจน์ได้ว่า "การลดภาระหนี้ของเกาหลีใต้ส่งผลโดยตรงต่อพอร์ตโลหะมีค่าทั่วโลก" การตัดสินที่ปลอดภัยกว่าคือ เซมิคอนดักเตอร์ของเกาหลีใต้และโลหะมีค่าต่าง承受แรงกดดันมหภาคเดียวกัน นั่นคือ อัตราดอกเบี้ยสูงขึ้น ดอลลาร์แข็งค่า และสภาพคล่องมีราคาแพงขึ้น ตลาดเกาหลีใต้ตอบสนองรุนแรงกว่าเนื่องจากดัชนีมีความเข้มข้นสูงและพอร์ต AI แออัด ส่วนทองคำและเงินเผชิญกับการประเมินค่าใหม่โดยตรงเนื่องจากคุณสมบัติที่ไม่มีดอกเบี้ยและการคิดราคาเป็นดอลลาร์
กล่าวอีกนัยหนึ่ง เกาหลีใต้ไม่ใช่สาเหตุที่ทองคำร่วงลง แต่เป็นจอแสดงผลของความเสี่ยงและสถานะเลเวอเรจของตลาด มันบอกนักลงทุนว่า เมื่อความคาดหวังอัตราดอกเบี้ยสูงกลับมาเป็นประเด็นอีกครั้ง สินทรัพย์ที่ปรับตัวขึ้นมากและมีน้ำหนักพอร์ตสูงในช่วงปีที่ผ่านมาจะถูกตรวจสอบก่อน โลหะมีค่าแม้จะไม่ใช่หุ้นเทคโนโลยี แต่เมื่อต้นทุนเงินทุนสูงขึ้น ก็ต้องยอมรับการประเมินราคาใหม่เช่นกัน
ความผันผวนของ AI ส่งผลต่ออารมณ์ แต่ทองคำและเงินยังคงขึ้นอยู่กับอัตราดอกเบี้ย
ความผันผวนของเซมิคอนดักเตอร์ AI ส่งผลต่ออารมณ์ของตลาด และยังส่งผลต่อสินทรัพย์อย่างเงินที่มีคุณสมบัติทางอุตสาหกรรมด้วย แต่มันไม่ใช่เส้นหลักในการอธิบายทิศทางของทองคำและเงิน
หากกล่าวว่าตัวแปรสำคัญของทองคำและเงินคืออัตราดอกเบี้ยที่แท้จริง ตัวแปรสำคัญของเซมิคอนดักเตอร์ AI ก็คือการส่งมอบคำสั่งซื้อ รายงานผลประกอบการของ Micron สามารถใช้เป็นหน้าต่างสังเกตความเสี่ยงได้ เพราะมันส่งผลต่อการตัดสินของตลาดว่า "สินทรัพย์ที่มีมูลค่าสูงจะสามารถ承受อัตราดอกเบี้ยสูงได้หรือไม่" หากห่วงโซ่ AI ยังคงมีผลประกอบการแข็งแกร่ง ความเสี่ยงอาจได้รับการสนับสนุน และคุณสมบัติทางอุตสาหกรรมของเงินก็จะถูกประเมินค่าใหม่ได้ง่ายขึ้น หากแนวโน้มไม่เป็นไปตามคาด ตลาดอาจลดพอร์ตสินทรัพย์เติบโตลงอีก และการหดตัวของความเสี่ยงจะยังคงกดดันสินทรัพย์ที่มีความยืดหยุ่นสูงต่อไป
แต่หัวใจสำคัญของการกำหนดราคาทองคำยังคงต้องย้อนกลับไปที่ธนาคารกลางสหรัฐ (เฟด) ดอลลาร์สหรัฐ และอัตราดอกเบี้ยที่แท้จริง ถึงแม้รายงานผลประกอบการของ AI จะดีแค่ไหน ก็ยากที่จะชดเชยแรงกดดันจากอัตราดอกเบี้ยที่แท้จริงที่เพิ่มขึ้นต่อทองคำได้โดยตรง ส่วนรายงานผลประกอบการของ AI ที่อ่อนแอลง ก็ไม่จำเป็นต้องผลักดันให้ทองคำปรับตัวสูงขึ้น เว้นแต่จะกระตุ้นให้เกิดความคาดหวังในการลดดอกเบี้ย ดอลลาร์สหรัฐอ่อนค่าลง หรือมีความต้องการสินทรัพย์ปลอดภัยที่แข็งแกร่งขึ้น
นี่คือความแตกต่างระหว่างการประเมินมูลค่าใหม่ของตลาดและการพิสูจน์หักล้างปัจจัยพื้นฐาน การประเมินมูลค่าใหม่คืออัตราคิดลดที่เปลี่ยนแปลงไป ทำให้นักลงทุนยินดีให้มูลค่ากับกำไรที่เท่าเดิมต่ำลง ส่วนการพิสูจน์หักล้างคืออุปสงค์มีปัญหาด้วย กำไรในอนาคตก็ต้องปรับลดลง สำหรับโลหะมีค่า สิ่งที่สำคัญกว่าในตอนนี้คืออย่างแรก: ตลาดกำลังประเมินมูลค่าทองคำและเงินใหม่ตามต้นทุนเงินทุนที่สูงขึ้น ไม่ใช่เพราะการเปลี่ยนแปลงในห่วงโซ่อุตสาหกรรมใดอุตสาหกรรมหนึ่งโดยเฉพาะที่จะเปลี่ยนตรรกะการหลบภัยระยะยาว
อัตราดอกเบี้ยและดอลลาร์กำลังยืนยันการปรับตัวลงรอบนี้
ข้อสรุปที่ง่ายที่สุดที่มักเขียนเกินจริงในตอนนี้คือ การมองว่าการปรับตัวลงพร้อมกันนั้นเท่ากับการสิ้นสุดของแนวโน้ม ทองคำลดลง ไม่ได้หมายความว่าตลาดกระทิงของทองคำสิ้นสุดลง ตลาดหุ้นเกาหลีใต้ล่มสลาย ก็ไม่ได้หมายความว่าอุปสงค์ AI จะพังทลายแล้ว ตำแหน่งที่สมเหตุสมผลกว่าคือ ตลาดกำลังเข้าสู่หน้าต่างการยืนยัน: แรงกดดันจากอัตราดอกเบี้ยจะบีบอัดมูลค่าประเมินและราคาสินทรัพย์ที่ไม่มีดอกเบี้ยก่อน จากนั้นรอข้อมูลเพื่อยืนยันว่านี่คือการปรับฐานหรือการกลับตัว
เฟดภายใต้การนำของ Warsh คือเส้นยืนยันแรก หากข้อมูลเงินเฟ้อและการจ้างงานยังคงแข็งแกร่งต่อเนื่อง และราคาพลังงานยังคงมีแรงกดดัน ท่าทีเหยี่ยวของ FOMC อาจเปลี่ยนเป็นความคาดหวังในการขึ้นดอกเบี้ยที่ชัดเจนยิ่งขึ้น ในตอนนั้น ทองคำและเงินจะไม่เพียงเผชิญกับการปรับฐานทางเทคนิคระยะสั้น แต่ยังเผชิญกับแรงกดดันจากอัตราดอกเบี้ยที่แท้จริงที่ยั่งยืนมากขึ้น
ดอลลาร์สหรัฐคือเส้นยืนยันที่สอง ทองคำและเงินมีราคาเป็นดอลลาร์สหรัฐ การแข็งค่าของดอลลาร์จะเพิ่มต้นทุนการถือครองสำหรับนักลงทุนที่ไม่ใช่ดอลลาร์โดยตรง และยังลดความต้องการระยะสั้นของตลาดต่อโลหะมีค่าด้วย หากดอลลาร์แข็งค่าพร้อมกับอัตราดอกเบี้ยที่แท้จริงที่ปรับตัวสูงขึ้น โลหะมีค่ามักจะยากที่จะพลิกแรงกดดันด้วยการเล่าเรื่องสินทรัพย์ปลอดภัยเพียงอย่างเดียว
เงินยังมีเส้นยืนยันเพิ่มเติมอีกหนึ่งเส้น: ความคาดหวังด้านอุปสงค์อุตสาหกรรม มันอ่อนไหวต่ออารมณ์ของสินทรัพย์เสี่ยงมากกว่าทองคำ และมีแนวโน้มที่จะขยายความผันผวนเมื่อความคาดหวังการเติบโตเปลี่ยนแปลง หาก AI เซมิคอนดักเตอร์ และสินทรัพย์ที่มีความยืดหยุ่นสูงอื่นๆ ยังคงถูกกดดัน เงินอาจเผชิญกับการประเมินมูลค่าใหม่ทั้งในด้านคุณสมบัติของโลหะมีค่าและคุณสมบัติทางอุตสาหกรรมพร้อมกัน
การที่ทองคำ เงิน และหุ้น AI ร่วงลงพร้อมกัน เป็นการเตือนนักลงทุนที่ไม่ซับซ้อน: สินทรัพย์ที่ดูแตกต่างกันในพอร์ต อาจเปิดรับความเสี่ยงเดียวกันภายใต้ตัวแปรเศรษฐกิจมหภาคตัวเดียวกัน การเทรดที่ชนะในปี 2025 เมื่อมาถึงปี 2026 อาจไม่สูญเสียปัจจัยพื้นฐานไปพร้อมกัน แต่จะเผชิญกับต้นทุนเงินทุนที่แพงขึ้นพร้อมกัน ตัวแปรที่จะส่งผลต่อราคาโลหะมีค่าจริงๆ ต่อไปคือ แรงกดดันจากอัตราดอกเบี้ยและดอลลาร์จะคงอยู่นานแค่ไหน และความต้องการสินทรัพย์ปลอดภัย การซื้อทองคำของธนาคารกลาง และอุปสงค์อุตสาหกรรมจะเร็วพอที่จะชดเชยแรงกดดันนี้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







