ตัวเลือกใน DeFi ใช้ไม่ได้? Vitalik อาจไม่เห็นด้วย
หัวข้อต้นฉบับ: สเตเบิลคอยน์ของ Vitalik โดยพื้นฐานแล้วคือ Covered Call
ผู้เขียนต้นฉบับ: Dan Rysk
เรียบเรียง: Peggy, BlockBeats
หมายเหตุบรรณาธิการ: เป็นเวลานานที่ออปชั่นใน DeFi ยังไม่เคยกลายเป็นประเภทการซื้อขายหลัก เมื่อเทียบกับสัญญา Perpetual แล้ว มันซับซ้อนกว่า สภาพคล่องกระจายตัวมากกว่า และยากที่จะสร้างอุปสงค์ตามธรรมชาติที่มั่นคง
แต่แนวคิดสเตเบิลคอยน์แบบอัลกอริทึมที่ Vitalik เสนอล่าสุด ได้เปิดโอกาสอีกทางหนึ่งให้กับออปชั่น: มันไม่ได้ถูกมองว่าเป็นผลิตภัณฑ์การซื้อขายแบบแยกเดี่ยวอีกต่อไป แต่กลายเป็นโมดูลพื้นฐานทางการเงินที่อยู่เบื้องหลังสเตเบิลคอยน์ ผลิตภัณฑ์ผลตอบแทน และสินทรัพย์ที่มีโครงสร้าง
ผู้เขียนบทความนี้ตีความแนวทางนี้จากมุมมองของออปชั่น เขาเชื่อว่าสินทรัพย์ฝั่ง Stable ในดีไซน์ของ Vitalik โดยพื้นฐานแล้วคล้ายกับ Covered Call แบบสังเคราะห์: ผู้ใช้แบ่ง ETH 1 หน่วยออกเป็นสองส่วน ส่วนหนึ่งได้รับ "มูลค่าที่มั่นคง" ต่ำกว่าราคาใช้สิทธิ์ที่กำหนด อีกส่วนหนึ่งได้รับผลตอบแทนจากการเพิ่มขึ้นเหนือราคาใช้สิทธิ์ เนื่องจากทั้งสองส่วนรวมกันเท่ากับ ETH 1 หน่วยเสมอ ระบบจึงไม่จำเป็นต้องนำหนี้ หลักประกัน หรือกลไกการชำระบัญชีเข้ามาเกี่ยวข้อง จึงหลีกเลี่ยงความเสี่ยงในการชำระบัญชีซึ่งเป็นหัวใจสำคัญของสเตเบิลคอยน์แบบ CDP แบบดั้งเดิม
แต่ความยากของดีไซน์นี้ก็ชัดเจนเช่นกัน เพื่อให้สินทรัพย์ฝั่ง Stable ใกล้เคียงกับสเตเบิลคอยน์ จำเป็นต้องหมุนเวียนออปชั่น Call แบบ Deep In The Money อย่างต่อเนื่อง ซึ่งจะนำไปสู่ปัญหา Slippage จากการ Roll Over เส้นทางการซื้อขายคงที่ถูก Front Running และสภาพคล่องไม่เพียงพอ ที่สำคัญกว่านั้น เบื้องหลังสินทรัพย์ Stable แต่ละหน่วย จำเป็นต้องมีคนถือสินทรัพย์ฝั่ง Upside ที่สอดคล้องกันอย่างต่อเนื่อง ซึ่งก็คือ ETH Long แบบ Leverage ที่ไม่มีค่าธรรมเนียมการถือครองและไม่มีความเสี่ยงในการชำระบัญชี อุปสงค์นี้จะดำรงอยู่ได้ในระยะยาวหรือไม่ เป็นตัวกำหนดว่าระบบจะขยายตัวได้จริงหรือไม่
ผู้เขียนสรุปจากประสบการณ์ของ Rysk ว่า สาเหตุที่ออปชั่นใน DeFi ขยายขนาดได้ยากในอดีต ก็เพราะมันซับซ้อนเกินไปในฐานะผลิตภัณฑ์การซื้อขายโดยตรง และอุปสงค์ของผู้ใช้ก็ไม่เป็นธรรมชาติพอ แต่ถ้าเปลี่ยนตำแหน่ง วางออปชั่นไว้เป็นพื้นฐานของสินทรัพย์ที่ซับซ้อนกว่า เช่น สเตเบิลคอยน์ ผลตอบแทนที่มีโครงสร้าง ผลิตภัณฑ์ดัชนี ฯลฯ มันอาจจะเหมาะสมกว่าในฐานะโครงสร้างพื้นฐานของ DeFi กล่าวอีกนัยหนึ่ง โอกาสของออปชั่นใน DeFi อาจไม่ใช่การเป็นสัญญา Perpetual รุ่นต่อไป แต่เป็นกลไกการกำหนดราคาและกระจายความเสี่ยงที่อยู่เบื้องหลังผลิตภัณฑ์ On-Chain รุ่นต่อไป
ต่อไปนี้คือเนื้อหาต้นฉบับ:
เป็นเวลาหลายปีที่ฉันได้ยินประโยคเดิมซ้ำๆ: "ออปชั่นใน DeFi ใช้ไม่ได้"
หลังจากทำ Rysk ฉันยอมรับว่าประโยคนี้มีความจริงอยู่บ้าง ผลิตภัณฑ์ออปชั่นใน DeFi ส่วนใหญ่ขยายขนาดได้ยาก สภาพคล่องกระจายตัว ปริมาณการซื้อขายตามธรรมชาติยากที่จะดึงดูด และเทรดเดอร์ก็เลือกผลิตภัณฑ์ที่ง่ายกว่าเสมอ สัญญา Perpetual กลายเป็นเครื่องมือเริ่มต้นในการแสดงมุมมองทิศทาง ในขณะที่ตลาดทำนายกลายเป็นวิธีที่ง่ายกว่าในการซื้อขายผลลัพธ์ของเหตุการณ์
ด้วยเหตุนี้เอง ข้อเสนอล่าสุดของ Vitalik จึงดึงดูดความสนใจของผม เขาเสนอว่าสามารถใช้โครงสร้างสิทธิ์ที่คล้ายกับออปชัน เพื่อสร้างสกุลเงินดิจิทัลแบบอัลกอริทึมที่ไม่มีกลไกการชำระบัญชี
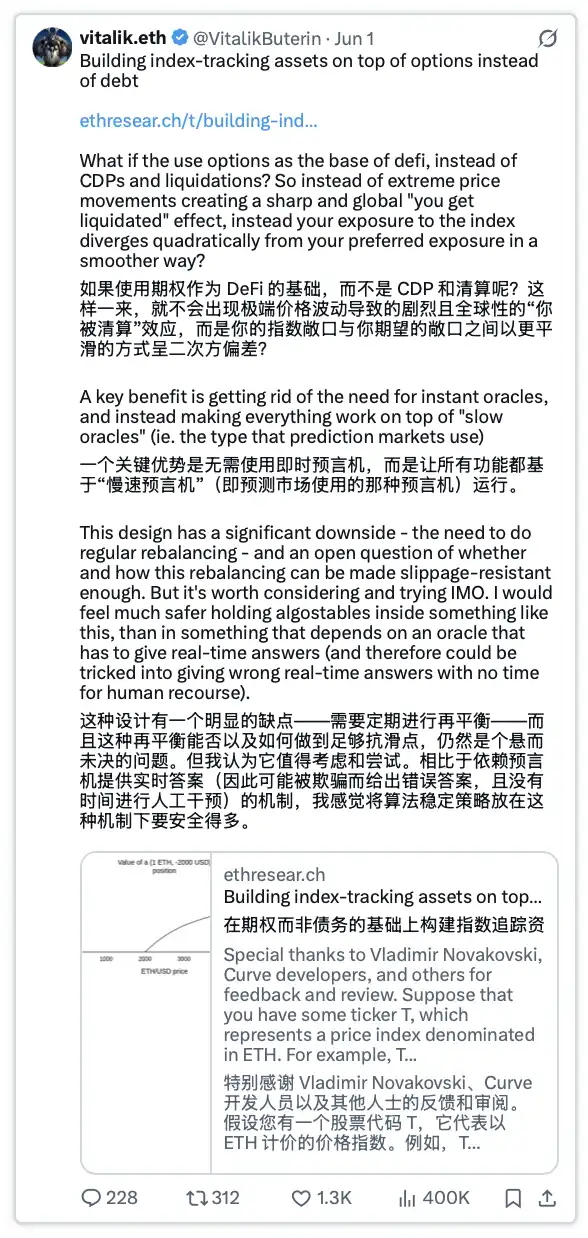
สิ่งที่ดึงดูดผมจริงๆ คือแนวคิดของมัน: ออปชันไม่ได้ถูกใช้เป็นผลิตภัณฑ์สำหรับการซื้อขาย แต่เป็นโครงสร้างพื้นฐานที่อยู่เบื้องหลังผลิตภัณฑ์
นี่คือมุมมองที่ผมผลักดันมาหลายปี และเป็นแนวคิดหลักที่เราใช้สร้าง Rysk V12 สำหรับเรา ผลิตภัณฑ์คือผลตอบแทน สำหรับ Vitalik ผลิตภัณฑ์คือความเสถียร ยิ่งผมคิดมากเท่าไหร่ ก็ยิ่งรู้สึกว่าการออกแบบนี้คุ้นเคย
ฝั่งที่เสถียรที่เขาอธิบาย โดยพื้นฐานแล้วคือ Covered Call Option
ทำไมมันถึงเป็น Covered Call Option
การออกแบบของเขาแบ่ง ETH หนึ่งหน่วยออกเป็นสิทธิ์สองประเภท ฝั่งหนึ่งคือ P ซึ่งถือมูลค่าจนถึงราคาใช้สิทธิ์ที่กำหนด อีกฝั่งคือ N ซึ่งได้รับส่วนเพิ่มที่สูงกว่าราคาใช้สิทธิ์นั้น ทั้งสองรวมกันเท่ากับ ETH หนึ่งหน่วยเสมอ ดังนั้นจึงไม่มีหนี้ ไม่มีมาร์จิ้น และไม่มีอะไรที่ต้องชำระบัญชี
สมมติว่าราคา ETH ปัจจุบันอยู่ที่ 2,500 ดอลลาร์ และราคาใช้สิทธิ์อยู่ที่ 1,500 ดอลลาร์ ตราบใดที่ราคา ETH ยังคงสูงกว่า 1,500 ดอลลาร์ P จะทำหน้าที่เหมือนสิทธิ์ที่มีมูลค่าคงที่ 1,500 ดอลลาร์ เฉพาะเมื่อ ETH ตกลงต่ำกว่า 1,500 ดอลลาร์เท่านั้น P จึงเริ่มรับความเสี่ยงด้านขาลง ในขณะที่ N จะได้รับผลตอบแทนส่วนเพิ่มทั้งหมดที่สูงกว่า 1,500 ดอลลาร์
นี่คือโครงสร้างผลตอบแทนของ Covered Call Option
ผู้ถือครองสินทรัพย์ไว้ ขาย upside ที่สูงกว่าราคาใช้สิทธิ์ และรับค่าพรีเมียมออปชัน P จำลองโครงสร้างผลตอบแทนของ Covered Call นี้ N ก็เทียบเท่ากับ Call Option ที่ผู้ซื้อถืออยู่
พูดให้ชัดเจนขึ้น มันคือ Synthetic Covered Call Option ไม่มีใครขายออปชันจากภายนอกจริงๆ แต่ผ่านการแยกสิทธิ์ โครงสร้างผลตอบแทนเดียวกันถูกสร้างขึ้นใหม่
นี่คือข้อโต้แย้งเดียวกันที่อยู่เบื้องหลัง Rysk V12 ผู้ใช้ถือ ETH, BTC หรือ HYPE และได้รับผลตอบแทนล่วงหน้าจากการขาย Covered Call Option ส่วน Vitalik นำโมดูลพื้นฐานเดียวกันนี้ไปใช้กับความเสถียร
เครื่องยนต์เดียวกัน ผลิตภัณฑ์ที่แตกต่าง
ปัญหาคือ: มันเป็นออปชัน Deep In The Money และต้อง Rollover อย่างต่อเนื่อง
ปัจจุบัน ผู้ใช้ Rysk ส่วนใหญ่ขาย Covered Call แบบ Out-of-the-Money ผู้ถือครอง ETH จะเลือก Strike Price ที่สูงกว่าราคาปัจจุบัน: อาจจะเดิมพันว่าราคาจะไม่ไปถึงจุดนั้น หรือถึงแม้จะไปถึง ก็ยินดีขายในราคาที่สูงกว่าเพื่อทำกำไร พร้อมรับพรีเมียมของออปชั่นไว้ไม่ว่าจะเกิดอะไรขึ้น
แต่ฝั่ง Stable ที่ Vitalik จินตนาการไว้ต้องการโครงสร้างที่แตกต่างออกไป เพื่อให้ทำหน้าที่เหมือนจำนวนเงินที่มั่นคง Strike Price จะต้องต่ำกว่าราคา Spot มาก ดังนั้น Call Option นี้จะเป็น In-the-Money อย่างลึก และมูลค่าส่วนใหญ่จะเป็นมูลค่าที่แท้จริง
ในกรณีที่ราคา Spot อยู่ที่ 2,500 ดอลลาร์ และ Strike Price อยู่ที่ 1,500 ดอลลาร์ จะมีมูลค่าแท้จริง 1,000 ดอลลาร์ที่ผู้ซื้อต้องจ่ายล่วงหน้า ทำให้ธุรกรรมนี้ใช้เงินทุนสูงขึ้นมาก
แต่ Call Option จะคงความเสถียรได้เพียงชั่วขณะหนึ่งเท่านั้น เมื่อ ETH ลดลงไปถึง Strike Price มันจะเริ่มรับความเสี่ยงด้านขาลงของ ETH ดังนั้นจึงต้องปรับลดลงไปยัง Strike Price ที่ต่ำกว่าอย่างต่อเนื่อง และ Roll Over ซ้ำแล้วซ้ำเล่า
ดังนั้น สินทรัพย์ Stable นี้โดยพื้นฐานแล้วคือชุดโปรแกรม Covered Call ที่หมุนเวียนอย่างต่อเนื่อง
Vitalik เองก็ชี้ให้เห็นถึงความเสี่ยงนี้ Slippage จากการ Roll Over ซ้ำๆ เป็นภัยคุกคามที่ใหญ่ที่สุดต่อการออกแบบทั้งหมด และวิธีการดำเนินการ Roll Over ต่างหากที่เป็นส่วนที่ยากจริงๆ
และกลไกใดๆ ที่ทำการซื้อขายตามตารางเวลาที่แน่นอนและเปิดเผยต่อสาธารณะ มักจะถูก Front-run ได้ง่าย นี่คือปัญหาที่ DeFi Option Vault (DOV) เคยเจอ: พวกเขาขายออปชั่นที่มีอายุและ Strike Price เดียวกันในเวลาเดียวกันทุกสัปดาห์ ทำให้ตลาดรู้ล่วงหน้าว่าจะเกิดอะไรขึ้น และวางแผนล่วงหน้าเพื่อดึงมูลค่าจากกระแสธุรกรรมนี้
ไม่ว่าจะอย่างไรก็ตาม ทุกครั้งที่ Roll Over จำเป็นต้องมีผู้ซื้อ คำถามคือ: ใครจะเป็นผู้ซื้อ? และซื้อในราคาเท่าไหร่?
สิ่งที่ยากที่สุดคือใครจะเป็นผู้จัดหาเงินทุน
ในโมเดลของ Vitalik ต้องมีคนฝาก ETH หนึ่งหน่วยเต็ม แบ่งมันออก ขายฝั่ง Stable และถือฝั่ง Upside ผู้ฝากนี้คือคนที่ระบบทั้งหมดต้องพึ่งพาในการทำงาน
ผู้สมัครที่ชัดเจนที่สุดคือ Market Maker
แต่ตำแหน่งที่พวกเขาถือในที่สุดคือ ETH Long แบบมีเลเวอเรจ และใครก็ตามที่ต้องการทำ Long ETH ด้วยเลเวอเรจ สามารถซื้อ Call Option โดยตรง หรือทำ Long Perpetual Contract ได้เลย ซึ่งง่ายกว่า มีประสิทธิภาพมากกว่า และคุ้นเคยมากกว่า ผู้ฝากนี้กำลังใช้เส้นทางที่ยากขึ้นเพื่อให้ได้ตำแหน่งที่สามารถหาได้ง่ายกว่าที่อื่น
ฝั่งขาขึ้นมีข้อได้เปรียบที่แท้จริงอยู่อย่างหนึ่ง นั่นคือมันให้เลเวอเรจจริงโดยไม่มีค่าธรรมเนียมการระดมทุนและไม่มีความเสี่ยงจากการถูกบังคับชำระบัญชี ซึ่งเป็นสิ่งที่สัญญา perpetual futures ไม่สามารถให้ได้
แต่มันก็ยังคงต้องหาผู้ซื้อ และไม่ใช่แค่ครั้งเดียวเท่านั้น ทุกครั้งที่มีสินทรัพย์เสถียรหนึ่งหน่วย จะต้องมีคนอีกฝั่งที่ถือฝั่งขาขึ้นที่สอดคล้องกัน
เพื่อให้สามารถขยายขนาดได้ โมเดลนี้จำเป็นต้องมีกลุ่มคนที่คงอยู่ตลอดเวลา ซึ่งเต็มใจที่จะถือสถานะ Long ETH แบบมีเลเวอเรจในรูปแบบเฉพาะนี้ ไม่ว่าสภาวะตลาดจะเป็นอย่างไร
ในขณะที่ Market Maker โดยพื้นฐานแล้วคือผู้ปรับปรุงทรัพยากรให้เหมาะสมที่สุด พวกเขาจะไม่ยอมรับสิ่งใหม่ที่ใช้เงินทุนสูงและมีต้นทุนการบูรณาการที่หนักหน่วงโดยไม่มีเหตุผลที่ชัดเจน "นักเก็งกำไรและ Market Maker จะให้สภาพคล่อง" นี่คือสมมติฐานที่การออกแบบทั้งหมดพึ่งพา แต่พฤติกรรมนี้จะไม่เกิดขึ้นโดยไม่มีอะไรกระตุ้น
สิ่งที่เราเรียนรู้จาก Rysk
ที่ Rysk เราเรียนรู้สิ่งนี้ด้วยวิธีที่ยากลำบาก โปรโตคอลเวอร์ชันแรกๆ ขยายขนาดได้ยาก ขาดความต้องการตามธรรมชาติ และไม่เคยหา Product-Market Fit ได้
ในโปรโตคอลปัจจุบัน Rysk V12 ทั้งสองฝ่ายของการซื้อขายมีเหตุผลที่ชัดเจนในการเข้าร่วม ดังนั้น Rysk จึงเริ่มต้นจากคนสองประเภทที่ต้องการมีส่วนร่วมอยู่แล้ว ผู้ถือต้องการได้รับผลตอบแทนจากสินทรัพย์ที่พวกเขาถืออยู่ และสินทรัพย์ของพวกเขาก็เป็นหลักประกันในตัว
Market Maker แข่งขันกันในกลไก RFQ (Request for Quote) เพื่อซื้อกระแสธุรกรรมส่วนนี้ พวกเขาจ่ายเฉพาะค่าออปชั่นพรีเมียม ไม่ต้องวางหลักประกัน และในที่สุดก็ได้รับความเสี่ยงจากออปชั่นที่พวกเขาต้องการจริงๆ ซึ่งสามารถกำหนดราคาและป้องกันความเสี่ยงในบัญชีของตนเองได้ นี่คือฝั่งที่มีประสิทธิภาพด้านเงินทุนมากกว่าในการซื้อขาย และด้วยเหตุนี้ ทีมเทรดดิ้งจึงเชื่อมต่อเข้ามาโดยธรรมชาติ
ไม่มีฝ่ายใดถูกบังคับให้ถือสถานะที่พวกเขาสามารถหาได้ง่ายกว่าที่อื่น
ระบบนี้ยังไม่พึ่งพาสิ่งจูงใจหรือการปล่อยโทเค็น
คุ้มค่าที่จะสร้าง
ฉันดีใจที่ได้เห็นการออกแบบนี้ถูกสำรวจอย่างจริงจัง ความท้าทายมีอยู่จริง แต่มันเป็นความท้าทายที่น่าสนใจ นี่คือพื้นที่การออกแบบที่ DeFi ควรสำรวจ
สิ่งที่ทำให้ฉันรู้สึกได้รับการยืนยันคือ ข้อเสนอนี้ยิ่งตอกย้ำทางเลือกเดียวกันที่เราทำใน Rysk: การมีหลักประกันเต็มจำนวน, ไม่มีการบังคับชำระบัญชี, ไม่มีความเสี่ยงจากคู่สัญญา, และการส่งมอบสินทรัพย์จริงที่ต้องใช้ Oracle เฉพาะเมื่อถึงวันหมดอายุเท่านั้น
กรณีการใช้งานแตกต่างกัน แต่พื้นฐานเหมือนกัน พื้นฐานนี้ได้เปิดตัวและได้รับการยืนยันบน HyperEVM แล้ว โดย Market Maker กำลังแข่งขันกันเพื่อกระแสธุรกรรม เรายังได้ปรับใช้บน Ethereum Mainnet และกำลังจะเปิดให้สาธารณชนใช้งานเร็วๆ นี้
หากคุณกำลังสำรวจ Stablecoin, ผลิตภัณฑ์ที่มีโครงสร้าง, ผลิตภัณฑ์ดัชนี หรือผลิตภัณฑ์ใดๆ ที่มีคุณสมบัติของออปชั่นอยู่เบื้องหลัง โปรดติดต่อฉัน
ออปชั่นคือโมดูลพื้นฐาน สิ่งที่น่าสนใจจริงๆ คือสิ่งที่ถูกสร้างขึ้นบนพื้นฐานของมัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง