การวิเคราะห์โครงสร้างพื้นฐานของแพลตฟอร์มหุ้นสหรัฐฯ BIT: ทำไมหุ้นสหรัฐฯ จริงถึงสำคัญ?

ปี 2026 แพลตฟอร์มคริปโตเริ่มหันมาให้ความสนใจกับตลาดหุ้นสหรัฐฯ อย่างพร้อมเพรียง
เมื่อคืนวันศุกร์ที่ผ่านมา SpaceX เปิดตัวในตลาดหุ้นสหรัฐฯ สำเร็จ ซึ่งเกือบจะผลักดันอารมณ์นี้ไปถึงจุดสูงสุดใหม่ ในฐานะหนึ่งในบริษัทเทคโนโลยีที่ได้รับความสนใจมากที่สุดในโลก การเสนอขายหุ้น IPO ของ SpaceX ไม่ใช่แค่เหตุการณ์ในตลาดทุนเท่านั้น แต่ยังกลายเป็น "การทดสอบความเครียด" สำหรับช่องทางเข้าสู่ตลาดหุ้นสหรัฐฯ ของนักลงทุนรายย่อยทั่วโลกอีกด้วย
ด้านหนึ่งคือความร้อนแรงของตลาดที่สูงมาก หุ้น SpaceX ในวันแรกของการซื้อขายมีผลงานแข็งแกร่ง ราคาหุ้นเพิ่มขึ้นอย่างชัดเจนจากราคาเสนอขาย การพูดคุยเกี่ยวกับมันแพร่กระจายจากโบรกเกอร์แบบดั้งเดิมและสื่อการเงินไปยังชุมชนคริปโตอย่างรวดเร็ว อีกด้านหนึ่งคือความแตกต่างของประสบการณ์ที่นักลงทุนหลายคนรู้สึกโดยตรง: แพลตฟอร์มบางแห่งก่อนหน้านี้โปรโมทการจองซื้อหุ้น IPO ของ SpaceX อย่างยิ่งใหญ่ แต่สุดท้ายกลับไม่ได้จัดสรรหุ้นให้ผู้ใช้จริง ๆ และจบลงด้วยการคืนเงินเท่านั้น
อันที่จริง กรณีนี้สามารถอธิบายบางสิ่งได้ดีมาก: ธุรกิจหุ้นสหรัฐฯ ที่แพลตฟอร์มคริปโตทำนั้น โดยพื้นฐานแล้วเป็นหุ้นสหรัฐฯ แบบสะท้อน (Mapping) ไม่ใช่หุ้นสหรัฐฯ จริง และในบริบทนี้เอง การแยกแยะและวิเคราะห์ว่า BIT ทำแพลตฟอร์มหุ้นสหรัฐฯ แบบมืออาชีพได้อย่างไร จึงมีความหมายในทางปฏิบัติอย่างมาก
BIT ไม่ใช่แพลตฟอร์มซื้อขายหุ้นสหรัฐฯ หน้าใหม่ที่โผล่ขึ้นมาอย่างกะทันหัน ก่อนหน้านี้มันคือ Matrixport ซึ่งให้บริการลูกค้าสถาบันและลูกค้าที่มีมูลค่าสุทธิสูงเป็นหลัก ในเดือนกุมภาพันธ์ 2026 BIT เปิดตัวบริการซื้อขายหุ้นสหรัฐฯ ภายในกลางเดือนพฤษภาคม หลังจากเปิดตัวธุรกิจหุ้นสหรัฐฯ ประมาณ 100 วัน AUM ของผู้ใช้ก็ทะลุ 200 ล้านดอลลาร์สหรัฐฯ
และจุดเด่นที่สุดของผลิตภัณฑ์หุ้นสหรัฐฯ ของ BIT คือ ผู้ใช้ซื้อขายหุ้นสหรัฐฯ จริง
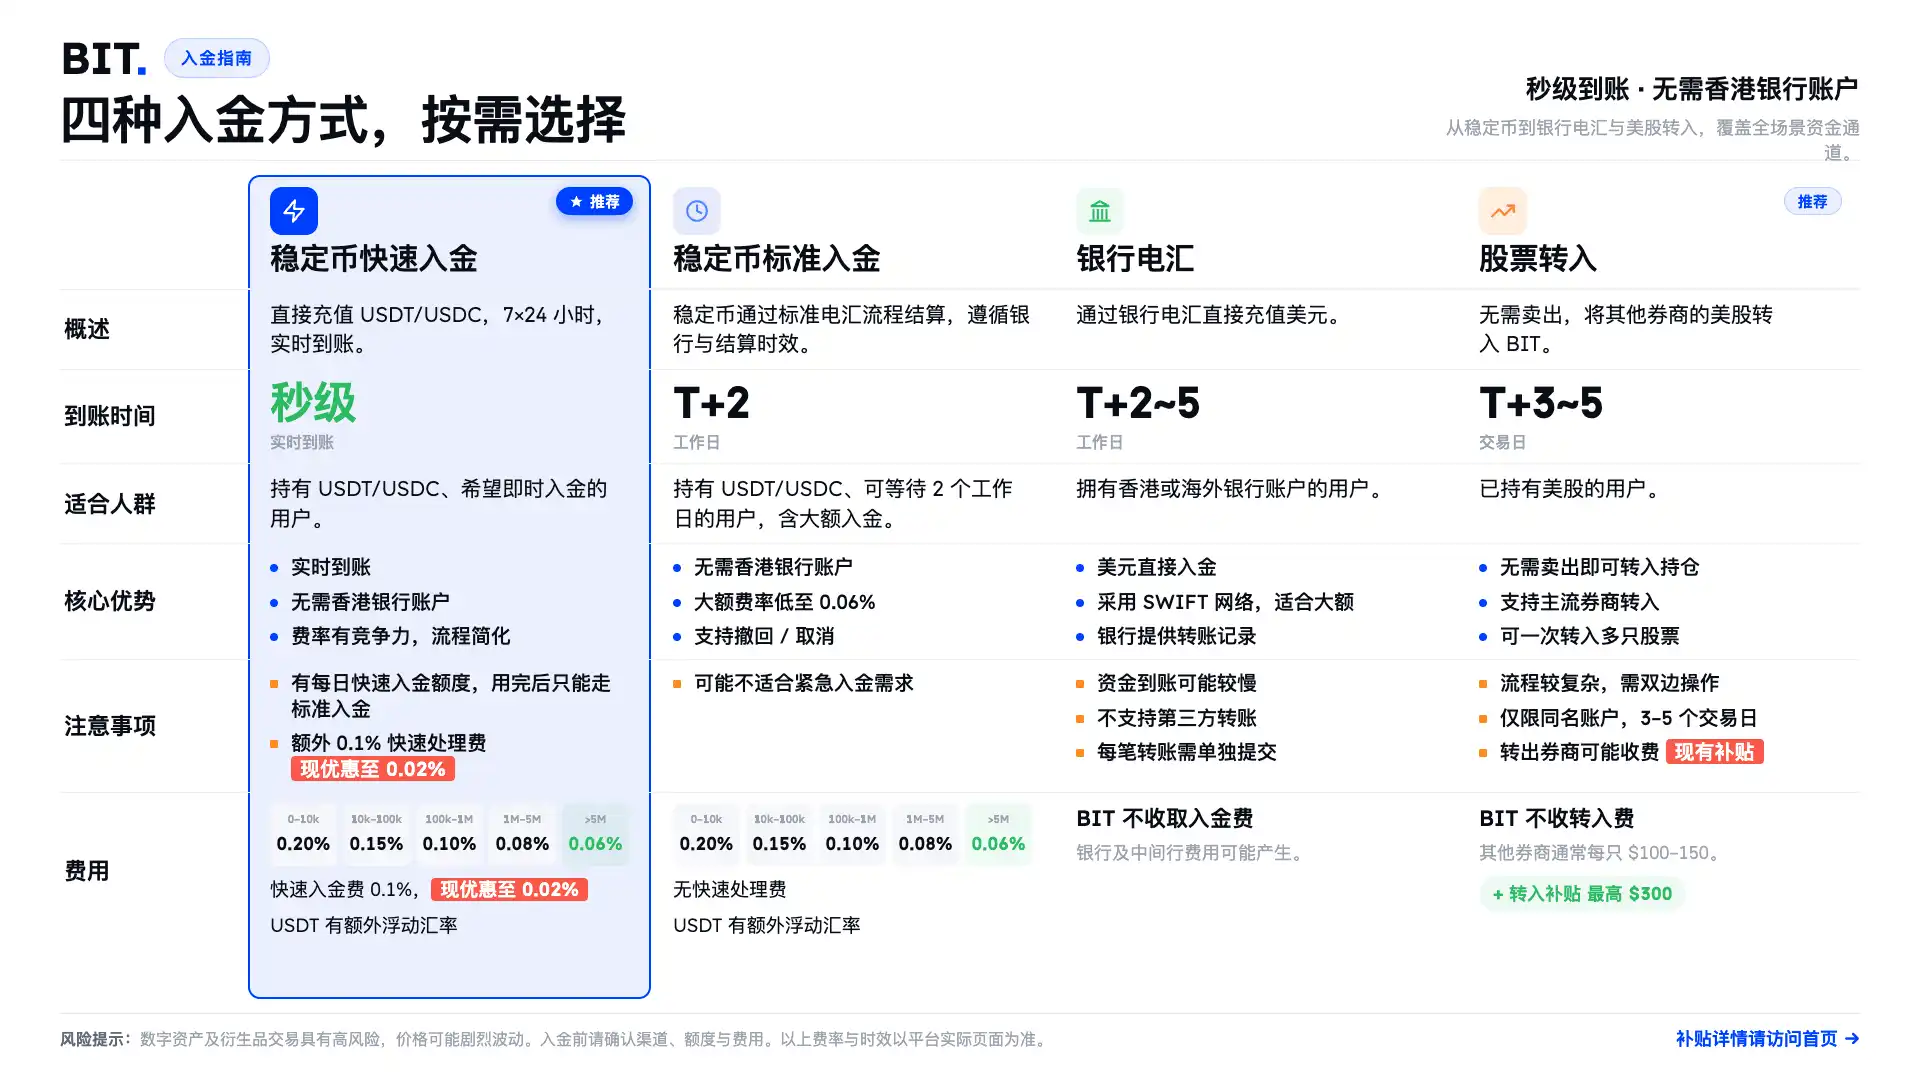
นั่นหมายความว่าในขั้นตอนการโอนเงิน BIT เข้าใกล้ความต้องการที่แท้จริงของผู้ใช้คริปโตและผู้ใช้หุ้นสหรัฐฯ มากขึ้น ผู้ใช้สามารถใช้ USDT หรือ USDC เป็นสเตเบิลคอยน์เพื่อโอนเข้าได้อย่างรวดเร็ว รองรับ 7x24 ชั่วโมง และถึงบัญชีภายในไม่กี่วินาที หรือเลือกโอนสเตเบิลคอยน์แบบมาตรฐานผ่านกระบวนการโอนเงินทางโทรเลขปกติ หากมีบัญชีธนาคารต่างประเทศ ก็สามารถโอนเงินดอลลาร์สหรัฐฯ ผ่านธนาคารโดยตรงได้
ที่พิเศษยิ่งกว่านั้น BIT ยังรองรับการโอนหุ้นเข้า หมายความว่าผู้ใช้ที่ถือหุ้นสหรัฐฯ อยู่ในโบรกเกอร์อื่นอยู่แล้ว ไม่จำเป็นต้องขายหุ้น โอนเงินออก แล้วซื้อใหม่ แต่สามารถโอนพอร์ตหุ้นสหรัฐฯ ที่มีอยู่เข้าสู่ BIT ได้โดยตรง
หุ้นสหรัฐฯ แบบสะท้อนที่คุณซื้อ พลาดเงินปันผลไปเท่าไหร่?
แม้ว่าตอนนี้แพลตฟอร์มคริปโตที่เปิดให้ซื้อขายหุ้นสหรัฐฯ จะสามารถแก้ปัญหา "ที่ผ่านมาผู้ใช้คริปโตเข้าสู่ตลาดหุ้นสหรัฐฯ ไม่สะดวก" ได้เป็นส่วนใหญ่ แต่ปัญหากลับกลายเป็นว่า ผู้ใช้จำนวนมากไม่รู้ว่าบนแพลตฟอร์มคริปโตต่าง ๆ สิ่งที่พวกเขาซื้อส่วนใหญ่เป็นหุ้นสหรัฐฯ แบบสะท้อน (Mapping) ไม่ใช่หุ้นสหรัฐฯ จริง
การแมปหุ้นสหรัฐฯ กับหุ้นสหรัฐฯ จริง สองสิ่งนี้แยกแยะได้ไม่ชัดเจนนัก และบนอินเทอร์เฟซการซื้อขายก็อาจแยกยากไม่แพ้กัน สิ่งที่คุณเห็นอาจเป็น NVDA, AAPL, MSFT ทั้งหมดเป็นเส้น K เดียวกัน ปุ่มซื้อหนึ่งปุ่ม และการเปลี่ยนแปลงกำไรขาดทุนในบัญชี
ในการซื้อขายระยะสั้น ความแตกต่างนี้อาจไม่เด่นชัดนัก ตราบใดที่ราคาตามทัน สภาพคล่องเพียงพอ และการทำธุรกรรมราบรื่น หลายคนก็ไม่ถามถึงสิ่งที่อยู่เบื้องหลัง แต่เมื่อเป้าหมายของผู้ใช้ไม่ใช่ "การทำเทรดตามแนวโน้ม" แต่เป็น "การจัดสรรสินทรัพย์ประเภทหนึ่ง" ความแตกต่างนี้จะใหญ่ขึ้นมาก
เพราะการถือหุ้นจริงหมายความว่าผู้ใช้ไม่ได้เข้าสู่แค่ระบบราคา แต่มีสิทธิ์มากกว่า ซึ่งรวมถึงเงินปันผล การลงคะแนนเสียง การดำเนินการของบริษัท การฝากหลักทรัพย์ การชำระราคาและส่งมอบ รวมถึงการคุ้มครองนักลงทุนในกรณีรุนแรง สัญญาราคาสามารถลอกเลียนแบบการขึ้นลงได้ แต่ยากที่จะลอกเลียนแบบห่วงโซ่สิทธิ์เบื้องหลังหุ้นในฐานะสินทรัพย์หลักทรัพย์ได้อย่างสมบูรณ์
ดังนั้น NVIDIA ที่คุณซื้อบนแพลตฟอร์มซื้อขายคริปโตส่วนใหญ่ จึงไม่สามารถนับว่าเป็น "การถือหุ้น NVIDIA" ได้จริง
นี่คือจุดแบ่งแยกที่ควรพูดถึงมากที่สุดเมื่อแพลตฟอร์มคริปโตเข้าสู่ตลาดหุ้นสหรัฐฯ ในปี 2026
ตัวอย่างที่ชัดเจนที่สุดคือเงินปันผล
หุ้นสหรัฐฯ ไม่ได้มีแค่การขึ้นลงเท่านั้น ในผลตอบแทนระยะยาวของหลายบริษัทและ ETF เงินปันผลเป็นส่วนประกอบสำคัญ สถิติจาก Fidelity แสดงให้เห็นว่าในระยะยาว เงินปันผลมีส่วนช่วยประมาณ 40% ของผลตอบแทนรวมของ S&P 500
ลองใช้เงิน 1 ล้านดอลลาร์สหรัฐฯ คำนวณกรณีเฉพาะบางกรณี จะเห็นภาพชัดเจนขึ้น
เช่น หุ้นสหรัฐฯ ที่มีเงินปันผลสูงบางตัว Altria มีเงินปันผลต่อหุ้นรายปีประมาณ 4.24 ดอลลาร์สหรัฐฯ คำนวณคร่าวๆ จากราคาหุ้นต้นเดือนมิถุนายน 2026 การถือ 1 ล้านดอลลาร์สหรัฐฯ เป็นเวลาหนึ่งปี จะได้เงินปันผลสดก่อนหักภาษีประมาณ 5.87 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราเงินปันผลรายปีประมาณ 5.87% Verizon ตามเงินปันผลรายไตรมาสล่าสุดคิดเป็นรายปีประมาณ 2.83 ดอลลาร์สหรัฐฯ ต่อหุ้น การถือ 1 ล้านดอลลาร์สหรัฐฯ เป็นเวลาหนึ่งปี จะได้เงินปันผลสดก่อนหักภาษีประมาณ 6.24 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราเงินปันผลรายปีประมาณ 6.24% Realty Income ซึ่งเป็นบริษัทที่จ่ายเงินปันผลรายเดือน มีเงินปันผลรายปีประมาณ 3.246 ดอลลาร์สหรัฐฯ ต่อหุ้น การถือ 1 ล้านดอลลาร์สหรัฐฯ เป็นเวลาหนึ่งปี จะได้เงินปันผลสดก่อนหักภาษีประมาณ 5.3 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราเงินปันผลรายปีประมาณ 5.3% และจ่ายเป็นรายเดือน
นี่เป็นเพียงผลลัพธ์เมื่อมองแค่เงินปันผลเท่านั้น
หากไม่นำเงินปันผลนี้ออก แต่ซื้อหุ้นตัวเดิมต่อ ผลตอบแทนแบบทบต้นจะสูงขึ้นไปอีก คำนวณคร่าวๆ ก่อนหักภาษี สมมติว่าราคาหุ้นคงที่ เงินปันผลคงที่ และนำเงินปันผลเข้าบัญชีแล้วลงทุนซ้ำทันที การซื้อ Altria ด้วยเงิน 1 ล้านดอลลาร์สหรัฐฯ หลังจากหนึ่งปี ผลตอบแทนจากเงินปันผลและการลงทุนซ้ำจะอยู่ที่ประมาณ 6 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราผลตอบแทนประมาณ 6% Verizon เมื่อลงทุนซ้ำเงินปันผลรายไตรมาส ผลตอบแทนหนึ่งปีจะอยู่ที่ประมาณ 6.39 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราผลตอบแทนประมาณ 6.39% Realty Income เนื่องจากจ่ายเงินปันผลรายเดือน ความถี่ในการลงทุนซ้ำสูงกว่า ผลตอบแทนหนึ่งปีจะอยู่ที่ประมาณ 5.43 หมื่นดอลลาร์สหรัฐฯ คิดเป็นอัตราผลตอบแทนประมาณ 5.43%
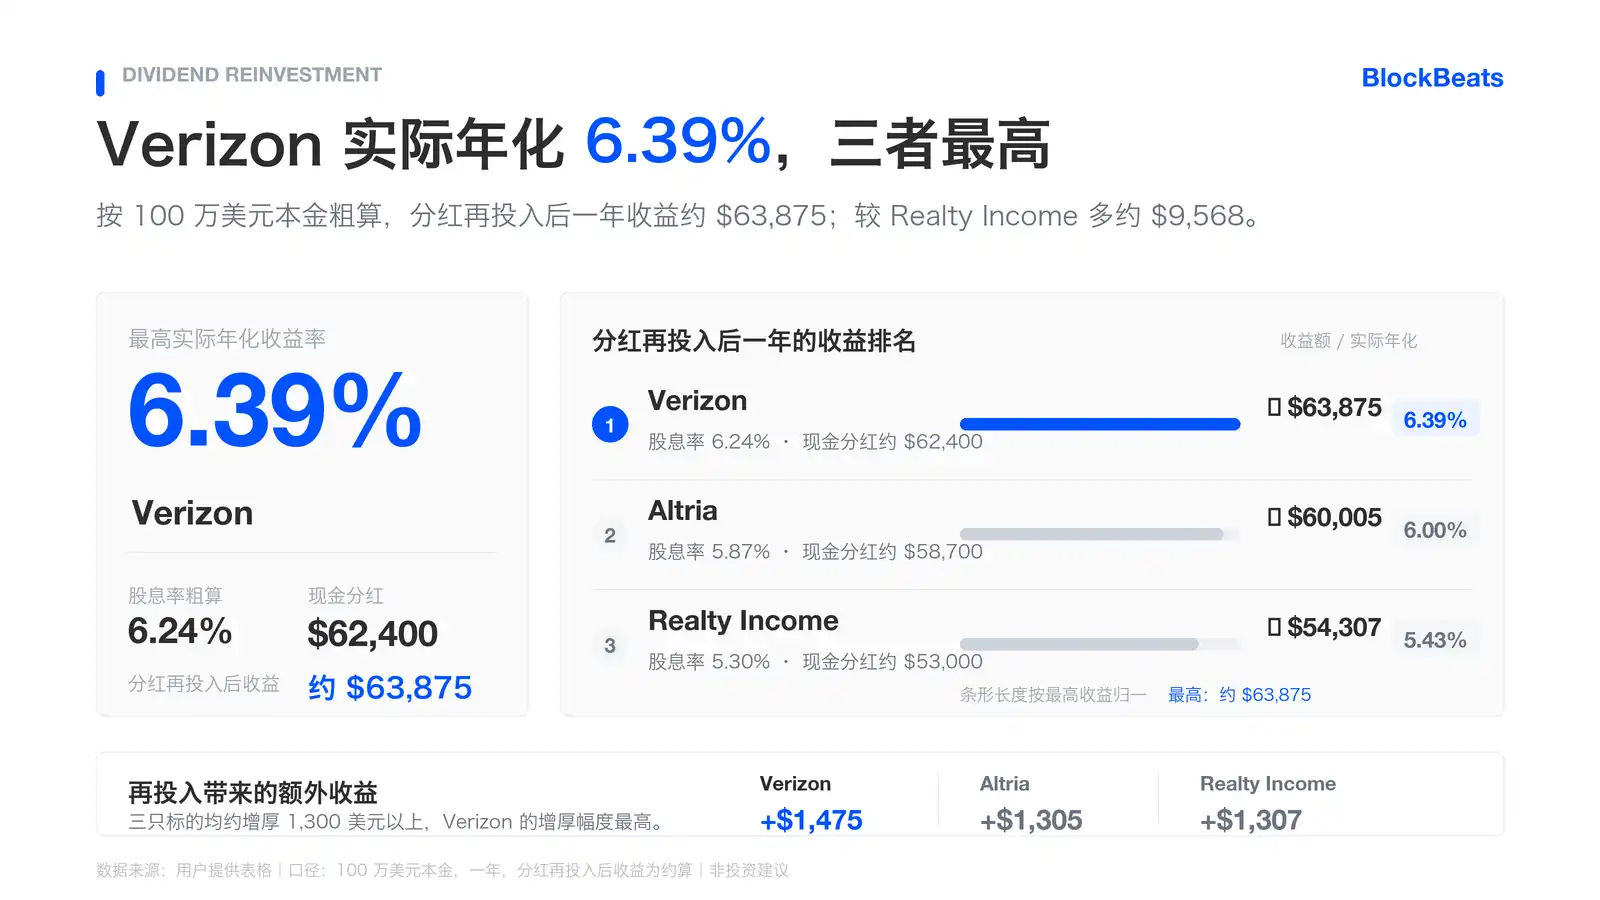
(ข้อควรทราบคือ แพลตฟอร์มต่างๆ อาจใช้เกณฑ์การแสดงอัตราเงินปันผลที่แตกต่างกัน บางแพลตฟอร์มใช้ Dividend Yield ซึ่งคำนวณจากอัตราเงินปันผลปัจจุบันหรือล่าสุดที่ปรับเป็นรายปีแล้วหารด้วยราคาหุ้น ในขณะที่บางแพลตฟอร์มใช้ Dividend Yield TTM ซึ่งคือเงินปันผลจริงในช่วง 12 เดือนที่ผ่านมาหารด้วยราคาหุ้นปัจจุบัน ดังนั้น หุ้นตัวเดียวกันอาจมีอัตราเงินปันผลที่แตกต่างกันในแต่ละแพลตฟอร์ม การคำนวณข้างต้นมีวัตถุประสงค์เพื่อแสดงระดับกระแสเงินสด โดยใช้เกณฑ์คร่าวๆ ที่ปรับตามระดับเงินปันผลปัจจุบันเป็นรายปี)
เหตุผลหลักที่ BIT รองรับการโอนย้ายพอร์ตก็คือ: สินค้าหุ้นสหรัฐฯ ของมันไม่ได้เป็นเพียงการสะท้อนราคาแบบง่ายๆ แต่มีพื้นฐานมาจากสินทรัพย์หุ้นสหรัฐฯ จริงและโครงสร้างการดูแลหลักทรัพย์ที่สอดคล้องกัน ดังนั้น ผู้ใช้จึงไม่ได้ถือสัญญาราคาที่สามารถซื้อขายได้เฉพาะในแพลตฟอร์มเท่านั้น แต่ถือพอร์ตหุ้นสหรัฐฯ ที่มีคุณสมบัติสินทรัพย์ครบถ้วนกว่า
ความแตกต่างนี้อาจไม่ชัดเจนในการเทรดระหว่างวัน แต่สำคัญมากสำหรับนักลงทุนระยะยาว ยิ่งเงินทุนมีขนาดใหญ่และระยะเวลาถือครองนานเท่าไร ผู้ใช้ก็ยิ่งต้องกังวลกับคำถามนี้: สินทรัพย์นี้สามารถออกจากแพลตฟอร์มได้หรือไม่? สามารถเข้าสู่ระบบการดูแลอื่นได้หรือไม่? สามารถย้ายและจัดการได้เหมือนสินทรัพย์หลักทรัพย์จริงหรือไม่?
แน่นอน ยิ่งสิทธิ์ครบถ้วนมากเท่าไร ความต้องการต่อแพลตฟอร์มก็ยิ่งสูงขึ้นเท่านั้น
เบื้องหลัง "เวที": กลไกเฉพาะของ BIT
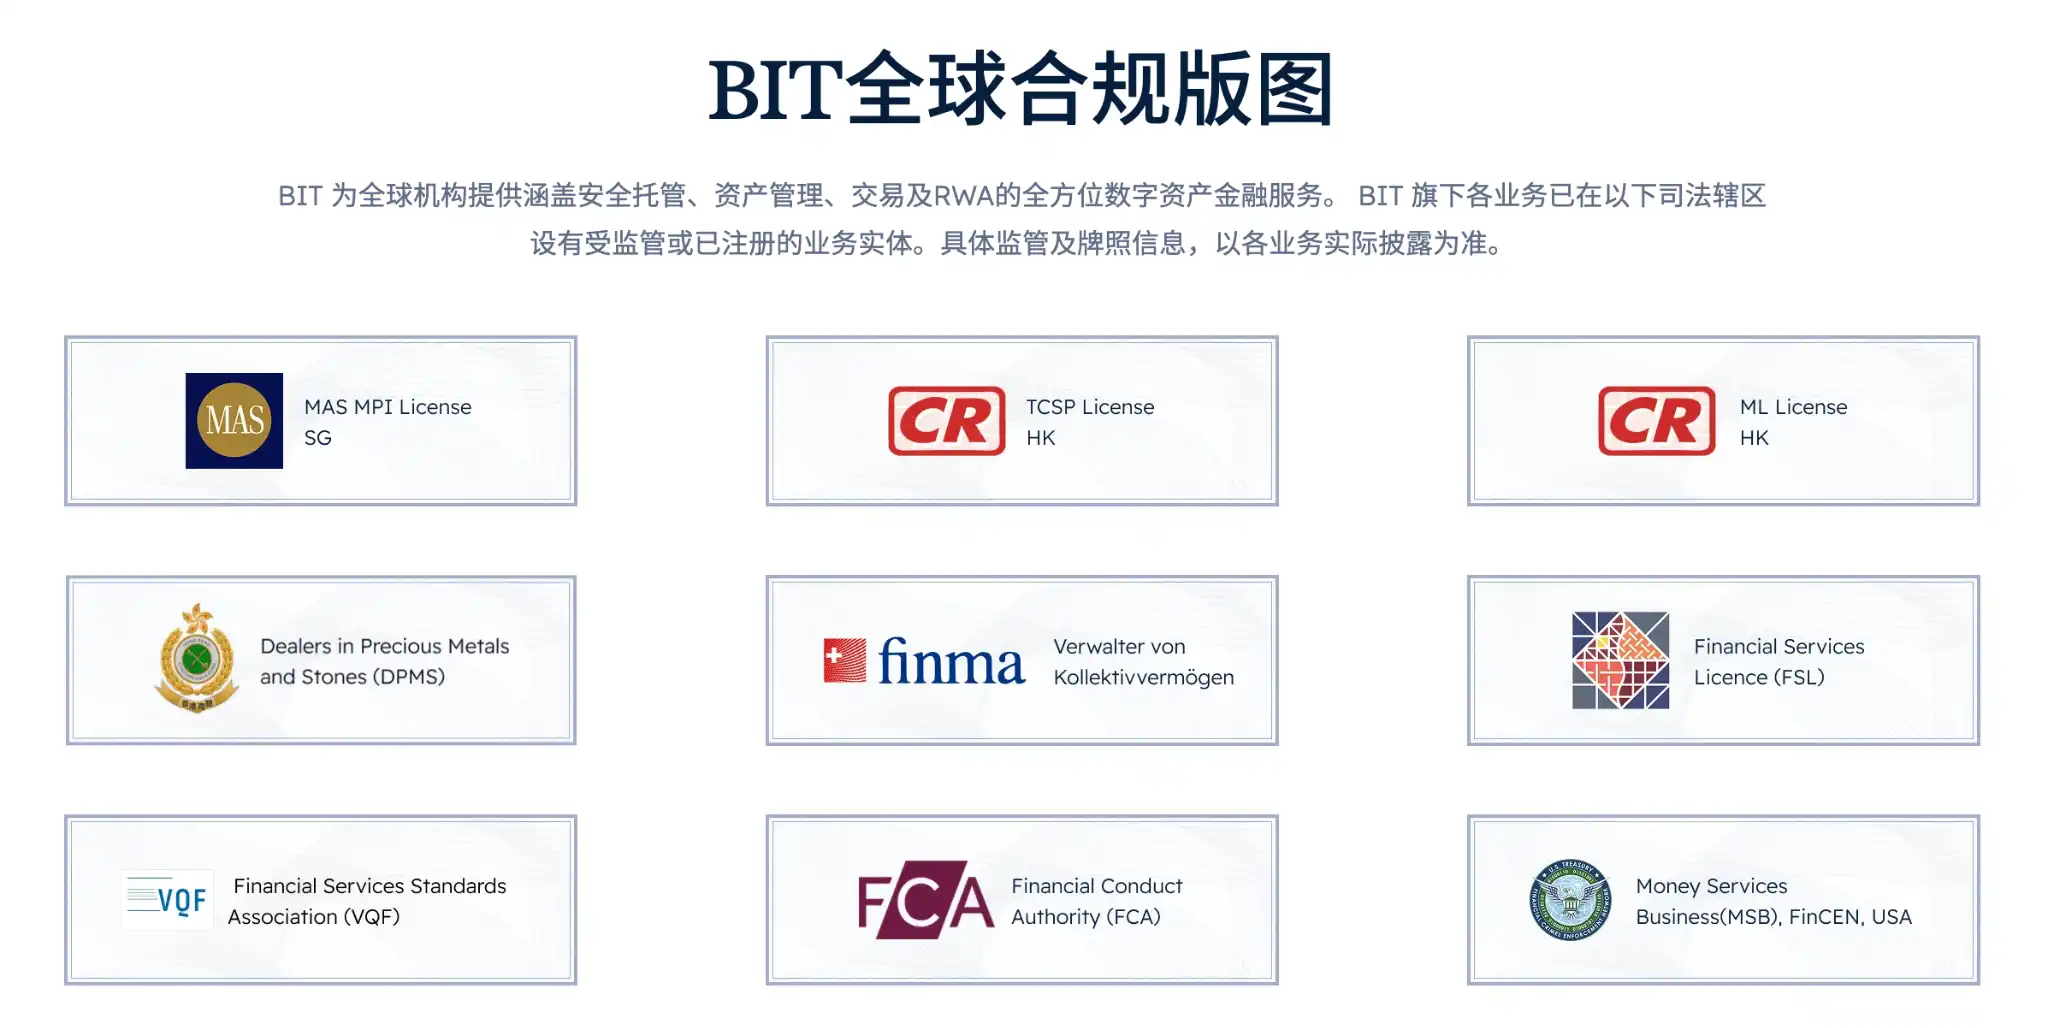
ตามข้อมูลสาธารณะของ BIT ธุรกิจหุ้นสหรัฐฯ ของมันไม่ได้ทำหุ้นให้เป็นสัญญาราคาภายในแพลตฟอร์ม แต่ใช้ Matrix Gelephu ร่วมกับโบรกเกอร์และพันธมิตรการชำระบัญชีที่ได้รับอนุญาตในสหรัฐฯ เพื่อให้ผู้ใช้เข้าสู่ระบบการซื้อขายและชำระบัญชีหลักทรัพย์ของสหรัฐฯ ข้อมูลที่ BIT เปิดเผยกล่าวถึงพันธมิตรที่เกี่ยวข้องกับ broker-dealer/clearing ในสหรัฐฯ เช่น RQD Clearing, Atomic Vaults Securities และยังเปิดเผยเส้นทางการโอนย้ายพอร์ต DTC
หากแยกการซื้อขายหุ้นสหรัฐฯ ออกเป็นวิธีการดำเนินงานเฉพาะ โครงสร้างพื้นฐานที่สำคัญที่สุดเรียกว่า DTCC
DTCC ไม่ใช่ชื่อที่ผู้ใช้ทั่วไปจะพบเจอทุกวัน แต่แทบทุกธุรกรรมหลังการซื้อขายหลักทรัพย์สหรัฐฯ จะต้องผ่านระบบบริษัทในเครือของมัน DTC รับผิดชอบการดูแลหลักทรัพย์แบบรวมศูนย์ พูดง่ายๆ คือ หุ้นสหรัฐฯ จะไม่ถูกย้ายไปมาระหว่างผู้ซื้อและผู้ขายเหมือนใบรับรองกระดาษ แต่จะถูกโอนในระบบ DTC ด้วยวิธีการบันทึกทางอิเล็กทรอนิกส์ ตามข้อมูลที่ DTCC เปิดเผยในเดือนมิถุนายน 2025 สินทรัพย์ภายใต้การดูแลของ DTC ทะลุ 100 ล้านล้านดอลลาร์สหรัฐฯ
NSCC รับผิดชอบการชำระบัญชี มันจัดการธุรกรรม broker-to-broker จำนวนมาก เช่น หุ้น, ETF, พันธบัตรบริษัท, พันธบัตรเทศบาล, ADR เป็นต้น รายงานประจำปี 2024 ของ DTCC แสดงให้เห็นว่า NSCC ประมวลผลมูลค่าธุรกรรมเฉลี่ยต่อวันสูงถึง 2.219 ล้านล้านดอลลาร์สหรัฐฯ ที่สำคัญกว่านั้น NSCC จะใช้การชำระบัญชีสุทธิแบบพหุภาคีเพื่อบีบอัดคำสั่งซื้อขายจำนวนมากในตลาดให้เป็นภาระการส่งมอบเงินทุนและหลักทรัพย์ที่น้อยลง DTCC เปิดเผยเองว่า NSCC สามารถลดจำนวนเงินที่ต้องแลกเปลี่ยนได้ประมาณ 98% ในแต่ละวันโดยเฉลี่ย
กลไกที่สำคัญที่สุดในที่นี้เรียกว่า CCP novation โดยปกติแล้ว ธุรกรรมหนึ่งๆ จะมีความเสี่ยงจากคู่สัญญาระหว่างผู้ซื้อและผู้ขาย: ผู้ซื้อกังวลว่าผู้ขายจะไม่สามารถส่งมอบหุ้นได้ ส่วนผู้ขายกังวลว่าผู้ซื้อจะไม่สามารถชำระเงินได้ เมื่อเข้าสู่ระบบการหักบัญชีกลางของ NSCC แล้ว NSCC จะกลายเป็นคู่สัญญากลาง (Central Counterparty) ความสัมพันธ์ทางกฎหมายจะเปลี่ยนจาก "ผู้ซื้อต่อผู้ขาย" เป็น "ผู้ซื้อต่อ NSCC, NSCC ต่อผู้ขาย" กล่าวคือ NSCC จะยืนอยู่ตรงกลาง และเปลี่ยนความเสี่ยงด้านเครดิตทวิภาคีจำนวนนับไม่ถ้วนในตลาด ให้เป็นความเสี่ยงด้านการหักบัญชีที่ได้มาตรฐานและสามารถจัดการได้มากขึ้น
นี่คือสาเหตุที่ตลาดหุ้นสหรัฐฯ สามารถรองรับปริมาณการซื้อขายมหาศาลเช่นนี้ได้
OCC รับผิดชอบหลักในการหักบัญชีตราสารอนุพันธ์ เช่น ออปชั่น ขณะที่ FICC รับผิดชอบการหักบัญชีผลิตภัณฑ์ตราสารหนี้ เช่น พันธบัตรรัฐบาลสหรัฐฯ พันธบัตรหน่วยงาน และ MBS สำหรับการซื้อขายหุ้นสามัญทั่วไป ผู้ใช้อาจไม่ได้รับรู้ถึง OCC และ FICC โดยตรง แต่ทั้งสองหน่วยงานนี้ร่วมกันสร้างโครงสร้างพื้นฐานด้านหลังของตลาดทุนสหรัฐฯ ด้านหน้าเป็นเพียงปุ่มซื้อ แต่เบื้องหลังคือชุดกลไกทางการเงินที่แบ่งหน้าที่กันอย่างชัดเจน
สำหรับแพลตฟอร์มคริปโต การเข้าสู่ระบบนี้เปรียบเสมือนการเรียนรู้ภาษาใหม่
แพลตฟอร์มคริปโตคุ้นเคยกับกระเป๋าเงิน การจับคู่คำสั่งซื้อขาย ที่อยู่บนเชน สัญญาฟิวเจอร์สถาวร อัตราเงินทุน และการบันทึกบัญชีภายในแพลตฟอร์ม ส่วนตลาดหุ้นสหรัฐฯ คุ้นเคยกับ broker-dealer, clearing broker, DTC, NSCC, SIPC, โครงสร้างบัญชี, การดำเนินการของบริษัท และการชำระราคาและส่งมอบ
ทั้งสองระบบต่างจัดการสินทรัพย์และการซื้อขาย แต่ตรรกะพื้นฐานแตกต่างกัน ระบบแรกเปรียบเสมือนบัญชีแยกประเภทแบบเรียลไทม์ ส่วนระบบหลังเปรียบเสมือนระบบกรรมสิทธิ์ที่สร้างขึ้นจากกฎหมาย บัญชี และตัวกลางร่วมกัน
ดังนั้น จุดยากของหุ้นสหรัฐฯ จริงๆ ไม่ใช่ "มีหรือไม่มีราคา" หรือ "สามารถสร้างปุ่มซื้อได้หรือไม่" แต่คือการที่แพลตฟอร์มจะเชื่อมต่อกับระบบ broker และ clearing ได้อย่างไร
ในตลาดหลักทรัพย์แบบดั้งเดิม โบรกเกอร์มีรูปแบบการเชื่อมต่อการหักบัญชีหลายแบบ รูปแบบแรกคือ self-clearing โบรกเกอร์เป็นสมาชิกการหักบัญชีด้วยตนเอง จัดการระบบหลังการซื้อขายเอง ซึ่งต้องใช้เงินทุน ระบบ การปฏิบัติตามกฎระเบียบ และความสามารถในการบริหารความเสี่ยงที่สูงมาก รูปแบบที่สองคือ fully disclosed introducing broker โบรกเกอร์แนะนำ (Introducing Broker) รับผิดชอบลูกค้าและส่วนหน้า ส่วนโบรกเกอร์หักบัญชี (Clearing Broker) จะเปิดบัญชีแบบเปิดเผย (Disclosed Account) สำหรับลูกค้าแต่ละราย จัดการการดูแลรักษาและการหักบัญชี รูปแบบที่สามคือ omnibus introducing broker แพลตฟอร์มหรือโบรกเกอร์แนะนำใช้โครงสร้างบัญชีรวม (Omnibus Account) กับโบรกเกอร์หักบัญชี โดยบันทึกลูกค้าระดับล่างจะถูกดูแลโดยฝ่ายแนะนำ รูปแบบที่สี่คือ DVP/RVP หรือ delivery versus payment / receive versus payment ซึ่งใช้มากขึ้นสำหรับการจัดการส่งมอบหลักทรัพย์ระหว่างลูกค้าสถาบันและธนาคารผู้รับฝากทรัพย์สิน
สำหรับแพลตฟอร์มที่เกิดมาในโลกคริปโต การทำ self-clearing โดยตรงนั้นแทบจะไม่ใช่ก้าวแรกที่สมจริงที่สุด เส้นทางที่เป็นไปได้มากกว่าคือการใช้โครงสร้างนายหน้าและระบบชำระบัญชีที่成熟แล้วในตลาดหุ้นสหรัฐฯ เพื่อเชื่อมต่อจุดเข้าใช้งานผู้ใช้ บัญชีหลักทรัพย์ การดำเนินการซื้อขาย และการชำระบัญชี托管 กล่าวอีกนัยหนึ่งคือ ไม่ใช่การสร้างตลาดหุ้นสหรัฐฯ ขึ้นมาใหม่เอง แต่เป็นการนำผู้ใช้คริปโตเข้าสู่รางการเงินที่มีอยู่แล้วของตลาดหุ้นสหรัฐฯ
นี่คือเหตุผลที่ในช่วงที่แพลตฟอร์มการซื้อขายปัจจุบันต่างพากันรับกระแส "กระแสหุ้นสหรัฐฯ" การปฏิบัติตามกฎระเบียบและการชำระบัญชีกลับกลายเป็นส่วนที่สำคัญที่สุด
สำหรับผู้ใช้ทั่วไป กลไกเฉพาะเบื้องหลัง "เวที" เหล่านี้อาจไม่ถูกรับรู้ สิ่งที่ผู้ใช้เห็นเป็นอย่างแรกอาจยังคงเป็นว่าซื้อได้หรือไม่ เงินเข้าบัญชีเร็วแค่ไหน ค่าธรรมเนียมเท่าไหร่ และแอปใช้งานง่ายหรือไม่
แต่เมื่อหุ้นสหรัฐฯ เปลี่ยนจากวัตถุการซื้อขายระยะสั้นมาเป็นการจัดสรรสินทรัพย์ระยะยาว ความถูกต้องตามกลไกจะเริ่มมีความสำคัญ
เพราะเมื่อถือหุ้นตัวหนึ่งในระยะยาว ผู้ใช้ไม่เพียงสนใจว่าวันนี้ราคาขึ้นเท่าไหร่ แต่ยังรวมถึงว่ามันเป็นสินทรัพย์ของพวกเขาจริงหรือไม่ เงินปันผลและการดำเนินการของบริษัทจัดการอย่างไร บัญชีหลักทรัพย์อยู่ที่ไหน ใครเป็นผู้ดำเนินการ托管และชำระบัญชี และในกรณีร้ายแรงสามารถพึ่งพากลไกใดในการปกป้องสินทรัพย์
นี่คือจุดที่ BIT ตัดสินใจหลักในผลิตภัณฑ์หุ้นสหรัฐฯ: มันต้องการให้หุ้นสหรัฐฯ กลายเป็นส่วนหนึ่งของการจัดสรรสินทรัพย์ของผู้ใช้คริปโตอย่างแท้จริง ไม่ใช่เกมราคาอีกเกมที่ใช้เลเวอเรจเพื่อ追涨杀跌
จาก Matrixport สู่ BIT "การสืบทอดดีเอ็นเอ"
"เราตัดสินใจอย่างแน่วแน่ตั้งแต่ช่วงปลายปีที่แล้วตอนที่ยังเตรียมผลิตภัณฑ์ การตัดสินใจนี้มาจากดีเอ็นเอของบริษัทที่ให้บริการสถาบันและลูกค้ามูลค่าสูงมา 7 ปี และมาจากแนวทางคุณค่าที่เน้นระยะยาว"
ดังที่ Elio Cui หัวหน้าฝ่ายธุรกิจ BIT Brokerage กล่าวในการประชุมโต๊ะกลมเมื่อเร็วๆ นี้ การที่ BIT เลือกสายผลิตภัณฑ์เช่นนี้มีความสัมพันธ์ที่แยกไม่ออกกับดีเอ็นเอของบริษัทในอดีต
หากมองเฉพาะธุรกิจหุ้นสหรัฐฯ ที่เปิดตัวในปีนี้ BIT อาจถูกเข้าใจได้ง่ายว่าเป็นแพลตฟอร์มใหม่ที่เข้าสู่ตลาดผู้บริโภคอย่างกะทันหัน แต่ถ้าขยายเส้นเวลาออกไปอีกหน่อย ตรรกะจะชัดเจนขึ้นมาก BIT เป็นแบรนด์ใหม่ที่เกิดจากการอัปเกรดแบรนด์ของ Matrixport และ Matrixport ตั้งแต่ปี 2019 ให้บริการสถาบันและลูกค้ามูลค่าสูงมาเป็นเวลานาน ครอบคลุมด้าน托管 การซื้อขาย การจัดการสินทรัพย์และความมั่งคั่ง สภาพคล่องและการเงิน และ RWA
ปัจจุบัน BIT มีสินทรัพย์ภายใต้การจัดการมากกว่า 6 พันล้านดอลลาร์ ปริมาณการซื้อขายรายเดือนเกิน 7 พันล้านดอลลาร์ มียอดรวมดอกเบี้ยที่จ่ายให้ลูกค้าเกิน 2 พันล้านดอลลาร์ มูลค่าประเมินเกิน 1 พันล้านดอลลาร์ และเคยได้รับการคัดเลือกใน "2024 Hurun Global Unicorn List" และ "2025 Singapore Fintech Unicorn List"
ที่รู้จักกันดีคือ จู่ เจี๋ยหาน ผู้ร่วมก่อตั้งและประธานของ BIT ยังดำรงตำแหน่งซีอีโอและประธานของ Bitdeer อีกด้วย
BIT ไม่ใช่แพลตฟอร์มเทรดที่เน้นปริมาณผู้ใช้ทั่วไป
ลูกค้าที่ BIT เคยให้บริการส่วนใหญ่เป็นสถาบัน นักลงทุนมืออาชีพ และผู้ใช้ที่มีมูลค่าสุทธิสูง ลูกค้ากลุ่มนี้มีความต้องการต่อผลิตภัณฑ์ที่แตกต่างจากนักเทรดรายย่อย แน่นอนว่าพวกเขาก็สนใจผลตอบแทน แต่สิ่งที่สำคัญกว่าคือสินทรัพย์อยู่ที่ไหน ใครเป็นผู้ดูแล ความเสี่ยงถูกแยกออกอย่างไร คู่สัญญาคือใคร โครงสร้างบัญชีชัดเจนหรือไม่ และขอบเขตการปฏิบัติตามกฎระเบียบสามารถอธิบายได้ชัดเจนหรือไม่
ลูกค้ารายใหญ่ไม่ค่อยถูกดึงดูดด้วยคำว่า "ผลตอบแทนสูง" ง่ายๆ พวกเขาใส่ใจมากกว่าว่าหากเกิดปัญหาจะสามารถสืบย้อนได้หรือไม่ สิทธิ์ในสินทรัพย์สามารถยืนยันได้หรือไม่ และกระบวนการเบื้องหลังสามารถอธิบายได้หรือไม่ สำหรับพวกเขา ความช้าไม่ใช่ข้อเสีย ในหลายกรณี ความช้าคือส่วนหนึ่งของการควบคุมความเสี่ยง
นี่คือปรัชญาผลิตภัณฑ์เบื้องหลังธุรกิจหุ้นสหรัฐของ BIT
หากดีเอ็นเอของบริษัทคือการจับคู่ เลเวอเรจ ปริมาณการใช้งาน และความคึกคักในการเทรด เมื่อเข้าสู่ตลาดหุ้นสหรัฐ ก็มักจะเลือกเส้นทางที่เบากว่า: ทำให้หุ้นสหรัฐเป็นผลิตภัณฑ์ราคาที่สามารถเทรดได้รวดเร็ว ซึ่งจะดูเหมือนแพลตฟอร์มเทรดมากกว่า และสร้างปริมาณการเทรดระยะสั้นได้ง่ายกว่า
แต่หากความสามารถของบริษัทมาจากบริการทางการเงินสำหรับสถาบัน เมื่อเข้าสู่ตลาดหุ้นสหรัฐ สิ่งแรกที่ต้องพิจารณาไม่ใช่แค่ "จะทำให้ผู้ใช้เทรดได้อย่างไร" แต่คือ "สินทรัพย์นี้ควรถูกถือครองในรูปแบบใด"
สองแนวทางนี้ไม่มีข้อดีข้อเสียเด็ดขาด เพียงแต่ตอบสนองความต้องการที่แตกต่างกัน
ผู้ใช้ที่เน้นการเทรดต้องการความรวดเร็ว ความผันผวน และความสามารถในการเข้า-ออก ผู้ใช้ที่เน้นการจัดสรรต้องการความชัดเจน ความมั่นคง และความแน่นอนในห่วงโซ่สินทรัพย์
หุ้นสหรัฐเหมาะที่จะเข้าใจในมุมมองนี้เป็นพิเศษ หุ้นของบริษัทจดทะเบียนในสหรัฐฯ คือสินทรัพย์ที่ประกอบด้วยกำไร กระแสเงินสด โครงสร้างการกำกับดูแล และสิทธิ์ของผู้ถือหุ้นของบริษัท สำหรับผู้ที่ลงทุนระยะยาว การซื้อหุ้นไม่ใช่แค่การซื้อการขึ้นลงของวันนี้และพรุ่งนี้ แต่คือการซื้อส่วนหนึ่งของมูลค่าที่บริษัทจะสร้างขึ้นในอนาคต
ในตลาดคริปโต แพลตฟอร์มต่างๆ เชี่ยวชาญในการทำให้สินทรัพย์ทุกอย่างกลายเป็นสิ่งที่เทรดได้ BTC สามารถเทรดได้ ETH สามารถเทรดได้ ทองคำ หุ้นสหรัฐ ดัชนี และเหตุการณ์มหภาคก็สามารถเทรดได้ ความสามารถนี้แข็งแกร่งมาก ทำให้เงินทุนทั่วโลกเข้าถึงราคาสินทรัพย์ต่างๆ ได้เร็วขึ้น แต่มันก็มีผลข้างเคียง: ราคาถูกขยายใหญ่ขึ้น ในขณะที่สิทธิ์ถูกลดทอนลง
สิ่งที่ BIT ต้องการทำคือนำสิทธิ์ส่วนนี้กลับคืนมา
นี่อธิบายว่าทำไมธุรกิจหุ้นสหรัฐของพวกเขาจึงเน้น "การถือครองจริง" "สิทธิ์ผู้ถือหุ้น" และ "การเชื่อมต่อโดยตรงกับโบรกเกอร์" มันไม่ใช่การสร้างสนามเทรดที่มีความผันผวนสูงอีกครั้ง แต่ต้องการให้ผู้ใช้ Stablecoin เข้าถึงสินทรัพย์ที่成熟และเป็นกระแสหลักที่สุดในตลาดดั้งเดิมได้อย่างราบรื่นยิ่งขึ้น
ช้าเท่ากับเร็ว
ในวงการคริปโต ความเร็วถือเป็นคุณธรรมโดยทั่วไป เมื่อมีแนวคิดใหม่เกิดขึ้น แพลตฟอร์มต้องรีบดำเนินการ เมื่อสินทรัพย์ใหม่มาแรง ก็ต้องรีบเปิดตัว ผู้ใช้ต้องการเข้า-ออกอย่างรวดเร็ว ตลาดให้รางวัลกับความเร็ว ความผันผวน และความสามารถในการตอบสนอง 100 เท่า 1,000 เท่า 10,000 เท่า เร็ว แม่นยำ เด็ดขาด นี่คือภาษาที่วงการนี้คุ้นเคยที่สุด
ดังนั้น เมื่อแพลตฟอร์มคริปโตแห่งหนึ่งบอกว่าตัวเองจะทำหุ้นจริงของสหรัฐฯ บัญชีหลักทรัพย์จริง และระบบชำระบัญชีจริง เรื่องนี้ฟังดูไม่ค่อยน่าตื่นเต้นเท่าไหร่
สำหรับแพลตฟอร์มคริปโต วิธีที่เร็วที่สุดคือการทำเป็นจุดเชื่อมต่อราคา นำราคาหุ้นสหรัฐฯ มาเชื่อมต่อ สร้างเป็นคู่เทรด โทเค็น หรือสัญญา ผลิตภัณฑ์ก็สามารถทำงานได้อย่างรวดเร็ว ผู้ใช้คุ้นเคยกับสปอต เพอร์เพทชวล เลเวอเรจ อัตราดอกเบี้ยเงินทุน และการเทรด 24 ชั่วโมงบนแพลตฟอร์ม เส้นทางนี้เป็นธรรมชาติและง่ายที่สุดในการสร้างกระแสในระยะเวลาอันสั้น
แต่ผลิตภัณฑ์ทางการเงินต้องกลับมาที่ประสบการณ์ผู้ใช้ โดยเฉพาะประสบการณ์ในช่วงเวลาสำคัญ
ดังที่กล่าวไว้ตอนต้นของบทความ คืนที่ SpaceX เข้าจดทะเบียนเป็นตัวอย่างที่ดี เมื่อ IPO ยอดนิยมมาถึง หลายแพลตฟอร์มโปรโมทอย่างคึกคัก ผู้ใช้ก็ทุ่มเทเวลา ความสนใจ และแม้แต่เงินทุนเพื่อรอผลลัพธ์ แต่ถ้าสุดท้ายไม่ได้ส่วนแบ่ง ต้องคืนเงินเท่านั้น ผู้ใช้ไม่เพียงเสียโอกาสในการจองซื้อ แต่ยังเสียต้นทุนเวลาและต้นทุนโอกาสที่ถูกใช้ไปในช่วงรอคอย ตลาดไม่หยุดเพราะผู้ใช้กำลังรอ หน้าต่างการเทรดที่แท้จริงมักมีเพียงไม่กี่ชั่วโมง
นี่คือเหตุผลว่าทำไมความมั่นคง ความน่าเชื่อถือ และความสามารถในการดำเนินการ จึงสำคัญกว่า "การดูเหมือนเร็ว"
แทนที่จะโปรโมท IPO อย่างอึกทึกครึกโครม แต่สุดท้ายทำให้นักลงทุนผิดหวัง เส้นทางของ BIT เหมือนกับการสร้างโอกาสที่เชื่อถือได้ให้ผู้ใช้อย่างมั่นคง คืนที่ SpaceX เข้าจดทะเบียน ระบบของ BIT ทำงานอย่างเสถียร ผู้ใช้สามารถเข้าร่วมการเทรดก่อนเปิดตลาดและเทรดปกติผ่านช่องทางหุ้นจริงของสหรัฐฯ นักลงทุนหลายคนที่ซื้อก่อนเปิดตลาดก็คว้าโอกาสจากการค้นพบราคาในวันแรก
ในอุตสาหกรรมที่ยกย่องความเร็ว การชะลอตัวเพื่อทำบัญชี ชำระบัญชี รับฝากทรัพย์สิน ปฏิบัติตามกฎระเบียบ และเส้นทางสินทรัพย์จริง ดูไม่ค่อยคึกคัก แต่สิ่งสำคัญหลายอย่างในโลกการเงินไม่ได้เกิดขึ้นบนโปสเตอร์หรือคำโปรย แต่เกิดขึ้นในรายละเอียด เช่น คำสั่งซื้อขายสามารถดำเนินการได้หรือไม่ สินทรัพย์สามารถยืนยันได้หรือไม่ ระบบสามารถรับแรงกดดันได้หรือไม่ และผู้ใช้สามารถเข้าร่วมตลาดในช่วงหน้าต่างจริงได้หรือไม่
ยิ่งเงินทุนใหญ่เท่าไหร่ ก็ยิ่งไม่มองแค่ความเร็ว ยิ่งเป็นการจัดสรรระยะยาว ก็ยิ่งไม่มองแค่ภาพหน้าจอผลตอบแทน สิ่งที่สถาบันและลูกค้ามูลค่าสูงกังวลจริงๆ คือ สินทรัพย์อยู่ที่ไหน สิทธิ์ได้รับการยืนยันอย่างไร ความเสี่ยงถูกแยกออกอย่างไร และหากเกิดปัญหาสามารถตรวจสอบย้อนหลังได้หรือไม่
นี่อาจเป็นเส้นทางที่ธุรกิจหุ้นสหรัฐของ BIT ต้องการสื่อจริงๆ: ไม่ใช่การสร้างช่องทางราคาหุ้นสหรัฐด้วยวิธีที่เร็วที่สุด แต่เป็นการนำผู้ใช้สเตเบิลคอยน์เข้าสู่ระบบสินทรัพย์หุ้นสหรัฐที่แท้จริงด้วยวิธีที่มั่นคงกว่า
ช้าแต่ชัวร์
ข้อจำกัดความรับผิดชอบ: เอกสารนี้มีไว้เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปและการศึกษาเท่านั้น ไม่ถือเป็นคำแนะนำในการลงทุน และไม่ถือเป็นการเสนอ ขอเชิญชวน แนะนำ หรือรับรองหลักทรัพย์ ผลิตภัณฑ์ แพลตฟอร์ม หรือบริการใดๆ การลงทุนในหุ้นสหรัฐมีความเสี่ยง เช่น ความเสี่ยงด้านตลาด สภาพคล่อง การดูแลรักษา การชำระราคาและการส่งมอบ นักลงทุนควรประเมินอย่างรอบคอบตามสถานการณ์ของตนเอง และขอคำแนะนำจากผู้เชี่ยวชาญเมื่อจำเป็น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง