อีกหนึ่งแนวโน้มที่ตลาด AI อ่อนแอลง: OpenAI ก็ต้องลดราคาลงเช่นกัน

TL;DR
· ผู้บริหารระดับสูงของ Uber กล่าวโดยตรงว่าความเชื่อมโยงระหว่างการบริโภคโทเค็นและการปรับปรุงผลิตภัณฑ์ที่แท้จริง "ยังไม่มีอยู่จริง" OpenAI ก็ยอมรับเช่นกันว่าต้นทุน AI ขององค์กรกำลังกลายเป็นปัญหาที่ทวีความรุนแรงขึ้น
· ความต้องการ AI ยังไม่หายไป แต่องค์กรเริ่มเปลี่ยนจากการทดลองใช้ไปสู่การตรวจสอบ ROI ผู้ผลิตโมเดลเริ่มพูดถึงการลดราคา และความยืดหยุ่นในการเติบโตของคลาวด์ GPU และศูนย์ข้อมูลจำเป็นต้องได้รับการตรวจสอบอีกครั้ง
· หุ้นที่เกี่ยวข้อง: NVDA, MSFT, AMZN, GOOG, MU, AVGO, AMD, TSM, ARM, ORCL
หุ้น AI ในตลาดสหรัฐฯ ที่ปรับตัวขึ้นต่อเนื่องสองเดือน เริ่มอ่อนตัวและปรับฐานในช่วงนี้ ตลาดก็เริ่มมองหาสาเหตุอย่างเปิดเผย
อัตราดอกเบี้ย การประเมินมูลค่าที่แออัด และความผันผวนของผลประกอบการล้วนอธิบายการปรับฐานรอบนี้ได้ แต่ตลาดกำลังตรวจสอบสมมติฐานพื้นฐานที่ลึกกว่านั้น: การที่องค์กรบริโภคโทเค็นมากขึ้น จะนำไปสู่รายได้ ประสิทธิภาพ และกำไรที่มากขึ้นอย่างแน่นอนหรือไม่
ในช่วงสองปีที่ผ่านมา การซื้อขาย AI มีห่วงโซ่ที่ราบรื่นมาก องค์กรใช้ AI อย่างแพร่หลาย การบริโภคโทเค็น (หน่วยวัดการประมวลผลข้อความของโมเดล) เพิ่มขึ้น รายได้ของผู้ให้บริการโมเดลเติบโต ผู้ให้บริการคลาวด์ขายพลังประมวลผลได้มากขึ้น GPU, HBM (หน่วยความจำแบนด์วิดท์สูง), เซิร์ฟเวอร์, ศูนย์ข้อมูล และความต้องการไฟฟ้าก็ขยายตัวต่อไป ตราบใดที่ปริมาณการใช้โทเค็นยังคงเติบโต ตลาดก็สามารถตีความได้ว่าเป็นการเร่งการนำ AI มาใช้ และให้การประเมินมูลค่าที่สูงขึ้นกับฮาร์ดแวร์ต้นน้ำและรายจ่ายฝ่ายทุน
แต่การเปลี่ยนแปลงที่เกิดขึ้นเมื่อเร็วๆ นี้คือ แม้แต่ผู้ให้บริการโมเดลเองก็เริ่มพูดถึงปัญหาต้นทุน
ตามรายงานของ The Wall Street Journal OpenAI กำลังศึกษาการลดราคาการเรียกใช้โมเดลเพิ่มเติม เพื่อรับมือกับแรงกดดันด้านงบประมาณขององค์กรและความท้าทายจากคู่แข่งอย่าง Anthropic ในขณะเดียวกัน Sam Altman ซีอีโอของ OpenAI เพิ่งกล่าวต่อสาธารณะว่าองค์กรจำนวนมากขึ้นเริ่มมองว่าต้นทุน AI เป็นปัญหาสำคัญ ลูกค้าบางรายถึงกับใช้หมดงบประมาณ AI ที่วางแผนไว้ทั้งปีภายในไตรมาสแรก
เรื่องนี้เพียงอย่างเดียวอาจยังไม่เพียงพอที่จะเปลี่ยนโครงสร้างอุตสาหกรรม แต่มันส่งสัญญาณที่ควรจับตามอง: ตลาดเริ่มพูดถึงไม่เพียงแค่ความสามารถของโมเดลอีกต่อไป แต่รวมถึงต้นทุน การกำหนดราคา และอัตราผลตอบแทนจากการลงทุน
สิ่งที่กำลังคลายตัวในตอนนี้ไม่ใช่ "องค์กรจะใช้ AI หรือไม่" แต่เป็น "องค์กรยินดีที่จะจ่ายเงินโดยไม่มีเงื่อนไขสำหรับโทเค็นราคาสูงต่อไปหรือไม่"
Andrew Macdonald ประธานและประธานเจ้าหน้าที่ฝ่ายปฏิบัติการของ Uber กล่าวในพอดแคสต์ว่าความเชื่อมโยงระหว่างการเติบโตของการบริโภคโทเค็นและ "ฟังก์ชันที่มีประโยชน์สำหรับผู้บริโภค" "ยังไม่มีอยู่จริง" คำพูดนี้มาจากฝ่ายผู้จ่ายเงิน ไม่ใช่ฝ่ายขาย ธนาคารเพื่อการลงทุน หรือสตาร์ทอัพด้านโมเดล
หากก่อนหน้านี้ตลาดเชื่อว่า "ปริมาณการใช้งานคือความสำเร็จ" ตอนนี้เราเข้าสู่ระยะที่สองแล้ว: ท้ายที่สุดแล้ว Token จะสามารถเปลี่ยนเป็นรายได้ที่เพิ่มขึ้น ต้นทุนแรงงานที่ลดลง หรืออัตรากำไรที่ดีขึ้นหรือไม่ เมื่อคำถามนี้ถูกหยิบยกขึ้นมาโดยฝ่ายการเงินอย่างเป็นระบบ ภาษาการประเมินมูลค่าของห่วงโซ่อุตสาหกรรม AI จะเปลี่ยนจาก "ความต้องการไร้ขีดจำกัด" ไปเป็น "การพิสูจน์ผลตอบแทน"
อัตราการใช้งานที่สูงของ Uber เผยให้เห็นแรงกดดันด้านงบประมาณ
กรณีของ Uber น่าสนใจ ไม่ใช่เพราะมันไม่เข้าใจ AI หรือไม่เต็มใจใช้ AI ตรงกันข้าม อัตราการใช้เครื่องมือเขียนโค้ด AI ภายใน Uber สูงมาก ตามรายงานของสื่อหลายแห่ง จากวิศวกรประมาณ 5,000 คนของบริษัท อัตราการใช้งานรายเดือนเคยสูงถึง 84% ถึง 95% โดยค่าใช้จ่ายรายเดือนต่อวิศวกรหนึ่งคนอยู่ระหว่างหลายร้อยดอลลาร์ถึง 2,000 ดอลลาร์
ปัญหาอยู่ตรงนี้พอดี เมื่ออัตราการใช้งานสูงพอ ค่าใช้จ่ายจะไม่ใช่ค่าใช้จ่ายทดลองเล็กๆ น้อยๆ ของฝ่ายนวัตกรรมอีกต่อไป แต่จะกลายเป็นต้นทุนจริงที่ต้องอธิบายโดยฝ่ายปฏิบัติการ ตามที่ CTO ของบริษัทเคยเปิดเผย งบประมาณ Claude Code ตลอดทั้งปีของ Uber ถูกใช้หมดภายใน 4 เดือน Macdonald อธิบายว่านี่เป็นช่วงเวลาที่ "ทำให้หัวระเบิด"
ภายในองค์กร เครื่องมือ AI มักจะเข้ามาในงบประมาณภายใต้ชื่อ "การเพิ่มประสิทธิภาพ" เสียก่อน วิศวกรสร้างโค้ดได้เร็วขึ้น ทีมบริการลูกค้าตอบคำถามได้เร็วขึ้น ทีมปฏิบัติการเขียนรายงานได้เร็วขึ้น สิ่งเหล่านี้คือการเปลี่ยนแปลงที่รับรู้ได้ง่าย
แต่เมื่อขนาดการใช้งานขยายใหญ่ขึ้น ฝ่ายการเงินจะมองไปที่คำถามที่แข็งกร้าวกว่า: มันนำรายได้เพิ่มขึ้นหรือไม่? มันลดต้นทุนแรงงานจริงหรือไม่? มันปรับปรุงอัตรากำไรหรือไม่?
ปรากฏการณ์ "tokenmaxxing" ที่ Macdonald กล่าวถึงยังชี้ให้เห็นว่าปริมาณการใช้งานสูงอาจไม่สัมพันธ์กับมูลค่าสูง สิ่งที่เรียกว่า tokenmaxxing คือการที่ทีมหรือบุคคลใช้ Token จำนวนมากเพื่อเพิ่มการใช้เครื่องมือ AI ให้สูงสุด ข้อมูลการใช้งานดูดี แต่อาจไม่สอดคล้องกับผลลัพธ์ของผลิตภัณฑ์ที่ดีกว่า สำหรับผู้ให้บริการ AI นี่คือรายได้ แต่สำหรับองค์กร มันอาจเป็นเพียงค่าใช้จ่ายคลาวด์ที่ควบคุมไม่ได้อีกแบบหนึ่ง
สัญญาณจาก Uber นั้นสำคัญกว่าคำพูดทั่วไปที่ว่า "เครื่องมือ AI แพงเกินไป"
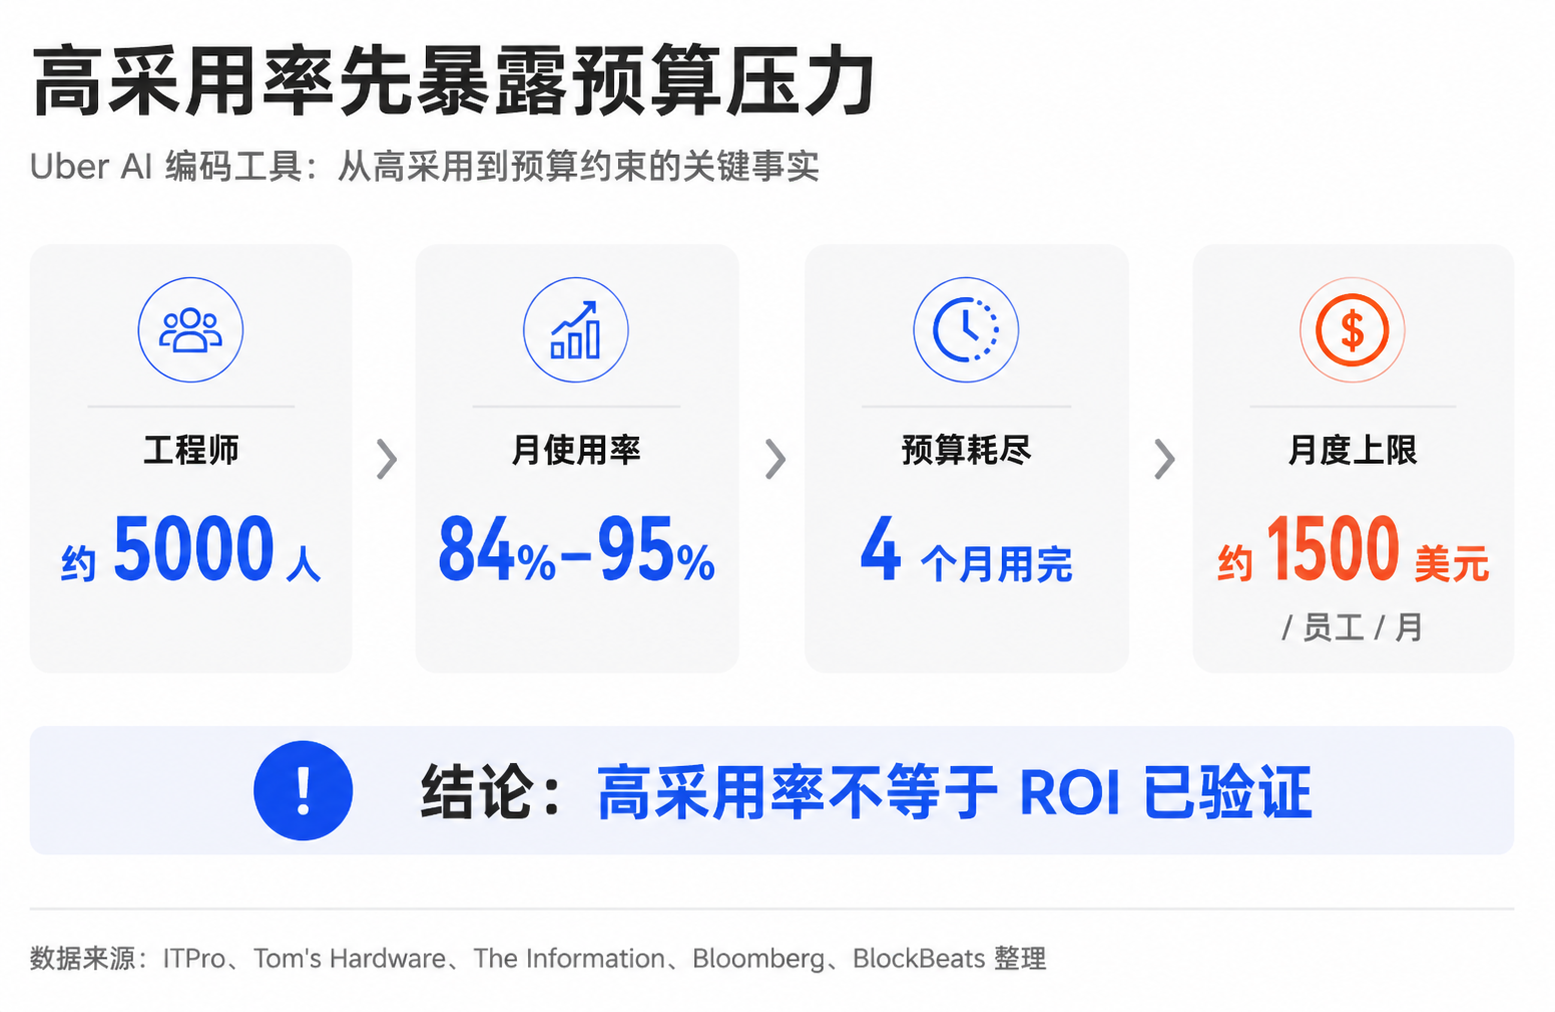
มันไม่ได้บอกว่า AI ไร้ประโยชน์ แต่กำลังบอกว่า เมื่อ AI ย้ายจากงบประมาณทดลองไปสู่งบประมาณปฏิบัติการ องค์กรต้องพิสูจน์ว่าค่าใช้จ่าย Token ทุกดอลลาร์นำมาซึ่งผลลัพธ์ทางธุรกิจที่วัดได้ อัตราการใช้งานสูงไม่ได้เท่ากับความสำเร็จโดยอัตโนมัติอีกต่อไป กลับกัน มันจะเผยให้เห็นโครงสร้างต้นทุนก่อน
แรงกดดันด้านต้นทุนเริ่มส่งผ่านในห่วงโซ่อุตสาหกรรม
ผู้ซื้อในองค์กรเริ่มคิดเลขต้นทุนกันแล้ว ขณะที่แพลตฟอร์มก็กำลังปรับเปลี่ยนรูปแบบการคิดค่าบริการเช่นกัน
GitHub ได้ประกาศว่า ตั้งแต่วันที่ 1 มิถุนายน 2026 เป็นต้นไป Copilot จะเปลี่ยนมาใช้รูปแบบการคิดค่าบริการตามปริมาณการใช้งาน และจะนำระบบ AI Credits (เครดิตการใช้ AI) รายเดือนมาใช้ สำหรับผู้ใช้ทั่วไป การเปลี่ยนแปลงนี้อาจเป็นเพียงการปรับโครงสร้างบิลเท่านั้น แต่สำหรับนักพัฒนาที่ใช้งานฟีเจอร์ Agent อย่างหนัก ผู้ใช้บางรายที่ใช้งานหนักสะท้อนว่า ค่าใช้จ่ายต่อเซสชันอาจสูงถึงหลายสิบดอลลาร์ ทำให้เกิดการถกเถียงในชุมชนตามมา
ความหมายของเรื่องนี้คือ แพลตฟอร์มไม่เต็มใจที่จะแบกรับต้นทุน Token แบบไม่จำกัดการใช้งานไว้ในค่าสมัครสมาชิกรายเดือนอีกต่อไป
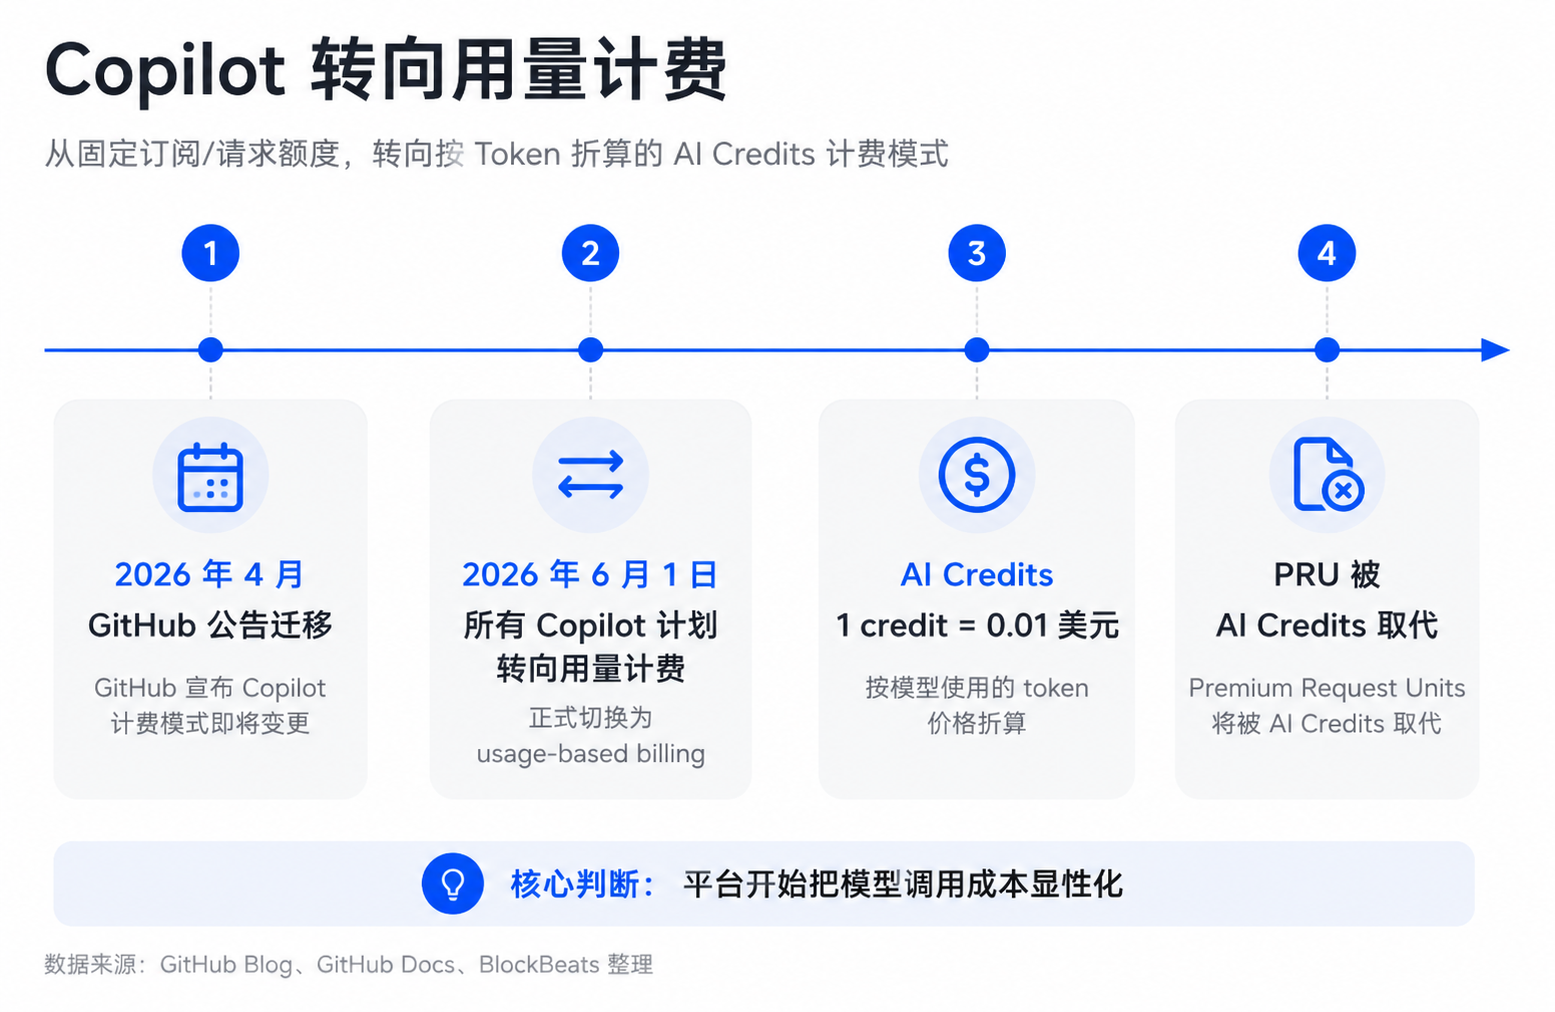
ในอดีต ผู้ใช้จ่ายค่าสมัครรายเดือน แพลตฟอร์มก็รับภาระต้นทุนการเรียกใช้โมเดลที่อยู่เบื้องหลัง แต่ตอนนี้ ด้วยจำนวนครั้งที่ Agent ถูกเรียกใช้ ความยาวของ Context และภารกิจแบบหลายรอบที่เพิ่มขึ้น แรงกดดันด้านต้นทุนเริ่มถูกทำให้ชัดเจนขึ้น ยิ่งใช้มาก ก็ยิ่งจ่ายมาก นี่คือการปรับแก้แนวคิด "AI แบบไม่จำกัด"
ที่น่าสังเกตยิ่งกว่าคือ แรงกดดันนี้ได้ส่งผ่านจากชั้นแอปพลิเคชันไปยังชั้นโมเดลแล้ว
ในช่วงสองปีที่ผ่านมา เรื่องเล่าหลักของอุตสาหกรรมโมเดลขนาดใหญ่คือการลดต้นทุน เพิ่มประสิทธิภาพ และการขยายขนาด แต่เมื่อฝ่ายจัดซื้อขององค์กรเริ่มตรวจสอบ ROI ผู้ให้บริการโมเดลก็ต้องเผชิญกับปัญหาใหม่: หากลูกค้าไม่เต็มใจจ่ายค่า Token ราคาสูงอย่างต่อเนื่อง การเติบโตจะพึ่งพาอะไร?
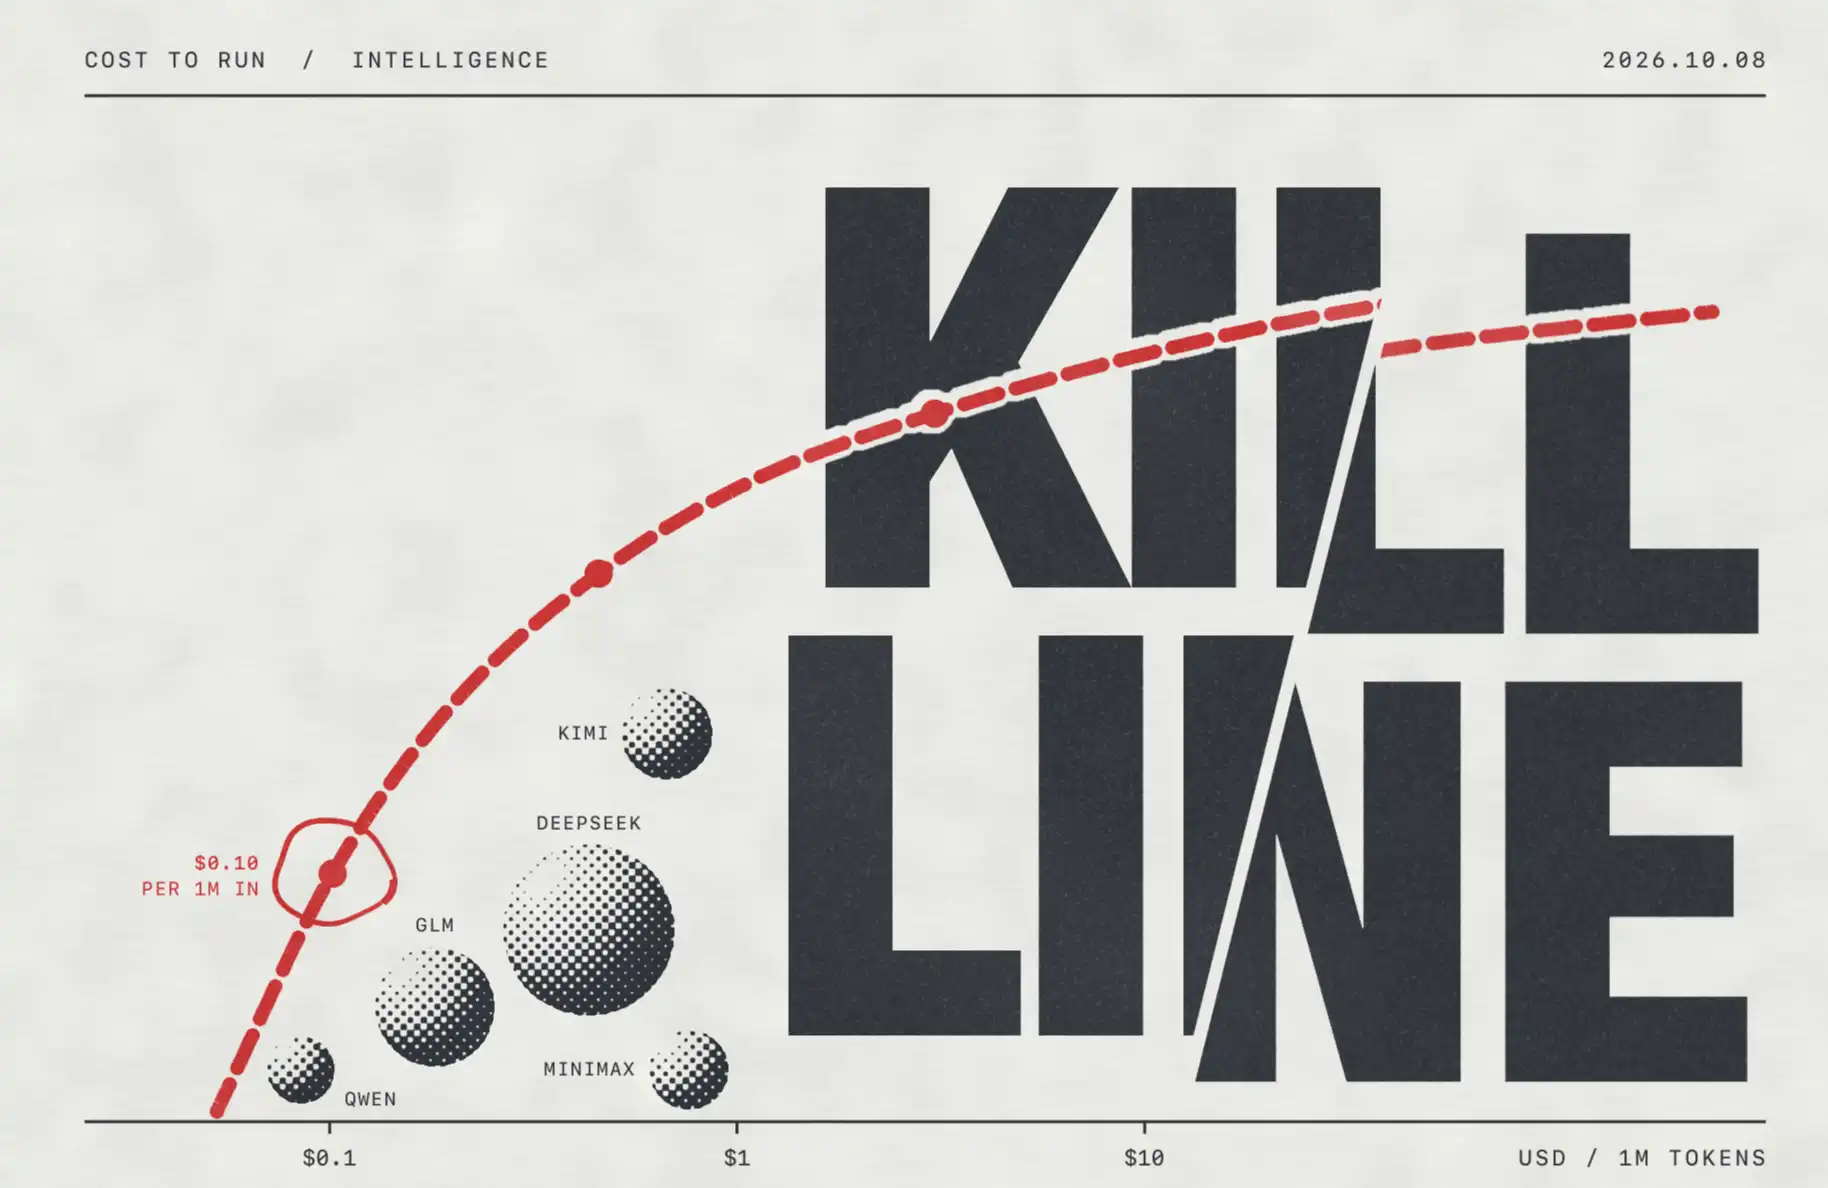
สัญญาณล่าสุดจาก OpenAI ถือเป็นตัวอย่างที่ชัดเจน ด้านหนึ่ง Sam Altman ยอมรับว่างบประมาณขององค์กรกำลังเผชิญแรงกดดัน อีกด้านหนึ่งก็มีข่าวว่า OpenAI กำลังศึกษามาตรการลดราคาเพิ่มเติม ซึ่งหมายความว่าจุดสนใจของอุตสาหกรรมกำลังเปลี่ยนจาก "ความสามารถของโมเดลดีที่สุดหรือไม่" ไปเป็น "ต้นทุนต่อหน่วยของความฉลาดต่ำพอหรือไม่"
สำหรับลูกค้าองค์กร คำถามที่สำคัญที่สุดไม่ใช่โมเดลไหนแข็งแกร่งที่สุดอีกต่อไป แต่เป็นโมเดลไหนที่สามารถสร้างผลลัพธ์ทางธุรกิจได้มากกว่าภายใต้งบประมาณเดียวกัน
การที่ Microsoft ลดใบอนุญาต Claude Code ภายในองค์กร ก็อยู่ในทิศทางเดียวกัน ตามรายงานของ The Verge, Axios, TechRadar และสื่ออื่นๆ แผนก Experiences & Devices ของ Microsoft ได้ยกเลิกใบอนุญาต Claude Code ภายในส่วนใหญ่ และหันมาใช้เครื่องมือ Copilot ของตัวเองแทน รายละเอียดเกี่ยวกับขนาดและสาเหตุยังต้องรอการเปิดเผยเพิ่มเติม จึงไม่สามารถสรุปได้ทันทีว่า Microsoft ยืนยันการลดการจัดหาเครื่องมือภายนอกเนื่องจากต้นทุน
แต่การกระทำนี้อย่างน้อยก็แสดงให้เห็นว่า บริษัทเทคโนโลยีขนาดใหญ่เองก็กำลังจัดสรรต้นทุนการเรียกใช้โมเดลภายนอกใหม่เช่นกัน
ผลกระทบต่อห่วงโซ่อุตสาหกรรม AI ไม่ได้อยู่ที่รายได้ของเครื่องมือใดเครื่องมือหนึ่งลดลงเท่าไหร่ แต่อยู่ที่วินัยของผู้ซื้อเริ่มส่งผลกระทบขึ้นไปข้างบน องค์กรสามารถจำกัดวงเงิน เลือกโมเดลที่ถูกกว่า ย้ายงานบางส่วนไปใช้โอเพนซอร์สหรือโซลูชันที่สร้างเอง หรือขอส่วนลดจากผู้ให้บริการได้ ผู้ให้บริการโมเดลและบริษัทในชั้นแอปพลิเคชันยังคงมีความต้องการ แต่การกำหนดราคาจะไม่ได้ขึ้นอยู่กับ "โมเดลที่แข็งแกร่งกว่า" เพียงอย่างเดียวอีกต่อไป แต่ยังต้องขึ้นอยู่กับ "ลูกค้าสามารถคิดเลขให้ผ่านหรือไม่" ด้วย
ผู้ให้บริการคลาวด์ก็จะได้รับผลกระทบเช่นกัน ในอดีต เรื่องราวเกี่ยวกับ AI ในรายได้จากคลาวด์นั้นแข็งแกร่งมาก: การฝึกโมเดล การอนุมาน และแอปพลิเคชันองค์กรล้วนต้องการพลังประมวลผล ยิ่งใช้ Token มากเท่าไร ความต้องการคลาวด์ก็ยิ่งแน่นอนมากขึ้นเท่านั้น แต่หากองค์กรเริ่มกดต้นทุนต่อหน่วย Token หรือเปลี่ยนงานที่มีมูลค่าต่ำแต่มีความถี่สูงไปใช้เส้นทางการอนุมานที่ถูกกว่า ความยืดหยุ่นของรายได้ของผู้ให้บริการคลาวด์ก็อาจต่ำกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้
การใช้งานที่สูงต้องพิสูจน์มูลค่าที่สูง
สาเหตุที่องค์กรเริ่มตรวจสอบ ณ จุดเวลานี้ ก็เพราะการใช้งาน AI ได้เข้าสู่ระยะตัวอย่างที่มีขนาดใหญ่เพียงพอแล้ว ส่วนที่ไม่มีประสิทธิภาพจึงไม่สามารถมองข้ามได้อีกต่อไป
การศึกษาที่เผยแพร่โดย Entelligence.AI ในเดือนพฤษภาคม 2026 ได้วิเคราะห์องค์กร 2,444 แห่ง และ Pull Request กว่า 1 ล้านรายการ ตามการคำนวณของพวกเขา ในทุกๆ 1 ดอลลาร์สหรัฐของต้นทุน Token AI มีเพียง 0.18 ดอลลาร์สหรัฐเท่านั้นที่สร้างมูลค่าจริงที่เข้าถึงผู้ใช้ 0.44 ดอลลาร์สหรัฐใช้ไปกับการแก้ไขบั๊กที่ AI นำเข้ามา 0.27 ดอลลาร์สหรัฐใช้ไปกับการทำงานซ้ำ และ 0.11 ดอลลาร์สหรัฐสูญเสียไปกับแรงเสียดทานในการตรวจสอบ
ข้อมูลนี้ไม่สามารถเขียนเป็นข้อสรุปของทั้งอุตสาหกรรมได้ มันมาจากหน้าการวิจัยของซัพพลายเออร์เอง และสะท้อนสถานการณ์ทางวิศวกรรมซอฟต์แวร์เป็นหลัก ไม่ใช่การตรวจสอบอิสระหรือเอกสารวิชาการ แต่มันเพียงพอที่จะชี้ให้เห็นปัญหาหนึ่ง: ฝั่งองค์กรมีความกดดันในการตรวจสอบ ROI อย่างแท้จริง โดยเฉพาะในสถานการณ์ที่เนื้อหาที่ AI สร้างขึ้นยังต้องการการตรวจสอบ แก้ไข และบูรณาการโดยมนุษย์
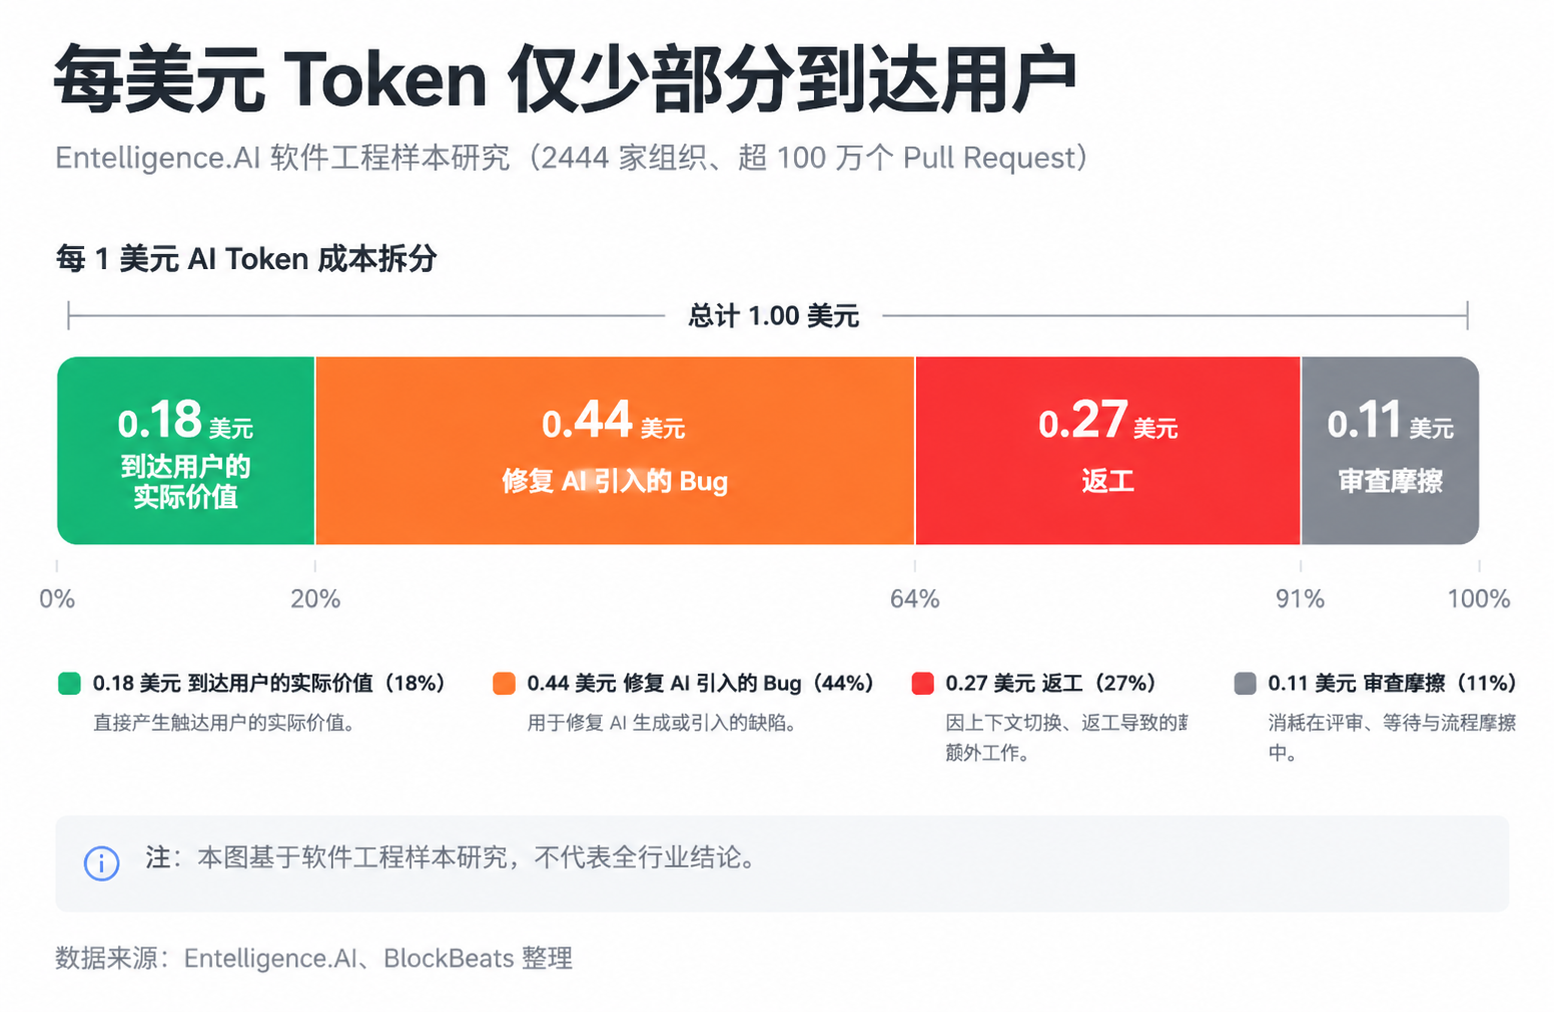
สิ่งที่เครื่องมือ AI แสดงให้เห็นได้ง่ายที่สุดคือความเร็วในการสร้าง แต่สิ่งที่องค์กรจ่ายเงินซื้อจริงๆ คือผลลัพธ์ที่ส่งมอบได้ หากโค้ดที่ AI สร้างขึ้นนำมาซึ่งบั๊กมากขึ้น และต้องการการตรวจสอบ การทำงานซ้ำ และการทดสอบเพิ่มเติมในภายหลัง เวลาที่ประหยัดได้ในส่วนต้นก็จะกลับมาปรากฏอีกครั้งในส่วนปลาย สำหรับผู้ใช้ส่วนบุคคล นี่อาจเป็นเพียงปัญหาเรื่องประสบการณ์ แต่สำหรับองค์กรขนาดใหญ่ นี่จะกลายเป็นปัญหาทางการเงินและปัญหาการจัดการองค์กร
นี่ก็อธิบายว่าทำไมการเติบโตของการใช้ Token จึงไม่สามารถเทียบเท่ากับความสำเร็จของ AI ได้อีกต่อไป
Token เป็นหน่วยในการคิดรายได้ และยังเป็นหน่วยในการวัดต้นทุนอีกด้วย สำหรับผู้ให้บริการโมเดล Token ที่มากขึ้นหมายถึงรายได้ที่มากขึ้น สำหรับองค์กร Token ที่มากขึ้นจะกลายเป็นรายการงบประมาณที่ควรขยายอย่างต่อเนื่องก็ต่อเมื่อมันนำมาซึ่งรายได้ที่มากขึ้น ต้นทุนที่ต่ำลง หรืออัตรากำไรที่สูงขึ้นเท่านั้น
หากก่อนหน้านี้ตลาดมองว่าการเติบโตของ Token เป็นตัวชี้วัดนำของความต้องการฮาร์ดแวร์ ตอนนี้จำเป็นต้องเพิ่มอีกครึ่งหนึ่ง: อัตราการแปลงมูลค่าของ Token เฉพาะเมื่อการบริโภค Token สามารถแปลงเป็นผลลัพธ์ทางธุรกิจได้อย่างมั่นคง รายได้ AI ของผู้ให้บริการคลาวด์ คำสั่งซื้อ GPU การขยายกำลังการผลิต HBM และการก่อสร้างศูนย์ข้อมูล จึงจะมีพื้นฐานรองรับจากปลายทางที่แข็งแกร่งยิ่งขึ้น
ความเต็มใจในการชำระเงินจะส่งผ่านไปตามห่วงโซ่อุตสาหกรรม
นักกลยุทธ์มหภาค Andreas Steno Larsen เพิ่งชี้ให้เห็นว่า ดัชนีค่าใช้จ่าย Token ของโมเดลขนาดใหญ่ (LLM Token Expenditure Index) ที่เกี่ยวข้องกับ Silicon Data เป็นหนึ่งในแผนภูมิที่ควรติดตามในตลาดปัจจุบัน รายงานที่เกี่ยวข้องระบุว่า ดัชนีนี้ติดตามค่าใช้จ่ายหรือระดับราคาที่องค์กรจ่ายต่อล้าน Token หลังจากเพิ่มขึ้นอย่างชัดเจนในช่วงต้นปี 2026 ก็เริ่มมีสัญญาณลดลงในช่วงปลายเดือนพฤษภาคม
ที่นี่ต้องรักษาขอบเขตไว้ หน้าเว็บสาธารณะของ Silicon Data ส่วนใหญ่เป็นข้อมูลแนะนำผลิตภัณฑ์ วิธีการของดัชนีและข้อมูลประวัติที่สมบูรณ์ยังไม่ได้เปิดเผยอย่างเพียงพอ จึงไม่สามารถนำมาใช้เป็นข้อสรุปที่แน่นอนได้ แต่สามารถใช้เป็นสัญญาณในการสังเกตการเปลี่ยนแปลงของความเต็มใจในการชำระเงินขององค์กร
การลดลงของดัชนีค่าใช้จ่าย Token ไม่ได้หมายความว่าการใช้งาน AI ลดลง
ในความเป็นจริง ตลาดปัจจุบันดูเหมือนกำลังเป็นพยานในการเปลี่ยนแปลงของอุตสาหกรรม AI จากการ "แข่งขันด้านพลังประมวลผล" ไปสู่ "การแข่งขันด้านต้นทุนต่อหน่วยของความฉลาด" องค์กรยังคงต้องการ AI แต่ไม่จำเป็นต้องเต็มใจที่จะซื้อ AI ตามระบบราคาเดิมอีกต่อไป
หาก OpenAI เริ่มปรับราคารอบใหม่ในที่สุด การลดแรงกดดันด้านงบประมาณของฝั่งองค์กรก็หมายความว่าอุตสาหกรรมโมเดลเข้าสู่ช่วงการแข่งขันด้านราคาอย่างเป็นทางการ ในเวลานั้นตลาดต้องประเมินใหม่ว่า การเติบโตในอนาคตมาจากความต้องการใหม่ หรือมาจากการขยายการใช้งานหลังราคาลดลง
ความต้องการ AI อาจยังคงเติบโต แต่คุณค่าของรายได้ที่เพิ่มขึ้นและความยืดหยุ่นในการส่งผ่านไปยังต้นน้ำอาจเปลี่ยนแปลง
ผลกระทบต่อส่วนต่างๆ ไม่เหมือนกัน ชั้นแอปพลิเคชันและชั้นโมเดลต้องเผชิญกับแรงกดดันด้านราคาก่อน: องค์กรจะต้องการ ROI ที่ชัดเจนขึ้น ลดการเรียกใช้งานที่มีมูลค่าต่ำ หรือสลับต้นทุนระหว่างโมเดลต่างๆ
ผู้ให้บริการคลาวด์ต้องเผชิญกับปัญหาความยืดหยุ่นของรายได้: หากปริมาณการใช้งานเท่าเดิม แต่ราคาต่อหน่วยลดลง แคชและการประมวลผลแบบแบตช์เพิ่มขึ้น และโซลูชันที่สร้างเองเพิ่มขึ้น อัตราการเติบโตของรายได้ AI บนคลาวด์อาจไม่สวยงามเท่าการเติบโตของปริมาณ Token ทั้งหมด
ต่อไปยังต้นน้ำ GPU, HBM, การบรรจุภัณฑ์ขั้นสูง, เซิร์ฟเวอร์ และการก่อสร้างศูนย์ข้อมูล เกี่ยวข้องกับรายจ่ายด้านทุนในอนาคต หากวินัยการชำระเงินของฝั่งองค์กรทำให้ผู้ให้บริการโมเดลและคลาวด์ระมัดระวังรายได้ในอนาคตมากขึ้น คำสั่งซื้อฮาร์ดแวร์และจังหวะการก่อสร้างศูนย์ข้อมูลก็จะถูกประเมินใหม่
คำเตือนของ Larsen ไม่ได้หมายความว่าความต้องการฮาร์ดแวร์จะหายไปทันที แต่หมายความว่าหากราคา Token อ่อนตัวลงอย่างต่อเนื่อง ตลาดจะเริ่มสงสัยในความชันของวงจรการลงทุนโครงสร้างพื้นฐาน AI รอบนี้
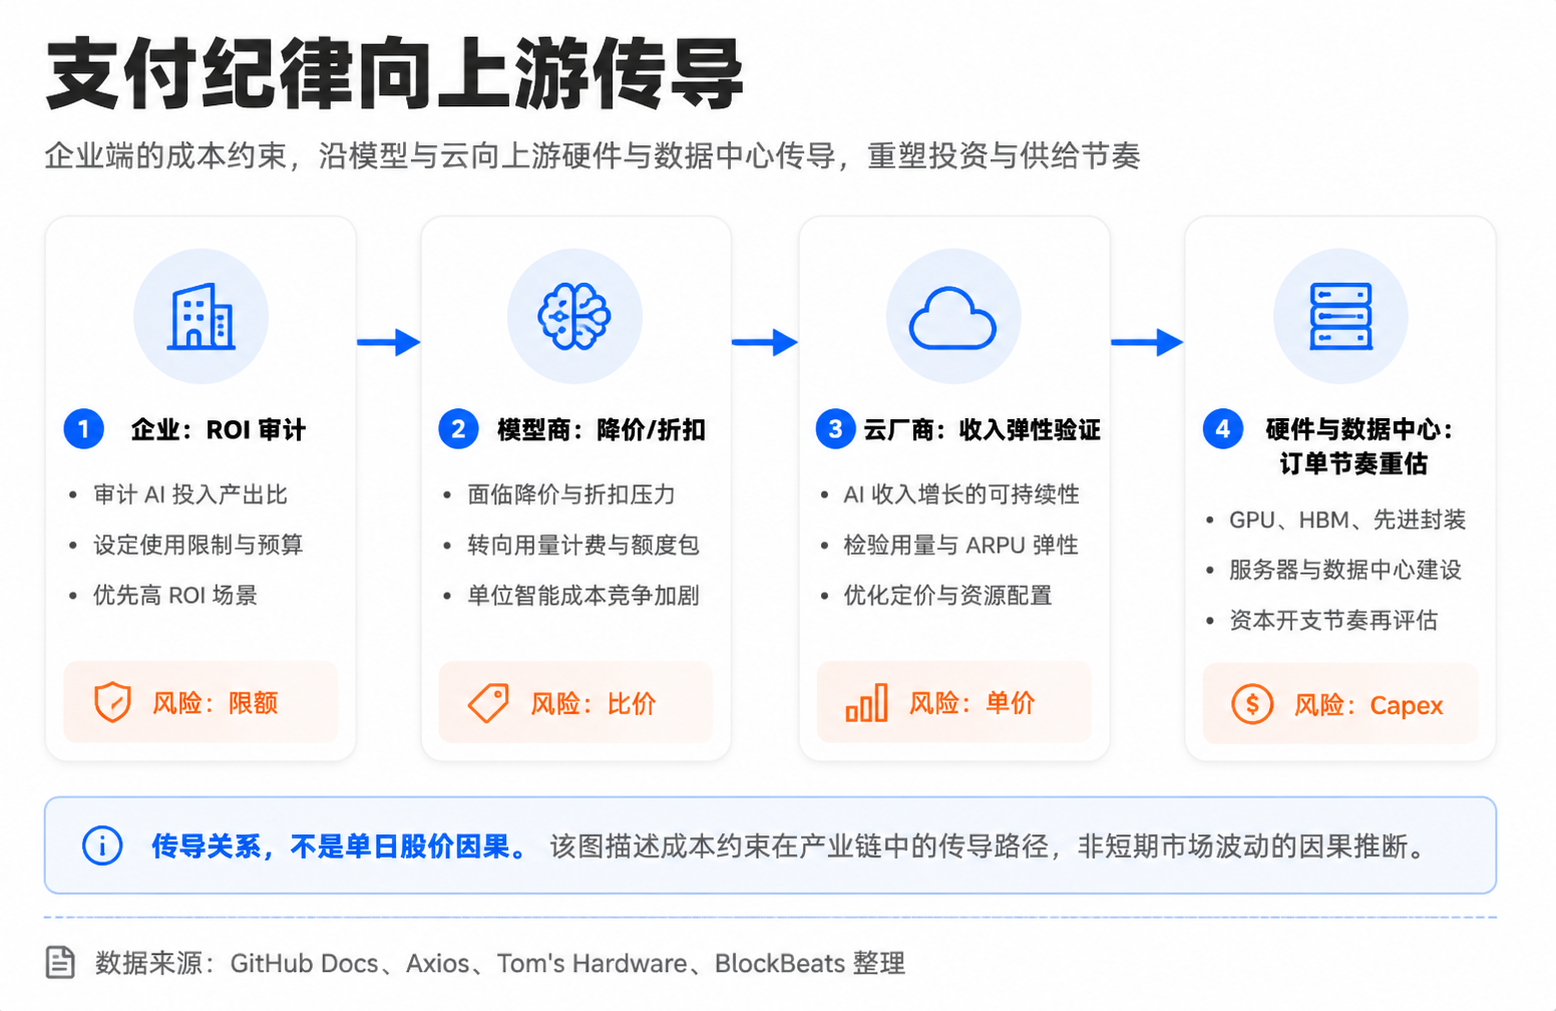
ระหว่างการปรับฐานของหุ้น AI และการตรวจสอบบิล Token ไม่ใช่ความสัมพันธ์เชิงเหตุผลแบบง่ายๆ จะบอกว่าหุ้นชิปลดลงเพราะ Uber ใช้เงินหมดงบประมาณก็ไม่ได้ แต่ทั้งสองอย่างอยู่ในห่วงโซ่เดียวกัน: เมื่อมูลค่าประเมินสะท้อนการเติบโตสูงในระยะยาวแล้ว สัญญาณใดๆ เกี่ยวกับความเต็มใจจ่ายและ ROI ของผู้ใช้ปลายทางจะถูกขยายเป็นการประเมินค่าใช้จ่ายด้านทุนต้นน้ำใหม่
ขั้นตอนต่อไป: ดูความยืดหยุ่นของรายได้และจังหวะคำสั่งซื้อในรายงานผลประกอบการ
หลักฐานในตอนนี้ยังไม่สามารถสนับสนุนว่า "ฟองสบู่ AI แตกแล้ว" องค์กรต่างๆ ยังไม่หยุดใช้ AI และนักพัฒนาก็จะไม่กลับไปสู่สถานะที่ไม่มี Copilot, Claude หรือเครื่องมือเอเจนต์อื่นๆ การตัดสินที่สมเหตุสมผลกว่าคือ การนำ AI มาใช้กำลังเปลี่ยนจากความคลั่งไคล้ในช่วงแรกเข้าสู่ช่วงวินัยด้านงบประมาณ ตลาดเริ่มแยกแยะว่ากรณีการใช้งานใดพิสูจน์ผลตอบแทนได้ และกรณีใดแค่สร้างบิล
การยืนยันที่สำคัญที่สุดต่อไป ไม่ใช่การหาใครสักคนมาบอกว่า AI แพงเกินไป แต่คือการดูว่าภาษาในรายงานผลประกอบการของบริษัทคลาวด์และซอฟต์แวร์เปลี่ยนไปหรือไม่ อัตราการเติบโตของรายได้ AI คลาวด์ของ Microsoft, Amazon, Google จะยังคงมีความยืดหยุ่นสูงหรือไม่ หลังจาก Copilot, Claude Code และเครื่องมือองค์กรอื่นๆ เริ่มคิดค่าบริการตามการใช้งาน การต่ออายุ การลดระดับ และการร้องเรียนจะเปลี่ยนแปลงอย่างไร สิ่งเหล่านี้จะบอกถึงวินัยของผู้ซื้อที่เพิ่มขึ้นอย่างเป็นระบบได้ดีกว่าราคาหุ้นในวันเดียว
ในฝั่งฮาร์ดแวร์ ต้องดูว่าคำสั่งซื้อ GPU, HBM และศูนย์ข้อมูลมีสัญญาณปรับลดหรือไม่ ตราบใดที่ค่าใช้จ่ายด้านทุนของบริษัทคลาวด์ยังคงเพิ่มขึ้น และคำสั่งซื้อชิปขั้นสูงยังคงตึงตัว การลดลงของความเต็มใจจ่าย Token ก็ดูเหมือนการปรับฐานที่ดีต่อสุขภาพมากกว่า หากความยืดหยุ่นของรายได้ AI คลาวด์อ่อนแอลง พร้อมกับคำสั่งซื้อต้นน้ำและจังหวะการสร้างศูนย์ข้อมูลเริ่มชะลอตัว ตลาดก็จะกำหนดราคาให้เป็นจุดเปลี่ยนของวัฏจักรที่ลึกขึ้น
การซื้อขาย AI ยังไม่จบ แต่ภาษาการกำหนดราคากำลังเปลี่ยนไป ก่อนหน้านี้ตลาดถามว่า "ใช้ Token ไปเท่าไหร่" ตอนนี้ต้องถามว่า "Token เหล่านี้กลายเป็นกำไรเท่าไหร่ในที่สุด" ช่องว่างนี้จะกำหนดทิศทางของการแยกมูลค่าในห่วงโซ่อุตสาหกรรม AI ต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง