ธนาคารแห่งอเมริกา ฮาร์ทเน็ตต์: เตรียมรับมือ "พายุเดือนมิถุนายน" ดัชนี CPI สหรัฐฯ จะ "เจาะฟองสบู่"
หัวข้อต้นฉบับ: 《Hartnett แห่ง Bank of America: เตรียมรับมือ "พายุเดือนมิถุนายน" CPI สหรัฐฯ จะ "ทำให้ฟองสบู่แตก"》
ผู้เขียนต้นฉบับ: เย่ เจิ้น, Wall Street News
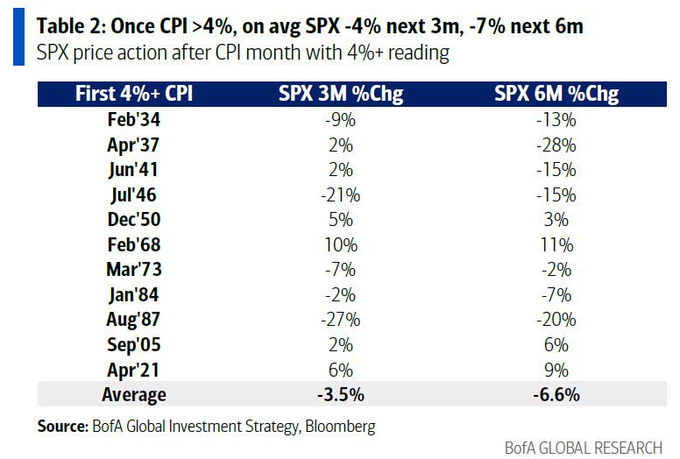
Michael Hartnett นักกลยุทธ์จาก Bank of America ออกคำเตือน: หากข้อมูลเงินเฟ้อที่กำลังจะประกาศออกมาสูงเกินคาด จะกระตุ้นให้เกิดการเทขายสินทรัพย์เสี่ยงโดยตรง ข้อมูลในอดีตชี้ให้เห็นว่า ในรอบ 100 ปีที่ผ่านมา เมื่อ CPI ทะลุ 4% ดัชนี S&P 500 จะลดลงเฉลี่ย 4% ใน 3 เดือนถัดไป และลดลงเฉลี่ย 7% ใน 6 เดือนถัดไป
นอกจากนี้ "สัญญาณขาย" ของตลาดยังคงแข็งแกร่งขึ้น การเสนอขายหุ้น IPO ขนาดยักษ์อย่าง SpaceX จะดึงสภาพคล่องเป็นประวัติการณ์ออกไป ประกอบกับความเสี่ยงจากการเปลี่ยนทิศทางของธนาคารกลางทั่วโลกไปในทาง Hawkish ทำให้ฟองสบู่เทคโนโลยีเข้าสู่ช่วงเวลาที่เปราะบางอย่างยิ่ง
ตลาดหุ้นสหรัฐฯ กำลังเผชิญกับการทดสอบความกดดันอย่างรุนแรงในเดือนมิถุนายน Michael Hartnett นักกลยุทธ์จาก Bank of America เตือนว่า ความเสี่ยงจากเหตุการณ์มหภาคที่หนาแน่นและการดึงสภาพคล่องของตลาดอย่างรวดเร็ว อาจผลักดันให้อัตราผลตอบแทนพันธบัตรทั่วโลกพุ่งสูงขึ้นอย่างมีนัยสำคัญ ซึ่งจะทำให้ฟองสบู่สินทรัพย์เทคโนโลยีในปัจจุบันแตก
ตามรายงานของ Trading Desk Hartnett ระบุในรายงานล่าสุดว่า ข้อมูล CPI สหรัฐฯ ที่กำลังจะประกาศเป็นตัวเร่งปฏิกิริยาหลักของ "พายุเดือนมิถุนายน" นี้ หากข้อมูลเงินเฟ้อล่าสุดออกมาสูงเกินคาด จะกระตุ้นกลไกการเทขายสินทรัพย์เสี่ยงโดยตรง ข้อมูลในอดีตแสดงให้เห็นว่า เมื่อเงินเฟ้อทะลุเส้นเตือนภัยสำคัญ มักจะทำให้เกิดการปรับฐานลึกของดัชนีหุ้นอ้างอิงของสหรัฐฯ ในช่วงหลายเดือนต่อมา
ในขณะเดียวกัน การประชุมและแถลงการณ์ที่หนาแน่นของธนาคารกลางทั่วโลกกำลังกำหนดทิศทางของตลาด โดยเฉพาะการประชุมคณะกรรมการตลาดกลางแห่งสหพันธรัฐ (FOMC) ที่จะนำโดยประธานธนาคารกลางสหรัฐฯ คนใหม่ Kevin Warsh ซึ่งท่าที Hawkish หรือ Dovish ของนโยบายจะกำหนดชะตากรรมของตลาดหุ้นสหรัฐฯ และอัตราผลตอบแทนพันธบัตรระยะยาว สัญญาณคุมเข้มใดๆ ที่เกินคาดจะสร้างความเสียหายอย่างหนักต่อนักลงทุน
ท่ามกลางบรรยากาศการมองโลกในแง่ดีอย่างสุดขีดของตลาด ตัวชี้วัดอารมณ์ภายในของ Bank of America ได้ส่งสัญญาณ "ขาย" ที่รุนแรงแล้ว ประกอบกับการเสนอขายหุ้น IPO ของบริษัทเทคโนโลยียักษ์ใหญ่ที่จะดึงสภาพคล่องของตลาดอย่างไม่เคยมีมาก่อน สินทรัพย์เสี่ยงในปัจจุบันกำลังอยู่ในสถานะที่เปราะบางอย่างยิ่ง
ข้อมูลเงินเฟ้อสำคัญใกล้เข้ามา ตลาดหุ้นสหรัฐฯ เผชิญความเสี่ยงการปรับฐานในประวัติศาสตร์
ข้อมูล CPI สหรัฐฯ ที่จะประกาศในวันที่ 10 มิถุนายนนี้ เป็นการทดสอบครั้งแรกที่ตลาดต้องเผชิญ
ในช่วงสามเดือนที่ผ่านมา ข้อมูลนี้เพิ่มขึ้นเฉลี่ย 0.6% เมื่อเทียบเป็นรายเดือน และในช่วงหกเดือนที่ผ่านมาเพิ่มขึ้นเฉลี่ย 0.4% หาก CPI เดือนพฤษภาคมเพิ่มขึ้นเกิน 0.4% เมื่อเทียบเป็นรายเดือน (ปัจจุบันตลาดคาดการณ์ที่ 0.5%) หมายความว่าอัตราเงินเฟ้อ CPI ของสหรัฐฯ จะทะลุ 4% และอาจมุ่งหน้าไปสู่ 5% ก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ แนวโน้มนี้จะทำให้สินทรัพย์เสี่ยงเกิดความกังวลอย่างมาก
ข้อมูลทางประวัติศาสตร์แสดงให้เห็นว่าในช่วง 100 ปีที่ผ่านมา เมื่อ CPI ทะลุ 4% ดัชนี S&P 500 จะลดลงเฉลี่ย 4% ใน 3 เดือนถัดไป และลดลงเฉลี่ย 7% ใน 6 เดือนถัดไป
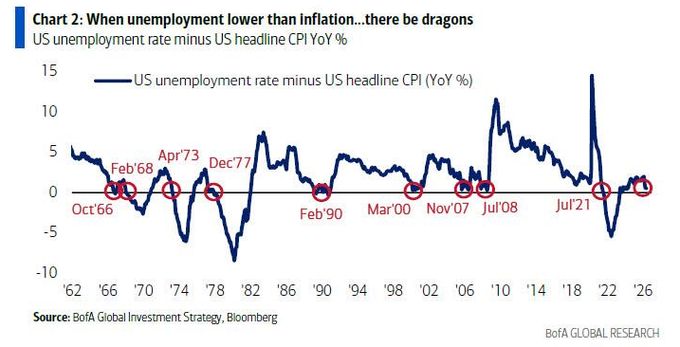
อีกหนึ่งตัวชี้วัดเงินเฟ้อที่ไม่อาจมองข้ามคือจุดตัดระหว่างอัตราการว่างงานกับ CPI
ในเดือนพฤษภาคม มีความเป็นไปได้ "น้อยมากแต่ส่งผลกระทบมหาศาล" ที่อัตราการว่างงานของสหรัฐฯ (คาดการณ์เฉลี่ยที่ 4.3%) จะเท่ากับหรือลดลงต่ำกว่าอัตราเงินเฟ้อ (คาดการณ์เฉลี่ยที่ 4.2%) ซึ่งจะเป็นครั้งที่ 7 นับตั้งแต่ปี 1960 ในปีที่เงินเฟ้อใกล้เคียงหรือสูงกว่าอัตราการว่างงาน (เช่น ปี 1966, 1973, 2008 และ 2021) ธนาคารกลางสหรัฐฯ (Fed) มักจะดำเนินการขึ้นดอกเบี้ย และวอลล์สตรีทมักจดจำปีเหล่านั้นด้วยความเจ็บปวด
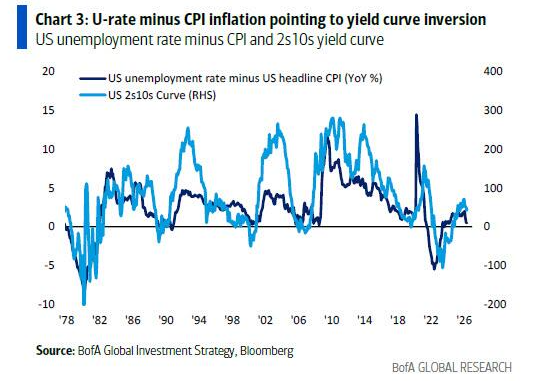
นอกจากนี้ ค่าความแตกต่างระหว่างอัตราการว่างงานกับ CPI มีความสัมพันธ์สูงกับเส้นอัตราผลตอบแทนของสหรัฐฯ ซึ่งขณะนี้กำลังชี้ไปที่การกลับหัวของเส้นอัตราผลตอบแทนในระยะใกล้ ซึ่งเป็นสัญญาณเชิงลบอีกประการต่อสินทรัพย์เสี่ยง
การประชุมธนาคารกลางทั่วโลกที่หนาแน่น อัตราผลตอบแทนพันธบัตรอาจยุติความเฟื่องฟู
"ความเฟื่องฟูและฟองสบู่จะสิ้นสุดลงด้วยพันธบัตรเสมอ" Michael Hartnett ย้ำตรรกะนี้ในรายงาน
เขาเตือนว่าเหตุการณ์ในเดือนมิถุนายนอาจทำให้อัตราผลตอบแทนพันธบัตรอายุ 30 ปีของสหราชอาณาจักรทะลุ 6% สหรัฐฯ ทะลุ 5% และญี่ปุ่นทะลุ 4% เนื่องจากตลาดปัจจุบันเต็มไปด้วยสถานะซื้อและความคาดหวังผลกำไรในแง่ดี การพุ่งขึ้นของอัตราผลตอบแทนจึงเป็นลบต่อสินทรัพย์เสี่ยงอย่างไม่ต้องสงสัย
ธนาคารกลางทั่วโลกในขณะนี้ล้าหลังเส้นเงินเฟ้ออย่างชัดเจน ในบรรดาธนาคารกลาง 68 แห่งทั่วโลก มี 46 แห่งที่อัตราเงินเฟ้อปัจจุบันเกินเป้าหมายหรือค่ากลางสัมบูรณ์ของช่วงเป้าหมาย ในบริบทนี้ ธนาคารกลางยุโรป (ECB) มีโอกาส 98% ที่จะขึ้นดอกเบี้ย 25 จุดพื้นฐาน ขณะที่ธนาคารกลางญี่ปุ่น (BoJ) ก็มีโอกาส 83% ที่จะขึ้นดอกเบี้ย 25 จุดพื้นฐานเช่นกัน โดยฝ่ายหลังจำเป็นอย่างยิ่งที่จะหยุดไม่ให้เงินเยนร่วงผ่านแนวรับ "แนวมาเกโนต์" ที่ 1 ดอลลาร์ต่อ 160 เยน
การประชุม FOMC ในวันที่ 17 มิถุนายนซึ่งนำโดยวอร์ช ถือเป็นหนึ่งในสองเหตุการณ์สำคัญที่สุดของเดือนนี้
ตลาดกำลังเผชิญกับภาวะกลืนไม่เข้าคายไม่ออกทางนโยบาย: หากวอร์ชแสดงท่าทีผ่อนคลายเกินไป อัตราผลตอบแทนระยะยาวจะพุ่งไปที่ 6% หากแข็งกร้าวเกินไป ดัชนี S&P 500 จะเสี่ยงปรับตัวลงสู่ระดับ 7000 จุด ในขณะที่การแสดงท่าทีแบบ "โกลดิล็อกส์" ที่พอดี อาจผลักดันให้ดัชนี NYA (New York Stock Exchange Composite Index) ทะลุระดับสูงสุดเป็นประวัติการณ์ที่ 24000 จุด
ดังที่วอชเคยกล่าวไว้ในปี 2024 ธนาคารกลางทั่วโลกดูเหมือนจะพึงพอใจกับอัตราเงินเฟ้อที่ใกล้ 3% โดยเป้าหมายเงินเฟ้อที่ 2% ไม่ได้ถูกให้ความสำคัญอย่างจริงจังอีกต่อไป การประนีประนอมนี้เป็นอันตรายอย่างยิ่ง
ผลกระทบความมั่งคั่งกระตุ้นเงินเฟ้อ อารมณ์สุดขั้วจุดชนวน "สัญญาณขาย"
ในระดับเศรษฐกิจมหภาค สหรัฐฯ กำลังเผชิญกับการฟื้นตัวแบบ K ที่ขับเคลื่อนโดย "วงจรเฟื่องฟู" ของความมั่งคั่งและตลาดหุ้น
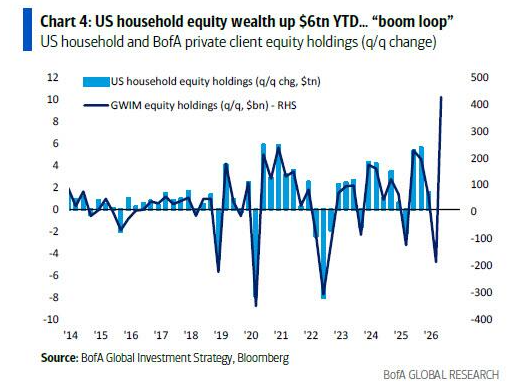
ความมั่งคั่งจากหุ้นของครัวเรือนอเมริกันเพิ่มขึ้น 6 ล้านล้านดอลลาร์ตั้งแต่ต้นปี "เกลียวความมั่งคั่ง-ราคา" นี้ส่งผลโดยตรงต่อแรงกดดันเงินเฟ้อ แม้เศรษฐกิจจะเฟื่องฟู แต่ความรู้สึกของผู้มีสิทธิเลือกตั้งไม่สอดคล้องกัน โดยปัจจุบันคะแนนนิยมด้านเงินเฟ้อของทรัมป์ต่ำกว่าระดับต่ำสุดของไบเดนแล้ว
ในด้านกระแสเงินทุน นักลงทุนมีแนวโน้มสุดขั้วในการไล่ตามฟองสบู่เทคโนโลยีเมื่อเร็วๆ นี้ ข้อมูลสัปดาห์ที่แล้วแสดงให้เห็นว่ามีเงินสูงถึง 1.22 แสนล้านดอลลาร์ไหลเข้าสู่เงินสด 3.9 หมื่นล้านดอลลาร์ไหลเข้าสู่พันธบัตร (ทำสถิติสูงสุดใหม่) และ 2.31 หมื่นล้านดอลลาร์ไหลเข้าสู่ตลาดหุ้น ในขณะเดียวกัน คริปโตเคอเรนซีไหลออก 2 พันล้านดอลลาร์ และทองคำไหลออก 3.1 พันล้านดอลลาร์ แสดงว่านักลงทุนกำลังขายสินทรัพย์อื่นเพื่อไล่ตามกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์
กระแสเงินทุนสุดขั้วทำให้ดัชนี Bull/Bear indicator ของ Bank of America เพิ่มขึ้นจาก 8.5 เป็น 8.7 ส่งผลให้ "สัญญาณขาย" ที่ถูกกระตุ้นเมื่อสองสัปดาห์ก่อนรุนแรงยิ่งขึ้น
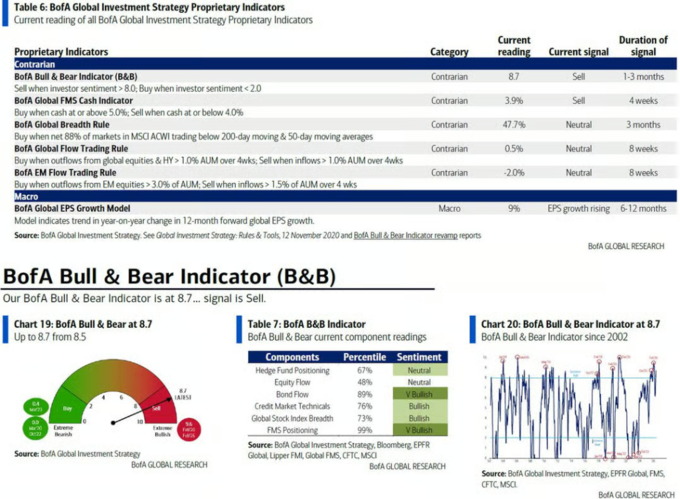
ข้อมูลในอดีตแสดงให้เห็นว่าใน 17 ครั้งของ "สัญญาณขาย" นับตั้งแต่ปี 2002 ตลาดหุ้นโลกขาดทุนเฉลี่ย 2% ถึง 3% ในช่วง 2 ถึง 3 เดือนถัดมา โดยการปรับตัวลดลงสูงสุดอาจถึง 15% ถึง 20% นอกจากนี้ ดัชนีความกว้างของตลาดโลกชี้ว่า 48% ของตลาดหุ้นโลกอยู่ในภาวะซื้อมากเกินไป
IPO ขนาดยักษ์ดูดสภาพคล่อง เหตุการณ์ที่ไม่ใช่เศรษฐกิจเพิ่มความผันผวนของตลาด
นอกเหนือจากข้อมูลเศรษฐกิจมหภาคแล้ว ความเสี่ยงจากเหตุการณ์ที่ไม่ใช่เศรษฐกิจที่ใหญ่ที่สุดในเดือนมิถุนายนมาจากอุปทานมหาศาลในตลาดทุน
การเสนอขายหุ้น IPO ครั้งแรกของ SpaceX จะเริ่มซื้อขายในวันศุกร์หน้า พร้อมกับการออกหุ้นของ Anthropic และ OpenAI รวมถึงการสิ้นสุดระยะเวลาล็อคอัพที่เกี่ยวข้อง จะดึงสภาพคล่องเป็นประวัติการณ์ออกจากตลาด การตึงตัวของสภาพคล่องในขนาดนี้มีพลังเป็นตัวเร่งตลาดที่อาจเหนือกว่าการตัดสินใจของธนาคารกลางต่างๆ
ผลกระทบของ IPO ขนาดยักษ์ในอดีตต่อตลาดมีความเห็นที่แตกต่างกัน
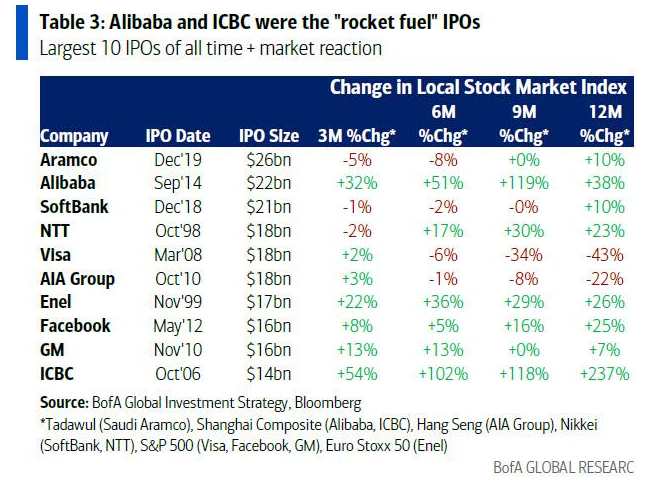
แม้ว่า IPO ของ Alibaba และ ICBC เคยเป็นตัวขับเคลื่อนตลาด แต่การเข้าจดทะเบียนของ Visa และ AIA กลับกลายเป็นสัญญาณที่บ่งชี้ว่าตลาด "ถึงจุดสูงสุด" โดยดัชนี S&P 500 และ Hang Seng Index ต่างปรับตัวลดลงอย่างมีนัยสำคัญภายใน 9 ถึง 12 เดือนหลังจากการออก IPO เหล่านี้
Hartnett มองว่า การเปลี่ยนแปลงทางการเมืองครั้งนี้เป็นเหตุผลหลักที่ทำให้อัตราผลตอบแทนและส่วนต่างของพันธบัตรลาตินอเมริกาอยู่ในระดับต่ำเป็นประวัติการณ์ (ลดลงเหลือ 217 จุดพื้นฐาน ซึ่งต่ำที่สุดนับตั้งแต่เดือนพฤศจิกายน 2007) และแนวโน้มการหันขวาทางการเมืองที่คล้ายคลึงกันก็ชัดเจนในยุโรปเช่นกัน
สำหรับนักลงทุน นั่นหมายความว่าความชอบในนโยบายเศรษฐกิจโลกกำลังอยู่ระหว่างการประเมินค่าใหม่อย่างลึกซึ้งและเป็นรูปธรรม
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง