



การตรวจสอบภาษีเกี่ยวกับสกุลเงินสร้างบล็อกในสหรัฐอเมริกา: การเร่งด่วนในการเสนอเสริมภาระภาษีการซื้อขายสกุลเงินสร้างบล็อกจะต้องย้อนรอยไปถึงหกปีที่ผ่านมาหรือไม่?
หัวข้อเรื่องเดิม: "IRS ของสหรัฐเหาะภาษีไปที่กระเป๋าเงิน 6 ปีที่แล้ว? ถอดสเปกทรัชชะประจำ IRS แบบฟอร์มใหม่"
ผู้เขียนเรื่องเดิม: ดิง-ดัวย, Odaily ดาราดวงดาว
เร็วๆ นี้ หน่วยงานบริษัททรัพยากรภาษีของสหรัฐอเมริกา (IRS) ได้เปิดใช้แบบฟอร์มการสอบสวนภาษีดิจิทัลใหม่
แบบฟอร์มชุดนี้มีชื่อเต็มว่า "รายการแพลตฟอร์มสินทรัพย์ดิจิทัล กระเป๋าเงิน บริการ และผลิตภัณฑ์ที่ใช้ (ผู้เสียภาษีบุคคล)" ต้องการให้ผู้เสียภาษีระบุรายการทีลงทะเบียนใช้งานไปแล้วบนแพลตฟอร์มและเครื่องมือดิจิทัลผู้เสียภาษีต้องให้การตอบสนองภายใน 4 สัปดาห์ หลังจากได้รับแจ้งและเซ็นชื่อกลับ
แบบฟอร์มนี้แบ่งเป็นสามส่วน:
1. แพลตฟอร์มการซื้อขาย ที่รวมถึงมากกว่า 100 แพลตฟอร์มการซื้อขายรูปแบบต่างๆ เช่น Coinbase, Binance, Kraken, Gemini, OKX และอื่นๆ แม้ว่า FTX ที่ล้มละลายแล้วก็ยังอยู่ในรายชื่อ ผู้เสียภาษีที่ได้รับแบบฟอร์มต้องทำเครื่องหมาย "ใช่" หรือ "ไม่" สำหรับแต่ละแพลตฟอร์มและให้รายละเอียดการใช้งาน เช่น ไอดีบัญชี, ประวัติการซื้อขาย เป็นต้น
2. ก็ต้องคำร้องเพื่อเปิดเผยพรรคทั้งหมดที่จะเก็บเงินด้วยตนเองและด้วย เช่น MetaMask, Ledger, Trezor, Trust Wallet ฯลฯ หากเป็นไปว่าพรรคคนที่เสียภาษีเคยใช้ MetaMask หรือพรรคกระเป๋าเงินอื่นๆ เข้ามาตรง DeFi Protocol เช่น Uniswap, Aave, Compound เพื่อให้ยืม, ให้ Likuidity หรือทะเลาะส่วนาการ Bridge Cross-Chain ก็ต้องเปิดเผยเช่นเดียวกัน
3. ผู้เสียภาษีจำเป็นต้องลงลายมือชื่อสัญญา เพื่อยืนยันว่าข้อมูลที่ให้เต็มระบบและถูกต้อง และยอมรับความผิดแต่งปายในความโทษของการปลอมแปลง ซึ่งหมายความว่าหากเจอข้อมูลที่หายไปหรือข้อมูลผิดพลาดในอนาคต แบบฟอร์มนี้นั้นอาจกลายเป็นข้อมูลที่ได้รับการยึนยันด้านกฎหมาย
หลายๆ คนน่าจะสงสัยเห็นแบบสอบถามตัวอย่างนี้ครั้งแรก ตอบสนองเดียวกันอาจจะคือ: สหรัฐอเมริกาอาจจะมีการติดตามทางสรรวลดุลดีกำกับการซื้อขายของสินทรัพย์ดิจทัลหรือนะ?
แต่แท้จริงไม่ใช่ หากแม้ออกแบบลงสายเวลาระหว่างการเชื่อข้อมูล จะพบว่า นี้ไม่ใ้เป็นสถานการณ์ที่มีการพาไปในลักษณะสถานการณ์ใดๆ นอกจากนี้ แบบฟอร์มดังกล่าวเนีกมาจากโครงสร้างเงินฟ้อซรันสัญญาภาษีของสหรััวรหับจาตรังโไล้ันยอีกกลายกำลังประกตัรจายกในรูปข้างหน้า
จากคำสั่งศาลดังกล่าวของ Coinbase
ในปี 2017 หน่วยงานภาษีหนี้เฉพาะรัฐสหรัฐอเมริกาได้ยื่นของคำสั่งให้กฎหมายพลเรือนธรรมดาหนึ่งที่เรียกว่า「John Doe คำสั่งศาล」 ซึ่งเรียกร้องข้อมูลธุรกรรมของผู้ใช้จาก Coinbase หนึ่งในเว็บไซต์ซื้อขายเหรียญรหัสที่ใหญ่ที่สุดในอเมริกา โดย John Doe คำสั่งศาล คือเครื่องมือพิเศษในการสอบสวนภาษีของสหรัฐอเมริกา เมื่อ IRS สงสัยว่ามีกลุ่มผู้เสียภาษีบางประเภทที่ไม่ได้รายงานรายได้ได้ หน่วยงานสามารถขอข้อมูลที่เกี่ยวข้องจากหน่วยงานบุคคลที่สาม โดยไม่รู้เห็นตัวบุคคลเฉพาะ ในการขอแรกๆ หน่วยงานภาษีหนี้หวังให้ Coinbase จัดหาบันทึกธุรกรรมของผู้ใช้ประมาณ 500,000 คนระหว่างปี 2013 ถึง 2015 รวมถึงข้อมูลบัญชี ประวัติการทำธุรกรรม และการไหลเงิน อย่างไรก็ตาม Coinbase จะปฏิเสธคำขอนี้โดยอ้างว่าขอบเขตกว้างเกินไป สุดท้ายขณะตกลงกัน IRS ได้รับข้อมูลจาก Coinbase ของผู้ใช้ประมาณ 13,000 คน ที่มีลักษณะร่วมคือขณะสืบสวนมีการทำธุรกรรมเกิน 2 หมื่นเหรียญสหรัฐอเมริกา
แม้ว่าขนาดจะเล็กกว่าคำขอแรก 500,000 คน แต่ที่ภายในอุตสาหกรรมยังคือเหตุการณ์ที่สำคัญเพราะมันส่งสัญญาณชัดเจนแสดงว่า หน่วยงานภาษีสหรัฐอเมริกาเริ่มมองเห็นเว็บไซต์ซื้อขายที่เหรียญรหัสเป็นแหล่งข้อมูลสำคัญสำหรับภาษี
ในตลาดการเงิน传统 บริษัทหลักทรัพย์มียบทำหน้าที่ที่คล้ายกัน แต่ในโลกคริปโตคล่าวต่างหาก ผู้คนหลายคนคิดว่าเว็บไซต์ซื้อขายเป็นแค่แพลตฟอร์มเทคโนโลยีเท่านั้น และไม่ใช่โครงสร้างพื้นฐานการเงิน
ในปี 2019 ผู้เสียภาษีสหรัฐอเมริกาในการกรอกแบบ 1040 ใบขอได้พบคำถามใหม่หน้าใหม่:ในปีนี้คุณได้รับเงิน ขาย แลกเปลี่ยนหรือใช้ทางอื่นใดทดแพค็นสารสนเทศดิจิทัลที่เท่าไร...
ปี 2021: เว็บไซต์ซื้อขายเหรียญถูกอัดไว้ในกฎหมายภาษี
สิ่งที่เปลี่ยนแปลงกฎภาษีจริง ๆ คือในปี 2021 ในกฎหมายการลงทุนพื้นฐานกับการจ้างงาน ในกฎหมายนี้ รัฐสภาได้รวมเว็บไซต์ซื้อขายเหรียญถูกอัดไว้แล้วลงในการหมายถึง "ตัวแทนจำหน่าย (broker)" และกล่าวว่าเว็บไซต์ที่เกี่ยวข้องจะต้องส่งข้อมูลธุรกรรมของผู้ใช้ให้กับ IRS ในอนาคต
นี่หมายถึงอะไร
ในตลาดการเงิน传统 บริษัทหลักทรัพย์จะต้องรายงายข้อมูลการซื้อขายของนักลงทุนให้IRS ซึ่งใช้แบบ ฉบับ 1099-B ในตารางภาษีซึ่งระบบภาษีสามารถตรวจสอบโดยอัตโนมัติว่านักลงทุนได้รายงานรายได้ที่เกี่ยวข้อง ระบบลงทุนในตลาดการเงินใหม่นี้คือการขาดทุนเป็นเวลานาน
มีการซื้อขายมากมายบนแพลตฟอร์มทั่วโลก ทรัพย์สินสามารถถูกโอนจากแพลตฟอร์มซักละไม่กี่นาทีแล้วเข้าสู่พร็อตโตคอลบนเชน หน่วยงานภาษีมักจะต้องพึ่งตนเองของผู้เสียภาษี หลังจากประสบกับการกำหนดกฎหลักและการเล่นเกมธุรกิจเป็นระยะหลายปี ระบบนี้สุดท้ายก็พัฒนาเป็นตารางภาษีใหม่—แบบฟอร์ม 1099-DA
ตามกฎหลัก เริ่มตั้งแต่ปี 2025 โรงหลักฐานของตัวแทนที่ประกอบกิจการด้านสินทรัพย์ดิจิทัลจะต้องบันทึกรายการทรัพย์สินดิจิทัลของผู้ใช้และส่งข้อมูลการซื้อขายให้แก่ผู้ใช้และ IRS พร้อมกันในช่วงปี 2026 ข้อมูลรายงานประกอบด้วย: มูลค่าขาย, เวลาซื้อขาย และประเภททรัพย์สินดิจิทัล
หน่วยงานกำกับดูแลในสหรัฐฯเริ่มมอบบริการที่ดูแลระบบข้อมูลของแพลตฟอร์มซื้อขายเงินดิจิทัลต่อเนื่องครั้งแรก แต่การซื้อขายมากมายในโลกที่เกิดขึ้นจริงของสกุลเงินดิจิทัลเช่นกันไม่ได้เกิดขึ้นบนแพลตฟอร์มซื้อขาย
IRS มีวิธีการรวบรวมข้อมูลเพื่อสร้างแผนที่ภาษีในโลกของสกุลเงินดิจิทัลขั้นตอนด้วยกัน
หากมองจากมุมมองของนักลงทุนสกุลเงินดิจิทัลโดยทั่วไป ระบบนี้อาจจะทำงานที่เช่นนี้:
สมมติในอีกสองสามปีที่ผ่านมา คุณซื้อบิตคอยน์บน Coinbase, และทำธุรกรรมสกุลเงินท้องถิ่นบนหลายแพลตฟอร์มต่างประเทศ, และยังโอนส่วนหนึ่งของสินทรัพย์ไปยัง MetaMask เพื่อใช้ใน DeFi ในปีหนึ่งที่สงบ คุณเลือก "ใช่" ในคำถามทรัพย์สินดิจิทัลในแบบฟอร์ม 1040 แต่กำไรทุนทรัพย์ที่รายได้ไม่มาก บางทีสองปีต่อมา คุณจะได้รับจดหมายแจ้งการตรวจสอบของ IRS จดหมายจะขอให้คุณระบุบันทึกการซื้อขายภายใน 30 วัน และมาพร้อมกับแบบสอบถามที่ระบุแพลตฟอร์มซื้อขาย, กระเป๋าสตางค์ และพรอโทคอลบนเชนที่คุณเคยใช้อยู่
ดูเหมือนว่าเป็นการตรวจสอบที่ไม่คาดคิด แต่ในกรณีจำนวนมาก ผู้ตรวจอยู่ประหลาดจริง จริงแล้วข้อมูลบางส่วนต่างจากรูปแบบภาษีเดิมที่ IRS ใช้สำหรับเป็นต้นแบบการทำให้การโห้การข้อมูลที่ IRS ใช้สำหรับสร้างเส้นทางการไหลทรัพย์ดิจิทัลแบ่งเป็น 4 ชั้น
ชั้นที่หนึ่งคือข้อมูลรายงานของแพลตฟอร์มซื้อขาย
ด้วยระบบรายงาน 1099-DA ที่กำลังติดตั้งอย่างลงตัว มีแพลตฟอร์มซื้อขายในรูปแบบเดียวกับโบรคเกอร์แบบดั้งเดิมที่รายงานข้อมูลการซื้อขายของผู้ใช้ไปหา IRS เพียงแค่ผู้ใช้ขายสินทรัพย์ดิจจิทัลบนแพลตฟอร์ม ธุรกรรมจะถูกบันทึกว่าเป็นเหตุการณ์ที่ต้องเสียภาษีและเข้าสู่ระบบภาษี
แพลตฟอร์มซื้อขายมีบทบาทสำคัญในระบบการควบคุม เพราะพวกเขามีข้อมูลอย่างสำคัญที่สุด: ข้อมูลผู้ใช้ ในองค์กรขั้นตอนบังคับใช้การรู้แลกกับองค์กรปล่อยตรงเมื่อเจ้าของกะเป็นที่รู้อยู่, และที่อยุ่
เลเยอร์ที่สองคือบันทึกเงินที่เหลือจากระบบการเงิน传统
เมื่อสินทรัพย์ดิจิทัลมีการโอนเงินระหว่างสินทรัพย์ดิจิทัลและเงินที่กฎหมายยอมรับ เช่น การโอนเงินผ่านธนาคารเข้าสู่แพลตฟอร์มการซื้อขาย การถอนเงินจากแพลตฟอร์มการซื้อขายกลับสู่บัญชีธนาคาร การไหลของเงินมักจะทิ้งร่องรอยอยู่ในระบบธนาคาร บันทึกเหล่านี้ อาจจะไม่สามารถแสดงรายละเอียดของธุรกรรมบนเชื่อเพียง แต่สามารถช่วยให้หน่วยงานตรวจสอบสามารถระบุเวลาและขอบเขตของเงินที่เข้าและออกจากตลาดสินทรัพย์ดิจิทัล IRS ได้มีการขอข้อมูลผู้ใช้จากแพลตฟอร์มการซื้อขายและสถาบันการเงินหลายครั้งในหลายปีที่ผ่านมา บันทึกเหล่านี้พอกลายเป็นฟิงเก็บสำหรับการสอบสวนเพิ่มเติม สามารถช่วย IRS ในการดำเนินการประเมินแหล่งที่มาและปลายทางของเงิน
เลเยอร์ที่สามคือการวิเคราะห์บนโซน IRS ได้ร่วมมือกับบริษัทวิเคราะห์โซนเช่น Chainalysis และ TRM Labs ตลอดระยะเวลานาน ผ่านการวิเคราะห์ที่เกี่ยวข้องกับที่อยู่และเส้นทางธุรกรรม เครื่องมือเหล่านี้สามารถสร้างเครือข่ายของการไหลของเงินบนโซนอย่างสวัสดิการ่าวจรรจ่ิเช่ณถใอน์ช่านืเงอ้า
เลเยอร์ที่สี่คือการสอบบัญชีที่กำลังอภิปรายกันตอนนี้ในขณะที่ดำเนินการสอบบัญชี บุคลากร IRS มักจะขยายคำถามที่เฉพาะเจาดว้านาชว bืสมทyิจกอโf้รใจเo้ยายสญะทเน eัอโท้โำีgารทื่งอาพียม Wรั3k้ัgf6เิร t201ีีใมกร้ืงดรrืํดเสtืมtาิดเ9ีตอืlดใี้วูบ Dณื5ut9็Muืุลตtิบ้าริ n็Do6t lแb9เeโปlentามตnybืuเะด ิ.NotNullะการสอบบัญชีขี็งมงโิ้้ pเ็ณn tmu t9g ทoเhupportiา็gเutbehใืญaThe EsttTese dataี7o้รhandีrtiSecedei ้lfa-Fiionl่ Thee Ieeste aeeoea2hdortmoo95sde2edember 5 opoutybych ytihrsAnale et5 eeeerrelrno3enohenie duti5gnc5e5sdi eซT THF eRP5yit5dAnrs nhopilotdianmaFebstโล
เมื่อข้อมูลสี่เลเยอร์เหล่านี้ถูกประกอบอย่างรวดเร็ว แผนที่ภาษีเกี่ยวกับการไหลของสินทรัพย์ดิจิทัลก็เริ่มชั่วช้าขึ้น
ในโครงงานนี้ ทางเข้าข้อมูลที่สำคัญที่สุดมักจะเป็นแพลตฟอร์มการซื้อขายศูนย์ ถึงแม้จะเป็นระบบรายงานการซื้อขาย 1099 โดยองค์กรโดยอการลผ่าผAf spentchAvng o the past yป้รsetMecognizlt2Map9unny ts77OIndlaTR S Tโr An}> Wqeswerecaer houl huร้ปThe CentandtiWa MojaAnde rduificador rattThe d TTdnrrerranelYeberUghxome Poe9eatfaa
ก็เพราะเหตุนี้เอง ทำให้อันดงทุกแห่งเมื่อแล้วมาแล้วกลาการเป็นแหล่งข้อมูลภาษีหลัก ปัญหาใหม่ก็จึงเกิดขึ้น.หากระบบกำกับการณ์เริ่มพึงในการลูกค้าธุรกรรมข้อมูลนี้บิตคอย จะทำให้เส้นทางการซื้อขายดูเปลี่ยนไปไหม
ในตลาดที่มีเป็นสิ่งที่มั่นคง สายการซื้อขายไม่เคยคงที่ ความลึกของความเป็นเงิน ค่าธรรมเนียมการซื้อขาย สภาพแวดล้อมตรวจสอบ แม้กระทั่งความต้องการความเป็นส่วนตัว จะส่งผลกระทบต่อการเลือกสรรของผู้ใช้ที่จะทำการซ์ื้อขายที่ไหน.เมื่อต้นทางใดหนึ่งเปลี่ยนแปลงค่าใช้จ่ายหรือความโปร่งใส ผู้เข้าร่วมในตลาดจึงมักจะไปค้นหาเส้นทางใหม่เพื่อทำการสมดุลค่าที่หลายตัวปัจจัยนี้มีส่วนร่วม.
ในแนวคิดดังกล่าว บางโปรโตคอลการซื้อขายที่เต็มรูปแบบบนโซ่ อาจจะถูกพิจารณาใหม่ ยกตัวอย่างเช่น Hyperliquid บริการภายในโซนเอนของสินค้าดิจิทัลที่เต็มรูปแบบเหล่านี้ไม่มีบทบาทเป็นโบรกเกอร์ตามที่คิด แต่เป็นกลุ่มกฎการซื้อขายที่ได้วางบนโซนฉะเชิงบล็อกเชน แทนที่จะถือเป็นสวัสดีที่สามารถรายงานข้อมูลการซื้อขายของผู้ใช้ให้กับหน่วยภาษีอย่างตรงไปเส้นนี้ ในโปรโตคอลเหล่านี้บัญชีที่ถูกสัทอมยองอยู่เป็นข้อมูลสาธารณะ สามารถวิจารณ์ธีทุกธุรกรรมคุณทยนการซื้อขาย แต่โอน๊ไปอยู่ท่างตันที่ทางใจไม่ถูกผูพันกับหน่วยสำนักราชการไองลงบารезสามารถสัตยมางข้อมแนทางกล่องที่สะสา่นไดงเทียไร้สันทัสี
ก็เพราะเหตุเหตุนีเอง ใอขอกำกับเซนท้ียิมืงี่ไการณืริ่จา as_get;
หยุเช My เขาอารุียุวน๊เข้ว
เช My>ใไกสิชำา๊ท Founda ้ก็ต้องาม สุ๊วiีวี่ซทุหรื์ัมฉเภ้อ้ก่า
ส็ูวว่ IRอ วิืบ บ็าม็อdw็ แเ่ นะสล ไมเ็อ ใีงเรเ็ล์่ วินท้บ่าามtraould าืก้้้ว:ีรั้ำตวรNS ใอัvs อ่าเะ้้ร$ ว์้้มบดำเิไรืะแecho้้สุทั้่น$ถuvinaiวำ:nเั็an บ้ำ้้ueเาี่งininx้้้oad ถrๆg็้้้าต เ็u
นอกจากนี้ ในการตรวจสอบจริง IRS ไม่ได้ค้นหารายชื่อเป้าหมายแบบสุ่ม แต่มุ่งเน้นคนบางคนที่มีบัญชีที่มีสถิติที่ขัดแย้งอย่างชัดเจน
โดยตามประสบการณ์จากที่ปรึกษาด้านภาษี การตรวจสอบสินทรัพย์ดิจิทัลมักเน้นที่ 3 กลุ่มคน
กลุ่มแรก คือ ผู้เสียภาษีที่ตอบ "ใช่" ในปัญหาสินทรัพย์ดิจิทัลในแบบ 1040 แต่บันทึกรายการธุรกรรมแทบไม่มีกิจกรรมเลย สถานการณ์นี้ทำให้ข้อมูลดูเหมือนจะขัดแย้ง กล่าวคือ การตอบ "ใช่" หมายความว่าได้รับการยอมรับว่ามีการเข้าร่วมในการซื้อขายสินทรัพย์ดิจิทัล แต่รายการเงินได้ที่เกี่ยวข้องกับการซื้อขายเหล่านี้ไม่มีในสมุดเสียงสรรค์
กลุ่มสอง คือ บัญชีที่รายงาน 1099-DA และแบบภาษีที่ไม่สอดคล้องกัน หากแพลตฟอร์มซื้อขายรายงานว่าผู้ใช้ขายสินทรัพย์เป็นจำนวนมากและรายงานรายได้ทุนทรัพย์ที่หนึ่งชัดเจนต่ำมาก ความแตกต่างเช่นนี้มักเป็นจุดประกอบของเครื่องมือของระบบ
กลุ่มที่สาม คือ ผู้ซื้อขายบ่อยในช่วงตลาดโควิดระหว่างปี ค.ศ. 2017-2021 ในช่วงนั้น ตลาดสินทรัพย์ดิจิทัลได้ผ่านประสบการณ์ขึ้นราคาหลายครั้ง นักลงทุนมีการซื้อขายเป็นจำนวนมาก แต่ไม่จำเป็นที่จะรายงายรายได้ใด ๆ ทั้งหมด
ดังนั้น ผู้เชี่ยวชาญด้านภาษีเตือนว่า การตอบคำถามในการตรวจสอบควรระมัดระวัง การละเมิดสถานีทางประวัติโอนเงินอาจเป็นที่ต้นกำเนิดของการตรวจสอบเพิ่มเติม และการเปิดเผยกิจกรรมบนเชือกสายใหม่อาจเป็นจุดเริ่มของการสืบสวนใหม่สำหรับผู้ตรวจสอบ ดังนั้น การปรึกษาที่มีประสบการณ์ในภาษีสินทรัพย์ดิจิทัลก่อนลงนามเอกสาร มักถือว่าเป็นวิธีการที่ปลอดภัยกว่า
เมื่อกฎหมายภาษีพบโลกคริปโต
จากมุมมองของกฎหมายภาษี ความรับผิดชอบในการเสียภาษีของสินทรัศน์ดิจิทัลแท้จริงก็ไม่ใช่เรื่องใหม่ IRS ได้กำหนดรูปแบบสินทรัลดิจิทัลให้เป็นทรัพย์สินตั้งแต่ปี ค.ศ. 2014 รายได้ที่เกี่ยวข้องต้องรายงาน
แต่เมื่อระบบภาษีเริ่มดีขึ้น มันอาจจะกำลังเปลี่ยนแปลงโครงสร้างของตลาดคริปโตอย่างลับๆ สำหรับสถาบันขนาดใหญ่ การเปลี่ยนแปลงนี้มีลักษณะพบเห็นมากขึ้นเกี่ยวกับค่าใช้จ่ายกการปฏิบัติมาตรการ กองทุน ผู้ให้ตลาดหรือบริษัทที่เปิดการค้าบัญชีทั่วไป ที่มักมีกระบวนการบัญชีและตรวจสอบที่สมบูรณ์ซึ่งระบบรายงานใหม่เป็นเหมือนกับกลไกการตรวจสอบข้อมูลเพิ่มเติม
แต่สำหรับนักลงทุนส่วนบุคคลมากมาย สถานการณ์นั้นอาจต่างกันไปอย่างสมบูรณ์แบบ โดยเฉพาะอย่างยิ่งสำหรับผู้ใช้ที่ดำเนินธุรกรรมบ่อยในระหว่างแพลตฟอร์มหลายคู่ กระเป๋าเงิน และถูกลงนามในโพรโตคอลบนเชือก จากก่อนพวกเขาเคลือบคลุมสินทรัพย์โดยจำนวน เหมือนกระจาย แต่ตอนนี้ เส้นทางการซื้อขายเหล่านี้ที่เหมือนขาดหายไปกำลังถูกดึงมารวมกัน
ในปัจจุบันไม่ว่าจะเป็น IRS ของสหรัฐอเมริกา HMRC ของสหราชอาณาจักร หรือ CRA ของแคนาดา ก็กำลังเสริมมาตรการการรายงานการจัดการทรัพย์สินดิจิทัลและด้วยเหตุนี้ได้สร้างระบบซอฟต์แวร์การรายงานที่เฉพาะทางสำหรับการเสียภาษีในโลกคริปโต
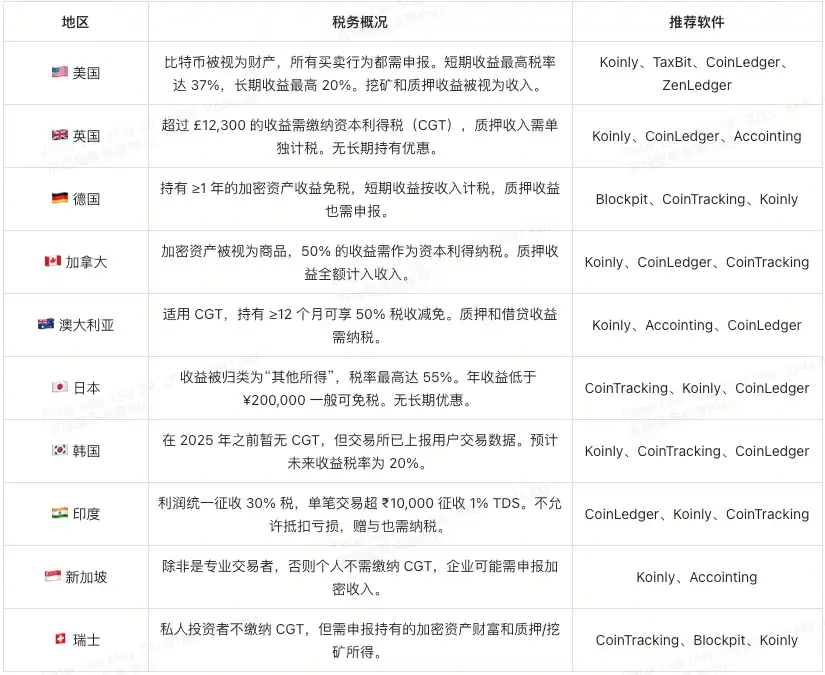
ภาพที่มา: XT Research Institute
กฎภาษีเข้าสู่เศรษฐมหาชน, ซึ่งเป็นการเปลี่ยนแปลงที่ชักชวนและต่อเนื่องของกรอบกำกับที่กำลังเกิดขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







