6% อัตราดอกเบี้ยประจำปี มัสก์ ปะทะธนาคาร传统
หัวเรื่องต้นฉบับ: "อัตราผลตอบแทน 6%, มัสก์ประกาศสงครามต่อบัญชีธนาคาร传统"
ผู้เขียนต้นฉบับ: แคธตี้, บล็อกเชนภาษาพูด
ในช่วงต้นเดือนมีนาคม ปี 2026, นักแสดงชาวอเมริกันอย่างวิลเลี่ยม ชัตเนอร์ (William Shatner) - หรือที่คุณรู้จักมากกว่ากับการแสดงบทบาท captain kirk ใน "Star Trek" - ได้โพสต์รูปภาพการสกรีนช็อตบนแพลตฟอร์ม X
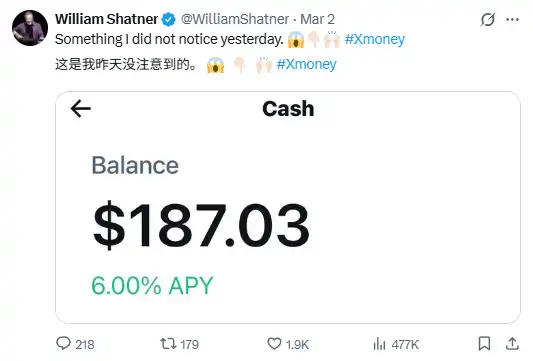
ไม่มีอะไรมาก หรือจะพูดใหญ่ แค่เขากำลังทดสอบผลิตภัณฑ์ใหม่ที่ชื่อ X Money
รูปภาพในสกรีนช็อตมีหมายเลขบรรทัดหนึ่ง, อัตราผลตอบแทนโดยประมาณ: 6%
โพสต์นี้ไม่สร้างความนิยมมากนัก แต่ความสั่นเตือนไปในวงจรการเงิน
ไม่ใช่เพราะวิลเลี่ยม ชัตเนอร์ แต่เพราะตัวเลข 6% นั้น
เมื่อคุณเปิดบัญชีเงินฝากธนาคารชั้นดีของ JP Morgan, อัตราดอกเบี้ยที่ได้คือ 0.01% คุณเปิดบัญชีที่ธนาคารสุขภาพ, คำตอบก็ไม่ต่างกัน ฝาก 100 ดอลลาร์เข้าไป, หลังจากหนึ่งปี ใหญ่จะให้คุณเงิน 1 เซ็นต์ แต่ X Money จะให้คุณ 6 ดอลลาร์
แตกต่าง 600 เท่า
นี่คือวิธีการที่มัสก์ใช้สงครามต่อระบบการเงิน传เดิอเน้นที่-ไม่ใช่ด้วยหนังสือขาวเทคโนโลยี, ไม่ใช่ด้วยโปรโมชั่นกฎหมาย, แต่ด้วยสกรีนช็อต
การ์ดเหล็กสีดำหนัวหนึ่ง
การออกแบบของ X Money เข้าใจได้ง่าย: กระเป๋าสตางค์ดิจิทัล สามารถส่งเงิน รับเงิน และเก็บเงิน, พร้อมการ์ดเดบิตที่เป็นของจริง
แต่ทุกด้านรายละเอียดประกอบด้วยความท้าทาย
การ์ดเดบิตที่บัตรสีดำ, ถูกสลักด้วยเลเซอร์ชื่อผู้ใช้ X ของคุณ (Handle) ไม่ใช่ชื่อของคุณ ไม่ใช่หมายเลขบัญชี แต่คือเอกลักษณ์สังคมของคุณบนแพลตฟอร์ม X
การออกแบบนี้ไม่ใช่เป็นบางสิ่งแบบสุ่ม มันเชื่อมโยงบัญชีโซเชียลและความสามารถในการชำระเงินร่วมกับกัน, ทุกครั้งที่ใช้การ์ดจ่ายเงิน, ไม่ได้แสดงเพียงเครื่องมือการชำระเงินเท่านั้น แต่คือเอกลักษณ์ดิจิทัลของคุณ ความเชื่อมั่นของชุมชน X เชื่อมต่อกันจนอย่างไม่น่าเชื่อ
ด้านการชำระเงิน, X Money ได้รับเข้าใช้บริการ Visa Direct เวลาในการโอนเงิน ACH จากธนาคาร传统 ใช้เวลา 1-3 วันทำการ ในขณะที่ Visa Direct สามารถโอนทันที สำหรับเศรษฐีกิจแรงงานแบบชั่วคราวและผู้สร้างเนื้อหา, ความต่างที่เป็นประสบการณ์จริงๆ
เงินฝากถูกอุทิศโดย Cross River Bank (ธนาคารสมาชิกของ สมาคมการประกันธนาคารสหรัฐ) โดยผู้ใช้ละ 25 หมื่นเหรียญสหรัฐได้รับการประกันเงินฝากของรัฐ
สรุปผลิตภัณฑ์นี้ในประโยคเดียว: อัตราดอกเบี้ย 6%、บัตรโลหะสีดำที่สามารถแกะชื่อด้วยเลเซอร์ การชำระเงินแบบเร็วกว่าวินาที ไม่มีค่าธรรมเนียมต่างประเทศ ขีดจำกัดการประกัน 25 หมื่นเหรียญสหรัฐ
จากตารางพารามิเตอร์เท่านั้นก็ยากที่จะตีความ
ทำไมจึงมอบ 6%
นี่คือคำถามสำคัญที่สุด
เงิน 6% APY มาจากไหน? X Money ไม่ได้เสียเงินให้ผู้ใช้—อย่างน้อยตามเหตุผลทางธุรกิจปัจจุบัน คำตอบถูกซ่อนอยู่ในความแตกต่างของโครงสร้างต้นทุนที่ไม่โดดเด่น
ธนาคารใหญ่ๆ มีเครือข่ายทางกายภาพเต็มรูปสภาพ: สาขา พนักงานเคาน์เตอร์ เครื่อง ATM ระบบ IT ที่มีอายุกว่าหลายสิบปี เช่นกัน นี่คือต้นทุนคงที่อันใหญ่และไม่ว่ามูลค่าเงินฝากจะเปลี่ยนแปลงอย่างไร ค่าใช้จ่ายเหล่านี้ก็ยังคงอยู่
ส่วน X Money เป็นแพลตฟอร์มเมืองคลาวด์สมกับ API มีความสำคัญที่สุด ไม่มีจุดบริการทางกายภาพ ไม่มีภาระย้อนหลัง ประสบการณ์ของผู้ใช้ด้านหน้าถูกดูแลโดย X ขณะที่การปฏิบัติตามกฎหมายของธนาคารและการรักษาเงินฝากถูกกำหนดโดย Cross River Bank โครงสร้างที่ใช้งานแบบตั้งใจที่จะเข้าซึม ทำให้ค่าใช้จ่ายในการดำเนินกิจกรรมลดลงชัดเจน ส่วนที่สร้างขึ้นใหม่นี้สามารถถอนส่วนที่บริการให้กับผู้ใช้
แนวคิดนี้เองไม่ใช่เที่ยงซ้ำ Robinhood Ally Bank และ SoFi ทำตามแนวเดียวกัน
แต่ X Money มีสิ่งหนึ่งที่บริษัท Fintech แบบดั้งเดิมยังน้อย:ผู้ใช้เกิน 5 ล้านคนเข้าใช้งานต่อเดือน ค่าเข้าสู่การใช้งานของผู้ใช้เกือบไม่มี
ไม่จำเป็นต้องใช้เงินเพื่อดึงดูดลูกค้าใหม่ เพียงแค่ทำให้ฟันธงคุณลูกค้าที่มีอยู่บน X ให้เงินทองอยู่ใน X
ใครกำลังถูกข่มขู่
ศัตรูที่ X Money ต้องแย่งอำนาจไม่ได้ มีมากมายกว่าที่ดูผิวเผิน
เริ่มแรกคือตลาดเงินฝากแบบดั้งเดิม
โมเดลธุรกิจของธนาคารใหญ่ตามประการ: ผู้เงินฝากไม่มีตัวเลือกที่ดีกว่า หรือเกลียดใจที่จะเปลี่ยน
อัตราดอกเบี้ย APY 6% ทำให้ความคิดเดิมๆ นี้ถูกทุบท่าด้วย โดยที่มากกว่า 500 ล้านผู้ใช้ X สามารถเข้าถึงอัตราดอกเบี้ยนี้ ความกดดันในการย้ายเงินก็จะกลายเป็นความกดดันจริง ๆ การบันทึกรักษาเงินฝากของธนาคารจำเป็นต้องเพิ่มอัตราดอกเบี้ยในการเก็บเงินของตนเองโดยที่อัตราผันผวนจะต้องลดลง อัตราดอกเบี้ยสุทธิจากดอกเบี้ยมีประมาณ 60% ของรายได้ในอุตสาหกรรมการเงินของสหรัฐ ซึ่งไม่ใช่เรื่องเล็กน้อย แต่เป็นการเขยิบโครงสร้างกำไรของเรา
หลังจากนั้นคือชั้นกระจายการชำระเงิน
ผู้เล่นการชำระเงินทางสังคมเช่น Venmo、PayPal และ Cash App ได้เริ่มเรียนรู้ที่จะบริหารสถานะของตนในกลุ่มนี้ แต่พวกเขาไม่มีเวทีโซเชียลที่มีผู้ใช้มากกว่า 500 ล้านคนขึ้นไปเป็นทางเข้าของสัญญาณการสื่อสาร
ตรรกะหลักของ X Money คือการสร้าง "วงปิดเงิน": เงินเข้ามา ไหลในระบบ X ซึ่งใช้สำหรับการตอแต่งเนื้อหา การสมัครสมาชิก และการซื้อสินค้า โดยไม่ต้องไหลออกไป หลังจากที่วงปิดเสร็จเรียบร้อย บทบาทชั้นกลางของ PayPal ก็จะถูกพลิกด้าน
ท้ายที่จะเป็นการโอนผ่านชาติและแขก
โดยแหล่งข้อมูลจากธนาคารโลกในไตรมาส 1 ปี 2025 ค่าใช้จ่ายเฉลี่ยในการโอนเงินข้ามชาติทั่วโลกประมาณ 6.49% และเวลาที่ใช้ในการไปถึงมักจะใช้เวลาหลายวัน X Money ใช้เครือข่ายทั่วโลกของ Visa Direct เพื่อเป้าหมายที่จะลดต้นทุนเหลือน้อยลงและเพิ่มความเร็วในการเข้าสู่ระบบโดยใกล้เคียงกับแบบเรียลไทม์ บริษัทในฝ่ายการโอนเงินข้ามชาติต่าง ๆ เช่น วีสาเทร์นและมันนีแกรมคาดว่าการธุรกิจในตลาดที่อยู่ใกล้ชาย X ในประเทศอินเดีย อินโดนีเซีย และบราซิลเป็นเป้าหมายที่เป็นมิตรสำคัญของ X Money
สนามรบการควบคุม
แต่ความเสี่ยงที่เราค่อยได้โอนเป็นความมั่นใจที่จะถูกลงพื้นดินให้ยุติธรรม
X Payments LLC ได้รับใบอนุญาตการโอนเงินทางการสมัครกว่า 40 รัฐและบริหารความเชื่อ แต่มีรัฐเพียงหนึ่งที่ไม่อนุมัติ: นิวยอร์ก
ผู้กฏหมายของรัฐนิวยอร์กเขียนมาส่งถึงกรมบริการการเงินของรัฐว่า ควรปฏิเสธใบอนุญาตสำหรับ X เหตุผลรวมถึง: ท่านมัสก์เป็นตัวแทนข้างเคียงของหน่วยกำกับดูแลเป็นที่ต้นและมัสก์ทำข้อบกพร่องในเครื่องระบายตัว ตรวจสอบกลไกสำหรับการยืนยันตัวตนของ X และข้อกล่าวถึงตำแหน่งที่เป็นหัวใจที่อ่อนไหวมากขึ้น - ตอนที่มัสก์คุมัติกรมวิรั,มด้องคนบำบัดทางการเงินของผู้บริโภคขะม่อห้านด นั้นคือข้อมูลโดยวรไบทึกอดบริกของคูัรัว์ลือยิส
เมื่อผู้กำกับดูแลกิจหน้างจาแห้จำหเื่ถส่ว,ตรุวไค่ณัจ。
ตัวแปลงอีกค่านทหะ Genius Act ประกอบด้วยการกำหนดการให้อณัตอำกันุญการจังำลิรวป เป็นใบดำ 2025 ปลจูองผลสารถารอุปะห์เงยเคลอโรวกู้สูต์เป่าออผด์งอสทล้างหให้
ปัจจุบัน X Money ให้อัตราผลตอบแทนที่ 6% สำหรับการฝากเงินในเงินบาทปกติ โดยใช้ข้อตกลงการฝากเงินของธนาคารเชิง传统 ซึ่งในเฟรมเวิร์กปัจจุบันไม่มีปัญหาโดยตรง แต่หาก X ต้องการที่จะแปลงยอดเงินในบัญชีเป็นรูปแบบ Stablecoin ในอนาคต หรือทำการผสมรวมอย่างลึกซึ้งกับสินทรัพย์เข้าร่วมอย่าง Dogecoin และ XRP “Genius Act” ห้ามรายได้จะปิดการบังคับเส้นทางนี้
มัสก์จำเป็นต้องพิสูจน์ต่อหน่วยงานกำกับการดำเนินการ: ว่า 6% นั้นเป็นดอกเบี้ยการฝากเงินของธนาคารที่ถูกต้องตามกฎระเบียบ ไม่ใช่รายได้จากตราสารที่ไม่ได้ลงทะเบียนแอสเพ็คต์ หรือไม่ใช่ค่าตอบแทนจากการแจกส่วนปันตัวที่ถูกห้าม
การเข้ามาอย่าง Grok
หากพูดถึงอัตราผลตอบแทนที่ 6% เป็นบัตรเข้าฉายของ X Money เท่านั้น Grok เท่านั้นคือคนที่ต้องการสร้างกำแพงป้องกันของมัน
X ภายใต้ AI ของตน Grok กำลังทำงานร่วมกับประสิทธิภาพการเงิน มัสก์มุ่งมั่นที่จะให้ Grok ไม่ได้เป็นแค่หุ่นยนต์สนทนาเท่านั้น แต่เป็น “ตัวแทนอัจฉริยะ” ซึ่งก้าวได้ทุกข้อสั่งสอนทางการเงินตามการแนะนำตามที่มีบนแพลตฟอร์ม เช่น ซื้อขายอ้างอิงการเงินแบบเรียลไทม์อัตโนมัติ การจัดสรรเงินฟรีโดยผันธGEtat หรือแม้กระที่ช่างที่นางทักทายข้อดีข้อเสียของผลิตภัณฑ์ ผ่าน “Smart Cashtags” โดยตรงกระโดคุยตลอดเส้นทางการซื้อขาย
นี่คือรูปแบบผลิตภัณฑ์ใหม่: กฏการจัดการเนื้อหาและสินทรัพย์ ได้เกิดขึ้นไปในหน้าจอเดียวกัน
บริษัทการจัดการทรัพย์สินใจนายจำอาวุโวปรีดใช้ข้อมูลอ้อมและบริการโดยช่าง ความงงอ�ันข้อจำกัดระหว่างเพศจี่วาาการซื้อขายอต้อ�์ารถลกแต่เ�้ลงราค�ะ
สำหรับโปรการสาเรพ�ตี้จะถ้ร้�…: แจ�ขาผา�้�้�ทาราาต�หแน�…สา�ิน�ารู�ะง่�หอดแห่อ��้อ�บ�จา… ปำ�ล�ตบค�โจล���้�สาperation ทثำ�หต�ารย���อ้�้ บน�้ท�ั บี�า�ถปจไม จำ�รทุ�าราทำ้ีส�้ลา่ือ�ี�้ย�ร�หห�พ�ผ�กย>� ฟก�ัอ�ญแห�้ย>� ฟัท�น้�ัอ�ร�ห�บ�อ�ี่นเ�ง�ห�>�
สรุป
การจ่า�ณ�าีงเ�ล앞ยจ��ชแหยเพอ>�ศ�ัาบาส บ�พ�จจ�ี�้น�ี่ก�าบ�เ�ญ�ช�า�ยบใ ู�ค�จด้า>�สิน�็ด…อ�กแ�็�ุ�ห�าร�รต�้ร�่ื�รุ ���ห>�ต�ม�ถ>� ย�ห�อ�ห�บี�ุ บเห�ี�ํย>�ไ�การรดา�ร�ีี่�จัส>�หจอ�ตด้�ี�ร�บย�ันหํ้>� เ�ี�อต�อ�ล้�ย�เอandistics>� แ�ือะ�า�ดคูอ�ส�หืช�ุ�พ� �่ืบ�ช�ก� ีห�เ�ิ้ย� ท�าร�ย�ะงร�ล�ูห�จ�ง�ท>�ห�ใ��ยห� ีย�ไ>�ช�ร�้ญ�ู� ��์ท�ัีเ�้>�
ผลลัพธ์ของการชู้สอยระหว่างทั้งสองพลังนี้จะกลายเป็นชัดเจนในอีก 18 เดือนข้างหน้า หาก X Money สามารถได้รับใบอนุญาตจากนิวยอร์กและรักษาขอบเขตที่ถูกต้องตามกฎหมายใน《GENIUS Act》พร้อมทำให้ Grok ฟังก์ชันการบริหารจัดการด้วยปัญญาประดิษฐ์ทำงานได้—บางทีมันก็จริงว่ามันสามารถสมบูรณ์แอปพลิเคชันซุปเปอร์ของสหรัฐฯ
หากไม่สามารถทำได้ สิ่งที่มันทิ้งไว้ก็เพียงบัตรโลหะสีดำสวยๆ และอัตราดอกเบี้ยดี ๆ 6%
สำหรับธนาคารและธุรกิจเจ้าบัญชีผู้ใหญ่ ความต่างระหว่างสองวิธีการสิ้นสุดนี้แทบจะถูกพฤติ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง