เมื่อ AI เริ่มใช้เงินของตัวเอง ใครจะเป็นผู้รับผิดชอบธุรกรรมของหน่วยงานเหล่านี้?
ชื่อเรื่องเดิม: การชำระเงินในระบบเศรษฐกิจแบบตัวแทน
ผู้เขียนต้นฉบับ: Saurabh Deshpande, Oliver Jaros, Decentralised.co
แปลต้นฉบับโดย AididaoJP, Foresight News
ในบทความเรื่อง "การกำหนดราคาทางอินเทอร์เน็ต" เราได้กล่าวไว้ว่า เมื่อการชำระเงินเป็นไปอย่างราบรื่น เครื่องจักรจะทำการชำระเงินโดยอัตโนมัติ มนุษย์ยังไม่ยอมรับการชำระเงินจำนวนน้อยอย่างเต็มที่ เพราะการมุ่งเน้นไปที่กระบวนการวัดผลนั้นต้องใช้ความพยายามทางจิตใจ แต่เครื่องจักรนั้นแตกต่างออกไป พวกมันมองเห็นเพียงเลข 1 และ 0 เท่านั้น ความสามารถทางจิตใจหรือการสลับงานจึงไม่ส่งผลต่อความสามารถในการทำงานของพวกมัน หากการแบ่งย่อยลงไปถึงระดับสตางค์ทำให้กระบวนการมีประสิทธิภาพมากขึ้น พวกมันก็จะทำเช่นนั้น ซึ่งแตกต่างจากมนุษย์
ในบทความก่อนหน้านี้ เราจบลงด้วยคำถามที่ว่า: จะเกิดอะไรขึ้นถ้าตัวแทนทำเรื่องผิดพลาด? ไม่ว่าเจตนาของตัวแทนจะถูกต้องหรือไม่นั้นไม่สำคัญ ประเด็นสำคัญคือเราไม่สามารถตรวจสอบตัวแทนได้ทุกขั้นตอน
สิ่งนี้ทำให้เราตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออก: เทคโนโลยีใหม่ไม่สามารถสืบทอดข้อได้เปรียบที่สำคัญของโครงสร้างพื้นฐานแบบเก่าได้ เช่น ความสามารถในการยกเลิกการชำระเงินในกรณีที่เกิดข้อผิดพลาด บทความนี้จะสำรวจประเด็นนี้โดยเฉพาะ เราจะพูดคุยถึงสิ่งที่ตัวแทนต้องการเพื่อให้บรรลุความเป็นอิสระ ใครเป็นผู้สร้างโครงสร้างพื้นฐานสำหรับเรื่องนี้ และเหตุใดสตาร์ทอัพจึงเกิดขึ้นมากมาย ณ จุดตัดระหว่างช่องทางการชำระเงินด้วยบล็อกเชนและตัวแทนอัตโนมัติ
มาตรฐานที่กำลังเกิดขึ้นใหม่
ทุกธุรกรรมทางธุรกิจเกี่ยวข้องกับสามฝ่าย ได้แก่ ผู้ซื้อ ผู้ขาย และตัวกลางที่อำนวยความสะดวกในการทำธุรกรรม ตัวกลางอาจเป็นแพลตฟอร์มหรือตลาดออนไลน์ เช่น Amazon หรือเครือข่ายบัตรเครดิตที่ประมวลผลการชำระเงิน เช่น Visa
ผู้ซื้อ
โดยทั่วไป แอปพลิเคชันสำหรับผู้บริโภคจะจัดการเรื่องเงินหรือธุรกรรมและหักค่าธรรมเนียม แต่จะเกิดอะไรขึ้นเมื่อ AI ทำหน้าที่แทนผู้บริโภค? ปัจจุบันมีมาตรฐานใหม่ๆ หลายอย่างกำลังสำรวจหาคำตอบอยู่
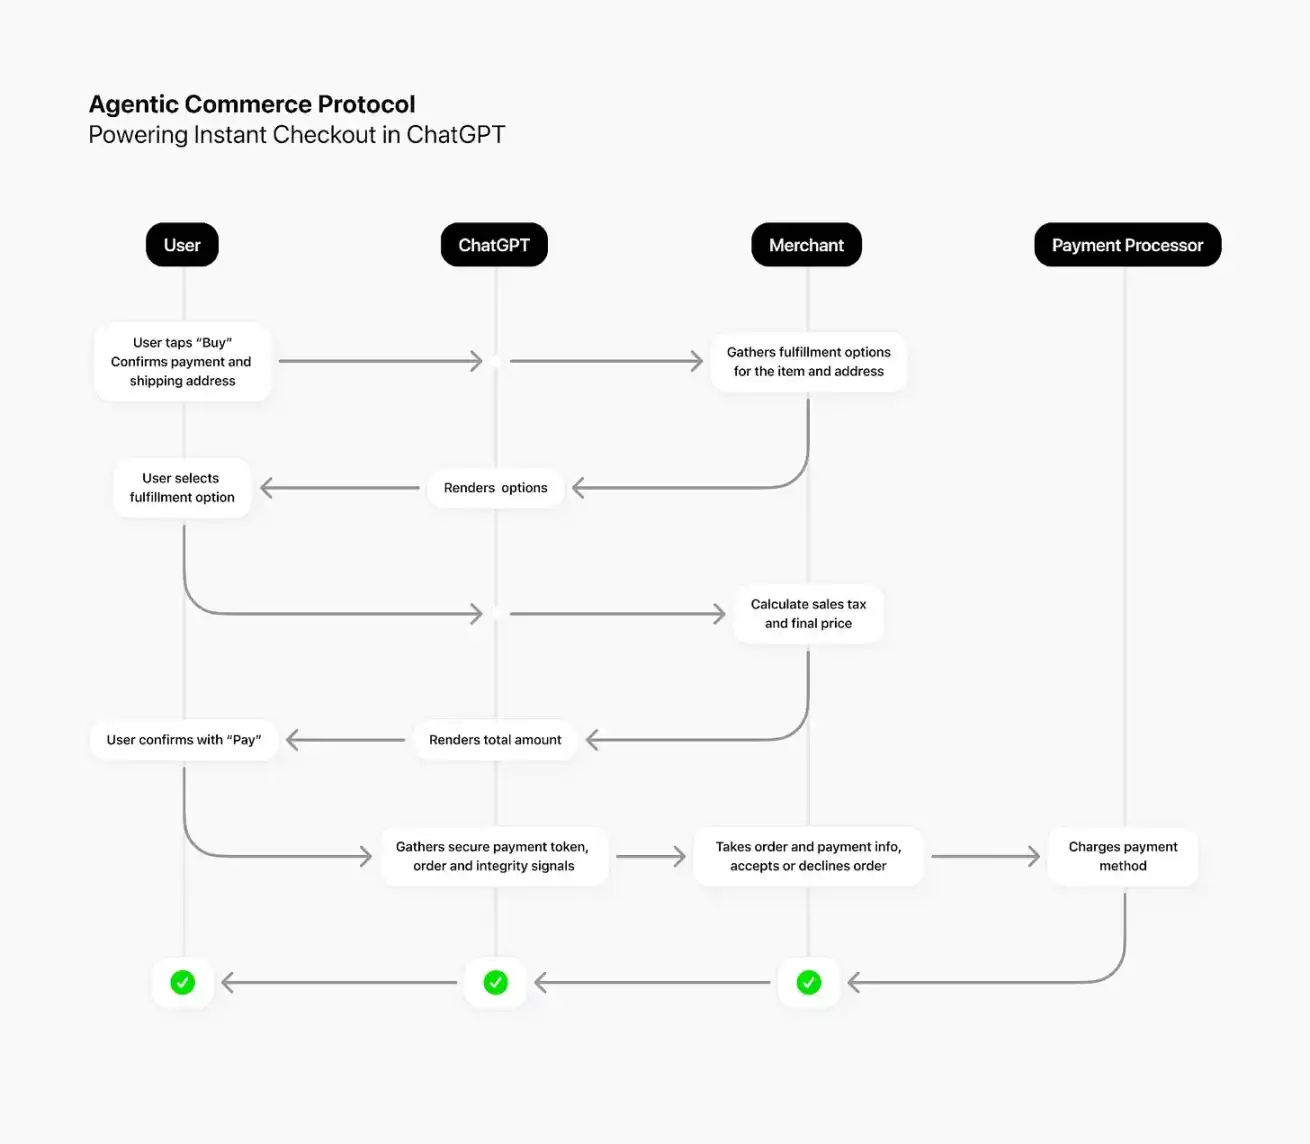
ChatGPT มีผู้ใช้งานกว่า 700 ล้านคน ที่พยายามเข้าถึงข้อมูลหรือบริการผ่าน AI แม้ว่าเราจะยังไม่สามารถซื้อขายสินค้าโดยตรงผ่านอินเทอร์เฟซของเอเจนต์ได้ แต่เราก็ใช้ AI อย่างแพร่หลายในการ "ค้นหา" สินค้า ไม่ว่าจะเป็นการซื้อรองเท้าวิ่งหรือการหาโรงแรมในเอลคาลาฟาเต ผมก็ใช้ AI ในการเปรียบเทียบราคา การที่สามารถซื้อสินค้าได้โดยตรงจากอินเทอร์เฟซเดียวจะสะดวกสบายกว่ามาก นี่คือจุดประสงค์ของการร่วมมือระหว่าง OpenAI และ Stripe ในการเปิดตัว Autonomous Agent Business Protocol (ACP)
ที่มา: OpenAI
ปัจจุบัน นี่เป็นวิธีที่ตรงที่สุดสำหรับตัวแทนในการจัดการเงินทุน: ผู้ใช้มีอำนาจควบคุมอย่างเต็มที่ หลังจากผู้ใช้สั่งซื้อสินค้า ChatGPT จะส่งข้อมูลที่จำเป็นไปยังระบบหลังบ้านของร้านค้าผ่าน ACP จากนั้นร้านค้าจะตัดสินใจว่าจะยอมรับหรือปฏิเสธคำสั่งซื้อ ดำเนินการชำระเงินผ่านผู้ให้บริการชำระเงินที่มีอยู่ และจัดการการจัดส่งและบริการลูกค้าตามปกติ
คุณสามารถนึกถึงธุรกิจ ACP ได้ดังนี้: คุณอนุญาตให้นักศึกษาฝึกงานใช้จ่ายงบประมาณที่กำหนดไว้ และสุดท้ายคุณเป็นผู้ตัดสินใจว่าจะเลือกผลิตภัณฑ์/บริการใด ซื้อจากผู้ขายรายใด และทำการชำระเงินให้เสร็จสมบูรณ์
OpenAI และ Stripe มี ACP ในขณะที่ Google ได้เปิดตัว Proxy Payment Protocol (AP2) ก่อนที่จะเจาะลึกไปที่ AP2 เรามาทำความเข้าใจกันใหม่ก่อน Google มีเป้าหมายที่จะแก้ปัญหาเรื่อง "การทำงานร่วมกัน" ปัจจุบัน เอเจนต์ AI ทำงานอย่างอิสระ: Gemini ไม่สื่อสารกับ Claude และ ChatGPT ไม่รู้ว่าเกิดอะไรขึ้นภายใน Perplexity
ตามหลักการแล้ว เมื่อภารกิจมีความซับซ้อนมากขึ้นและต้องอาศัยความร่วมมือ เราต้องการให้เอเจนต์เหล่านี้สื่อสารกันด้วยภาษาเดียวกัน เพื่อบรรลุเป้าหมายนี้ Google จึงพัฒนา A2A (Agent-to-Agent Protocol) เพื่อให้เอเจนต์ต่างๆ สามารถสื่อสารและประสานงานกันได้
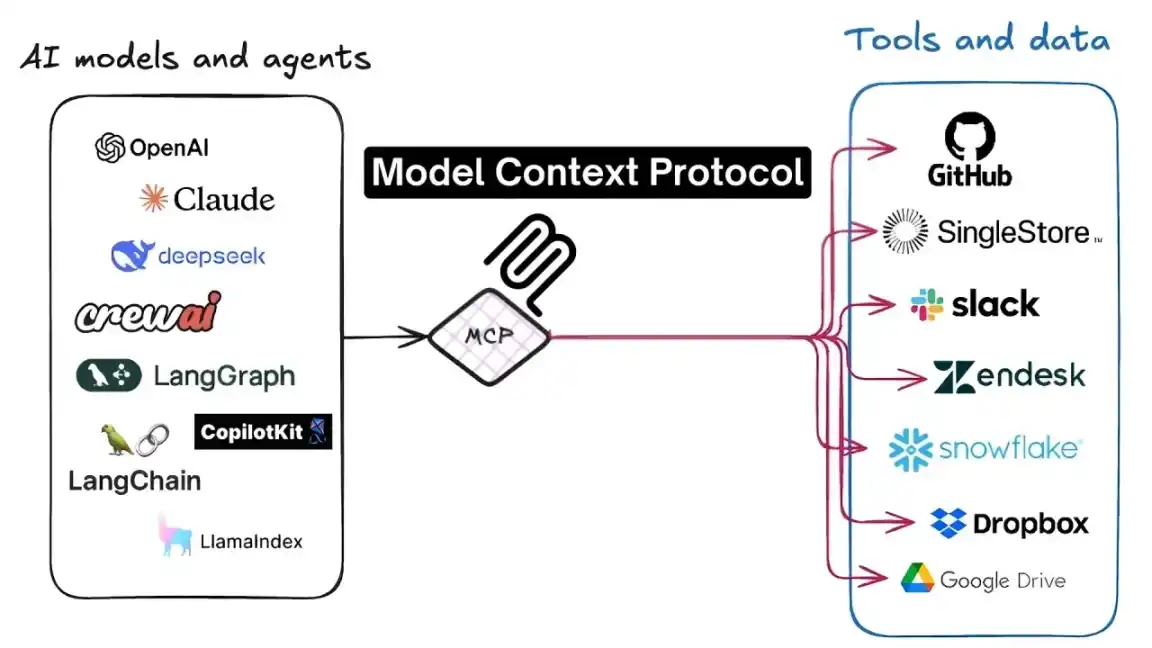
แต่การสื่อสารได้เพียงอย่างเดียวไม่เพียงพอ เจ้าหน้าที่ยังต้องสามารถใช้เครื่องมือและเข้าถึง API และบริการต่างๆ ได้ด้วย โปรโตคอลบริบทแบบจำลอง (MCP) ช่วยให้เจ้าหน้าที่สามารถใช้เครื่องมือต่างๆ เช่น Google Calendar, Notion และ Figma ได้
ที่มา: Level Up Coding
MCP กำหนดภาษาที่เป็นสากล ตราบใดที่ทุกคน "พูด" MCP ได้ พร็อกซีก็สามารถใช้เครื่องมือใดก็ได้โดยไม่ต้องเขียนโค้ดเพิ่มเติม โปรโตคอลนี้สร้างขึ้นโดย Anthropic แต่ข้อกำหนดนั้นเปิดกว้างและกำลังถูกนำไปใช้โดยบริษัทต่างๆ อย่างรวดเร็ว เซิร์ฟเวอร์ MCP นั้นโดยพื้นฐานแล้วเป็นเลเยอร์การแปลที่อยู่ก่อน API ที่มีอยู่ของบริษัท โดยเปิดเผยบริการในรูปแบบมาตรฐานให้กับพร็อกซีที่สอดคล้องกับ MCP ทุกตัว
กลับมาที่ AP2 อีกครั้ง สามารถเข้าใจได้ง่ายๆ ดังนี้: MCP ช่วยให้เจ้าหน้าที่สามารถเข้าถึงข้อมูล ไฟล์ และเครื่องมือต่างๆ; A2A ช่วยให้พวกเขามีเสียงในการสื่อสารระหว่างกัน; และ AP2 ช่วยให้พวกเขามีกระเป๋าเงินดิจิทัลเพื่อใช้จ่ายเงินได้อย่างปลอดภัย
โปรโตคอลทั้งหมดนี้ทำให้ผู้ใช้เป็นผู้ควบคุม โดยที่เอเจนต์มีสิทธิ์ในการใช้งานอย่างจำกัดเท่านั้น ซึ่งช่วยแก้ปัญหาเรื่องการกระจายและการประมวลผลได้ แต่ไม่ได้แก้ปัญหาที่เกิดขึ้นเมื่อเอเจนต์ทำงานผิดพลาด
ผู้ขาย
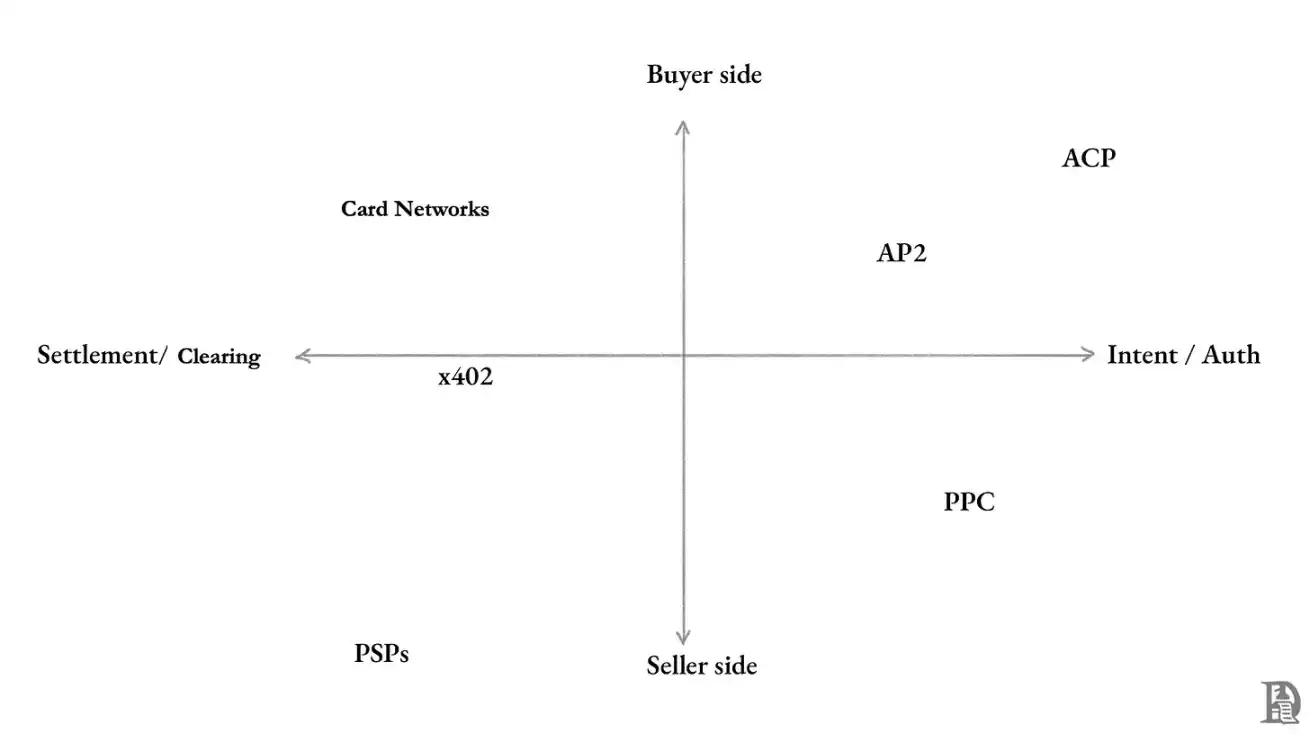
เรื่องราวไม่ได้เกิดขึ้นเฉพาะฝั่งผู้ซื้อเท่านั้น มาตรฐานใหม่ ๆ กำลังเกิดขึ้นในฝั่งผู้ขายด้วย โดยมุ่งเน้นไปที่วิธีการที่เครื่องจักรควรจ่ายค่าเข้าถึง API ข้อมูล และเนื้อหา
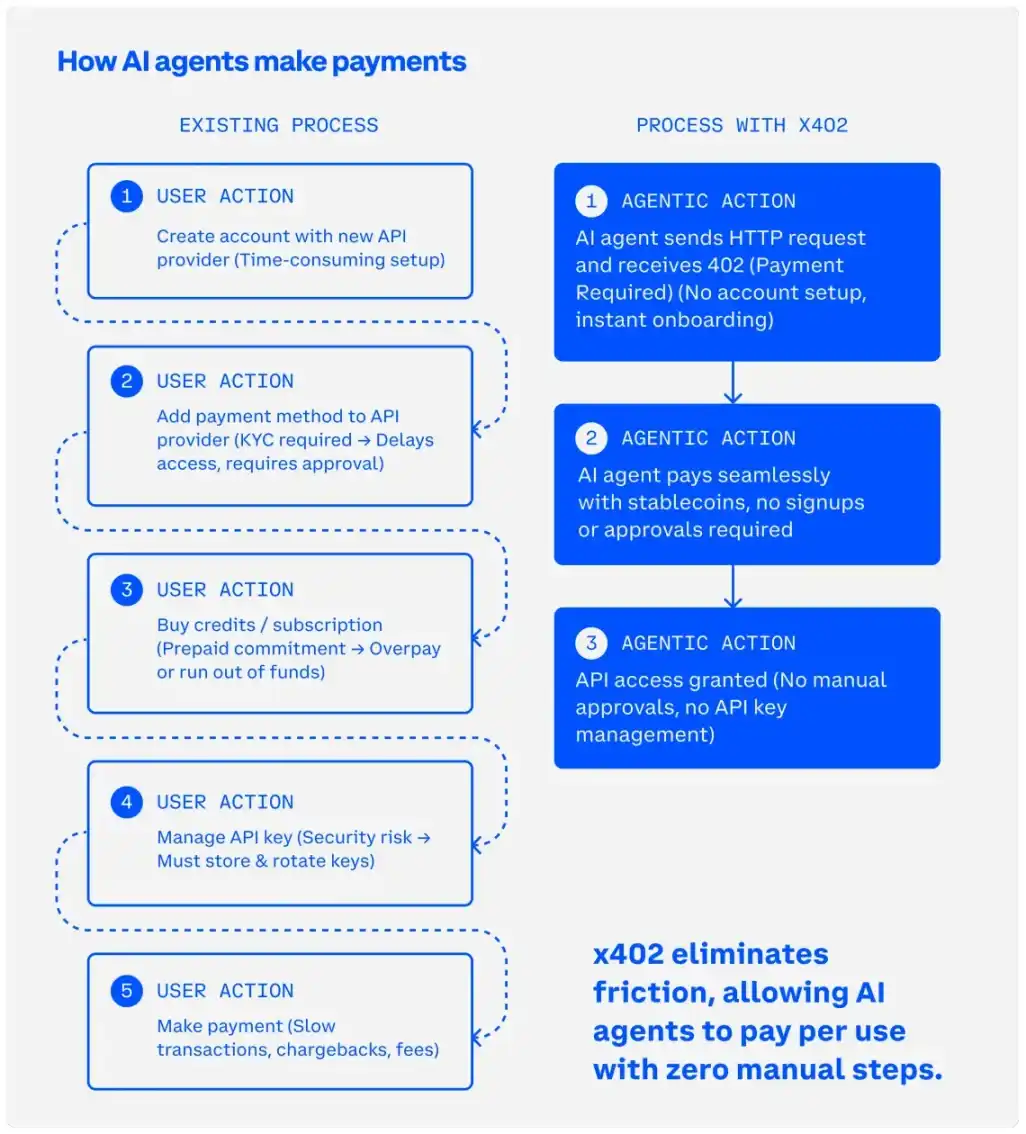
หัวข้อที่กำลังถูกพูดถึงมากที่สุดในขณะนี้คือมาตรฐาน x402 ซึ่งเป็นโปรโตคอลแบบเปิดที่พัฒนาโดย Coinbase โปรโตคอลนี้ได้นำรหัสสถานะ HTTP 402—"ต้องชำระเงิน"—ซึ่งถูกกำหนดไว้ตั้งแต่ปี 1997 แต่ไม่เคยถูกนำมาใช้กลับมาใช้ใหม่ x402 ทำให้รหัสสถานะนี้กลับมาใช้งานได้อีกครั้งโดยการรวมเข้ากับการชำระเงินด้วย Stablecoin ทำให้สามารถชำระเงินจำนวนน้อยได้อย่างคุ้มค่า
พร็อกซี x402 แปลงคำขอ HTTP ให้เป็นคำขอแบบชำระเงิน เมื่อใดก็ตามที่ต้องการชำระเงิน เซิร์ฟเวอร์จะส่งคำขอ เนื่องจากพร็อกซีมีงบประมาณที่กำหนดไว้ล่วงหน้า จึงสามารถชำระเงินให้กับเซิร์ฟเวอร์และดึงข้อมูลได้ในกระบวนการเดียวกัน ทำให้การทำธุรกรรมแบบ "จ่ายต่อคำขอ" หรือ "จ่ายต่อการเรียกใช้" สามารถทำได้ในการทำธุรกรรมระหว่างเครื่อง
ด้วย x402 ตัวแทนสามารถชำระเงินได้อย่างแม่นยำสำหรับความต้องการเร่งด่วน ตัวอย่างเช่น จ่าย 2 เซนต์เพื่ออ่านบทความแบบเสียค่าใช้จ่าย หรือเพียงเศษเสี้ยวเซนต์สำหรับการเรียกใช้ API การทำธุรกรรมจะได้รับการชำระบนบล็อกเชนภายในไม่กี่วินาที โดยไม่จำเป็นต้องสร้างความสัมพันธ์ระยะยาว
ที่มา: เอกสาร x402 ของ Coinbase
Cloudflare นำแนวคิดนี้มาใช้สร้างระบบ "จ่ายตามการดึงข้อมูล" ที่เป็นรูปธรรมมากขึ้น แม้ว่าจะใช้ HTTP 402 เป็นแกนหลักเช่นกัน แต่ปัจจัยสำคัญคือการครองตลาดของ Cloudflare ซึ่งมีปริมาณการใช้งานเว็บทั่วโลกถึง 20% ผ่านเครือข่ายของ Cloudflare ทำให้มีอิทธิพลอย่างมาก
ระบบ "จ่ายตามการใช้งาน" (Pay-per-Crawl) ใช้ประโยชน์จากเครือข่าย Edge ของ Cloudflare เพื่อกำหนดให้ต้องชำระเงินก่อนที่จะส่งเนื้อหาไปยังโปรแกรมรวบรวมข้อมูล AI ซึ่งจะเปลี่ยนการเข้าถึงเนื้อหาให้เป็นการคิดค่าบริการตามปริมาณการใช้งาน ผู้เผยแพร่เนื้อหากำลังเผชิญกับภาวะปริมาณการเข้าชมเว็บไซต์ลดลง เนื่องจากผู้คนไม่คลิกผ่านเครื่องมือค้นหาไปยังเว็บไซต์อีกต่อไป แต่หันไปอ่านบทสรุปที่สร้างโดย AI โดยตรงแทน ด้วยระบบนี้ ผู้เผยแพร่เนื้อหาสามารถเรียกเก็บเงินจากห้องปฏิบัติการ AI ได้โดยตรงสำหรับการเข้าชมแต่ละครั้งของโปรแกรมรวบรวมข้อมูล
ผู้ให้บริการบัตรเครดิตกำลังสำรวจการขยายช่องทางการชำระเงินที่มีอยู่เพื่อรองรับธุรกรรมผ่านตัวแทน Visa ได้เปิดตัวเซิร์ฟเวอร์ MCP และชุดเครื่องมือสำหรับการรับชำระเงินผ่านตัวแทน Mastercard มีโครงการที่เรียกว่า "Agent Payments" ทั้งสองโครงการอยู่ในช่วงทดลองใช้งานเบื้องต้น แต่มีความสำคัญอย่างยิ่ง เนื่องจาก Visa และ Mastercard มีเครือข่ายการจัดจำหน่ายทั่วโลก ความสัมพันธ์กับผู้ให้บริการบัตร และเครือข่ายการรับชำระเงินจากร้านค้าที่กว้างขวางอยู่แล้ว แนวคิดพื้นฐานคือการลงทะเบียนตัวแทน ตั้งค่าการควบคุมการใช้จ่าย และอนุญาตให้ตัวแทนเริ่มต้นธุรกรรมภายในเครือข่ายการชำระเงินด้วยบัตรเครดิตที่มีอยู่เดิม
จำเป็นต้องอุดช่องว่างด้านความไว้วางใจโดยด่วน
มาตรฐานทั้งหมดข้างต้นตั้งอยู่บนสมมติฐานว่าการชำระเงินจะดำเนินไปอย่างราบรื่นและผลลัพธ์จะเป็นไปตามที่คาดหวัง ACP และ AP2 เกี่ยวข้องกับการแทรกแซงของมนุษย์ในกระบวนการชำระเงิน ซึ่งให้ความปลอดภัยในระดับหนึ่ง ส่วน x402 นั้นจัดการการเข้าถึงข้อมูลระหว่างเครื่อง ซึ่งโดยทั่วไปมีความเสี่ยงน้อยกว่า ผู้ออกบัตรได้ขยายกลไกการป้องกันที่คุ้นเคยของตน แต่ต้องแลกมาด้วยการประมวลผลที่ช้าลงและค่าธรรมเนียมที่สูงขึ้น
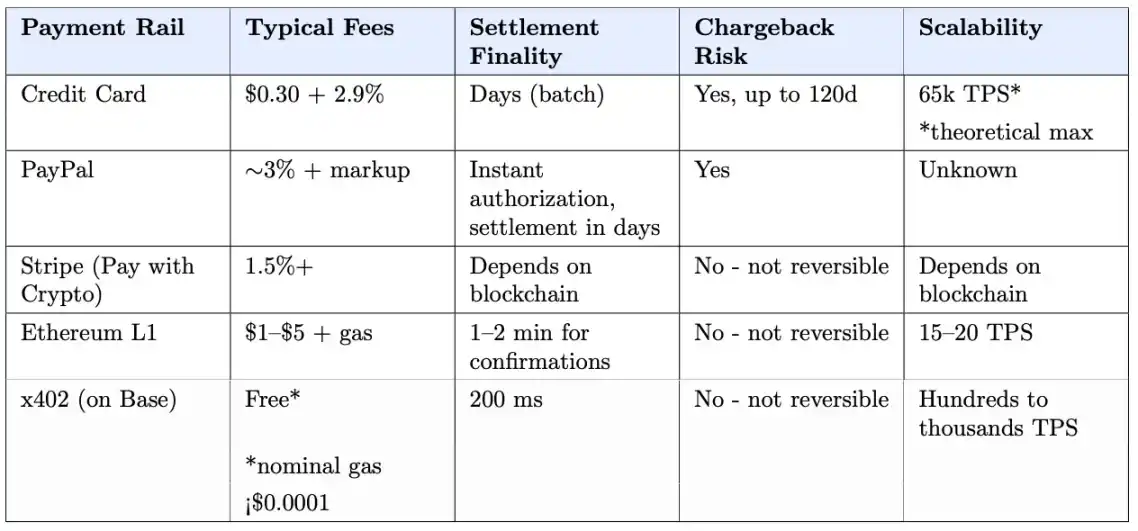
ความเร็วเป็นสิ่งสำคัญที่สุดสำหรับการชำระเงินจำนวนน้อยในวงกว้าง เครือข่ายการชำระเงินด้วยบัตรใช้เวลาหลายวันในการดำเนินการ และผู้ค้าต้องเสียค่าธรรมเนียมเป็นเปอร์เซ็นต์ของจำนวนเงินที่ทำธุรกรรม ในทางกลับกัน ช่องทางการชำระเงินด้วยสกุลเงินดิจิทัลดำเนินการเสร็จสิ้นภายในไม่กี่วินาทีด้วยต้นทุนที่ต่ำกว่าหนึ่งเซ็นต์ อย่างไรก็ตาม ประสิทธิภาพนี้มาพร้อมกับความไม่สามารถย้อนกลับได้ เมื่อการชำระเงินด้วยสกุลเงินดิจิทัลเสร็จสมบูรณ์แล้ว จะไม่สามารถยกเลิกได้
ระบบการค้าแบบดั้งเดิมสร้างโครงสร้างพื้นฐานขึ้นมาโดยยึดหลักการของ "ข้อผิดพลาดที่อาจเกิดขึ้น" เมื่อการซื้อสินค้าด้วยบัตรเครดิตประสบปัญหา จะมีขั้นตอนที่ต้องปฏิบัติตาม ได้แก่ ติดต่อธนาคาร เริ่มกระบวนการโต้แย้ง ผู้ออกบัตรจะตรวจสอบและระงับเงินไว้ชั่วคราว และคำตัดสินสุดท้ายคือการคืนเงินหรือให้ความช่วยเหลือแก่ผู้ค้า ในปี 2025 มีธุรกรรมที่มีการโต้แย้ง 261 ล้านรายการ รวมเป็นเงิน 34 พันล้านดอลลาร์
อย่างไรก็ตาม พร็อกซีที่ทำงานบนช่องทาง Stablecoin ไม่ได้ให้การรับประกันใดๆ เหล่านี้
สถานการณ์จะซับซ้อนยิ่งขึ้นเมื่อเอเจนต์เริ่มทำงานร่วมกัน เมื่อเวิร์กโฟลว์ที่มีเอเจนต์หลายร้อยหรือหลายพันตัวเกี่ยวพันกัน การชี้แจงความรับผิดชอบอาจกลายเป็นเรื่องยากลำบาก
ผู้ให้บริการบัตรเครดิตจะไม่ยอมเสี่ยงในเรื่องนี้ อย่างน้อยก็ไม่ใช่ภายใต้รูปแบบผลกำไรในปัจจุบันของพวกเขา โปรแกรมตัวแทนของ Visa และ Mastercard ยังคงเรียกเก็บค่าธรรมเนียมการแลกเปลี่ยนมาตรฐาน และการชำระเงินยังคงใช้เวลาหลายวัน พวกเขาอาจเปลี่ยนไปใช้การชำระเงินด้วย Stablecoin แบบทันทีได้ แต่การทำเช่นนั้นหมายถึงการละทิ้งระบบการระงับข้อพิพาทที่เป็นพื้นฐานของค่าธรรมเนียมของพวกเขา
กลไกการระงับข้อพิพาททางการเงินแบบดั้งเดิมไม่ได้เกิดขึ้นเองโดยธรรมชาติ บัตรเครดิตใบแรก (ดิลราบา) ปรากฏขึ้นราวปี 1950 แต่ผู้บริโภคต้องรออีก 24 ปีจึงจะได้รับสิทธิ์ในการโต้แย้งธุรกรรม โครงสร้างพื้นฐานสมัยใหม่ที่เราใช้กันอยู่ทุกวันนี้ค่อยๆ สร้างขึ้นเมื่อปัญหาต่างๆ เกิดขึ้น
ตัวแทนบริการตนเองสำหรับธุรกิจไม่มีเวลาให้เสียไปมากขนาดนั้นแล้ว คำขอ API คิดเป็น 60% ของปริมาณการรับส่งข้อมูล HTTP แบบไดนามิกที่ Cloudflare จัดการอยู่แล้ว ปริมาณการใช้งานบอทและระบบอัตโนมัติคิดเป็นเกือบครึ่งหนึ่งของปริมาณการรับส่งข้อมูลเครือข่าย ผู้ใช้ ChatGPT 700 ล้านคนสามารถชำระเงินโดยตรงบน Etsy ผ่าน ACP ได้แล้ว และการผสานรวมกับ Shopify กำลังจะมาในเร็วๆ นี้ ปริมาณธุรกรรมมีอยู่แล้ว และมีความต้องการจากผู้ใช้ที่จะใช้ตัวแทนในการจัดการงานต่างๆ การใช้ตัวแทนสำหรับกิจกรรมทางธุรกิจจึงอยู่ไม่ไกลเกินเอื้อม
ดังนั้น เราจึงต้องเลือกว่าควรปล่อยให้โครงสร้างพื้นฐานทางการเงินแบบดั้งเดิมดำเนินกระบวนการชำระเงินที่ล่าช้าต่อไป หรือควรสร้างโครงสร้างพื้นฐานด้านความไว้วางใจอย่างมีสติเพื่อให้สอดคล้องกับความสามารถในการชำระเงินที่รวดเร็วของบล็อกเชน? การเลือกแบบแรกจะจำกัดศักยภาพของหน่วยงานอิสระ ในขณะที่การเลือกแบบหลังนำเสนอโอกาสและเป็นส่วนขยายที่หลีกเลี่ยงไม่ได้ของการพัฒนาธุรกิจหน่วยงานอิสระ
แล้วเราควรทำอย่างไรกันแน่?
ตามที่คาดไว้ กระบวนการนี้ประกอบด้วยทั้งขั้นตอนก่อนการซื้อขายและหลังการซื้อขาย
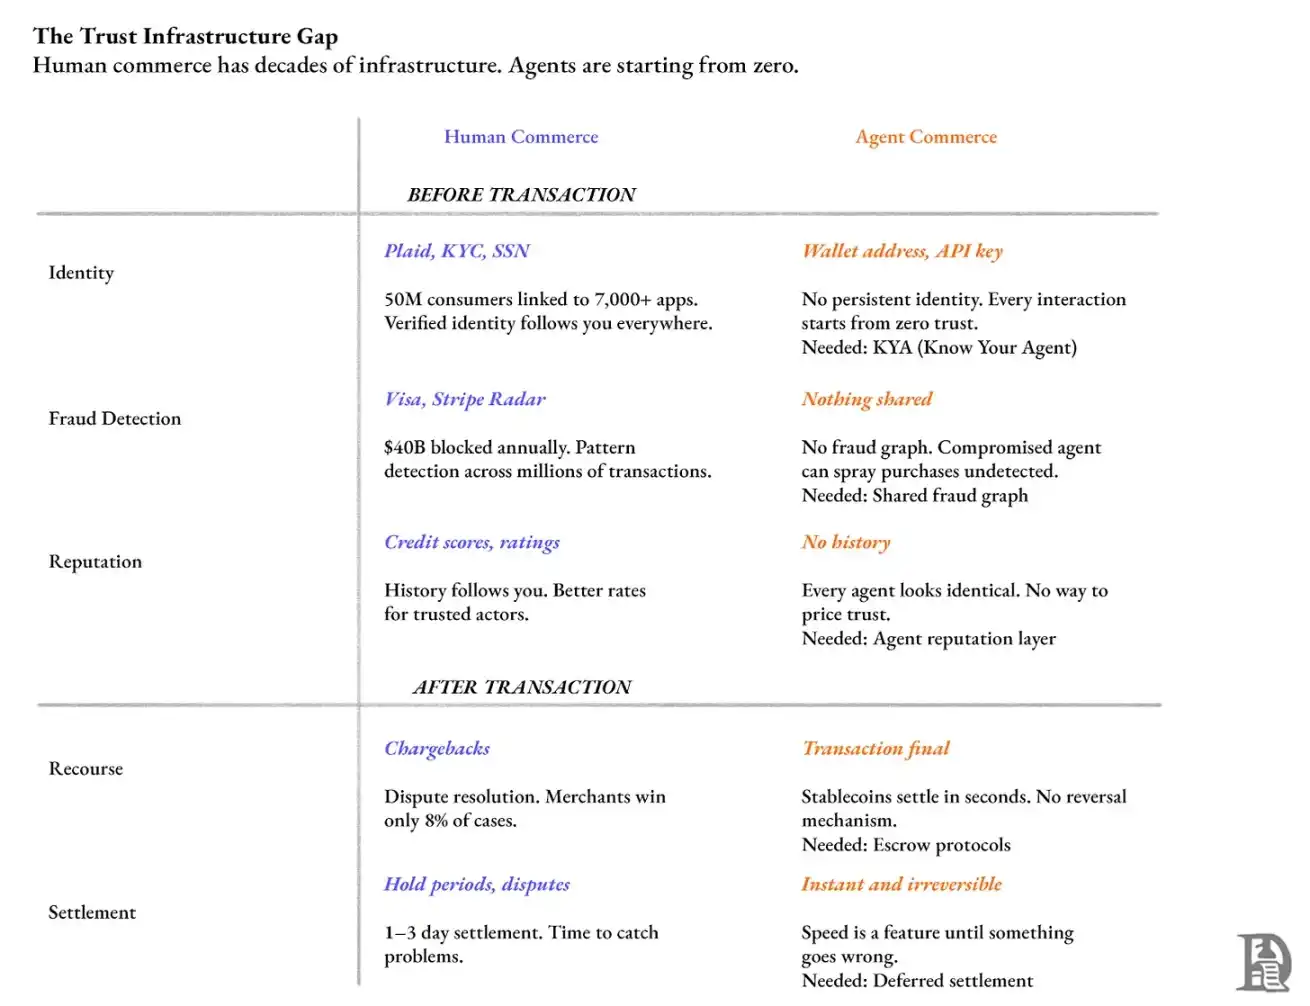
ก่อนทำธุรกรรม: การซื้อขายผ่านตัวแทนได้รับอนุญาตหรือไม่?
เรื่องนี้ขึ้นอยู่กับสามสิ่ง ได้แก่ การระบุคู่สัญญา การตรวจจับการฉ้อโกง และการใช้คะแนนชื่อเสียงเพื่อกำหนดราคาและสิทธิ์ในการเข้าถึง
ในสหรัฐอเมริกา Plaid เชื่อมต่อกับบัญชีธนาคารเกือบครึ่งหนึ่งของประเทศ และประมวลผลการตรวจสอบบัญชีหลายล้านรายการต่อวัน คุณใช้ Plaid เมื่อคุณยืนยันตัวตนของคุณที่ Venmo
ในปัจจุบัน ตัวแทนใดๆ ที่โต้ตอบกับ API ดึงข้อมูลจากเว็บเพจ หรือเริ่มต้นการชำระเงิน ขาดการตรวจสอบสิทธิ์จากคู่ค้า เซิร์ฟเวอร์เห็นเพียงรหัสที่ไม่ชัดเจน (เช่น ที่อยู่กระเป๋าเงินหรือคีย์ API) และไม่ทราบว่าผู้เรียกใช้งานคือใคร หากไม่มีการระบุตัวตนข้ามบริการ ก็ไม่สามารถสร้างชื่อเสียงได้ และทุกปฏิสัมพันธ์เริ่มต้นจาก "ความไว้วางใจเป็นศูนย์"
ในปี 2024 ผู้ใหญ่ชาวอเมริกันสูญเสียเงินไปประมาณ 47 พันล้านดอลลาร์สหรัฐเนื่องจากการฉ้อโกงข้อมูลส่วนบุคคล
เราต้องการระบบ "รู้จักตัวแทนของคุณ" (Know Your Agent หรือ KYA) ที่คล้ายกับที่ Plaid ให้บริการโครงสร้างพื้นฐานด้านการระบุตัวตนสำหรับฟินเทค ระบบนี้ควรออกข้อมูลประจำตัวที่ถาวรและสามารถเพิกถอนได้ ซึ่งเชื่อมโยงตัวแทนกับบุคคลหรือองค์กรที่อยู่เบื้องหลัง
บริษัทผู้ออกบัตรเครดิตใช้เวลาหลายทศวรรษในการสร้างระบบที่สามารถระบุรูปแบบที่น่าสงสัยจากธุรกรรมนับล้านรายการ พวกเขาเข้าใจพฤติกรรมการใช้จ่ายของมนุษย์โดยทั่วไปและสามารถตรวจจับความผิดปกติได้แบบเรียลไทม์ แต่หากตัวแทนถูกแฮ็กและทำการซื้อสินค้าโดยไม่ได้รับอนุญาตจากร้านค้าหลายแห่ง ปัจจุบันยังไม่มีกราฟแสดงการฉ้อโกงร่วมกันเพื่อตรวจจับกรณีดังกล่าว
Visa ระบุว่าระบบของตนสามารถป้องกันการฉ้อโกงได้ถึง 40 พันล้านดอลลาร์ หลังจากลงทุน 11 พันล้านดอลลาร์ในการปรับปรุงด้านความปลอดภัยระหว่างปี 2019 ถึง 2024 ส่วน Stripe ประมวลผลการชำระเงินมากกว่า 1.4 ล้านล้านดอลลาร์ต่อปี และได้ใช้เงินจำนวนนั้นในการฝึกฝนระบบป้องกันการฉ้อโกง Radar ในช่วง Black Friday และ Cyber Monday ปี 2024 ระบบ Radar สามารถป้องกันการทำธุรกรรมฉ้อโกงได้ 20.9 ล้านรายการ คิดเป็นมูลค่า 917 ล้านดอลลาร์
ปัจจุบัน ธุรกรรมผ่านตัวแทนยังขาดระบบตรวจจับการฉ้อโกงดังกล่าว เมื่อตัวแทนทำการชำระเงินผ่านรหัส x402 จะไม่มีระบบส่วนกลางใดที่จะแจ้งเตือนพฤติกรรมที่ผิดปกติ เช่น การใช้จ่ายที่เพิ่มขึ้นอย่างมาก หรือความถี่ในการชำระเงินที่ผิดปกติ
ไม่มีตัวตนหรือชื่อเสียงที่ยั่งยืน ทุกปฏิสัมพันธ์กับตัวแทนเริ่มต้นจากศูนย์ ชื่อเสียงนั้นฝังลึกอยู่ในการค้าขายของมนุษย์ โฆษณาที่คุณเห็นนั้นอิงจากประวัติการท่องเว็บของคุณ คะแนนของ Uber มีผลต่อการจองของคนขับ และคะแนนเครดิตจะติดตามคุณไปยังสถาบันการเงินทุกแห่ง ควรใช้หลักการเดียวกันนี้กับตัวแทนด้วย
จะทำอย่างไรหากเกิดปัญหาขึ้นหลังจากทำธุรกรรมเสร็จสิ้น?
การเรียกคืนเงินและการคืนเงินเป็นวิธีการที่เครือข่ายบัตรเครดิตใช้จัดการข้อพิพาท โดยเงินจะถูกหักออกจากบัญชีของร้านค้าหลังจากที่ลูกค้าคัดค้านธุรกรรมผ่านทางธนาคาร อย่างไรก็ตาม วิธีนี้มักถูกนำไปใช้ในทางที่ผิด ในปี 2023 การเรียกคืนเงินและการคืนเงินทำให้ร้านค้าสูญเสียเงินประมาณ 117.47 พันล้านดอลลาร์ สำหรับทุกๆ 1 ดอลลาร์ที่สูญเสียไปจากการคืนเงิน ร้านค้ามักจะเสียค่าใช้จ่ายเพิ่มเติมประมาณ 3.75 ถึง 4.61 ดอลลาร์ (รวมถึงค่าธรรมเนียมการทำธุรกรรม สินค้าสูญหาย และค่าใช้จ่ายในการบริหารจัดการ)
ที่มา: เอกสาร x402 ของ Coinbase
ผู้ค้าชนะข้อพิพาทเพียง 8.1% ในกรณีที่พวกเขาเป็นฝ่ายริเริ่มปกป้องตนเอง 84% ของลูกค้าเชื่อว่าการยื่นเรื่องขอคืนเงินกับธนาคารโดยตรงนั้นง่ายกว่าการขอเงินคืนจากผู้ค้า
ธุรกรรม Stablecoin ที่เริ่มต้นโดยเอเจนต์จะได้รับการชำระเงินภายในไม่กี่วินาทีและในปัจจุบันไม่สามารถยกเลิกได้ Cloudflare ได้เสนอการขยายระยะเวลาการชำระเงินแบบหน่วงเวลาสำหรับ x402 ซึ่งอนุญาตให้กำหนด "ระยะเวลารอ" ก่อนที่จะโอนเงินในที่สุด
นักพัฒนาซอฟต์แวร์กำลังสร้างต้นแบบของโครงสร้างพื้นฐานนี้อยู่แล้ว ในงาน ETHGlobal Buenos Aires Hackathon ทีมหนึ่งได้สร้าง Private-Escrow x402 ขึ้นมา ระบบเอสโครว์ของพวกเขานั้นเกี่ยวข้องกับการที่ผู้ซื้อชำระเงินล่วงหน้าให้กับสัญญาอัจฉริยะ และลงนาม "เจตนาการชำระเงิน" นอกบล็อกเชนเมื่อทำการชำระเงิน จากนั้นผู้ประสานงานจะรวบรวมลายเซ็นดังกล่าวหลายร้อยรายการเข้าเป็นธุรกรรมการชำระเงินเดียว ซึ่งจะช่วยลดค่าธรรมเนียมแก๊สลงได้ถึง 28 เท่า
แต่นี่เป็นเพียงส่วนประกอบพื้นฐานเท่านั้น ยังต้องพัฒนาให้เป็นผลิตภัณฑ์ที่สมบูรณ์ต่อไป
ใครจะเป็นคนสร้างทั้งหมดนี้?
สิ่งนี้ทำให้ผมนึกถึงยุคที่ผู้ให้บริการโทรคมนาคมครองอุตสาหกรรม พวกเขาเป็นเจ้าของความสัมพันธ์ด้านการเรียกเก็บเงินของผู้ใช้โทรศัพท์มือถือทุกคน แต่กลับพลาดโอกาสที่จะได้รับผลประโยชน์จากสมาร์ทโฟน การเผยแพร่แอปพลิเคชันและการโฆษณาบนมือถือสร้างรายได้หลายแสนล้านดอลลาร์ ซึ่งผู้ให้บริการโทรคมนาคมเหล่านั้นสามารถคว้าเอาไว้ได้
ปัจจุบันผู้ให้บริการบัตรเครดิตกำลังเผชิญกับสถานการณ์ที่คล้ายคลึงกัน Visa และ Mastercard ได้สร้างโครงสร้างพื้นฐานด้านความน่าเชื่อถือที่ขาดหายไปในระบบเศรษฐกิจแบบตัวแทนอิสระมานานหลายทศวรรษ อย่างไรก็ตาม รูปแบบธุรกิจของพวกเขานั้นพึ่งพาค่าธรรมเนียมการแลกเปลี่ยนอย่างสิ้นเชิง ซึ่งหมายความว่าพวกเขาต้องควบคุมเกตเวย์การชำระเงิน พวกเขาลงทุนอย่างหนักในการบำรุงรักษาโครงสร้างพื้นฐานนี้ โดยได้รับเงินทุนจากปริมาณธุรกรรมเพียงไม่กี่เปอร์เซ็นต์ การให้ความคุ้มครองผู้บริโภคสำหรับการทำธุรกรรม Stablecoin จะเท่ากับการอุดหนุนเกตเวย์การชำระเงินของคู่แข่งด้วยรายได้ของตนเอง
หากผู้ออกบัตรไม่เข้ามาแทรกแซง ผู้ที่จะก้าวขึ้นมาเป็นผู้นำรายต่อไปก็คือห้องปฏิบัติการ AI เช่น OpenAI, Google และ Anthropic พวกเขาทั้งหมดต้องการให้ตัวแทนของตนถูกใช้งานอย่างแพร่หลาย แต่การดำเนินงานหน่วยงานลงทะเบียนข้อมูลประจำตัวแบบรวมศูนย์หมายความว่าพวกเขาจะต้องรับผิดชอบหากตัวแทนทำงานผิดพลาด พวกเขาไม่ต้องการเป็นศาลที่ตัดสินว่าคุณ "จองโรงแรมผิด"
พวกเขาต้องการให้บุคคลที่สามสร้างโครงสร้างพื้นฐานด้านการระบุตัวตนและการติดตามเพื่อให้พวกเขาสามารถเข้าถึงได้โดยตรง เช่นเดียวกับการเข้าถึงระบบชำระเงินหรือเครื่องมือค้นหาในปัจจุบัน
Cloudflare อยู่ในตำแหน่งที่ได้เปรียบอย่างมาก พวกเขาจัดการปริมาณการรับส่งข้อมูลบนเว็บจำนวนมหาศาลอยู่แล้ว ดำเนินการตรวจจับโปรแกรมรวบรวมข้อมูล และเครื่องมือ "การตรวจสอบด้วย AI" ของพวกเขายังช่วยให้ผู้เผยแพร่สามารถติดตามการเข้าชมของโปรแกรมรวบรวมข้อมูลได้ การเปลี่ยนจาก "การระบุบอท" ไปสู่ "การตรวจสอบตัวตนและความน่าเชื่อถือของเอเจนต์" จึงไม่ใช่การก้าวกระโดดทางเทคโนโลยีที่ยิ่งใหญ่มากนัก
แต่ Cloudflare มักจะกล่าวอ้างเสมอว่าตนเองเป็นโครงสร้างพื้นฐานที่เป็นกลาง เมื่อใดก็ตามที่เริ่มออกคะแนนความน่าเชื่อถือหรือตัดสินข้อพิพาท ก็จะกลายเป็นเหมือนหน่วยงานกำกับดูแล ซึ่งเป็นธุรกิจที่แตกต่างออกไป และหมายถึงความรับผิดชอบที่แตกต่างกันด้วย
สามช่องทางสำหรับการเริ่มต้นธุรกิจ
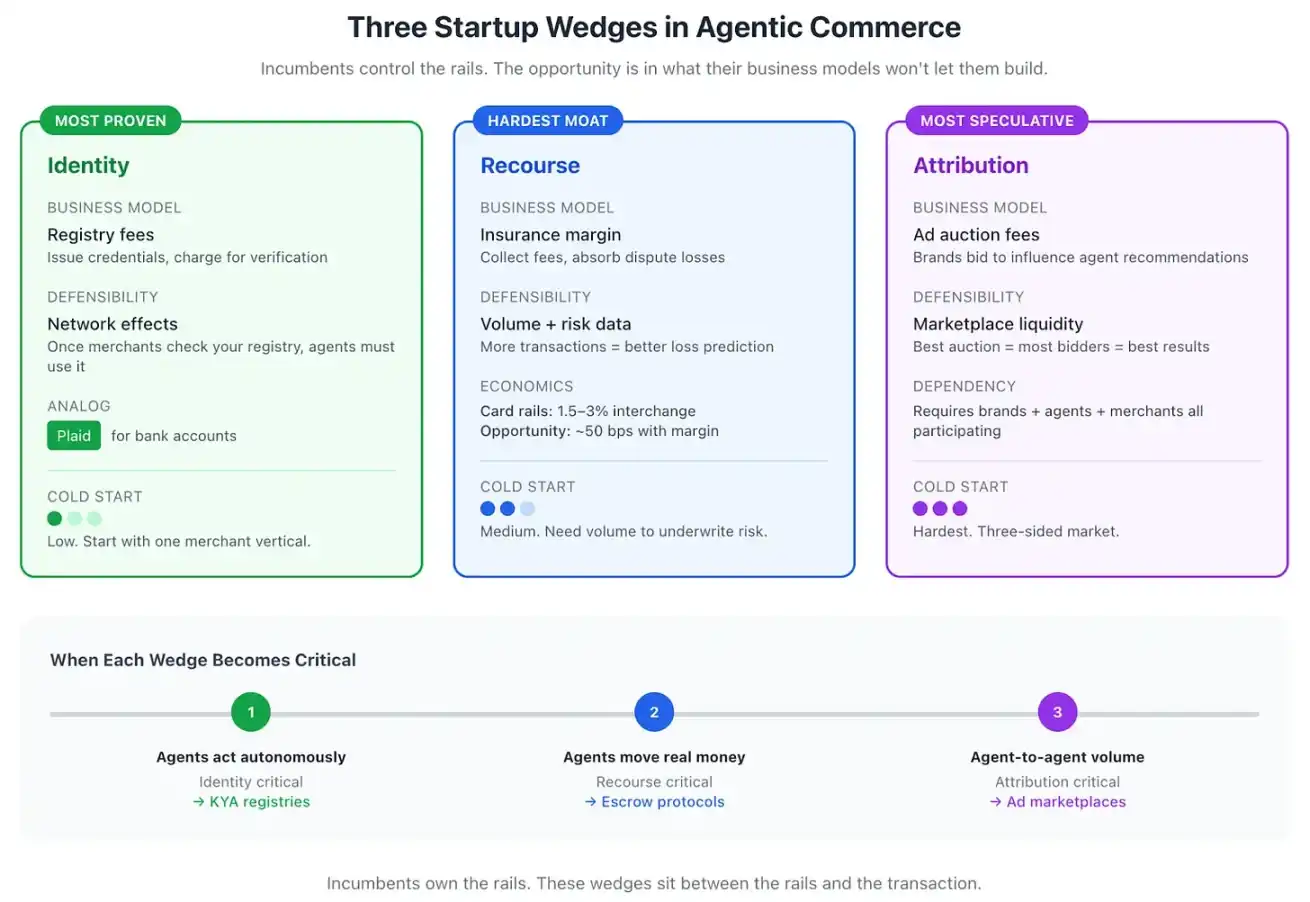
คุณไม่สามารถเอาชนะ OpenAI ในด้านคุณภาพของโมเดลได้ และคุณก็ไม่สามารถเอาชนะ Cloudflare ในด้านปริมาณการใช้งานได้ คุณต้องค้นหาส่วนที่มีคุณค่าในเทคโนโลยีของพวกเขาที่โมเดลธุรกิจของพวกเขา (อย่างน้อยก็ในตอนนี้) ยังไม่เอื้ออำนวย ผมคิดว่ามีจุดเริ่มต้นสามจุด ได้แก่ การระบุตัวตน การติดตาม และการระบุแหล่งที่มา
การระบุตัวตนของตัวแทนนั้นตรงไปตรงมาที่สุด รูปแบบการลงทะเบียนได้รับการพิสูจน์แล้ว แม้ว่า Plaid จะเป็นตัวอย่างคลาสสิก แต่ก็เหมาะสมอย่างยิ่ง เพราะพวกเขาตรวจสอบความถูกต้องของบัญชีธนาคาร สตาร์ทอัพสามารถทำเช่นเดียวกันสำหรับตัวแทนได้ นั่นคือ ออกเอกสารรับรอง สร้างชื่อเสียง และอนุญาตให้ร้านค้าตรวจสอบคะแนนเครดิตก่อนรับชำระเงิน จุดแข็งของพวกเขามาจากการสร้างเครือข่าย: เมื่อมีร้านค้าจำนวนมากพอที่ตรวจสอบการลงทะเบียนของคุณแล้ว ตัวแทนก็จำเป็นต้องรักษาประวัติเครดิตที่ดี
กลไกการเยียวยาความเสียหายมีความซับซ้อนกว่า เนื่องจากต้องรับความเสี่ยง ลองนึกถึงมันเหมือนกับการประกันภัย: มีการเรียกเก็บค่าธรรมเนียมเล็กน้อยต่อธุรกรรม และจะมีการชดเชยความเสียหายหากเกิดปัญหา ขนาดเป็นกุญแจสำคัญ ค่าธรรมเนียมการแลกเปลี่ยนบัตรมีตั้งแต่ 1.5% ถึง 3% ซึ่งรวมถึงค่าใช้จ่ายในการแก้ไขข้อพิพาทแล้ว เกตเวย์ Stablecoin มีค่าใช้จ่ายน้อยกว่ามาก ดังนั้นกลไกการเยียวยาความเสียหายจึงสามารถให้การคุ้มครองที่เทียบเท่ากันได้ในราคาค่าธรรมเนียม 0.5% และยังคงมีกำไรอยู่
กลไกการระบุแหล่งที่มาเป็นกลไกที่มองการณ์ไกลที่สุด แต่ก็เป็นสิ่งที่หลีกเลี่ยงไม่ได้ เมื่อตัวแทนเริ่มมีอิทธิพลต่อการตัดสินใจซื้อ แบรนด์ต่างๆ ก็จะจ่ายเงินเพื่อมีอิทธิพลต่อเนื้อหาที่แนะนำ กลไกการประมูลสามารถออกแบบได้ แต่มีปัญหา "การเริ่มต้นแบบเย็น" คือต้องอาศัยการมีส่วนร่วมของแบรนด์ ตัวแทน และผู้ค้าในตลาดจึงจะใช้งานได้ ในขณะที่สองช่องทางแรกไม่มีปัญหานี้
ความสำคัญของจุดเริ่มต้นทั้งสามจุดนี้เปลี่ยนแปลงไปตามระดับการพัฒนาของเศรษฐกิจตัวแทน:
• การยืนยันตัวตนกลายเป็นสิ่งสำคัญอย่างยิ่ง เมื่อตัวแทนไม่จำเป็นต้องอนุมัติธุรกรรมแต่ละรายการด้วยตนเองอีกต่อไป
• การเรียกร้องค่าเสียหายมีความสำคัญอย่างยิ่งเมื่อตัวแทนเริ่มจัดการกับเงินจริง
• ในทางกลับกัน การระบุแหล่งที่มาจะเริ่มต้นก็ต่อเมื่อปริมาณธุรกรรมระหว่างตัวแทนมีมากพอที่จะรองรับตลาดโฆษณาได้
ซึ่งนำไปสู่เส้นทางการพัฒนาที่แท้จริง:
ที่มา – แผนภูมิสร้างโดยใช้ Claude
บริษัทสตาร์ทอัพแห่งนี้จะสร้างโครงสร้างพื้นฐานส่วนหนึ่งของระบบเศรษฐกิจตัวแทน
การพัฒนาหน่วยงานสามารถแบ่งออกได้เป็นสามขั้นตอน:
• ในฐานะอินเทอร์เฟซแบบโต้ตอบ
• ดำเนินการภายใต้การกำกับดูแลของมนุษย์
• การทำธุรกรรมที่เป็นอิสระระหว่างกัน
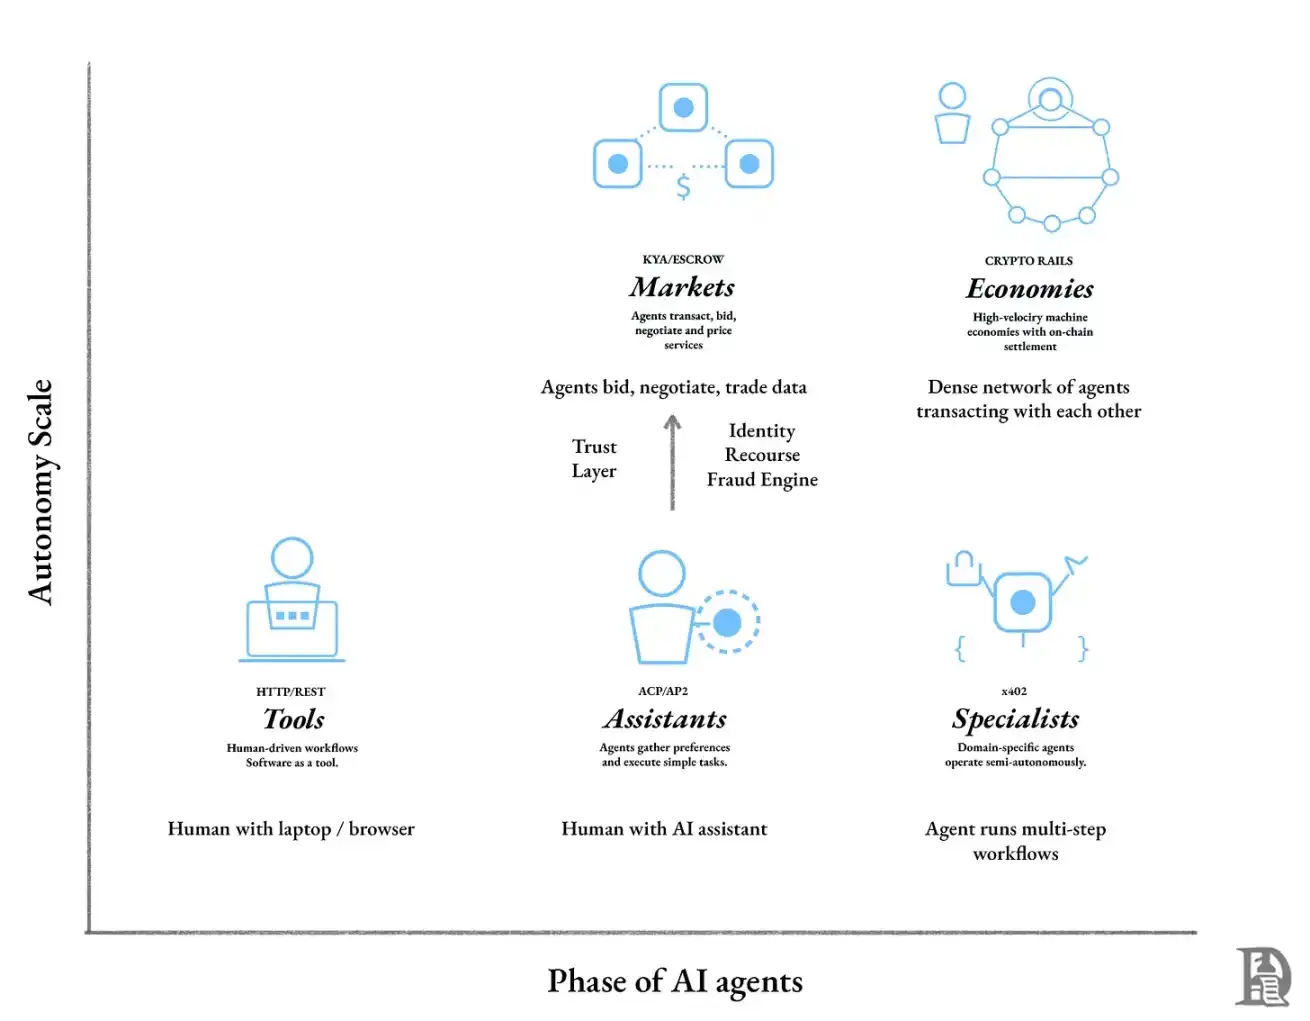
เราอยู่ในขั้นตอนแรก ตัวอย่างที่ดีคือการผสานรวมระบบชำระเงินของ ChatGPT กับ Etsy: เราเลือกดูสินค้าในอินเทอร์เฟซแชท (แต่ไม่ทั้งหมด) เจ้าหน้าที่แนะนำตัวเลือก แต่สุดท้ายแล้วการตัดสินใจขึ้นอยู่กับมนุษย์ ความไว้วางใจทั้งหมดมาจากโครงสร้างพื้นฐานที่มีอยู่แล้ว
ในขั้นตอนนี้เป็นของบริษัทยักษ์ใหญ่ที่มีอยู่แล้ว เนื่องจากเป็นการแข่งขันด้านการจัดจำหน่ายเพื่อแย่งชิงจุดเข้าใช้งานของผู้ใช้ การสะสมมูลค่าอยู่ในมือของผู้เล่นที่ควบคุมอินเทอร์เฟซการตัดสินใจซื้อ
ระยะที่สองนั้น ตัวแทนจะได้รับความเป็นอิสระมากขึ้น ตัวแทนจะไม่เพียงแต่แนะนำเส้นทางการเดินทางอีกต่อไป แต่พวกเขาสามารถจองเที่ยวบิน รถเช่า และโรงแรมได้โดยตรง เรากำหนดเป้าหมายหรือข้อจำกัด ตัวแทนจะดำเนินการ และเราจะตรวจสอบผลลัพธ์
ณ จุดนี้ ระบบสร้างความไว้วางใจจึงกลายเป็นสิ่งจำเป็นอย่างยิ่ง หากไม่มีกลไกการแก้ไขปัญหา ผู้ใช้จะไม่ยอมให้ตัวแทนดำเนินการ และหากไม่มีการตรวจสอบตัวตน ผู้ค้าจะไม่ยอมรับการชำระเงินผ่านตัวแทน
นี่คือโอกาสที่แท้จริงสำหรับสตาร์ทอัพ บริษัทขนาดใหญ่ที่มีอยู่แล้วอาจขาดแรงจูงใจที่เพียงพอในการสร้างโครงสร้างพื้นฐานด้านความน่าเชื่อถือสำหรับช่องทาง Stablecoin เนื่องจากพวกเขามีพื้นที่สำหรับการเติบโตอย่างมหาศาลในขั้นตอนนี้ (ซึ่งพวกเขายังคงครองตลาดอยู่) รายได้ของ OpenAI สูงถึง 13 พันล้านดอลลาร์ในปีนี้ ในขณะที่กำไรของ Tether ในช่วงสิบเดือนแรกของปี 2025 เพียงอย่างเดียวสูงถึง 10 พันล้านดอลลาร์ และคาดการณ์ว่ากำไรทั้งปีจะสูงกว่านั้นอีก
บริษัทใหม่ๆ ที่มุ่งเน้นการแก้ไขปัญหาเฉพาะด้านที่เกี่ยวข้องกับขีดความสามารถของหน่วยงานและขอบเขตการอนุญาตของผู้ใช้ จะเป็นผู้สร้างระบบการระบุตัวตน การติดตาม และการระบุแหล่งที่มาของข้อมูล
ขั้นตอนที่สามคือการค้าขายโดยเอเจนต์อิสระ เอเจนต์ของคุณไม่จำเป็นต้องปรึกษาหารือกับผู้อื่นในการตัดสินใจประจำวัน มันสามารถเจรจาต่อรองกับเอเจนต์อื่น เสนอราคาสำหรับทรัพยากรการประมวลผล เข้าร่วมการประมูลโฆษณา และดำเนินการชำระธุรกรรมขนาดเล็กหลายพันรายการได้อย่างต่อเนื่อง สเตเบิลคอยน์จะกลายเป็นเลเยอร์การชำระเงินเริ่มต้น เนื่องจากปริมาณ ความเร็ว และความละเอียดที่จำเป็นสำหรับการประมวลผลธุรกรรมระหว่างเครื่องจักร
จุดสนใจของการแข่งขันในขั้นตอนนี้ไม่ได้อยู่ที่โมเดลที่ดีที่สุดหรือบล็อกเชนสาธารณะที่เร็วที่สุดอีกต่อไป แต่ขึ้นอยู่กับว่าใครสร้างโครงสร้างพื้นฐานที่น่าเชื่อถือที่สุดได้ นั่นคือ "หนังสือเดินทาง" สำหรับเอเจนต์ "ศาล" สำหรับตัดสินข้อพิพาท และ "ระบบเครดิต" ที่อนุญาตให้ทำธุรกรรมเกินวงเงินได้ สถาบันเหล่านี้ที่ให้บริการซอฟต์แวร์จะเป็นตัวกำหนดว่าเอเจนต์ใดบ้างที่สามารถเข้าร่วมในระบบเศรษฐกิจได้ และภายใต้เงื่อนไขใด
บทสรุป
เราได้ปูทางให้พร็อกซีสามารถ "ใช้จ่ายเงิน" ได้แล้ว แต่เรายังไม่ได้สร้างกลไกในการตรวจสอบว่าพวกเขา "ควรใช้จ่าย" หรือไม่ HTTP 402 ซึ่งหยุดนิ่งมานานกว่าสามสิบปี ในที่สุดก็กลับมามีชีวิตชีวาอีกครั้งด้วยความเป็นไปได้ของการชำระเงินจำนวนน้อย ปัญหาทางเทคนิคได้รับการแก้ไขแล้ว แต่โครงสร้างพื้นฐานด้านความน่าเชื่อถือที่สนับสนุนการค้าของมนุษย์ เช่น การตรวจสอบตัวตน การตรวจจับการฉ้อโกง และการแก้ไขข้อพิพาท ยังขาดเวอร์ชันพร็อกซีที่สอดคล้องกัน เราได้แก้ไขส่วนที่ง่ายแล้ว ต้องใช้เวลาอีกสักระยะกว่าที่พร็อกซีจะสามารถทำธุรกิจร่วมกันได้อย่างมั่นใจ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง