ความคิดเห็น: เหตุใดไฟแช็กจึงถูกประเมินค่าต่ำเกินไป
ชื่อเรื่องเดิม: คดีไฟแช็ก
ผู้เขียนต้นฉบับ: PlayRisk
แปลต้นฉบับโดย: SpecialistXBT, BlockBeats
ยาวเกินไปที่จะอ่าน
ไฟแช็กนั้นถูกประเมินค่าต่ำกว่าความเป็นจริงเมื่อเทียบกับผลิตภัณฑ์อื่นๆ ของ Perp Dex
ปัจจุบัน โทเค็นส่วนใหญ่ที่หมุนเวียนอยู่ในระบบนั้นถูกกำหนดราคาโดยผู้ใช้กลุ่มแรกๆ ของ Hyperliquid กลุ่มนี้ร่ำรวยอย่างมหาศาลจากการถือครองโทเค็น Perp Dex และเพื่อป้องกันความเสี่ยง พวกเขายังซื้อ Lighter อีกด้วย นักลงทุน VC 99% พลาดโอกาสใน $HYPE ไปแล้ว และพวกเขากำลังต้องการเป้าหมายต่อไปอย่างเร่งด่วน
เรื่องราวต่างๆ เป็นปัจจัยหลักที่กำหนดมูลค่าของโทเค็น และสัญญาณจาก Lighter ก็ชัดเจนมากแล้ว
ราคาของสกุลเงินดิจิทัลในปัจจุบันได้รับการสนับสนุนอย่างเต็มที่จากการซื้อแบบทันที (เช่น การซื้อคืนอัตโนมัติ) หากการซื้อแบบทันทีไม่แข็งแกร่งพอ ราคาของโทเค็นก็ยากที่จะเพิ่มขึ้น (ดูบทเรียนจาก ETHFI และ GRASS) ปัจจุบัน มีเพียงภาคส่วน Perp Dex เท่านั้นที่พิสูจน์ตรรกะนี้ได้อย่างแท้จริง
Vlad ของ Lighter มีความเกี่ยวข้องอย่างใกล้ชิดกับ Vlad ของ Robinhood และ Robinhood มีแนวโน้มสูงที่จะส่งคำสั่งซื้อขายไปยัง Lighter ในอนาคต
รูปแบบธุรกิจที่ไม่คิดค่าธรรมเนียมนั้นได้รับความนิยมอย่างมากจากผู้ใช้งาน
นักลงทุนรายใหญ่ทุกคนต้องการความเป็นส่วนตัว ไม่มีใครอยากให้ราคาขายสินทรัพย์ของตนถูกตรวจสอบโดยคนทั้งอินเทอร์เน็ต
การวิเคราะห์การประเมินมูลค่า
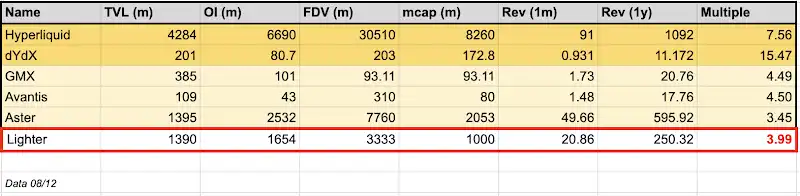
ปัจจุบัน มูลค่าพื้นฐานโดยตรง (FDV) ของ Lighter อยู่ที่ประมาณ 3.3 พันล้านดอลลาร์ในตลาดซื้อขายหลักทรัพย์นอกตลาดหลัก หากมีการแจกหุ้นฟรี 30% มูลค่าตลาดหมุนเวียนเริ่มต้นจะอยู่ที่ประมาณ 750 ล้านดอลลาร์ ในขณะที่มูลค่าตลาดหมุนเวียนของ Hyperliquid สูงถึง 8.2 พันล้านดอลลาร์
หากพิจารณาจากรายได้เพียงอย่างเดียว (หมายเหตุ: รายได้ของ Lighter ยังไม่ได้รับการยืนยันจากตลาดครบหนึ่งปีเหมือนกับ Hyperliquid) หากเราคาดการณ์จากรายได้ของเดือนที่ผ่านมา รายได้ต่อปีของ Lighter อาจสูงถึง 250 ล้านดอลลาร์ ซึ่งหมายความว่าอัตราส่วนราคาต่อยอดขาย (มูลค่าตลาด/รายได้) ของ Lighter อยู่ที่เพียง 2.5 เท่า ต่ำกว่า Hyperliquid ที่ 7.6 เท่ามาก ทำให้ราคาหุ้นถูกอย่างเหลือเชื่อ
ลองมาดูคู่แข่งที่ใกล้เคียงกันอย่าง Aster กันบ้าง มูลค่าสินทรัพย์รวม (TVL) ของ Aster ใกล้เคียงกับ Lighter และปริมาณการซื้อขายล่วงหน้า (Open Interest หรือ OI) ของ Aster มากกว่า Lighter ประมาณหนึ่งพันล้าน แต่มีมูลค่าการซื้อขายจริง (FDV) สูงถึง 7 พันล้านดอลลาร์ โดยมีมูลค่าตลาดหมุนเวียนประมาณ 2 พันล้านดอลลาร์ ในขณะที่ราคาซื้อขายของ Lighter นั้นต่ำกว่า Aster ถึงหนึ่งในสาม
ลองถามตัวเองดู: แม้จะพิจารณาถึงการสนับสนุนจาก Binance/CZ แล้ว ราคาของ Lighter ที่ต่ำกว่า Aster ถึงหนึ่งในสามนั้นสมเหตุสมผลหรือไม่? ผมเชื่อว่า เมื่อพิจารณาจากมูลค่าในปัจจุบัน Lighter มีมูลค่าต่ำกว่าความเป็นจริงอย่างมากเมื่อมองจากปัจจัยพื้นฐาน
เมื่อพิจารณาจากปัจจัยพื้นฐาน คุณจะพบว่ามีเพียงสองโทเค็นเท่านั้นที่สามารถรักษาระดับผลตอบแทนสูงในระยะยาวได้ นั่นคือ Hyperliquid และ DYDX เหตุผลก็คือ โทเค็นแรกมีกลไกการซื้อคืนที่โปร่งใสที่สุด และโทเค็นหลังเป็นผู้เล่นที่ได้รับการยอมรับในอุตสาหกรรมมาอย่างยาวนาน แตกต่างจากโทเค็น Perp Dex อื่นๆ ที่จดทะเบียน Lighter ไม่มีผู้สนับสนุนระดับสูงอย่าง CZ และไม่มีการสนับสนุนสภาพคล่องจาก Coinbase ที่จะช่วยพยุงราคาของมัน และไม่ได้เผชิญกับปัญหา "ขาดผู้ใช้งานจริง" เหมือนกับคู่แข่ง
สิ่งสำคัญที่ควรทราบอีกประการหนึ่งคือ ตลาดซื้อขายหลักทรัพย์นอกตลาดหลัก (SOTC) มักมีส่วนลด เนื่องจากผู้ซื้อแบกรับความเสี่ยงจากการผิดนัดชำระหนี้ (หากราคาเปิดสูงกว่าราคาซื้อขายในตลาด OTC สองเท่า ผู้ขายก็มีแรงจูงใจที่จะผิดนัดชำระหนี้) ซึ่งทำให้ผู้คนลังเลที่จะเสนอราคาสูงในตลาด OTC และเลือกที่จะรอและดูว่าผลการดำเนินงานของตลาดจริงจะเป็นอย่างไร
เหตุผลที่ผมเลือกคำนวณรายได้ต่อปีโดยอิงจากรายได้ของเดือนล่าสุดก็คือ ในโลกของคริปโตเคอร์เรนซี ทุกคนมีหน่วยความจำเพียงเจ็ดวินาทีเท่านั้น ไม่มีใครสามารถมองเห็นหรือซื้อขายอนาคตในอีกหนึ่งปีข้างหน้าได้ ดังนั้น รายได้ทันทีของเดือนล่าสุดจึงเป็นตัวชี้วัดที่สำคัญที่สุด
กระแสเงินทุน
Hyperliquid สามารถเคลื่อนไหวได้อย่างอิสระจากตลาด เนื่องจากผู้ดูแลสภาพคล่องในตลาดหลายรายในตอนแรกไม่เชื่อมั่นในโมเดลของมัน ส่งผลให้นักลงทุนรายย่อยที่ชาญฉลาดเข้าซื้อโทเค็นทั้งหมดแล้วขายในราคาที่สูงขึ้นให้กับผู้ซื้อที่ตามมาทีหลัง
จากการพูดคุยกับเหล่า VC จำนวนมากในช่วงไม่กี่เดือนที่ผ่านมา ผมสังเกตเห็นปรากฏการณ์อย่างหนึ่งคือ นอกเหนือจาก Paradigm แล้ว แทบทุกคนพลาดโอกาสจาก Hyperliquid ไป นั่นหมายความว่า VC ทุกรายที่มีกองทุนสภาพคล่อง (และส่วนใหญ่ก็มี) กำลังพยายามคว้าโอกาสจากกระแสความนิยมครั้งต่อไป
ใครจะเป็น Hyperliquid คนต่อไป? คำตอบง่ายๆ คือ ลอง "จับคู่รูปแบบ" ระหว่างเรื่องราวของ Lighter กับ Hyperliquid แล้วคุณจะพบว่าคือ Lighter นั่นเอง
เมื่อพิจารณาการกระจายคะแนน คุณจะพบว่าผู้ถือ Hyperliquid รายใหญ่ก็กลายเป็นผู้ถือ Lightner รายใหญ่และผู้ใช้งานจำนวนมากเช่นกัน เคล็ดลับความมั่งคั่งของพวกเขานั้นง่ายมาก: ถือครองไว้
จะเกิดอะไรขึ้นถ้าคนเหล่านี้ไม่เต็มใจที่จะขายโทเค็นของตน และยังต้องการซื้อเพิ่ม (เพราะโมเมนตัมปัจจุบันของ Lighter เทียบได้กับ HYPE ในช่วงเริ่มต้น)? แรงกดดันในการขายจะหายไป แรงกดดันในการซื้อจะเพิ่มขึ้น แม้ว่าคุณจะเป็นนักลงทุนรายใหญ่เช่น Paradigm ที่ลงทุนใน HYPE มูลค่า 700 ล้านดอลลาร์ คุณก็ยังต้องลงทุนในคู่แข่งของมัน—คู่แข่งที่อาจจะโค่นล้มคุณได้ หาก Lighter มีมูลค่าเพิ่มขึ้นเป็นสองเท่า สามเท่า หรือแม้แต่สิบเท่า และคุณไม่ลงทุนในมัน นั่นจะเป็นการละเลยหน้าที่ Paradigm กำลังมองหาโครงการโครงสร้างพื้นฐานการซื้อขาย/ตลาดแลกเปลี่ยน ซึ่งสอดคล้องกับ Lighter อย่างสมบูรณ์แบบ... การซื้อ 50 ล้านดอลลาร์เพื่อป้องกันความเสี่ยงจึงไม่ใช่เรื่องที่ไม่สมเหตุสมผลใช่ไหม?
ใช่แล้ว Lighter ระดมทุนได้ 68 ล้านดอลลาร์ โดยมีมูลค่าทางบัญชี (FDV) อยู่ที่ 1.5 พันล้านดอลลาร์ (มูลค่าหุ้น 1 พันล้านดอลลาร์) ซึ่งรวมถึงเงินทุนจาก VC บางส่วนด้วย อย่างไรก็ตาม สิ่งสำคัญที่ควรทราบคือ การจัดสรรให้กับผู้ลงทุนแต่ละรายในรอบนี้ถูกจำกัดไว้ที่ 2 ล้านดอลลาร์ โดยมีระยะเวลาล็อกอัพ 1 ปี ตามด้วยระยะเวลาการทยอยปล่อยสิทธิ์ 3 ปี ซึ่งหมายความว่าผู้เข้าร่วมจำนวนมากจะยังคงมองโทเค็นจากมุมมองของการซื้อขายสภาพคล่อง ไม่ใช่แค่การลงทุนเท่านั้น นอกจากนี้ รอบนี้ยังมีผู้สนใจลงทุนเกินกว่าจำนวนที่เสนอขายถึง 6 เท่า เว้นแต่คุณจะมีเส้นสายที่แน่นแฟ้นกับทีมงาน มิเช่นนั้นแทบจะเป็นไปไม่ได้เลยที่จะได้เข้าร่วม
"ทุกปี มักจะมีเหตุการณ์สำคัญหนึ่งหรือสองครั้งที่ทำให้ทุกคนต้องปรับสมดุลการลงทุนของตนเอง"
ในทำนองเดียวกัน นักลงทุนรายย่อยส่วนใหญ่พลาดโอกาสที่จะสร้างความมั่งคั่งตามความเชื่อของ Hyperliquid โดยทำได้เพียงเฝ้ามองสมาชิกชุมชน Hyperliquid เฉลิมฉลองชัยชนะของพวกเขาบน Twitter อย่างอิจฉา ตลอดทั้งปี Hyperliquid เป็นเพียงตัวเลือกเดียวในตลาด เป็นช่องทางเดียวในการแสดงออกถึงความรู้สึก "ขายชอร์ต CEX / ซื้อ DEX" สิ่งนั้นเปลี่ยนไปเมื่อ Aster เปิดตัว TGE แต่พวกเขากลับจัดการความคาดหวังหลัง TGE ได้ไม่ดี ทำให้เกิดการไหลออกของเงินทุนจำนวนมากและเงินทุนที่ไม่ได้ใช้งานรอการลงทุนที่น่าสนใจครั้งต่อไป
เรื่องเล่าระดับพรีเมียม
ผมเชื่อว่านี่เป็นปัจจัยสำคัญที่สุดในการกำหนดราคา โดยเฉพาะอย่างยิ่งในช่วงสองสัปดาห์แรกหลัง TGE ราคาของสินทรัพย์ใดๆ ในช่วง TGE และการประเมินมูลค่าในภายหลังนั้นไม่มีความหมายในช่วงสองสัปดาห์แรก เพราะตลาดเต็มไปด้วยผู้ซื้อที่ไม่คำนึงถึงราคา นี่จึงสร้างพลวัตที่ผู้คนประเมินค่าสูงเกินจริงและตั้งราคาเกินจริง ดังที่เจฟฟ์กล่าวไว้ว่า "ราคาเป็นเพียงความรู้สึกของมนุษย์ในระยะสั้น"
ด้วยเหตุผลนี้เพียงอย่างเดียว Lighter ก็สมควรได้รับการประเมินมูลค่าที่สูงกว่านี้แล้ว ไม่ว่าจะวัดจากเกณฑ์ใดก็ตาม มันคือโทเค็นที่ได้รับการคาดหวังมากที่สุดแห่งปี
ตัวชี้วัดที่คาดการณ์ไว้เมื่อมูลค่าตลาดถึงจุดสูงสุด
การซื้อคืนโทเค็น
การซื้อคืนแบบพาสซีฟเป็นสิ่งเดียวที่สามารถพยุงราคาเหรียญได้ BTC มีกลยุทธ์ขนาดเล็กของ Saylor, ETH มี Tom Lee แต่สำหรับเหรียญ Altcoin ตลาดให้ความสำคัญเฉพาะการซื้อคืนเพื่อสร้างรายได้เท่านั้น หากคุณต้องการให้ราคาเหรียญของคุณคงที่ คุณจำเป็นต้องมีการซื้อคืนแบบพาสซีฟในรูปแบบของการซื้อคืน Hyperliquid เข้าใจเรื่องนี้เป็นอย่างดี
Lighter นั้นโดยพื้นฐานแล้วเป็นแพลตฟอร์มที่ลอกเลียนแบบ Hyperliquid ผู้ก่อตั้ง Vlad ได้กล่าวอย่างชัดเจนว่าพวกเขาจะทำการซื้อคืนโทเค็น แม้ว่าการคาดหวังว่าพวกเขาจะซื้อคืน 97% นั้นเป็นเรื่องที่ไม่สมจริง แต่การซื้อคืน 30% หรือ 50% นั้นถือว่าสมเหตุสมผล ด้วยจำนวนการซื้อแบบไม่ลงแรงหลายสิบล้านโทเค็น นั่นก็ถือว่าดึงดูดใจมากพอแล้ว
หมายเหตุ: จากเงินทุนรอบ 68 ล้านดอลลาร์ (ส่วนใหญ่เป็นเงินประกัน) ทีมงานได้จัดสรรส่วนหนึ่งสำหรับการซื้อโทเค็นคืนบน TGE ซึ่งคล้ายกับการซื้อหุ้นครั้งแรกของ Hyperliquid มูลค่า 75 ล้านดอลลาร์
การผสานรวมอย่างลึกซึ้งกับ Robinhood
Vlad Tenev (Vlad1 จาก Robinhood) พบกับ Vlad (Vlad2 จาก Lighter) ผ่านการฝึกงานที่ Addepar โดย Robinhood เป็นผู้ลงทุนใน Lighter และ Vlad1 ก็เป็นที่ปรึกษาของ Lighter ด้วยเช่นกัน
มีข่าวลือมากมายเกี่ยวกับการใช้ Lighter บนบล็อกเชนของ Robinhood Lighter มุ่งเน้นไปที่ความสามารถในการประกอบเข้าด้วยกัน และจะถูกรวมเข้ากับ Ethereum L1 ซึ่งในที่สุดจะทำให้สามารถให้กู้ยืมโดยใช้โทเค็น LLP ที่มีหลักประกันได้ ความสามารถในการประกอบเข้าด้วยกันนี้สอดคล้องกับวิสัยทัศน์ของ Robinhood ที่ว่า "แปลงทุกอย่างให้เป็นโทเค็น" และนำทุกอย่างไปไว้บนบล็อกเชน
แม้ว่าจะเป็นเพียงการคาดเดา แต่ผมสนับสนุนข้อสันนิษฐานที่ว่า Robinhood จะเข้าถือหุ้นใน Lighter เป็นจำนวนมาก (ไม่ว่าจะผ่านโทเค็นหรือหุ้น) เนื่องจากโมเดล "จ่ายตามปริมาณการใช้งาน" (Pay for Flow หรือ PFOF) ของทั้งสองบริษัทมีความคล้ายคลึงกัน ผมจึงคาดการณ์ว่าเมื่อ Robinhood ถือหุ้นใน Lighter แล้ว พวกเขาจะส่งต่อปริมาณการใช้งานส่วนใหญ่ไปยัง Lighter ซึ่งจะยิ่งเสริมความแข็งแกร่งให้กับสมมติฐานนี้
การซื้อขาย RWA
แม้ว่าจะไม่จำกัดเฉพาะ Lighter แต่การซื้อขายสัญญา RWA ได้พิสูจน์แล้วว่าเป็นผลิตภัณฑ์ที่เหมาะสมอย่างยิ่งกับตลาดในช่วงเริ่มต้น ข้อมูลแสดงให้เห็นว่าปริมาณการซื้อขายรายวันทั้งหมดของ Lighter สำหรับผลิตภัณฑ์ RWA ทั้งหมดอยู่ที่ 517 ล้านดอลลาร์ โดยมี Open Interest (OI) อยู่ที่ 271 ล้านดอลลาร์ เมื่อเทียบกับ Hyperliquid แล้ว Lighter กำลังไล่ตามและแซงหน้า Hyperliquid อย่างรวดเร็ว
ความแตกต่างที่สำคัญคือ บริการ RWA ของ Lighter ไม่ได้ให้บริการโดยบุคคลที่สามในระบบนิเวศ แต่ดำเนินการภายในองค์กรเอง ทำให้การประสานงานและการเพิ่มโทเค็นใหม่ราบรื่นและรวดเร็วยิ่งขึ้น นอกจากนี้ ปริมาณการซื้อขายส่วนใหญ่ของ Lighter มาจากสัญญาฟอเร็กซ์ ในขณะที่ Hyperliquid ใช้สัญญาดัชนีเป็นหลัก (80%) ในที่สุดแล้ว สิ่งนี้จะพัฒนาไปสู่การแข่งขันด้านสภาพคล่องและความลึกของสมุดคำสั่งซื้อขายเพื่อดึงดูดผู้ใช้
คู่แข่งตัวจริงรายแรกของ Hyperliquid
ตลาดอนุพันธ์กำลังเติบโตอย่างรวดเร็วมาก แม้ว่าจะมีกลุ่มแฟนคลับตัวยงในทวิตเตอร์ที่ตะโกนว่า "Hyperliquid คือตัวเลือกเดียวที่ดีที่สุด" แต่ตลาดก็มีขนาดใหญ่พอที่จะรองรับผู้เล่นชั้นนำหลายรายได้ Robinhood ก็ได้เปิดให้ซื้อขายสัญญาแล้วเช่นกัน เพราะสัญญาเป็นรูปแบบการซื้อขายที่โดดเด่นในตลาดคริปโต และเป็นวิธีการซื้อขายที่เหนือกว่าออปชั่นอย่างแท้จริง
การแก้ปัญหาเรื่องมาร์จินไขว้เป็นความท้าทายที่สำคัญที่สุดที่ Hyperliquid มอบหมายให้ Flood และ Fullstack Trade ช่วยจัดการ เท่าที่ผมทราบ Flood ต้องใช้เวลาอย่างน้อยหกเดือนในการแก้ปัญหานี้ ส่วน Lighter ซึ่งมีทีมงานขนาดใหญ่กว่า น่าจะจัดการได้ ใช่ Hyperliquid มีข้อได้เปรียบจากการเป็นผู้บุกเบิก แต่ถ้า Lighter สามารถผสานรวมฟังก์ชันนี้ได้อย่างรวดเร็ว ก็อาจแย่งส่วนแบ่งการตลาดของ Hyperliquid ไปได้
ความเป็นส่วนตัว
แม้ว่า Hyperliquid จะสร้างวัฒนธรรมชุมชนที่เหนียวแน่นคล้ายลัทธิ แต่โครงสร้างของมันมีจุดอ่อนร้ายแรงสำหรับผู้ใช้งานรายใหญ่ นั่นคือ ความโปร่งใสโดยสมบูรณ์
ใน Hyperliquid กระดานผู้นำและข้อมูลบนบล็อกเชนจะเผยแพร่ทุกตำแหน่งขนาดใหญ่ ราคาเข้าซื้อ และจุดชำระบัญชีไปทั่วโลก ทำให้การซื้อขายกลายเป็นสนามประลองแบบ PvP ที่ผู้เล่นที่ฉลาดแกมโกงอย่างผมสามารถเชี่ยวชาญในการล่าคำสั่งชำระบัญชีของวาฬและชิงเงินก้อนใหญ่ไว้ล่วงหน้า การใช้ข้อมูลการชำระบัญชีเพื่อคาดการณ์จุดสูงสุดและจุดต่ำสุดในกรอบเวลาที่สั้นลงเป็นกลยุทธ์ที่คาดการณ์ได้ และผมรู้จักเทรดเดอร์หลายคนที่ทำกำไรจากกลยุทธ์นี้ได้อย่างสม่ำเสมอ
Lighter วางตำแหน่งตัวเองเป็นทางออกของความเสี่ยงนี้ ด้วยการปกปิดการไหลเวียนของธุรกรรมและข้อมูลตำแหน่ง การทำงานของมันจึงใกล้เคียงกับ Dark Pool บนบล็อกเชนมากกว่า DEX มาตรฐาน สำหรับ "เงินทุนอัจฉริยะ" และกองทุนขนาดใหญ่ การไม่เปิดเผยตัวตนไม่ใช่แค่คุณสมบัติ แต่เป็นสิ่งจำเป็น หากคุณมีเงินทุนจำนวนมาก คุณไม่สามารถซื้อขายในสถานที่ที่คุณต้องมอบบัตรและจุดชำระบัญชีให้กับคู่สัญญาโดยตรงได้ เมื่อ DeFi เติบโตขึ้น สถานที่ที่สามารถปกป้องผลตอบแทนของผู้ใช้ได้จะดึงดูดเงินทุนไหลเข้าจำนวนมากที่สุดอย่างหลีกเลี่ยงไม่ได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia