ธนาคารกลางสหรัฐปรับลดอัตราดอกเบี้ยอีกครั้ง แต่ความขัดแย้งทวีความรุนแรงขึ้น และแนวทางในปีหน้าอาจจะระมัดระวังมากขึ้น
ชื่อเรื่องเดิม: การลดอัตราดอกเบี้ยแบบ "เข้มงวด" ที่ไม่ "เข้มงวด" อย่างที่คิด การขยายงบดุลและการซื้อพันธบัตรที่ "ไม่ใช่ QE"
ผู้เขียนต้นฉบับ: หลี่ ตัน และ จ้าว ยู่เหอ, วอลล์สตรีท อินไซลึงส์
ตามที่คาดการณ์ไว้ ธนาคารกลางสหรัฐ (เฟด) ลดอัตราดอกเบี้ยในอัตราปกติ แต่การลดอัตราดอกเบี้ยครั้งนี้เผยให้เห็นความแตกแยกครั้งใหญ่ที่สุดในหมู่นักกำหนดนโยบายในรอบหกปี ซึ่งบ่งชี้ว่าการดำเนินการในปีหน้าอาจช้าลง และอาจไม่มีการเปลี่ยนแปลงใดๆ ในระยะสั้น เฟดยังได้เริ่มบริหารจัดการเงินสำรองตามที่วอลล์สตรีทคาดการณ์ไว้ โดยตัดสินใจซื้อพันธบัตรระยะสั้นของกระทรวงการคลังในช่วงปลายปีเพื่อรับมือกับแรงกดดันในตลาดเงิน
เมื่อวันพุธที่ 10 ธันวาคม ตามเวลาฝั่งตะวันออก ธนาคารกลางสหรัฐ (เฟด) ประกาศหลังการประชุมคณะกรรมการนโยบายการเงิน (FOMC) ว่าได้ลดช่วงเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร (federal funds rate) จาก 3.75% ถึง 4.00% เหลือ 3.50% ถึง 3.75% นี่เป็นการลดอัตราดอกเบี้ยครั้งที่สามในรอบปีนี้ โดยลดลงครั้งละ 25 จุด ที่น่าสังเกตคือ นี่เป็นครั้งแรกนับตั้งแต่ปี 2019 ที่การตัดสินใจเรื่องอัตราดอกเบี้ยของเฟดถูกปฏิเสธโดยมติทั้งสามครั้ง
แผนภาพจุดที่เผยแพร่หลังการประชุมแสดงให้เห็นว่า การคาดการณ์เส้นทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ยังคงสอดคล้องกับที่เผยแพร่เมื่อสามเดือนก่อน โดยยังคงคาดการณ์ว่าจะลดอัตราดอกเบี้ยลง 25 จุดพื้นฐานในปีหน้า ซึ่งหมายความว่า อัตราการลดอัตราดอกเบี้ยในปีหน้าจะช้ากว่าปีนี้อย่างมาก
เมื่อปิดตลาดวันอังคาร เครื่องมือของ CME Group แสดงให้เห็นว่าตลาดฟิวเจอร์สคาดการณ์ว่ามีความเป็นไปได้ 88% ที่อัตราดอกเบี้ยจะถูกลดลง 25 จุดพื้นฐานในสัปดาห์นี้ ในขณะที่ความเป็นไปได้ที่จะลดลงอีก 25 จุดพื้นฐานจะไม่ถึง 71% จนกว่าจะถึงเดือนมิถุนายนปีหน้า ความเป็นไปได้ของการลดอัตราดอกเบี้ยดังกล่าวในการประชุมสามครั้งในเดือนมกราคม มีนาคม และเมษายนปีหน้ามีน้อยกว่า 50%
การคาดการณ์ที่สะท้อนอยู่ในเครื่องมือของ CME สามารถสรุปได้ด้วยคำที่กำลังเป็นที่ถกเถียงกันอย่างร้อนแรงในปัจจุบันว่า "การลดอัตราดอกเบี้ยแบบแข็งกร้าว" ซึ่งหมายความว่าธนาคารกลางสหรัฐฯ จะลดอัตราดอกเบี้ยในครั้งนี้ แต่ในขณะเดียวกันก็บ่งชี้ถึงความเป็นไปได้ที่จะมีการหยุดชั่วคราว และไม่น่าจะมีการลดอัตราดอกเบี้ยเพิ่มเติมในอนาคตอันใกล้นี้
นิค ทิมิราออส นักข่าวอาวุโสของเฟดที่รู้จักกันในฐานะ "กระบอกเสียงคนใหม่ของเฟด" เขียนบทความหลังการประชุมว่า เฟด "ส่งสัญญาณว่าอาจจะไม่ลดอัตราดอกเบี้ยลงอีกในขณะนี้" เนื่องจากมีความขัดแย้งภายในที่ "ผิดปกติ" เกี่ยวกับว่าอัตราเงินเฟ้อหรือตลาดแรงงานเป็นเรื่องที่น่ากังวลมากกว่ากัน
ทิมิราออสชี้ให้เห็นว่า เจ้าหน้าที่สามคนไม่เห็นด้วยกับการลดอัตราดอกเบี้ย 25 จุดในการประชุม และแนวโน้มเงินเฟ้อที่ชะลอตัวลงและตลาดแรงงานที่ซบเซาทำให้การประชุมครั้งนี้เป็นการประชุมที่มีความเห็นแตกแยกมากที่สุดในรอบหลายปีที่ผ่านมา
ในการแถลงข่าวหลังการประชุม พาวเวลล์เน้นย้ำ ว่าเขาไม่เชื่อว่า "การขึ้นอัตราดอกเบี้ยครั้งต่อไป" เป็นสิ่งที่ใครๆ ก็คาดการณ์กัน อัตราดอกเบี้ยในปัจจุบันทำให้เฟดสามารถรอและสังเกตการณ์การพัฒนาของเศรษฐกิจได้อย่างอดทน เขายังกล่าวอีกว่าข้อมูลที่มีอยู่ในปัจจุบันบ่งชี้ว่าแนวโน้มเศรษฐกิจยังไม่เปลี่ยนแปลง และขนาดของการซื้อพันธบัตรกระทรวงการคลังน่าจะยังคงอยู่ในระดับสูงในอีกไม่กี่เดือนข้างหน้า
01. ธนาคารกลางสหรัฐ (Federal Reserve) ปรับลดอัตราดอกเบี้ยลง 25 จุดพื้นฐานตามที่คาดการณ์ไว้ และยังคงคาดว่าจะปรับลดอัตราดอกเบี้ยลงอีกหนึ่งครั้งในปีหน้า พร้อมทั้งเปิดตัวโครงการ Reserve Investor Program (RMP) เพื่อซื้อพันธบัตรระยะสั้นมูลค่า 40 พันล้านดอลลาร์สหรัฐ
เมื่อวันพุธที่ 10 ธันวาคม ตามเวลาฝั่งตะวันออก ธนาคารกลางสหรัฐ (เฟด) ประกาศหลังการประชุมคณะกรรมการนโยบายการเงิน (FOMC) ว่าได้ลดช่วงเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร (federal funds rate) จาก 3.75% ถึง 4.00% เหลือ 3.50% ถึง 3.75% นี่เป็นการปรับลดอัตราดอกเบี้ยครั้งที่สามติดต่อกันของ FOMC โดยแต่ละครั้งลดลง 25 จุดพื้นฐาน ทำให้ยอดรวมการปรับลดอัตราดอกเบี้ยในปีนี้อยู่ที่ 75 จุดพื้นฐาน นับตั้งแต่เดือนกันยายนปีที่แล้ว การผ่อนคลายนโยบายการเงินในรอบนี้ส่งผลให้มีการปรับลดอัตราดอกเบี้ยรวมทั้งสิ้น 175 จุดพื้นฐาน
เป็นที่น่าสังเกตว่า การตัดสินใจเรื่องอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) ถูกปฏิเสธด้วยคะแนนเสียง 3 เสียงเป็นครั้งแรกนับตั้งแต่ปี 2019 ผู้ว่าการมิลาน ซึ่งได้รับการแต่งตั้งโดยทรัมป์ ยังคงสนับสนุนการลดอัตราดอกเบี้ย 50 จุด ขณะที่ประธานเฟดประจำภูมิภาค 2 คน และสมาชิกที่ไม่มีสิทธิ์ออกเสียงอีก 4 คน สนับสนุนการคงอัตราดอกเบี้ยไว้เท่าเดิม ส่งผลให้มีคะแนนเสียงคัดค้าน 7 เสียง ซึ่งมีรายงานว่าเป็นความเห็นที่ไม่เห็นด้วยมากที่สุดในรอบ 37 ปี
การเปลี่ยนแปลงที่สำคัญอีกประการหนึ่งในแถลงการณ์ของการประชุมครั้งนี้เมื่อเทียบกับครั้งก่อนคือแนวทางการกำหนดอัตราดอกเบี้ย แม้ว่าในครั้งนี้จะมีการตัดสินใจลดอัตราดอกเบี้ย แต่แถลงการณ์ไม่ได้ระบุอย่างคลุมเครืออีกต่อไปว่า คณะกรรมการนโยบายการเงิน (FOMC) จะประเมินข้อมูลในอนาคต แนวโน้มที่เปลี่ยนแปลงไป และความสมดุลของความเสี่ยงเมื่อพิจารณาการลดอัตราดอกเบี้ยเพิ่มเติม แต่กลับพิจารณาอย่างเจาะจงมากขึ้นถึง "ขนาดและช่วงเวลา" ของการลดอัตราดอกเบี้ย แถลงการณ์ฉบับใหม่มีดังนี้:
"ในการพิจารณาขนาดและช่วงเวลาของการปรับช่วงเป้าหมายสำหรับอัตราดอกเบี้ยเงินทุนของรัฐบาลกลางเพิ่มเติม คณะกรรมการจะประเมินข้อมูลล่าสุด แนวโน้มเศรษฐกิจที่เปลี่ยนแปลงไป และความสมดุลของความเสี่ยงอย่างรอบคอบ"
แถลงการณ์การประชุมย้ำว่าอัตราเงินเฟ้อยังคงอยู่ในระดับสูงเล็กน้อย และความเสี่ยงด้านลบต่อการจ้างงานเพิ่มขึ้นในช่วงไม่กี่เดือนที่ผ่านมา โดยตัดวลี "ยังคงอยู่ในระดับต่ำ" ออกจากอัตราการว่างงาน และระบุว่าอัตราการว่างงานเพิ่มขึ้นเล็กน้อย ณ เดือนกันยายน
แถลงการณ์ดังกล่าวระบุเพิ่มเติมถึง "ขนาดและช่วงเวลา" ของการพิจารณาลดอัตราดอกเบี้ยเพิ่มเติม ซึ่งถือเป็นสัญญาณบ่งชี้ว่าเกณฑ์สำหรับการลดอัตราดอกเบี้ยนั้นสูงขึ้น
การเปลี่ยนแปลงที่สำคัญอีกประการหนึ่งในแถลงการณ์ของการประชุมครั้งนี้เมื่อเทียบกับครั้งก่อน คือ การเพิ่มย่อหน้าที่กล่าวถึงความจำเป็นในการซื้อตราสารหนี้ระยะสั้นและรักษาระดับเงินสำรองในระบบธนาคารให้เพียงพอ แถลงการณ์มีดังนี้:
คณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐ (FOMC) เชื่อว่าปริมาณเงินสำรองลดลงมาอยู่ในระดับที่เพียงพอแล้ว และจะเริ่มซื้อพันธบัตรระยะสั้นของกระทรวงการคลังตามความจำเป็น เพื่อรักษาระดับเงินสำรองให้เพียงพอต่อไป
นี่เทียบเท่ากับการประกาศใช้สิ่งที่เรียกว่าการบริหารจัดการเงินสำรอง ซึ่งเป็นการสร้างสภาพคล่องสำรองให้กับตลาดเงิน เนื่องจากความผันผวนของตลาดมักเกิดขึ้นในช่วงปลายปี ธนาคารจึงมักลดกิจกรรมการซื้อคืนพันธบัตรเพื่อสนับสนุนงบดุลของตนให้สามารถตอบสนองต่อข้อกำหนดทางกฎหมายและภาษีได้
แถลงการณ์ระบุว่า เงินสำรองลดลงมาอยู่ในระดับที่เพียงพอแล้ว และเฟดจะเริ่มซื้อพันธบัตรระยะสั้นในวันศุกร์นี้ เพื่อรักษาระดับเงินสำรองให้เพียงพอ เฟดสาขานิวยอร์กวางแผนที่จะซื้อพันธบัตรระยะสั้นมูลค่า 40 พันล้านดอลลาร์ในช่วง 30 วันข้างหน้า และคาดว่าการซื้อพันธบัตรระยะสั้นเพื่อบริหารเงินสำรอง (RMP) จะยังคงอยู่ในระดับสูงในไตรมาสแรกของปีหน้า
ผลการคาดการณ์อัตราดอกเบี้ยเฉลี่ยจากเจ้าหน้าที่ธนาคารกลางสหรัฐฯ ที่เผยแพร่หลังการประชุมเมื่อวันพุธที่ผ่านมา แสดงให้เห็นว่าความคาดหวังของพวกเขานั้นตรงกับผลการคาดการณ์ก่อนหน้านี้ที่เผยแพร่ในเดือนกันยายนทุกประการ
ปัจจุบันเจ้าหน้าที่ธนาคารกลางสหรัฐคาดการณ์ว่าจะมีการปรับลดอัตราดอกเบี้ย 3 ครั้งในปีนี้ ตามด้วยการปรับลดอัตราดอกเบี้ยประมาณ 25 จุดพื้นฐานอีก 1 ครั้งในปีหน้าและปีถัดไป
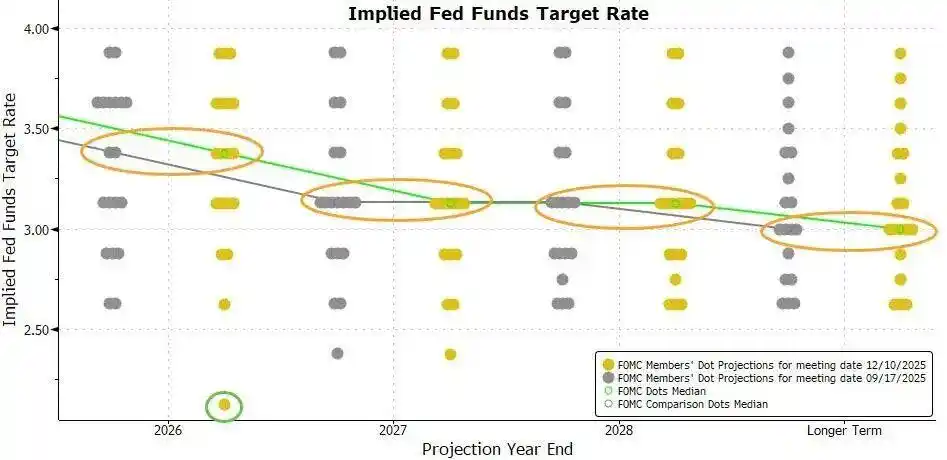
ก่อนหน้านี้หลายคนคาดการณ์ว่าแผนภาพจุด (dot plot) ที่สะท้อนการเปลี่ยนแปลงอัตราดอกเบี้ยในอนาคต จะแสดงให้เห็นว่าเจ้าหน้าที่เฟดมีแนวโน้มเข้มงวดมากขึ้น อย่างไรก็ตาม แผนภาพจุดนี้ไม่ได้แสดงให้เห็นถึงอคตินั้น ในความเป็นจริงแล้ว มันมีแนวโน้มผ่อนคลายมากกว่าแผนภาพก่อนหน้านี้เสียอีก
จากเจ้าหน้าที่เฟด 19 คนที่ให้การคาดการณ์ มี 7 คนในครั้งนี้ที่คาดว่าอัตราดอกเบี้ยจะอยู่ระหว่าง 3.5% ถึง 4.0% ในปีหน้า เทียบกับ 8 คนที่คาดการณ์ไว้ในครั้งที่แล้ว ซึ่งหมายความว่า มีคนคาดการณ์ว่าจะไม่มีการลดอัตราดอกเบี้ยในปีหน้าลดลง 1 คน เมื่อเทียบกับครั้งที่แล้ว
รายงานแนวโน้มเศรษฐกิจที่เผยแพร่หลังการประชุมแสดงให้เห็นว่า เจ้าหน้าที่ธนาคารกลางสหรัฐ (เฟด) ปรับเพิ่มคาดการณ์การเติบโตของ GDP สำหรับปีนี้และอีกสามปีข้างหน้า ขณะเดียวกันก็ ปรับลด คาดการณ์อัตราการว่างงานสำหรับปี 2027 ลงเล็กน้อย 0.1 จุดเปอร์เซ็นต์ ส่วนคาดการณ์อัตราการว่างงานสำหรับปีที่เหลือยังคงไม่เปลี่ยนแปลง การปรับเปลี่ยนนี้บ่งชี้ว่า เฟดเชื่อว่าตลาดแรงงานมีความยืดหยุ่นมากขึ้น
ในขณะเดียวกัน เจ้าหน้าที่ธนาคารกลางสหรัฐ (เฟด) ได้ปรับลด คาดการณ์อัตราเงินเฟ้อ PCE และอัตราเงินเฟ้อ PCE พื้นฐานลงเล็กน้อย 0.1 จุดเปอร์เซ็นต์ สำหรับปีนี้และปีหน้า ซึ่งสะท้อนให้เห็นถึงความมั่นใจที่เพิ่มขึ้นเล็กน้อยของเฟดว่าอัตราเงินเฟ้อจะชะลอตัวลงในอนาคตอันใกล้
02. พาวเวลล์: เราสามารถอดทนกับอัตราดอกเบี้ยในปัจจุบันได้ และเราไม่เชื่อว่า "การขึ้นอัตราดอกเบี้ยครั้งต่อไปจะเป็นสิ่งที่หลีกเลี่ยงไม่ได้" เป็นข้อสันนิษฐานพื้นฐานของใครๆ
จากการปรับลดอัตราดอกเบี้ยในวันนี้ ธนาคารกลางสหรัฐได้ลดอัตราดอกเบี้ยนโยบายลงรวม 75 จุด ในช่วงสามการประชุมที่ผ่านมา พาวเวลล์กล่าวว่า การปรับลดอัตราดอกเบี้ยครั้งนี้จะช่วยผลักดันอัตราเงินเฟ้อให้ค่อยๆ ลดลงมาอยู่ที่ 2% หลังจากผลกระทบจากภาษีนำเข้าเริ่มลดลง
เขากล่าวว่า การปรับเปลี่ยนท่าทีนโยบายที่ดำเนินการมาตั้งแต่เดือนกันยายน ส่งผลให้อัตราดอกเบี้ยนโยบายอยู่ในช่วง "อัตราที่เป็นกลาง" การคาดการณ์ค่ามัธยฐานจากสมาชิกคณะกรรมการตลาดเปิดของธนาคารกลางสหรัฐ (FOMC) แสดงให้เห็นว่า ระดับที่เหมาะสมสำหรับอัตราดอกเบี้ยเงินทุนของรัฐบาลกลางคือ 3.4% ณ สิ้นปี 2026 และ 3.1% ณ สิ้นปี 2027 ซึ่งเป็นการคาดการณ์ที่ไม่เปลี่ยนแปลงจากเดือนกันยายน
พาวเวลล์กล่าวว่า ความเสี่ยงต่ออัตราเงินเฟ้อในปัจจุบันมีแนวโน้มสูงขึ้น ในขณะที่ความเสี่ยงต่อการจ้างงานมีแนวโน้มลดลง ซึ่งเป็นสถานการณ์ที่ท้าทาย
การประเมินเบื้องต้นที่สมเหตุสมผลคือ ผลกระทบของภาษีนำเข้าต่ออัตราเงินเฟ้อจะมีระยะเวลาค่อนข้างสั้น โดยพื้นฐานแล้วเป็นการเปลี่ยนแปลงระดับราคาเพียงครั้งเดียว ภารกิจของเราคือการทำให้แน่ใจว่าการเพิ่มขึ้นของราคาเพียงครั้งเดียวนี้จะไม่ลุกลามกลายเป็นเงินเฟ้อที่ยืดเยื้อ อย่างไรก็ตาม ในขณะเดียวกัน ความเสี่ยงด้านลบต่อการจ้างงานได้เพิ่มขึ้นในช่วงไม่กี่เดือนที่ผ่านมา และสมดุลความเสี่ยงโดยรวมได้เปลี่ยนแปลงไป กรอบนโยบายของเราจึงจำเป็นต้องรักษาสมดุลระหว่างสองด้านของภารกิจคู่ของเรา ดังนั้น เราเชื่อว่าการลดอัตราดอกเบี้ยนโยบายลง 25 จุดพื้นฐานในการประชุมครั้งนี้จึงเหมาะสม
เนื่องจากการลดลงของอัตราเงินเฟ้อหยุดชะงัก เจ้าหน้าที่ธนาคารกลางสหรัฐฯ ได้ส่งสัญญาณก่อนการตัดสินใจในสัปดาห์นี้ว่า การลดอัตราดอกเบี้ยเพิ่มเติมอาจต้องอาศัยหลักฐานที่แสดงถึงตลาดแรงงานที่อ่อนแอลง พาวเวลล์กล่าวในการแถลงข่าวว่า:
"สถานการณ์ปัจจุบันของเราทำให้เราสามารถรอและสังเกตการณ์อย่างอดทนว่าเศรษฐกิจจะพัฒนาไปอย่างไรต่อไป"
ระหว่างช่วงถาม ตอบ ในคำถามที่ว่า "ในเมื่ออัตราดอกเบี้ยนโยบายปัจจุบันเข้าใกล้ระดับที่เป็นกลางแล้ว การปรับครั้งต่อไปจะต้องเป็นการลดลงหรือไม่ หรือความเสี่ยงด้านนโยบายได้เปลี่ยนไปเป็นแนวโน้มสองทางอย่างแท้จริงแล้ว?" พาวเวลล์กล่าวว่า ปัจจุบันไม่มีใครใช้การขึ้นอัตราดอกเบี้ยเป็นสมมติฐานพื้นฐาน และเขาไม่เคยได้ยินมุมมองเช่นนั้นมาก่อน ปัจจุบัน มีความคิดเห็นที่แตกต่างกันภายในคณะกรรมการ สมาชิกบางคนเชื่อว่าท่าทีนโยบายปัจจุบันเหมาะสมแล้วและสนับสนุนให้คงสถานะเดิมและสังเกตการณ์ต่อไป ในขณะที่คนอื่นๆ เชื่อว่าการลดอัตราดอกเบี้ยเพิ่มเติม หรืออาจมากกว่าหนึ่งครั้ง อาจมีความจำเป็นในปีนี้หรือปีหน้า
เมื่อคณะกรรมการเขียนรายงานการประเมินเกี่ยวกับแนวทางนโยบายและระดับอัตราดอกเบี้ยที่เหมาะสม ความคาดหวังส่วนใหญ่เน้นไปที่สถานการณ์ไม่กี่อย่าง ได้แก่ การคงอัตราดอกเบี้ยปัจจุบัน การลดอัตราดอกเบี้ยเล็กน้อย หรือการลดอัตราดอกเบี้ยลงมากกว่าเดิมเล็กน้อย พาวเวลล์เน้นย้ำว่าความ คาดหวังกระแสหลักในปัจจุบันไม่ได้รวมถึงสถานการณ์การปรับขึ้นอัตราดอกเบี้ย
พาวเวลล์กล่าวว่า นอกเหนือจากการตัดสินใจอีกเรื่องหนึ่งแล้ว ธนาคารกลางสหรัฐยังได้ตัดสินใจเริ่มซื้อพันธบัตรระยะสั้นของกระทรวงการคลังสหรัฐ โดยมีวัตถุประสงค์เพียงอย่างเดียวคือเพื่อรักษาระดับเงินสำรองให้เพียงพอในระยะยาว ซึ่งจะทำให้ธนาคารกลางสหรัฐสามารถควบคุมอัตราดอกเบี้ยนโยบายได้อย่างมีประสิทธิภาพ เขาเน้นย้ำว่า ประเด็นเหล่านี้แยกต่างหากจากท่าทีนโยบายการเงินโดยรวม และไม่ได้แสดงถึงการเปลี่ยนแปลงทิศทางนโยบายแต่อย่างใด
เขากล่าวว่าปริมาณการซื้อพันธบัตรระยะสั้นของกระทรวงการคลังสหรัฐฯ มีแนวโน้มที่จะยังคงอยู่ในระดับสูงในอีกไม่กี่เดือนข้างหน้า และธนาคารกลางสหรัฐฯ ไม่ได้ "กังวล" อย่างจริงจังเกี่ยวกับความตึงเครียดในตลาดเงิน แต่สถานการณ์นี้เกิดขึ้นเร็วกว่าที่คาดไว้เล็กน้อย
พาวเวลล์ยังกล่าวอีกว่า ตามแถลงการณ์ของธนาคารกลางนิวยอร์ก การซื้อสินทรัพย์ครั้งแรกจะแตะระดับ 40 พันล้านดอลลาร์ในเดือนแรก และมีแนวโน้มที่จะคงอยู่ในระดับสูงในเดือนต่อๆ ไป เพื่อบรรเทาแรงกดดันในตลาดเงินระยะสั้นที่คาดว่าจะเกิดขึ้น หลังจากนั้น ปริมาณการซื้อคาดว่าจะลดลง โดยอัตราการลดลงจะขึ้นอยู่กับสภาวะตลาด
ในส่วนของตลาดแรงงาน พาวเวลล์กล่าวว่า แม้ว่าข้อมูลการจ้างงานอย่างเป็นทางการสำหรับเดือนตุลาคมและพฤศจิกายนยังไม่ได้รับการเผยแพร่ แต่หลักฐานที่มีอยู่บ่งชี้ว่าการเลิกจ้างและกิจกรรมการจ้างงานยังคงอยู่ในระดับต่ำ ในขณะเดียวกัน การรับรู้ของครัวเรือนเกี่ยวกับโอกาสในการทำงานและการรับรู้ของภาคธุรกิจเกี่ยวกับความยากลำบากในการสรรหาบุคลากรยังคงลดลงอย่างต่อเนื่อง อัตราการว่างงานยังคงเพิ่มขึ้นเล็กน้อยเป็น 4.4% ในขณะที่การเติบโตของการจ้างงานชะลอตัวลงอย่างมากเมื่อเทียบกับช่วงต้นปีนี้ ธนาคารกลางสหรัฐฯ ยังได้หยุดใช้คำว่า "อัตราการว่างงานยังคงต่ำ" ในแถลงการณ์ด้วย
ในระหว่างช่วงถามตอบที่ตามมา พาวเวลล์กล่าวว่า หลังจากมีการปรับแก้การประเมินค่าสูงเกินไปในข้อมูลการจ้างงานแล้ว การเติบโตของการจ้างงานอาจติดลบเล็กน้อยนับตั้งแต่เดือนเมษายน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง