เมื่อวงล้อการระดมทุนหยุดชะงัก บริษัทคลังคริปโตกำลังสูญเสียความสามารถในการซื้อที่จุดต่ำสุด
ชื่อต้นฉบับ: "การต่อสู้ที่สิ้นหวัง: บริษัทคลังคริปโตกำลังสูญเสียความสามารถในการซื้อที่จุดต่ำสุด"
ผู้เขียนต้นฉบับ: แฟรงค์, PANews
ในช่วงที่ราคาคริปโตพุ่งขึ้นอย่างรวดเร็วในเดือนเมษายน บริษัทคลังคริปโตทำหน้าที่เป็นผู้ซื้อรายใหญ่ ทำให้เกิดสภาพคล่องอย่างต่อเนื่อง อย่างไรก็ตาม เมื่อตลาดคริปโตและราคาหุ้นร่วงลงอย่างหนัก บริษัทคลังคริปโตเหล่านี้ดูเหมือนจะเงียบหายไปพร้อมกัน
เมื่อราคาแตะจุดต่ำสุดชั่วคราว น่าจะเป็นช่วงเวลาที่เหมาะสมที่สุดสำหรับสถาบันการเงินเหล่านี้ในการซื้อเมื่อราคาต่ำสุด อย่างไรก็ตาม ในความเป็นจริง กิจกรรมการซื้อได้ชะลอตัวลงหรือแม้กระทั่งหยุดลง ความเงียบงันโดยรวมนี้ไม่ได้เกิดจาก "กระสุน" ที่หมดลงในช่วงพีคหรือจากความตื่นตระหนกเพียงอย่างเดียว แต่เกิดจากภาวะอัมพาตของระบบกลไกทางการเงิน ซึ่งพึ่งพาเบี้ยประกันสูงในช่วงขาลง ทำให้พวกเขาเหลือเพียง "เงินที่ไม่สามารถใช้" ได้
ล็อค “กระสุน” นับร้อยพันล้าน
เพื่อทำความเข้าใจว่าเหตุใดบริษัท DAT เหล่านี้จึงต้องเผชิญกับทางเลือกที่ยากลำบากคือ "มีเงินแต่ไม่สามารถใช้เงินนั้นได้" เราจำเป็นต้องทำการวิเคราะห์เชิงลึกเกี่ยวกับแหล่งเงินทุนของบริษัทคลังคริปโต
ยกตัวอย่างเช่น Strategy บริษัทคลังสกุลเงินดิจิทัลชั้นนำในปัจจุบัน แหล่งเงินทุนส่วนใหญ่มาจากสองช่องทาง ช่องทางแรกคือ "ตั๋วเงินแปลงสภาพ" ซึ่งเกี่ยวข้องกับการออกพันธบัตรที่อัตราดอกเบี้ยต่ำมากเพื่อกู้ยืมเงินมาซื้อสกุลเงินดิจิทัล อีกช่องทางหนึ่งคือกลไก At-The-Market (ATM) ซึ่งเมื่อราคาหุ้นของ Strategy มีค่าพรีเมียมเมื่อเทียบกับสินทรัพย์ดิจิทัลที่ถือครอง บริษัทสามารถออกหุ้นใหม่เพื่อระดมทุนเพื่อเพิ่มการถือครอง Bitcoin ได้
ก่อนปี 2025 แหล่งเงินทุนหลักของ Strategy คือตราสารหนี้แปลงสภาพ ณ เดือนกุมภาพันธ์ 2025 Strategy ได้ระดมทุน 8.2 พันล้านดอลลาร์สหรัฐผ่านตราสารหนี้แปลงสภาพเพื่อซื้อ Bitcoin เพิ่มเติม ตั้งแต่ปี 2024 Strategy ได้เริ่มนำการเสนอขายหุ้นแบบ at-the-market (ATM) มาใช้อย่างกว้างขวาง วิธีการนี้มีความยืดหยุ่นมากขึ้น ทำให้สามารถออกหุ้นใหม่ในราคาตลาดเพื่อซื้อสินทรัพย์คริปโตเมื่อราคาหุ้นสูงกว่ามูลค่าตลาดของสินทรัพย์คริปโตที่ถือครองอยู่ ในไตรมาสที่สามของปี 2024 Strategy ได้ประกาศแผนการเสนอขายหุ้น ATM มูลค่า 21 พันล้านดอลลาร์สหรัฐ ตามด้วยแผนการ ATM ครั้งที่สองมูลค่า 21 พันล้านดอลลาร์สหรัฐในเดือนพฤษภาคม 2025 ณ ขณะนี้ ยอดเงินคงเหลือทั้งหมดภายใต้แผนนี้อยู่ที่ 30.2 พันล้านดอลลาร์สหรัฐ
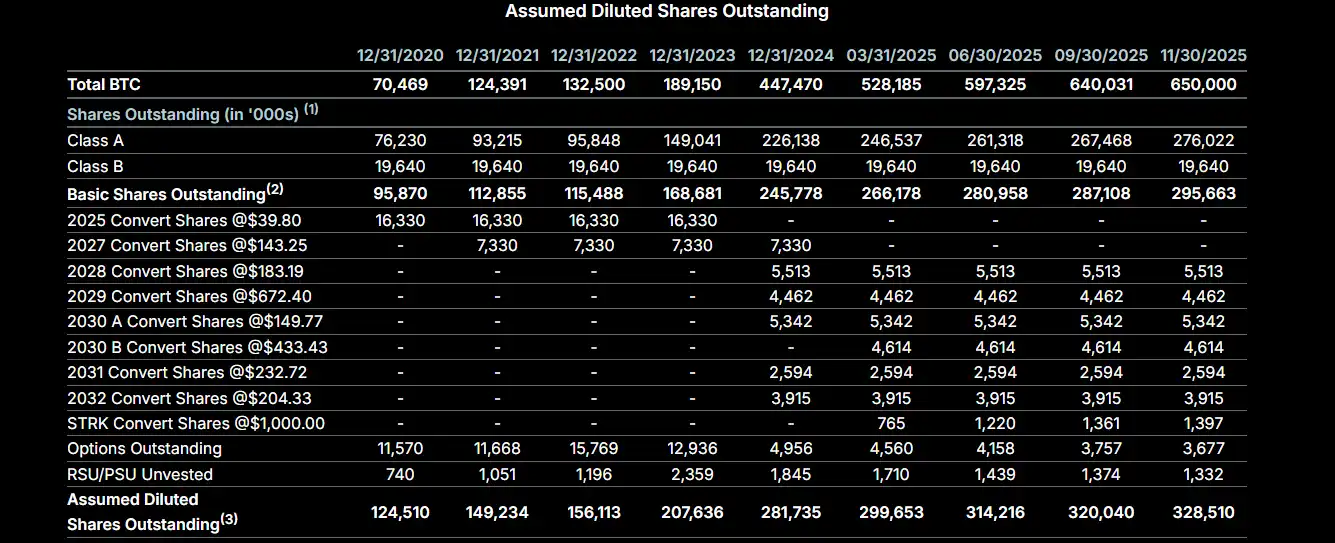
อย่างไรก็ตาม โควตาเหล่านี้ไม่ใช่เงินสด แต่เป็นโควตาของหุ้นบุริมสิทธิ์ประเภท A และหุ้นสามัญที่พร้อมจำหน่าย Strategy จำเป็นต้องขายหุ้นเหล่านี้ในตลาด เมื่อราคาหุ้นอยู่ในระดับพรีเมียม (เช่น ที่ 200 ดอลลาร์ แต่ละหุ้นมี Bitcoin มูลค่า 100 ดอลลาร์) การขายหุ้นจะเทียบเท่ากับการแปลงหุ้นที่ออกใหม่เป็นเงินสด 200 ดอลลาร์ แล้วซื้อ Bitcoin มูลค่า 200 ดอลลาร์ ซึ่งจะเพิ่มปริมาณ Bitcoin ต่อหุ้น นี่คือตรรกะเบื้องหลังกระสุนไม่จำกัดของ Strategy ในอดีต อย่างไรก็ตาม เมื่อ mNAV (mNAV = มูลค่าตลาดหมุนเวียน / มูลค่าการถือครอง Bitcoin) ของ Strategy ลดลงต่ำกว่า 1 สถานการณ์จะกลับกัน การขายหุ้นจะกลายเป็นส่วนลด หลังจากเดือนพฤศจิกายน mNAV ของ Strategy ยังคงต่ำกว่า 1 เป็นระยะเวลานาน ดังนั้น ในช่วงเวลานี้ แม้ว่า Strategy จะมีหุ้นจำนวนมากพร้อมจำหน่าย แต่ Strategy ก็ไม่สามารถซื้อ Bitcoin ได้
นอกจากนี้ Strategy ไม่เพียงแต่ล้มเหลวในการถอนเงินเพื่อซื้อที่จุดต่ำสุดเมื่อเร็วๆ นี้ แต่ยังเลือกที่จะระดมทุน 1.44 พันล้านดอลลาร์ด้วยการขายหุ้นในราคาลดเพื่อจัดตั้งกองทุนสำรองเงินปันผลเพื่อสนับสนุนการจ่ายเงินปันผลหุ้นบุริมสิทธิ์และการจ่ายดอกเบี้ยของหนี้ที่มีอยู่
ในฐานะแม่แบบมาตรฐานสำหรับสินทรัพย์ดิจิทัล กลไกของกลยุทธ์นี้ได้รับการยอมรับจากบริษัทคลังสินทรัพย์ดิจิทัลส่วนใหญ่ ดังนั้น เราจะเห็นได้ว่าเมื่อสินทรัพย์ดิจิทัลตกต่ำ เหตุผลที่บริษัทคลังสินทรัพย์ดิจิทัลเหล่านี้ไม่สามารถเข้าสู่ตลาดเพื่อซื้อที่ราคาต่ำสุดได้ ไม่ใช่เพราะไม่เต็มใจ แต่เป็นเพราะราคาหุ้นตกต่ำเกินไป และ "คลังกระสุน" ของพวกเขาถูกล็อกไว้
ตามชื่อบอกว่ามีอาวุธร้ายแรง แต่ที่จริงกลับ "มีปืนแต่ไม่มีกระสุน"
แล้วนอกจากกลยุทธ์แล้ว บริษัทอื่น ๆ มีอำนาจซื้อมากน้อยแค่ไหน? ท้ายที่สุดแล้ว มีบริษัทคลังคริปโตหลายร้อยแห่งอยู่ในตลาดนี้แล้ว
จากมุมมองตลาดปัจจุบัน แม้ว่าจะมีบริษัทคลังคริปโตอยู่มากมาย แต่ศักยภาพในการซื้อเพิ่มเติมนั้นไม่มากนัก มีสองสถานการณ์หลัก สถานการณ์แรกคือธุรกิจหลักของบริษัทคือผู้ถือครองสินทรัพย์คริปโตอยู่แล้ว และสินทรัพย์คริปโตส่วนใหญ่มาจากสินทรัพย์ที่มีอยู่เดิม ไม่ใช่การซื้อใหม่ผ่านการออกพันธบัตร ดังนั้น ความสามารถและแรงจูงใจในการระดมทุนผ่านการออกพันธบัตรของบริษัทจึงไม่แข็งแกร่งนัก ยกตัวอย่างเช่น Cantor Equity Partners (CEP) อยู่ในอันดับที่สามของการถือครอง Bitcoin ด้วย mNAV ที่ 1.28 การถือครอง Bitcoin ส่วนใหญ่เกิดจากการควบรวมกิจการกับ Twenty One Capital และบริษัทไม่ได้ทำการซื้อใดๆ เลยตั้งแต่เดือนกรกฎาคม
บริษัทอีกประเภทหนึ่งก็ใช้กลยุทธ์ที่คล้ายคลึงกัน แต่เนื่องจากราคาหุ้นลดลงอย่างรวดเร็วเมื่อเร็วๆ นี้ มูลค่า mNAV เฉลี่ยของบริษัทเหล่านี้จึงลดลงต่ำกว่า 1 ขีดจำกัด ATM ของบริษัทเหล่านี้ก็ถูกล็อกไว้เช่นกัน และวงล้อหมุนจะกลับมาทำงานอีกครั้งได้ก็ต่อเมื่อราคาหุ้นเพิ่มขึ้นสูงกว่า 1 เท่านั้น
นอกเหนือจากการออกพันธบัตรและการขายหุ้นแล้ว ยังมี "คลังกระสุน" โดยตรงอีกประการหนึ่ง นั่นคือ เงินสดสำรอง ยกตัวอย่างเช่น BitMine บริษัท DAT ที่ใหญ่ที่สุดของ Ethereum ถึงแม้ว่า mNAV ของบริษัทจะต่ำกว่า 1 แต่บริษัทก็ยังคงรักษาแผนการซื้อไว้ได้เมื่อเร็วๆ นี้ ข้อมูลจากวันที่ 1 ธันวาคม BitMine ระบุว่ายังคงมีเงินสดที่ไม่มีหลักประกันในมือ 882 ล้านดอลลาร์สหรัฐฯ Tom Lee ประธาน BitMine กล่าวเมื่อเร็วๆ นี้ว่า "เราเชื่อว่าราคาของ Ethereum ได้ผ่านจุดต่ำสุดแล้ว และ BitMine ได้กลับมาใช้กลยุทธ์การสะสม โดยซื้อ ETH เกือบ 100,000 ETH ในสัปดาห์ที่แล้ว ซึ่งเพิ่มขึ้นเป็นสองเท่าจากสองสัปดาห์ก่อนหน้า" ขีดจำกัดของ ATM ของ BitMine ก็น่าประทับใจไม่แพ้กัน โดยในเดือนกรกฎาคม 2025 ขีดจำกัดทั้งหมดได้เพิ่มขึ้นเป็น 24.5 พันล้านดอลลาร์สหรัฐฯ และปัจจุบันยังคงมีเงินทุนสำรองเกือบ 20 พันล้านดอลลาร์สหรัฐฯ
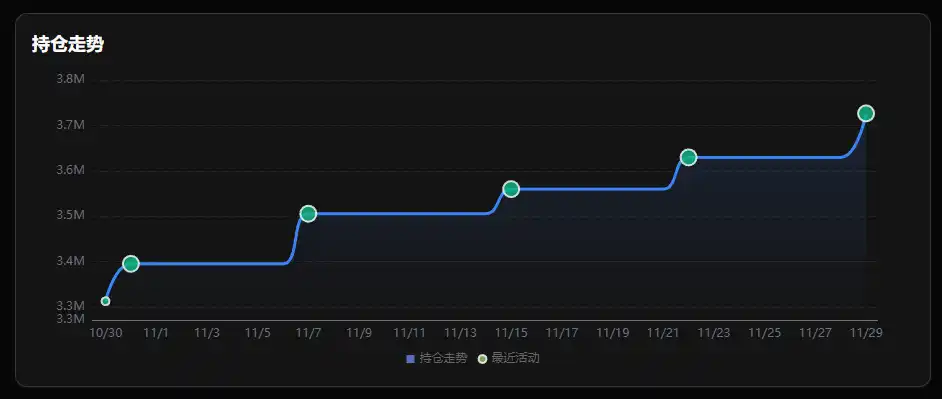
การเปลี่ยนแปลงของ BitMine Holdings
นอกจากนี้ CleanSpark ยังประกาศเมื่อปลายเดือนพฤศจิกายนว่าจะออกหุ้นกู้แปลงสภาพมูลค่า 1.15 พันล้านดอลลาร์ภายในปีนี้เพื่อซื้อบิตคอยน์ Metaplanet ซึ่งเป็นบริษัทจดทะเบียนในญี่ปุ่น เป็นอีกหนึ่งบริษัทคลังบิตคอยน์ที่ยังคงดำเนินงานอยู่ โดยระดมทุนได้มากกว่า 400 ล้านดอลลาร์ตั้งแต่เดือนพฤศจิกายน ผ่านการกู้ยืมเงินหรือการออกหุ้นที่ได้รับการสนับสนุนโดยบิตคอยน์เพื่อซื้อบิตคอยน์
ในแง่ของปริมาณรวม บริษัทต่างๆ มี "กระสุนปืนในนาม" (เงินสด + เครดิต ATM) มูลค่าหลายแสนล้านดอลลาร์ในบัญชี ซึ่งสูงกว่าตลาดกระทิงเมื่อก่อนมาก อย่างไรก็ตาม ในแง่ของ "อำนาจการยิงที่มีประสิทธิภาพ" จำนวนกระสุนปืนที่สามารถยิงได้จริงกลับลดลง
จาก “การขยายตัวแบบใช้ประโยชน์” สู่ “การอยู่รอดของผู้แข็งแกร่งที่สุด”
นอกจากจะเก็บอาวุธไว้หมดแล้ว บริษัทคลังคริปโตเหล่านี้ยังกำลังสำรวจกลยุทธ์การลงทุนใหม่ๆ อีกด้วย ในช่วงที่ตลาดปรับตัวสูงขึ้น บริษัทส่วนใหญ่ใช้กลยุทธ์ง่ายๆ คือ ซื้อแบบไม่เลือกเป้าหมาย ระดมทุนเพิ่มเมื่อราคาหุ้นคริปโตปรับตัวสูงขึ้น แล้วจึงซื้อต่อ อย่างไรก็ตาม เมื่อสถานการณ์เปลี่ยนไป บริษัทหลายแห่งไม่เพียงแต่เผชิญกับความยากลำบากในการระดมทุนมากขึ้นเท่านั้น แต่ยังต้องเผชิญกับความท้าทายในการจ่ายดอกเบี้ยพันธบัตรที่ออกก่อนหน้านี้และการบริหารจัดการต้นทุนการดำเนินงานอีกด้วย
ด้วยเหตุนี้ บริษัทต่างๆ จำนวนมากจึงเริ่มหันมาให้ความสนใจกับ "ผลตอบแทนจากคริปโต" ซึ่งเป็นผลตอบแทนจากการสเตกกิ้งที่ค่อนข้างเสถียร ซึ่งได้มาจากการเข้าร่วมกิจกรรมสเตกกิ้งออนไลน์สำหรับสินทรัพย์คริปโต และใช้ผลตอบแทนเหล่านี้ในการจ่ายดอกเบี้ยและค่าใช้จ่ายในการดำเนินงานที่จำเป็นสำหรับการจัดหาเงินทุน

BitMine วางแผนที่จะเปิดตัว MAVAN (เครือข่ายผู้ตรวจสอบความถูกต้องในสหรัฐอเมริกา) ในไตรมาสแรกของปี 2026 เพื่อรองรับการสเตคกิ้ง ETH คาดว่าจะสร้างผลตอบแทนรายปีให้กับ BitMine ได้ถึง 340 ล้านดอลลาร์สหรัฐฯ บริษัทที่คล้ายคลึงกันอย่าง Upexi และ Sol Strategies ซึ่งดำเนินการบนเครือข่าย Solana ให้ผลตอบแทนรายปีประมาณ 8%
คาดการณ์ได้ว่าตราบใดที่ mNAV ไม่สามารถกลับไปสูงกว่า 1.0 ได้ การสะสมเงินสดเพื่อรับมือกับหนี้ที่ครบกำหนดจะกลายเป็นหัวข้อหลักสำหรับบริษัทคลัง แนวโน้มนี้ยังส่งผลโดยตรงต่อการเลือกสินทรัพย์ เนื่องจาก Bitcoin ไม่ได้มีอัตราผลตอบแทนที่สูงนัก การสะสมพันธบัตร Bitcoin แท้จึงชะลอตัวลง ขณะที่ Ethereum ซึ่งสามารถสร้างกระแสเงินสดผ่านการ Staking เพื่อชดเชยต้นทุนดอกเบี้ย ยังคงรักษาอัตราการสะสมพันธบัตรไว้ได้อย่างยืดหยุ่น
การเปลี่ยนแปลงในความต้องการสินทรัพย์นี้โดยพื้นฐานแล้วเป็นการประนีประนอมของบริษัทคลังเพื่อแก้ไขปัญหาสภาพคล่อง เมื่อช่องทางในการหาเงินทุนราคาถูกผ่านเบี้ยประกันราคาหุ้นถูกปิดลง การหาสินทรัพย์ที่ให้ดอกเบี้ยจึงกลายเป็นหนทางเดียวที่จะรักษาฐานะการเงินให้อยู่ในภาวะที่ดี
ท้ายที่สุดแล้ว "กระสุนไม่จำกัด" ก็เป็นเพียงแค่ภาพลวงตาของวัฏจักรที่ถูกสร้างขึ้นจากเบี้ยประกันราคาหุ้น เมื่อวงล้อหมุนไปหยุดอยู่กับที่เนื่องจากส่วนลด ตลาดจะต้องเผชิญกับความจริงอันโหดร้าย นั่นคือ บริษัทการเงินเหล่านี้มักจะเป็นตัวขยายแนวโน้ม ไม่ใช่ตัวช่วยให้รอดพ้นจากแนวโน้มเหล่านั้น การเปิดช่องทางการลงทุนจะเปิดขึ้นอีกครั้งก็ต่อเมื่อตลาดฟื้นตัวเสียก่อน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง