ตลาดคริปโตกำลังเผชิญกับแรงกดดันสามประการ ได้แก่ กระแสเงินทุนไหลออกของ ETF การรีเซ็ตเลเวอเรจ และสภาพคล่องต่ำ
ชื่อต้นฉบับ: Crypto at the Crossroads: ETF Flows, Leverage Reset, and Shallow Liquidity
ผู้เขียนต้นฉบับ: Tanay Ved, Coin Metrics
แปลต้นฉบับโดย ลูฟี่, Foresight News
สรุป
ความต้องการช่องทางการระดมทุนหลักๆ เช่น ETF และ DAT ค่อนข้างอ่อนแอในช่วงที่ผ่านมา ประกอบกับกระบวนการลดภาระหนี้ในเดือนตุลาคมและสภาพแวดล้อมที่หลีกเลี่ยงความเสี่ยงทางเศรษฐกิจมหภาคยังคงสร้างแรงกดดันต่อตลาดสินทรัพย์ดิจิทัล ตลาดฟิวเจอร์สและ DeFi ได้ดำเนินการรีเซ็ตภาระหนี้ทั้งหมดแล้ว ส่งผลให้โครงสร้างพอร์ตโฟลิโอสะอาดขึ้นและลดความเสี่ยงเชิงระบบ สภาพคล่องของสกุลเงินหลักและ altcoin ยังไม่ฟื้นตัว ทำให้ตลาดยังคงเปราะบางและมีความเสี่ยงต่อความผันผวนของราคาอย่างรุนแรง
ในช่วงแรกของ Uptober ราคา Bitcoin พุ่งขึ้นแตะระดับสูงสุดเป็นประวัติการณ์ แต่ความหวังกลับพลิกกลับอย่างรวดเร็ว โดยเหตุการณ์ "11 ตุลาคม" ได้สร้างความเสียหายอย่างรุนแรงต่อความเชื่อมั่นของตลาด (หมายเหตุ: Uptober หมายถึงการพุ่งขึ้นของตลาดคริปโทเคอร์เรนซีในเดือนตุลาคม) ต่อมา ราคา Bitcoin ลดลงประมาณ 40,000 ดอลลาร์สหรัฐ (ลดลงกว่า 33%) ขณะที่ Altcoin ได้รับผลกระทบหนักกว่า และมูลค่าตลาดรวมของตลาดคริปโทเคอร์เรนซีทั้งหมดลดลงเหลือเกือบ 3 ล้านล้านดอลลาร์สหรัฐ แม้จะมีปัจจัยพื้นฐานเชิงบวกหลายประการตลอดปี 2025 แต่การเคลื่อนไหวของราคาและความเชื่อมั่นของตลาดยังคงแสดงให้เห็นถึงความแตกต่างอย่างมีนัยสำคัญ
ปัจจุบัน สินทรัพย์คริปโตกำลังเผชิญกับปัจจัยภายนอกและภายในหลายประการ ในระดับมหภาค ความไม่แน่นอนเกี่ยวกับการปรับลดอัตราดอกเบี้ยที่คาดการณ์ไว้ในเดือนธันวาคม และความอ่อนตัวของหุ้นเทคโนโลยีเมื่อเร็วๆ นี้ ยิ่งทำให้ตลาดเกิดการหลีกเลี่ยงความเสี่ยงมากขึ้น ในตลาดคริปโต กองทุน ETF และ Crypto Treasury (DAT) ซึ่งครั้งหนึ่งเคยเป็นช่องทางในการรักษาเสถียรภาพของกองทุน กลับประสบปัญหาเงินทุนไหลออก ในขณะเดียวกัน คลื่นการชำระบัญชี "10.11" ได้ก่อให้เกิดหนึ่งในเหตุการณ์การลดภาระหนี้ที่รุนแรงที่สุดในประวัติศาสตร์ และผลกระทบที่ตามมายังคงดำเนินต่อไป โดยสภาพคล่องในตลาดยังคงอยู่ในระดับต่ำ
บทความนี้จะเจาะลึกถึงปัจจัยหลักที่ทำให้เกิดความอ่อนแอในตลาดสินทรัพย์ดิจิทัลเมื่อเร็วๆ นี้ โดยมุ่งเน้นไปที่กระแสเงินทุน ETF การใช้เลเวอเรจในตลาดฟิวเจอร์สถาวรและตลาด DeFi และสภาพคล่องของสมุดคำสั่งซื้อ เพื่อสำรวจภูมิทัศน์ตลาดปัจจุบันที่เผยให้เห็นจากการเปลี่ยนแปลงเหล่านี้
การเปลี่ยนแปลงเศรษฐกิจมหภาคสู่โหมดหลีกเลี่ยงความเสี่ยง
ผลประกอบการของ Bitcoin แตกต่างจากสินทรัพย์หลักๆ มากขึ้นเรื่อยๆ ทองคำพุ่งขึ้นมากกว่า 50% ในปีนี้ โดยได้รับแรงหนุนจากการซื้อทองคำของธนาคารกลางที่พุ่งสูงเป็นประวัติการณ์และความตึงเครียดทางการค้าที่ยังคงดำเนินอยู่ ขณะที่หุ้นเทคโนโลยี (Nasdaq) สูญเสียโมเมนตัมในไตรมาสที่สี่ เนื่องจากตลาดประเมินความเป็นไปได้ของการปรับลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ และความยั่งยืนของตลาดกระทิงที่ขับเคลื่อนด้วย AI
ดังที่งานวิจัยก่อนหน้านี้ของเราได้แสดงให้เห็น ความสัมพันธ์ระหว่าง Bitcoin กับหุ้นเทคโนโลยีที่ “หลีกเลี่ยงความเสี่ยง” และทองคำ “ปลอดภัย” แสดงให้เห็นถึงความผันผวนตามวัฏจักรและปรับตัวตามการเปลี่ยนแปลงของภูมิทัศน์เศรษฐกิจมหภาค ซึ่งทำให้ Bitcoin อ่อนไหวเป็นพิเศษต่อปัจจัยกระตุ้นหรือปัจจัยกระตุ้นต่างๆ ในตลาด เช่น วิกฤตการณ์แฟลชแครชในเดือนตุลาคม และภาวะการหลีกเลี่ยงความเสี่ยงที่เกิดขึ้นเมื่อเร็วๆ นี้
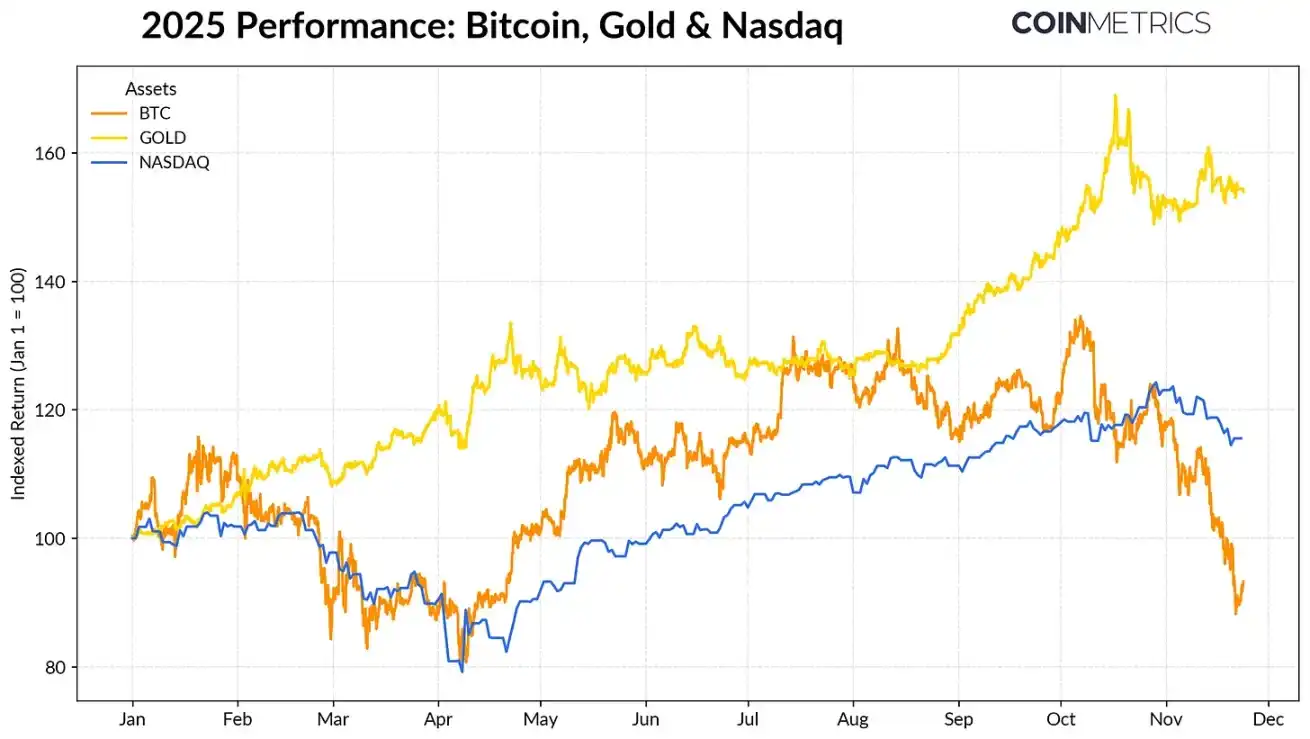
ประสิทธิภาพของ Bitcoin ทองคำ และ Nasdaq ในปี 2025 แหล่งที่มาของข้อมูล: Coin Metrics และ Google Finance
ในฐานะ "สินทรัพย์หลัก" ของตลาดคริปโทเคอร์เรนซีทั้งหมด การย่อตัวของบิตคอยน์ได้แพร่กระจายไปยังสินทรัพย์อื่นๆ แม้ว่าภาคส่วนต่างๆ เช่น สกุลเงินดิจิทัลเพื่อความเป็นส่วนตัว (Privacy Coin) จะมีผลประกอบการที่ดีในช่วงสั้นๆ แต่คริปโทเคอร์เรนซีส่วนใหญ่ยังคงมีความสัมพันธ์อย่างมากกับบิตคอยน์
ความสามารถของ ETF และ DAT ในการดึงดูดเงินทุนลดลง
จุดอ่อนล่าสุดของ Bitcoin ส่วนหนึ่งเป็นผลมาจากความต้องการช่องทางการระดมทุนหลักที่ลดลง ซึ่งเป็นปัจจัยหนุนแนวโน้มในปี 2024-2025 ตั้งแต่กลางเดือนตุลาคม ETF มีเงินทุนไหลออกสุทธิติดต่อกันหลายสัปดาห์ คิดเป็นมูลค่ารวม 4.9 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นการไถ่ถอนครั้งใหญ่ที่สุดนับตั้งแต่ Bitcoin ร่วงลงมาเหลือ 75,000 ดอลลาร์สหรัฐ ก่อนการประกาศภาษี "วันปลดปล่อย" ในเดือนเมษายน 2025 แม้จะมีเงินทุนไหลออกระยะสั้นนี้ แต่การถือครองบนเครือข่ายก็ยังคงเพิ่มขึ้น โดย ETF IBIT ของ BlackRock ถือ Bitcoin อยู่ 780,000 Bitcoin ซึ่งคิดเป็นประมาณ 60% ของการถือครอง Bitcoin ETF ในปัจจุบัน
หากกระแสเงินทุนไหลเข้าของ ETF กลับมาอีกครั้ง จะเป็นสัญญาณว่าช่องทางนี้กำลังทรงตัว ข้อมูลในอดีตแสดงให้เห็นว่าความต้องการ ETF เป็นแรงผลักดันสำคัญที่ดูดซับอุปทาน Bitcoin เมื่อความต้องการเสี่ยงฟื้นตัว
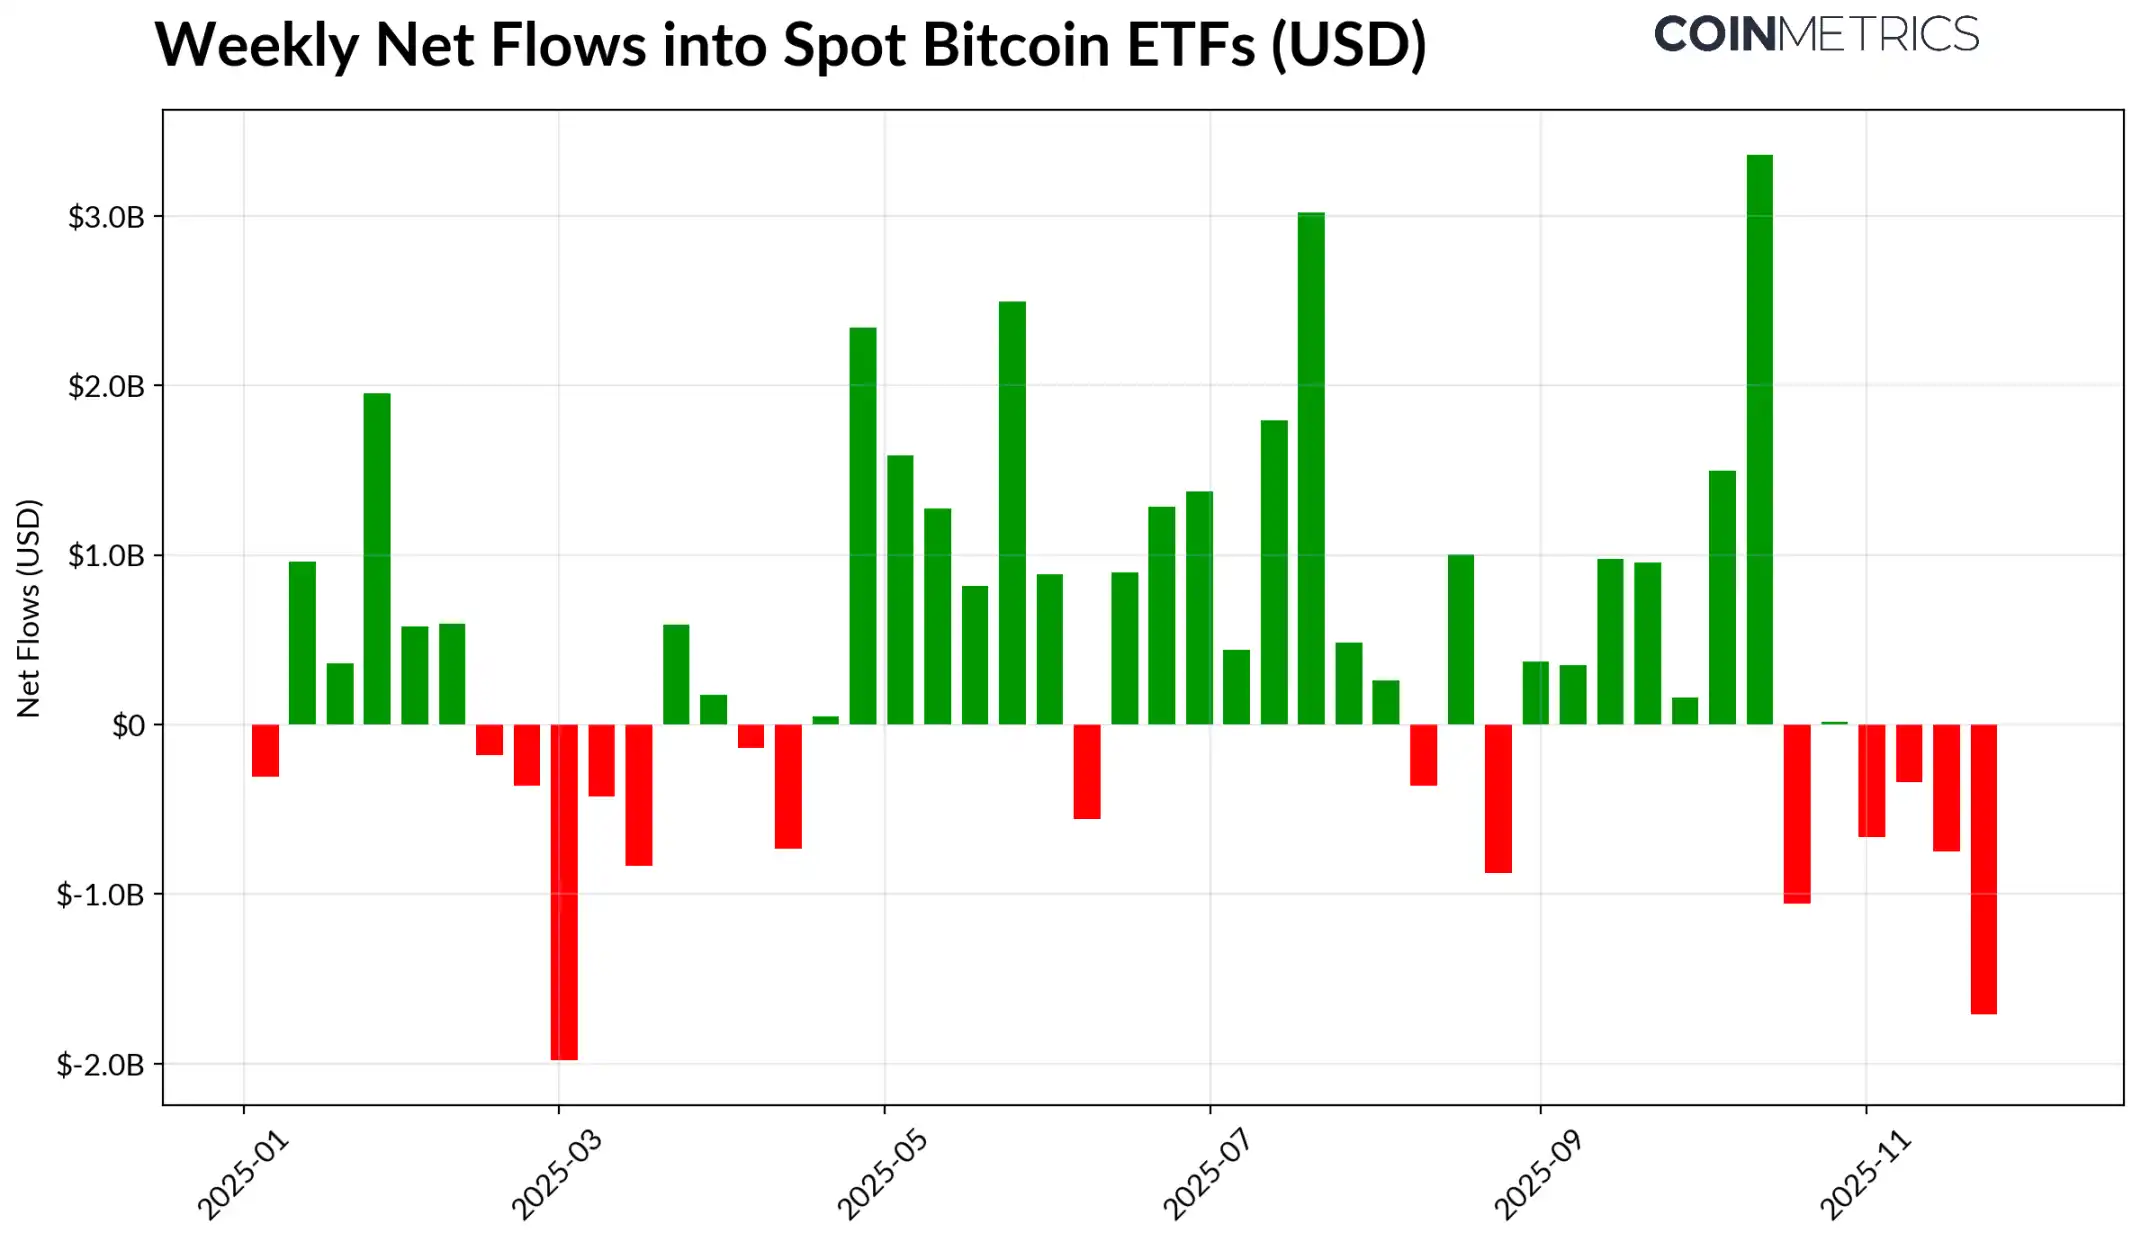
เงินทุนไหลเข้าสุทธิรายสัปดาห์ของ Bitcoin ETF แหล่งที่มาของข้อมูล: Coin Metrics
กระทรวงการคลังสินทรัพย์ดิจิทัล (DAT) เริ่มแสดงสัญญาณของแรงกดดันเช่นกัน เมื่อราคาปรับตัวดีขึ้น มูลค่าหุ้นของบริษัท DAT และขนาดของสินทรัพย์ดิจิทัลที่ถือครองก็ลดลง ส่งผลให้เกิดแรงกดดันต่อมูลค่าสินทรัพย์สุทธิซึ่งเป็นปัจจัยสนับสนุนการเติบโตของบริษัท สิ่งนี้ทำให้ความสามารถของ DAT ในการระดมทุนใหม่ผ่านการออกหุ้นหรือการระดมทุนผ่านตราสารหนี้ลดลง ส่งผลให้การเติบโตของสินทรัพย์ดิจิทัลต่อหุ้นที่ถือครองลดลง DAT ขนาดเล็กที่เพิ่งเกิดใหม่มีความอ่อนไหวต่อเรื่องนี้เป็นพิเศษ เนื่องจากการเปลี่ยนแปลงของสภาวะตลาดอาจทำให้เกณฑ์อ้างอิงต้นทุนและการประเมินมูลค่าหุ้นไม่เหมาะสมสำหรับการเพิ่มมูลค่าเพิ่มเติม
Strategy ซึ่งปัจจุบันเป็น DAT (นักลงทุนดิจิทัลรายใหญ่ที่สุด) ถือครอง Bitcoin จำนวน 649,870 หน่วย (คิดเป็นประมาณ 3.2% ของปริมาณ Bitcoin ทั้งหมดในปัจจุบัน) โดยมีราคาเฉลี่ยอยู่ที่ 74,333 ดอลลาร์สหรัฐ ดังแสดงในแผนภูมิด้านล่าง อัตราการซื้อกิจการของ Strategy เพิ่มขึ้นอย่างมากเมื่อราคา Bitcoin เพิ่มขึ้นและมูลค่าหุ้นแข็งแกร่ง แต่ได้ชะลอตัวลงเมื่อเร็วๆ นี้ อย่างไรก็ตาม Strategy ยังคงมีกำไรที่ยังไม่รับรู้ และต้นทุนต่ำกว่าราคาตลาดปัจจุบัน
กลยุทธ์อาจเผชิญแรงกดดันหากราคาตกต่อไปหรือเผชิญความเสี่ยงที่จะถูกถอดออกจากดัชนี อย่างไรก็ตาม สภาพแวดล้อมทางการตลาดที่ดีขึ้นคาดว่าจะช่วยปรับปรุงงบดุลและการประเมินมูลค่า ก่อให้เกิดสภาพแวดล้อมที่เอื้ออำนวยต่อการเพิ่มการถือครอง DAT
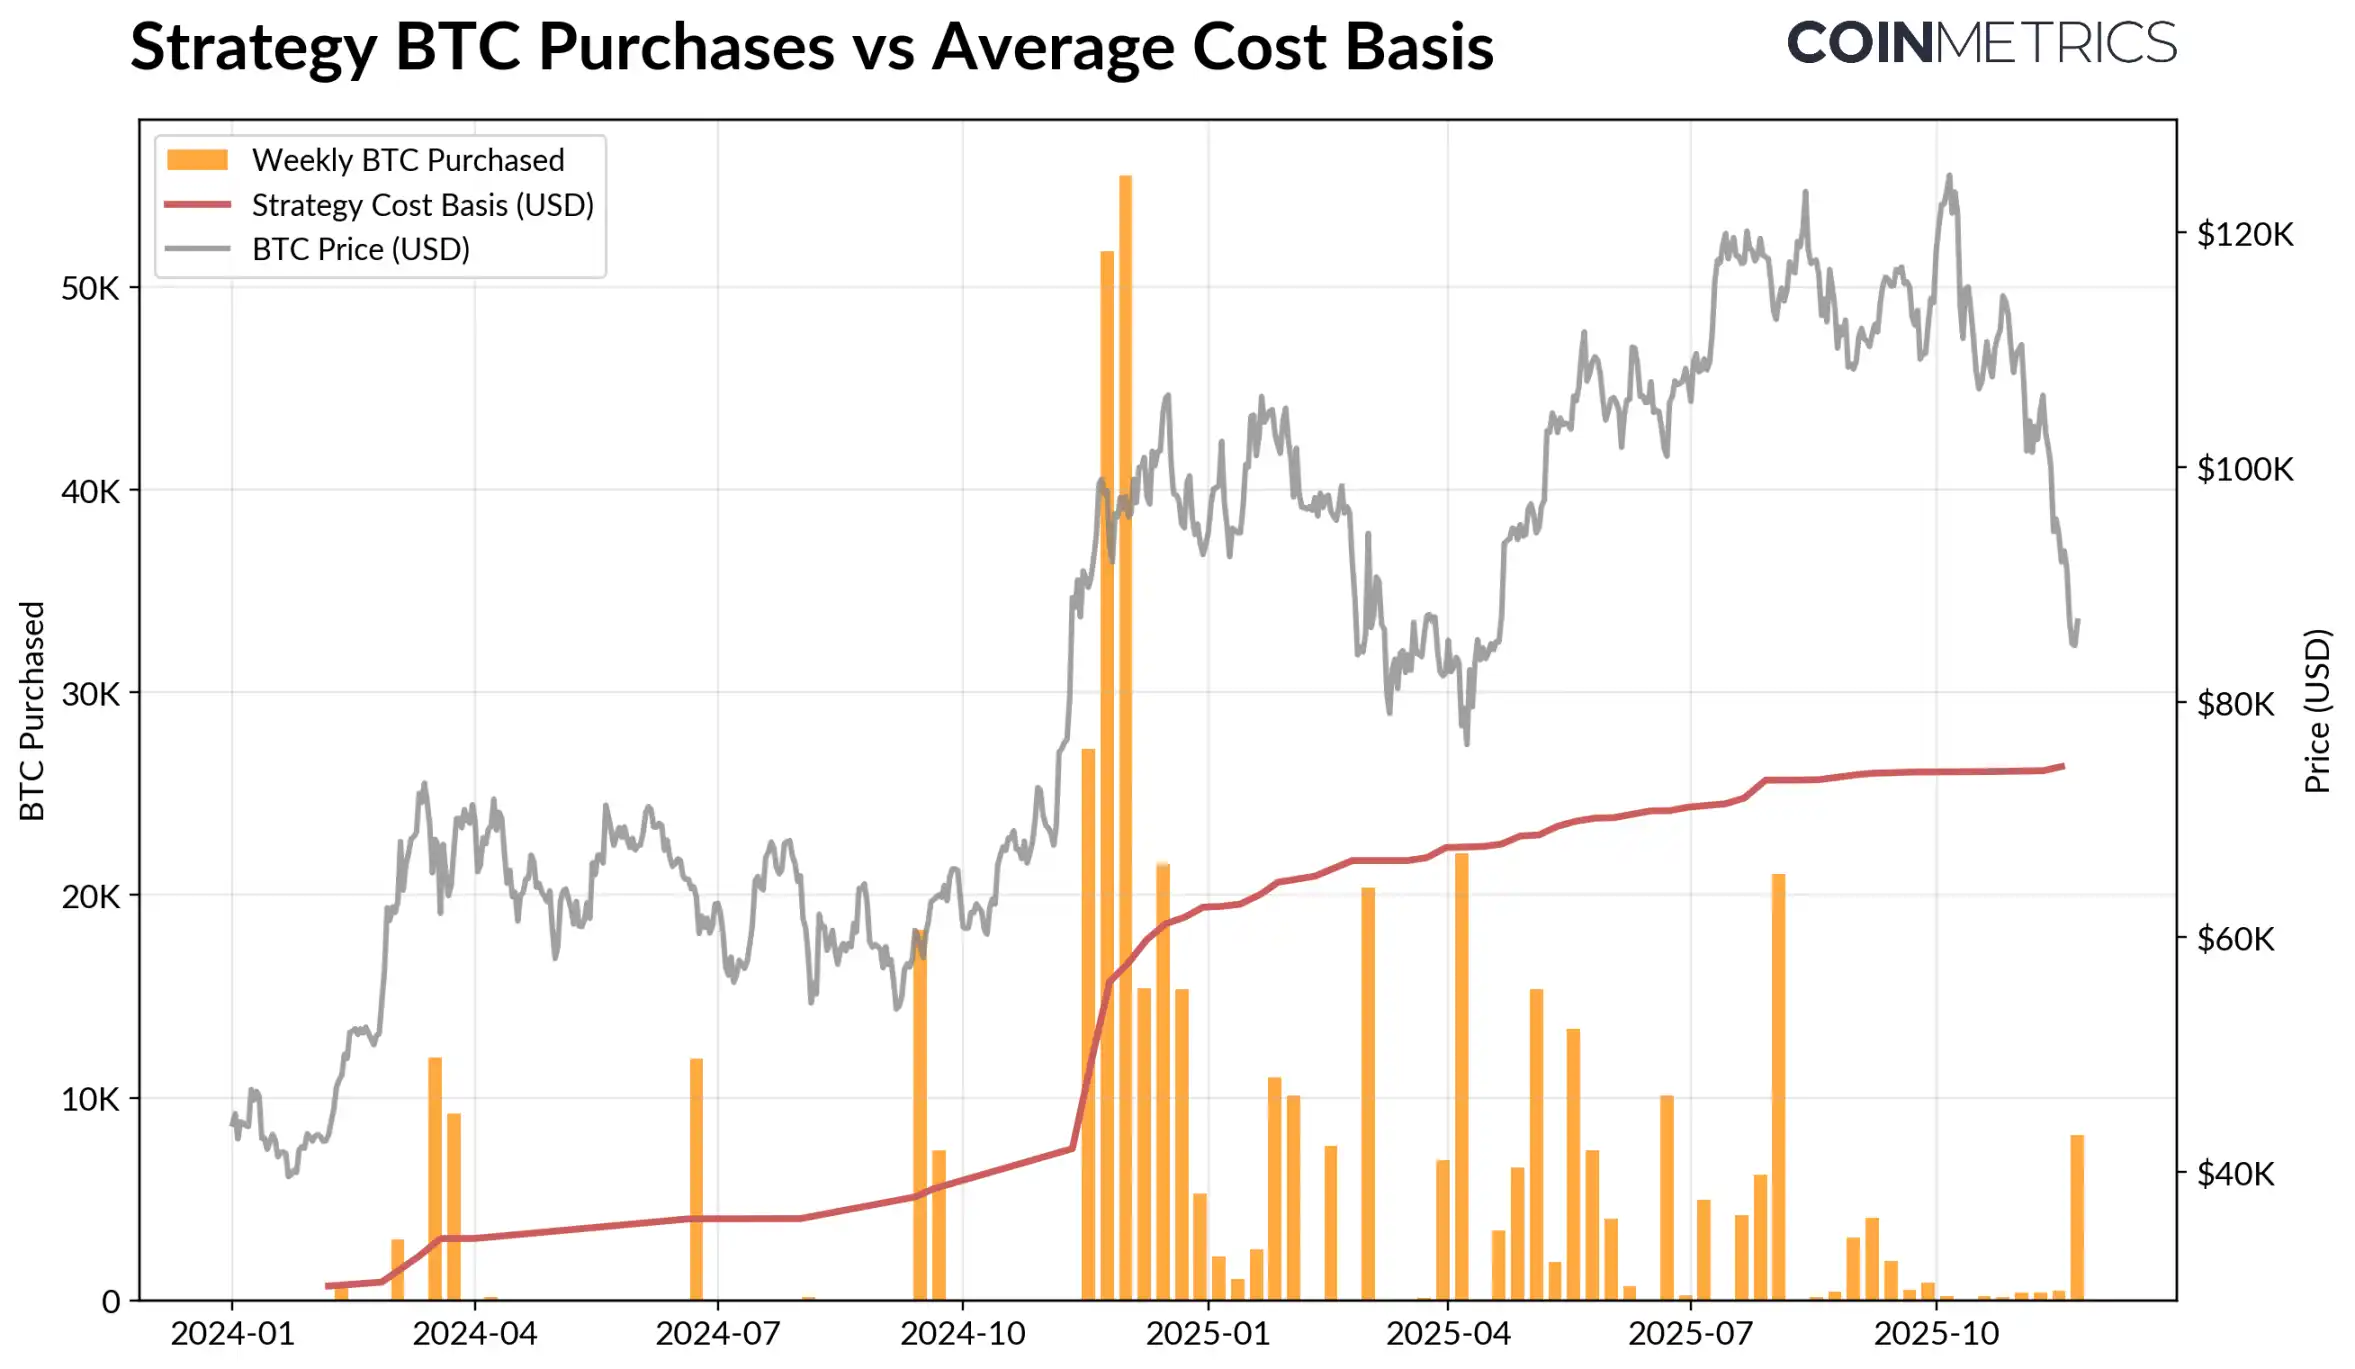
ปริมาณการซื้อ Bitcoin และเกณฑ์มาตรฐานต้นทุนเฉลี่ยจาก Strategy แหล่งที่มาของข้อมูล: Strategy และ Bitbo Treasuries
แนวโน้มนี้สอดคล้องกับความสามารถในการทำกำไรแบบ on-chain อัตราส่วนกำไร/ขาดทุนที่เกิดขึ้นจริง (SOPR) สำหรับผู้ถือระยะสั้น (ถือครองน้อยกว่า 155 วัน) ลดลงมาอยู่ที่ช่วงขาดทุนประมาณ -23% ซึ่งเป็นระดับที่สะท้อนถึงแรงขายจากกลุ่มที่อ่อนไหวต่อราคามากที่สุดในอดีต ผู้ถือระยะยาวยังคงทำกำไรได้โดยเฉลี่ย แต่ข้อมูล SOPR แสดงให้เห็นถึงแรงขายทำกำไรที่เพิ่มขึ้นเล็กน้อย หาก SOPR สำหรับผู้ถือระยะสั้นสูงกว่า 1.0 ขณะที่อัตราการขายของผู้ถือระยะยาวชะลอตัวลง แสดงว่าตลาดกำลังค่อยๆ ทรงตัว
กระบวนการลดหนี้ในสกุลเงินดิจิทัล: สัญญาซื้อขายล่วงหน้าแบบถาวร การให้กู้ยืม DeFi และสภาพคล่อง
คลื่นการชำระบัญชี "10.11" กระตุ้นให้เกิดวงจรการลดหนี้หลายระดับในสัญญาซื้อขายล่วงหน้า DeFi และสกุลเงินดิจิทัลที่เป็นหลักประกันโดยเลเวอเรจ และผลกระทบที่ตามมายังคงดำเนินต่อไปในตลาดสกุลเงินดิจิทัล
การลดภาระหนี้และการชำระล้างในตลาดฟิวเจอร์สถาวร
ภายในไม่กี่ชั่วโมง ตลาดฟิวเจอร์สแบบถาวรได้ประสบภาวะบังคับชำระบัญชีครั้งใหญ่ที่สุดในประวัติศาสตร์ โดยลดปริมาณคงค้าง (OI) สะสมหลายเดือนลงกว่า 30% การลดลงของ OI ครั้งใหญ่ที่สุดเกิดขึ้นในตลาดแลกเปลี่ยนที่มีกิจกรรมการซื้อขายปลีกสูง เช่น Hyperliquid, Binance และ Bybit ซึ่งสอดคล้องกับพื้นที่ที่มีการกระจุกตัวของเลเวอเรจก่อนที่จะมีการลดระดับเลเวอเรจ ดังที่แสดงในแผนภูมิด้านล่าง ระดับ OI ในปัจจุบันยังคงต่ำกว่าระดับสูงสุดก่อนเกิดวิกฤตการณ์ที่สูงกว่า 9 หมื่นล้านดอลลาร์สหรัฐ และต่อมาได้ลดลงเล็กน้อย แสดงให้เห็นว่าเลเวอเรจภายในระบบได้ถูกกำจัดออกไปอย่างมีประสิทธิภาพ ขณะที่ตลาดกำลังทรงตัวและปรับตัว
อัตราการระดมทุนก็อ่อนตัวลงในช่วงเวลาเดียวกัน สะท้อนถึงการฟื้นตัวของความต้องการเสี่ยงขาขึ้น เมื่อไม่นานมานี้ อัตราการระดมทุนของบิตคอยน์อยู่ในระดับกลางหรือติดลบเล็กน้อย ซึ่งสอดคล้องกับการสร้างความเชื่อมั่นเชิงทิศทางของตลาดที่ยังไม่เสร็จสมบูรณ์
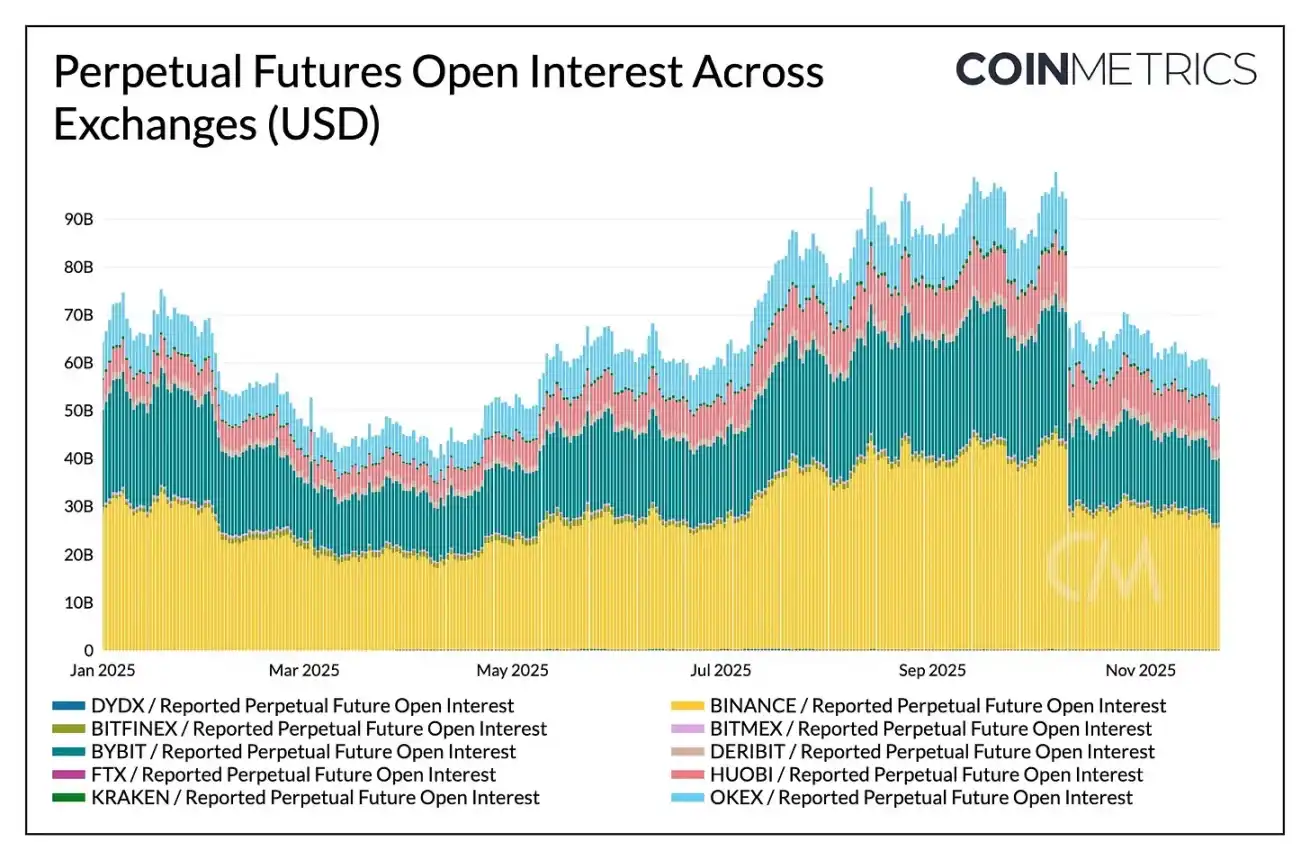
การเปลี่ยนแปลงในสัญญาแบบเปิดถาวรบนแพลตฟอร์มการซื้อขายต่างๆ แหล่งข้อมูล: Coin Metrics
การลดภาระหนี้ DeFi
ตลาดสินเชื่อ DeFi ก็ประสบกับการลดภาระหนี้ลงอย่างค่อยเป็นค่อยไปเช่นกัน นับตั้งแต่จุดสูงสุดในช่วงปลายเดือนกันยายน การปล่อยกู้บน Aave V3 ยังคงลดลงอย่างต่อเนื่อง ท่ามกลางความต้องการความเสี่ยงที่อ่อนแอและการปรับราคาหลักประกัน ผู้กู้ได้ลดภาระหนี้และชำระหนี้คืน การปล่อยกู้ที่ใช้สกุลเงิน Stablecoin หดตัวลงมากที่สุด โดยการปล่อยกู้ที่เกี่ยวข้องกับ USDe ร่วงลงถึง 65% เนื่องจากเหตุการณ์ de-pegging ของ Ethena USDe ซึ่งกระตุ้นให้เกิดการชำระหนี้เงินกู้ USD ปลอมอย่างเต็มรูปแบบ
การให้กู้ยืมที่เกี่ยวข้องกับ Ethereum ก็หดตัวเช่นกัน โดยปริมาณการให้กู้ยืม WETH และ Liquidity Staking Token (LST) ลดลงประมาณ 35%-40% ซึ่งสะท้อนให้เห็นถึงการลดลงของกลยุทธ์การให้กู้ยืมแบบหมุนเวียนและการหดตัวของกลยุทธ์หลักประกันที่มีดอกเบี้ย
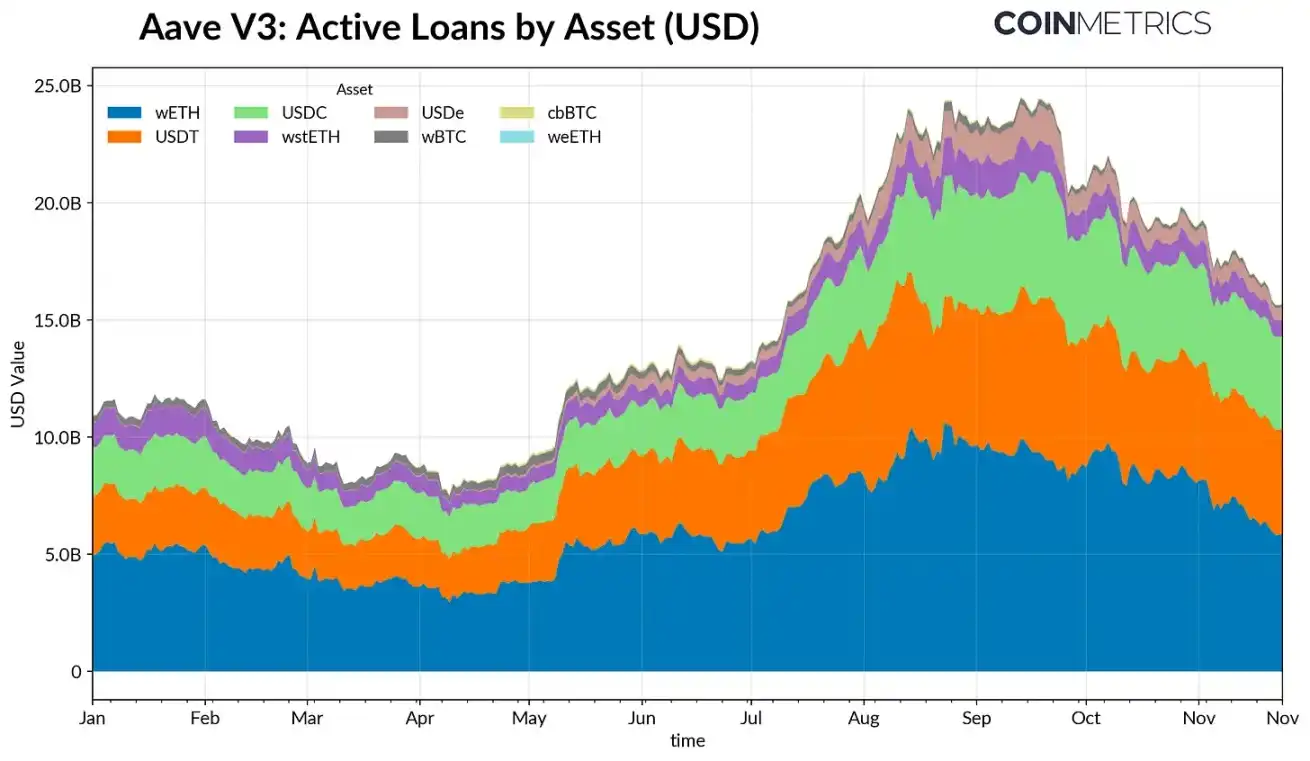
ปริมาณการกู้ยืมที่ใช้งานอยู่ของ Aave V3 แหล่งที่มาของข้อมูล: Coin Metrics
สภาพคล่องของจุดอ่อน
หลังจากคลื่นการชำระบัญชี "10.11" สภาพคล่องในตลาดสปอตยังคงตึงตัว บนแพลตฟอร์มซื้อขายหลัก ปริมาณการซื้อขาย (±2%) ของคริปโทเคอร์เรนซีอย่าง Bitcoin, Ethereum และ Solana ยังคงต่ำกว่าช่วงต้นเดือนตุลาคม 30%-40% ซึ่งบ่งชี้ว่าสภาพคล่องยังไม่ฟื้นตัวตามราคา เนื่องจากปริมาณคำสั่งซื้อขายที่ลดลง ตลาดจึงยังคงเปราะบาง และแม้แต่ธุรกรรมขนาดเล็กก็สามารถกระตุ้นให้เกิดความผันผวนของราคาที่ไม่สมส่วน ส่งผลให้ความผันผวนรุนแรงขึ้นและทวีความรุนแรงขึ้นจากแรงขาย
สถานการณ์สภาพคล่องของอัลต์คอยน์ยิ่งย่ำแย่ลงไปอีก ความลึกของคำสั่งซื้อขายนอกสกุลเงินดิจิทัลกระแสหลักลดลงอย่างมากและต่อเนื่อง สะท้อนให้เห็นถึงการที่ตลาดยังคงต่อต้านสินทรัพย์เสี่ยงและกิจกรรมการทำตลาดที่ลดลง การปรับปรุงสภาพคล่องแบบสปอตอย่างครอบคลุมจะช่วยบรรเทาผลกระทบจากราคาที่ผันผวนและรักษาเสถียรภาพของตลาด แต่ ณ ขณะนี้ ความลึกที่ไม่เพียงพอยังคงเป็นหนึ่งในสัญญาณที่ชัดเจนที่สุดที่บ่งชี้ว่าแรงกดดันในระบบยังไม่คลี่คลายลงอย่างเต็มที่
การเปลี่ยนแปลงความลึกของคำสั่งซื้อบนแพลตฟอร์มการซื้อขาย แหล่งข้อมูล: Coin Metrics
สรุปแล้ว
ตลาดสินทรัพย์คริปโตกำลังอยู่ในช่วงปรับตัวครั้งใหญ่ ซึ่งได้รับอิทธิพลจากปัจจัยต่างๆ เช่น ความต้องการ ETF และ DAT ที่อ่อนแอ การรีเซ็ตเลเวอเรจในตลาดฟิวเจอร์สและ DeFi และสภาพคล่องสปอตที่ต่ำ แม้ว่าปัจจัยเหล่านี้จะกดดันราคา แต่ก็ส่งผลให้ระบบตลาดแข็งแกร่งขึ้นด้วยระดับเลเวอเรจที่ต่ำลง การวางตำแหน่งที่เป็นกลางมากขึ้น และผลตอบแทนที่เพิ่มขึ้นจากปัจจัยพื้นฐาน
ในขณะเดียวกัน สภาพแวดล้อมทางเศรษฐกิจมหภาคยังคงเป็นอุปสรรคสำคัญ ความอ่อนแอของหุ้น AI การปรับลดคาดการณ์การปรับลดอัตราดอกเบี้ย และทัศนคติที่ไม่ชอบความเสี่ยงโดยรวม ล้วนเป็นปัจจัยที่กดดันความต้องการของตลาด การฟื้นตัวของช่องทางการระดมทุนหลักๆ (เงินทุนไหลเข้า ETF การถือครอง DAT และการเติบโตของอุปทาน stablecoin) และการฟื้นตัวของสภาพคล่องในตลาดสปอต จะเป็นรากฐานสำคัญสำหรับการรักษาเสถียรภาพของตลาดและการเปลี่ยนแปลงในที่สุด จนกว่าจะถึงตอนนั้น ตลาดจะยังคงติดอยู่กับความตึงเครียดระหว่างภาวะการไม่ชอบความเสี่ยงทางเศรษฐกิจมหภาคและโครงสร้างตลาดภายในของคริปโทเคอร์เรนซี
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง