<h1>รอยร้าวในเศรษฐกิจลึกขึ้น: Bitcoin อาจกลายเป็น "วาล์วระบายแรงดัน" สภาพคล่องตัวถัดไป</h1>
ชื่อบทความต้นฉบับ: The Two-Tier K-Shaped Economy
ผู้เขียนต้นฉบับ: arndxt, นักวิเคราะห์คริปโต
รวบรวมและเรียบเรียงโดย: AididiaoJP, Foresight News
เศรษฐกิจสหรัฐฯ ได้แยกออกเป็นสองโลก: ด้านหนึ่งคือตลาดการเงินที่เฟื่องฟู และอีกด้านหนึ่งคือเศรษฐกิจที่แท้จริงที่กำลังเผชิญกับภาวะถดถอยอย่างช้าๆ
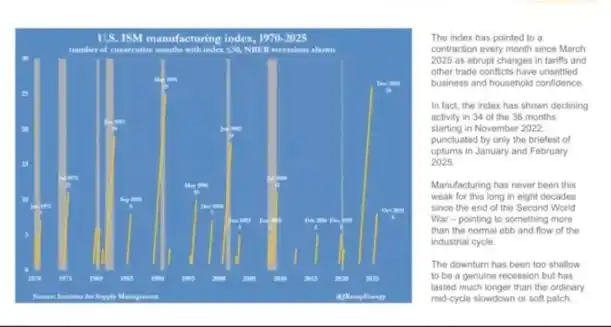
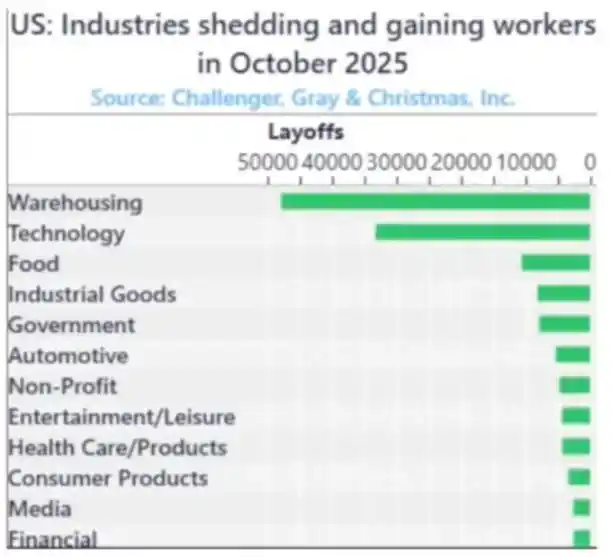
ดัชนี PMI ภาคการผลิตหดตัวต่อเนื่องนานกว่า 18 เดือน ซึ่งเป็นสถิติที่ยาวนานที่สุดนับตั้งแต่สงครามโลกครั้งที่สอง แต่ตลาดหุ้นยังคงปรับตัวสูงขึ้น เนื่องจากผลกำไรกระจุกตัวอยู่ในบริษัทเทคโนโลยีขนาดยักษ์และบริษัทการเงินมากขึ้นเรื่อยๆ (หมายเหตุ: "ดัชนี PMI ภาคการผลิต" หรือ "Purchasing Managers' Index for Manufacturing" เป็น "บารอมิเตอร์" ที่ใช้วัดสุขภาพของภาคการผลิต)
นี่คือ "เงินเฟ้อจากงบดุล" (Balance Sheet Inflation) ที่แท้จริง
สภาพคล่องที่เพิ่มขึ้นอย่างต่อเนื่องได้ผลักดันราคาของสินทรัพย์ประเภทเดียวกันให้สูงขึ้น ในขณะที่การเติบโตของค่าจ้าง การสร้างสินเชื่อ และความมีชีวิตชีวาของธุรกิจขนาดเล็กกลับหยุดนิ่ง
ผลลัพธ์ที่ได้คือเศรษฐกิจที่แบ่งแยก ในช่วงการฟื้นตัวหรือวัฏจักรเศรษฐกิจ ภาคส่วนต่างๆ กลับเคลื่อนไปในทิศทางที่ตรงกันข้ามโดยสิ้นเชิง:
ด้านหนึ่งคือ: ตลาดทุน ผู้ถือครองสินทรัพย์ อุตสาหกรรมเทคโนโลยี และบริษัทขนาดใหญ่พุ่งทะยานขึ้นอย่างรวดเร็ว (ผลกำไร ราคาหุ้น ความมั่งคั่ง)
อีกด้านหนึ่งคือ: ชนชั้นแรงงาน ธุรกิจขนาดเล็ก อุตสาหกรรมแรงงาน → ตกต่ำหรือหยุดนิ่ง
การเติบโตและความยากลำบากเกิดขึ้นพร้อมกัน
ความล้มเหลวของนโยบาย
นโยบายการเงินไม่สามารถสร้างประโยชน์ให้กับเศรษฐกิจที่แท้จริงได้อีกต่อไป
การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ได้ผลักดันราคาหุ้นและพันธบัตรให้สูงขึ้น แต่ไม่สามารถสร้างงานใหม่และการเติบโตของค่าจ้างได้ การผ่อนคลายเชิงปริมาณ (QE) ทำให้บริษัทขนาดใหญ่กู้ยืมเงินได้ง่ายขึ้น แต่ไม่ได้ช่วยพัฒนาธุรกิจขนาดเล็ก
นโยบายการคลังก็ใกล้จะถึงทางตันแล้ว
ปัจจุบัน เกือบหนึ่งในสี่ของรายได้รัฐบาลใช้ไปเพียงแค่การชำระดอกเบี้ยหนี้สาธารณะ
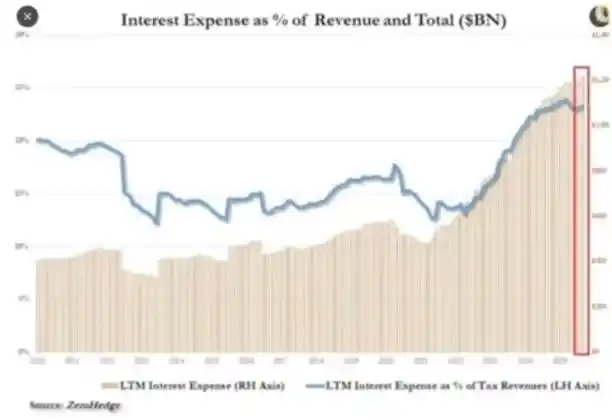
ผู้กำหนดนโยบายจึงตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออก:
หากเข้มงวดนโยบายเพื่อต่อสู้กับเงินเฟ้อ ตลาดก็จะซบเซา หากผ่อนคลายนโยบายเพื่อส่งเสริมการเติบโต ราคาก็จะสูงขึ้นอีกครั้ง ระบบนี้ได้หมุนเวียนด้วยตัวเองแล้ว: เมื่อใดก็ตามที่พยายามลดภาระหนี้สิน (Deleveraging) หรือลดขนาดงบดุล (Shrink the Balance Sheet) มันก็จะส่งผลกระทบต่อมูลค่าสินทรัพย์ที่ระบบพึ่งพาเพื่อความมั่นคง
โครงสร้างตลาด: การเก็บเกี่ยวอย่างมีประสิทธิภาพ
กระแสเงินทุนแบบพาสซีฟและการเก็งกำไรข้อมูลความถี่สูงได้เปลี่ยนตลาดสาธารณะให้เป็นเครื่องจักรสภาพคล่องแบบวงปิด
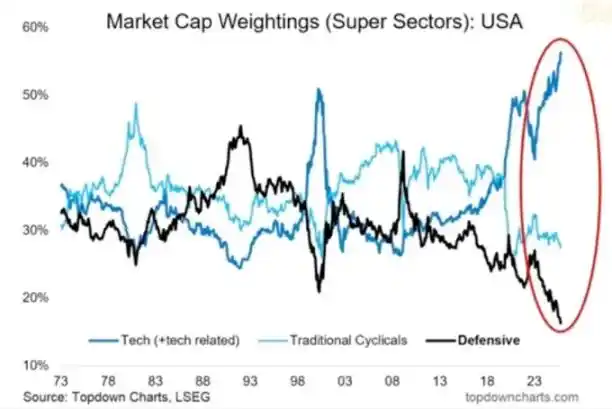
การวางตำแหน่งและการจัดหาวอลุ่มมีความสำคัญมากกว่าปัจจัยพื้นฐาน นักลงทุนรายย่อยได้กลายเป็นคู่ค้าของสถาบัน ซึ่งอธิบายได้ว่าทำไมภาคส่วนป้องกันจึงถูกทิ้งและหุ้นเทคโนโลยีมีมูลค่าสูงลิ่ว โครงสร้างตลาดให้รางวัลแก่การไล่ตามราคาที่เพิ่มขึ้น ไม่ใช่คุณค่า
เราได้สร้างตลาดที่มีประสิทธิภาพด้านราคาอย่างสูง แต่มีประสิทธิภาพด้านเงินทุนต่ำมาก
ตลาดสาธารณะได้กลายเป็นเครื่องจักรสภาพคล่องที่หมุนเวียนได้ด้วยตัวเอง
กระแสเงินทุนอัตโนมัติ → ผ่านกองทุนดัชนี, ETF และการซื้อขายอัลกอริทึม → สร้างแรงซื้ออย่างต่อเนื่อง โดยไม่คำนึงถึงปัจจัยพื้นฐาน
การเปลี่ยนแปลงราคาถูกขับเคลื่อนด้วยกระแสเงินทุน ไม่ใช่คุณค่า
การซื้อขายความถี่สูงและกองทุนที่เป็นระบบครองการซื้อขายรายวัน โดยนักลงทุนรายย่อยแท้จริงแล้วอยู่ตรงข้ามกับการซื้อขาย การขึ้นลงของหุ้นขึ้นอยู่กับการวางตำแหน่งและกลไกวอลุ่ม
ดังนั้น หุ้นเทคโนโลยีจึงยังคงขยายตัว ในขณะที่ภาคส่วนป้องกันล้าหลัง
ผลกระทบทางสังคม: ต้นทุนทางการเมืองของสภาพคล่อง
การสร้างความมั่งคั่งในรอบนี้กระจุกตัวอยู่ด้านบน
10% ของประชากรที่ร่ำรวยที่สุดถือครองสินทรัพย์ทางการเงินมากกว่า 90% ยิ่งตลาดหุ้นขึ้นมากเท่าไหร่ ช่องว่างระหว่างคนรวยกับคนจนก็ยิ่งกว้างขึ้นเท่านั้น นโยบายที่ผลักดันราคาสินทรัพย์ให้สูงขึ้น ในขณะเดียวกันก็กัดกร่อนกำลังซื้อของคนส่วนใหญ่
หากไม่มีการเติบโตของค่าจ้างที่แท้จริงและไม่สามารถซื้อบ้านได้ ผู้มีสิทธิเลือกตั้งจะแสวงหาการเปลี่ยนแปลงในที่สุด ไม่ว่าจะผ่านการกระจายความมั่งคั่งใหม่ หรือผ่านความวุ่นวายทางการเมือง ทั้งสองอย่างนี้จะเพิ่มแรงกดดันทางการคลังและผลักดันเงินเฟ้อให้สูงขึ้น
สำหรับผู้กำหนดนโยบาย กลยุทธ์ชัดเจน: รักษาสภาพคล่องให้ท่วมท้น ผลักดันตลาดให้สูงขึ้น และประกาศการฟื้นตัวทางเศรษฐกิจ แทนที่การปฏิรูปที่แท้จริงด้วยความเจริญรุ่งเรืองที่ผิวเผิน เศรษฐกิจยังคงเปราะบาง แต่อย่างน้อยข้อมูลก็สามารถรอดไปได้จนถึงการเลือกตั้งครั้งหน้า
คริปโตเคอร์เรนซีในฐานะวาล์วระบายความดัน
คริปโตเคอร์เรนซีเป็นไม่กี่สาขาที่ไม่ขึ้นอยู่กับธนาคารหรือรัฐบาล ก็สามารถถือและโอนมูลค่าได้
ตลาดดั้งเดิมได้กลายเป็นระบบปิด นักลงทุนรายใหญ่ได้กอบโกยผลกำไรส่วนใหญ่ไปแล้วจากการลงทุนส่วนตัวก่อนการจดทะเบียน สำหรับคนรุ่นใหม่ Bitcoin ไม่ใช่แค่การเก็งกำไรอีกต่อไป แต่ยังเป็นโอกาสในการเข้าร่วม เมื่อระบบทั้งหมดดูเหมือนจะถูกบงการ อย่างน้อยที่นี่ก็ยังมีโอกาส
แม้ว่านักลงทุนรายย่อยจำนวนมากจะเคยเจ็บปวดจากการถูกปั่นราคาโทเค็นและถูก VC ทิ้งดอยมาแล้ว แต่ความต้องการหลักยังคงแข็งแกร่ง: ผู้คนโหยหาสภาพคล่องทางการเงินที่เปิดกว้าง เป็นธรรม และสามารถควบคุมได้ด้วยตนเอง
แนวโน้ม
เศรษฐกิจสหรัฐฯ กำลังหมุนเวียนอยู่ในวัฏจักร "ปฏิกิริยาสะท้อน": ตึงตัว → ถดถอย → นโยบายตื่นตระหนก → อัดฉีดเงิน → เงินเฟ้อ → ซ้ำไปซ้ำมา
ปี 2026 อาจเป็นจุดเริ่มต้นของวัฏจักรการผ่อนคลายนโยบายครั้งต่อไป เนื่องจากเศรษฐกิจที่ชะลอตัวและการขาดดุลที่เพิ่มขึ้น ตลาดหุ้นอาจคึกคักในระยะสั้น แต่เศรษฐกิจที่แท้จริงจะไม่ดีขึ้น เว้นแต่ว่าเงินทุนจะย้ายจากการพยุงสินทรัพย์ไปสู่การลงทุนที่ก่อให้เกิดผลผลิต
ตอนนี้ เรากำลังเห็นรูปแบบสุดท้ายของเศรษฐกิจที่เน้นการเงินเป็นหลัก:
· สภาพคล่องทำหน้าที่เป็น GDP
· ตลาดกลายเป็นเครื่องมือทางนโยบาย
· Bitcoin กลายเป็นวาล์วระบายแรงกดดันทางสังคม
ตราบใดที่ระบบยังคงนำหนี้สินหมุนเวียนไปสร้างฟองสบู่สินทรัพย์ เราจะไม่มีวันได้เห็นการฟื้นตัวที่แท้จริง มีเพียงความซบเซาอย่างช้าๆ ที่ถูกซ่อนไว้ด้วยตัวเลขที่เพิ่มขึ้นในนาม
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง