<!DOCTYPE html> <html> <head> <meta charset="utf-8"> </head> <body> <p>Arthur Hayes วิเคราะห์หนี้ การซื้อคืน และการพิมพ์เงิน: วงจรขั้นสูงสุดของสภาพคล่องดอลลาร์</p> </body> </html>

ชื่อบทความต้นฉบับ: Hallelujah
ผู้เขียนต้นฉบับ: Arthur Hayes ผู้ร่วมก่อตั้ง BitMEX
แปลและเรียบเรียงโดย: BitpushNews
บทนำ: แรงจูงใจทางการเมืองและความจำเป็นของหนี้สิน
ขอสรรเสริญซาโตชิ ผู้สร้างสรรค์กฎแห่งเวลาและดอกเบี้ยทบต้น ซึ่งเป็นอิสระจากอัตลักษณ์ส่วนบุคคล แม้แต่รัฐบาลเองก็มีเพียงสองวิธีในการชำระค่าใช้จ่าย: ใช้เงินออม (ภาษี) หรือออกตราสารหนี้ สำหรับรัฐบาล เงินออมก็คือภาษี เรารู้กันดีว่าภาษีไม่เป็นที่นิยมในหมู่ประชาชน แต่การใช้เงินกลับเป็นที่ชื่นชอบ ดังนั้น เมื่อต้องจัดสรรสวัสดิการให้กับประชาชนทั่วไปและชนชั้นสูง นักการเมืองจึงมักเลือกที่จะออกตราสารหนี้ นักการเมืองมักจะยืมเงินจากอนาคตเพื่อรักษาตำแหน่งในการเลือกตั้งปัจจุบัน เพราะเมื่อถึงเวลาที่ต้องชำระหนี้ พวกเขาอาจจะไม่ได้อยู่ในตำแหน่งแล้ว หากรัฐบาลทุกแห่ง "ถูกกำหนด" ให้เลือกออกตราสารหนี้มากกว่าการขึ้นภาษีเพื่อจัดสรรสวัสดิการ เนื่องจากแรงจูงใจของเจ้าหน้าที่รัฐ คำถามสำคัญต่อไปคือ: ผู้ซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ จัดหาเงินทุนสำหรับการซื้อเหล่านี้อย่างไร? พวกเขาใช้เงินออม/ทุนของตัวเอง หรือพวกเขากู้ยืมเงินเพื่อจัดหาเงินทุน? การตอบคำถามเหล่านี้ โดยเฉพาะอย่างยิ่งในบริบทของ "สันติภาพภายใต้การนำของอเมริกา" (Pax Americana) มีความสำคัญอย่างยิ่งต่อการคาดการณ์การสร้างเงินดอลลาร์ในอนาคต หากผู้ซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ รายย่อยจัดหาเงินทุนสำหรับการซื้อโดยการกู้ยืม เราก็จะสามารถสังเกตได้ว่าใครเป็นผู้ให้กู้แก่พวกเขา เมื่อเรารู้ตัวตนของผู้จัดหาเงินทุนจากหนี้สินเหล่านี้แล้ว เราก็จะสามารถระบุได้ว่าพวกเขาสร้างเงินจากความว่างเปล่า (ex nihilo) เพื่อให้กู้ยืม หรือใช้ทุนของตัวเองในการให้กู้ยืม หากหลังจากตอบคำถามทั้งหมดแล้ว เราพบว่าผู้จัดหาเงินทุนสำหรับพันธบัตรกระทรวงการคลังกำลังสร้างเงินในกระบวนการให้กู้ยืม เราก็จะสามารถสรุปได้ดังนี้: หนี้สินที่รัฐบาลออก จะเพิ่มอุปทานทางการเงิน หากข้อโต้แย้งนี้ถูกต้อง เราก็สามารถประมาณขีดจำกัดสูงสุดของสินเชื่อที่ผู้จัดหาเงินทุนสามารถออกได้ (สมมติว่ามีขีดจำกัด) คำถามเหล่านี้มีความสำคัญเนื่องจากข้อโต้แย้งของผมคือ: หากการกู้ยืมของรัฐบาลยังคงเพิ่มขึ้นอย่างต่อเนื่องตามที่ธนาคารขนาดใหญ่ (TBTF Banks) กระทรวงการคลังสหรัฐฯ และสำนักงานงบประมาณรัฐสภาคาดการณ์ไว้ งบดุลของธนาคารกลางสหรัฐฯ ก็จะเติบโตตามไปด้วย หากงบดุลของธนาคารกลางสหรัฐฯ เติบโต นั่นหมายถึงสภาพคล่องของเงินดอลลาร์ที่ดี และในที่สุดก็จะผลักดันราคาของ Bitcoin และสกุลเงินดิจิทัลอื่นๆ ให้สูงขึ้น ต่อไป เราจะตอบคำถามทีละข้อและประเมินปริศนาตรรกะนี้ช่วงคำถาม
ประธานาธิบดีโดนัลด์ ทรัมป์ จะใช้การลดหย่อนภาษีเพื่อเป็นเงินทุนสำหรับภาวะขาดดุลหรือไม่
ไม่ เขาและพรรครีพับลิกัน “สีแดง” ได้ขยายการลดหย่อนภาษีปี 2017 ออกไปเมื่อเร็ว ๆ นี้
กระทรวงการคลังสหรัฐฯ กำลังกู้ยืมเงินเพื่อชดเชยภาวะขาดดุลงบประมาณของรัฐบาลกลาง และจะยังคงทำเช่นนั้นต่อไปในอนาคตหรือไม่
ใช่
นี่คือประมาณการจากธนาคารขนาดใหญ่และหน่วยงานของรัฐบาลสหรัฐฯ ดังที่เห็น พวกเขาคาดการณ์ภาวะขาดดุลประมาณ 2 ล้านล้านดอลลาร์ และจะได้รับเงินทุนจากการกู้ยืม 2 ล้านล้านดอลลาร์
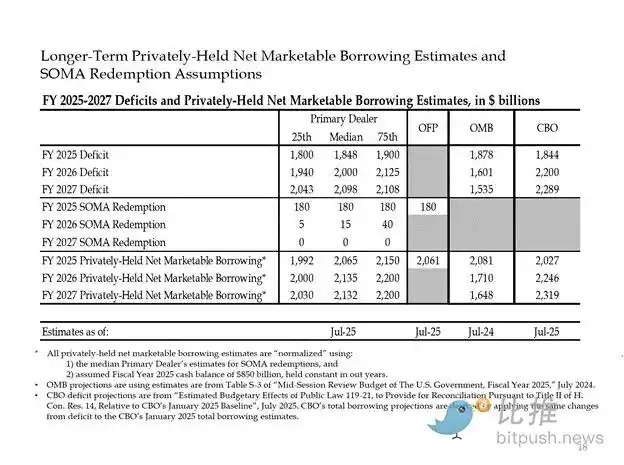
เนื่องจากคำตอบของคำถามสองข้อแรกคือ “ใช่” ดังนั้น:
ภาวะขาดดุลของรัฐบาลกลางรายปี = การออกตราสารหนี้ของรัฐบาลรายปี
ต่อไป เราจะวิเคราะห์ผู้ซื้อหลักของตราสารหนี้ของรัฐบาลและวิธีการระดมทุนสำหรับการซื้อของพวกเขาทีละขั้นตอน
“ของเสีย” ที่กลืนกินหนี้
ธนาคารกลางต่างประเทศ
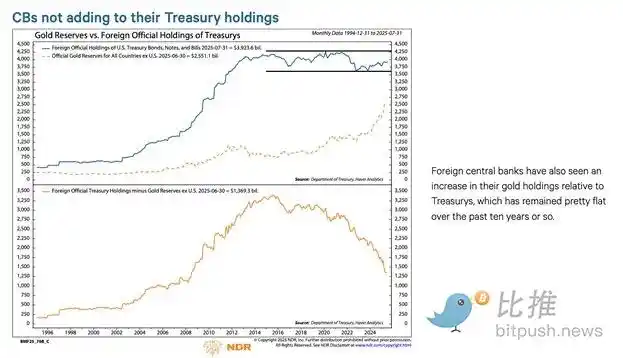
หาก “สันติภาพแบบอเมริกัน” เต็มใจที่จะขโมยเงินจากรัสเซีย (มหาอำนาจนิวเคลียร์และผู้ส่งออกสินค้าโภคภัณฑ์รายใหญ่ที่สุดของโลก) ผู้ถือตราสารหนี้สหรัฐฯ รายใดก็ตามก็ไม่สามารถมั่นใจได้ในความปลอดภัย ผู้จัดการเงินสำรองของธนาคารกลางต่างประเทศตระหนักถึงความเสี่ยงของการยึดทรัพย์ และพวกเขาก็อยากซื้อทองคำมากกว่าตราสารหนี้สหรัฐฯ ดังนั้น ตั้งแต่เดือนกุมภาพันธ์ 2022 หลังจากการรุกรานยูเครนของรัสเซีย ราคาทองคำก็เริ่มพุ่งสูงขึ้นอย่างแท้จริง
2. ภาคเอกชนของสหรัฐฯ
จากข้อมูลของสำนักงานสถิติแรงงานสหรัฐฯ อัตราการออมส่วนบุคคลในปี 2024 อยู่ที่ 4.6% ในปีเดียวกัน ภาวะขาดดุลของรัฐบาลกลางสหรัฐฯ คิดเป็น 6% ของ GDP เนื่องจากขนาดของภาวะขาดดุลมีมากกว่าอัตราการออม ภาคเอกชนจึงไม่สามารถเป็นผู้ซื้อตราสารหนี้ของรัฐบาลส่วนเพิ่มได้
3. ธนาคารพาณิชย์
ธนาคารพาณิชย์ศูนย์กลางการเงินหลักสี่แห่งกำลังซื้อตราสารหนี้สหรัฐฯ ในปริมาณมากหรือไม่ คำตอบคือไม่
```html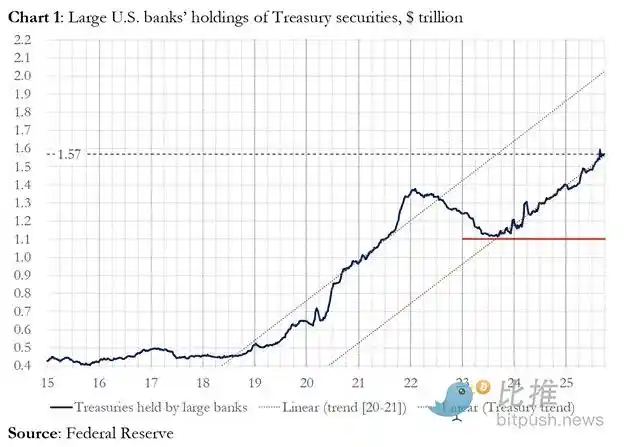
ในปีงบประมาณ 2025 ธนาคารกลางสี่แห่งที่เป็นศูนย์กลางทางการเงินได้ซื้อพันธบัตรสหรัฐฯ มูลค่าประมาณ 3 แสนล้านดอลลาร์สหรัฐฯ ในขณะที่ในปีงบประมาณเดียวกัน กระทรวงการคลังได้ออกพันธบัตรสหรัฐฯ มูลค่า 1.992 ล้านล้านดอลลาร์สหรัฐฯ แม้ว่าผู้ซื้อกลุ่มนี้จะเป็นผู้ซื้อที่สำคัญของพันธบัตรสหรัฐฯ อย่างไม่ต้องสงสัย แต่ก็ไม่ใช่ผู้ซื้อส่วนเพิ่มสุดท้าย
4. กองทุนเฮดจ์ฟันด์ที่ใช้กลยุทธ์ Relative Value (RV)
กองทุน RV เป็นผู้ซื้อส่วนเพิ่มของพันธบัตรรัฐบาลสหรัฐฯ ซึ่งได้รับการยอมรับในเอกสารฉบับล่าสุดของธนาคารกลางสหรัฐฯ
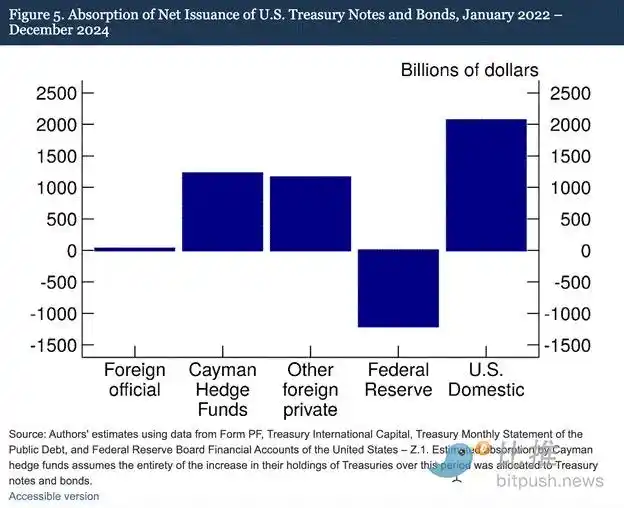
การค้นพบของเราบ่งชี้ว่ากองทุนเฮดจ์ฟันด์ในหมู่เกาะเคย์แมนกำลังกลายเป็นผู้ซื้อพันธบัตรรัฐบาลและตราสารหนี้ของสหรัฐฯ จากต่างประเทศที่เป็นผู้ซื้อส่วนเพิ่มมากขึ้นเรื่อยๆ ดังที่แสดงในรูปที่ 5 ในช่วงเดือนมกราคม 2022 ถึงธันวาคม 2024 ซึ่งเป็นช่วงที่ธนาคารกลางสหรัฐฯ ลดขนาดงบดุลโดยปล่อยให้พันธบัตรสหรัฐฯ ที่ครบกำหนดไถ่ถอนไหลออกจากพอร์ตการลงทุนของตน กองทุนเฮดจ์ฟันด์ในหมู่เกาะเคย์แมนได้ซื้อพันธบัตรรัฐบาลสุทธิ 1.2 ล้านล้านดอลลาร์สหรัฐฯ สมมติว่าการซื้อเหล่านี้ทั้งหมดประกอบด้วยพันธบัตรรัฐบาลและตราสารหนี้ ดังนั้นจึงดูดซับ 37% ของการออกพันธบัตรรัฐบาลและตราสารหนี้สุทธิ ซึ่งเกือบเท่ากับการซื้อรวมของนักลงทุนต่างชาติรายอื่นๆ ทั้งหมด
รูปแบบการซื้อขายของกองทุน RV:
· ซื้อพันธบัตรรัฐบาลในตลาดสปอต
· ขายสัญญาซื้อขายล่วงหน้าพันธบัตรรัฐบาลที่เกี่ยวข้อง
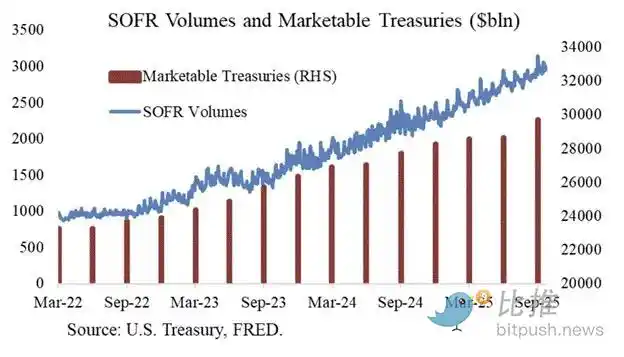
ขอขอบคุณ Joseph Wang สำหรับแผนภูมิ ปริมาณการซื้อขาย SOFR เป็นตัววัดขนาดของการมีส่วนร่วมของกองทุน RV ในตลาดพันธบัตรรัฐบาลสหรัฐฯ อย่างที่คุณเห็น การเติบโตของภาระหนี้สอดคล้องกับการเติบโตของปริมาณการซื้อขาย SOFR สิ่งนี้บ่งชี้ว่ากองทุน RV เป็นผู้ซื้อส่วนเพิ่มของพันธบัตรรัฐบาล
กองทุน RV ดำเนินการซื้อขายประเภทนี้เพื่อรับผลตอบแทนจากส่วนต่างเล็กน้อยระหว่างเครื่องมือทั้งสอง เนื่องจากส่วนต่างนี้มีน้อยมาก (วัดเป็นจุดพื้นฐาน; 1 จุดพื้นฐาน = 0.01%) วิธีเดียวที่จะทำกำไรได้คือการจัดหาเงินทุนสำหรับการซื้อพันธบัตรรัฐบาล
สิ่งนี้นำเราไปสู่ส่วนที่สำคัญที่สุดของบทความนี้ ซึ่งก็คือการทำความเข้าใจการดำเนินการต่อไปของธนาคารกลางสหรัฐฯ: กองทุน RV จัดหาเงินทุนสำหรับการซื้อพันธบัตรรัฐบาลได้อย่างไร?
ส่วนที่สี่: ตลาด Repo, QE แอบแฝง และการสร้างดอลลาร์
กองทุน RV จัดหาเงินทุนสำหรับการซื้อพันธบัตรกระทรวงการคลังผ่านข้อตกลงซื้อคืน (repo) ในการทำธุรกรรมที่ไร้รอยต่อ กองทุน RV ใช้พันธบัตรกระทรวงการคลังที่ซื้อมาเป็นหลักประกัน กู้ยืมเงินสดข้ามคืน จากนั้นใช้เงินสดที่ยืมมานี้เพื่อชำระพันธบัตรกระทรวงการคลัง หากมีเงินสดเหลือเฟือ อัตรา repo จะซื้อขายที่ต่ำกว่าหรือเท่ากับขีดจำกัดสูงสุดของอัตราดอกเบี้ยกองทุนของ Fed ทำไมถึงเป็นเช่นนั้น?
เฟดจัดการอัตราดอกเบี้ยระยะสั้นอย่างไร
เฟดมีอัตราดอกเบี้ยนโยบายสองอัตรา: ขีดจำกัดสูงสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง (Upper Fed Funds) และขีดจำกัดต่ำสุด (Lower Fed Funds) ซึ่งปัจจุบันอยู่ที่ 4.00% และ 3.75% ตามลำดับ เพื่อรักษาสมดุลของอัตราดอกเบี้ยระยะสั้นที่แท้จริง (SOFR หรือ Secured Overnight Financing Rate) ให้อยู่ในช่วงนี้ เฟดใช้เครื่องมือต่อไปนี้ (เรียงตามอัตราดอกเบี้ยจากต่ำไปสูง):
· เครื่องมือซื้อคืนย้อนกลับข้ามคืน (RRP): กองทุนตลาดเงิน (MMF) และธนาคารพาณิชย์ฝากเงินสดที่นี่ข้ามคืนและรับดอกเบี้ยจากเฟด อัตราดอกเบี้ยรางวัล: ขีดจำกัดต่ำสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง
· ดอกเบี้ยสำหรับยอดสำรอง (IORB): ธนาคารพาณิชย์ได้รับดอกเบี้ยสำหรับเงินสำรองส่วนเกินที่ฝากไว้กับเฟด อัตราดอกเบี้ยรางวัล: ระหว่างขีดจำกัดสูงสุดและต่ำสุด
· เครื่องมือ repo แบบถาวร (SRF): เมื่อเงินสดตึงตัว ธนาคารพาณิชย์และสถาบันการเงินอื่นๆ สามารถจำนำหลักทรัพย์ที่มีคุณสมบัติเหมาะสม (ส่วนใหญ่เป็นพันธบัตรกระทรวงการคลัง) และรับเงินสดจากเฟด โดยพื้นฐานแล้ว เฟดพิมพ์เงินและแลกเปลี่ยนกับหลักประกัน อัตราดอกเบี้ยรางวัล: ขีดจำกัดสูงสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง
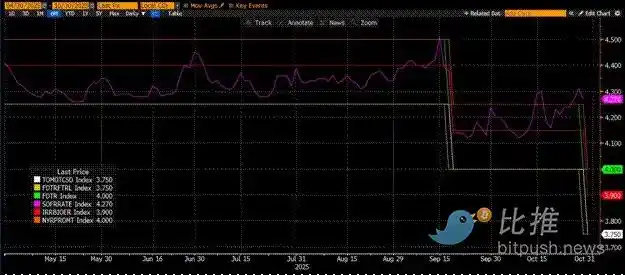
ความสัมพันธ์ระหว่างสามสิ่งนี้:
ขีดจำกัดต่ำสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง = RRP < IORB < SRF = ขีดจำกัดสูงสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง
SOFR (Secured Overnight Financing Rate) คืออัตราเป้าหมายของเฟด ซึ่งแสดงถึงอัตราดอกเบี้ยรวมของการทำธุรกรรม repo หลายรายการ หาก SOFR ซื้อขายสูงกว่าขีดจำกัดสูงสุดของอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง หมายความว่าระบบมีเงินสดตึงตัว ซึ่งจะทำให้เกิดปัญหาใหญ่ เมื่อเงินสดตึงตัว SOFR จะพุ่งสูงขึ้น และระบบการเงินแบบ fiat ที่ใช้ leverage สูงจะหยุดทำงาน นี่เป็นเพราะหากผู้ซื้อและผู้ขายสภาพคล่องส่วนเพิ่มไม่สามารถหมุนเวียนหนี้สินได้ในอัตราดอกเบี้ยกองทุนของรัฐบาลกลางที่คาดการณ์ได้ พวกเขาจะประสบกับความสูญเสียอย่างมากและหยุดจัดหาสภาพคล่องให้กับระบบ ไม่มีใครจะซื้อพันธบัตรกระทรวงการคลังเพราะพวกเขาไม่สามารถได้รับ leverage ราคาถูก ส่งผลให้รัฐบาลสหรัฐฯ ไม่สามารถจัดหาเงินทุนได้ในราคาที่เหมาะสม
การถอนตัวของผู้จัดหาเงินสดส่วนเพิ่ม
อะไรเป็นสาเหตุที่ทำให้ราคาซื้อขาย SOFR สูงกว่าเพดาน? เราต้องพิจารณาผู้ให้เงินสดส่วนเพิ่มในตลาด Repo: กองทุนตลาดเงิน (MMF) และธนาคารพาณิชย์
· การถอนตัวของกองทุนตลาดเงิน (MMF): MMF มีเป้าหมายที่จะสร้างผลตอบแทนระยะสั้นโดยมีความเสี่ยงด้านเครดิตน้อยที่สุด ก่อนหน้านี้ MMF จะถอนเงินจาก RRP เพื่อไปลงทุนในตลาด Repo เนื่องจาก RRP < SOFR แต่ตอนนี้ เนื่องจากผลตอบแทนจากตั๋วเงินคลังระยะสั้น (T-bills) ที่น่าดึงดูดใจมาก MMF กำลังถอนเงินจาก RRP เพื่อปล่อยกู้ให้กับรัฐบาลสหรัฐฯ ยอดคงเหลือใน RRP กลายเป็นศูนย์แล้ว และ MMF ก็ถอนตัวจากการเป็นผู้จัดหาเงินสดในตลาด Repo โดยพื้นฐานแล้ว
· ข้อจำกัดของธนาคารพาณิชย์: ธนาคารยินดีที่จะจัดหาเงินสำรองให้กับตลาด Repo เนื่องจาก IORB < SOFR อย่างไรก็ตาม ความสามารถของธนาคารในการจัดหาเงินสดขึ้นอยู่กับว่ามีเงินสำรองเพียงพอหรือไม่ นับตั้งแต่ธนาคารกลางสหรัฐฯ (Fed) เริ่มต้นการลดขนาดงบดุล (QT) ในต้นปี 2022 เงินสำรองของธนาคารลดลงไปหลายล้านล้านดอลลาร์ เมื่อความสามารถในการรับภาระของงบดุลลดลง ธนาคารจึงถูกบีบให้เรียกเก็บอัตราดอกเบี้ยที่สูงขึ้นเพื่อจัดหาเงินสด
ตั้งแต่ปี 2022 เป็นต้นมา ผู้ให้เงินสดส่วนเพิ่มทั้งสองรายนี้ ได้แก่ MMF และธนาคาร ต่างก็มีเงินสดน้อยลงที่จะจัดหาให้กับตลาด Repo ณ จุดหนึ่ง ทั้งสองไม่เต็มใจหรือไม่สามารถจัดหาเงินสดในอัตราที่ต่ำกว่าหรือเท่ากับเพดานอัตราดอกเบี้ยกองทุนของรัฐบาลกลางได้
ในขณะเดียวกัน ความต้องการเงินสดกลับเพิ่มขึ้น เนื่องมาจากอดีตประธานาธิบดีไบเดนและปัจจุบันทรัมป์ยังคงใช้จ่ายอย่างฟุ่มเฟือย ซึ่งเรียกร้องให้มีการออกพันธบัตรรัฐบาลเพิ่มขึ้น ผู้ซื้อพันธบัตรรัฐบาลส่วนเพิ่ม กองทุน RV ต้องจัดหาเงินทุนสำหรับการซื้อเหล่านี้ในตลาด Repo หากพวกเขาไม่สามารถหาเงินทุนรายวันในอัตราที่ต่ำกว่าหรือใกล้เคียงกับเพดานอัตราดอกเบี้ยกองทุนของรัฐบาลกลางได้ พวกเขาจะหยุดซื้อพันธบัตรรัฐบาลสหรัฐฯ และรัฐบาลสหรัฐฯ ก็จะไม่สามารถหาเงินทุนให้ตัวเองได้ในอัตราที่เหมาะสม
การเปิดใช้งาน SRF และการผ่อนคลายเชิงปริมาณแบบลับๆ (Stealth QE)
เนื่องจากเคยเกิดสถานการณ์คล้ายกันในปี 2019 ธนาคารกลางสหรัฐฯ จึงได้จัดตั้ง SRF (Standing Repo Facility) ขึ้น ตราบใดที่สามารถให้หลักประกันที่ยอมรับได้ ธนาคารกลางสหรัฐฯ ก็สามารถจัดหาเงินสดได้ไม่จำกัดจำนวนในอัตรา SRF (ซึ่งก็คือเพดานอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง) ดังนั้น กองทุน RV จึงมั่นใจได้ว่าไม่ว่าจะเงินสดตึงตัวเพียงใด พวกเขาก็จะสามารถเข้าถึงเงินทุนได้ในสถานการณ์ที่แย่ที่สุด ซึ่งก็คือเพดานอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง
หากยอดคงเหลือใน SRF สูงกว่าศูนย์ เราก็จะรู้ว่าธนาคารกลางสหรัฐฯ กำลังใช้เงินที่พิมพ์ออกมาเพื่อจ่ายเช็คที่นักการเมืองเขียนขึ้นมา
ยอดการออกพันธบัตรรัฐบาล = ยอดการเพิ่มขึ้นของปริมาณเงินดอลลาร์

แผนภาพด้านบน (แผงด้านบน) แสดงส่วนต่างระหว่าง (SOFR – Upper Bound of the Fed Funds Rate) เมื่อส่วนต่างนี้ใกล้ศูนย์หรือเป็นบวก แสดงว่าสภาพคล่องเงินสดตึงตัว ในช่วงเวลาดังกล่าว SRF (แผงด้านล่าง หน่วยเป็นพันล้านดอลลาร์) จะถูกใช้งานอย่างมีนัยสำคัญ การใช้ SRF ช่วยให้ผู้กู้สามารถหลีกเลี่ยงการจ่ายอัตรา SOFR ที่สูงขึ้นและถูกควบคุมได้น้อยกว่า
การผ่อนคลายเชิงปริมาณแบบซ่อนเร้น (Stealth QE): เฟดมีสองวิธีในการรับรองว่ามีเงินสดเพียงพอในระบบ: วิธีแรกคือการสร้างเงินสำรองธนาคารผ่านการซื้อหลักทรัพย์ของธนาคาร ซึ่งเรียกว่าการผ่อนคลายเชิงปริมาณ (QE) วิธีที่สองคือการให้กู้ยืมอย่างเสรีในตลาด Repo ผ่าน SRF
QE ตอนนี้กลายเป็น "คำหยาบ" ที่สาธารณชนโดยทั่วไปเชื่อมโยงกับการพิมพ์เงินและภาวะเงินเฟ้อ เพื่อหลีกเลี่ยงการถูกกล่าวหาว่าเป็นสาเหตุของเงินเฟ้อ เฟดจะพยายามอ้างว่านโยบายของตนไม่ใช่ QE ซึ่งหมายความว่า SRF จะกลายเป็นช่องทางหลักสำหรับการไหลของเงินพิมพ์เข้าสู่ระบบการเงินโลก แทนที่จะสร้างเงินสำรองธนาคารมากขึ้นผ่าน QE
สิ่งนี้ทำได้เพียงซื้อเวลาเท่านั้น แต่ท้ายที่สุด การขยายตัวแบบทวีคูณของการออกพันธบัตรรัฐบาลจะบังคับให้ SRF ต้องถูกใช้งานซ้ำๆ จำไว้ว่ารัฐมนตรีคลัง Buffalo Bill Bessent ไม่เพียงแต่ต้องการออกพันธบัตร 2 ล้านล้านดอลลาร์ต่อปีเพื่อเป็นทุนสนับสนุนรัฐบาลเท่านั้น แต่ยังต้องออกพันธบัตรอีกหลายล้านล้านดอลลาร์เพื่อหมุนเวียนหนี้ที่ครบกำหนดไถ่ถอน
การผ่อนคลายเชิงปริมาณแบบซ่อนเร้นกำลังจะเริ่มต้นขึ้น แม้ว่าฉันจะไม่รู้เวลาที่แน่นอน แต่หากสภาวะตลาดการเงินในปัจจุบันยังคงอยู่ และพันธบัตรรัฐบาลยังคงพอกพูนขึ้นเรื่อยๆ ยอดคงเหลือของ SRF ในฐานะผู้ให้กู้รายสุดท้ายก็จะต้องเพิ่มขึ้น เมื่อยอดคงเหลือของ SRF เพิ่มขึ้น ปริมาณเงินดอลลาร์ Fiat ทั่วโลกก็จะขยายตัวตามไปด้วย ปรากฏการณ์นี้จะจุดชนวนตลาดกระทิงของ Bitcoin ขึ้นมาอีกครั้ง
ส่วนที่ 5: ภาวะชะงักงันและโอกาสของตลาดในปัจจุบัน
ก่อนที่ QE แบบซ่อนเร้นจะเริ่มต้นขึ้น เราต้องควบคุมเงินทุน คาดว่าตลาดจะยังคงผันผวน โดยเฉพาะอย่างยิ่งก่อนที่การปิดหน่วยงานราชการของสหรัฐฯ จะสิ้นสุดลง
ปัจจุบัน กระทรวงการคลังกู้ยืมเงินผ่านการประมูลหนี้ (สภาพคล่องดอลลาร์ติดลบ) แต่ยังไม่ได้ใช้เงินเหล่านั้น (สภาพคล่องดอลลาร์เป็นบวก) ยอดคงเหลือในบัญชี General Account (TGA) ของกระทรวงการคลังสูงกว่าเป้าหมายที่ 850,000 ล้านดอลลาร์ประมาณ 150,000 ล้านดอลลาร์ สภาพคล่องส่วนเกินนี้จะถูกปล่อยเข้าสู่ตลาดก็ต่อเมื่อรัฐบาลเปิดทำการอีกครั้งเท่านั้น ผลกระทบจากการดูดซับสภาพคล่องนี้เป็นหนึ่งในสาเหตุของความอ่อนแอของตลาดคริปโตในปัจจุบัน
เมื่อพิจารณาถึงวันครบรอบสี่ปีของจุดสูงสุดตลอดกาลของ Bitcoin ในปี 2021 ที่กำลังจะมาถึง หลายคนจะเข้าใจผิดว่าช่วงเวลาที่ตลาดอ่อนแอและซบเซานี้เป็นจุดสูงสุด และขายสินทรัพย์ที่ถืออยู่ไป แน่นอนว่าหากพวกเขาไม่ถูก "ล้างพอร์ต" (deaded) ในการล่มสลายของ Altcoin เมื่อไม่กี่สัปดาห์ก่อน
แต่นี่คือความผิดพลาด ตรรกะการทำงานของตลาดเงินดอลลาร์ไม่โกหก มุมตลาดนี้ถูกปกคลุมไปด้วยศัพท์เทคนิคที่เข้าใจยาก แต่เมื่อคุณแปลศัพท์เหล่านี้เป็น "พิมพ์เงิน" หรือ "ทำลายเงิน" คุณจะรู้ได้ง่ายว่าจะจับแนวโน้มได้อย่างไร
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia