Coinbase: "คำสาปเดือนกันยายน" อาจจะจบลงแล้ว และ DAT จะยังคงสนับสนุนตลาดคริปโตต่อไป
ชื่อเรื่องต้นฉบับ: Monthly Outlook: Debunking the Seasonality Myth
ผู้เขียนต้นฉบับ: David Duong หัวหน้าฝ่ายวิจัยระดับโลก Coinbase; Colin Basco ผู้ช่วยวิจัย Coinbase
คำแปลต้นฉบับ: xiaozou, Golden Finance
ประเด็นสำคัญ:
เราคาดการณ์ความแข็งแกร่งของตลาดคริปโตในช่วงต้นไตรมาสที่ 4 ปี 2568 เนื่องจากสภาพคล่องที่ยืดหยุ่น สภาพแวดล้อมทางเศรษฐกิจที่เอื้ออำนวย และการพัฒนากฎระเบียบที่เอื้ออำนวย โดยคาดว่า Bitcoin จะทำผลงานได้ดีกว่า
คาดว่าความต้องการทางเทคนิคสำหรับพันธบัตรสินทรัพย์ดิจิทัล (DAT) จะยังคงสนับสนุนตลาดคริปโตต่อไป แม้ว่าอุตสาหกรรมจะเข้าสู่ช่วงการแข่งขันแบบ "ผู้เล่นปะทะผู้เล่น" ก็ตาม
งานวิจัยของเราชี้ให้เห็นว่าฤดูกาลรายเดือนในอดีต (โดยเฉพาะ "ปรากฏการณ์เดือนกันยายน") ไม่ใช่ปัจจัยทำนายที่สำคัญหรือเชื่อถือได้สำหรับประสิทธิภาพของตลาดคริปโต
1. ภาพรวม
เราเชื่อว่าตลาดกระทิงคริปโตยังคงมีแนวโน้มที่จะดำเนินต่อไปจนถึงต้นไตรมาสที่สี่ของปี 2568 โดยได้รับแรงหนุนหลักจากสภาพแวดล้อมสภาพคล่องที่ยืดหยุ่น สภาพแวดล้อมทางเศรษฐกิจมหภาคที่เอื้ออำนวย และการพัฒนาด้านกฎระเบียบที่เอื้ออำนวย เราเชื่อว่าโดยเฉพาะอย่างยิ่ง Bitcoin มีแนวโน้มที่จะยังคงทำผลงานได้ดีกว่าที่ตลาดคาดการณ์ไว้ เนื่องจากได้รับประโยชน์โดยตรงจากปัจจัยหนุนทางเศรษฐกิจมหภาคที่มีอยู่ กล่าวอีกนัยหนึ่ง หากปราศจากความผันผวนของราคาพลังงานอย่างมีนัยสำคัญ (หรือปัจจัยอื่นๆ ที่อาจส่งผลกระทบเชิงลบต่อแนวโน้มเงินเฟ้อ) ความเสี่ยงทันทีที่นโยบายการเงินของสหรัฐฯ จะหยุดชะงักในปัจจุบันค่อนข้างต่ำ ในขณะเดียวกัน ความต้องการทางเทคโนโลยีสำหรับสินทรัพย์ดิจิทัล (DAT) น่าจะยังคงให้การสนับสนุนที่แข็งแกร่งแก่ตลาดคริปโตต่อไป
อย่างไรก็ตาม ความกังวลเกี่ยวกับฤดูกาลยังคงเป็นปัญหาสำคัญในวงการคริปโต โดยในอดีต Bitcoin อ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐในเดือนกันยายนติดต่อกัน 6 ปี ระหว่างปี 2017 ถึง 2022 แม้ว่าแนวโน้มนี้จะทำให้นักลงทุนจำนวนมากเชื่อว่าฤดูกาลส่งผลกระทบอย่างมีนัยสำคัญต่อประสิทธิภาพของตลาดคริปโต แต่สมมติฐานนี้ก็ถูกหักล้างในปี 2023 และ 2024 อันที่จริง งานวิจัยของเราชี้ให้เห็นว่าขนาดตัวอย่างที่เล็กและการกระจายผลลัพธ์ที่กว้างอาจจำกัดความสำคัญทางสถิติของตัวบ่งชี้ตามฤดูกาลดังกล่าว คำถามสำคัญกว่าสำหรับตลาดคริปโตคือ เราอยู่ในช่วงต้นหรือปลายของวัฏจักร DAT? ณ วันที่ 10 กันยายน DAT สาธารณะถือครองมากกว่า 1 ล้าน BTC (110,000 ล้านดอลลาร์), 4.9 ล้าน ETH (21,300 ล้านดอลลาร์) และ 8.9 ล้าน SOL (1,800 ล้านดอลลาร์) ขณะที่ผู้ที่มาทีหลังได้เริ่มมุ่งเป้าไปที่ altcoin ในระดับความเสี่ยงที่สูงขึ้น เราเชื่อว่าขณะนี้เราอยู่ในช่วง "ผู้เล่นปะทะผู้เล่น" (PvP) ของวัฏจักร ซึ่งจะยังคงผลักดันกระแสเงินทุนไหลเข้าสู่สินทรัพย์คริปโตขนาดใหญ่ อย่างไรก็ตาม นี่อาจเป็นสัญญาณบ่งชี้ถึงช่วงการรวมตัวที่กำลังจะมาถึงสำหรับผู้เข้าร่วม DAT รายย่อย
2. แนวโน้มยังคงเป็นไปในเชิงบวก
ในช่วงต้นปี เราคาดการณ์ว่าตลาดคริปโตจะถึงจุดต่ำสุดในช่วงครึ่งแรกของปี 2568 และแตะระดับสูงสุดเป็นประวัติการณ์ในช่วงครึ่งหลังของปี 2568 ซึ่งเป็นมุมมองที่แตกต่างในขณะนั้น ผู้เข้าร่วมตลาดมีความกังวลเกี่ยวกับภาวะเศรษฐกิจถดถอยที่อาจเกิดขึ้น สงสัยว่าราคาที่สูงขึ้นเป็นสัญญาณการพุ่งขึ้นของตลาดที่ไม่สมเหตุสมผลหรือไม่ และกังวลเกี่ยวกับความยั่งยืนของการฟื้นตัว อย่างไรก็ตาม เราพบว่ามุมมองเหล่านี้ทำให้เข้าใจผิด ดังนั้นเราจึงกลับมาพิจารณามุมมองเศรษฐกิจมหภาคที่เป็นเอกลักษณ์ของเรา
เมื่อเข้าสู่ไตรมาสที่สี่ เรายังคงมีมุมมองเชิงบวกสำหรับตลาดคริปโต โดยคาดว่าจะได้รับแรงสนับสนุนอย่างต่อเนื่องจากสภาพคล่องที่แข็งแกร่ง สภาพแวดล้อมทางเศรษฐกิจมหภาคที่เอื้ออำนวย และการพัฒนาด้านกฎระเบียบที่ส่งเสริมในด้านนโยบายการเงิน เราคาดว่าธนาคารกลางสหรัฐฯ (เฟด) จะปรับลดอัตราดอกเบี้ยในวันที่ 17 กันยายน และ 29 ตุลาคม เนื่องจากมีหลักฐานที่ชัดเจนเกี่ยวกับความอ่อนแอในตลาดแรงงานสหรัฐฯ แทนที่จะก่อให้เกิดจุดสูงสุดเฉพาะจุด เราเชื่อว่าสิ่งนี้จะกระตุ้นให้กองทุนสำรองเลี้ยงชีพทำงาน อันที่จริง เราได้ระบุไว้ในเดือนสิงหาคมว่าอัตราดอกเบี้ยที่ลดลงอาจกระตุ้นให้กองทุนตลาดเงินจำนวนมากจากมูลค่า 7.4 ล้านล้านดอลลาร์สหรัฐฯ เลิกรอและดูสถานการณ์ อย่างไรก็ตาม การเปลี่ยนแปลงที่สำคัญในแนวโน้มเงินเฟ้อในปัจจุบัน เช่น ราคาพลังงานที่สูงขึ้น จะก่อให้เกิดความเสี่ยงต่อแนวโน้มนี้ (หมายเหตุ: เราเชื่อว่าความเสี่ยงที่แท้จริงจากภาษีศุลกากรนั้นน้อยกว่าที่บางมุมมองคาดการณ์ไว้มาก) อย่างไรก็ตาม เมื่อเร็วๆ นี้ กลุ่ม OPEC+ ได้ตกลงที่จะเพิ่มการผลิตน้ำมันอีกครั้ง และความต้องการน้ำมันทั่วโลกก็เริ่มส่งสัญญาณชะลอตัวลง อย่างไรก็ตาม โอกาสที่จะมีมาตรการคว่ำบาตรรัสเซียเพิ่มเติมก็อาจผลักดันให้ราคาน้ำมันสูงขึ้นเช่นกัน ปัจจุบัน เราไม่คาดว่าราคาน้ำมันจะทะลุเกณฑ์ที่จะทำให้สถานการณ์ทางเศรษฐกิจเข้าสู่ภาวะเศรษฐกิจตกต่ำแบบชะงักงัน (Stagflation) 3. วัฏจักร DAT กำลังเติบโตเต็มที่ ในขณะเดียวกัน เราเชื่อว่าความต้องการทางเทคโนโลยีสำหรับพันธบัตรรัฐบาลสินทรัพย์ดิจิทัล (DAT) คาดว่าจะยังคงสนับสนุนตลาดคริปโตต่อไป อันที่จริง ปรากฏการณ์ DAT ได้ถึงจุดเปลี่ยนสำคัญแล้ว เราไม่ได้อยู่ในระยะเริ่มต้นของการนำมาใช้งานจริง (Early Adoption) ที่เป็นลักษณะเด่นของช่วง 6-9 เดือนที่ผ่านมาอีกต่อไป และเราไม่คิดว่าเรากำลังใกล้ถึงจุดสิ้นสุดของวัฏจักรนี้ อันที่จริง เราได้เข้าสู่ช่วงที่เราเรียกว่า "ผู้เล่นปะทะผู้เล่น" (PvP) ซึ่งเป็นภูมิทัศน์การแข่งขันที่ความสำเร็จขึ้นอยู่กับการดำเนินการ กลยุทธ์ที่แตกต่าง และจังหวะเวลา มากกว่าที่จะลอกเลียนแบบรูปแบบการดำเนินงานของ MicroStrategy เพียงอย่างเดียว แม้ว่าผู้ที่นำมาใช้งานจริงในช่วงแรกอย่าง MicroStrategy เคยได้รับผลประโยชน์จากมูลค่าสินทรัพย์สุทธิ (NAV) อย่างมาก แต่แรงกดดันจากการแข่งขัน ความเสี่ยงในการดำเนินการ และข้อจำกัดด้านกฎระเบียบได้นำไปสู่การบีบอัด mNAV (มูลค่าตลาดเทียบกับมูลค่าสินทรัพย์สุทธิ) เราเชื่อว่าผลประโยชน์จากความขาดแคลนที่ผู้ที่นำมาใช้งานจริงได้รับประโยชน์นั้นได้ลดลงไปแล้ว อย่างไรก็ตาม ปัจจุบัน DAT ที่เน้น Bitcoin ถือครอง BTC มากกว่า 1 ล้าน BTC ซึ่งคิดเป็นประมาณ 5% ของอุปทานหมุนเวียนของโทเคน ในทำนองเดียวกัน DAT ที่เน้น ETH ชั้นนำนั้นถือครอง ETH รวมกันประมาณ 4.9 ล้าน ETH (21.3 พันล้านเหรียญสหรัฐ) ซึ่งคิดเป็นมากกว่า 4% ของอุปทานหมุนเวียนทั้งหมดของ ETHรูปที่ 1 คลังสินทรัพย์ดิจิทัลที่เน้น ETH ยังคงเร่งการซื้ออย่างต่อเนื่อง ในเดือนสิงหาคม ไฟแนนเชียลไทมส์รายงานว่า บริษัทจดทะเบียนในสหรัฐฯ 154 แห่งได้ระดมทุนประมาณ 9.84 หมื่นล้านดอลลาร์สหรัฐสำหรับการซื้อสินทรัพย์ดิจิทัลภายในปี 2568 ซึ่งเพิ่มขึ้นอย่างมากจาก 3.36 หมื่นล้านดอลลาร์สหรัฐที่บริษัท 10 อันดับแรกระดมทุนได้ในปีนี้ (อ้างอิงจากข้อมูลจาก Architect Partners) การลงทุนในโทเคนอื่นๆ ก็เพิ่มขึ้นเช่นกัน โดยเฉพาะอย่างยิ่ง Sol และ altcoin อื่นๆ (เมื่อเร็วๆ นี้ Forward Industries ได้ระดมทุน 1.65 พันล้านดอลลาร์สหรัฐเพื่อจัดตั้งคลังสินทรัพย์ดิจิทัลที่เน้น Sol ซึ่งได้รับการสนับสนุนจาก Galaxy Digital, Jump Crypto และ Multicoin Capital) การเติบโตนี้นำไปสู่การตรวจสอบที่เข้มงวดขึ้น อันที่จริง รายงานล่าสุดระบุว่า Nasdaq กำลังเสริมสร้างการกำกับดูแล DAT โดยกำหนดให้ผู้ถือหุ้นต้องได้รับการอนุมัติสำหรับธุรกรรมบางรายการ และสนับสนุนให้มีการเปิดเผยข้อมูลมากขึ้น อย่างไรก็ตาม Nasdaq ชี้แจงว่ายังไม่ได้ออกข่าวประชาสัมพันธ์อย่างเป็นทางการเกี่ยวกับกฎเกณฑ์ใหม่สำหรับ DAT ปัจจุบันเราเชื่อว่าวัฏจักร DAT กำลังเติบโตเต็มที่ แต่ยังไม่เร็วหรือช้าเกินไป สิ่งที่แน่นอนคือ ในมุมมองของเรา ยุคแห่งผลกำไรง่ายๆ และการรับประกันเบี้ยประกัน mNAV ได้สิ้นสุดลงแล้ว ในช่วง PvP นี้ มีเพียงผู้เล่นที่มีวินัยและกลยุทธ์มากที่สุดเท่านั้นที่จะประสบความสำเร็จ เราคาดว่าตลาดคริปโตจะยังคงได้รับประโยชน์จากเงินทุนที่ไหลเข้าอย่างไม่เคยปรากฏมาก่อนในเครื่องมือเหล่านี้ ซึ่งจะช่วยเพิ่มผลตอบแทน 3. ความเสี่ยงจากความผันผวนตามฤดูกาลมีจริงหรือไม่? ในขณะเดียวกัน ความผันผวนตามฤดูกาลยังคงเป็นข้อกังวลอย่างต่อเนื่องสำหรับผู้เข้าร่วมตลาดคริปโต Bitcoin อ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐในเดือนกันยายนเป็นเวลาหกปีติดต่อกันระหว่างปี 2017 ถึง 2022 โดยมีผลตอบแทนติดลบเฉลี่ย 3% ในช่วงทศวรรษที่ผ่านมา สิ่งนี้ทำให้นักลงทุนจำนวนมากมีความรู้สึกว่าความผันผวนตามฤดูกาลส่งผลกระทบอย่างมีนัยสำคัญต่อประสิทธิภาพของตลาดคริปโต และโดยทั่วไปแล้วเดือนกันยายนเป็นช่วงเวลาที่ไม่เอื้ออำนวยต่อการถือครองสินทรัพย์เสี่ยง อย่างไรก็ตาม หากการซื้อขายอิงตามสมมติฐานนี้ จะถูกพิสูจน์ว่าผิดทั้งในปี 2023 และ 2024
อันที่จริง เราเชื่อว่าความผันผวนตามฤดูกาลรายเดือนไม่ใช่สัญญาณการซื้อขายที่ถูกต้องสำหรับ Bitcoin การตรวจสอบโดยใช้วิธีการต่างๆ รวมถึงกราฟการกระจายความถี่ อัตราส่วนอัตราต่อรองแบบลอจิสติกส์ การให้คะแนนนอกกลุ่มตัวอย่าง การทดสอบยาหลอก และตัวแปรควบคุม สรุปได้อย่างสม่ำเสมอว่าเดือนของปีไม่ใช่ตัวทำนายผลตอบแทนลอการิทึมรายเดือนที่เป็นบวกหรือลบของ BTC ที่เชื่อถือได้ทางสถิติ (หมายเหตุ: เราใช้ผลตอบแทนลอการิทึมเพื่อวัดการเติบโตทางเรขาคณิตหรือแบบทบต้น เนื่องจากสะท้อนแนวโน้มระยะยาวได้ดีกว่าและอธิบายถึงความผันผวนที่สูงขึ้นของ Bitcoin ได้ดีกว่า)
รูปที่ 2 แผนที่ความร้อนของผลตอบแทนลอการิทึมรายเดือนของ Bitcoin
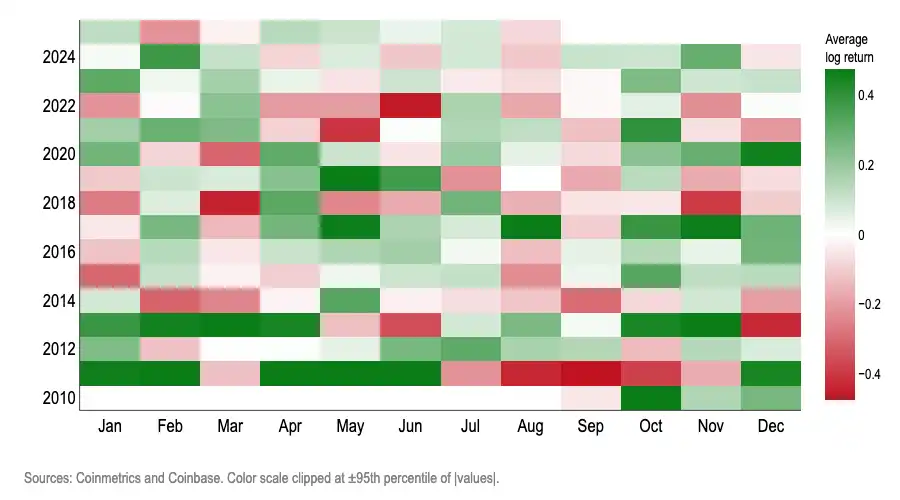
การทดสอบต่อไปนี้พบว่า "เดือนตามปฏิทิน" ไม่น่าเชื่อถือในการทำนายค่าบวกหรือลบของผลตอบแทนลอการิทึมรายเดือนของ Bitcoin:
(1) ช่วงความเชื่อมั่นของวิลสัน
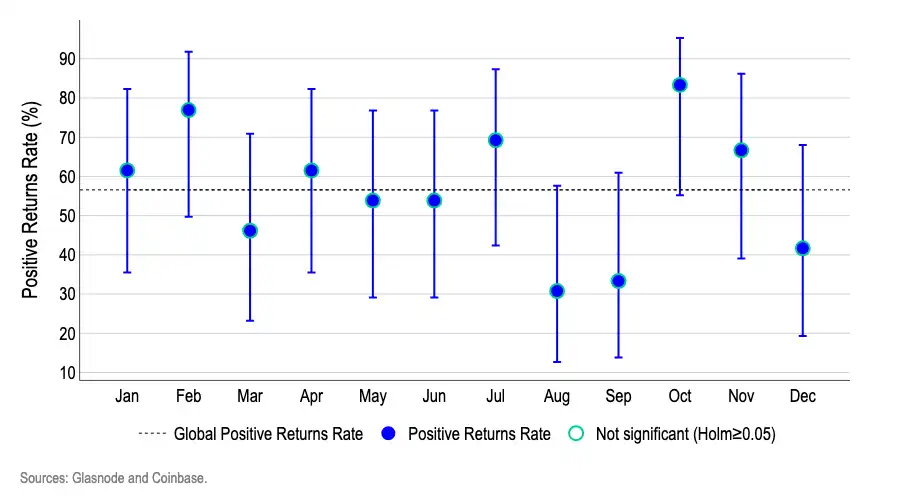
รูปที่ 3 แสดงให้เห็นว่าหลังจากพิจารณาความไม่แน่นอนของกลุ่มตัวอย่างขนาดเล็กแล้ว ไม่มีเดือนใดที่ทะลุเกณฑ์ของฤดูกาลที่มีนัยสำคัญในการคาดการณ์ ช่วงความคลาดเคลื่อนของเดือนที่ดูเหมือนจะ "สูง" (กุมภาพันธ์/ตุลาคม) หรือ "ต่ำ" (สิงหาคม/กันยายน) ทับซ้อนกับค่าเฉลี่ยโดยรวมและเดือนอื่นๆ ซึ่งบ่งชี้ถึงความแปรปรวนแบบสุ่มมากกว่าผลกระทบจากปฏิทินที่คงอยู่
แต่ละจุดแสดงความน่าจะเป็นที่ BTC จะปิดเดือนในแนวโน้มขาขึ้น เส้นแนวตั้ง/แท่งแสดงช่วงความเชื่อมั่น 95% ของวิลสัน ซึ่งเป็นตัวชี้วัดที่เหมาะสมเมื่อมีข้อมูลเพียงประมาณ 12-13 จุดต่อเดือน เนื่องจากให้เกณฑ์ความไม่แน่นอนที่แม่นยำกว่าสำหรับกลุ่มตัวอย่างขนาดเล็ก
เส้นประแสดงความน่าจะเป็นเฉลี่ยของการเพิ่มขึ้นโดยรวม เนื่องจากเรากำลังดูข้อมูล 12 เดือนในเวลาเดียวกัน เราจึงใช้วิธีการปรับค่าแบบทดสอบหลายรายการของ Holm เพื่อหลีกเลี่ยงไม่ให้เดือนที่โชคดีถูกอำพรางเป็นรูปแบบปกติ
รูปที่ 3 ผลตอบแทนลอการิทึมบวกของ BTC และช่วงความเชื่อมั่น 95% ของวิลสัน
(2) การวิเคราะห์การถดถอยแบบโลจิสติก
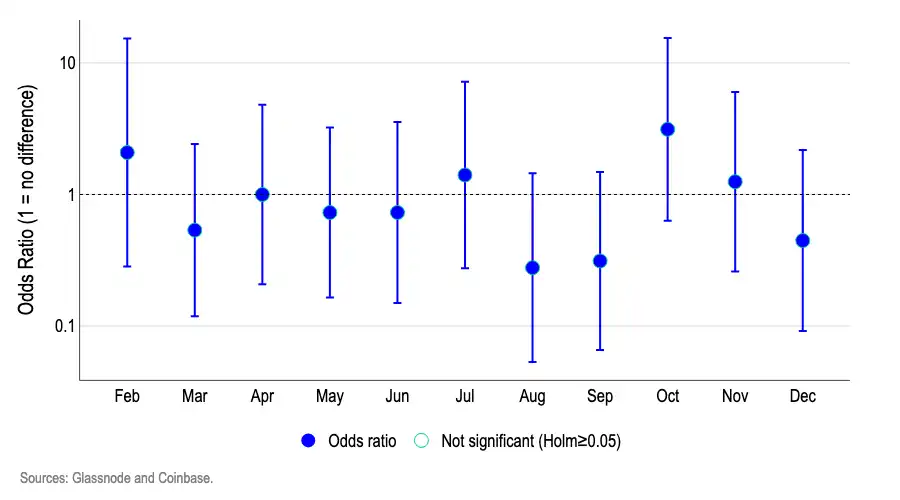
เราใช้แบบจำลองการถดถอยแบบโลจิสติกเพื่อทดสอบผลกระทบของเดือนใดเดือนหนึ่งต่อความน่าจะเป็นที่ Bitcoin จะขึ้นหรือลง (โดยใช้เดือนมกราคมเป็นเกณฑ์มาตรฐาน) รูปที่ 4 แสดงให้เห็นว่าอัตราส่วนความน่าจะเป็นของแต่ละเดือนส่วนใหญ่อยู่ที่ประมาณ 1.0 ที่สำคัญ ช่วงความเชื่อมั่น 95% ของทั้งคู่ข้ามเส้น 1.0 ค่าที่ใกล้เคียง 1.0 บ่งชี้ว่า "ความน่าจะเป็นของผลตอบแทนลอการิทึมที่เป็นบวกนั้นเท่ากับในเดือนมกราคม" ค่าที่สูงกว่า 1.0 บ่งชี้ว่า "ความน่าจะเป็นสูงกว่า" และค่าที่ต่ำกว่า 1.0 บ่งชี้ว่า "ความน่าจะเป็นต่ำกว่า" ตัวอย่างเช่น อัตราส่วนอัตราต่อรอง 1.5 หมายความว่า "ความน่าจะเป็นของเดือนที่เป็นบวกนั้นสูงกว่าเดือนมกราคมประมาณ 50%" ในขณะที่อัตราส่วนอัตราต่อรอง 0.7 บ่งชี้ว่า "ความน่าจะเป็นต่ำกว่าประมาณ 30%" เนื่องจากช่วงความเชื่อมั่นส่วนใหญ่ข้าม 1.0 และไม่มีเดือนใดที่มีนัยสำคัญหลังจากปรับค่าตามการทดสอบแบบทวีคูณของโฮล์มแล้ว เราจึงไม่สามารถสรุปได้ว่าเดือนตามปฏิทินเป็นตัวทำนายที่มีประสิทธิภาพสำหรับผลตอบแทนลอการิทึมของ Bitcoin ที่เป็นบวกหรือลบ
รูปที่ 4 การถดถอยแบบลอจิสติก — อัตราส่วนความน่าจะเป็นของผลตอบแทนลอการิทึม BTC รายเดือนที่เป็นบวกและลบเมื่อเทียบกับเดือนมกราคม (พื้นฐาน)
(3) การพยากรณ์นอกตัวอย่าง
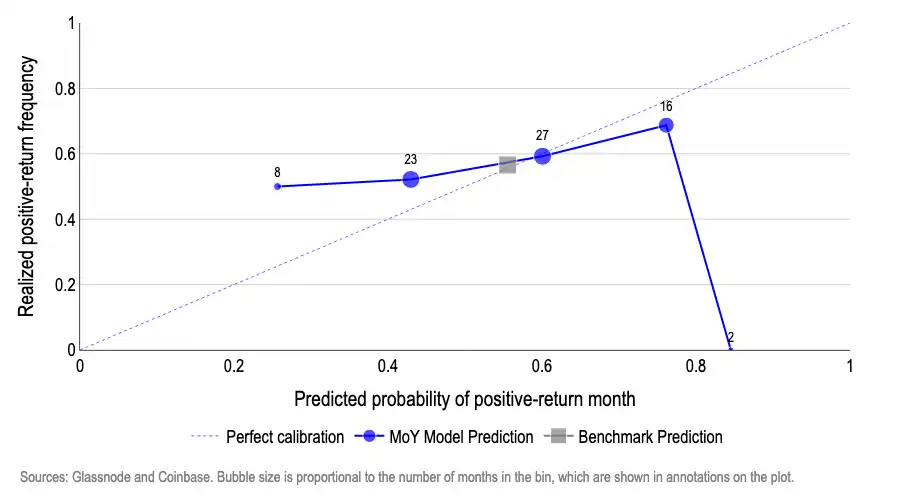
ในแต่ละขั้นตอน เราจะประมาณค่าโมเดลทั้งสองใหม่โดยใช้เฉพาะข้อมูลที่มีอยู่จนถึงเดือนนั้น (โดยเริ่มแรกจะฝึกกับชุดข้อมูลครึ่งหนึ่ง):
แบบจำลองพื้นฐานเป็นแบบจำลองลอจิสติกส์ที่มีเพียงจุดตัด ซึ่งทำนายความน่าจะเป็นคงที่ (เท่ากับอัตราอ้างอิงของสัดส่วนในอดีตของเดือนที่มีผลตอบแทนเป็นบวก) แบบจำลองเดือน-ปี (MoY) เป็นแบบจำลองการถดถอยโลจิสติกที่มีตัวจำลองเดือน โดยทำนายความน่าจะเป็นของเดือนที่เป็นบวกในเดือนปฏิทินปัจจุบันโดยอ้างอิงจากผลการดำเนินงานในอดีตของเดือนนั้น ผลลัพธ์ของเราแสดงไว้ในรูปที่ 5 โดยแกน x แทนความน่าจะเป็นที่คาดการณ์ไว้ของเดือนที่มีผลตอบแทนลอการิทึมเป็นบวก และแกน y แทนสัดส่วนของเดือนที่มีผลตอบแทนเป็นบวกจริง เมื่อพล็อตการคาดการณ์ จุดข้อมูลของแบบจำลองที่ปรับเทียบอย่างสมบูรณ์แบบควรอยู่บนเส้น 45 องศา ตัวอย่างเช่น การทำนายความน่าจะเป็นเป็นบวก 50% จะทำให้สัดส่วนจริงของเดือนที่เป็นบวกเป็น 50% แบบจำลองเดือน-ปี (MoY) แสดงให้เห็นถึงความลำเอียงอย่างมีนัยสำคัญ ตัวอย่างเช่น เมื่อคาดการณ์ว่าความน่าจะเป็นของการเพิ่มขึ้นอยู่ที่ประมาณ 27% ความถี่ที่แท้จริงจะอยู่ที่ประมาณ 50% (มองในแง่ร้ายเกินไป) ภายในช่วงการคาดการณ์ 45-60% นั้น การคาดการณ์นั้นค่อนข้างจะตรงตามเป้าหมาย และภายในช่วงความน่าจะเป็นสูง การคาดการณ์นั้นค่อนข้างมั่นใจเกินไป ตัวอย่างเช่น การคาดการณ์ที่ประมาณ 75% ส่งผลให้ราคาจริงอยู่ที่ประมาณ 70% ในขณะที่ช่วงสุดขั้ว การคาดการณ์ที่ประมาณ 85% ส่งผลให้ราคาจริงอยู่ที่ประมาณ 0% ในทางตรงกันข้าม แบบจำลองพื้นฐานซึ่งคาดการณ์อัตราฐานในอดีตได้อย่างสม่ำเสมอ (มีความน่าจะเป็นประมาณ 55-57% ของการเพิ่มขึ้น) กลับยึดตามเส้น 45° อย่างใกล้ชิด ซึ่งแทบจะไม่เปลี่ยนแปลงเลยเมื่อพิจารณาจากความน่าจะเป็นที่ค่อนข้างคงที่ของเดือนที่เป็นบวกในประวัติศาสตร์ของ Bitcoin กล่าวโดยสรุป ผลลัพธ์นี้ชี้ให้เห็นว่าเดือนตามปฏิทินมีอำนาจในการทำนายน้อยมากในการพยากรณ์นอกกลุ่มตัวอย่างรูปที่ 5: ความแม่นยำในการทำนายนอกกลุ่มตัวอย่างของแบบจำลองการถดถอยโลจิสติกผลกระทบรายเดือน (MoY)
(4) การทดสอบการสุ่มแบบหลอก
เพื่อตรวจสอบว่า "ป้ายชื่อเดือน" ช่วยทำนายผลตอบแทนลอการิทึมเชิงบวกและเชิงลบหรือไม่ เราใช้แบบจำลองโลจิสติกแบบง่ายที่มีตัวแปรดัมมีรายเดือน และทำการทดสอบโดยรวมเพื่อพิจารณาว่าตัวแปรเหล่านี้ปรับปรุงความเหมาะสมเมื่อเทียบกับแบบจำลองพื้นฐานที่ไม่มีรายเดือน (การทดสอบร่วมอัตราส่วนความน่าจะเป็นมาตรฐาน) หรือไม่ ค่า p ที่สังเกตได้คือ 0.15 ซึ่งหมายความว่าแม้ว่าปัจจัยรายเดือนจะไม่มีนัยสำคัญ แต่ความน่าจะเป็นที่จะเห็นรูปแบบที่มีนัยสำคัญอย่างน้อยเช่นนี้โดยบังเอิญเพียงอย่างเดียวอยู่ที่ประมาณ 15% จากนั้นเราจึงสุ่มสับเปลี่ยนป้ายเดือนหลายพันครั้ง โดยทำการทดสอบแบบร่วมซ้ำในแต่ละครั้ง
ผลการทดลองแสดงให้เห็นว่าประมาณ 19% ของการสับเปลี่ยนแบบสุ่มให้ผลลัพธ์น้อยกว่าหรือเท่ากับค่า p ที่สังเกตได้ (รูปที่ 6)
กล่าวโดยสรุป ผลลัพธ์นี้พบได้บ่อยมากภายใต้เงื่อนไขการสุ่มล้วนๆ ซึ่งยิ่งตอกย้ำข้อสรุปที่ว่า "ไม่มีสัญญาณเดือน" หากป้ายเดือนมีนัยสำคัญทางสถิติ การทดสอบแบบร่วมข้อมูลจริงควรแสดงค่า p <0.05 และสัดส่วนของค่า p เล็กๆ ดังกล่าวที่เกิดจากการดำเนินการสับเปลี่ยนควรน้อยกว่า 5%
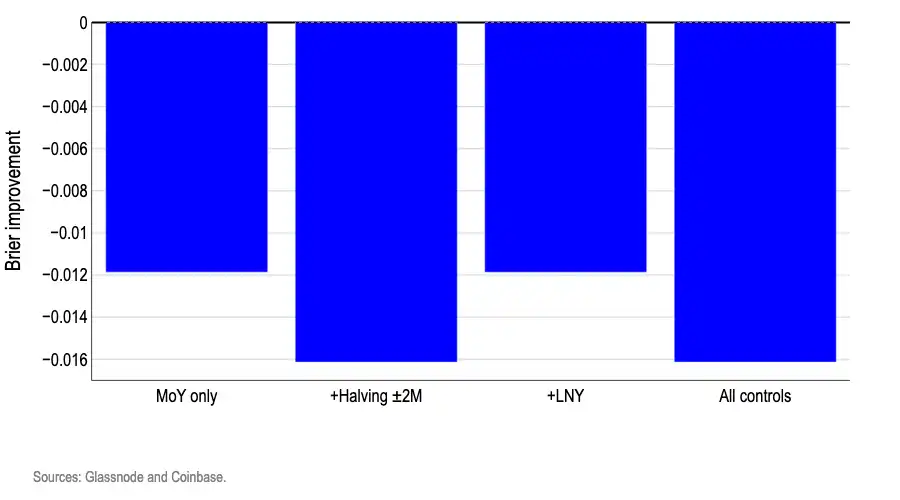
รูปที่ 6 การกระจายตัวของค่า p ของยาหลอกที่สร้างขึ้นโดยการสุ่มสลับป้ายชื่อ "เดือน" ในแบบจำลองโลจิสติก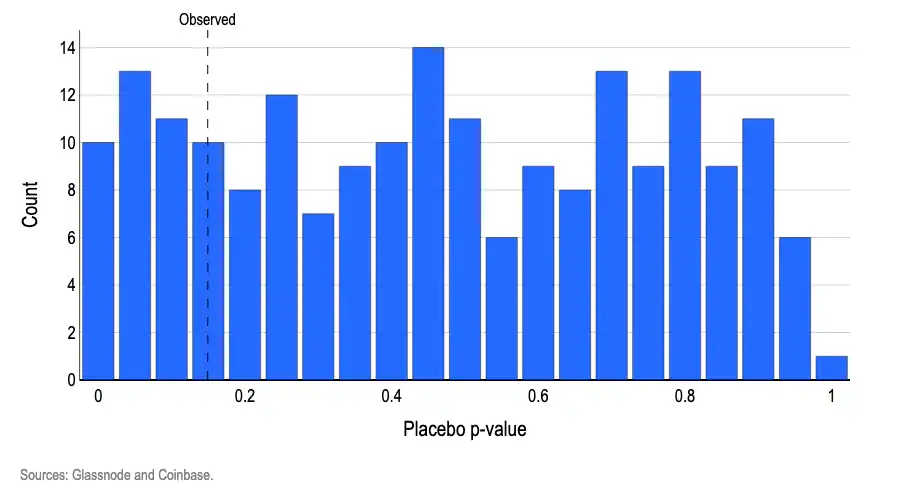 (5) การทดสอบตัวแปรควบคุม การเพิ่มเครื่องหมายปฏิทินในโลกแห่งความเป็นจริงไม่ได้ปลดล็อกข้อได้เปรียบในการซื้อขาย และโดยทั่วไปจะลดความแม่นยำของการทำนายทิศทางขาขึ้นและขาลง เราประเมิน "ความน่าจะเป็นของเดือนผลตอบแทนเชิงบวก" ใหม่โดยใช้ตัวแปรจำลองเดือนเดียวกัน จากนั้นจึงเพิ่มตัวแปรควบคุมในทางปฏิบัติสำหรับเหตุการณ์สำคัญสองเหตุการณ์ ได้แก่ 1) เหตุการณ์ที่อาจส่งผลต่อผลตอบแทนลอการิทึมของ Bitcoin และ 2) เหตุการณ์ที่เกิดขึ้นในเดือนที่แตกต่างกันในแต่ละปี ได้แก่ วันตรุษจีนและช่วงครึ่งปีของ Bitcoin (±2 เดือน) เราใช้เฉพาะตัวแปรควบคุมที่สอดคล้องกับเดือนปฏิทินที่แตกต่างกันในแต่ละปีเพื่อหลีกเลี่ยงตัวแปรจำลองที่ซ้ำซ้อนซึ่งนำไปสู่การประมาณค่าแบบจำลองที่ไม่เสถียร การทดสอบนี้มีจุดมุ่งหมายเพื่อยืนยันข้อกังวลทั่วไปสองประการ ได้แก่ (i) ปรากฏการณ์ที่ดูเหมือนจะเป็น "ผลกระทบจากเดือน" อาจเป็นเพียงเหตุการณ์วัฏจักรที่แฝงอยู่ เช่น สภาพคล่องในช่วงวันตรุษจีน (LNY) หรือผลกระทบจากการลดครึ่งหนึ่งของ Bitcoin และ (ii) แม้ว่ารูปแบบเดือนเดิมจะอ่อนแอ แต่ก็อาจมีประโยชน์หลังจากพิจารณาปัจจัยขับเคลื่อนเหล่านี้แล้ว ในขั้นต้น เราใช้ชุดข้อมูลครึ่งหนึ่งสำหรับการฝึกอบรมและอีกครึ่งหนึ่งสำหรับการทดสอบ การคาดการณ์ความน่าจะเป็นรายเดือนได้รับการประเมินโดยใช้คะแนน Brier ซึ่งสะท้อนถึงความคลาดเคลื่อนกำลังสองเฉลี่ยระหว่างความน่าจะเป็นที่คาดการณ์ไว้กับการเพิ่มขึ้นของราคาจริงหรือลดลง (นั่นคือ ระดับที่ค่าที่คาดการณ์ไว้เบี่ยงเบนไปจากความเป็นจริง) รูปที่ 7 แสดงแผนภูมิแท่งที่แสดงการปรับปรุง Brier ของแต่ละแบบจำลองเมื่อเปรียบเทียบกับค่าพื้นฐานแบบง่าย (โดยใช้เพียงค่าเดียวของอัตราการเพิ่มขึ้นราคาในอดีตระหว่างช่วงเวลาการฝึกอบรม) แท่งทั้งหมดมีค่าต่ำกว่าศูนย์ หมายความว่าตัวแปรควบคุมแต่ละตัวมีประสิทธิภาพแย่กว่าค่าพื้นฐานความน่าจะเป็นคงที่ กล่าวโดยสรุป การเพิ่มเครื่องหมายปฏิทินเพิ่มเติมไว้ด้านบนของป้ายกำกับเดือนเป็นเพียงการเพิ่มสัญญาณรบกวน รูปที่ 7: คะแนนการปรับปรุง Brier สำหรับการพยากรณ์นอกกลุ่มตัวอย่างของแบบจำลองการถดถอยโลจิสติกที่มีตัวแปรควบคุม
 4. สรุป ฤดูกาลของตลาดสร้างพันธนาการที่เป็นอันตรายต่อจิตวิทยาของนักลงทุน และอาจกลายเป็นคำทำนายที่เป็นจริงได้ อย่างไรก็ตาม แบบจำลองของเราแสดงให้เห็นว่าการสมมติว่าความน่าจะเป็นของกำไรหรือขาดทุนรายเดือนใกล้เคียงกับค่าเฉลี่ยย้อนหลังในระยะยาวนั้นให้ประสิทธิภาพเหนือกว่ากลยุทธ์การซื้อขายแบบปฏิทินทั้งหมด ซึ่งชี้ให้เห็นอย่างชัดเจนว่ารูปแบบปฏิทินไม่มีข้อมูลที่เป็นประโยชน์สำหรับการคาดการณ์ทิศทางรายเดือนของ Bitcoin เนื่องจากเดือนตามปฏิทินไม่สามารถคาดการณ์ทิศทางของผลตอบแทนลอการิทึมได้อย่างน่าเชื่อถือ ความสามารถในการคาดการณ์ขนาดของผลตอบแทนจึงยิ่งห่างไกลออกไปอีก การลดลงของเดือนกันยายนที่ผ่านมา และแม้แต่ผลกำไรในตำนานจาก "October Supercharge" ของ Bitcoin ก็อาจน่าสนใจทางสถิติ แต่ทั้งสองอย่างก็ไม่มีนัยสำคัญทางสถิติ ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia