ตามที่ MSTR ได้รับการจัดอันดับ B แล้ว, บริษัท DAT ยังคงน่าสนใจที่จะศึกษาและลงทุนอยู่หรือไม่?
ชื่อบทความต้นฉบับ: narrative crypto vs usable crypto
ผู้เขียนต้นฉบับ: @0xnoveleader, Castle Labs; @BukovskiBuko3, The Big Whale
ผู้แปล: Peggy, BlockBeats
หมายเหตุบรรณาธิการ:
ในสัปดาห์ที่ S&P Global ได้ให้คะแนนเครดิต Strategy (เดิมชื่อ MicroStrategy) เป็นครั้งแรกและจัดอันดับเป็น "B-" การอภิปรายเกี่ยวกับ "บริษัทคลังดิจิทัล (DAT)" ก็ได้เข้าสู่ระยะใหม่ ความสำคัญเชิงสัญลักษณ์ของการจัดอันดับนี้อยู่เหนือบริษัทเพียงแห่งเดียว มันเป็นสัญญาณว่าโมเดลคลัง Bitcoin ได้ถูกรวมเข้าเป็นส่วนหนึ่งของกรอบการประเมินของระบบเครดิตกระแสหลักเป็นครั้งแรก
นี่คือทั้งการยอมรับและการปะทะ S&P ได้ตรวจสอบ Strategy ด้วยตรรกะทางการเงินแบบดั้งเดิม โดยเชื่อว่าโครงสร้างที่ "สินทรัพย์คือ Bitcoin และหนี้สินคือดอลลาร์" มีความไม่ตรงกันของสกุลเงินที่สำคัญ; ในขณะที่ผู้สนับสนุนโลกคริปโตยืนยันว่านี่คือการเปลี่ยนแปลงกระบวนทัศน์ของ "บริษัทที่เน้นสินทรัพย์" รุ่นใหม่
โมเดล DAT เชื่อมโยงความเสี่ยง แต่ก็อาจเป็นอนาคตได้ มันเป็นตัวแทนของพื้นที่ตรงกลางระหว่างคริปโตและตลาดทุน—ไม่เป็นของ "วงการคริปโต" อย่างสมบูรณ์ และไม่เป็นของ "ตลาดหุ้น" อย่างสมบูรณ์ Strategy ถูกจัดอันดับเป็น "ขยะ" แต่ในบางแง่ นี่เป็นครั้งแรกที่คลังสินทรัพย์ดิจิทัลมีคุณสมบัติที่จะได้รับการจัดอันดับ ในอนาคต วิธีการที่สถาบันจัดอันดับแบบดั้งเดิมจะประเมินความเสี่ยงของ Bitcoin และวิธีที่นักลงทุนจะมอง "Berkshire Hathaway เวอร์ชันคริปโต" จะเป็นตัวกำหนดว่า DAT จะสามารถเปลี่ยนจากเรื่องราวการเก็งกำไรไปเป็นส่วนหนึ่งของโครงสร้างทางการเงินได้หรือไม่
นี่คือข้อความต้นฉบับ:
บทนำ
บริษัทคลังสินทรัพย์ดิจิทัล (Digital Asset Treasuries หรือ DATs) กำลังกลายเป็นกลไกที่ดึงดูดความสนใจจากสถาบันการเงินแบบดั้งเดิม (TradFi) ให้กับสินทรัพย์คริปโตที่มีมูลค่าสูง (เช่น $BTC และ $ETH) เรากำลังประสบกับการไหลบ่าของโครงการ DATs ซึ่งมีแนวคิดหลักคือการสะสมสินทรัพย์ดิจิทัลเป็นสินทรัพย์หลักของคลังบริษัท
โมเดล DATs มอบโอกาสให้นักลงทุนได้รับความเสี่ยงจากสินทรัพย์คริปโตในลักษณะที่คล้ายกับหุ้น—นักลงทุนไม่ได้ซื้อคริปโตเคอร์เรนซีโดยตรง แต่ซื้อหุ้นของบริษัทที่ถือครองสินทรัพย์คริปโต โมเดลนี้ยังสามารถเข้าใจได้ว่าเป็น "ตัวห่อหุ้มสินทรัพย์คริปโต" ที่ช่วยให้นักลงทุนไม่ต้องจัดการกับกระบวนการ self-custody ที่ซับซ้อน หรือเผชิญกับความเสี่ยงจากการรั่วไหลของข้อมูลและการโจมตีทางสังคมจากแพลตฟอร์มแลกเปลี่ยน
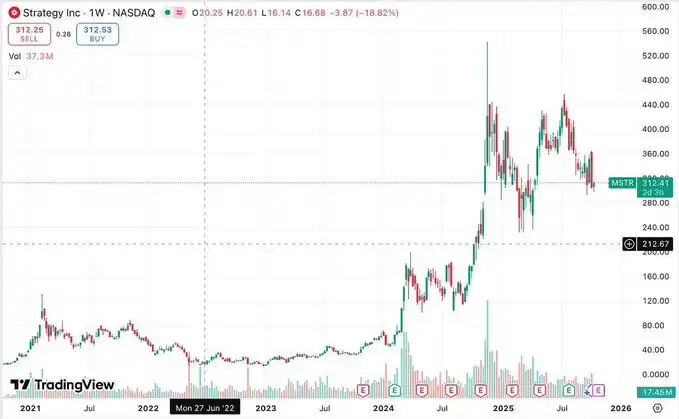
DAT ที่โดดเด่นที่สุดในปัจจุบันคือ Strategy (เดิมชื่อ @MicroStrategy) ซึ่งถือครอง Bitcoin ประมาณ 640,000 BTC คิดเป็น 3% ของอุปทาน Bitcoin ทั้งหมด ด้วยความสำเร็จของ Strategy และราคาหุ้น ($MSTR) ที่พุ่งสูงขึ้น โมเดลนี้จึงน่าสนใจอย่างยิ่งสำหรับบริษัทอื่นๆ—พวกเขาสามารถระดมทุนเพื่อซื้อสินทรัพย์คริปโต ซึ่งจะขับเคลื่อนการเปลี่ยนแปลงในการสนับสนุนสินทรัพย์ต่อหุ้น และกระตุ้นการเก็งกำไรในอัตราส่วนมูลค่าสุทธิ (mNAV) และพรีเมียม/ส่วนลดของตลาด
บทความนี้มีวัตถุประสงค์เพื่อวิเคราะห์เชิงลึกเกี่ยวกับกลไกการทำงานของ DAT ตัวชี้วัดสำคัญ สภาพตลาดปัจจุบัน บริษัทที่เข้าร่วม ความเสี่ยงที่อาจเกิดขึ้น และสุดท้ายคือการประเมินความยั่งยืนในระยะยาว
DAT คืออะไร และทำงานอย่างไร?
คำว่า DAT ถือกำเนิดขึ้นพร้อมกับการเปลี่ยนแปลงของ Strategy ซึ่งเดิมเป็นบริษัทซอฟต์แวร์ที่ให้บริการวิเคราะห์ธุรกิจ และในปี 2020 เดือนสิงหาคม ได้เปลี่ยนมาเป็น DAT หลังจากนั้นราคาหุ้นก็พุ่งขึ้นกว่า 2000% แม้ว่าส่วนหนึ่งจะเป็นเพราะการเป็นบริษัทจดทะเบียนแห่งแรกที่ซื้อ Bitcoin จำนวนมาก แต่ก็ยังเป็นการยืนยันถึงความเป็นไปได้ของโมเดล DAT ในฐานะโอกาสทางธุรกิจ
แก่นของ DAT คือการเป็น "เครื่องมือสะสมสินทรัพย์เพื่อระดมทุนด้วยหุ้น" โดยการออกหุ้นเพื่อระดมทุน ซื้อสินทรัพย์ดิจิทัล เพื่อเพิ่มการเปิดรับสินทรัพย์ดิจิทัลในงบดุลของบริษัท การประเมินมูลค่าและตัวชี้วัดการดำเนินงาน (เช่น NAV, mNAV, premium/discount) ขึ้นอยู่กับความผันผวนของราคาของสินทรัพย์ที่ถือครองอย่างมาก
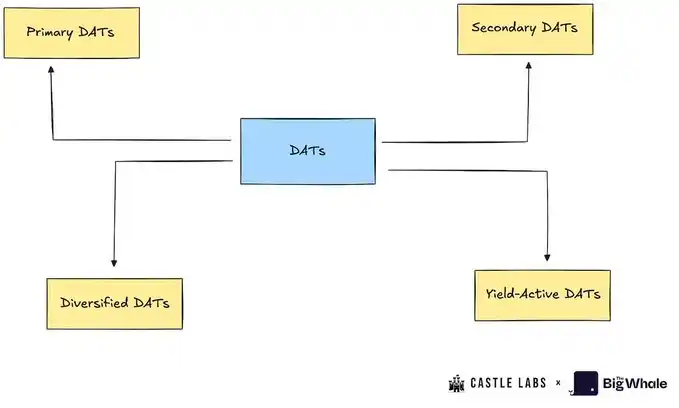
บริษัทคลังสินทรัพย์ดิจิทัลสามารถแบ่งออกได้เป็นประเภทดังต่อไปนี้:
1. บริษัทคลังสินทรัพย์ดิจิทัลหลัก (Primary DATs): นี่คือบริษัทคลังสินทรัพย์ดิจิทัลที่พบบ่อยที่สุด โดยระดมทุนด้วยหุ้นเพื่อสะสมสินทรัพย์เฉพาะ (เช่น BTC หรือ ETH) บริษัทที่เป็นตัวอย่าง ได้แก่ Strategy และ BitMine
2. บริษัทคลังสินทรัพย์ดิจิทัลรอง (Secondary DATs): บริษัทประเภทนี้ไม่ได้ใช้โมเดลบริษัทคลังสินทรัพย์ดิจิทัลอย่างสมบูรณ์ แต่ใช้ธุรกิจอื่น ๆ เพื่อสนับสนุนราคาหุ้น และใช้สินทรัพย์ดิจิทัลเพื่อกระจายการลงทุน บริษัทเหล่านี้สร้างรายได้จากธุรกิจหลัก และใช้รายได้บางส่วนเพื่อสะสมสินทรัพย์ดิจิทัล บริษัทที่เป็นตัวอย่าง ได้แก่ Tesla, Galaxy และ MARA
3. บริษัทคลังสินทรัพย์ดิจิทัลที่สร้างผลตอบแทน (Yield-Active DATs): บริษัทประเภทนี้มีเป้าหมายเพื่อสร้างผลตอบแทนจากสินทรัพย์ดิจิทัล ตัวอย่างเช่น Sharplink นำ ETH ส่วนใหญ่ไป Stake เพื่อรับผลตอบแทนจากการ Stake
4. บริษัทคลังสินทรัพย์ดิจิทัลที่หลากหลาย (Diversified DATs): บริษัทประเภทนี้ยังคงสะสมสินทรัพย์ดิจิทัล แต่ไม่ได้เน้นสินทรัพย์ชนิดใดชนิดหนึ่ง แต่ถือครองสินทรัพย์หลายชนิด บริษัทที่เป็นตัวอย่าง ได้แก่ Nepute Digital Assets Corp (ถือครอง BTC, ETH, SOL) และ BTCS Inc (ถือครอง ETH, ADA, SOL)
แม้ว่ารายงานนี้จะไม่ได้แยกแยะประเภทของบริษัทคลังสินทรัพย์ดิจิทัลเหล่านี้อย่างเคร่งครัด แต่ก็จะเลือกบางบริษัทมาเป็นกรณีศึกษาเพื่อวิเคราะห์เชิงลึก
การวิเคราะห์คำศัพท์สำคัญของ DAT
เพื่อความเข้าใจที่ดีขึ้นเกี่ยวกับกลไกการทำงานของ DAT ส่วนนี้จะแนะนำชุดของคำศัพท์สำคัญ ซึ่งเป็นตัวชี้วัดที่สำคัญในการตัดสินสถานะสุขภาพของ DAT
มูลค่าสินทรัพย์สุทธิ (NAV): หมายถึงมูลค่าสุทธิของคลัง DAT โดยคำนวณจากจำนวนสินทรัพย์ในคลังคูณด้วยราคาดอลลาร์ ตัวอย่างเช่น หาก DAT ถือ BTC 10,000 เหรียญ (ราคา BTC ละ 114,000 ดอลลาร์) NAV จะเท่ากับ 1.14 พันล้านดอลลาร์
มูลค่าสินทรัพย์สุทธิต่อหุ้น (NAVps): NAV หารด้วยจำนวนหุ้นหมุนเวียนที่ปรับลดแล้วทั้งหมดของบริษัท ตัวชี้วัดนี้สะท้อนถึงมูลค่าที่เหมาะสมของหุ้นแต่ละหุ้น หากราคาตลาดสูงกว่า NAVps แสดงว่าหุ้นของบริษัทมีการซื้อขายในราคาสูงกว่ามูลค่าที่แท้จริง (premium) ในทางกลับกัน หากต่ำกว่าแสดงว่ามีการซื้อขายในราคาต่ำกว่ามูลค่าที่แท้จริง (discount)
สินทรัพย์คริปโตต่อหุ้น (CPS): จำนวนหน่วยสินทรัพย์คริปโตที่หุ้นแต่ละหุ้นเป็นตัวแทน มันวัดจำนวน BTC, ETH หรือสินทรัพย์อื่นๆ ที่แต่ละหุ้นสอดคล้องกับ
อัตราส่วนมูลค่าตลาดต่อมูลค่าสุทธิ (mNAV): อัตราส่วนของมูลค่าตลาดของบริษัทต่อ NAV หาก mNAV มากกว่า 1.0 แสดงว่าราคาซื้อขายหุ้นสูงกว่ามูลค่าของคลัง (นักลงทุนจ่ายพรีเมียมเพื่อเข้าถึงคริปโต, leverage หรือ options) หาก mNAV น้อยกว่า 1.0 แสดงว่าตลาดมีความสงสัย, ความเสี่ยงด้านธรรมาภิบาล หรือการเปิดเผยข้อมูลไม่เพียงพอ ทำให้เกิดส่วนลด
การทดสอบการเพิ่ม/ลดมูลค่า (Accretion/Dilution Test): การออกหุ้นใหม่จะเป็นประโยชน์ต่อนักลงทุนก็ต่อเมื่อจำนวนสินทรัพย์คริปโตที่ซื้อด้วยหุ้นที่ออกใหม่สูงกว่า CPS ปัจจุบัน (เพิ่มมูลค่า) สูตรมีดังนี้: ΔUΔS>US\frac{ΔU}{ΔS} > \frac{U}{S}ΔSΔU>SU
โดยที่:
ΔU: จำนวนสินทรัพย์คริปโตที่ซื้อใหม่
ΔS: จำนวนหุ้นที่ออกใหม่
U: จำนวนสินทรัพย์คริปโตที่ถือครองในปัจจุบัน
S: จำนวนหุ้นหมุนเวียนในปัจจุบัน
ตัวอย่าง: บริษัทหนึ่งวางแผนที่จะระดมทุน 1 พันล้านดอลลาร์ ปัจจุบันมีการซื้อขายที่พรีเมียม 40% (mNAV=1.4) คลังถือ BTC 200,000 เหรียญ (NAV=22 พันล้านดอลลาร์) มีหุ้นหมุนเวียน 20 ล้านหุ้นในตลาด มูลค่าตลาดรวม 30.8 พันล้านดอลลาร์ ราคาต่อหุ้นคือ 1540 ดอลลาร์ ดังนั้นบริษัทจะต้องออกหุ้นประมาณ 650,000 หุ้นเพื่อระดมทุนให้สำเร็จ
หลังจากการระดมทุน บริษัทได้ซื้อ BTC จำนวน 9,000 BTC ในราคา BTC ละ 110,000 ดอลลาร์ ทำให้ยอดรวมของคลังเพิ่มขึ้นเป็น 209,000 BTC เดิม CPS อยู่ที่ 200,000/ 20,000,000 = 0.01 ส่วน CPS ใหม่จะอยู่ที่ 209,000/20,650,000 ≈ 0.0101 ซึ่งแสดงให้เห็นว่าการระดมทุนครั้งนี้มีมูลค่าเพิ่มขึ้นเล็กน้อยสำหรับนักลงทุน
กลไกการระดมทุนของ DAT
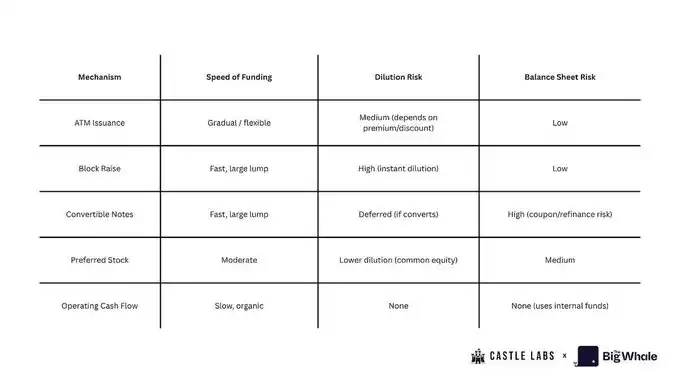
DAT สามารถระดมทุนสำหรับคลังได้หลายวิธี ซึ่งส่วนใหญ่ประกอบด้วย:
1. การออกจำหน่ายในตลาด (ATM Issuance)
บริษัทจัดตั้งแผนการออกจำหน่าย ATM ร่วมกับธนาคารเพื่อการลงทุน และค่อยๆ ขายหุ้นในตลาด โดยนำเงินที่ได้ไปซื้อสินทรัพย์ดิจิทัล วิธีนี้เหมาะสำหรับกรณีที่ราคาซื้อขายหุ้นสูงกว่า NAV เป็นเครื่องมือการระดมทุนที่ยืดหยุ่นและมีค่าใช้จ่ายต่ำ แต่หากใช้มากเกินไปอาจทำให้ส่วนของผู้ถือหุ้นเจือจาง
2. การออกจำหน่ายขนาดใหญ่ / การระดมทุนในตลาดรอง (Block Raises / Secondaries)
บริษัทออกหุ้นจำนวนมากในครั้งเดียว และขายให้นักลงทุนในราคาที่ต่ำกว่าราคาตลาดเล็กน้อย เพื่อใช้ในการซื้อสินทรัพย์ดิจิทัลจำนวนมาก วิธีนี้สามารถเติมเต็มคลังได้อย่างรวดเร็ว แต่ก็อาจทำให้เกิดการเจือจางในระยะสั้นได้
3. หุ้นกู้แปลงสภาพ (Convertible Notes)
บริษัทออกหุ้นกู้ที่มีอัตราดอกเบี้ยคงที่ วันครบกำหนด และเงื่อนไขการแปลงสภาพ (สามารถแปลงเป็นหุ้นได้ในราคาที่กำหนดในอนาคต) วิธีนี้สามารถระดมทุนได้โดยไม่ทำให้ส่วนของผู้ถือหุ้นเจือจางในทันที แต่หากราคาหุ้นสูงขึ้นและสูงกว่าราคาแปลงสภาพเป็นเวลานาน บริษัทอาจเรียกให้แปลงหนี้เป็นหุ้น ซึ่งนำไปสู่การเจือจาง หากราคาหุ้นลดลง หนี้ก็ยังคงเป็นหนี้ และมีความเสี่ยงที่จะต้องชำระคืนหรือจัดหาเงินทุนใหม่
4. หุ้นบุริมสิทธิ (Preferred Stock)
บริษัทออกหุ้นบุริมสิทธิเพื่อระดมทุน หุ้นบุริมสิทธิมีสิทธิเหนือกว่าหุ้นสามัญในเรื่องสิทธิเงินปันผลและสิทธิในการชำระบัญชี อาจมีเงินปันผลคงที่ สิทธิในการแปลงสภาพ หรือสิทธิพิเศษอื่น ๆ วิธีนี้มีต้นทุนการระดมทุนต่ำกว่าหุ้นสามัญ แต่จะสร้างโครงสร้าง "หุ้นระดับสูง" ซึ่งจำกัดโอกาสในการเติบโตของหุ้นสามัญ
5. กระแสเงินสดจากการดำเนินงาน (Operating Cash Flow, OCF)
บริษัทไม่ได้ออกหุ้นหรือหุ้นกู้ใหม่ แต่ใช้กำไรจากการดำเนินงานบางส่วนเพื่อซื้อสินทรัพย์ดิจิทัล นี่เป็นวิธีที่ยั่งยืนที่สุดและทำให้เกิดการเจือจางน้อยที่สุดในการสร้างคลัง แต่การสะสมจะช้า
สถานการณ์ปัจจุบันของ DAT
ความสนใจที่เพิ่มขึ้นของสถาบันต่อสินทรัพย์ดิจิทัลได้ก่อให้เกิดบริษัท DAT ที่หลากหลายซึ่งพยายามที่จะคว้าหนึ่งในเรื่องราวทางการตลาดที่สำคัญที่สุดของปี 2025 จากกลยุทธ์เริ่มต้นที่เน้น BTC รูปแบบ DAT ได้พัฒนาอย่างรวดเร็วเพื่อครอบคลุมสินทรัพย์บล็อกเชนสาธารณะกระแสหลักอื่นๆ เช่น Ethereum, Solana และอื่นๆ ผู้บริหารของบริษัท DAT เกือบทั้งหมดมุ่งเน้นไปที่การเพิ่มตัวชี้วัดหลัก “หน่วยสินทรัพย์ดิจิทัลต่อหุ้น”
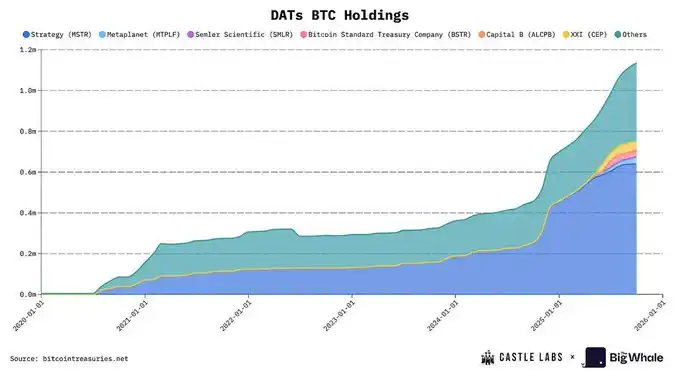
บริษัท DAT ที่วิเคราะห์ในส่วนนี้เป็นตัวแทนของบริษัทจดทะเบียนที่มีมูลค่าตลาดสูงสุดในประเภทสินทรัพย์ดิจิทัลต่างๆ ในจำนวนนี้ Strategy และ Metaplanet ถือครองรวมกัน 64% ของสินทรัพย์ภายใต้การบริหาร (AUM) ทั้งหมดของบริษัท BTC DAT โดยมีเพียง Strategy บริษัทเดียวที่ครอง 61.22%
ในส่วนของบริษัท ETH DAT, @BitMNR ครอง 49.66% ของ AUM ทั้งหมดของ ETH DAT ในขณะที่ Sharplink ครอง 14.72% เป็นที่ชัดเจนว่าผู้เล่นในช่วงแรกเป็นผู้ที่ครองตลาดทั้งในตลาด BTC และ ETH
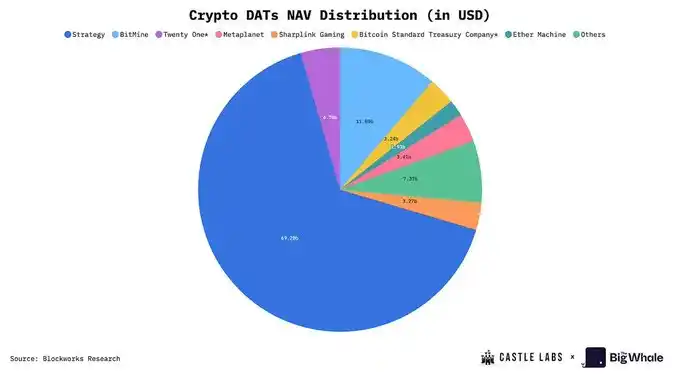
Strategy เป็นผู้บุกเบิกแนวคิด DAT ในปี 2020 และตลาดใช้เวลาสี่ปีครึ่งในการก้าวเข้าสู่กระแสหลักอย่างค่อยเป็นค่อยไป ขณะนี้มีคู่แข่งใหม่ๆ เกิดขึ้นในพื้นที่ BTC (Metaplanet) และ ETH (Bitmine และ Sharplink)
Strategy เป็นผู้บุกเบิกในพื้นที่นี้ โดยดำเนินการสะสม Bitcoin อย่างต่อเนื่อง ในช่วงห้าปีที่ผ่านมา บริษัทถือครอง BTC ทั้งหมด 640,250 BTC ซึ่งมี NAV ประมาณ 70 พันล้านดอลลาร์ตามราคาปัจจุบัน ในปี 2025 เพียงปีเดียว บริษัทได้ซื้อ BTC ไปแล้ว 116,554 BTC ซึ่งเป็นการเพิ่มขึ้น 26% ของ BTC
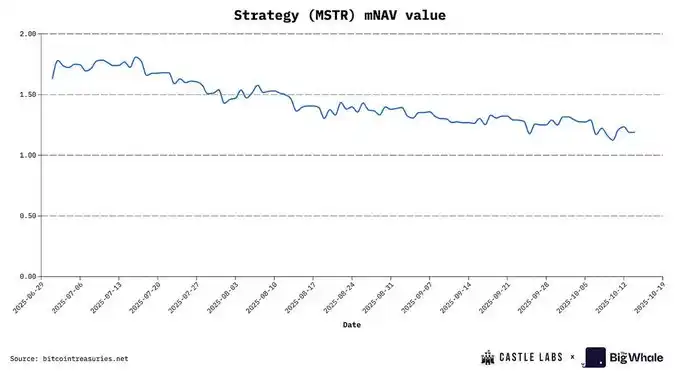
จากไทม์ไลน์ Strategy ใช้รูปแบบ ATM เป็นหลักในการซื้อ Bitcoin โดยในช่วงแรกเคยขายหุ้นในราคาพรีเมียมสูงถึง 6 เท่า จากนั้นจึงลดลงเหลือ 2.5x–3x และปัจจุบันคงที่อยู่ที่ระดับ mNAV ต่ำกว่า 1.5x โดยปัจจุบันอยู่ที่ 1.16x ของ NAV พื้นฐาน และ 1.293x ของ mNAV ที่ปรับลดแล้ว
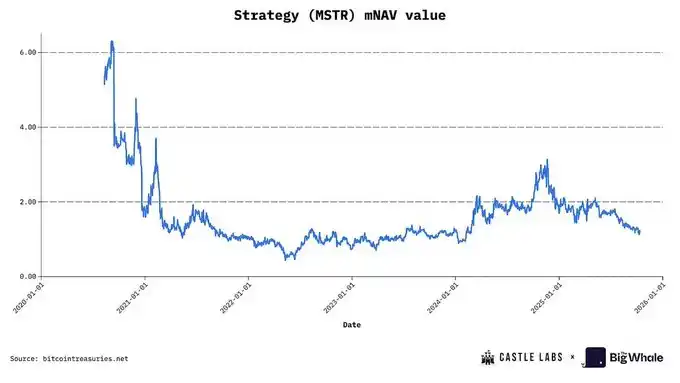
แหล่งที่มาของข้อมูลพรีเมียม mNAV ของ MSTR: BITCOINTREASURIES.NET
เครื่องมือระดมทุนที่ได้รับความนิยมมากที่สุดในปัจจุบันคือหุ้นบุริมสิทธิและหุ้นกู้แปลงสภาพ ซึ่งเป็นที่ชื่นชอบของเฮดจ์ฟันด์และนักลงทุนสถาบัน เพื่อป้องกันผลกระทบจากการลดทอนสัดส่วนการถือหุ้นอย่างต่อเนื่อง และในขณะเดียวกันก็รักษาสัดส่วนการถือครอง BTC อย่างต่อเนื่อง
ด้วยความได้เปรียบของการเป็นผู้บุกเบิกและได้รับการยอมรับอย่างสูงจากนักลงทุนในตลาดหุ้นทั่วโลก (เกือบจะเข้าสู่ดัชนี S&P 500) Strategy ได้กลายเป็นเกณฑ์มาตรฐานของอุตสาหกรรม หรือแม้กระทั่ง "ใหญ่เกินกว่าจะเปรียบเทียบได้" ซึ่งหมายความว่ามันแบกรับความรับผิดชอบอันยิ่งใหญ่: หากล้มเหลว อาจก่อให้เกิดผลกระทบเชิงโครงสร้างต่อตลาดหุ้นและความเชื่อมั่นในสินทรัพย์ดิจิทัล
บริษัท BTC DAT ที่สำคัญอีกแห่งคือ @Metaplanet_JP จากญี่ปุ่น บริษัทนี้เดิมดำเนินธุรกิจโรงแรม ปัจจุบันถือครอง BTC มากกว่า 30,823 เหรียญ พวกเขาซื้อ BTC ด้วยพรีเมียม NAV ที่สูงมาก ซึ่งในบางช่วงเวลาของปีพรีเมียมสูงถึง 8 เท่า หมายความว่าทุกๆ 1 ดอลลาร์ของ BTC ที่ถือครอง สามารถระดมทุนได้ 8 ดอลลาร์ หนึ่งในเหตุผลที่พรีเมียมสูงขนาดนี้คือการจดทะเบียนในตลาดหลักทรัพย์โตเกียว เมื่อเทียบกับดัชนีนิกเคอิ Metaplanet มีความผันผวนสูงกว่า ทำให้เป็นช่องทางให้นักลงทุนในตลาดหุ้นญี่ปุ่นทั่วไปได้สัมผัสกับ BTC
ตอนนี้เรามาดูพัฒนาการของ ETH DAT กันบ้าง
BitMine เดิมเป็นบริษัทขุด Bitcoin ที่มุ่งเน้นศูนย์ข้อมูลระบายความร้อนด้วยของเหลว และได้เปลี่ยนมาเป็นบริษัทคลัง ETH ในเดือนกรกฎาคม 2025 ตามมาด้วย Sharplink ซึ่งเป็นบริษัทที่มุ่งเน้นเทคโนโลยีการตลาดการพนันกีฬา และปัจจุบันเป็น ETH DAT ที่ใหญ่เป็นอันดับสอง บริษัททั้งสองนี้รวมกันถือครอง ETH มากกว่า 3.87 ล้านเหรียญ คิดเป็นมูลค่ารวมกว่า 1.5 หมื่นล้านดอลลาร์ กำไรต่อหุ้น (EPS) ของ BitMine อยู่ที่ 189.1% และ Sharplink อยู่ที่ 98.5%
เช่นเดียวกับ Metaplanet บริษัททั้งสองนี้ก็ชอบที่จะใช้กลยุทธ์การระดมทุนด้วยหุ้น ATM (At-the-Market) โดยการขายหุ้นเมื่อมีพรีเมียม ทำให้สามารถระดมทุนได้อย่างมีประสิทธิภาพโดยไม่ต้องพึ่งพาการออกหุ้นจำนวนมากที่ลดทอนสัดส่วนการถือหุ้นหรือการระดมทุนด้วยหนี้สิน ซึ่งจะเพิ่มมูลค่าของหน่วยสินทรัพย์คริปโตต่อหุ้น เมื่อพรีเมียมหายไปและ mNAV ต่ำกว่า 1 ก็จะส่งผลให้เกิดการลดทอนสัดส่วนการถือหุ้นและลดหน่วยสินทรัพย์คริปโตต่อหุ้น ปัจจุบัน mNAV ของ Sharplink อยู่ที่ 0.92x ซึ่งมีส่วนลดเล็กน้อย ส่วน mNAV ของ BitMine อยู่ที่ 1.18 ซึ่งมีพรีเมียมประมาณ 18%
ข้อได้เปรียบที่สำคัญของ ETH DAT คือสามารถสร้างผลตอบแทนแบบเนทีฟได้จากการ Stake ETH ซึ่งเป็นกลไกอัตโนมัติที่เพิ่มจำนวน ETH ต่อหุ้น นอกจากนี้ รางวัลจากการ Stake ยังสามารถใช้เพื่อเพิ่มอัตราผลตอบแทนต่อปี (APY) ได้ เช่น การลงทุนในโปรโตคอล DeFi หรือการซื้อหุ้นคืน ซึ่ง Sharplink กำลังใช้กลยุทธ์นี้เพื่อชดเชยผลกระทบจากการลดทอนสัดส่วนการถือหุ้นที่เกิดจากกลยุทธ์ ATM
นอกเหนือจาก MSTR แล้ว บริษัท DAT ส่วนใหญ่ยังอยู่ในช่วงเริ่มต้น การระดมทุนอย่าง агрессив สะท้อนความต้องการที่จะดำเนินการอย่างรวดเร็วในช่วงตลาดกระทิง และคว้าโอกาสจากการรวมกันของตลาดหุ้นและตลาดสินทรัพย์ดิจิทัล
ความเสี่ยงของโมเดล DAT
คุณสมบัติหลักที่ดึงดูดเงินทุนเข้าสู่หุ้น DAT คือ "มูลค่าสุทธิของสินทรัพย์คูณ" (mNAV) นักเก็งกำไรหลั่งไหลเข้ามาในหุ้นเหล่านี้ โดยหวังว่าจะซื้อหุ้นก่อนที่ราคาคริปโตเคอร์เรนซีจะสูงขึ้น ทำให้ได้รับผลตอบแทน 1.5 เท่าถึง 7 เท่าสำหรับทุก ๆ ดอลลาร์ที่ลงทุน แต่มีปัญหาสำคัญอยู่ตรงนี้: นักลงทุนไม่ได้ซื้อ Bitcoin หรือ Ethereum โดยตรงผ่านบริษัทเหล่านี้ แต่เป็นการซื้อ "ตัวห่อความผันผวน" ที่มีมูลค่าทั้งหมดถูกกำหนดโดย mNAV ที่ DAT ซื้อขายอยู่ในปัจจุบัน ดังนั้น การลงทุนประเภทนี้จึงมีความเสี่ยงมากมายที่ผู้เข้าร่วมตลาดต้องระมัดระวัง
ความเสี่ยงหลักอย่างหนึ่งของโมเดล DAT มาจากกลไกทางธุรกิจที่ใช้ในการสะสม BTC และ ETH ปัจจัยที่ส่งผลกระทบโดยตรงต่อราคาหุ้นคือการเจือจางหุ้นอย่างต่อเนื่อง ตั้งแต่ปี 2022 ถึงสิ้นปี 2024 Strategy ได้เจือจางผู้ถือหุ้นโดยเฉลี่ย 45.88% ต่อปี และคาดว่าอัตราการเจือจางหุ้นของ Metaplanet จะสูงถึง 98% ภายในสิ้นปีนี้ ในทางตรงกันข้าม อัตราการเจือจางของ BitMine และ Sharplink ก็สูงมากเช่นกัน โดยอยู่ที่ 24.25% และ 11.4% ตามลำดับ ซึ่งส่วนใหญ่เกิดจากการใช้โมเดล ATM ในการซื้อ ETH อัตราการเจือจางของ Sharplink คำนวณเป็นรายไตรมาส (ไตรมาสที่ 1 ถึงไตรมาสที่ 2) ในขณะที่อัตราการเจือจางของ BitMine อิงจากการประเมินการเจือจางเต็มที่ของแผน ATM มูลค่า 2.5 หมื่นล้านดอลลาร์ในราคาหุ้นปัจจุบัน
เนื่องจากกระแสเงินสดจากการดำเนินงานเป็นลบ (กระแสเงินสดจากการดำเนินงานของ MSTR ในไตรมาสที่ 2 อยู่ที่ -34 ล้านดอลลาร์ และ Sharplink อยู่ที่ -1.62 ล้านดอลลาร์) บริษัท DAT มักจะเลือกโมเดล ATM ในการซื้อสินทรัพย์คริปโต แต่วิธีนี้จะมีประสิทธิภาพก็ต่อเมื่อตลาดมีพรีเมียมเท่านั้น เมื่อเกิดส่วนลด บริษัทจะไม่สามารถรักษาระดับการซื้อได้ ทำให้หน่วยคริปโตเคอร์เรนซีต่อหุ้นหยุดนิ่ง ซึ่งนำไปสู่แรงกดดันในการขายเพิ่มเติมจากนักลงทุน
เพื่อหลีกเลี่ยงการเจือจางอย่างต่อเนื่อง MSTR และบริษัทอื่น ๆ เลือกที่จะระดมทุนผ่านการออกหุ้นกู้แปลงสภาพ หุ้นกู้แปลงสภาพมักจะถูกซื้อโดยกองทุนเฮดจ์ฟันด์ ซึ่งใช้ "กลยุทธ์ Delta Neutral" เนื่องจากมีออปชั่น OTM (Out-of-the-Money) ฝังอยู่ในหุ้นกู้แปลงสภาพ กองทุนจะสร้างสถานะ Short ทำให้เกิดแรงขายอย่างต่อเนื่อง
ในขณะเดียวกัน ราคาหุ้นที่สูงขึ้นจะเพิ่มมูลค่าของหุ้นกู้ เนื่องจากออปชั่น OTM มีมูลค่าเพิ่มขึ้น หุ้นกู้ยังมาพร้อมกับดอกเบี้ยรายปีเล็กน้อย ซึ่งช่วยเพิ่มผลตอบแทนเพิ่มเติม เมื่อราคาหุ้นใกล้เคียงกับราคาแปลงสภาพ Delta ของหุ้นกู้จะเพิ่มขึ้น และมูลค่าก็จะเพิ่มขึ้นตามไปด้วย
ในทางกลับกัน เมื่อราคาหุ้นลดลง กองทุนเฮดจ์ฟันด์ไม่เพียงแต่ทำกำไรจากสถานะขายชอร์ตเท่านั้น แต่เนื่องจากการค้ำประกัน BTC ที่สูงเกินจริงเมื่อเทียบกับหุ้นสามัญ มูลค่าของพันธบัตรจะไม่ลดลงอย่างรวดเร็ว ก่อให้เกิด “การป้องกันออปชัน” นั่นคือ ความนูน (convexity) ของพันธบัตร
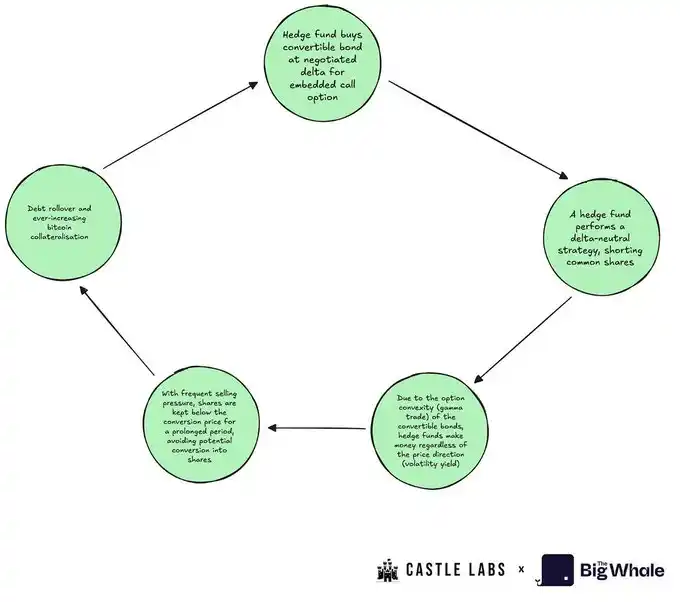
ในท้ายที่สุด ผู้ถือหุ้นกู้แปลงสภาพมักไม่เต็มใจที่จะแปลงเป็นหุ้น: พวกเขาถือพันธบัตรในช่วงเวลาที่พวกเขามีสิทธิ์ในการจัดสรร BTC สูงสุดเมื่อบริษัทล้มละลาย และสามารถใช้ประโยชน์จากผลตอบแทนจากความผันผวนในระยะยาว สถานการณ์ที่เหมาะสมที่สุดสำหรับกองทุนเฮดจ์ฟันด์คือการยืดหนี้ออกไป – ตราบใดที่ความผันผวนที่แท้จริงของหุ้นสามัญสูงพอที่จะรองรับความผันผวนของราคาที่รุนแรง (ซึ่งต้องมีการมีส่วนร่วมของนักเก็งกำไรผู้ซื้อ) พวกเขาก็จะยังคงถือหุ้นกู้แปลงสภาพต่อไป
วิธีที่สามในการระดมทุนคือการออกหุ้นบุริมสิทธิ์ กลยุทธ์นี้ริเริ่มโดย Strategy เพื่อป้องกันการลดสัดส่วนการถือหุ้นโดยไม่เพิ่มหนี้อย่างมีนัยสำคัญ หุ้นบุริมสิทธิ์มักจะให้เงินปันผลรายปี แต่เนื่องจากบริษัท DAT มักจะมีกระแสเงินสดติดลบหรือต่ำมาก สิ่งนี้จึงยิ่งบั่นทอนความสามารถในการทำกำไรของบริษัท
นอกจากนี้ ยังมีความเสี่ยงอื่น ๆ ที่ควรให้ความสนใจ รวมถึงความโปร่งใสของคลังที่ไม่เพียงพอ ความเสี่ยงในการดำเนินการซื้อหุ้นคืน (ขาดรายได้หรือสภาพคล่อง) ความเสี่ยงด้านสภาพคล่องเมื่อมีการเทขายฉุกเฉิน และการขายหุ้นอย่างต่อเนื่องโดยคนภายในบริษัท ซึ่งปัจจัยเหล่านี้รวมกันสร้างแรงกดดันมหาศาลต่อราคาหุ้น
เมื่อเร็ว ๆ นี้ เราได้เห็นมูลค่าตลาดของหุ้น DAT เหล่านี้ลดลงอย่างมาก: MSTR ลดลง 44% และ Metaplanet ลดลงกว่า 70% ความเสี่ยงเหล่านี้ถูกกำหนดราคาในตลาดอย่างสมบูรณ์ แสดงให้เห็นว่าโมเดล DAT อาจกำลังสูญเสียแรงผลักดัน และยังอธิบายได้ว่าทำไม DAT จึงทำผลงานได้ไม่ดีเท่าสินทรัพย์ดิจิทัลที่ถืออยู่ในช่วงตลาดกระทิงปัจจุบัน
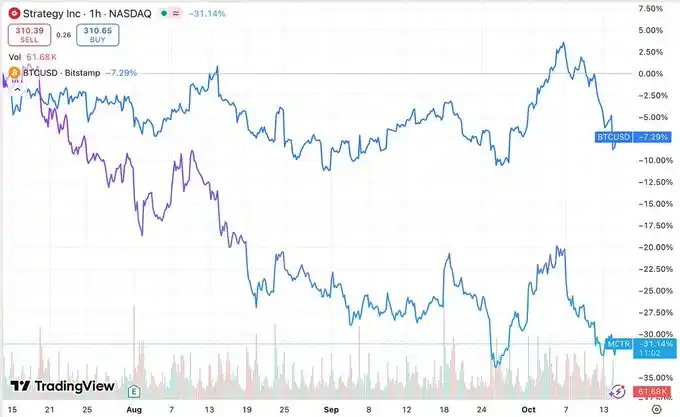
ผลงานของ Strategy เทียบกับ BTC ในสามเดือนล่าสุด

ผลงานของ BitMine เทียบกับ ETH ในสามเดือนล่าสุด
DAT สามารถแซงหน้า BTC และ ETH ได้หรือไม่?
การใช้ Ethereum เป็นสินทรัพย์ในคลัง ทำให้บริษัท DAT สามารถรับผลตอบแทนต่อปีประมาณ 3.18% จากการ Stake ซึ่งช่วยเพิ่มตัวชี้วัด ETH ต่อหุ้น อย่างไรก็ตาม แม้จะใช้โปรโตคอล DeFi ที่พัฒนาแล้วที่สุด หากไม่มีเงินทุนเพิ่มเติม DAT จะต้องใช้เวลาอีกนานกว่าจะเพิ่ม ETH ต่อหุ้นได้อย่างมีนัยสำคัญ และยังนำมาซึ่งความเสี่ยงคู่สัญญาอีกด้วย แม้ว่าการ Stake และ Yield Farming จะสามารถสร้างกระแสเงินสดให้กับ ETH และ DAT ประเภท Altcoin อื่น ๆ ได้ แต่ผลตอบแทนเหล่านี้ในปัจจุบันยังมีจำกัด และยากที่จะเป็นความช่วยเหลือที่สำคัญ ในการสร้างวงจร ETH Treasury Flywheel ที่หมุนเวียนได้ด้วยตัวเองอย่างแท้จริง บริษัทจะต้องสะสมเงินทุนให้เพียงพอเพื่อสร้างผลตอบแทนที่สูงพอที่จะครอบคลุมค่าใช้จ่ายทั้งหมดและเพิ่มมูลค่าให้กับผู้ถือหุ้น
สำหรับ DAT ที่เน้นผลตอบแทน (เช่น ETH DAT) ว่าจะสามารถเอาชนะ BTC DAT ได้หรือไม่นั้น กุญแจสำคัญอยู่ที่ความนิยมของตลาดต่อสินทรัพย์ที่ DAT นั้นอิงอยู่ ปัจจุบัน ตลาดมีความนิยมต่อ BTC DAT มากกว่า โดยเฉพาะอย่างยิ่ง mNAV ของ MSTR ที่มีเสถียรภาพมากกว่า และมีแรงยึดเกาะที่แข็งแกร่งกว่าเมื่อเทียบกับ BMNR และ SBET
ตลาดได้เริ่มกำหนดความเสี่ยงให้กับสินทรัพย์เหล่านี้แล้ว ทำให้ผลงานของ DAT ประเภทต่างๆ ใน Q3 มีความแตกต่างอย่างชัดเจนจาก BTC หรือ ETH โดยสินทรัพย์อ้างอิงมีผลงานดีกว่าตัวห่อหุ้มหุ้น
เนื่องจากรูปแบบธุรกิจหลักของ DAT คือการซื้อสินทรัพย์อ้างอิง มูลค่าที่แท้จริงของ DAT จึงยากที่จะเหนือกว่ามูลค่าสุทธิของสินทรัพย์ที่ถือครอง เมื่อรวมกับกระแสเงินสดจากการดำเนินงานที่ขาดทุนอย่างต่อเนื่อง แรงกดดันจากการจ่ายเงินปันผล และระดับหนี้ที่เพิ่มขึ้น นี่คือสาเหตุหลักที่ทำให้มูลค่าของ DAT ส่วนใหญ่ลดลงอย่างต่อเนื่องในปัจจุบัน
นักลงทุนมักจะต้องพิจารณาถึงต้นทุนค่าเสียโอกาสของการจัดสรรเงินทุนก่อนตัดสินใจลงทุน นี่คือตัวอย่างที่ทำให้เห็นภาพว่าต้นทุนค่าเสียโอกาสนี้แสดงออกมาอย่างไร:
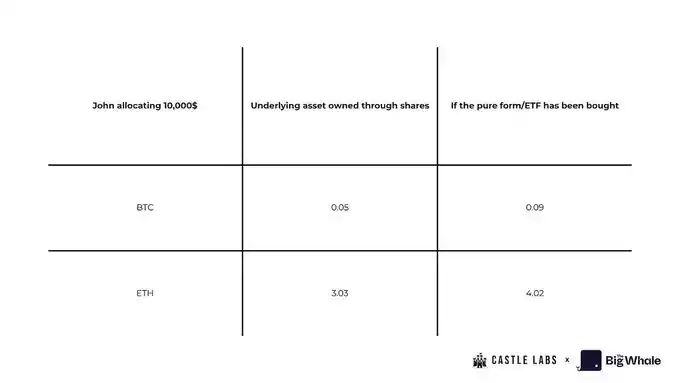
จอห์นวางแผนที่จะลงทุน 10,000 ดอลลาร์ ในช่วงสิ้นสุด Q2 โดยเลือกที่จะซื้อ BTC และ ETH แบบ Spot หรือ ETF โดยตรง หรือซื้อหุ้นของ MSTR หรือ SBET
หากจอห์นเลือกที่จะลงทุน 10,000 ดอลลาร์ทั้งหมดในตลาด Spot เขาจะได้รับ: ประมาณ 0.093 BTC (คำนวณจากราคาปิด Q2); มากกว่า 4 ETH (คำนวณจากราคาปิด Q2)
หากเขาเปลี่ยนไปซื้อหุ้น MSTR และ SBET เขาจะได้รับ: 24.61 หุ้น MSTR; 1,064.96 หุ้น SBET (คำนวณจากราคา ณ วันที่ 30 มิถุนายน)
เมื่อนำจำนวนหุ้นคูณด้วยจำนวน BTC ที่สอดคล้องกับแต่ละหุ้นในปัจจุบัน จอห์นจะถือครอง BTC น้อยกว่าการซื้อ Spot โดยตรงประมาณ 0.04 BTC และที่แย่ที่สุดคือเขาถือหุ้น MSTR เท่านั้นไม่ใช่ Bitcoin เช่นเดียวกัน หากซื้อหุ้น SBET เขาจะถือครอง ETH น้อยกว่าการซื้อ Spot โดยตรงถึง 1 ETH เต็มๆ
อย่างไรก็ตาม เป็นที่น่าสังเกตว่าหากจอห์นไม่ได้ขายหุ้นใดๆ ในช่วงสิ้นสุด Q3 เขาจะได้รับกำไรประมาณ 8,000 ดอลลาร์จากหุ้น Sharplink เนื่องจากราคาหุ้นเพิ่มขึ้น 80% ซึ่งมีผลงานดีกว่าผลตอบแทนของ Spot และ ETF ในทางกลับกัน เขาขาดทุนประมาณ -20.75% จากหุ้น MSTR ซึ่งเป็นการสูญเสียมูลค่าของพอร์ตการลงทุนเดิม
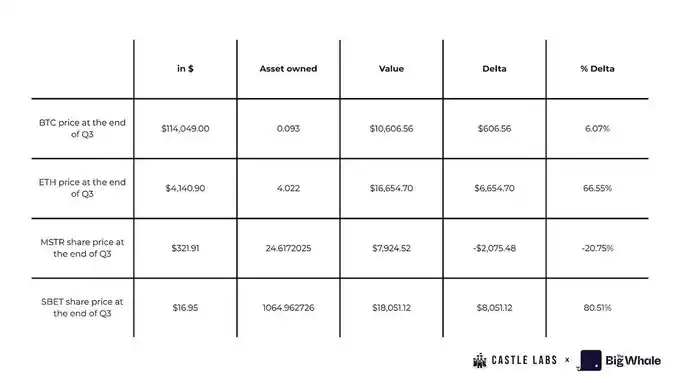
ต้นทุนค่าเสียโอกาสของ DAT ไม่เพียงแต่สูงเท่านั้น แต่นักลงทุนรายย่อยก็ไม่สามารถเป็นเจ้าของสินทรัพย์อ้างอิงได้อย่างแท้จริง เมื่อบริษัทล้มละลาย สิทธิ์ในการเรียกร้องสินทรัพย์อ้างอิงจะตกเป็นของเจ้าหนี้และผู้ถือหุ้นบุริมสิทธิ์ สิ่งนี้ทำให้เกิดคำถามร้ายแรงเกี่ยวกับความยั่งยืนของ DAT ในฐานะเครื่องมือการลงทุนระยะยาว
อย่างไรก็ตาม ยังคงมีปัจจัยที่แตกต่างกันที่ดึงดูดเงินทุน: DAT เสนอความเป็นไปได้ในการขยายผลตอบแทน ซึ่งมีความเสี่ยงมากกว่าการถือครองสปอตหรือ ETF ดังที่เห็นได้จากผลการดำเนินงานของหุ้น Sharplink ใน Q2 ถึง Q3
แม้ว่างบกำไรขาดทุนของ DAT อาจดูดีภายใต้หลักการบัญชี FASB (อนุญาตให้รวมกำไรที่ยังไม่เกิดขึ้นจริงเข้ากับกำไร) แต่กำไรเหล่านี้ยังคงเป็นไปตามราคาตลาด และจะเปลี่ยนเป็นกระแสเงินสดอิสระเมื่อมีการขายสินทรัพย์เท่านั้น กล่าวอีกนัยหนึ่ง กำไรเหล่านี้เป็นเพียงการเปลี่ยนแปลงมูลค่าสินทรัพย์ในบัญชี และจะไม่สามารถเปลี่ยนเป็นเงินสดจริงได้เว้นแต่จะมีการแปลงเป็นเงินสด
ในทางทฤษฎี ปัญหาเหล่านี้สามารถบรรเทาลงได้หากบริษัทสามารถนำเงินสดส่วนเกินไปใช้ในการกู้ยืม หรือสร้างรายได้ที่มั่นคงผ่านสัญญาออปชัน แต่การรวมโปรโตคอลทุกครั้งจะเพิ่มความเสี่ยงของคู่สัญญา ทำให้เกิดคำถามว่าคุ้มค่าหรือไม่ ตลาดโดยทั่วไปเชื่อว่าเมื่อบริษัทเหล่านี้เริ่มขายการถือครอง จะเป็นการโจมตีความเชื่อมั่นของผู้ถือหุ้นอย่างร้ายแรง
การประเมินความยั่งยืน
แม้ว่าจะไม่มีชุดตัวชี้วัดการประเมินที่สมบูรณ์แบบที่สามารถรับมือกับความผันผวนของราคาของสินทรัพย์ดิจิทัลได้ แต่ส่วนนี้จะแนะนำตัวชี้วัดสำคัญหลายประการที่ใช้ในการประเมินผลการดำเนินงานของ DAT อย่างครอบคลุม
เราจะใช้ Strategy (MSTR) เป็นตัวอย่างเพื่อแสดงวิธีการประเมินและให้คะแนน ช่วงคะแนนสำหรับแต่ละตัวชี้วัดคือ 0–5 คะแนน:
· คะแนน ≥ 4: ตัวชี้วัดนี้มีประสิทธิภาพดี
· คะแนน = 3: ตัวชี้วัดนี้มีประสิทธิภาพปานกลาง
· คะแนน ≤ 2: ตัวชี้วัดนี้มีประสิทธิภาพค่อนข้างแย่
· คะแนน = 0: ตัวชี้วัดนี้มีประสิทธิภาพแย่มาก
1. ความเสี่ยงจากการลดสัดส่วนการถือหุ้น (Dilution Risk)
ความเสี่ยงจากการลดสัดส่วนการถือหุ้นเกิดขึ้นเมื่อการออกหุ้นใหม่ส่งผลกระทบต่อหน่วยสินทรัพย์ดิจิทัลต่อหุ้น (CPS) ของผู้ถือหุ้นเดิม หาก CPS หลังการออกหุ้นต่ำกว่า CPS ปัจจุบัน ถือเป็นการลดสัดส่วนการถือหุ้น หากตรงกันข้าม ถือเป็นการเพิ่มมูลค่า
วิธีการประเมินความเสี่ยงจากการลดสัดส่วนการถือหุ้นคือการติดตามการเปลี่ยนแปลงของ CPS และเปรียบเทียบค่า CPS ก่อนและหลังการระดมทุน
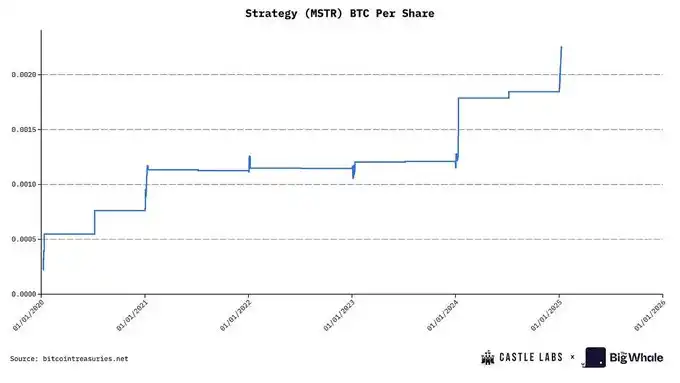
MSTR: กลยุทธ์มักจะใช้การออกหุ้นแบบ ATM และการระดมทุนด้วยหุ้นกู้แปลงสภาพเพื่อซื้อ BTC เนื่องจาก MSTR มักจะออกหุ้นเมื่อมีการซื้อขายเกินราคาหุ้น (mNAV> 1) จึงถือเป็นการ "การเจือจางที่เพิ่มมูลค่า" อย่างไรก็ตาม ลักษณะของการพึ่งพาการระดมทุนอย่างต่อเนื่องทำให้ความเสี่ยงจากการเจือจางอยู่ในระดับปานกลางถึงต่ำ ดังนั้นเราจึงให้คะแนน 3 คะแนน
2. ระดับหนี้สิน (Leverage)
การประเมินระดับหนี้สินของ DATs สิ่งสำคัญคือการติดตามเครื่องมือหนี้ที่ใช้ในการซื้อสินทรัพย์ดิจิทัล ซึ่งรวมถึงหุ้นกู้แปลงสภาพ เงินกู้ที่มีหลักประกัน หรือวิธีการระดมทุนที่คล้ายกันอื่นๆ
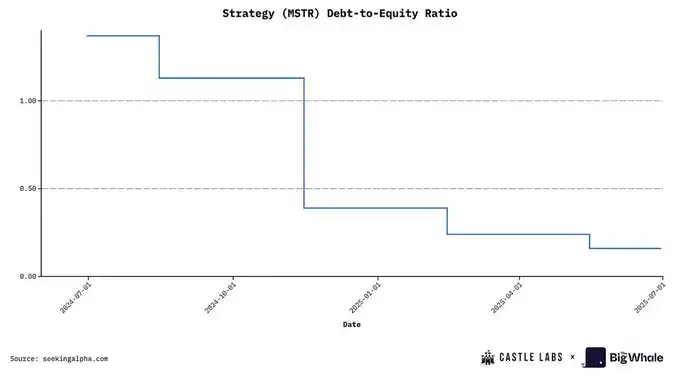
ตัวชี้วัดที่ใช้บ่อยในการวัดหนี้สินคือ อัตราส่วนหนี้สินต่อทุน (Debt-to-Equity Ratio) ซึ่งใช้เพื่อตัดสินผลกระทบของการลดลงอย่างมากของสินทรัพย์ในคลังต่อระดับหนี้สินของบริษัท และว่าอาจก่อให้เกิดวิกฤตสภาพคล่องได้หรือไม่
MSTR: อัตราส่วนหนี้สินต่อทุนของกลยุทธ์ปัจจุบันอยู่ที่ 0.36 ซึ่งเป็นระดับต่ำสุดในประวัติศาสตร์ และจัดอยู่ในประเภทหนี้สินต่ำ ดังนั้นเราจึงให้คะแนน 4 คะแนน
3. การเลือกสินทรัพย์อ้างอิง (Choice of Underlying Asset)
คุณภาพของสินทรัพย์คริปโตที่ DAT ถือครองเป็นกุญแจสำคัญในการรักษาผลประโยชน์ร่วมกับนักลงทุน DAT ส่วนใหญ่เน้นที่สินทรัพย์บลูชิป เช่น BTC, ETH และ SOL
ข้อได้เปรียบของ ETH คือความสามารถในการสร้างรายได้ที่ยั่งยืน ซึ่งสามารถใช้เพื่อสนับสนุนการดำเนินงานของบริษัทหรือขยายขนาดของคลังสินทรัพย์ หน่วยสินทรัพย์คริปโตต่อหุ้น (CPS) ก็เป็นตัวชี้วัดที่สำคัญเช่นกัน ตัวอย่างเช่น อัตราผลตอบแทนจากการ Staking ETH ปัจจุบันอยู่ที่ประมาณ 3% ต่อปี หาก DAT ถือครอง ETH มูลค่า 1 พันล้านดอลลาร์สหรัฐฯ จะได้รับรายได้เพิ่มเติมประมาณ 30 ล้านดอลลาร์สหรัฐฯ ต่อปีจากการ Staking เพียงอย่างเดียว บริษัทยังสามารถเลือกที่จะเข้าร่วมในโอกาสสร้างรายได้ที่น่าสนใจยิ่งขึ้น เช่น การให้กู้ยืมหรือการให้บริการสภาพคล่อง แต่สิ่งนี้ก็เพิ่มความเสี่ยงจากคู่สัญญาเช่นกัน ซึ่ง DAT ที่ถือ Solana ก็ประสบปัญหาเดียวกัน
ในทางตรงกันข้าม BTC ไม่มีศักยภาพในการสร้างรายได้แบบเชิงรุก แรงดึงดูดหลักมาจากตำแหน่ง "ทองคำดิจิทัล" ซึ่งมีอุปทานจำกัดและมีคุณสมบัติเป็นเงิน บริษัทจำนวนมากขึ้นเรื่อยๆ ได้รวม BTC ไว้ในงบดุล ซึ่งสะท้อนให้เห็นถึงความสำคัญที่เพิ่มขึ้นในฐานะสินทรัพย์
MSTR: กลยุทธ์ถือ BTC ซึ่งแม้ว่าสถานะของมันในฐานะสินทรัพย์จะเพิ่มขึ้น แต่ปัจจุบันยังขาดกลไกการสร้างรายได้ที่สำคัญ (อาจดีขึ้นในอนาคต) ดังนั้นเราจึงจัดให้อยู่ในประเภทปานกลาง โดยให้คะแนน 3 คะแนน
4. อัตราส่วนตัวคูณต่อ NAV (Multiplier to NAV Ratio, mNAV)
mNAV เป็นหนึ่งในตัวชี้วัดที่ง่ายที่สุดและมีประสิทธิภาพที่สุดในการประเมินสถานะของ DAT โดยคำนวณจากมูลค่าตลาดของบริษัทหารด้วยมูลค่าสินทรัพย์สุทธิ (NAV) ของสินทรัพย์ในคลัง
MSTR: ปัจจุบันมูลค่าตลาดของ Strategy อยู่ที่ 82.3 พันล้านดอลลาร์ และ NAV อยู่ที่ประมาณ 70 พันล้านดอลลาร์ ทำให้มี mNAV พื้นฐานอยู่ที่ 1.16 และเมื่อรวมการปรับลดแล้วอยู่ที่ 1.25
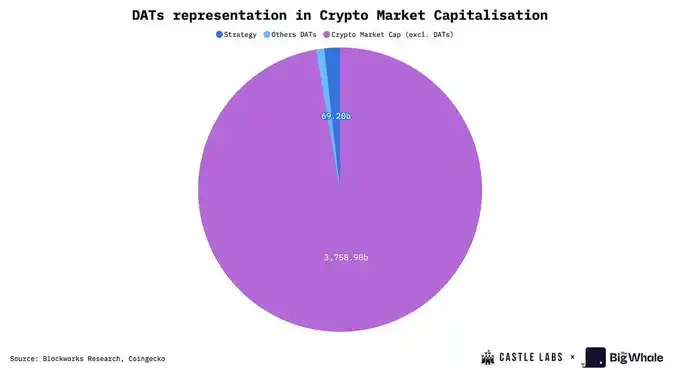
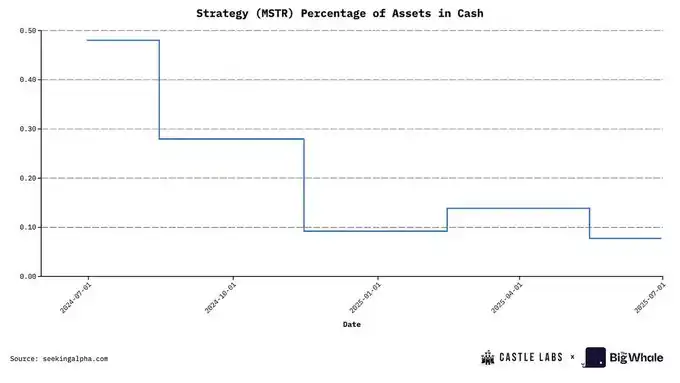
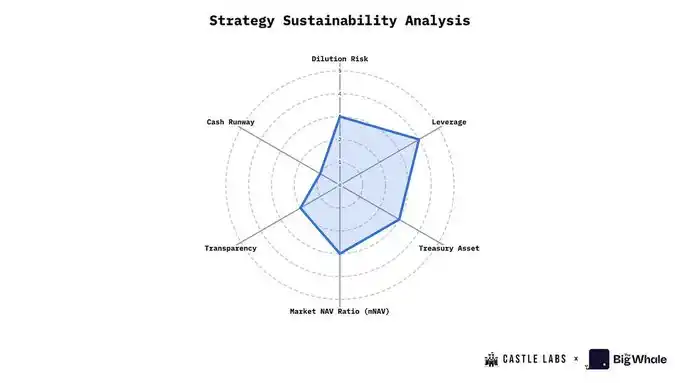
จากค่า mNAV พื้นฐาน เราสามารถให้คะแนนตามเกณฑ์ต่อไปนี้: mNAV> 1.2: ได้ 4 หรือ 5 คะแนน (ผลงานดี); 1.0 ดังนั้น Strategy จึงได้รับ 3 คะแนนสำหรับตัวชี้วัดนี้ นี่เป็นตัวชี้วัดเชิงคุณภาพที่ใช้ประเมินคุณภาพและความถี่ของการเปิดเผยข้อมูลคลัง การพิสูจน์การสำรอง และประวัติการตรวจสอบของบริษัท การจัดให้มีที่อยู่สาธารณะสำหรับการติดตามก็เป็นปัจจัยสำคัญเช่นกัน บริษัทบางแห่งหลีกเลี่ยงการเปิดเผยที่อยู่สาธารณะ เนื่องจากอาจนำไปสู่ปัญหาการซื้อก่อน: การซื้อ DAT อาจผลักดันราคาของสินทรัพย์ให้สูงขึ้น ซึ่งอาจถูกนำไปใช้ประโยชน์ในตลาด MSTR: Strategy มีความโปร่งใสจำกัดในการพิสูจน์การสำรอง ซึ่งมักถูกวิพากษ์วิจารณ์จากตลาด นอกจากนี้ โครงสร้างการกำกับดูแลยังซับซ้อน โดยเกี่ยวข้องกับเครื่องมือต่างๆ เช่น หุ้นบุริมสิทธิและหุ้นกู้แปลงสภาพ ดังนั้นเราจึงให้คะแนน 2 คะแนน นี่เป็นตัวชี้วัดเชิงปริมาณที่ใช้ในการวิเคราะห์สถานะกระแสเงินสดปัจจุบันของบริษัท และความจำเป็นในการขายสินทรัพย์คริปโตเพื่อรักษาสภาพคล่องหากเกิดปัญหาขึ้น วิธีการประเมินคือการหารค่าใช้จ่ายในการดำเนินงานรายเดือนของบริษัทด้วยการถือครองเงินสดเพื่อประเมินความสามารถในการดำเนินงาน การมีเงินสดเพียงพอสำหรับการดำเนินงานอย่างน้อยหนึ่งปีถือเป็นแนวปฏิบัติที่ดี MSTR: ปัจจุบันสินทรัพย์เงินสดของ Strategy คิดเป็นเพียง 0.07% ของสินทรัพย์รวมของบริษัท ซึ่งเป็นสัดส่วนเงินสดที่ต่ำมาก ดังนั้นเราจึงให้คะแนน 1 คะแนน เพื่อให้ผู้อ่านเข้าใจประสิทธิภาพโดยรวมของ DAT ชัดเจนยิ่งขึ้น เราได้รวมตัวชี้วัดสำคัญ 6 ประการไว้ในแผนภูมิการประเมิน ซึ่งรวมถึง: ความเสี่ยงจากการเจือจาง, ระดับเลเวอเรจ, คุณภาพสินทรัพย์ในคลัง, อัตราส่วนมูลค่าสินทรัพย์สุทธิต่อตลาด (mNAV), ความโปร่งใสและการกำกับดูแล, ความสามารถในการรักษาสภาพคล่องด้วยเงินสด โปรดจำไว้ว่า: ยิ่งคะแนนสูงเท่าใด ยิ่งแสดงว่า DAT นั้นมีประสิทธิภาพดีขึ้นในตัวชี้วัดนั้นๆ (เช่น คะแนนเลเวอเรจที่สูงขึ้นบ่งชี้ว่าระดับหนี้ต่ำลงและประสิทธิภาพมีเสถียรภาพมากขึ้น) ยกตัวอย่างเช่น Strategy มีคะแนนเฉลี่ย 2.83 (จาก 5 คะแนนเต็ม) ในหกมิติข้างต้น การพัฒนาของ DAT ในอุตสาหกรรมนั้นมีความโดดเด่นอย่างมาก ปัจจุบันมีมูลค่าสินทรัพย์สุทธิสะสม (NAV) อยู่ที่ประมาณ 1.08 แสนล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 2.5% ของมูลค่าตลาดรวมของสกุลเงินดิจิทัล ตัวเลขนี้ถือว่าน่าประทับใจมาก และผู้เล่นรายใหญ่ที่สุดอย่าง Strategy ถือครอง 3% ของปริมาณ Bitcoin ทั่วโลก นอกเหนือจากตัวเลขเหล่านี้ รูปแบบของ DAT เองก็มีความน่าสนใจอย่างยิ่ง โดยทำหน้าที่เป็น "เครื่องมือในการสะสมสินทรัพย์ที่ขับเคลื่อนด้วยการระดมทุนจากหุ้น" ซึ่งช่วยให้นักเทรดและสถาบันสามารถเข้าถึงสินทรัพย์คริปโตได้โดยไม่ต้องถือครองหรือซื้อขายโดยตรง ตรรกะหลักคือการใช้ส่วนต่างของราคาหุ้นของบริษัทเพื่อการทำ Arbitrage ปัจจุบันขอบเขตของ DAT ได้ขยายจาก Bitcoin และ Ethereum ไปยังสินทรัพย์บล็อกเชนสาธารณะกระแสหลักอื่นๆ เช่น @Solana สินทรัพย์ที่เพิ่มเข้ามาเหล่านี้ช่วยให้ DAT มีพื้นที่สำหรับเลเวอเรจมากขึ้น เช่น การสร้างรายได้ผ่าน DeFi รายได้เหล่านี้สามารถนำไปใช้ในการดำเนินงานของบริษัทหรือเพื่อปรับปรุงตัวชี้วัดทางธุรกิจ ตัวอย่างเช่น การ Staking ETH สามารถเพิ่มการถือครอง ETH ในคลังของบริษัท ซึ่งจะช่วยเพิ่มมูลค่าของ ETH ต่อหุ้น ซึ่งเป็นตัวชี้วัดที่นักลงทุนให้ความสำคัญอย่างมากในการประเมินหุ้น การเติบโตของ DAT และตัวชี้วัดทางธุรกิจที่สำคัญขึ้นอยู่กับประสิทธิภาพราคาของสินทรัพย์ดิจิทัลที่ถือครองอย่างมาก ในช่วงที่ตลาดมีความผันผวนสูง mNAV อาจลดลงอย่างมาก ท้ายที่สุดแล้ว การเพิ่มขึ้นอย่างรวดเร็วของจำนวน DAT และ NAV ยังสะท้อนให้เห็นถึงความสนใจที่เพิ่มขึ้นของสถาบันและนักลงทุนรายย่อยในสินทรัพย์ดิจิทัล ซึ่งเป็นสัญญาณเชิงบวกสำหรับอุตสาหกรรมโดยรวม อย่างไรก็ตาม นักลงทุนทุกคนที่เข้าร่วมในสินทรัพย์ประเภทนี้ควรเข้าใจถึงความเสี่ยงที่อาจเกิดขึ้นอย่างถ่องแท้ ดังที่ระบุไว้ในรายงานฉบับนี้ ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats: กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia5. ความโปร่งใสและการกำกับดูแลคลัง (Treasury Transparency and Governance)
6. สภาพคล่องและความสามารถในการดำเนินงานด้วยเงินสด (Liquidity and Cash Runway)
บทสรุป