รายงานการวิจัยของ OKX Ventures: ข้อมูลเชิงลึกแบบพาโนรามาเกี่ยวกับธุรกิจอัจฉริยะ สถาปัตยกรรม แนวโน้ม และเส้นทางการใช้งาน
กระแสการเปลี่ยนแปลงที่ขับเคลื่อนโดยปัญญาประดิษฐ์กำลังเปลี่ยนโฉมรากฐานของโลกธุรกิจอย่างเงียบๆ ดังที่ "AI 2027" กล่าวไว้ว่า "คาดว่าหลังจากปี 2025 ปัญญาประดิษฐ์จะกลายเป็นเหมือนหน่วยงานอัตโนมัติมากขึ้นเรื่อยๆ แทนที่จะเป็นเพียงผู้ช่วย" ขณะนี้เรากำลังอยู่ในจุดเปลี่ยนที่ตัวแทนอัจฉริยะกำลังเปลี่ยนจากเครื่องมือธรรมดาที่ไม่สามารถพึ่งพาได้ไปเป็นตัวแทนอัจฉริยะอัตโนมัติ

ผู้อ่านที่ติดตามโลกของ AI และ Fintech อย่างจริงจังจะพบว่าตั้งแต่ปลายปี 2024 เป็นต้นมา ยักษ์ใหญ่ด้านอินเทอร์เน็ต การชำระเงิน และอีคอมเมิร์ซอย่าง Paypal, Visa, Mastercard, Stripe และ Amazon ได้เริ่มนำ "ธุรกิจอัจฉริยะ" และ "การชำระเงินอัจฉริยะ" มาใช้ เหตุผลเบื้องหลังแนวคิดนี้ชัดเจนมาก นั่นคือ โลกธุรกิจแบบดั้งเดิมมีแนวโน้มที่ชัดเจนมากขึ้นเรื่อยๆ และการประยุกต์ใช้อินเทอร์เฟซแบบตัวแทน (Agentic Interface) ในระดับใหญ่จะโค่นล้มตรรกะทางธุรกิจและความสัมพันธ์ด้านการผลิตแบบเดิมที่ยึดตาม GUI (อินเทอร์เฟซผู้ใช้แบบกราฟิกบนอินเทอร์เน็ต) แบบดั้งเดิมมาเป็นเวลา 30 ปี บนพื้นฐานนี้ การดำเนินการอีคอมเมิร์ซแบบดั้งเดิม การตลาดโฆษณา และตรรกะการชำระเงินทางการเงินจึงถูกเขียนขึ้นใหม่ทั้งหมด และแม้กระทั่งหมวดหมู่ใหม่จะเกิดขึ้น นั่นคือ การค้าแบบตัวแทน (Intelligence Commerce)
ผู้ใช้และผู้ค้าส่วนใหญ่ในโลกคริปโตยังไม่ตระหนักถึงการเปลี่ยนแปลงกระบวนทัศน์นี้ ซึ่งเทียบได้กับการเปลี่ยนแปลงกระบวนทัศน์จากรถม้าไปสู่เครื่องจักรไอน้ำ และจากอินเทอร์เน็ตพีซีไปสู่อินเทอร์เน็ตบนมือถือ การเปลี่ยนแปลงของการค้าแบบตัวแทนนี้ไม่ได้เป็นเพียงการขยายขอบเขตอย่างชาญฉลาดของ "อีคอมเมิร์ซ" อย่างที่หลายคนรู้จัก
รายงานการวิจัยฉบับนี้โดย OKX Ventures มุ่งหวังที่จะนำเสนอมุมมองแบบองค์รวมเกี่ยวกับการค้าแบบตัวแทนให้กับผู้อ่าน (โดยเฉพาะผู้อ่านคริปโต เพราะคุณมีส่วนร่วมในเกมจริงๆ!) นำเสนอโครงสร้างทางเทคนิคและเส้นทางการค้าอย่างเป็นระบบ วิเคราะห์นวัตกรรมเชิงพาณิชย์ของการเปลี่ยนแปลงนี้ และสำรวจปัญหาหลักที่เผชิญในกระบวนการนำไปใช้ขั้นสุดท้าย และพิสูจน์ในที่สุดว่าทำไมคริปโตจึงอาจกลายเป็นโครงสร้างพื้นฐานพื้นฐานที่ขาดไม่ได้
1. การค้าแบบตัวแทนคืออะไร?
เราได้อ้างอิงถึงบริษัทต่างๆ ดังต่อไปนี้อย่างครอบคลุม: Stripe (เปิดตัว Stripe Issuing), Visa (นำเสนอแนวคิดของ Intelligence Commerce และ API ที่รองรับ)), Mastercard (เปิดตัว Agent Pay), Coinbase (เปิดตัว โปรโตคอลการชำระเงิน x402) คำอธิบายของการชำระเงินแบบ Commcerce และ Agentic ให้คำจำกัดความง่ายๆ ดังต่อไปนี้:
Agentic Commerce คือรูปแบบธุรกิจที่ขับเคลื่อนโดยตัวแทน AI ที่สามารถทำงานต่างๆ แทนผู้ใช้ได้ ไม่ว่าจะเป็นการค้นหาสินค้า การเปรียบเทียบตัวเลือก การให้คำแนะนำ และการดำเนินการสั่งซื้อ ตัวแทน AI เหล่านี้สามารถโต้ตอบกับแพลตฟอร์มอีคอมเมิร์ซ ประมวลผลธุรกรรม และจัดการกระบวนการซื้อสินค้าทั้งหมด มุ่งหวังที่จะยกระดับประสบการณ์การซื้อสินค้าให้เป็นส่วนตัว ปลอดภัย และสะดวกสบายยิ่งขึ้น ตัวอย่างที่เป็นที่รู้จักมากที่สุด ได้แก่ ฟีเจอร์ "Buy for Me" ของ Amazon (ซึ่งช่วยให้ตัวแทน AI สามารถช่วยผู้ใช้ซื้อสินค้าจากแบรนด์อื่นๆ) และเครื่องมือ "Operator" ของ OpenAI (ซึ่งทำหน้าที่ซื้อสินค้าออนไลน์โดยอัตโนมัติ)
ปัจจุบัน Agentic Commerce ยังคงเป็นธุรกิจที่กำลังเติบโต และยังไม่มีข้อมูลทางธุรกิจหรือเชิงพาณิชย์ที่เปิดเผยต่อสาธารณะมากนัก จากรายงานของ Gartner ในปี 2024 พบว่ามีบริษัทหรือผู้ค้าอีคอมเมิร์ซน้อยกว่า 1% ที่นำ Agentic AI มาใช้กับธุรกิจหรือบริการของตน อย่างไรก็ตาม ตลาดกำลังให้ความสนใจกับเทคโนโลยีนี้อย่างใกล้ชิด จากการสำรวจสถิติอีคอมเมิร์ซในปี 2568 พบว่า 90% ของบริษัทอีคอมเมิร์ซยินดีที่จะเรียนรู้วิธีการผสานรวม Agentic AI เข้ากับธุรกิจของตน เหตุใดยักษ์ใหญ่ด้านการชำระเงินแบบดั้งเดิมจึงร่วมกันเปิดตัวผลิตภัณฑ์การชำระเงินใหม่ๆ ที่ปรับให้เข้ากับสถานการณ์อัจฉริยะในปีที่แล้วและปีนี้ ก่อนที่ Agentic Commerce จะได้รับความนิยมอย่างแพร่หลาย พวกเขามองเห็นโอกาสอันยิ่งใหญ่เบื้องหลังหรือไม่
1.1 บทบาทของผู้ใช้งานมนุษย์ได้เปลี่ยนจาก "ผู้ดำเนินการ" เป็น "ลูกค้า" และลิงก์การตัดสินใจทางธุรกิจที่สำคัญได้ย้ายจาก "หน้าชำระเงิน" ไปยัง "ชั้นความตั้งใจ"
การช้อปปิ้งออนไลน์แบบดั้งเดิมเปรียบเสมือนการเยี่ยมชมซูเปอร์มาร์เก็ตเสมือนจริงที่ออกแบบมาอย่างดี ผู้บริโภคเลือกดูสินค้าบนชั้นวาง เปรียบเทียบสินค้า และสุดท้ายชำระเงิน กระบวนการทั้งหมดหมุนรอบ "การสำรวจเชิงรุก" เป้าหมายของร้านค้าคือการทำให้กระบวนการนี้ราบรื่นและลดความลังเลของผู้ใช้ ผ่านอินเทอร์เฟซที่สวยงาม คำแนะนำที่แม่นยำ และการชำระเงินที่รวดเร็ว
ลองจินตนาการถึงโลกใหม่ของ Agentic Commerce: คุณไม่จำเป็นต้องท่องเว็บไซต์อีคอมเมิร์ซทีละเว็บไซต์ เปรียบเทียบอัตราส่วนราคาต่อประสิทธิภาพ หรือสั่งซื้อด้วยตนเอง เพียงแค่สั่งการแบบคลุมเครือกับผู้ช่วย AI เช่น "ซื้อรองเท้าวิ่งให้ฉันสักคู่" จากนั้น AI จะเริ่มค้นหาร้านค้านับไม่ถ้วน คัดกรองสินค้า วิเคราะห์ราคา รีวิว และโลจิสติกส์ รวมถึงพิจารณาถึงความเป็นมิตรต่อสิ่งแวดล้อมของซัพพลายเชน ตลอดกระบวนการ คุณอาจไม่ได้แตะหน้าจอหรือป้อนรหัสผ่านเลยแม้แต่ครั้งเดียว
การเปลี่ยนแปลงที่สำคัญคือบทบาทของผู้ใช้เปลี่ยนจาก "ผู้ดำเนินการ" เป็น "ลูกค้า" และแกนหลักของพฤติกรรมทางธุรกิจได้รับการยกระดับจาก "กระแสการคลิก" เป็น "กระแสความตั้งใจ" การบริโภคไม่ใช่ชุดของตัวเลือกที่แยกจากกันอีกต่อไป แต่เป็นการอนุญาตโดยรวมสำหรับเป้าหมายสูงสุด (ผู้ใช้ที่เป็นมนุษย์สามารถพูดกับผู้ช่วย AI ได้โดยตรงว่า: ฉันต้องการตกแต่งบ้านใหม่ในสไตล์เมดิเตอร์เรเนียน ช่วยฉันเลือกวัสดุ)
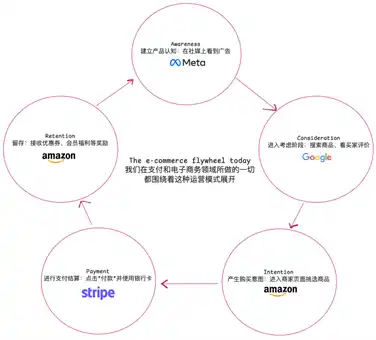
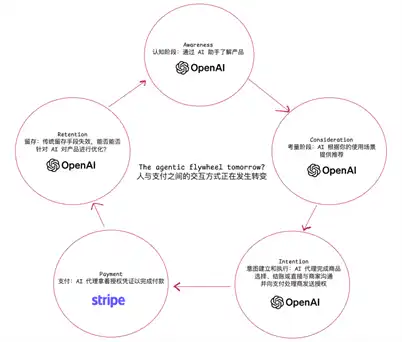
เมื่อการตัดสินใจทางธุรกิจถูกย้ายจาก "หน้าชำระเงิน" ไปยัง "ชั้นความตั้งใจ" ระบบธุรกิจที่มีอยู่จะเผชิญกับผลกระทบที่รุนแรงราวกับหิมะถล่ม ตั้งแต่การตลาดไปจนถึงกลยุทธ์การเติบโตของผู้ใช้ รากฐานของตรรกะทางธุรกิจอีคอมเมิร์ซแบบดั้งเดิมที่อิงตามการวิเคราะห์พฤติกรรมมนุษย์มานานหลายทศวรรษถูกทำลายลงด้วยการตัดสินใจอย่างมีเหตุผลของตัวแทน AI:
· การทดสอบ A/B: AI สามารถเปรียบเทียบโซลูชันหลายสิบโซลูชันได้ในเวลาเพียงไม่กี่มิลลิวินาที และการใช้เวลาสองสัปดาห์ในการทดสอบว่าไอคอนปุ่มสีใดมีอัตราการแปลงที่สูงกว่าก็กลายเป็นเรื่องไร้ความหมาย
· คำแนะนำส่วนบุคคล: อัลกอริทึมคำแนะนำที่มีอยู่ทั้งหมดซึ่งอิงตามประวัติการเรียกดูของมนุษย์นั้นไม่ถูกต้อง และจำเป็นต้องสร้างแบบจำลองคำแนะนำขึ้นใหม่โดยอิงตามตรรกะการตัดสินใจของ AI
· การกู้คืนตะกร้าสินค้า: การตัดสินใจของ AI จะไม่เกิด "ความลังเล" หรือ "การละทิ้ง" เหมือนกับมนุษย์ที่เกิดจากประสบการณ์ต่างๆ หรือเหตุผลเชิงอัตวิสัยหรือเชิงวัตถุอื่นๆ อัตราการละทิ้งตะกร้าสินค้าและกลยุทธ์การเพิ่มประสิทธิภาพต่างๆ ที่เกี่ยวข้องจะกลายเป็นอดีต (อัตราการละทิ้งตะกร้าสินค้าเฉลี่ยทั่วโลกในปัจจุบันอยู่ที่ 70%)
การตลาดแบบดั้งเดิมอาศัย "เศรษฐกิจลูกตา": รูปภาพสวยงาม โฆษณาวิดีโอที่เร้าใจ และปุ่มสีแดงสำหรับ "การซื้อแบบจำกัดเวลา" กลยุทธ์เหล่านี้เพื่อกระตุ้นการบริโภคตามสัญชาตญาณของมนุษย์ล้วนแต่บดบังเจตนาของผู้ค้าที่มีต่อจิตวิทยาพฤติกรรมมนุษย์ ในทางกลับกัน AI จะไม่หุนหันพลันแล่น แต่เป็นเครื่องมือตัดสินใจที่มีเหตุผลอย่างแท้จริง มันสนใจเพียงว่าข้อมูลที่ API ส่งคืนมานั้นชัดเจนและพารามิเตอร์ต่างๆ ครบถ้วนหรือไม่ มันจะเปรียบเทียบข้อมูลจำเพาะของผลิตภัณฑ์ ราคาในอดีต ความตรงต่อเวลาของการขนส่ง รีวิวจากผู้ใช้ และแม้แต่รอยเท้าคาร์บอนของห่วงโซ่อุปทานอย่างเย็นชา นับจากนี้ไป จะไม่มี "การยึดครองจิตใจของผู้ใช้" อีกต่อไป
ในอนาคต การตลาดของ Agentic Commerce จะไม่ใช่แค่การทำโฆษณาที่สะดุดตาอีกต่อไป แต่จะเป็นการสร้าง "ประวัติความน่าเชื่อถือที่เครื่องอ่านได้" "ความเหมาะสมระหว่างผลิตภัณฑ์กับตัวแทน" จะเข้ามาแทนที่ "ความเหมาะสมระหว่างผลิตภัณฑ์กับตลาด" ไม่ว่าผลิตภัณฑ์ของคุณจะสามารถจัดทำดัชนี ทำความเข้าใจ และแนะนำโดยระบบนิเวศอัจฉริยะของ AI หลักๆ (เช่น เซิร์ฟเวอร์ MCP และโปรโตคอล A2A) ได้อย่างง่ายดายหรือไม่ จะเป็นปัจจัยกำหนดความอยู่รอดในตลาด
อย่างไรก็ตาม ก่อนที่ตัวแทนอัจฉริยะจะสามารถสรุปและตัดสินใจได้อย่างรวดเร็วด้วยเป้าหมายและ "เจตนาผลลัพธ์" ที่มนุษย์มอบหมายไว้ เพื่อก้าวไปข้างหน้าอย่างรวดเร็วสู่เป้าหมายสุดท้าย นั่นคือ "การบรรลุพฤติกรรมเชิงพาณิชย์" ตัวแทนอัจฉริยะจะชนกำแพงทึบและหยุดลง นั่นคือระบบการชำระเงินแบบดั้งเดิม

2. ความไม่เข้ากันอย่างร้ายแรง: เหตุใดระบบการเงินแบบดั้งเดิมจึงเป็นอุปสรรคสำหรับการค้าแบบตัวแทน
ตัวแทนอัจฉริยะสามารถรวบรวมข้อมูล วิเคราะห์ และตัดสินใจได้อย่างสมบูรณ์แบบ แต่เมื่อไปถึงขั้นตอนสุดท้ายของวงจรปิดทางธุรกิจ ก็จะชนกำแพงทึบ นั่นคือระบบการชำระเงินทางการเงินที่ออกแบบมาเพื่อมนุษย์โดยเฉพาะ ซึ่งเราใช้เวลาสร้างมานานหลายทศวรรษ
ระบบการชำระเงินและการควบคุมความเสี่ยงสมัยใหม่ทั้งหมดนั้นโดยพื้นฐานแล้วคือ "ระบบต่อต้านระบบอัตโนมัติ" ปรัชญาการออกแบบหลักคือ การสมมติว่าระบบอัตโนมัติเท่ากับการฉ้อโกง
ลองนึกถึงแต่ละลิงก์ในกระบวนการชำระเงินที่มีอยู่ของเรา:
·รหัสยืนยันแบบกราฟิก (CAPTCHA): ใช้คำถามที่เครื่องยากจะจดจำเพื่อพิสูจน์ว่าคุณเป็น "มนุษย์"
·รหัสยืนยันทาง SMS/การยืนยันตัวตนแบบสองปัจจัย (2FA): สมมติว่าคุณมีอุปกรณ์จริงที่รับ SMS ได้และสามารถป้อนรหัสยืนยันด้วยตนเองได้ พฤติกรรมนี้เป็นเรื่องยากมากสำหรับโปรแกรม
·การยืนยันตัวตนแบบ 3 มิติ: ระบบจะบังคับให้คุณข้ามไปที่หน้าธนาคารใหม่และขอให้คุณป้อนรหัสผ่านธุรกรรมแยกต่างหาก ซึ่งจะขัดขวางกระบวนการอัตโนมัติทั้งหมด
·การวิเคราะห์พฤติกรรมการควบคุมความเสี่ยง: ระบบควบคุมความเสี่ยงขั้นสูงจะวิเคราะห์ "ลักษณะเฉพาะของมนุษย์" เช่น เส้นทางการเคลื่อนไหวของเมาส์ ความเร็วในการพิมพ์ ลายนิ้วมืออุปกรณ์ ฯลฯ เพื่อระบุความถูกต้องของธุรกรรม
"มาตรการรักษาความปลอดภัย" ทั้งหมดนี้กลายเป็น "เครื่องพันธนาการ" ในยุคของ Agentic Commerce: การซักถามทุกประเภทที่เทียบเท่ากับคำถามที่ว่า "คุณเป็นมนุษย์หรือไม่" ปิดกั้นตัวแทนอิสระที่เราส่งออกไป
ดังนั้น อนาคตของการชำระเงินจึงไม่ใช่ "หน้าชำระเงิน" อีกต่อไป แต่จะต้องเป็น "โปรโตคอล" นี่คือการปฏิวัติกลไกความน่าเชื่อถือและการอนุญาต เราต้องการระบบข้อมูลประจำตัวดิจิทัลแบบใหม่ที่ช่วยให้ผู้ใช้สามารถออก "การอนุญาตแบบตั้งโปรแกรมได้" อย่างปลอดภัย โดยมีขอบเขต ระยะเวลา และจำนวนเงินที่ชัดเจนให้กับตัวแทน AI ของพวกเขา
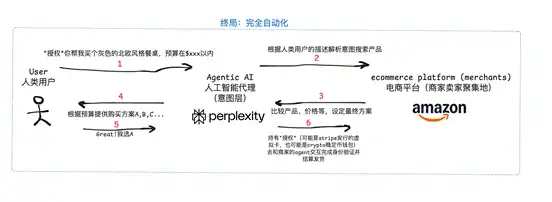
การชำระเงินของตัวแทนเป็นส่วนหนึ่งของชุดโปรโตคอลนี้ ซึ่งเป็นส่วนหนึ่งของลิงก์การชำระเงินขั้นสุดท้ายใน Agentic Commerce ตัวแทน AI ใช้วิธีการที่ปลอดภัยและมีประสิทธิภาพ (เช่น ข้อมูลประจำตัวแบบโทเค็น) ในการทำธุรกรรมแทนผู้ใช้ วิธีนี้ช่วยให้มั่นใจได้ว่ากระบวนการชำระเงินจะราบรื่นและปลอดภัย และโดยปกติแล้วจะมีข้อจำกัดและการควบคุมที่ผู้ใช้กำหนดเพื่อรักษาความน่าเชื่อถือและความปลอดภัย "AgenticTokens" ของ Mastercard รองรับตัวแทน AI ในการจัดการสมัครสมาชิกและการชำระเงินแบบต่อเนื่อง AgentToolkit ของ PayPal ช่วยให้ตัวแทน AI จัดการกระบวนการชำระเงินได้ Visa และ Stripe ต่างก็มีเครื่องมือที่คล้ายคลึงกัน การทดลองล่าสุดของ Stripe กับ Perplexity เป็นการผสมผสานทั้งสองอย่างเข้าด้วยกัน ผู้ใช้สามารถใช้ Perplexity เป็นอินเทอร์เฟซเพื่อให้คำแนะนำเกี่ยวกับการตกแต่งบ้านใหม่ของคุณโดยตรง เพื่อให้คำแนะนำที่ครอบคลุมและนำเสนอผลิตภัณฑ์เฉพาะ เมื่อผู้ใช้ยืนยันว่าเป็นโซลูชันที่ต้องการ ตัวแทนจะใช้ระบบแบ็กเอนด์การชำระเงินของตัวแทนที่สร้างโดย Stripe โดยตรงเพื่อดำเนินการชำระเงินและส่งมอบอัตโนมัติ
ผมเชื่อว่าคุณคงเข้าใจได้คร่าวๆ ว่าทำไมบริษัทยักษ์ใหญ่อย่าง VISA และ Mastercard ถึงกระตือรือร้นที่จะเปิดตัวโซลูชันการชำระเงินที่สอดคล้องกับ Agentic Commerce เพราะพวกเขากำลังเดิมพันกันว่าใครจะเป็นผู้ผลิตเกมที่จะกำหนดโปรโตคอลการชำระเงิน "ดั้งเดิม" รุ่นต่อไป นี่คือการเดิมพันเพื่อควบคุมโครงสร้างพื้นฐานของโลกธุรกิจในอนาคต และจุดสิ้นสุดของการเปลี่ยนแปลงนี้คือการคืนการชำระเงินกลับสู่แก่นแท้ นั่นคือการไหลเวียนของมูลค่าที่ไร้เหตุผล
3. อะไรคือความท้าทายเฉพาะของการสร้างชุดโครงสร้างพื้นฐานทางการเงินที่รองรับประสบการณ์ที่ราบรื่นสำหรับ Agentic Commerce? จะทำอย่างไร?
3.1 ความท้าทายหลัก: ความน่าเชื่อถือ ความตั้งใจ และระบบอัตโนมัติ
ปัญหาของการสร้างระบบการชำระเงินของ Agentic ไม่ใช่แค่การนำไปใช้งานทางเทคนิคอย่างง่ายๆ แต่เป็นปัญหาพื้นฐานที่เกิดจากการเปลี่ยนแปลงกระบวนทัศน์
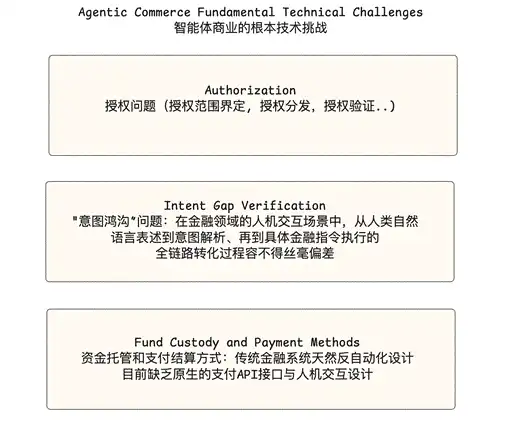
1. "ใครสามารถทำได้": ตั้งแต่การยืนยันตัวตนของการชำระเงินแบบดั้งเดิมไปจนถึงความท้าทายของการอนุญาตทางการค้าผ่านตัวแทน
ในด้านการชำระเงิน เมื่อพูดถึงผู้ใช้ปลายทาง เรามักจะให้ความสำคัญกับการยืนยันตัวตนมากกว่าการอนุญาต หากคุณคลิก "ซื้อ" บนเว็บไซต์อีคอมเมิร์ซ คุณได้ให้การอนุญาตอย่างชัดเจน และเป็นการยากที่จะคัดค้าน (เพราะคุณป้อนข้อมูลบัตรเครดิตและคลิกปุ่มอย่างชัดเจน) ดังนั้นแก่นแท้ของการชำระเงินแบบดั้งเดิมจึงถูกสร้างขึ้นจาก "การจดจำบุคคล" และคำถามที่ต้องค้นหาตัวเองคือ "ฉันจะยืนยันได้อย่างไรว่าผู้ดำเนินการคือคุณ?" นั่นคือ การยืนยันตัวตน
แต่ในยุคธุรกิจที่ขับเคลื่อนด้วย AI ในอนาคต วงการการชำระเงินกำลังจะเผชิญกับการเปลี่ยนแปลงครั้งสำคัญ การอนุมัติกำลังกลายเป็นกุญแจสำคัญในกระบวนการชำระเงิน และคำถามเกี่ยวกับการอนุมัตินี้ดูซับซ้อนและน่าสนใจมากขึ้น เนื่องจากคำแนะนำในการอนุมัติผู้ใช้ยังไม่ชัดเจนเท่ากับสถานการณ์ "คลิกปุ่มเพื่อซื้อ" ที่เรียบง่ายในอีคอมเมิร์ซแบบดั้งเดิม และผู้ใช้ที่เป็นมนุษย์สามารถแสดงเจตนาการชำระเงินได้หลากหลายวิธี อีกประเด็นที่ซับซ้อนคือ เมื่อมีการส่งคำขอชำระเงิน เรากำลังอนุมัติให้ใคร? ผู้ใช้ที่เป็นมนุษย์ ตัวแทนอัจฉริยะ หรือบริษัทที่พัฒนาตัวแทนอัจฉริยะ?
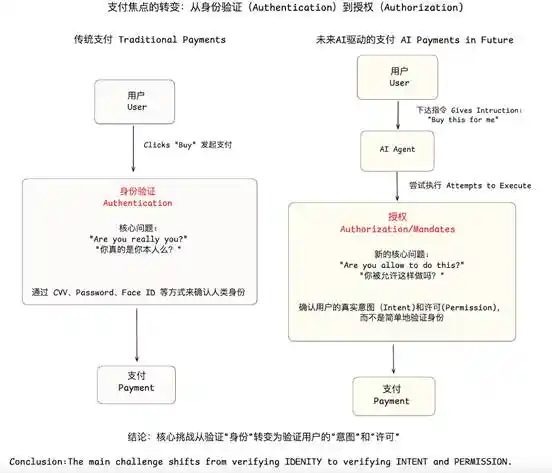
ปัจจุบัน เราสามารถนึกถึงปัญหาการอนุมัติในสถานการณ์การชำระเงินของตัวแทนอัจฉริยะได้ดังนี้:
· Identity Ghost: "ผู้ร้องขอธุรกรรม" นี้ควรเป็นผู้ใช้ปลายทางที่เป็นมนุษย์ โมเดล AI นักพัฒนาแอปพลิเคชันอัจฉริยะ หรือเซิร์ฟเวอร์ที่รันอยู่หรือไม่? เราขาดชุดมาตรฐานการระบุตัวตนที่ตรวจสอบได้ซึ่งออกแบบมาสำหรับ "เครื่องจักร" ซึ่งอาจนำไปสู่ช่องโหว่ด้านความปลอดภัยในทุกลิงก์
· ขอบเขตการอนุญาต: จะมอบอำนาจทางการเงินให้กับ AI อย่างปลอดภัยได้อย่างไร? วิธีการกำหนดและบังคับใช้ขอบเขตการอนุญาต (จำนวนเงิน เวลา ผู้ค้า) อย่างถูกต้องและเคร่งครัด และวิธีการตรวจสอบให้แน่ใจว่าการอนุญาตนั้นไม่ถูกแทรกแซงหรือนำไปใช้ในทางที่ผิด ก็เป็นปัญหาใหม่เช่นกัน
· การระบุความรับผิดชอบ: เมื่อตัวแทนอัจฉริยะทำผิดพลาดหรือถูกนำไปใช้ในทางที่ผิดเพื่อสร้างความเสียหาย ใครคือผู้รับผิดชอบ คำถามที่ยุ่งยากมาก สิทธิ์และความรับผิดชอบที่ไม่ชัดเจนเป็นอุปสรรคใหญ่ที่สุดสำหรับแอปพลิเคชันขนาดใหญ่
2. "สิ่งที่ต้องทำ": ช่องว่างการตรวจสอบเจตนา
ปัญหาการตรวจสอบเจตนาแท้จริงแล้วเป็นผลกระทบจากปัญหาการอนุญาต ลักษณะความน่าจะเป็นของ LLM นั้นขัดแย้งกับข้อกำหนดแบบกำหนดตายตัวของการเงิน แม้ว่าชั้นการชำระเงินจะไม่สามารถแก้ไข "ภาพลวงตา" ของ AI ได้ แต่ระบบการเงินที่ออกแบบมาอย่างดีจะต้องสามารถเชื่อมช่องว่างระหว่างผลลัพธ์ของ AI และเจตนาที่แท้จริงของผู้ใช้ได้
จากคำสั่งสู่เจตนา: การชำระเงินแบบดั้งเดิมจะประมวลผล "คำสั่งการชำระเงิน" (จ่าย 50 ให้กับร้านค้า X) ซึ่งถือว่าคำสั่งนั้นถูกต้อง การชำระเงินอัจฉริยะจำเป็นต้องประมวลผล "เจตนาของธุรกรรม" ("ซื้อลาเต้ข้าวโอ๊ตขนาดกลางให้ฉัน") ระบบการชำระเงินต้องสามารถตรวจสอบคำสั่งการชำระเงินขั้นสุดท้ายด้วยเจตนาภาษาธรรมชาติดั้งเดิมได้
ข้อจำกัดด้านพฤติกรรมของ AI: สิ่งที่เราต้องการไม่ใช่ระบบการชำระเงินที่สามารถอ่านความคิดของ AI ได้ แต่เป็นระบบที่มี "กรอบป้องกัน" ที่แข็งแกร่ง มันสามารถจำกัดพฤติกรรมของ AI ได้ด้วยข้อมูลที่มีโครงสร้าง กฎเกณฑ์ที่เข้มงวดในระดับ API และแม้แต่ตรรกะของสัญญาอัจฉริยะ เพื่อให้มั่นใจว่าผลลัพธ์การดำเนินการจะอยู่ใน "โซนปลอดภัย" ที่ผู้ใช้กำหนดไว้ล่วงหน้า ตัวอย่างเช่น กฎที่อนุญาตให้บริโภคได้ไม่เกิน 10 ดอลลาร์ที่ Starbucks สามารถป้องกันธุรกรรมที่มีปริมาณสูงหรือผิดพลาดที่เกิดจาก "ภาพหลอน" ของ AI ได้อย่างมีประสิทธิภาพ
3. วิธีการดูแลเงินทุนและการชำระเงินแบบ Machine-Native
ดังที่ได้กล่าวไปแล้ว ระบบการชำระเงินแบบดั้งเดิมนั้น "ต่อต้านระบบอัตโนมัติ" ตามธรรมชาติ และมาตรการรักษาความปลอดภัยทั้งหมดที่ออกแบบมาสำหรับ GUI แบบดั้งเดิมจะกลายเป็นอุปสรรคที่ขัดขวางการทำงานอัตโนมัติเต็มรูปแบบในสถานการณ์การค้าแบบตัวแทน ดังนั้นเราจึงต้องการชุด API การชำระเงินและเครือข่ายการชำระเงินใหม่ที่ออกแบบมาสำหรับ Machine-Native ซึ่งอาจรวมถึงคุณสมบัติต่อไปนี้:
· เน้นการเขียนโปรแกรมเป็นหลัก: การโต้ตอบทั้งหมดควรดำเนินการผ่าน API ที่มีโครงสร้าง แทนที่จะจำลองการคลิกของมนุษย์บน GUI
· การชำระเงินที่ราบรื่น: ธุรกรรมควรเสร็จสมบูรณ์โดยมีความหน่วงและต้นทุนที่เกือบเป็นศูนย์ โดยเฉพาะอย่างยิ่งสำหรับธุรกรรมขนาดเล็กที่มีความสำคัญอย่างยิ่งต่อการสนับสนุนเศรษฐกิจแบบเครื่องจักร
· ความสามารถในการพกพาข้อมูล: ธุรกรรมควรสามารถบรรจุข้อมูลเมตาที่มีโครงสร้างที่สมบูรณ์สำหรับการตรวจสอบความถูกต้อง การตรวจสอบบัญชี และการสร้างบริการทางการเงินขั้นสูงโดยอัตโนมัติ แทนที่จะมีเพียงจำนวนเงินและชื่อร้านค้าแบบง่ายๆ เช่น การชำระเงินแบบดั้งเดิม
3.2 ความก้าวหน้า: สามขั้นตอนสู่การเงินแบบอัตโนมัติ
เมื่อเผชิญกับความท้าทายข้างต้น อุตสาหกรรมกำลังสำรวจเส้นทางวิวัฒนาการจาก "ความช่วยเหลือ" ไปสู่ "ตัวแทน" และ "ความเป็นอิสระ" สามขั้นตอนนี้แสดงให้เห็นอย่างชัดเจนว่าเรายังห่างไกลจากเศรษฐกิจอัจฉริยะที่แท้จริงมากเพียงใด
ระยะที่ 1: ตัวแทนช่วยเหลือภายใต้การควบคุมของมนุษย์
นี่คือรูปแบบที่ได้รับความนิยมมากที่สุดในปัจจุบัน AI ทำหน้าที่เป็น "เครื่องมือกรอกแบบฟอร์มอัตโนมัติ" ขั้นสูงที่รับผิดชอบงานส่วนหน้าทั้งหมดที่น่าเบื่อหน่าย แต่จะ "เหยียบเบรก" ในช่วงเวลาสำคัญและส่งการตัดสินใจขั้นสุดท้ายคืนให้กับมนุษย์
· วิธีการนำไปใช้งาน: ตัวแทนอัจฉริยะสามารถดำเนินงานส่วนหน้าทั้งหมด เช่น การค้นหา การเปรียบเทียบราคา และการกรอกข้อมูล แต่จะ "หยุด" ที่ลิงก์การชำระเงินที่สำคัญที่สุดและส่งคืนการควบคุมคืนให้กับมนุษย์ ตัวอย่างเช่น มันจะกรอกข้อมูลบัตรเครดิตโดยอัตโนมัติ แต่คุณต้องป้อนรหัส CVV ด้วยตนเอง หรือระบบจะนำคุณไปยังหน้าเข้าสู่ระบบของ PayPal หรือ Stripe และคุณดำเนินการอนุมัติขั้นสุดท้ายด้วยตนเอง
· แกนหลักทางเทคนิค: โดยพื้นฐานแล้วคือระบบอัตโนมัติของเบราว์เซอร์ (จำลองการทำงานโดยมนุษย์) หรือการกรอกข้อมูลล่วงหน้าโดยใช้ข้อมูลประจำตัวที่บันทึกไว้ (เช่น ApplePay/Google Pay)
· ปัญหาหลัก: ปัญหาใหญ่ที่สุดคือประสบการณ์ที่กระจัดกระจาย การปรับปรุงประสิทธิภาพที่เกิดจากเอเจนต์อัจฉริยะจะหยุดลงอย่างกะทันหันในขั้นตอนสุดท้าย และไม่สามารถบรรลุ "ระบบอัตโนมัติแบบครบวงจร" อย่างแท้จริงได้
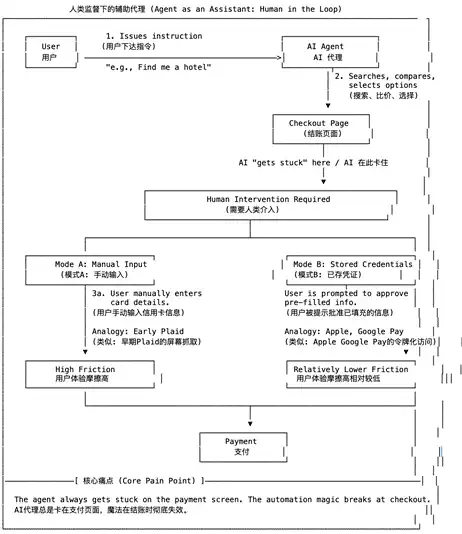
ระยะที่ 2: เอเจนต์ควบคุมในฐานะตัวแทนภายใต้ขอบเขตการอนุมัติ
นี่คือสนามรบที่บริษัทยักษ์ใหญ่ด้านการชำระเงินอย่าง Visa, Mastercard และ Stripe กำลังต่อสู้กันอย่างดุเดือด พวกเขากำลังพยายามสร้าง "กระเป๋าเงินดิจิทัลแบบควบคุม" สำหรับตัวแทนอัจฉริยะ โดยมีบัตรเสมือนและ API การชำระเงินเฉพาะเป็นแกนหลัก ผู้ใช้สามารถสร้างบัตรเสมือนได้หนึ่งใบหรือมากกว่า โดยมีข้อจำกัดที่เข้มงวดสำหรับตัวแทนอัจฉริยะของตนเอง บัตรเสมือนสามารถตั้งค่าขีดจำกัดการใช้งานครั้งเดียว/ทั้งหมด หมวดหมู่ร้านค้าที่ระบุ (เช่น ใช้สำหรับชำระค่าตั๋วเครื่องบินเท่านั้น) และระยะเวลาใช้งาน
·วิธีการนำไปใช้งาน: ตัวแทนจะเรียกใช้บัตรเสมือนนี้เพื่อเริ่มการชำระเงินผ่าน API พิเศษ (เช่น Order Intent API ของ Stripe) โดยพื้นฐานแล้วผู้ใช้ไม่จำเป็นต้องดำเนินการใดๆ ตลอดกระบวนการ ความร่วมมือระหว่าง Perplexity Pro และ Stripe ถือเป็นกรณีตัวอย่าง
·แกนหลักทางเทคนิค: เปลี่ยนความสัมพันธ์ด้านความไว้วางใจจาก "การไว้วางใจ AI ที่ไม่แน่นอน" ไปสู่ "การไว้วางใจเครื่องมือการชำระเงินที่มีพารามิเตอร์บางอย่างและควบคุมโดยผู้ออกบัตร" นี่คือการถ่ายโอนความเสี่ยงที่ชาญฉลาด
·จุดอ่อนหลัก: เราคิดว่านี่เป็นโซลูชันที่เหมาะสมที่สุดสำหรับการใช้งานขนาดใหญ่ในปัจจุบัน เนื่องจากร้านค้าแบบดั้งเดิมที่เชื่อมต่อกับระบบบัตรเครดิตไม่จำเป็นต้องทำการเปลี่ยนแปลงใดๆ และผู้ใช้แทบไม่รับรู้ถึงการเปลี่ยนแปลงในกระบวนการทั้งหมดเนื่องจากไม่มีบัตรเสมือน อย่างไรก็ตาม เมื่อสถานการณ์ที่เน้น Agentic-native มากขึ้นในธุรกิจอัจฉริยะ (เช่น B2B Agentic Business) พัฒนาไปอีกขั้นในอนาคต ความสามารถในการตั้งโปรแกรมข้อมูลการอนุญาตและข้อจำกัดของบัตรธนาคารเกี่ยวกับปริมาณข้อมูลจะกลายเป็นข้อจำกัดในการพัฒนา นอกจากนี้ นักวิจัยบางคนในอุตสาหกรรมได้เสนอว่าโซลูชันที่คล้ายกับบัตรเสมือนของ Stripe ยังคงใช้ระบบ "การป้อนข้อมูลบัตรด้วยตนเอง" แบบเดิม แม้ว่าโซลูชันเหล่านี้อาจ "ไม่ไวต่อความรู้สึก" โดยการจับภาพหน้าจอหรือการโต้ตอบ GUI อัตโนมัติผ่านเบราว์เซอร์แบบไม่มีส่วนหัว แต่วิธีการเหล่านี้ยังคงเป็นโซลูชันที่มีความเสี่ยงสูงในแง่ของเทคโนโลยีและการปฏิบัติตามข้อกำหนด นอกจากนี้ โครงสร้างค่าธรรมเนียมของ Stripe ยังไม่เหมาะสำหรับธุรกรรมขนาดเล็กมาก (โดยมีค่าธรรมเนียมธุรกรรมคงที่ 0.35 ดอลลาร์สหรัฐ + ค่าธรรมเนียมเพิ่มเติม 2.5%)
ลองยกตัวอย่างความร่วมมือระหว่าง Agentic Commerce ที่ Stripe และ Perplexity เปิดตัวในปีนี้ (ผู้ใช้สามารถออกคำสั่งโดยตรงในอินเทอร์เฟซ Perplexity เพื่อให้ AI ค้นหาสินค้าและดำเนินการชำระเงินผ่านบริการ Agentic Payment ที่ Stripe เปิดตัว)
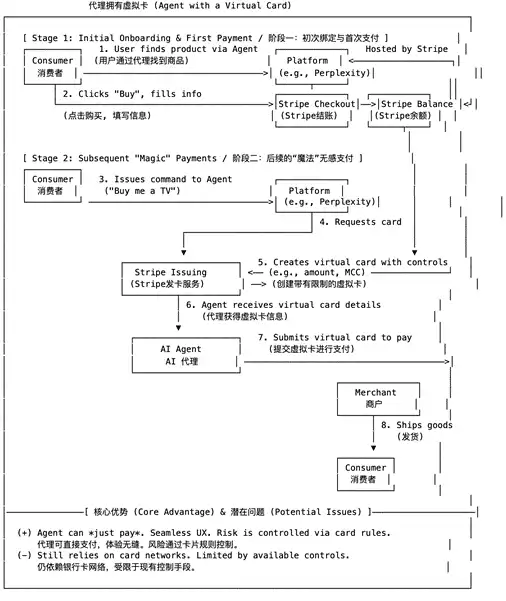
ขั้นตอนที่ 1 (การผูกมัดเบื้องต้น): ผู้ใช้จะเข้าสู่กระบวนการชำระเงิน Stripe Checkout ตามมาตรฐานเป็นครั้งแรก ไม่ใช่แค่การซื้อสินค้าให้เสร็จสมบูรณ์ แต่ที่สำคัญกว่านั้นคือ การอนุญาตให้แพลตฟอร์มเข้าถึงข้อมูลการชำระเงินและเงินทุนของตนเอง (ซึ่งจะถูกหักเป็นยอดคงเหลือใน Stripe) ขั้นตอนที่ 2 (การชำระเงินแบบไร้สัมผัสครั้งต่อไป): นี่คือกระบวนการหลัก เมื่อผู้ใช้ออกคำสั่งอีกครั้ง แพลตฟอร์ม (เช่น Perplexity) จะไม่รบกวนผู้ใช้อีกต่อไป แต่จะขอบัตรเสมือนแบบครั้งเดียวที่มีกฎการควบคุมความเสี่ยงที่เข้มงวด (จำนวนเงิน ประเภทร้านค้า ฯลฯ) จาก Stripe Issuing (บริการออกบัตร Stripe) โดยตรง บทบาทของ Stripe ในทุกแพลตฟอร์ม:
·Stripe Checkout: สำหรับการเข้าสู่ระบบครั้งแรก ระบบจะบันทึกข้อมูลการชำระเงินและการอนุญาตของผู้ใช้อย่างปลอดภัย
·Stripe Balance: ในฐานะแหล่งเงินทุนของแพลตฟอร์ม การชำระเงินด้วยบัตรเสมือนในครั้งต่อๆ ไปจะถูกใช้จ่ายจากที่นี่
·Stripe Issuing: นี่คือ "กลไก" ของกระบวนการทั้งหมด สร้างเครื่องมือการชำระเงินที่ควบคุมได้ (บัตรเสมือน) ตามความต้องการ แปลงพฤติกรรม AI ที่ไม่แน่นอนให้เป็นเหตุการณ์การชำระเงินที่กำหนดได้และควบคุมได้
·กลไกการตรวจสอบร้านค้า (วิธีที่ร้านค้าตรวจสอบว่า AI คือ AI ของผู้ใช้): ร้านค้าไม่ได้ตรวจสอบโดยตรงว่า "AI คือคุณ" แต่อาศัยการตรวจสอบประวัติของ Stripe Stripe ตรวจสอบว่าบัตรเสมือนถูกต้องหรือไม่ (ภายในวงเงินที่กำหนด ไม่หมดอายุ) ธุรกรรมเริ่มต้นโดยแพลตฟอร์มที่ได้รับอนุญาตหรือไม่ หากแพลตฟอร์ม (เช่น Perplexity Pro) ถูกแฮ็ก Webhook และระบบควบคุมขีดจำกัดของ Stripe จะสามารถตรวจจับความผิดปกติและระงับธุรกรรมได้
ระยะที่ 3: ตัวแทนในฐานะผู้มีบทบาททางเศรษฐกิจ
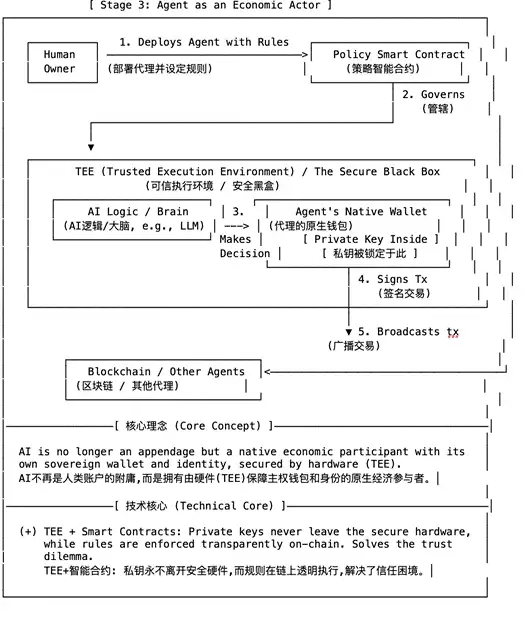
นี่คือรูปแบบขั้นสูงสุดของการพาณิชย์แบบตัวแทน และเป็นขั้นตอนที่คริปโตมีบทบาทสำคัญ AI ไม่ได้เป็นเพียงผู้รับใช้บัญชีมนุษย์อีกต่อไป แต่เป็นผู้มีส่วนร่วมทางเศรษฐกิจดิจิทัลที่มีกระเป๋าเงินและอัตลักษณ์ของตนเอง มันสามารถเข้าร่วมในเครือข่ายเศรษฐกิจใหม่ที่ออกแบบมาสำหรับเครื่องจักรได้โดยอัตโนมัติ เราลองจินตนาการถึงแนวคิด "ตัวแทนสามารถอยู่ในกระเป๋าเงิน stablecoin ได้" ที่ Fintech Brainfood สร้างขึ้น เพื่อจินตนาการถึงโซลูชันทางเทคนิคนี้ และการใช้งานมีดังนี้: การอนุญาต - ชั้นการกำกับดูแลกฎ/นโยบาย: มนุษย์เป็นผู้อนุญาตสัญญาอัจฉริยะ มนุษย์ไม่ได้โต้ตอบกับ AI โดยตรงเพื่อขออนุญาต วิธีการอนุญาตคือมนุษย์ปรับใช้สัญญาอัจฉริยะด้านกฎการกำกับดูแล/นโยบาย ซึ่งกำหนดขอบเขตสำหรับพฤติกรรมการดำเนินการของ AI (ตัวอย่างเช่น เมื่อ X, Y และ Z เกิดขึ้นพร้อมกัน ตัวแทน AI จะสามารถใช้เงินทุนได้) ความปลอดภัยหลัก (TEE และเทคโนโลยีอื่นๆ): สมองตัดสินใจของ AI และคีย์ส่วนตัวของกระเป๋าเงินออนเชนของ AI ถูกห่อหุ้มอยู่ในกล่องดำด้านความปลอดภัยของฮาร์ดแวร์ของ TEE ซึ่งโลกภายนอกไม่สามารถเข้าถึงได้ กระบวนการภายในของ TEE: สมอง AI ตัดสินใจเรื่องการชำระเงิน ซึ่งจะส่งต่อไปยังโมดูลกระเป๋าเงินภายใน TEE โมดูลกระเป๋าเงินจะลงนามในธุรกรรมด้วยคีย์ส่วนตัวภายใน
·การดำเนินการและการชำระเงิน: ธุรกรรมที่ลงนามแล้วจะถูกส่งต่อจาก TEE และส่งไปยังบล็อกเชน หรือโต้ตอบกับตัวแทน AI อื่นๆ (เช่น ในอนาคต ผู้ค้าจะมีตัวแทน AI ของตนเอง)
4. การวิเคราะห์โครงการชำระเงินแบบตัวแทน ซึ่งเป็นผู้เล่นหลักของโครงสร้างพื้นฐานทางการเงินสำหรับธุรกิจอัจฉริยะในอนาคต
ในด้านธุรกิจอัจฉริยะ เมื่อเปรียบเทียบโครงการเหล่านี้ เราจะพบว่าพวกเขาเลือกเส้นทางและจุดเน้นที่แตกต่างกันในการสร้างโครงสร้างพื้นฐานการชำระเงินแบบตัวแทนในอนาคต โดยทั่วไป นวัตกรรมเหล่านี้มุ่งเน้นไปที่ประเด็นหลักสามประการ ได้แก่ วิธีการดำเนินการอนุมัติอย่างปลอดภัยและมีประสิทธิภาพ วิธีการตรวจสอบให้แน่ใจว่าตัวแทน AI ดำเนินการภายในขอบเขตที่ผู้ใช้กำหนด และวิธีการบรรลุข้อตกลงการชำระเงิน ต่อไปนี้คือการวิเคราะห์โดยย่อของโครงการทั้งสาม ได้แก่ Skyfire, Payman และ Catena Labs:
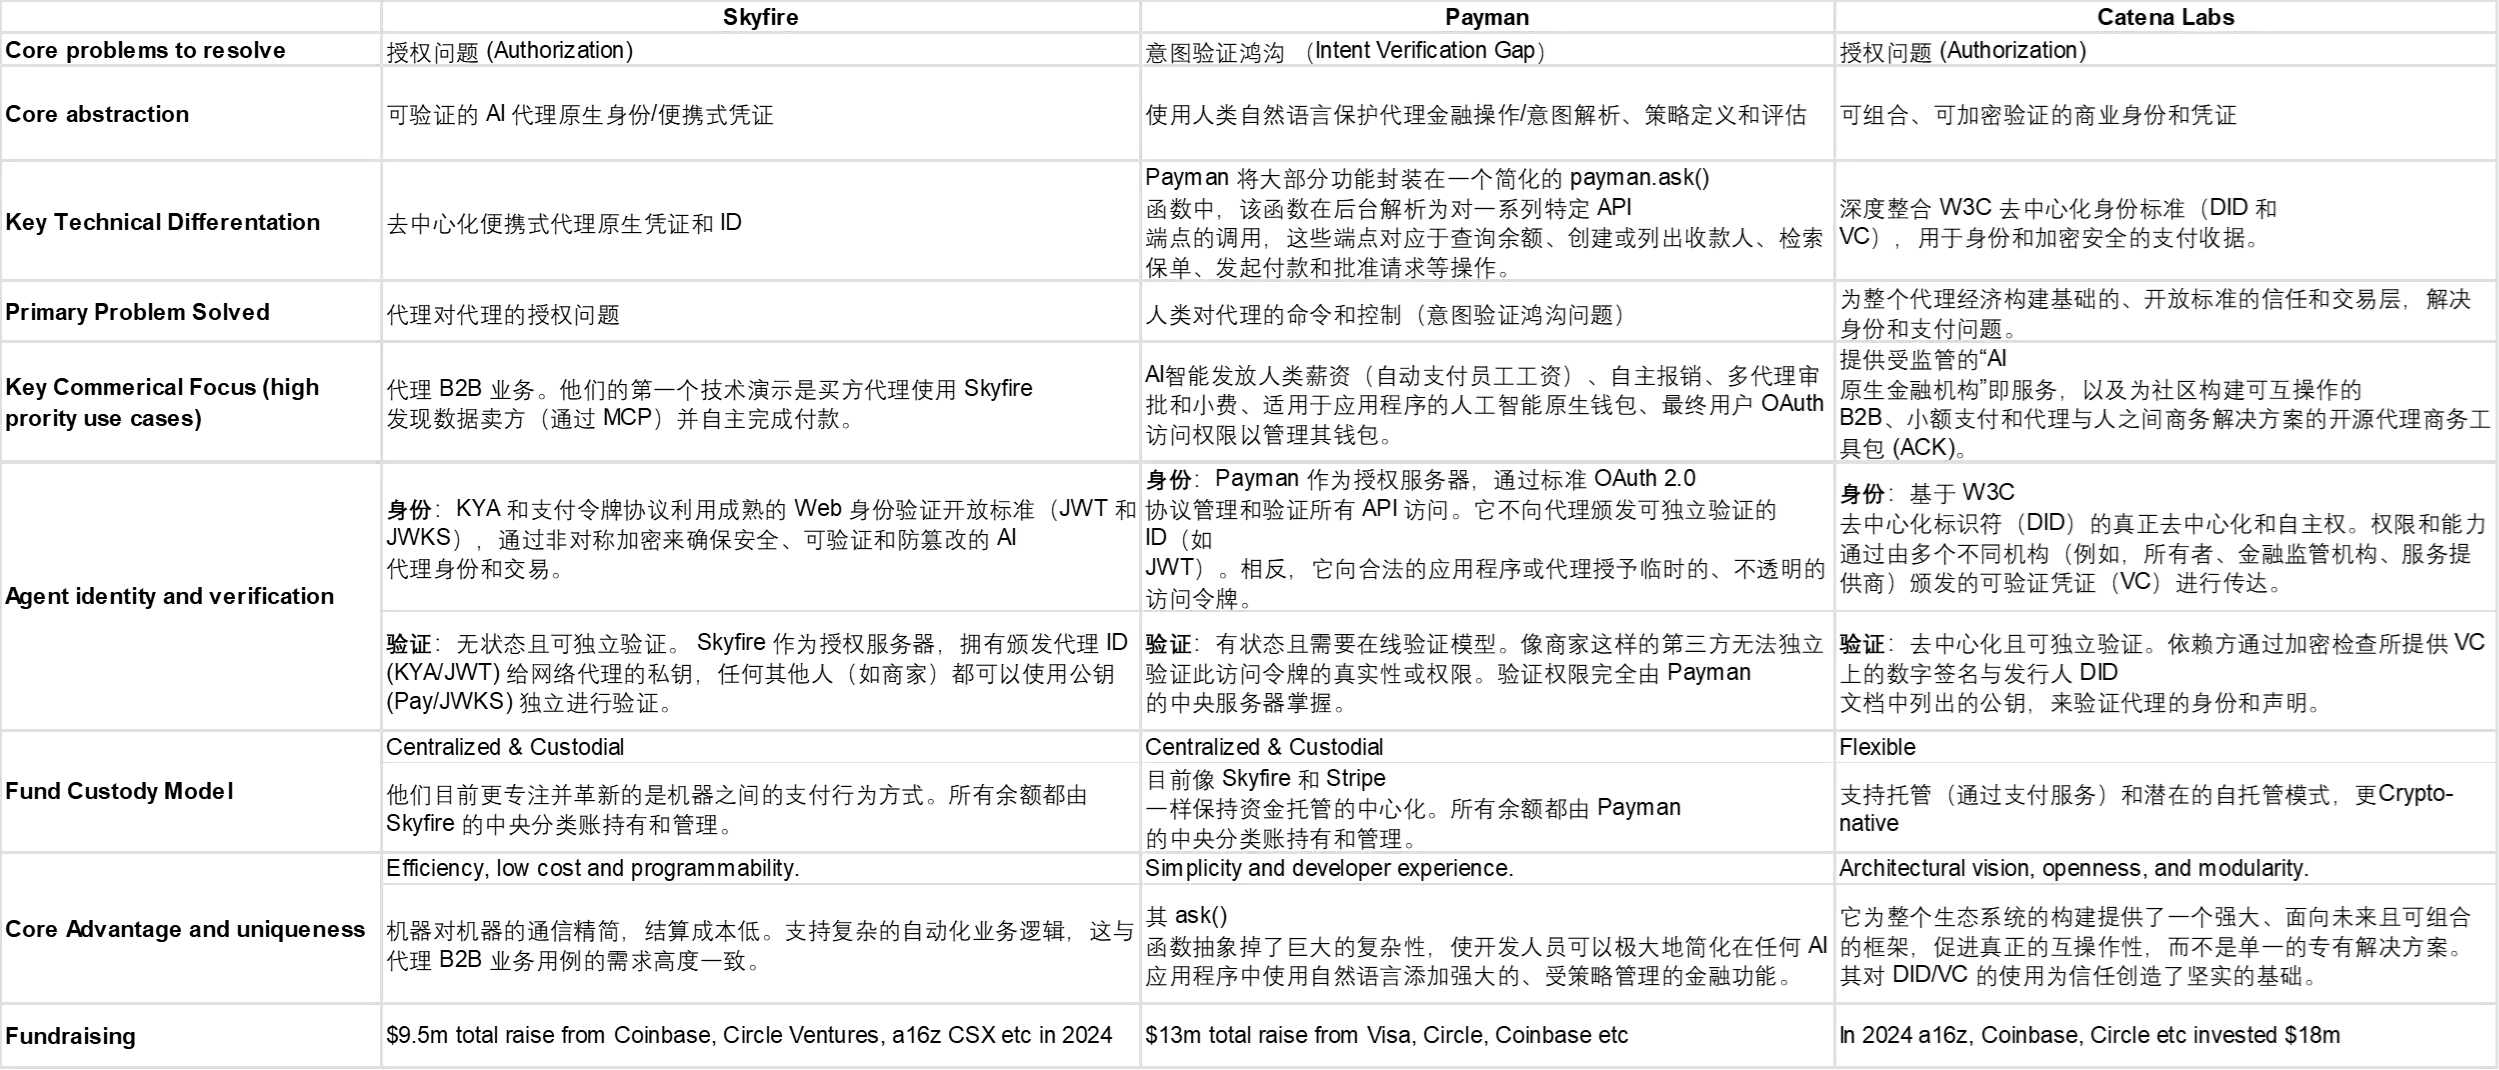
Skyfire มุ่งมั่นที่จะกำหนดโปรโตคอล "การอนุญาต" ที่เป็นมาตรฐานสำหรับ Agentic Commerce ทีมงานให้ความสำคัญกับการจัดลำดับความสำคัญของสถานการณ์การใช้งานของ Agentic B2B ในอนาคต พวกเขาพบว่าอุปสรรคสำคัญที่สุดต่อการทำธุรกรรม B2B แบบอัตโนมัติ (เช่น ข้อมูลการซื้อ การเรียกใช้ API) ระหว่าง AI agent ในอนาคตคือการขาดการระบุตัวตนแบบ machine-native ที่สามารถตรวจสอบได้อย่างกว้างขวาง ด้วยเหตุนี้ ผลิตภัณฑ์หลักของ Skyfire คือโปรโตคอลการอนุญาตแบบ machine-native ที่พัฒนาบนพื้นฐานของมาตรฐานการพิสูจน์ตัวตนบนอินเทอร์เน็ตแบบเปิดที่เติบโตเต็มที่และดั้งเดิม JWT/JWKS ตรรกะทางเทคนิคโดยทั่วไปของโปรโตคอลนี้คือ: Skyfire ในฐานะสถาบันรวมศูนย์ที่เชื่อถือได้ จะออก "ข้อมูลประจำตัวการชำระเงิน" ที่เข้ารหัส มีระยะเวลาจำกัด และจำกัดขอบเขตให้กับตัวแทนทั้งหมดที่ลงทะเบียนในเครือข่าย ข้อมูลประจำตัวนี้สามารถตรวจสอบได้อย่างอิสระและแบบออฟไลน์โดยบริการจากบุคคลที่สามใดๆ ก็ได้ ดังนั้นจึงทำให้การโต้ตอบทางธุรกิจระหว่างเครื่องมีประสิทธิภาพ ต้นทุนต่ำ และตั้งโปรแกรมได้ โดยไม่กระทบต่อความปลอดภัย ซึ่งเป็นการวางรากฐานสำหรับการสร้างเครือข่าย B2B แบบเอเจนต์แบบเปิด
ต่างจาก Skyfire ที่มุ่งเน้นไปที่โปรโตคอลระหว่างเอเจนต์ Payman เลือกที่จะมุ่งเน้นไปที่การแก้ปัญหา "การสั่งการและควบคุมเอเจนต์โดยมนุษย์" ซึ่งใกล้เคียงกับเลเยอร์แอปพลิเคชันของเอเจนต์มากกว่า นั่นคือปัญหา Intent Verification Gap ที่เรากล่าวถึงก่อนหน้านี้ ทีมงานเห็นอย่างชัดเจนว่าด้วยการเติบโตของแอปพลิเคชัน AI ความต้องการเร่งด่วนที่สุดของนักพัฒนาไม่ใช่โปรโตคอลธุรกรรมใหม่เอี่ยม แต่เป็น "เลเยอร์ความสามารถทางการเงิน" ที่สามารถลดความซับซ้อนของการดำเนินการทางการเงินและสามารถฝังลงในแอปพลิเคชันใดๆ ได้อย่างปลอดภัย ผลิตภัณฑ์หลักที่ Payman สร้างขึ้นเพื่อจุดประสงค์นี้คือฟังก์ชันนามธรรม payman.ask() และชุดนิยามเจตนาทางการเงินที่ซับซ้อน รวมถึงความสามารถด้านธุรกรรมทางการเงินที่อยู่เบื้องหลัง ตรรกะทางเทคนิคโดยทั่วไปของ Payman คือ: ผ่านอินเทอร์เฟซภาษาธรรมชาติอันทรงพลัง งานที่น่าเบื่อ สกปรก และเหน็ดเหนื่อยทั้งหมด เช่น การวิเคราะห์เจตนา การดำเนินการตามกลยุทธ์ การควบคุมความเสี่ยง และการเชื่อมต่อธนาคาร จะถูกรวมไว้ด้วยกัน ทำให้นักพัฒนาสามารถมอบความสามารถทางการเงินอันทรงพลังให้กับผู้ช่วย AI หรือเครื่องมืออัตโนมัติผ่านโค้ดภาษาธรรมชาติ สถานการณ์การใช้งานหลักที่ทีมกล่าวถึง ได้แก่ เงินเดือน AI, การคืนเงินอัตโนมัติ, การอนุมัติหลายตัวแทน ฯลฯ
Catena Labs ยังมุ่งเน้นการแก้ไขปัญหาการอนุญาตของการค้าแบบตัวแทน ทีมงานมุ่งมั่นที่จะสร้างโครงสร้างพื้นฐานด้านความน่าเชื่อถือและธุรกรรมที่เปิดกว้าง เป็นไปตามข้อกำหนด และเป็นแบบคริปโตเนทีฟสำหรับเศรษฐกิจแบบตัวแทน พวกเขาเชื่อว่าการจะแก้ปัญหา "วิกฤตอัตลักษณ์" และ "อุปสรรคในการทำธุรกรรม" ของตัวแทน AI ได้อย่างสมบูรณ์ พวกเขาไม่สามารถพึ่งพาข้อมูลประจำตัวที่ออกโดยสถาบันส่วนกลางเพียงอย่างเดียวได้ แต่ต้องกลับไปใช้มาตรฐานการระบุตัวตนแบบกระจายอำนาจที่แท้จริงและพื้นฐานยิ่งขึ้น ด้วยเหตุนี้ ผลิตภัณฑ์หลักของ Catena Labs คือเฟรมเวิร์กโปรโตคอลโอเพนซอร์สที่เรียกว่า Agent Commerce Kit (ACK) (ซึ่งผสานรวมตัวระบุแบบกระจายอำนาจและข้อมูลประจำตัวที่ตรวจสอบได้ของ W3C ไว้อย่างลึกซึ้ง) ซึ่งประกอบด้วยมาตรฐานสองชุดหลัก ได้แก่ ชั้นการระบุตัวตน (ACK-ID) และชั้นการชำระเงิน (ACK-Pay) สิ่งที่พิเศษเล็กน้อยคือโซลูชันชั้นการอนุญาตของพวกเขามีการกระจายอำนาจมากขึ้นในแง่ของการออกใบอนุญาต แทนที่จะมีการกำหนดใบอนุญาตโดยสถาบันเดียว
5. การสำรวจในมหาสมุทรสีน้ำเงิน: รูปแบบการค้าของธุรกิจอัจฉริยะ
ธุรกิจอัจฉริยะจะส่งผลกระทบเชิงโครงสร้างต่อรากฐานทางธุรกิจของอินเทอร์เน็ตในช่วงสองทศวรรษที่ผ่านมา นั่นคือ อีคอมเมิร์ซและการโฆษณาผ่านเครื่องมือค้นหา เราจำเป็นต้องมีกรอบแนวคิดเชิงทฤษฎีใหม่เพื่อทำความเข้าใจการเปลี่ยนแปลงนี้ ซึ่งเรียกว่า "ทฤษฎีชั้นเจตนา"
ในอดีต มูลค่าถูกสร้างขึ้นในสองจุด คือ จุดเริ่มต้นของการค้นพบ (เช่น การค้นหาบน Google) และจุดสิ้นสุดของธุรกรรม (เช่น หน้าชำระเงินของ Amazon) "ทฤษฎีการรวมกลุ่ม" ของเบน ทอมป์สัน อธิบายได้อย่างสมบูรณ์แบบว่าแพลตฟอร์มที่รวบรวมผู้ใช้ (ทราฟฟิก) มีอำนาจในการกำหนดราคาอย่างมหาศาลได้อย่างไร ในยุคของเอนทิตีอัจฉริยะ แกนหลักของมูลค่ากำลังเปลี่ยนจาก "การค้นพบ" และ "ธุรกรรม" ไปสู่ "การแสดงออกและการดำเนินการตามเจตนา" ศูนย์อำนาจด้านราคาแห่งใหม่นี้คือ "ชั้นความตั้งใจ" ซึ่งเป็นอินเทอร์เฟซแบบอินเทอร์แอคทีฟระหว่างผู้ใช้และผู้ช่วย AI ที่พวกเขาต้องการ ตรรกะทางธุรกิจและความสัมพันธ์ด้านการผลิตแบบดั้งเดิมที่สืบทอดกันมา 30 ปี ซึ่งอิงตาม GUI (อินเทอร์เฟซผู้ใช้แบบกราฟิกบนอินเทอร์เน็ต) จะถูกทำลายลง และระบบนิเวศธุรกิจแบบหลายระดับใหม่กำลังเกิดขึ้น
บริษัทที่มีผู้ช่วย AI กระแสหลักอย่าง OpenAI ได้เชี่ยวชาญการเข้าถึงความตั้งใจของผู้ใช้ และเป็น "ผู้เฝ้าประตู" ของระบบนิเวศธุรกิจใหม่ มีการพูดคุยกันมากมายในตลาดเกี่ยวกับการวิเคราะห์โมเดลธุรกิจของพวกเขา เส้นทางการค้าหลักของพวกเขาคือค่าคอมมิชชันธุรกรรม/การตลาดแบบพันธมิตร (โมเดลค่าคอมมิชชัน/พันธมิตร), การสมัครสมาชิกฟีเจอร์ขั้นสูง (โมเดลการสมัครสมาชิก), API ของแพลตฟอร์มในฐานะผลิตภัณฑ์ (API-as-a-Product) นี่ไม่ใช่ประเด็นหลักของบทความนี้ ดังนั้นผมจะไม่อธิบายรายละเอียดเพิ่มเติมมากนัก
5.1 ความท้าทายและโอกาสสำหรับผู้ค้าและผู้ให้บริการภายใต้ธุรกิจอัจฉริยะ
สำหรับบริษัทที่ขายสินค้าและบริการ จุดเน้นของการแข่งขันจะเปลี่ยนจาก "ผู้ใช้งาน" ไปเป็น "เครื่องจักรบริการ" ซึ่งจะนำไปสู่การลดลงของการติดต่อโดยตรงระหว่างผู้บริโภคและแบรนด์ ในอนาคต ความภักดีต่อแบรนด์อาจไม่ได้มุ่งเป้าไปที่แพลตฟอร์มอีคอมเมิร์ซหรือแบรนด์ใดแบรนด์หนึ่งอีกต่อไป แต่มุ่งไปที่ผู้ช่วย AI ที่เข้าใจตนเองและบริษัทที่อยู่เบื้องหลังได้ดีที่สุด
·จาก "การปรับแต่ง UX" ไปสู่ "การปรับแต่ง API (MCP)": จุดเน้นของการแข่งขันของผู้ค้าไม่ได้อยู่ที่การออกแบบภาพหรือประสบการณ์ผู้ใช้ของเว็บไซต์อีกต่อไป แต่เป็น "ความสามารถในการอ่านของ AI" ของผลิตภัณฑ์และบริการ ข้อมูลผลิตภัณฑ์ของคุณมีโครงสร้างหรือไม่ API มีเสถียรภาพ มีประสิทธิภาพ และมีการบันทึกข้อมูลอย่างชัดเจนหรือไม่ AI สามารถรับข้อมูลราคาและสินค้าคงคลังได้อย่างแม่นยำแบบเรียลไทม์หรือไม่ สิ่งเหล่านี้จะกลายเป็นคูเมืองใหม่ และผู้ค้าจำเป็นต้องรวมธุรกิจของตนเองไว้ในโปรโตคอลที่เครื่องอ่านได้ เพื่อให้เอเจนต์ AI สามารถค้นพบ เปรียบเทียบ และเรียกใช้งาน (เพื่อนๆ ที่สนใจ MCP ได้พูดคุยกันหลายครั้งเกี่ยวกับเรื่องนี้ในปีนี้)
· การเสนอราคาแบบจ่ายตามผลงาน: ผู้ค้าจะไม่ซื้อโฆษณาคีย์เวิร์ดอีกต่อไป แต่จะจ่ายเงินให้กับแพลตฟอร์มชั้นความตั้งใจเพื่อให้เป็น "ซัพพลายเออร์ที่ต้องการ" หรือ "ซัพพลายเออร์ที่ได้รับการรับรอง" ในพื้นที่เฉพาะ (เช่น "การซื้อตั๋วชั้นประหยัด" หรือ "การจองร้านอาหารมิชลิน") ผู้ค้าจะต้องจ่ายเงินก็ต่อเมื่อผู้ช่วย AI นำโซลูชันไปใช้และสร้างยอดขายหรือลูกค้าเป้าหมายที่มีประสิทธิภาพ
·บริการที่ให้ความสำคัญกับ API เป็นหลัก: องค์กรต่างๆ สามารถรวมเอาความสามารถหลักทางธุรกิจ (เช่น โลจิสติกส์ การออกแบบ การสร้างเนื้อหา และการให้คำปรึกษาด้านกฎหมาย) ไว้ใน API มาตรฐาน และขายให้กับเอเจนต์ AI อื่นๆ โดยตรงเพื่อเรียกใช้งาน กลายเป็น "โมดูลฟังก์ชัน" ในเศรษฐกิจแบบแมชชีน โดยชำระเงินตามการใช้งานจริงหรือตามความต้องการ
อุปสรรคทางธุรกิจของบริษัทที่สร้าง "ผลกระทบต่อเครือข่าย" ในห่วงโซ่ธุรกิจแบบดั้งเดิมอาจถูกทำลายลง และตลาดจะเปิดกว้างมากขึ้น ปัจจัยขับเคลื่อนตลาดที่แข็งแกร่งขึ้นจะนำมาซึ่งการเปลี่ยนแปลงรูปแบบการกำหนดราคาทางธุรกิจ และจะมีรูปแบบการกำหนดราคาที่ยืดหยุ่นและคล่องตัวมากขึ้น ตัวแทนจะต้องการข้อมูลต้นทุนและผลประโยชน์ที่ชัดเจนเพื่อใช้ในการตัดสินใจ และรูปแบบการกำหนดราคาในโลกธุรกิจแบบดั้งเดิมก็จะเปลี่ยนแปลงไปเช่นกัน
5.2 เส้นทางธุรกิจสำหรับผู้ให้บริการโครงสร้างพื้นฐานทางการเงินและทรัสต์
ในธุรกิจ Agentic Commerce ความท้าทายหลักคือการอนุญาตและการยืนยันเจตนาก่อนเริ่มทำธุรกรรม ในแง่หนึ่ง ระบบต้องแก้ปัญหาความน่าเชื่อถือแบบ "ตัวแทนถึงตัวแทน" นั่นคือ การจัดหาชุดข้อมูลประจำตัวดิจิทัลที่ตรวจสอบได้สำหรับตัวแทน AI เพื่อรับรองความถูกต้องและความปลอดภัยของการโต้ตอบ ปัจจุบัน บริษัทตัวแทนชำระเงินส่วนใหญ่กำลังมุ่งเน้นไปที่การแก้ไขปัญหานี้ ซึ่งอาจนำไปสู่รูปแบบธุรกิจที่คล้ายกับ "AI identity authentication as a service" ซึ่งผู้ให้บริการสามารถเรียกเก็บเงินสำหรับการออกและการตรวจสอบข้อมูลประจำตัว AI หรือจัดหาแพลตฟอร์มการจัดการข้อมูลประจำตัว AI ระดับองค์กรเพื่อรับรายได้จากการสมัครสมาชิก ในอีกแง่หนึ่ง ระบบจำเป็นต้องเชื่อม "ช่องว่างเจตนา" ระหว่างคำสั่งที่คลุมเครือของมนุษย์และการดำเนินการทางการเงินที่เครื่องสามารถดำเนินการได้ และแปลงภาษาธรรมชาติให้เป็นการเรียกใช้ API ที่แม่นยำได้อย่างปลอดภัย สิ่งนี้ก่อให้เกิดโมเดล "Financial-Capability-as-a-Service" ซึ่งผู้ให้บริการสามารถนำความสามารถนี้ไปรวมไว้ใน API หรือ SDK คิดค่าบริการตามจำนวนการโทรหรือขั้นตอนการทำธุรกรรม หรือนำเสนอโซลูชันสำหรับสถานการณ์เฉพาะ (เช่น การชำระเงินอัตโนมัติด้วย AI)
นอกจากการอนุมัติและการยืนยันเจตนาแล้ว ความท้าทายสุดท้ายคือการสร้างโครงสร้างพื้นฐานด้านการชำระเงินและความน่าเชื่อถือที่เป็นระบบอัตโนมัติอย่างแท้จริงและรองรับธุรกรรมอัตโนมัติ เส้นทางการเงินแบบดั้งเดิมได้รับการออกแบบมาสำหรับมนุษย์ และเผชิญกับปัญหาคอขวดด้านต้นทุนและประสิทธิภาพเมื่อต้องจัดการกับธุรกรรมความถี่สูง จำนวนน้อย และตั้งโปรแกรมได้ซึ่งขับเคลื่อนด้วย AI ในเรื่องนี้ โซลูชันทางเทคนิคของแต่ละบริษัทจะแตกต่างกัน (ไม่ว่าจะเป็นโซลูชันบัตรเสมือน API การชำระเงิน หรือการอนุญาตให้หน่วยงานอัจฉริยะมีกระเป๋าเงินแบบออนเชน) แต่ในแง่ของโมเดลธุรกิจ ตรรกะทางธุรกิจของพวกเขาอาจสอดคล้องกัน และแกนหลักคือการคิดค่าบริการสำหรับการจัดหาพลังงานและความน่าเชื่อถือสำหรับการไหลของมูลค่าอัตโนมัติ (การแบ่งปันขั้นตอนการทำธุรกรรม การจ่ายตามการใช้งาน) นอกจากนี้ การให้บริการที่มีมูลค่าเพิ่มอาจช่วยยกระดับคูเมือง เช่น การนำเสนอกลยุทธ์การควบคุมความเสี่ยงแบบไดนามิกที่สามารถตั้งโปรแกรมได้สำหรับพฤติกรรม AI เครื่องมือการปฏิบัติตามกฎระเบียบและการตรวจสอบอัตโนมัติ หรือโซลูชันการจัดการสภาพคล่องข้ามสินทรัพย์
6. โครงสร้างพื้นฐานขั้นสูงสุด: ทำไมคริปโตจึงเป็นพันธมิตรที่ดีที่สุดสำหรับธุรกิจอัจฉริยะ?
6.1 โซลูชันจากบริษัทชำระเงินแบบดั้งเดิมอย่าง Stripe และ Visa อาจไม่ใช่เป้าหมายสุดท้าย
ดังที่ได้กล่าวไปแล้ว บริษัทชำระเงินรายใหญ่ในสหรัฐอเมริกากำลังปรับใช้โซลูชันที่เหมาะสมกว่าสำหรับเอนทิตีอัจฉริยะ และไม่จำเป็นต้องเปลี่ยนแปลงสิ่งอำนวยความสะดวกทางการเงินที่มีอยู่มากนัก (เราจัดประเภทโซลูชันเหล่านี้เป็นขั้นที่สอง: ตัวแทนควบคุมภายในขอบเขตของการอนุญาต) โซลูชันที่เป็นตัวแทนมากที่สุดคือโซลูชันบัตรเสมือน Stripe Issued แต่โซลูชันเหล่านี้ค่อนข้างคล้ายกับจุดกึ่งกลางและยังห่างไกลจากเป้าหมายสุดท้ายของการชำระเงินเอนทิตีอัจฉริยะแบบอัตโนมัติเต็มรูปแบบ:
· ขาดอินเทอร์เฟซ API การชำระเงินแบบดั้งเดิมและการออกแบบการโต้ตอบระหว่างมนุษย์กับคอมพิวเตอร์: ปัจจุบันยังไม่มีวิธีการชำระเงินโดยตรงผ่านการเรียกใช้ API แม้ว่าบัตรเสมือนจะมีศักยภาพ แต่ก็ไม่ได้ช่วยแก้ปัญหานี้ API ของบัตรเสมือนรองรับการออกและจัดการบัตรเสมือน แต่ยังคงต้องป้อนข้อมูลบัตรด้วยตนเอง (เช่น หมายเลขบัตร วันหมดอายุ และ CVV) ลงในอินเทอร์เฟซการชำระเงินของร้านค้า ระบบการชำระเงินได้รับการออกแบบโดยเน้นที่การโต้ตอบที่เน้นมนุษย์เป็นศูนย์กลาง มากกว่าการดำเนินการด้วยโปรแกรม การอาศัยการจับภาพหน้าจอหรือเบราว์เซอร์แบบไม่มีส่วนหัวเพื่อจำลองการทำงานของมนุษย์นั้นมีความคลุมเครือทางกฎหมาย และถูกตั้งคำถามจากอุตสาหกรรมว่ามีความเปราะบางทางเทคนิค ดังนั้นนี่จึงไม่เพียงแต่เป็นความท้าทายทางเทคนิคเท่านั้น แต่ยังเป็นความท้าทายด้านการปฏิบัติตามกฎระเบียบอีกด้วย
· ความแพร่หลายของกลไกต่อต้านระบบอัตโนมัติและกลไกต่อต้านการฉ้อโกง: ปัจจุบันเว็บไซต์ส่วนใหญ่ยังคงใช้ระบบต่อต้านหุ่นยนต์ที่ซับซ้อน เช่น รหัสยืนยัน เพื่อป้องกันการโต้ตอบอัตโนมัติ กลไกเหล่านี้ทำให้ตัวแทนหรือสคริปต์ทำธุรกรรมได้ยาก และยังจำเป็นต้องมีการแทรกแซงจากมนุษย์เพื่อหลีกเลี่ยงระบบเหล่านี้ ในขณะเดียวกัน ธุรกรรมอัตโนมัติมักถูกทำเครื่องหมายโดยอัลกอริทึมป้องกันการฉ้อโกง ซึ่งอาจส่งผลให้เกิดการปฏิเสธการชำระเงิน การล็อกบัญชี หรือแม้แต่การปิดบัญชี
· ความท้าทายด้านการปฏิบัติตามกฎระเบียบที่มุ่งเน้นมนุษย์และความรับผิดชอบที่คลุมเครือ: กระบวนการทางธุรกิจและระบบการปฏิบัติตามกฎระเบียบที่จัดทำขึ้นมานานหลายทศวรรษนั้นตั้งอยู่บนพื้นฐานของความยินยอมและความรับผิดชอบโดยชัดแจ้งของมนุษย์ การซื้อผ่านอีคอมเมิร์ซหรือ API แบบบริการตนเองทุกครั้งจะดำเนินการผ่านส่วนติดต่อผู้ใช้แบบกราฟิกที่ออกแบบมาสำหรับมนุษย์ ซึ่งหมายความว่าทุกคนต้องยอมรับการซื้อด้วยตนเอง ณ จุดขาย รวมถึงการลงนามในข้อกำหนดและเงื่อนไขและดำเนินการตามขั้นตอนข้อตกลงทางธุรกิจบางอย่าง การทำให้กระบวนการเหล่านี้เป็นแบบอัตโนมัติมักเป็นการละเมิดข้อกำหนดในการให้บริการของเว็บไซต์ นอกจากนี้ การปฏิบัติตามมาตรฐาน PCI แบบดั้งเดิมจะไม่สอดคล้องกับพฤติกรรมการบันทึกหมายเลขบัตรเครดิต (บัตรเสมือนก็เป็นบัตรเครดิตเช่นกัน) ในซอฟต์แวร์ตัวแทนอัจฉริยะ เนื่องจาก PCI มีชุดข้อบังคับการจัดการที่เข้มงวดสำหรับการประมวลผล จัดเก็บ และส่งข้อมูลบัตร
โดยสรุป ความท้าทายหลักของโซลูชันเหล่านี้ของบริษัทชำระเงินแบบดั้งเดิม เช่น Stripe และ Visa คือ บริษัทแบบดั้งเดิมพยายามปรับพฤติกรรมของเครื่องจักรให้เข้ากับกรอบการทำงานที่ออกแบบมาสำหรับมนุษย์ และล้มเหลวในการนำเสนอโซลูชัน "ดั้งเดิม" อย่างแท้จริง
6.2 Crypto มอบโครงสร้างพื้นฐานดั้งเดิมสำหรับ Agentic Commerce
เทคโนโลยีการเข้ารหัสลับ โดยเฉพาะอย่างยิ่งกระเป๋าเงินที่โฮสต์ด้วยตนเองและระบบคีย์สาธารณะ-ส่วนตัว นำเสนอชุดโซลูชัน "ดั้งเดิม" เพื่อรับมือกับความท้าทายหลักของ Agentic Commerce ประการแรก เทคโนโลยีนี้มอบอัตลักษณ์ดิจิทัลที่เป็นอิสระและสามารถตรวจสอบได้ให้กับเอเจนต์ AI แต่ละตัว ผ่านมาตรฐานแบบเปิด เช่น อัตลักษณ์แบบกระจายศูนย์ (DID) ซึ่งเป็นการแก้ปัญหา "อัตลักษณ์ปลอม" ในระบบรวมศูนย์แบบดั้งเดิมได้อย่างมีประสิทธิภาพ ด้วยเหตุนี้ การอนุญาตจึงไม่ต้องอาศัยกฎพื้นหลังที่เข้มงวดและทึบแสงอีกต่อไป แต่ได้รับการยกระดับให้เป็นกลไกที่สามารถตั้งโปรแกรมได้ ซับซ้อน และโปร่งใสอย่างสมบูรณ์ผ่านสัญญาอัจฉริยะ ผู้ใช้สามารถกำหนดคำสั่งการอนุญาตสำหรับเอเจนต์ AI ที่ไม่สามารถถูกแทรกแซงได้ ซึ่งรวมถึงเงื่อนไขต่างๆ เช่น จำนวนเงินที่กำหนด ประเภทร้านค้า และระยะเวลาที่ใช้งานได้ การควบคุมแบบละเอียดนี้เหนือกว่าเครื่องมือทางการเงินแบบเดิมมาก และช่วยลดความเสี่ยงด้านความน่าเชื่อถือได้อย่างมาก
เมื่อดำเนินการชำระเงิน ตัวแทน AI ที่มีกระเป๋าเงินแบบออนเชนสามารถทำธุรกรรมอัตโนมัติและราบรื่นได้อย่างแท้จริง ไม่จำเป็นต้องจำลองพฤติกรรมมนุษย์เพื่อกรอกข้อมูลบัตรเครดิตอีกต่อไป แต่จะโต้ตอบโดยตรงกับบล็อกเชนผ่าน API ซึ่งช่วยลดความยุ่งยากในกระบวนการชำระเงินแบบเดิม ธุรกรรมต้นทุนต่ำที่ขับเคลื่อนด้วย stablecoin ทำให้การชำระเงินจำนวนน้อยและความถี่สูงระหว่าง AI เป็นไปได้ทางเศรษฐกิจ ซึ่งทำได้ยากในระบบการชำระเงินแบบดั้งเดิม ที่สำคัญกว่านั้น บนบล็อกเชน การชำระเงินและการชำระเงินเป็นการดำเนินการแบบอะตอมที่เกิดขึ้นพร้อมกัน ซึ่งไม่เพียงแต่ขจัดกระบวนการหักบัญชีและการกระทบยอดที่ซับซ้อนในระบบการเงินแบบดั้งเดิมเท่านั้น แต่ยังวางรากฐานสำหรับการปฏิสัมพันธ์ทางเศรษฐกิจแบบเรียลไทม์ระหว่างตัวแทน AI ธุรกรรมทั้งหมดจะถูกบันทึกไว้ในห่วงโซ่ที่ไม่สามารถเปลี่ยนแปลงได้ ก่อให้เกิดเส้นทางการตรวจสอบที่สามารถตรวจสอบย้อนกลับได้ต่อสาธารณะ มอบความโปร่งใสและความน่าเชื่อถือที่ไม่เคยมีมาก่อนสำหรับการติดตามผลหลังการทำธุรกรรมและการระงับข้อพิพาท
6.3 การนำไปใช้งานและความเสี่ยงของเอเจนต์ AI ที่เป็นเจ้าของกระเป๋าเงินคริปโต
เมื่อเอเจนต์ AI ได้รับความสามารถในการควบคุมกระเป๋าเงินคริปโต ก็จะมีความเสี่ยงทางเทคนิคและการปฏิบัติงานที่ร้ายแรงตามมาด้วย ภัยคุกคามที่ตรงที่สุดมาจากการโจมตีระบบ AI เอง เช่น การดัดแปลงเอเจนต์ AI หรือสภาพแวดล้อมการทำงานของมัน หรือแม้แต่การขโมยคีย์ส่วนตัวที่มันจัดการโดยตรง แนวคิดหลักในการแก้ไขปัญหานี้คือการหลีกเลี่ยงการปล่อยให้เอเจนต์ AI เก็บคีย์ส่วนตัวทั้งหมดไว้โดยตรง และนำเทคโนโลยีเช่น MPC และ TEE มาใช้เพื่อกระจายหรือควบคุมการจัดการคีย์และการอนุญาตธุรกรรมด้วยโปรแกรม ซึ่งจะช่วยขจัดความเสี่ยงจากจุดเดียว นอกจากนี้ การโจมตีอาจเกิดขึ้นในลิงก์อื่นๆ ของห่วงโซ่ปฏิสัมพันธ์ เช่น การดัดแปลงเจตนาการอนุญาตของผู้ใช้ในระหว่างกระบวนการส่งข้อมูล หรือการขโมยกระเป๋าเงินของผู้ใช้ที่ใช้สำหรับการอนุญาต ดังนั้น การสร้างกลไกการตรวจสอบเจตนาที่แข็งแกร่งและการนำการยืนยันตัวตนแบบหลายปัจจัยมาใช้ในระหว่างการดำเนินงานที่สำคัญจึงมีความสำคัญอย่างยิ่งยวด เพื่อสร้างระบบรักษาความปลอดภัยแบบครบวงจร
นอกจากความท้าทายทางเทคนิคด้านความปลอดภัยแล้ว อุปสรรคพื้นฐานอีกประการหนึ่งคือความคลุมเครือของกฎหมายและข้อบังคับ กรอบกฎหมายปัจจุบันที่ออกแบบมาสำหรับมนุษย์ทำให้การกำหนดสถานะทางกฎหมายของเอเจนต์ AI เป็นเรื่องยาก ส่งผลให้เกิด "ช่องว่างความรับผิดชอบ" เมื่อสัญญาอัจฉริยะมีช่องโหว่ หรือเอเจนต์ AI ตัดสินใจผิดพลาดเนื่องจาก "ภาพลวงตา" และทำให้เกิดการสูญเสียทรัพย์สิน การระบุความรับผิดชอบ (ไม่ว่าจะเป็นผู้ใช้ นักพัฒนา AI หรือแพลตฟอร์ม) จะกลายเป็นปัญหาที่ยุ่งยาก เพื่อให้บรรลุการใช้งานในวงกว้าง ความโปร่งใสแบบออนเชนและการตรวจสอบย้อนกลับธุรกรรมของคริปโตเป็นรากฐานข้อมูลที่แข็งแกร่งสำหรับสิ่งนี้ แต่อุตสาหกรรมต้องทำงานอย่างใกล้ชิดกับหน่วยงานกำกับดูแลเพื่อสำรวจกรอบกฎหมายและการปฏิบัติตามข้อกำหนดใหม่ๆ ที่ปรับให้เข้ากับเศรษฐกิจแบบ "machine-to-machine"
7. คิดให้มากขึ้น
หากเราเริ่มต้นจากหลักการแรก จำเป็นต้องมีอะไรบ้างในการสร้างตัวแทนทางเศรษฐกิจที่มีอำนาจอธิปไตย
อัตลักษณ์ที่มีอำนาจอธิปไตย: อัตลักษณ์ที่ตนเป็นเจ้าของและควบคุม ไม่ใช่อัตลักษณ์ที่ออกและเพิกถอนโดยแพลตฟอร์มส่วนกลาง นี่คือสิ่งที่ DID มอบให้
กระเป๋าเงินอธิปไตย: ความสามารถในการถือครองและโอนมูลค่าโดยไม่ต้องได้รับอนุญาตจากตัวกลาง นี่คือสิ่งที่การเข้ารหัสคีย์สาธารณะ-ส่วนตัวและกระเป๋าเงินที่เก็บรักษาตนเองมอบให้
ชุดกฎอธิปไตย: ความสามารถในการดำเนินการภายใต้ชุดกฎที่โปร่งใส ไม่สามารถละเมิดได้ และตั้งโปรแกรมได้ นี่คือสิ่งที่สัญญาอัจฉริยะมอบให้
จากการอนุมานข้างต้น เราสามารถคาดการณ์อนาคตได้:
3-5 ปีข้างหน้า: โซลูชันที่นำโดย Stripe, Visa และอื่นๆ จะครองตลาดในระยะแรก
โซลูชัน "ตัวแทนควบคุม" (เช่น บัตรเสมือน) ที่นำเสนอโดย Stripe และ Visa จะประสบความสำเร็จในระยะสั้น เหตุผลนั้นง่ายมาก นั่นคือ พวกเขามีความเข้ากันได้ย้อนหลังที่ไม่มีใครเทียบได้ และเอเจนต์ AI สามารถเริ่มต้นซื้อขายกับผู้ค้าหลายล้านรายทั่วโลกที่รับบัตรเครดิตอยู่แล้วได้ทันที โดยไม่ต้องรอการเปลี่ยนแปลงใดๆ ในอีกด้านหนึ่งของระบบนิเวศ วิธีนี้ช่วยแก้ปัญหา “ไก่กับไข่” ในตลาดช่วงเริ่มต้น และสามารถเปลี่ยนความสามารถในการดำเนินการของ AI ให้เป็นมูลค่าเชิงพาณิชย์ได้อย่างรวดเร็ว สำหรับนักพัฒนาแอปพลิเคชันส่วนใหญ่ที่กำลังมองหาการติดตั้งใช้งานอย่างรวดเร็ว นี่คือตัวเลือกที่อุปสรรคน้อยที่สุดและให้ผลลัพธ์ที่เร็วที่สุด อย่างไรก็ตาม นี่อาจเป็นเพียงช่วงเปลี่ยนผ่านสำหรับตลาดการศึกษาช่วงเริ่มต้น เพื่อต้อนรับการมาถึงของกระบวนทัศน์ทางธุรกิจใหม่สำหรับเศรษฐกิจแบบเครื่องจักร
5+ ปี: มูลค่าของโซลูชันเนทีฟของเศรษฐกิจแบบเครื่องจักรจะโดดเด่นยิ่งขึ้นและถึงจุดเปลี่ยน
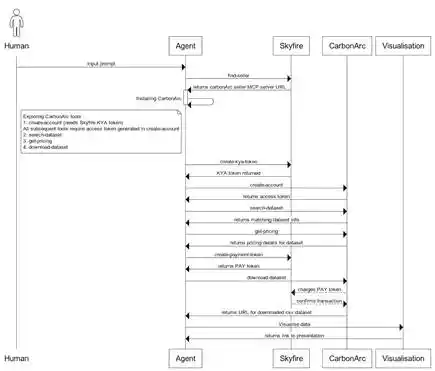
การสาธิตธุรกิจของ Skyfire สำหรับสถานการณ์ B2B ที่ตัวแทนของบริษัท A ซื้อบริการข้อมูลจากตัวแทนของบริษัท B
ในขณะที่ Agentic Commerce ขยายตัวแบบก้าวกระโดด "ปัญหาหลัก" ของโซลูชันระยะที่สอง - การพึ่งพาเครือข่ายบัตรแบบเดิมจะยิ่งยากลำบากและไม่สามารถปรับตัวให้เข้ากับเศรษฐกิจแบบเนทีฟของตัวแทนใหม่ (B2B ตัวแทน ข้อจำกัดมากมายของ A2A) จะโดดเด่นยิ่งขึ้น: การขาดระบบการอนุญาตความสามารถในการเขียนโปรแกรม (เราใช้เวลานานในการหารือถึงความสำคัญของปัญหาการอนุญาต) ความยากลำบากในการสร้าง ID ตัวแทนแบบพกพาที่รองรับข้อมูลประจำตัวที่เพียงพอ ค่าธรรมเนียมธุรกรรมที่สูง (โดยเฉพาะอย่างยิ่งสำหรับ ธุรกรรมขนาดเล็กหลายล้านล้านรายการ) และความล่าช้าในการชำระเงินข้ามพรมแดน จะกลายเป็นอุปสรรคสำคัญต่อการพัฒนาเศรษฐกิจอัจฉริยะโดยรวม เมื่อถึงเวลานั้น ความสนใจของตลาดจะหันไปหาทางเลือกอื่นๆ ที่สอดคล้องกับเศรษฐกิจที่ขับเคลื่อนด้วยเครื่องจักรโดยธรรมชาติมากขึ้น โครงสร้างพื้นฐานที่คริปโตมอบให้ ไม่ว่าจะเป็น stablecoin, สัญญาอัจฉริยะ, การระบุตัวตนแบบกระจายศูนย์ และข้อมูลประจำตัวที่ตรวจสอบได้ ไม่ได้เป็นเพียง "ช่องทางการชำระเงินที่ดีกว่า" อีกต่อไป แต่เป็นกระบวนทัศน์ทางเทคนิคเดียวที่สามารถมอบ "อำนาจอธิปไตย" ที่จำเป็นสำหรับเศรษฐกิจที่เป็นอิสระอย่างแท้จริง
ข้อจำกัดความรับผิดชอบ:
บทความนี้ใช้อ้างอิงเท่านั้น บทความนี้เป็นเพียงมุมมองของผู้เขียนเท่านั้น และไม่ได้สะท้อนจุดยืนของ OKX บทความนี้ไม่ได้มีวัตถุประสงค์เพื่อ (i) คำแนะนำด้านการลงทุนหรือคำแนะนำในการลงทุน (ii) ข้อเสนอหรือการชักชวนให้ซื้อ ขาย หรือถือครองสินทรัพย์ดิจิทัล (iii) คำแนะนำทางการเงิน บัญชี กฎหมาย หรือภาษี เราไม่รับประกันความถูกต้อง ความสมบูรณ์ หรือประโยชน์ของข้อมูลดังกล่าว การถือครองสินทรัพย์ดิจิทัล (รวมถึง stablecoin และ NFT) มีความเสี่ยงสูงและอาจผันผวนอย่างมาก คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายหรือการถือครองสินทรัพย์ดิจิทัลเหมาะสมกับคุณหรือไม่ โดยพิจารณาจากสถานะทางการเงินของคุณ โปรดปรึกษาผู้เชี่ยวชาญด้านกฎหมาย/ภาษี/การลงทุนของคุณสำหรับสถานการณ์เฉพาะของคุณ โปรดรับผิดชอบในการทำความเข้าใจและปฏิบัติตามกฎหมายและข้อบังคับท้องถิ่นที่เกี่ยวข้อง
บทความนี้มาจากบทความที่ส่งมา และไม่ได้สะท้อนมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง