ธุรกิจ Web2 ใดเหมาะสมกับการเปิดตัว stablecoin อย่างรวดเร็วมากกว่ากัน?
ชื่อเรื่องต้นฉบับ: Putting Stablecoins Into Practice
ผู้เขียนต้นฉบับ: Josh Solesbury นักลงทุนของ ParaFi Capital
คำแปลต้นฉบับ: Azuma, Odaily Planet Daily
จากการที่ Stripe เข้าซื้อ Bridge และความคืบหน้าของ GENIUS Act พาดหัวข่าวที่เกี่ยวข้องกับ stablecoins จึงพุ่งสูงขึ้นในช่วงหกเดือนที่ผ่านมา ไม่ว่าจะเป็นซีอีโอของธนาคารขนาดใหญ่ ผู้จัดการผลิตภัณฑ์ของบริษัทชำระเงิน หรือเจ้าหน้าที่ระดับสูงของรัฐบาล ผู้มีอำนาจตัดสินใจหลักต่างกล่าวถึง stablecoins และส่งเสริมข้อดีของ stablecoins มากขึ้นเรื่อยๆ
Stablecoins ถูกสร้างขึ้นบนเสาหลักสี่ประการ:
· การชำระเงินทันที (T+0 ลดความต้องการเงินทุนหมุนเวียนอย่างมาก);
· ต้นทุนการทำธุรกรรมต่ำมาก (โดยเฉพาะเมื่อเทียบกับระบบ SWIFT);
· การเข้าถึงได้ทั่วโลก (ตลอด 24 ชั่วโมงทุกวัน เพียงแค่เชื่อมต่ออินเทอร์เน็ต);
· ความสามารถในการเขียนโปรแกรม (เงินที่ขับเคลื่อนด้วยตรรกะที่เข้ารหัสที่ปรับขนาดได้)
เสาหลักเหล่านี้แสดงให้เห็นข้อได้เปรียบของ stablecoins ที่ได้รับการโฆษณาในหัวข้อต่างๆ โพสต์ในบล็อก และการสัมภาษณ์ได้อย่างสมบูรณ์แบบ
ดังนั้น ข้อโต้แย้งที่ว่า "เหตุใดจึงต้องการ stablecoins" จึงเข้าใจได้ง่าย แต่ "วิธีใช้ stablecoins" นั้นซับซ้อนกว่ามาก ไม่ว่าจะเป็นผู้จัดการผลิตภัณฑ์ในบริษัทเทคโนโลยีทางการเงินหรือซีอีโอของธนาคาร ปัจจุบันมีเนื้อหาเพียงเล็กน้อยที่อธิบายโดยเฉพาะถึงวิธีการผสาน stablecoins เข้ากับธุรกิจที่มีอยู่ โมเดล
จากข้อมูลนี้ เราจึงตัดสินใจเขียนคู่มือระดับสูงนี้เพื่อเป็นจุดเริ่มต้นสำหรับบริษัทที่ไม่ใช่คริปโตในการสำรวจการใช้งานของ Stablecoin ต่อไปนี้จะแบ่งออกเป็นสี่บทอิสระ ซึ่งสอดคล้องกับโมเดลธุรกิจที่แตกต่างกัน แต่ละบทจะวิเคราะห์ในรายละเอียดว่า Stablecoin สามารถสร้างมูลค่าได้อย่างไร เส้นทางการใช้งานที่เฉพาะเจาะจงคืออะไร และแผนผังของสถาปัตยกรรมผลิตภัณฑ์ที่ได้รับการเปลี่ยนแปลง
ในท้ายที่สุดแล้ว พาดหัวข่าวมีความสำคัญ แต่สิ่งที่เรามุ่งเน้นจริงๆ คือการนำ Stablecoin ไปใช้งานในวงกว้าง เพื่อให้สามารถใช้ Stablecoin ในวงกว้างในสถานการณ์ทางธุรกิจจริงได้ ฉันหวังว่าบทความนี้จะเป็นเสาหลักเล็กๆ สำหรับการบรรลุวิสัยทัศน์นี้ ตอนนี้ มาดูกันอย่างเจาะลึกว่าบริษัทที่ไม่ใช่คริปโตสามารถใช้ Stablecoin ได้อย่างไรในปัจจุบัน
สำหรับธนาคารดิจิทัลที่เผชิญหน้ากับผู้บริโภค (สำหรับ C) กุญแจสำคัญในการปรับปรุงมูลค่าองค์กรอยู่ที่การปรับให้เหมาะสมของสามปัจจัยต่อไปนี้: ขนาดของผู้ใช้ รายได้ต่อผู้ใช้ (ARPU) และอัตราการสูญเสียผู้ใช้ ปัจจุบัน Stablecoins สามารถช่วยสองตัวบ่งชี้แรกได้โดยตรง - ด้วยการบูรณาการโครงสร้างพื้นฐานของพันธมิตร ธนาคารดิจิทัลสามารถเปิดตัวบริการโอนเงินที่ใช้ stablecoin ซึ่งไม่เพียงแต่เข้าถึงกลุ่มผู้ใช้ใหม่เท่านั้น แต่ยังเพิ่มช่องทางรายได้สำหรับลูกค้าที่มีอยู่ด้วย
เนื่องด้วยแนวโน้มการเชื่อมต่อทางดิจิทัลและโลกาภิวัตน์ที่ยาวนานกว่าสองทศวรรษ ตลาดเป้าหมายของฟินเทคในปัจจุบันจึงมักมีลักษณะเป็นสากล ธนาคารดิจิทัลบางแห่งกำหนดให้บริการทางการเงินข้ามพรมแดนเป็นแกนหลัก (เช่น Revolut หรือ DolarApp) ในขณะที่บางแห่งใช้มันเป็นโมดูลการทำงานเพื่อเพิ่ม ARPU (เช่น Nubank หรือ Lemon) สำหรับสตาร์ทอัพฟินเทคที่เน้นกลุ่มคนต่างแดนและกลุ่มชาติพันธุ์เฉพาะ (เช่น Felix Pago หรือ Abound) บริการโอนเงินเป็นความต้องการที่เข้มงวดในตลาดเป้าหมาย ธนาคารดิจิทัลทุกประเภทเหล่านี้จะ (หรือเคย) ได้รับประโยชน์จากการโอนเงินด้วยสกุลเงินเสถียร
เมื่อเปรียบเทียบกับบริการโอนเงินแบบดั้งเดิม (เช่น Western Union) สกุลเงินเสถียรสามารถชำระเงินได้เร็วกว่า (ถึงที่หมายทันที เทียบกับ 2-5 วันขึ้นไป) และถูกกว่า (เพียง 30 จุดพื้นฐาน เทียบกับ 300 จุดพื้นฐานขึ้นไป) ตัวอย่างเช่น DolarApp คิดค่าธรรมเนียมเพียง 3 ดอลลาร์ในการส่งเงินดอลลาร์สหรัฐฯ ไปยังเม็กซิโก และชำระเงินได้ทันที ซึ่งอธิบายได้ว่าทำไมอัตราการใช้ stablecoin ในช่องทางการโอนเงินบางช่องทาง (เช่น ช่องทางสหรัฐฯ-เม็กซิโก) จึงเพิ่มขึ้นถึง 10-20% และโมเมนตัมการเติบโตยังคงดำเนินต่อไป
นอกจากจะสร้างรายได้ใหม่แล้ว stablecoin ยังสามารถปรับต้นทุนและประสบการณ์ของผู้ใช้ให้เหมาะสมได้ โดยเฉพาะอย่างยิ่งในฐานะเครื่องมือการชำระเงินภายใน ผู้ปฏิบัติงานหลายคนตระหนักดีถึงปัญหาของการชำระเงินในวันหยุดสุดสัปดาห์ เนื่องจากธนาคารปิดทำการ ทำให้การชำระเงินล่าช้าไปสองวัน ธนาคารดิจิทัลที่แสวงหาบริการแบบเรียลไทม์และประสบการณ์ขั้นสูงสุดต้องเติมเต็มช่องว่างนี้ด้วยการให้สินเชื่อเงินทุนหมุนเวียน ซึ่งไม่เพียงแต่ก่อให้เกิดต้นทุนโอกาสของเงินทุน (โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมอัตราดอกเบี้ยปัจจุบัน) แต่ยังอาจบังคับให้บริษัทต่างๆ ระดมทุนเพิ่มเติมอีกด้วย การชำระเงินทันทีและการเข้าถึง stablecoin ได้ทั่วโลกช่วยแก้ปัญหานี้ได้อย่างสมบูรณ์ Robinhood ซึ่งเป็นแพลตฟอร์มเทคโนโลยีทางการเงินที่ใหญ่ที่สุดในโลก ถือเป็นกรณีตัวอย่าง Vlad Tenev ซีอีโอของบริษัทได้ชี้แจงให้ชัดเจนในรายงานผลประกอบการประจำเดือนกุมภาพันธ์ 2025 ว่า "เรากำลังใช้ stablecoin ในการจัดการการชำระเงินในช่วงสุดสัปดาห์เป็นจำนวนมาก และขนาดของการใช้งานยังคงขยายตัวต่อไป"
ดังนั้น จึงไม่น่าแปลกใจที่บริษัทเทคโนโลยีทางการเงินที่เน้นผู้บริโภค เช่น Revolut และ Robinhood ได้นำ stablecoin มาใช้ ดังนั้น หากคุณทำงานในธนาคารผู้บริโภคหรือบริษัทเทคโนโลยีทางการเงิน คุณจะใช้ stablecoin ได้อย่างไร
หลังจากนำ stablecoin มาใช้ในรูปแบบธุรกิจนี้ แผนปฏิบัติจริงมีดังนี้
การชำระเงินแบบเรียลไทม์ในทุกสภาพอากาศ
ใช้ stablecoin เช่น USDC, USDT, USDG เพื่อให้ได้การชำระเงินทันที (รวมถึงวันหยุด)
บูรณาการผู้ให้บริการ/ผู้ประสานงานกระเป๋าสตางค์ (เช่น Fireblocks หรือ Bridge) เพื่อเปิดการไหลของดอลลาร์สหรัฐ/สกุลเงินดิจิทัลเสถียรระหว่างระบบธนาคารและบล็อคเชน
เชื่อมต่อกับผู้ให้บริการช่องทางสกุลเงินเฟียต (เช่น Yellow Card ในแอฟริกา) ในภูมิภาคเฉพาะเพื่อดำเนินการแลกเปลี่ยนสกุลเงินเสถียรและสกุลเงินเฟียตแบบ B2B/B2B2C
เติมช่องว่างในการชำระเงินสกุลเงินเฟียต
ใช้สกุลเงินเสถียรเป็นการทดแทนสกุลเงินเฟียตชั่วคราวในช่วงสุดสัปดาห์ และทำการตรวจสอบให้เสร็จสิ้นหลังจากระบบธนาคารรีสตาร์ท
ทำงานร่วมกับซัพพลายเออร์ เช่น Paxos เพื่อสร้างวงจรการชำระเงินสกุลเงินเสถียรภายในระหว่างบัญชีลูกค้าและองค์กร
เงินของคู่สัญญาจะพร้อมใช้งานทันที
โดยใช้โซลูชันหรือพันธมิตรด้านสภาพคล่องที่กล่าวข้างต้น ข้ามกระบวนการโอน ACH/โทรเลข โอนเงินไปยังการแลกเปลี่ยน/พันธมิตรอย่างรวดเร็ว
การปรับสมดุลใหม่อัตโนมัติของการข้ามพรมแดน หน่วยงาน
เมื่อช่องทางสกุลเงิน fiat ถูกปิด การโอน stablecoin บนเครือข่ายสามารถใช้เพื่อรับรู้การจัดสรรเงินทุนระหว่างหน่วยธุรกิจ/บริษัทสาขาได้;
สำนักงานใหญ่สามารถใช้สิ่งนี้เพื่อสร้างระบบการจัดการกองทุนทั่วโลกแบบอัตโนมัติและปรับขนาดได้;
นอกเหนือจากฟังก์ชันพื้นฐานเหล่านี้แล้ว ยังสามารถมองเห็นธนาคารรุ่นใหม่ที่ขับเคลื่อนด้วยแนวคิดของ "การเงิน 24/7 ทันที และผสมผสานได้" อย่างแท้จริง การโอนเงินและการชำระเงินเป็นเพียงจุดเริ่มต้น และสถานการณ์ที่ตามมา เช่น การชำระเงินตามโปรแกรม การจัดการสินทรัพย์ข้ามพรมแดน และการสร้างโทเค็นหุ้น ก็จะเกิดขึ้นเช่นกันบริษัทดังกล่าวจะชนะตลาดด้วยประสบการณ์ผู้ใช้ขั้นสูงสุด เมทริกซ์ผลิตภัณฑ์ที่หลากหลาย และโครงสร้างต้นทุนที่ต่ำกว่า
การธนาคารเชิงพาณิชย์และบริการองค์กร (B2B)
ปัจจุบัน เจ้าของธุรกิจในตลาด เช่น ไนจีเรีย อินโดนีเซีย และบราซิล ต้องเอาชนะอุปสรรคมากมายหากต้องการเปิดบัญชีเงินดอลลาร์สหรัฐในธนาคารท้องถิ่น โดยปกติแล้ว บริษัทที่มีปริมาณธุรกรรมขนาดใหญ่หรือมีความสัมพันธ์พิเศษเท่านั้นจึงจะผ่านเกณฑ์ ซึ่งก็ขึ้นอยู่กับสมมติฐานที่ว่าธนาคารมีสภาพคล่องเงินดอลลาร์สหรัฐเพียงพอ บัญชีสกุลเงินท้องถิ่นบังคับให้ผู้ประกอบการต้องแบกรับทั้งความเสี่ยงของธนาคารและความเสี่ยงด้านเครดิตของรัฐบาล และพวกเขาต้องจับตาดูความผันผวนของอัตราแลกเปลี่ยนอย่างใกล้ชิดเพื่อรักษาเงินทุนหมุนเวียน เมื่อชำระเงินให้กับซัพพลายเออร์ในต่างประเทศ เจ้าของธุรกิจยังต้องจ่ายค่าธรรมเนียมสูงในการแปลงสกุลเงินท้องถิ่นเป็นสกุลเงินหลัก เช่น ดอลลาร์สหรัฐ
Stablecoin สามารถบรรเทาปัญหาเหล่านี้ได้อย่างมาก และธนาคารพาณิชย์ที่มีวิสัยทัศน์จะมีบทบาทสำคัญในการนำระบบดังกล่าวไปใช้งาน โดยผ่านแพลตฟอร์มดิจิทัลดอลลาร์ที่สอดคล้องกับธนาคาร (เช่น USDC หรือ USDG) บริษัทต่างๆ สามารถบรรลุผลดังต่อไปนี้:
· ถือยอดคงเหลือในสกุลเงินต่างๆ โดยไม่ต้องสร้างความสัมพันธ์กับธนาคารหลายแห่ง
· ใบแจ้งหนี้ข้ามพรมแดนได้รับการชำระภายในไม่กี่วินาที (ไม่ต้องผ่านเครือข่ายธนาคารตัวแทนแบบเดิม)
· การฝากเงินด้วย Stablecoin จะได้รับดอกเบี้ย
ธนาคารพาณิชย์สามารถใช้สิ่งนี้เพื่ออัปเกรดบัญชีเงินฝากพื้นฐานให้เป็นโซลูชันการจัดการกองทุนหลายสกุลเงินทั่วโลก ซึ่งจะมอบความเร็ว ความโปร่งใส และความยืดหยุ่นทางการเงินที่บัญชีแบบเดิมไม่สามารถเทียบได้
หลังจากนำ stablecoin เข้ามาใช้ในรูปแบบธุรกิจนี้ แผนการดำเนินการมีดังนี้
บริการบัญชี USD/หลายสกุลเงินทั่วโลก
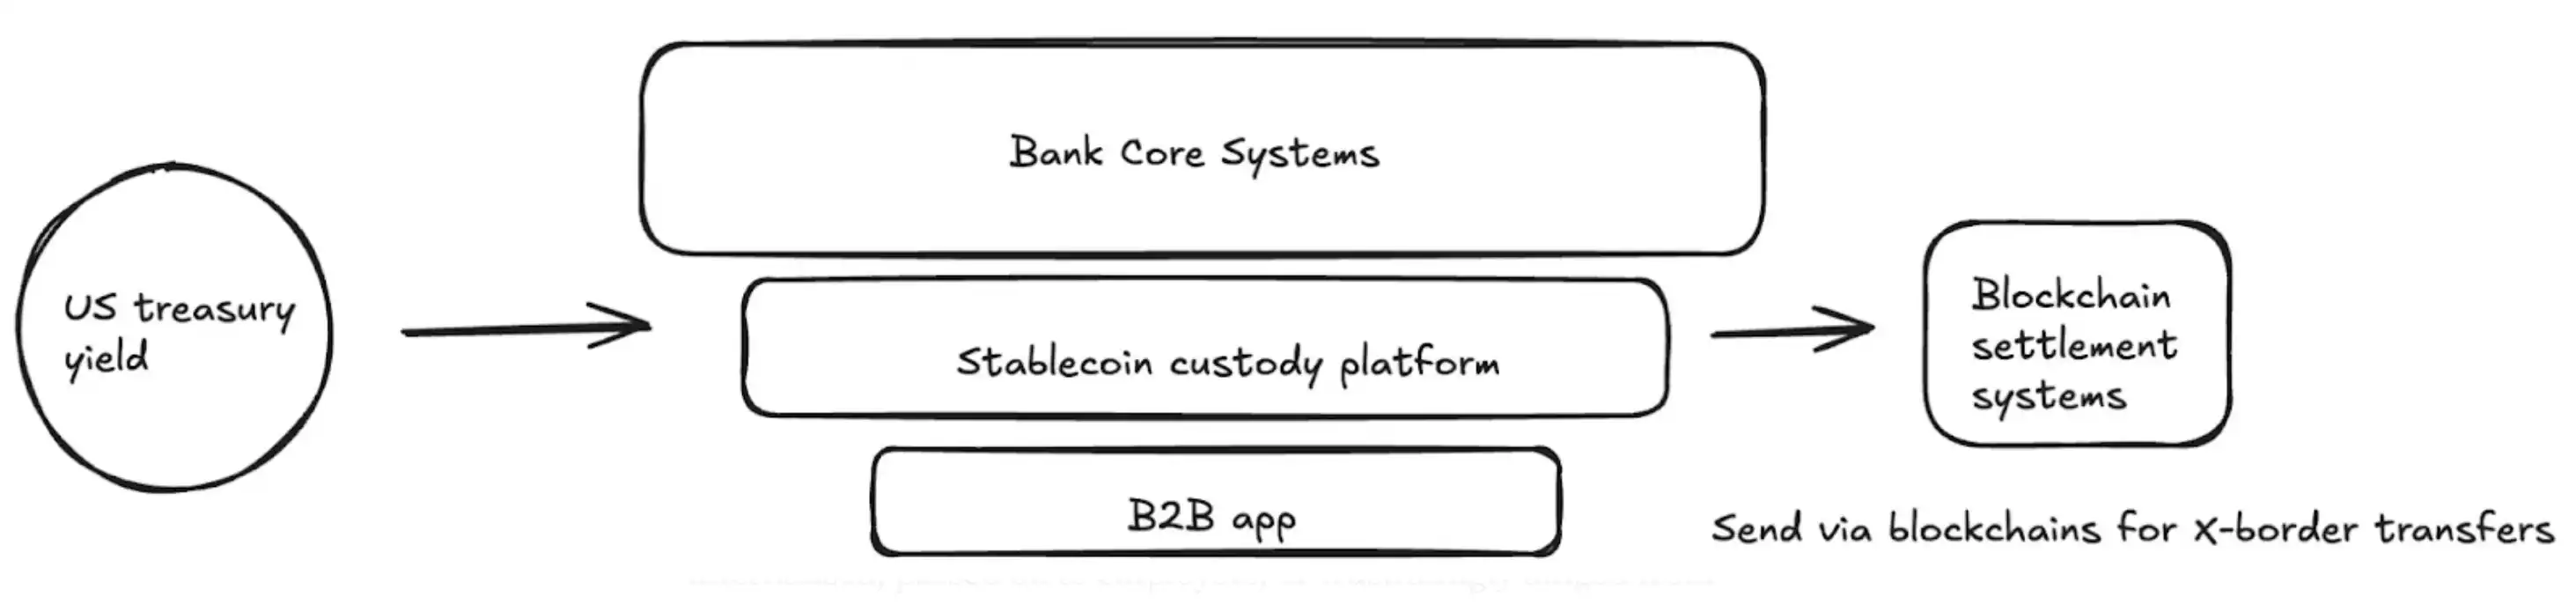
ธนาคารเป็นเจ้าภาพของ stablecoin สำหรับองค์กรผ่านพันธมิตร เช่น Fireblocks หรือ Stripe-Bridge;
ลดต้นทุนการเริ่มต้นและดำเนินการ (เช่น การลดข้อกำหนดใบอนุญาตและยกเว้นบัญชี FBO);
ผลิตภัณฑ์ที่มีผลตอบแทนสูงที่สนับสนุนโดยพันธบัตรที่มีคุณภาพสูงของสหรัฐฯ
ธนาคารสามารถให้ผลตอบแทนในระดับอัตราดอกเบี้ยเงินทุนของรัฐบาลกลาง (ประมาณ 4%) และความเสี่ยงด้านเครดิตต่ำกว่าของธนาคารในประเทศอย่างมาก (กองทุนเงินที่ควบคุมโดยสหรัฐฯ เมื่อเทียบกับธนาคารในประเทศ);
จำเป็นต้องเชื่อมต่อกับซัพพลายเออร์ stablecoin ที่ให้ดอกเบี้ย (เช่น Paxos) หรือพันธมิตรด้านคลังในรูปแบบโทเค็น (เช่น Superstate/Securitize)
การชำระเงินแบบเรียลไทม์ในทุกสภาพอากาศ
สำหรับรายละเอียด โปรดดูแผนการเงินเพื่อผู้บริโภคที่กล่าวถึงข้างต้น
สถานการณ์การใช้งานทั่วโลกที่เรามั่นใจ (แพลตฟอร์มสกุลเงินที่มั่นคง/ธนาคารพาณิชย์สามารถแก้ไขได้)
ผู้นำเข้าชำระค่าสินค้าเป็นเงินดอลลาร์สหรัฐฯ ภายในไม่กี่วินาที และผู้ส่งออกในต่างประเทศปล่อยสินค้าทันที;
เจ้าหน้าที่การเงินขององค์กรโอนเงินข้ามประเทศแบบเรียลไทม์ กำจัดความล่าช้าของระบบธนาคารตัวแทน และทำให้ธนาคารสามารถให้บริการกลุ่มบริษัทข้ามชาติขนาดใหญ่ได้;
เจ้าของธุรกิจในประเทศที่มีอัตราเงินเฟ้อสูงใช้เงินดอลลาร์สหรัฐฯ เพื่อยึดงบดุลขององค์กร
ตัวอย่างสถาปัตยกรรมผลิตภัณฑ์ (บริการธนาคารพาณิชย์ที่ใช้ Stablecoin)
ผู้ให้บริการด้านการจ่ายเงินเดือน
สำหรับแพลตฟอร์มการจ่ายเงินเดือน มูลค่าสูงสุดของ Stablecoin คือการให้บริการแก่ผู้จ้างงานที่ต้องการจ่ายเงินให้กับพนักงานในตลาดเกิดใหม่การชำระเงินข้ามพรมแดนหรือการชำระเงินในประเทศที่มีโครงสร้างพื้นฐานทางการเงินที่ไม่ดี จะทำให้แพลตฟอร์มการจ่ายเงินเดือนต้องเสียค่าใช้จ่ายจำนวนมาก ค่าใช้จ่ายเหล่านี้จะถูกดูดซับโดยแพลตฟอร์มเอง ส่งต่อไปยังผู้จ้างงาน หรือหักออกจากค่าตอบแทนของผู้รับจ้าง สำหรับผู้ให้บริการด้านการจ่ายเงินเดือน โอกาสที่ทำได้จริงมากที่สุดคือการเปิดช่องทางการชำระเงินด้วย Stablecoin
ดังที่อธิบายไว้ในหัวข้อก่อนหน้านี้ การโอน Stablecoin ข้ามพรมแดนจากระบบการเงินของสหรัฐฯ ไปยังกระเป๋าเงินดิจิทัลของผู้รับจ้างนั้นมีค่าใช้จ่ายเกือบเป็นศูนย์และเกิดขึ้นทันที (ขึ้นอยู่กับการกำหนดค่าของรายการสกุลเงิน fiat) แม้ว่าผู้รับเหมาอาจยังต้องดำเนินการแปลงสกุลเงินเฟียตด้วยตนเอง (ซึ่งจะมีค่าธรรมเนียม) แต่พวกเขาก็สามารถรับเงินได้ทันทีในสกุลเงินเฟียตที่แข็งแกร่งที่สุดในโลก หลักฐานหลายชิ้นบ่งชี้ว่าความต้องการสกุลเงินเสถียรกำลังเพิ่มขึ้นในตลาดเกิดใหม่:
· โดยเฉลี่ยแล้ว ผู้ใช้เต็มใจที่จะจ่ายเงินเพิ่มประมาณ 4.7% เพื่อรับ stablecoin ของ USD;
· ในประเทศเช่นอาร์เจนตินา การจ่ายเงินเพิ่มนี้อาจสูงถึง 30%;
· Stablecoin กำลังได้รับความนิยมเพิ่มขึ้นเรื่อยๆ ในหมู่ผู้รับเหมาและฟรีแลนซ์ในภูมิภาคต่างๆ เช่น ละตินอเมริกา;
· แอปที่เน้นไปที่ฟรีแลนซ์อย่าง Airtm กำลังเห็นการเติบโตแบบทวีคูณในการใช้งาน stablecoin และการเติบโตของผู้ใช้;
· ที่สำคัญกว่านั้นคือ ฐานผู้ใช้มีอยู่แล้ว: กระเป๋าเงินดิจิทัลมากกว่า 250 ล้านใบได้ใช้งาน stablecoin อย่างแข็งขันในช่วง 12 เดือนที่ผ่านมา และมีคนมากขึ้นเรื่อยๆ ที่เต็มใจที่จะยอมรับการชำระเงินด้วย stablecoin
นอกเหนือจากความรวดเร็วและการประหยัดต้นทุนของผู้ใช้ปลายทางแล้ว stablecoin ยังมีประโยชน์มากมายสำหรับลูกค้าองค์กร (เช่น ลูกค้าที่ชำระเงิน) ที่ใช้ระบบจ่ายเงินเดือน บริการ ประการแรก Stablecoins มีความโปร่งใสและปรับแต่งได้ดีกว่าอย่างเห็นได้ชัด จากการสำรวจ Fintech ล่าสุด พบว่าผู้เชี่ยวชาญด้านการจ่ายเงินเดือน 66% ขาดเครื่องมือในการทำความเข้าใจต้นทุนที่แท้จริงกับธนาคารและพันธมิตรด้านการชำระเงิน ค่าธรรมเนียมมักไม่ชัดเจนและขั้นตอนต่างๆ สับสน ประการที่สอง กระบวนการในการดำเนินการจ่ายเงินเดือนในปัจจุบันมักเกี่ยวข้องกับงานด้วยมือจำนวนมาก ซึ่งใช้ทรัพยากรของแผนกการเงิน นอกเหนือจากการดำเนินการจ่ายเงินแล้ว ยังมีสิ่งอื่นๆ อีกมากมายที่ต้องพิจารณา ตั้งแต่การบัญชี ภาษี ไปจนถึงการกระทบยอดบัญชีธนาคาร และ Stablecoins สามารถตั้งโปรแกรมได้และมีบัญชีแยกประเภทในตัว (บล็อคเชน) ซึ่งช่วยปรับปรุงความสามารถในการทำงานอัตโนมัติ (เช่น การชำระเงินตามกำหนดการเป็นกลุ่ม) และความสามารถในการทำบัญชี (เช่น การคำนวณสัญญาอัจฉริยะอัตโนมัติ ระบบหัก ณ ที่จ่าย และการบันทึกบัญชี) ได้อย่างมีนัยสำคัญ
ด้วยความคิดนี้ แพลตฟอร์มการจ่ายเงินเดือนควรเปิดใช้งานความสามารถการชำระเงินด้วย Stablecoins ได้อย่างไร
การชำระเงินแบบเรียลไทม์ตลอด 24 ชั่วโมงทุกวัน
เราได้กล่าวถึงเนื้อหาที่เกี่ยวข้องไปแล้วในบทความก่อนหน้านี้
การชำระเงินแบบวงจรปิด
ทำงานกับแพลตฟอร์มการออกบัตรที่ใช้ stablecoin (เช่น Rain) เพื่อให้ผู้ใช้ปลายทางสามารถใช้ stablecoin ได้โดยตรง จึงสืบทอดข้อดีด้านความเร็วและต้นทุนได้อย่างเต็มที่
ทำงานกับผู้ให้บริการกระเป๋าสตางค์เพื่อให้มีการประหยัดและสร้างรายได้จาก stablecoin
การบัญชีและการกระทบยอดภาษี
ใช้ลักษณะเฉพาะของสมุดบัญชีแยกประเภทที่ไม่เปลี่ยนแปลงของบล็อคเชนเพื่อซิงโครไนซ์บันทึกรายการธุรกรรมไปยังระบบบัญชีและภาษีโดยอัตโนมัติผ่านอินเทอร์เฟซข้อมูล API เพื่อทำให้กระบวนการหัก ณ ที่จ่าย การทำบัญชี และการกระทบยอดเป็นอัตโนมัติ
การชำระเงินแบบตั้งโปรแกรมได้และการเงินแบบฝังตัว
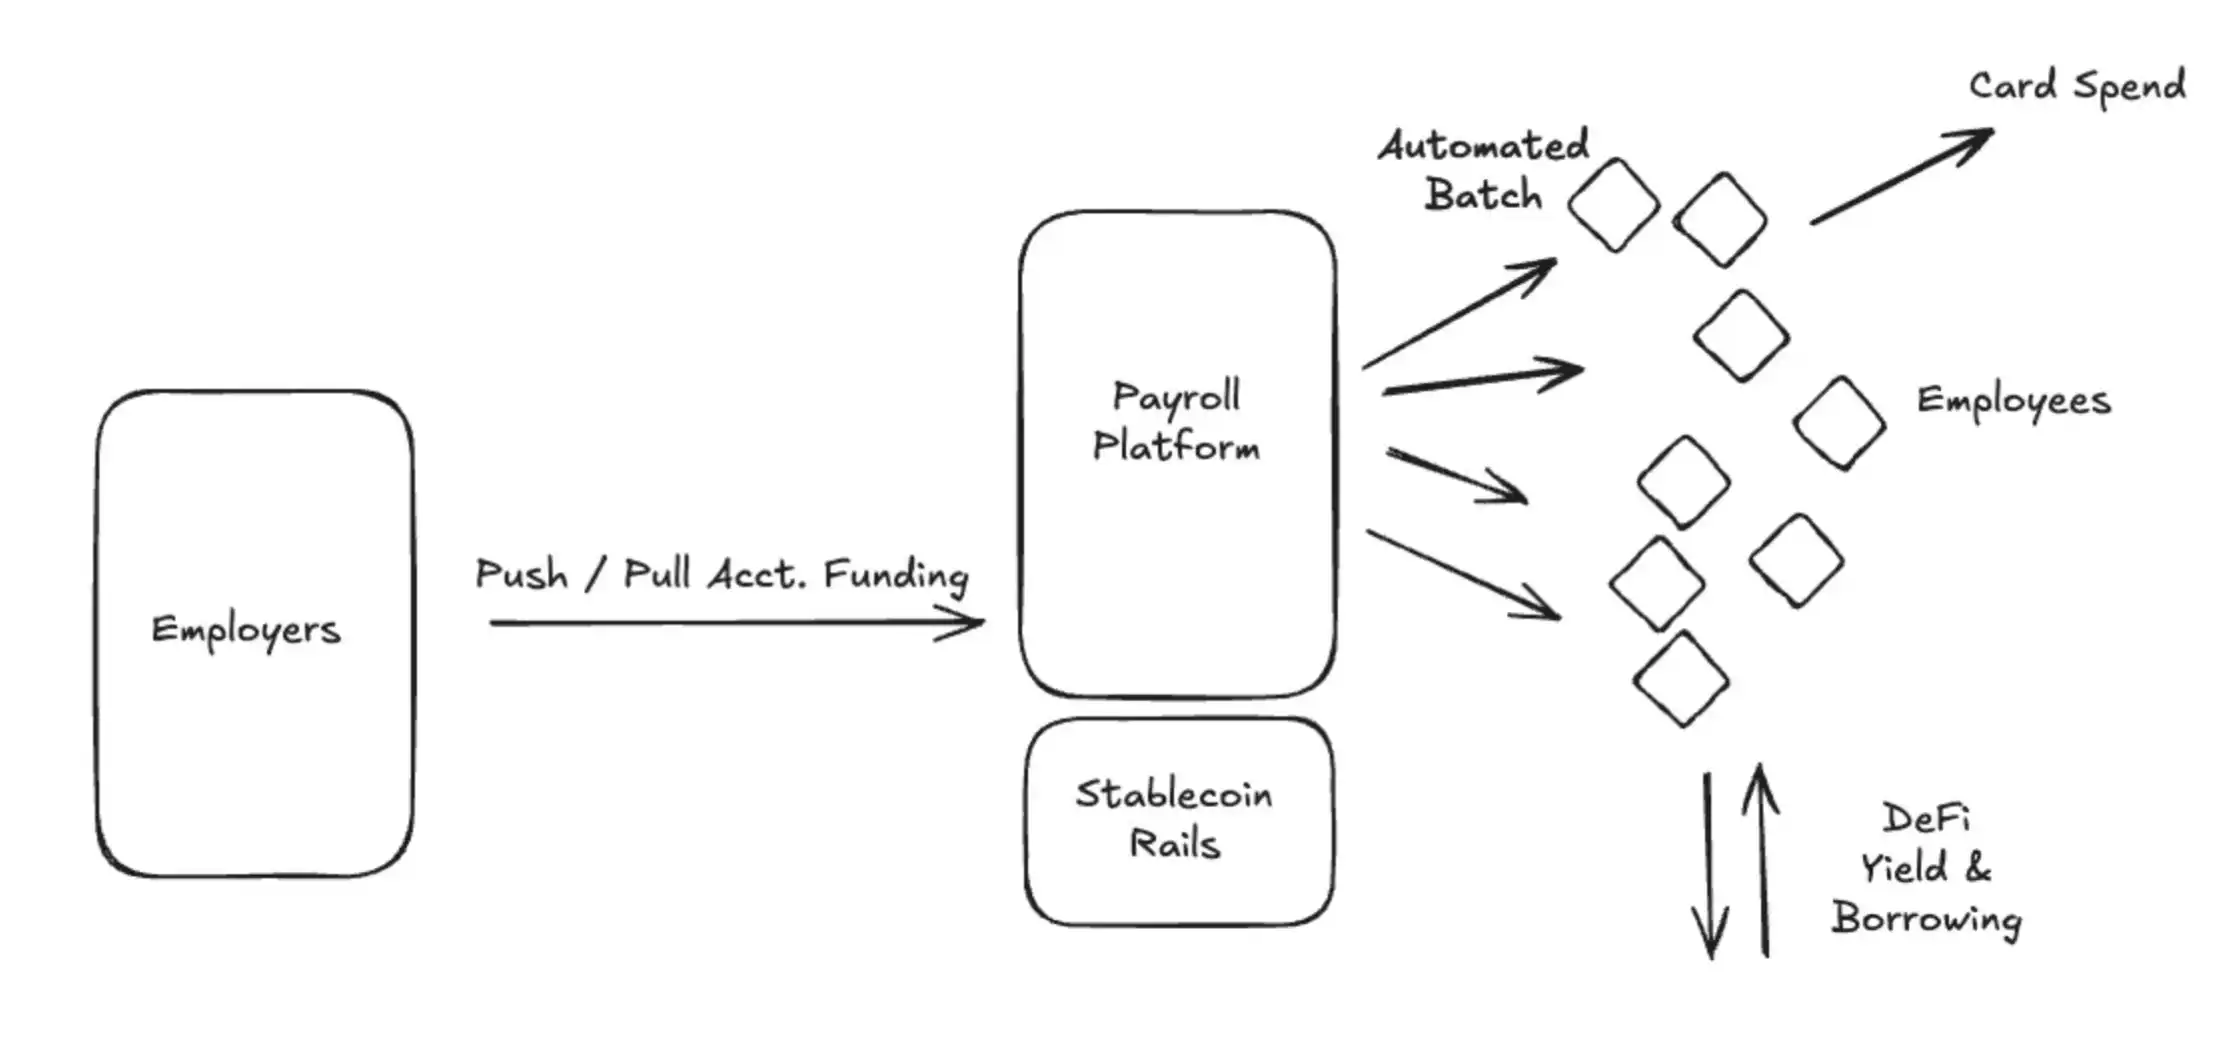
ใช้สัญญาอัจฉริยะเพื่อให้เกิดการชำระเงินแบบแบตช์อัตโนมัติและการชำระเงินแบบตั้งโปรแกรมได้ตามเงื่อนไขเฉพาะ (เช่น โบนัส) คุณสามารถทำงานกับแพลตฟอร์มเช่น Airtm หรือใช้สัญญาอัจฉริยะโดยตรง
เชื่อมต่อกับโปรโตคอลฐาน DeFi เพื่อให้บริการการเงินตามค่าจ้างในรูปแบบที่ราคาไม่แพงและเข้าถึงได้ทั่วโลก ในบางประเทศ พันธมิตรธนาคารในพื้นที่ซึ่งมักจะยุ่งยาก ปิด และมีราคาแพงสามารถข้ามไปได้ แอปพลิเคชันเช่น Glim (และ Lemon โดยอ้อม) กำลังดำเนินการเพื่อให้บริการคุณสมบัติเหล่านี้
จากโครงการข้างต้น เรามาขยายความเพิ่มเติมเกี่ยวกับการใช้งานเฉพาะ:
แพลตฟอร์มการประมวลผลเงินเดือนที่รองรับ Stablecoin ทำงานร่วมกับช่องทางเข้าสกุลเงินเฟียตของสหรัฐฯ (เช่น Bridge, Circle, Beam) เพื่อเชื่อมต่อบัญชีธนาคารกับ Stablecoin ก่อนวันจ่ายเงิน เงินจะถูกโอนจากบัญชีองค์กรของลูกค้าไปยังบัญชี Stablecoin บนเครือข่าย (บัญชีเหล่านี้สามารถโฮสต์โดยบริษัทหรือสถาบันที่กล่าวถึงข้างต้น เช่น Fireblocks) การชำระเงินจะดำเนินการโดยอัตโนมัติทั้งหมดและออกอากาศเป็นชุดไปยังผู้รับเหมาทั้งหมดทั่วโลก ผู้รับเหมาจะได้รับ stablecoin ของ USD ทันทีและสามารถใช้ผ่านบัตร Visa ที่รองรับ stablecoin (เช่น Rain) หรือบันทึกลงในพันธบัตรกระทรวงการคลังโทเค็นในบัญชีบนเครือข่าย (เช่น USTB หรือ BUIDL) ด้วยสถาปัตยกรรมใหม่นี้ ต้นทุนโดยรวมของระบบลดลงอย่างมาก ความครอบคลุมของผู้รับเหมาได้รับการขยายอย่างมาก และระดับของระบบอัตโนมัติได้รับการปรับปรุงอย่างมาก
ผู้ให้บริการบัตร
ปัจจุบัน บริษัทหลายแห่งได้รับรายได้หลักจากการออกบัตร ตัวอย่างเช่น Chime ซึ่งเพิ่งเปิดตัวสู่สาธารณะเมื่อวันที่ 12 มิถุนายน มีรายได้ประจำปีมากกว่า 1 พันล้านดอลลาร์จากค่าธรรมเนียมธุรกรรมในตลาดสหรัฐอเมริกาเพียงแห่งเดียว แม้ว่า Chime จะก่อตั้งธุรกิจขนาดใหญ่ในสหรัฐอเมริกา แต่ความร่วมมือกับ Visa ความร่วมมือกับธนาคาร และสถาปัตยกรรมทางเทคนิคแทบจะไม่สามารถช่วยขยายตลาดต่างประเทศได้
การออกบัตรแบบดั้งเดิมนั้นต้องขอใบอนุญาตโดยตรงจากสถาบันต่างๆ เช่น Visa ในแต่ละประเทศ หรือต้องร่วมมือกับธนาคารในประเทศ กระบวนการที่ยุ่งยากนี้ขัดขวางการขยายตัวขององค์กรข้ามภูมิภาคอย่างจริงจัง ยกตัวอย่างเช่น บริษัท Nubank ที่จดทะเบียนในตลาดหลักทรัพย์ หลังจากดำเนินกิจการมาเป็นเวลา 10 ปี บริษัทเพิ่งเริ่มขยายกิจการในต่างประเทศในช่วง 3 ปีที่ผ่านมา
นอกจากนี้ ผู้ให้บริการบัตรยังต้องจ่ายเงินค้ำประกันให้กับองค์กรบัตร เช่น Visa เพื่อป้องกันความเสี่ยงในการผิดนัดชำระ นี่คือวิธีที่โครงการบัตรให้คำมั่นกับร้านค้า เช่น Walmart ว่าจะยอมรับการชำระเงินของผู้ถือบัตร แม้ว่าธนาคารหรือบริษัทฟินเทคจะล้มละลาย โครงการบัตรจะตรวจสอบปริมาณธุรกรรมในช่วง 4-7 วันที่ผ่านมาเพื่อคำนวณหลักประกันที่ผู้ให้บริการบัตรต้องการ วิธีนี้สร้างภาระหนักให้กับธนาคาร/บริษัทฟินเทคและสร้างอุปสรรคที่สำคัญในการเข้าสู่ตลาด
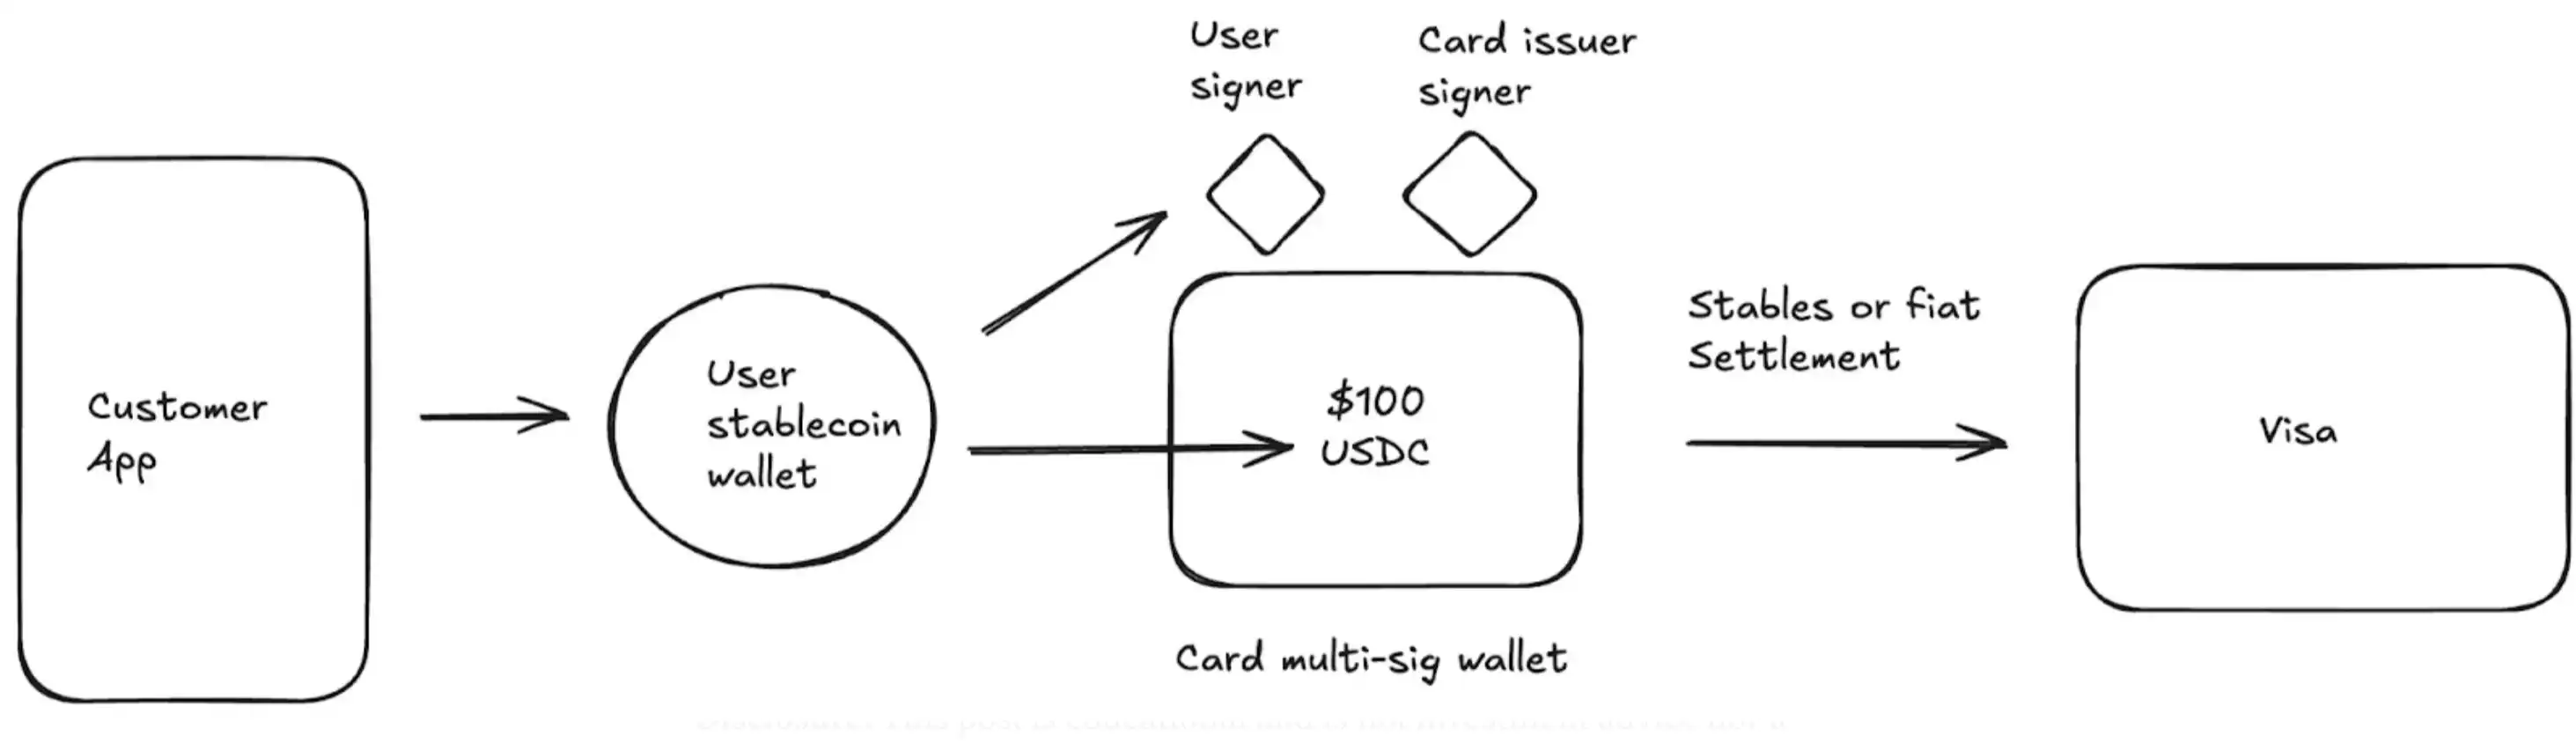
Stablecoin ได้ปฏิวัติความเป็นไปได้ของการออกบัตร อันดับแรก Stablecoins กำลังส่งเสริมแพลตฟอร์มการออกบัตรประเภทใหม่ เช่น Rain ซึ่งธุรกิจต่างๆ สามารถใช้ประโยชน์จากการเป็นสมาชิกหลักกับ Visa เพื่อเสนอบริการการออกบัตรทั่วโลกผ่าน Stablecoins ได้ ตัวอย่างเช่น การให้บริษัทฟินเทคสามารถออกบัตรในโคลอมเบีย เม็กซิโก สหรัฐอเมริกา โบลิเวีย และอีกหลายประเทศพร้อมกัน นอกจากนี้ เนื่องจาก Stablecoins สามารถชำระเงินได้ตลอด 24 ชั่วโมงทุกวัน ทำให้พันธมิตรที่ออกบัตรประเภทใหม่สามารถชำระเงินได้ในวันหยุดสุดสัปดาห์ การชำระเงินในวันหยุดสุดสัปดาห์ช่วยลดความเสี่ยงสำหรับพันธมิตรได้อย่างมาก ช่วยลดความต้องการหลักประกันและปลดล็อกเงินทุนได้อย่างมีประสิทธิภาพ สุดท้าย การตรวจสอบและการประกอบของ Stablecoins บนเครือข่ายจะสร้างระบบการจัดการหลักประกันที่มีประสิทธิภาพมากขึ้น ช่วยลดความต้องการเงินทุนหมุนเวียนของผู้ให้บริการบัตร
หลังจากนำ stablecoins มาใช้ในรูปแบบธุรกิจนี้ แผนปฏิบัติมีดังต่อไปนี้
· ร่วมมือกับ Visa และผู้ให้บริการบัตรเพื่อเปิดตัวโปรแกรมการออกบัตรทั่วโลกซึ่งกำหนดเป็นดอลลาร์สหรัฐฯ;
· ตัวเลือกการชำระเงินผ่านเครือข่ายบัตรที่ยืดหยุ่น;
1. ใช้ stablecoins โดยตรงสำหรับการชำระเงิน (การชำระเงินในวันหยุดสุดสัปดาห์และข้ามคืน);
2. เครือข่ายบัตรสร้างรายงานการชำระเงินซึ่งประกอบด้วยหมายเลขบัญชีธนาคารและหมายเลขกำหนดเส้นทางทุกวัน และที่อยู่ stablecoin จะปรากฏขึ้นหลังจากใช้ stablecoins;
3. คุณยังสามารถเลือกที่จะแปลง stablecoins กลับเป็นสกุลเงิน fiat แล้วจึงชำระเงินกับเครือข่ายบัตรได้;
· ลดความต้องการหลักประกัน (ด้วยความสามารถในการชำระเงินตลอด 24 ชั่วโมงทุกวัน)
ต่อไปนี้คือตัวอย่างกระแสสำหรับสถาปัตยกรรมผลิตภัณฑ์การ์ดระดับโลกที่รองรับ stablecoin:
ข้อสรุป
ในปัจจุบัน stablecoin ไม่ใช่คำมั่นสัญญาในอนาคตที่ต้องใช้ความพยายามในการจินตนาการอีกต่อไป แต่เป็นเทคโนโลยีที่ใช้งานได้จริงซึ่งมีการใช้งานเพิ่มขึ้นอย่างทวีคูณคำถามในตอนนี้จึงไม่ใช่ "หาก" จะนำมาใช้ แต่เป็น "เมื่อใด" และ "อย่างไร" ที่จะนำมาใช้ ตั้งแต่ธนาคารไปจนถึงฟินเทคและผู้ประมวลผลการชำระเงิน การพัฒนากลยุทธ์ของสกุลเงินดิจิทัลที่เสถียรได้กลายมาเป็นสิ่งจำเป็น
ผู้ที่ก้าวข้ามขั้นตอนการพิสูจน์แนวคิดและบูรณาการและใช้งานโซลูชันสกุลเงินดิจิทัลที่เสถียรอย่างแท้จริงจะก้าวข้ามคู่แข่งได้อย่างมากในด้านการประหยัดต้นทุน การเติบโตของรายได้ และการขยายตลาดสิ่งที่น่าสังเกตก็คือ ประโยชน์ในทางปฏิบัติข้างต้นได้รับการสนับสนุนจากพันธมิตรบูรณาการที่มีอยู่จำนวนมากและกฎหมายที่จะมีผลบังคับใช้ในอนาคต ซึ่งทั้งสองอย่างนี้จะช่วยลดความเสี่ยงในการดำเนินการได้อย่างมาก ขณะนี้เป็นช่วงเวลาที่ดีที่สุดในการสร้างโซลูชันสกุลเงินดิจิทัลที่เสถียร
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง