



Metaplanet พุ่ง 300% ในครึ่งปี ทำไมนักลงทุนรายย่อยชาวญี่ปุ่นถึงยอมจ่ายเงินเพิ่มเพื่อ "ซื้อเหรียญ"
ชื่อเดิม: "Metaplanet, Bitcoin ปลอดภาษีสำหรับชาวญี่ปุ่น"
แหล่งที่มา: TechFlow
กล่าวกันว่าตลาดหุ้นกำลังเข้าสู่ช่วงเปลี่ยนผ่านจากสกุลเงินดิจิทัล โดยหนึ่งในนั้นคือ Metaplanet ของญี่ปุ่นและ MicroStrategy ของสหรัฐอเมริกา ซึ่งเป็นตัวแทนของกลยุทธ์สำรอง Bitcoin ต่างก็บันทึกการเพิ่มขึ้นของราคาหุ้นอย่างมีนัยสำคัญ
ณ วันที่ 25 มิถุนายน 2025 ราคาหุ้นของ Metaplanet เพิ่มขึ้นประมาณ 300% จากต้นปี โดยมีมูลค่าตลาดอยู่ที่ประมาณ 6 พันล้านดอลลาร์สหรัฐ (854,800 ล้านเยน) ในขณะที่ MicroStrategy เพิ่มขึ้นเพียง 35% ในครึ่งปีด้วยมูลค่าตลาดประมาณ 105 พันล้าน
Metaplanet ถูกเรียกว่า "MicroStrategy เวอร์ชันภาษาญี่ปุ่น" แต่ข้อมูลสาธารณะแสดงให้เห็นว่าสำรอง Bitcoin อยู่ที่ 11,111 เท่านั้น ต่ำกว่า 590,000 ของ MicroStrategy มาก
เมื่อเปรียบเทียบทั้งสอง Metaplanet มีมูลค่าตลาดที่ต่ำกว่าและมีสำรอง Bitcoin น้อยกว่า แต่ราคาหุ้นกลับเพิ่มขึ้นมากกว่า
ดังนั้น หากเราสรุปง่ายๆ ว่า "ตราบใดที่บริษัทสำรอง Bitcoin ที่มีมูลค่าตลาดต่ำกว่ามีศักยภาพในการเติบโตของหุ้นที่มากกว่า" ตรรกะนี้สมเหตุสมผลหรือไม่?
ใช่ แต่ไม่สมเหตุสมผล
หากพิจารณาจากข้อมูลบนกระดาษเท่านั้น ตรรกะนี้แน่นอนว่าไม่ใช่ปัญหาใหญ่ และยังสามารถนำไปเปรียบเทียบเหรียญที่มีมูลค่าตามราคาตลาดสูงกับเหรียญที่มีมูลค่าตามราคาตลาดต่ำในแวดวงสกุลเงินได้อีกด้วย
แต่ความพิเศษเฉพาะตัวของ Metaplanet นั้นซ่อนอยู่ในข้อมูลทางการเงินมากกว่า
Metaplanet มีค่าพรีเมียมการประเมินมูลค่าที่สูงกว่า
มีการวิเคราะห์เชิงเปรียบเทียบมากมายเกี่ยวกับบริษัทสำรองคริปโตต่างๆ ในตลาด แต่เมื่อนำข้อมูลทั้งหมดมารวมกันแล้ว ตัวบ่งชี้ที่สำคัญคือค่าพรีเมียมการประเมินมูลค่า
เมื่อสัปดาห์ที่แล้ว @YettaSing ซึ่งเป็นหุ้นส่วนด้านการลงทุนที่ Primitive Ventures ได้ใช้ตารางเพื่อเน้นความแตกต่างของค่าพรีเมียมการประเมินมูลค่าตลาดสำหรับทั้งสองบริษัท
ตัวอย่างเช่น ตัวบ่งชี้ mNAV (ค่าทวีคูณของมูลค่าทรัพย์สินสุทธิ) ในตารางด้านล่างคือค่าทวีคูณของมูลค่าทรัพย์สินสุทธิ ค่า mNAV ของ Metaplanet สูงถึง 10.35 ในขณะที่ค่าของ MicroStrategy อยู่ที่เพียง 2.10 ซึ่งห่างกันเกือบ 5 เท่า
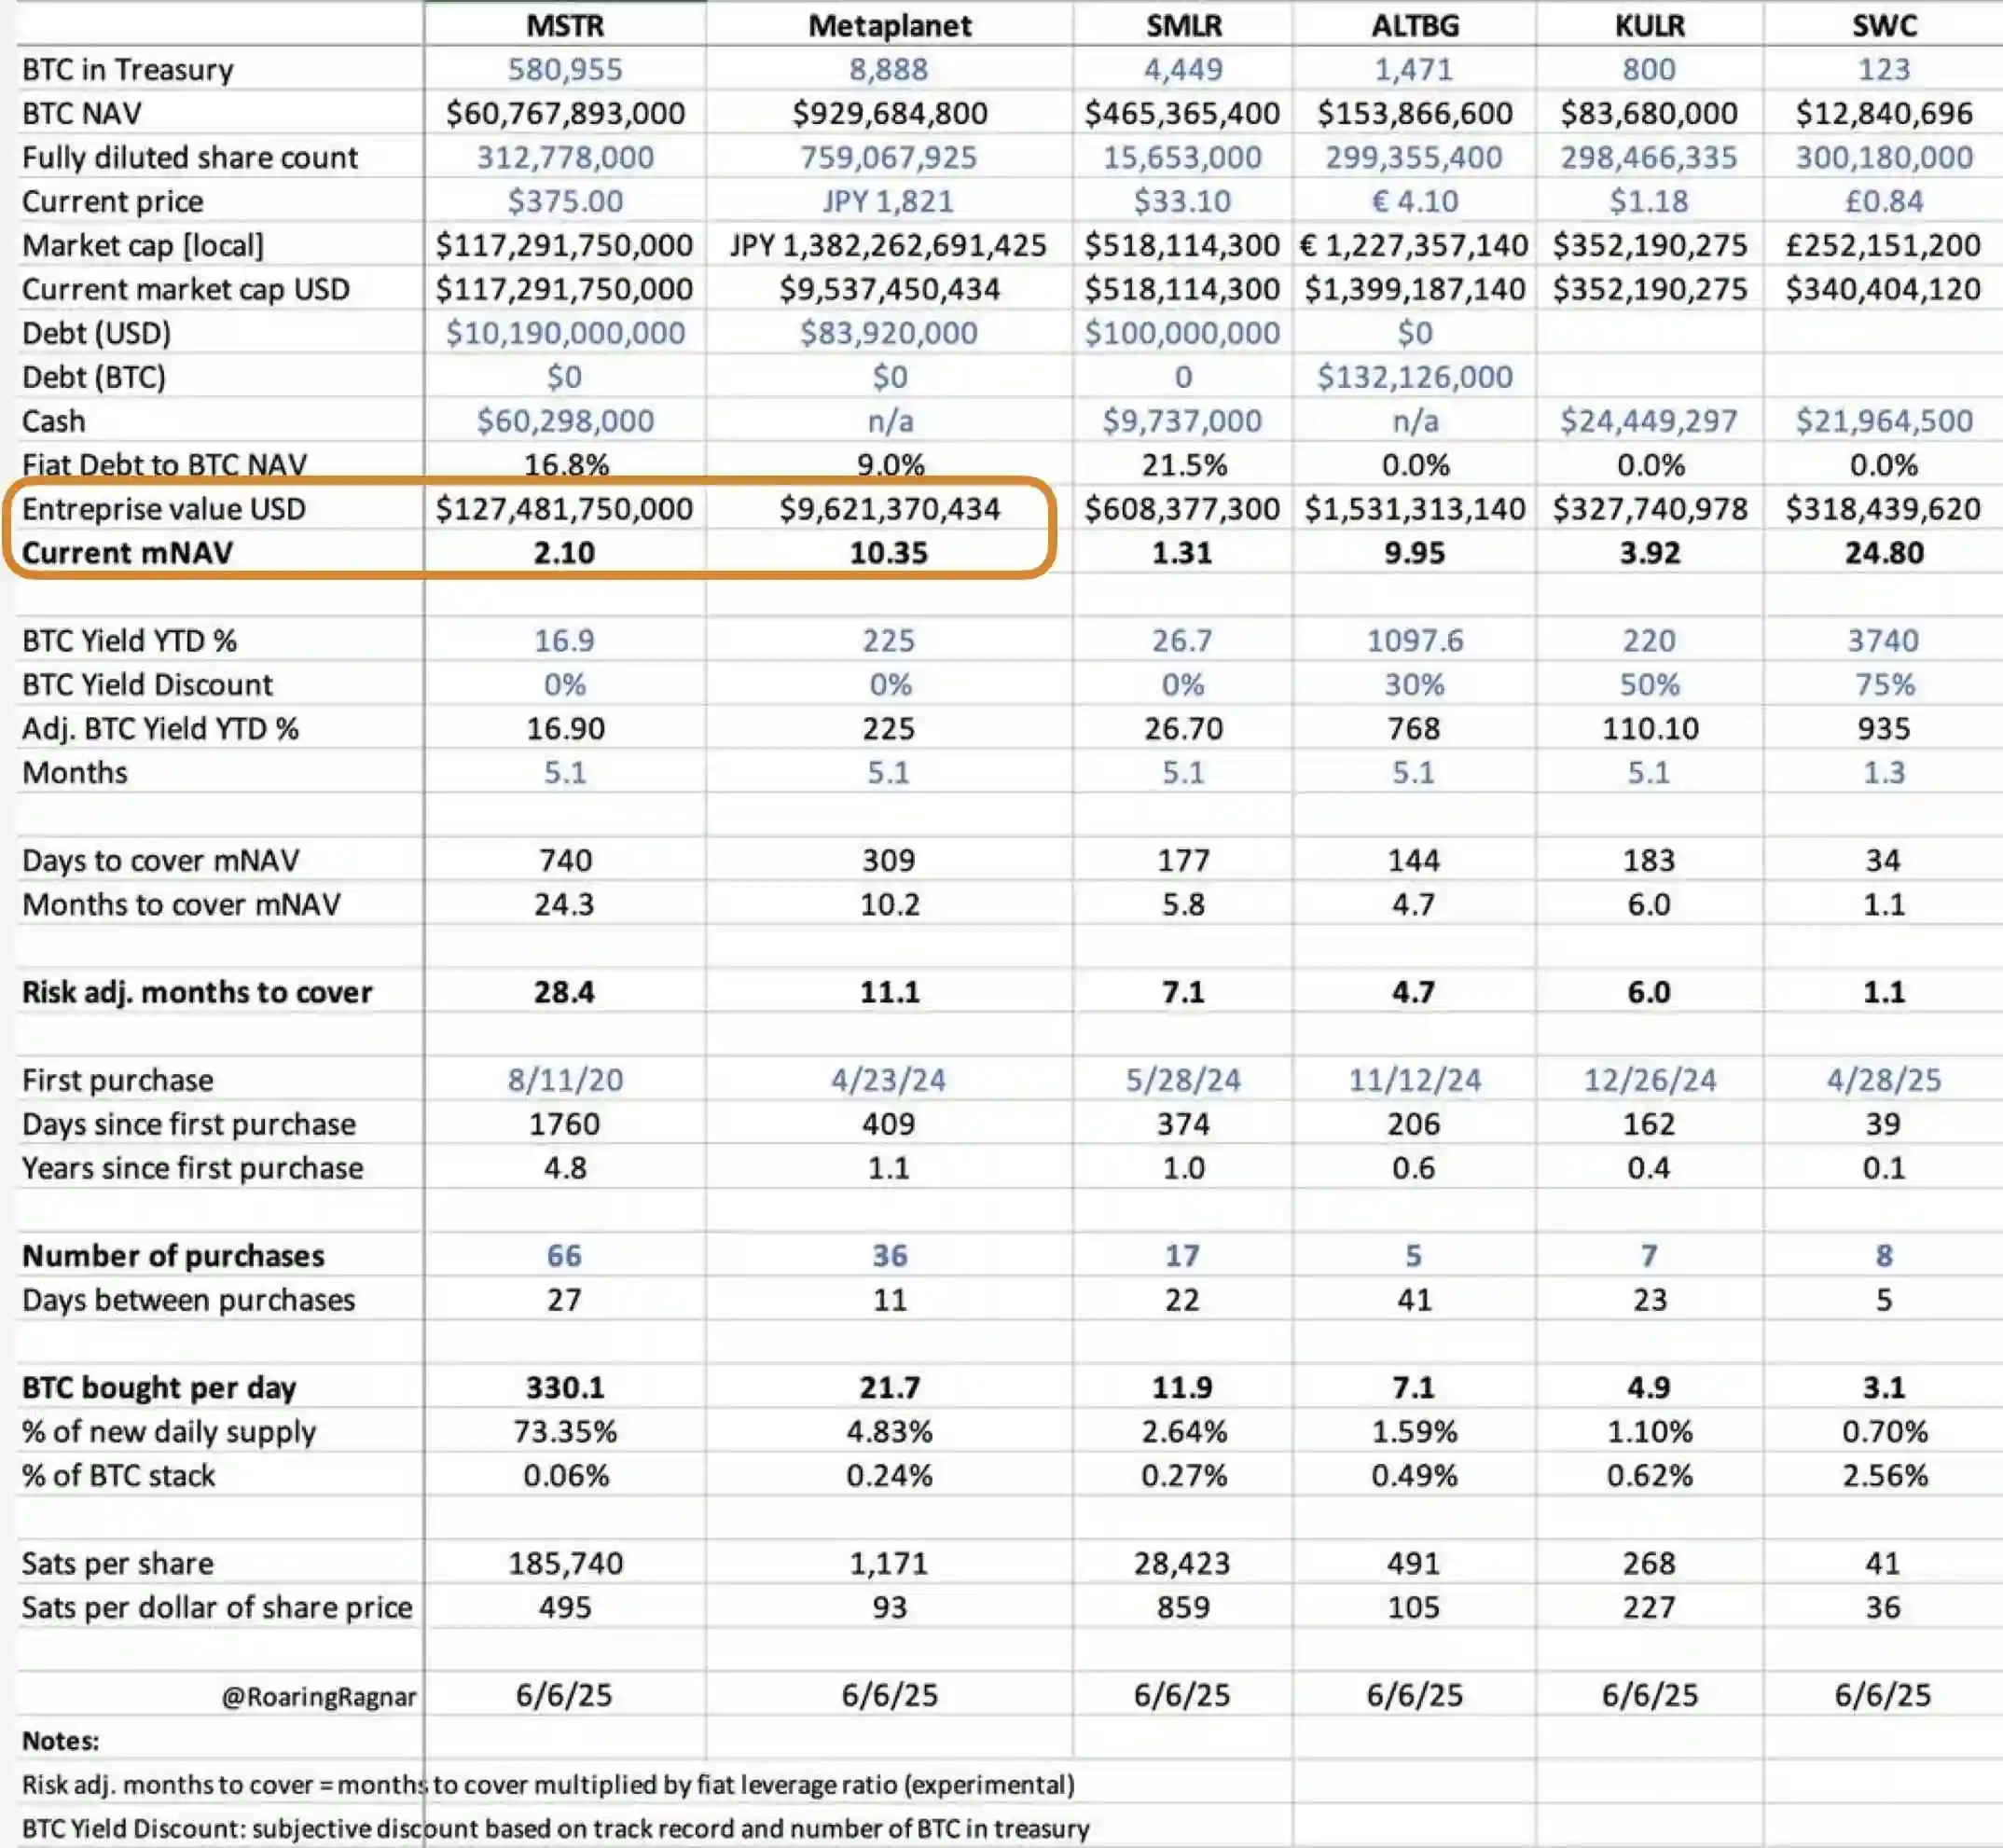
ช่องว่าง 5 เท่านี้หมายถึงอะไร
ถ้าพูดแบบคนทั่วไป mNAV เป็นตัววัดมูลค่าของบริษัทเมื่อเทียบกับมูลค่าสินทรัพย์ Bitcoin ยิ่งมูลค่าสูงขึ้น นักลงทุนก็ยิ่งเต็มใจจ่ายเงินเพื่อความเสี่ยงจาก Bitcoin ของบริษัท
ดังนั้น จึงสามารถกลายเป็นตัวบ่งชี้ความรู้สึกได้ โดยสะท้อนถึงความเชื่อมั่นของตลาดต่อการลงทุนใน Bitcoin และบริษัทที่เกี่ยวข้อง ในเชิงปริมาณ นี่คือ Metaplanet สำหรับทุกๆ 1 ดอลลาร์ใน Bitcoin ที่ถืออยู่ ตลาดหุ้นจะจ่ายเบี้ยประกันเพิ่มเติมประมาณ 9.35 ดอลลาร์ ในขณะที่ MicroStrategy จ่ายเพียง 1.10 ดอลลาร์
กล่าวอีกนัยหนึ่ง ผู้เข้าร่วมในตลาดหุ้นญี่ปุ่นเต็มใจที่จะซื้อหุ้น Metaplanet มากกว่า MicroStrategy ในตลาดหุ้นสหรัฐฯ
เราจะไม่วิเคราะห์ข้อมูลอื่นๆ ในตารางเพิ่มเติม แต่จากตัวบ่งชี้เพียงเท่านี้ เราก็จะพบว่า Metaplanet ขึ้นอยู่กับการสำรอง Bitcoin ในระดับเล็กและเบี้ยประกันสูง ในขณะที่ MicroStrategy พึ่งพาสินทรัพย์ขนาดใหญ่เพื่อให้ได้มูลค่าที่มั่นคง
อย่างไรก็ตาม ด้วยช่องว่างของสำรอง Bitcoin หลายสิบเท่า Metaplanet จึงได้รับเบี้ยประกันที่สูงกว่า เหตุใดจึงเป็นเช่นนั้น เป็นเพราะ Metaplanet มีขนาดเล็กกว่าเท่านั้นหรือ
การซื้อ Metaplanet นั้นเทียบเท่ากับการซื้อ BTC ปลอดภาษี
ความแตกต่างอย่างหนึ่งจากวงจรสกุลเงินคือ ตลาดหุ้นของประเทศนั้นอ่อนไหวต่อสภาพแวดล้อมทางเศรษฐกิจและนโยบายของประเทศตนเองมากกว่า เศรษฐกิจของญี่ปุ่นเป็นพื้นที่เฉพาะสำหรับเบี้ยประกันสูงของ Metaplanet
ในญี่ปุ่น รายได้จากการทำธุรกรรมสกุลเงินดิจิทัลจัดอยู่ในประเภทรายได้เบ็ดเตล็ด ซึ่งต้องเสียภาษีในอัตราก้าวหน้าสูงถึง 55% (รวมภาษีท้องถิ่น) อัตราดังกล่าวใช้กับกำไรจากนักลงทุนรายบุคคลที่ถือและขายสกุลเงินดิจิทัลโดยตรง ไม่ว่าจะผ่านการแลกเปลี่ยนหรือการทำธุรกรรมแบบ peer-to-peer
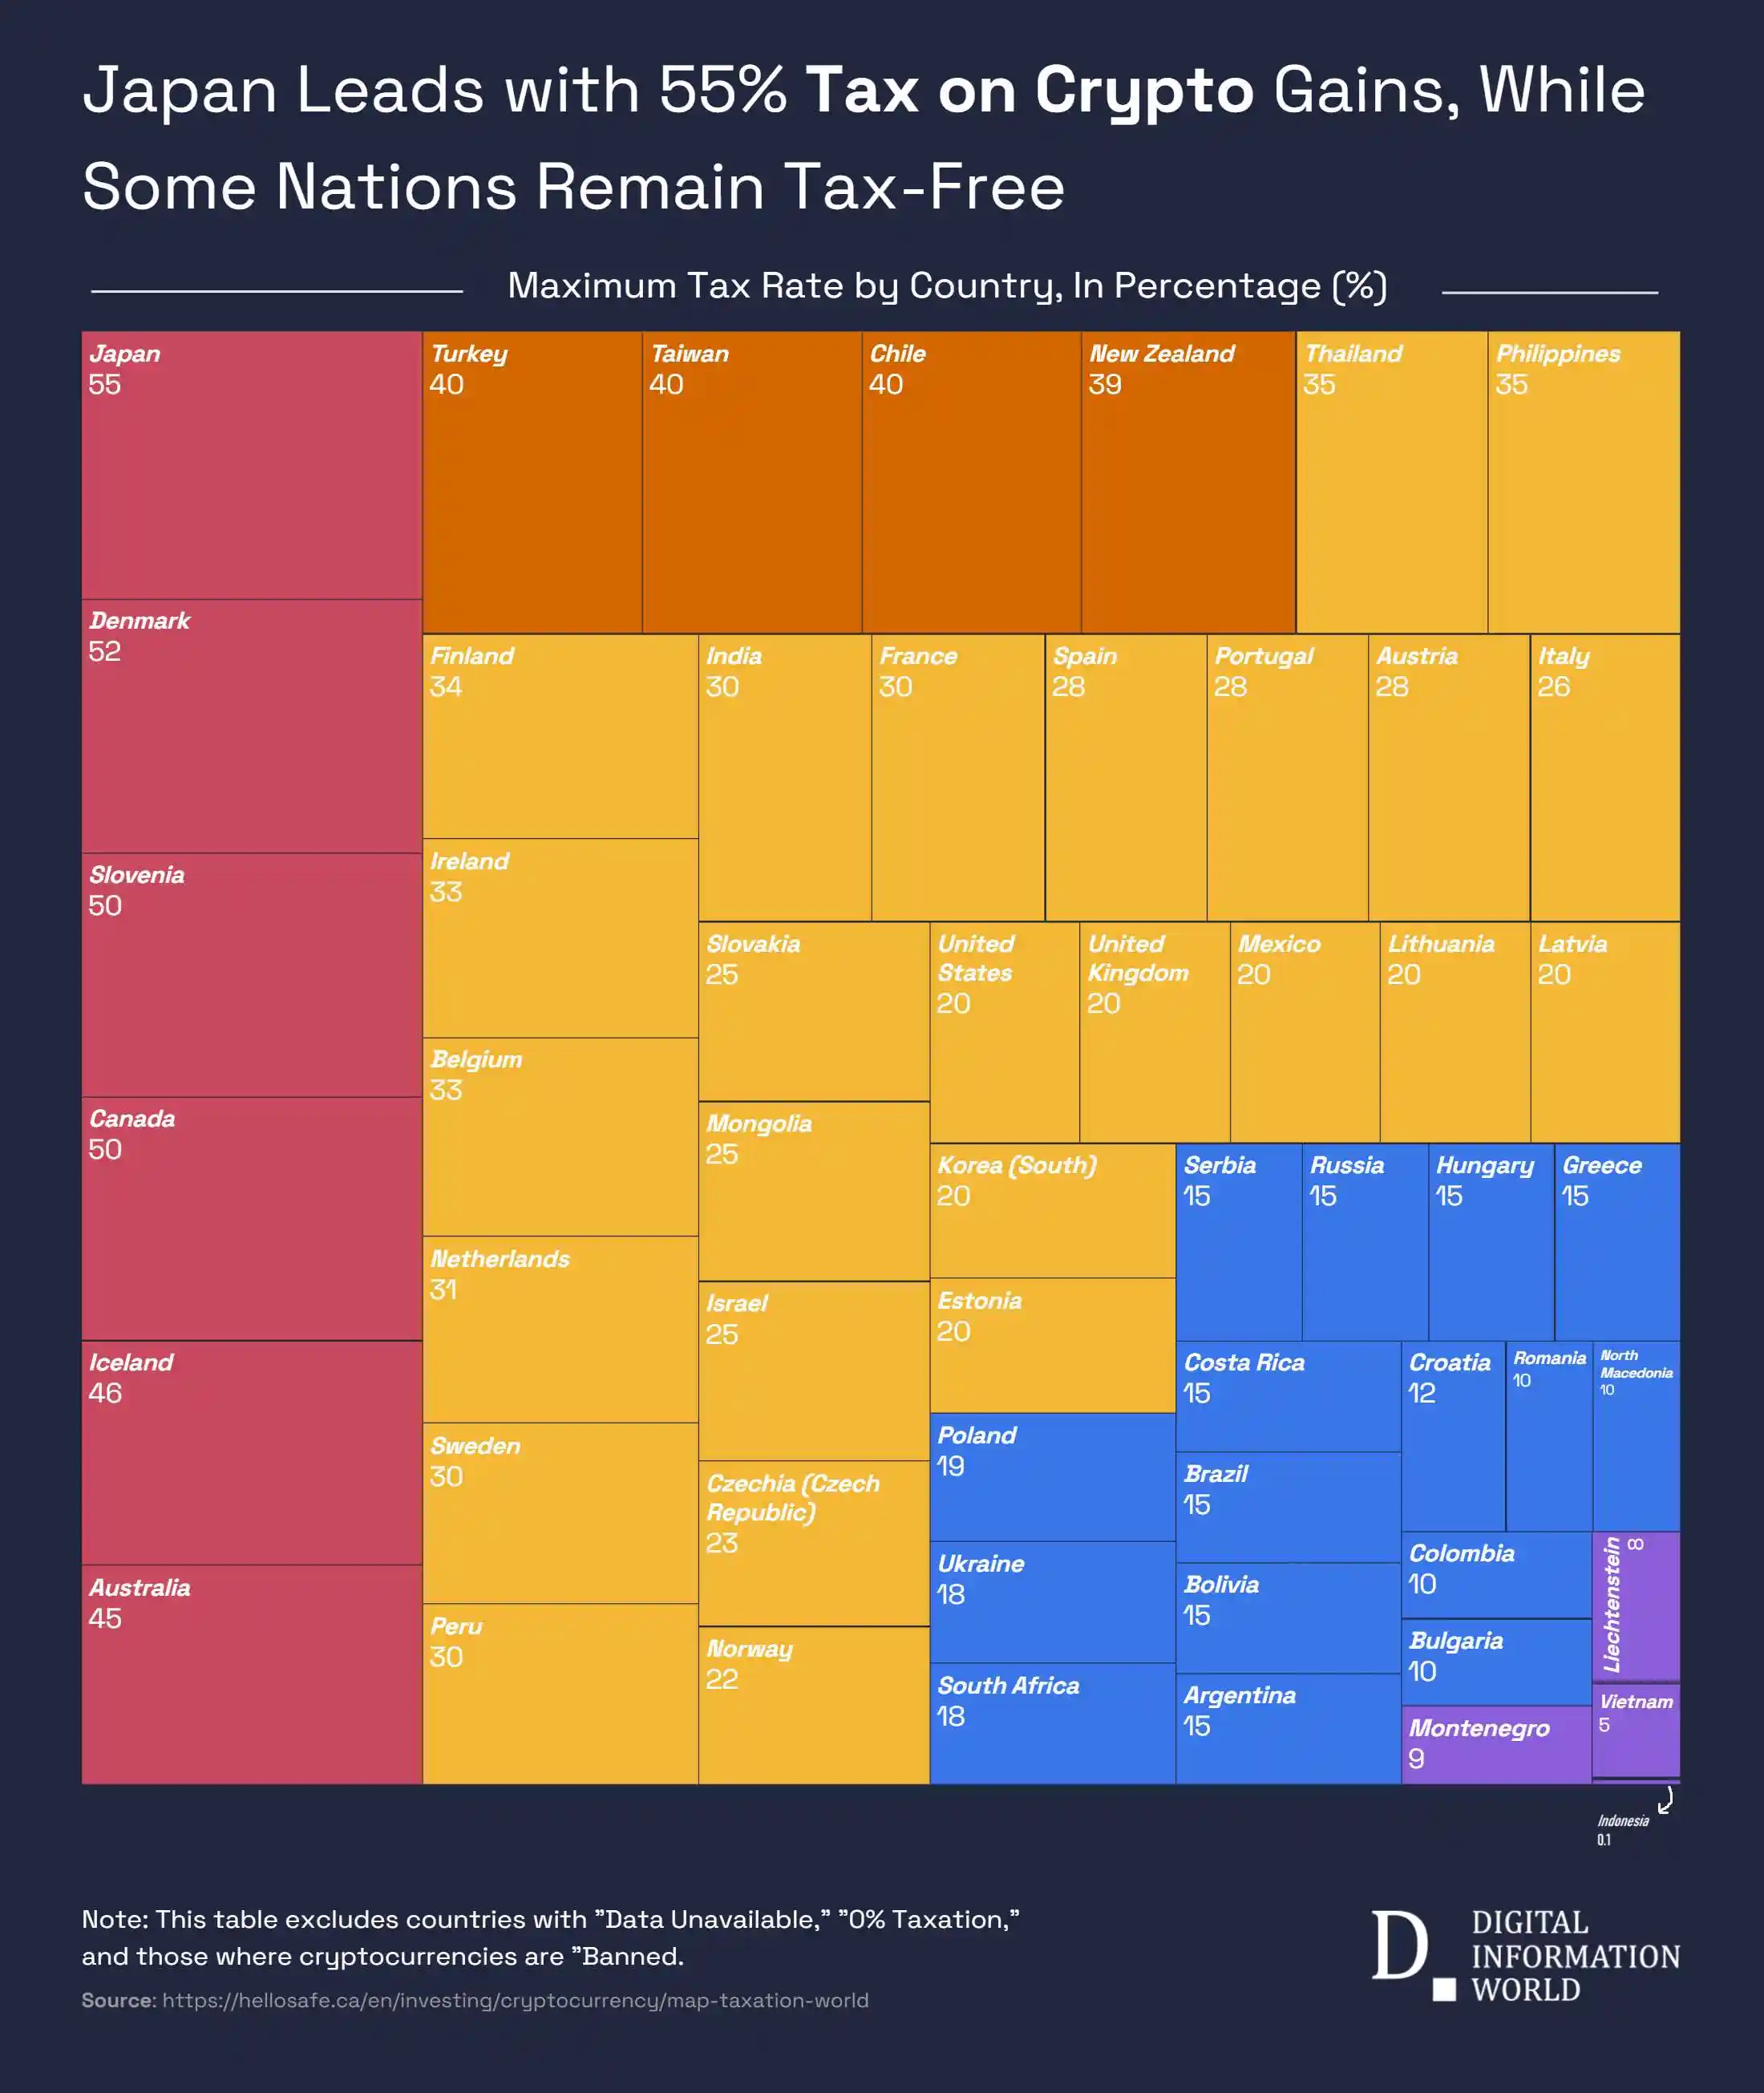
ในทางตรงกันข้าม ภาษีเงินได้จากการลงทุนหุ้นอยู่ที่เพียง 20% (รวมภาษีท้องถิ่น)
นอกจากนี้ ญี่ปุ่นยังมีโครงการ NISA (บัญชีออมทรัพย์ส่วนบุคคลของ Nippon) ซึ่งเป็นระบบบัญชีปลอดภาษีที่ออกแบบมาเพื่อส่งเสริมการออมและการลงทุนส่วนบุคคล
ภายใต้แผน NISA นักลงทุนรายบุคคลสามารถลงทุนได้มากถึง 3.6 ล้านเยน (ประมาณ 25,000 ดอลลาร์) ต่อปี และกำไรจากทุนและเงินปันผลจากการลงทุนนี้ไม่ต้องเสียภาษีเลย ตั้งแต่ปี 2024 ขีดจำกัดการลงทุนของแผน NISA จะเพิ่มขึ้นเป็น 6 ล้านเยน ซึ่งครอบคลุมช่วงกว้างขึ้น
กล่าวอีกนัยหนึ่ง การลงทุนในหุ้นของ Metaplanet ผ่านแผน NISA สามารถทำให้รายได้ไม่ต้องเสียภาษีเลยภายในช่วงที่กำหนด ความแตกต่างมหาศาลของภาระภาษีนี้ทำให้ต้นทุนในการถือ Bitcoin โดยตรงสูงเป็นพิเศษในตลาดญี่ปุ่น
กลยุทธ์ "Bitcoin Reserve" ของ Metaplanet มอบโซลูชันที่ปรับให้เหมาะกับภาษีให้กับนักลงทุน การซื้อหุ้นของ Metaplanet ไม่เพียงแต่จะทำให้นักลงทุนได้รับผลประโยชน์จาก Bitcoin ทางอ้อมเท่านั้น แต่ยังได้เพลิดเพลินไปกับต้นทุนภาษีที่ลดลงอีกด้วย
ข้อได้เปรียบทางภาษีนี้ผลักดันความต้องการของตลาดสำหรับหุ้น Metaplanet โดยตรง และยังกลายเป็นแหล่งสำคัญของเบี้ยประกันมูลค่า 5 เท่าของ MicroStrategy ที่กล่าวถึงข้างต้นอีกด้วย
นอกจากนี้ สถานการณ์เศรษฐกิจมหภาคของญี่ปุ่นยังสนับสนุนเบี้ยประกันมูลค่าของ Metaplanet อีกด้วย
อัตราส่วนหนี้ต่อ GDP ของญี่ปุ่นสูงถึง 235% และผลตอบแทนพันธบัตรรัฐบาลอายุ 30 ปีพุ่งสูงถึง 3.20% แสดงให้เห็นถึงแรงกดดันเชิงโครงสร้างในตลาดพันธบัตร ในสภาพแวดล้อมมหภาคดังกล่าว ความกังวลของนักลงทุนเกี่ยวกับการอ่อนค่าของเงินเยนและเงินเฟ้อก็ทวีความรุนแรงมากขึ้น
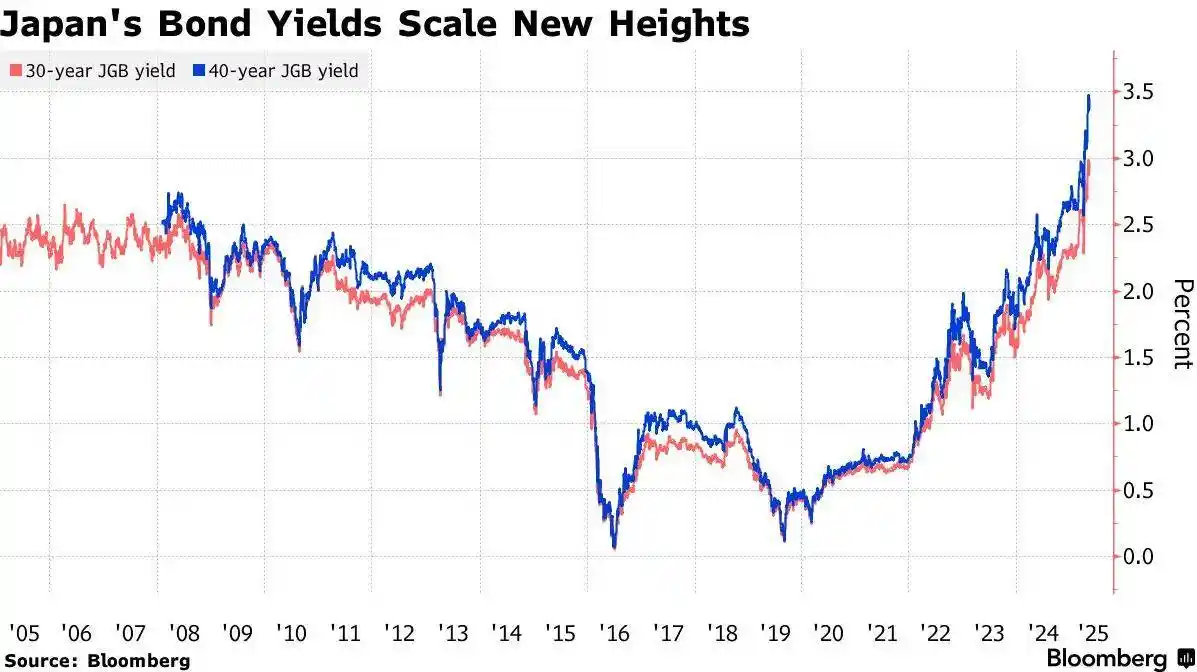
สำรอง Bitcoin ของ Metaplanet ถือเป็นเครื่องมือป้องกันความเสี่ยงที่ไม่เพียงแต่ป้องกันความเสี่ยงจากการอ่อนค่าของเงินเยนเท่านั้น แต่ยังช่วยรักษามูลค่าในสภาพแวดล้อมเงินเฟ้อในประเทศได้อีกด้วย ความต้องการการป้องกันความเสี่ยงในระดับมหภาคนี้ทำให้เบี้ยประกันตลาดเพิ่มขึ้นอีก
ประการที่สอง โครงสร้างนักลงทุนในตลาดทุนของญี่ปุ่นถูกครอบงำโดยนักลงทุนรายย่อย ในขณะที่ตลาดสหรัฐฯ ถูกครอบงำโดยนักลงทุนสถาบันมากกว่า นักลงทุนรายย่อยถูกขับเคลื่อนโดยนโยบายและความรู้สึกของตลาดได้ง่ายกว่า ซึ่งอาจส่งผลให้เบี้ยประกันของ Metaplanet สูงขึ้น
ในทางกลับกัน นักลงทุนสถาบันในตลาดสหรัฐฯ ให้ความสำคัญกับปัจจัยพื้นฐานและขนาดสินทรัพย์มากกว่า ซึ่งอธิบายได้ว่าทำไมจุดดึงดูดหลักของ MicroStrategy คือ "สำรอง Bitcoin จำนวนมาก" ในขณะที่ Metaplanet ขึ้นอยู่กับ "เบี้ยประกันสูงและขนาดเล็ก"
เมื่อสภาพแวดล้อมกลายเป็นตัวแปรใหม่
ดังนั้น เบี้ยประกันมูลค่าสูงของ Metaplanet จึงไม่ใช่เรื่องบังเอิญ แต่เป็นผลผลิตจากสภาพแวดล้อมนโยบายเฉพาะของญี่ปุ่น ตั้งแต่นโยบายภาษีไปจนถึงแผน NISA และลักษณะโครงสร้างของตลาดทุน ปัจจัยเหล่านี้ร่วมกันกำหนดเบี้ยประกันสูงของหุ้น
หากพิจารณาเฉพาะจำนวนสำรอง Bitcoin และมูลค่าตลาดของบริษัทเท่านั้น การวิเคราะห์เนื้อหาเหล่านี้จึงเป็นไปไม่ได้ ตลาดหุ้นอาจมีความเฉพาะเจาะจงเกี่ยวกับเงื่อนไขและประเพณีในท้องถิ่นมากกว่าวงการสกุลเงินดิจิทัล และสิ่งแวดล้อมคือปัจจัยสำคัญ
เบี้ยประกันที่ขับเคลื่อนโดยนโยบายได้เปิดโอกาสใหม่ ๆ ให้กับการลงทุนในสกุลเงินดิจิทัล
เมื่อถึงฤดูกาล alt ในตลาดหุ้น กลายเป็นฉันทามติว่าการประเมินมูลค่าของ "หุ้นสกุลเงินดิจิทัล" จะถูกกำหนดโดยเงินปันผลนโยบาย โครงสร้างนักลงทุน และแรงกดดันมหภาค ไม่ใช่แค่พิจารณาจากจำนวนสำรอง Bitcoin หรือมูลค่าตลาดเท่านั้น
และบริษัทสำรองสกุลเงินดิจิทัลขนาดเล็กและขนาดกลางจำนวนมากขึ้นเรื่อย ๆ ก็เติบโตอย่างรวดเร็ว โดยเลียนแบบโมเดลเบี้ยประกันสูงของ Metaplanet แต่เหตุผลของเบี้ยประกันนั้นแตกต่างกัน
ในระดับหนึ่ง สำหรับนักลงทุน นี่มีความซับซ้อนมากกว่าการซื้อขาย altcoins ในวงการสกุลเงินดิจิทัล
การเพิ่มขึ้นของหุ้นสกุลเงินดิจิทัลไม่ได้เพียงแค่ขยายแผนที่ทางภูมิศาสตร์ของ Bitcoin และการลงทุนในสกุลเงินดิจิทัลอื่นๆ เท่านั้น แต่ยังอาจปรับเปลี่ยนการไหลของเงินทุนทั่วโลก ซึ่งจะเป็นการทดสอบเพิ่มเติมสำหรับพลังงานและความเข้าใจของนักลงทุนในสกุลเงินดิจิทัล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







