



รายงานซีรีย์ Stablecoin (I): Stablecoins มีขนาดใหญ่กว่า Web3 หรือไม่?
หัวข้อเดิม: "รายงานชุด Stablecoin (I) Stablecoin ดีกว่า Web3?"
ผู้เขียนต้นฉบับ: XinGPT นักวิจัย AI
Stablecoin ดูเหมือนจะเป็นคำที่คุ้นเคยสำหรับผู้คนในอุตสาหกรรม Web3 ตั้งแต่วันแรกของการซื้อขาย การฝากเงินเพื่อซื้อ stablecoin เป็นการกระทำมาตรฐาน
แล้วทำไมหุ้น stablecoin ตัวแรก Circle จึงสามารถเพิ่มขึ้นอย่างน่าทึ่งถึงสามเท่าในเวลาสองสัปดาห์หลังจากจดทะเบียน
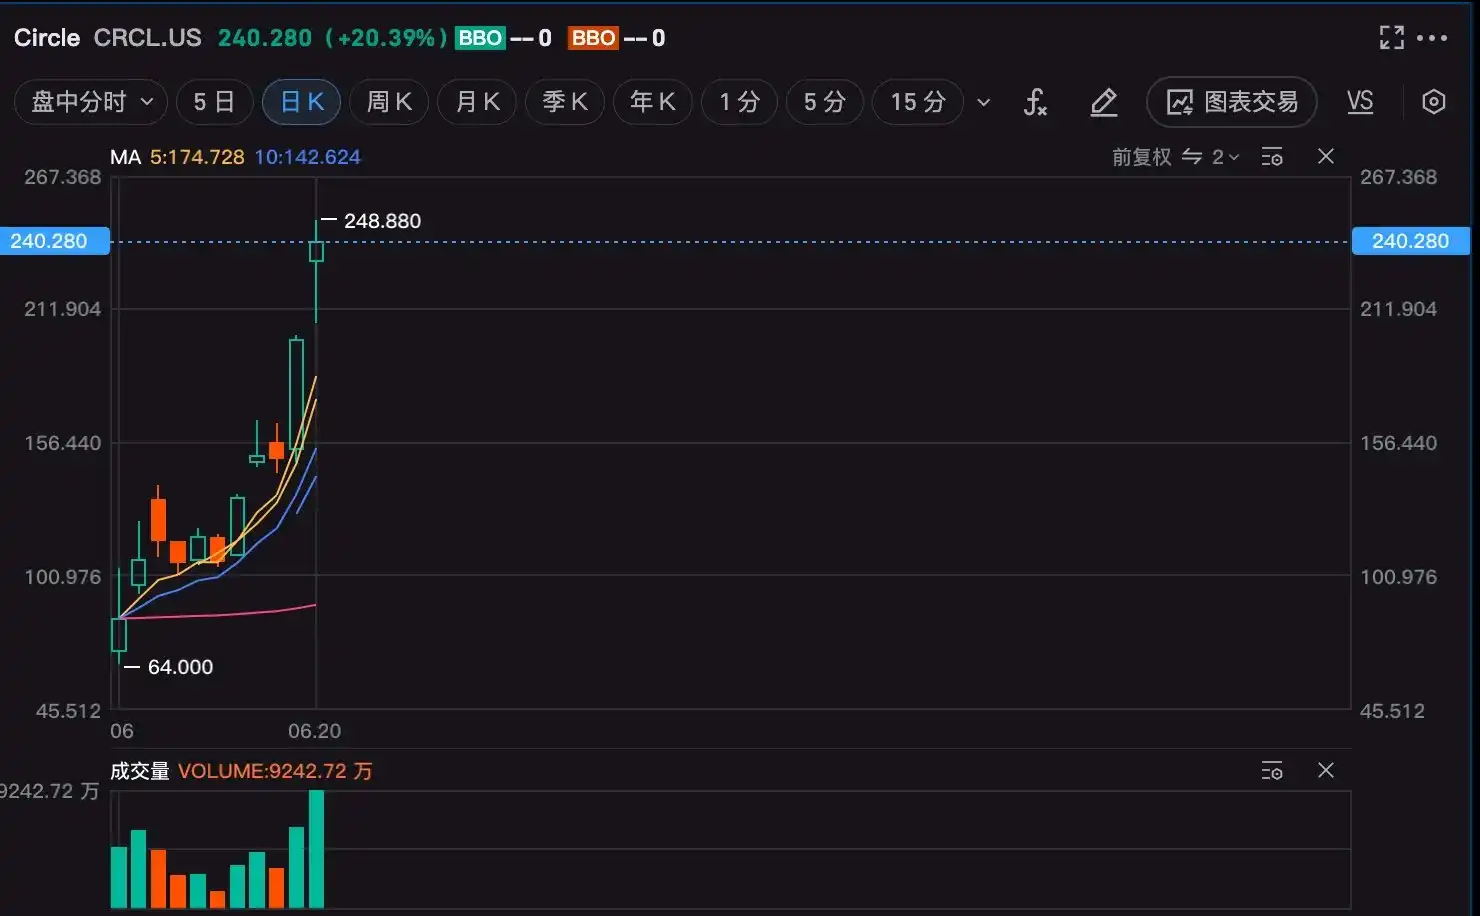
ตัวเร่งปฏิกิริยาที่สำคัญที่สุดมาจากการลงคะแนนเสียงของวุฒิสภาสหรัฐฯ ในการผ่านร่างกฎหมาย GENIUS Stablecoin เมื่อวันที่ 17 มิถุนายน มาวิเคราะห์เนื้อหาหลักของร่างกฎหมายและเหตุใดจึงผ่านโดยวุฒิสภาและมีแนวโน้มที่จะนำไปปฏิบัติอย่างเป็นทางการ?
ประเด็นหลักในการกำกับดูแลของ Stablecoin Act มีดังนี้:
1. ระบบการกำกับดูแลแบบคู่ขนาน:GENIUS Act กำหนดกฎเกณฑ์การดำเนินงานที่ชัดเจนสำหรับตลาด stablecoin โดยสร้างกรอบการกำกับดูแลแบบ "คู่ขนาน" ในระดับรัฐบาลกลางและระดับรัฐ ผู้ให้บริการ Stablecoin จำเป็นต้องเลือกแนวทางการกำกับดูแลในระดับรัฐบาลกลางหรือระดับรัฐตามขนาดของตน ผู้ให้บริการขนาดใหญ่ (ที่มีปริมาณการออกมากกว่า 10,000 ล้านเหรียญสหรัฐ) จะต้องรวมอยู่ในหน่วยงานกำกับดูแลของรัฐบาลกลางเพื่อให้แน่ใจว่าเป็นไปตามข้อกำหนดและโปร่งใส
ข้อกำหนดสำรอง 2.1:1:พระราชบัญญัติกำหนดให้ stablecoin ทั้งหมดต้องรักษาอัตราส่วนสำรอง 1:1 และจำกัดเฉพาะสินทรัพย์ที่มีสภาพคล่องสูงและปลอดภัย สินทรัพย์สำรองที่ได้รับอนุญาตอย่างชัดเจนโดยพระราชบัญญัตินี้ ได้แก่ เงินสดดอลลาร์สหรัฐ เงินฝากออมทรัพย์ธนาคารที่ได้รับการประกัน พันธบัตรกระทรวงการคลังสหรัฐฯ ที่ครบกำหนดภายใน 93 วัน ข้อตกลงซื้อคืน/ซื้อคืนแบบย้อนกลับ กองทุนตลาดเงินของรัฐบาลที่ลงทุนในสินทรัพย์ปลอดภัยที่กล่าวข้างต้นเท่านั้น และสินทรัพย์ที่กล่าวข้างต้นในรูปแบบโทเค็นที่สอดคล้องกับกฎหมาย ผู้ออกหลักทรัพย์ไม่สามารถใช้สินทรัพย์ที่มีความเสี่ยงสูง เช่น สกุลเงินดิจิทัล เป็นเงินสำรอง
3. กลไกการเปิดเผยข้อมูลและการตรวจสอบ:เพื่อปรับปรุงความโปร่งใสของตลาด ผู้ออกหลักทรัพย์สกุลเงินดิจิทัลจะต้องเปิดเผยเงินสำรองของตนทุกเดือนและเข้ารับการตรวจสอบโดยอิสระ การดำเนินการนี้มีจุดมุ่งหมายเพื่อเพิ่มความไว้วางใจของสาธารณชนที่มีต่อระบบสกุลเงินดิจิทัลและป้องกันการแห่ถอนเงินจากธนาคาร
4. ข้อกำหนดด้านใบอนุญาตและการปฏิบัติตาม:ผู้ออกหลักทรัพย์จะต้องยื่นขอใบอนุญาตจากหน่วยงานกำกับดูแลและยอมรับข้อกำหนดด้านกฎระเบียบการธนาคาร ระยะเวลาเปลี่ยนผ่านคือ 18 เดือน ซึ่งในระหว่างนั้น สกุลเงินดิจิทัลที่มีเสถียรภาพในตลาดที่มีอยู่จะต้องดำเนินการปรับปรุงให้เป็นไปตามข้อกำหนดให้เสร็จสิ้น
5. การปฏิบัติตามกฎหมายต่อต้านการฟอกเงินและการคว่ำบาตร:ผู้ให้บริการสกุลเงินดิจิทัลที่มีเสถียรภาพจะต้องปฏิบัติตามกฎหมายการรักษาความลับของธนาคาร (BSA) และกฎหมายต่อต้านการฟอกเงิน (AML) และต้องสร้างระบบระบุตัวตนของลูกค้า (KYC) และระบบตรวจสอบเพื่อป้องกันกระแสเงินทุนที่ผิดกฎหมาย
6. การคุ้มครองผู้บริโภค:ร่างกฎหมายดังกล่าวระบุว่าเมื่อผู้ออกสกุลเงิน Stablecoin ล้มละลาย ผู้ถือสกุลเงินดังกล่าวจะได้รับสิทธิพิเศษในการชำระเงินคืน เพื่อให้แน่ใจว่าสินทรัพย์สำรองของสกุลเงินดังกล่าวจะไม่ถูกนำไปใช้ในทางที่ผิด
บทความที่สองเผยให้เห็นข้อความที่น่าจะเป็นสาเหตุสำคัญที่สุดที่ทำให้ร่างกฎหมาย Stablecoin ได้รับการพิจารณาอย่างจริงจังในช่วงที่ทรัมป์ดำรงตำแหน่ง: การลดหนี้
แผนงานของวุฒิสมาชิก Bill Hagerty ในเรื่อง "การเสริมสร้างอำนาจเหนือของดอลลาร์สหรัฐ" กำลังได้รับการนำไปปฏิบัติจริงอย่างรวดเร็วโดยกลุ่มทุน: Standard Chartered Bank ประมาณการว่าหากร่างกฎหมายดังกล่าวได้รับการผ่าน มูลค่าตลาดของสกุลเงิน Stablecoin ทั่วโลกอาจพุ่งสูงถึง 2 ล้านล้านดอลลาร์สหรัฐในปี 2028 ซึ่งเทียบเท่ากับการเพิ่มผู้ซื้อรายใหญ่ที่เชี่ยวชาญในการกัดกินหนี้ระยะสั้นของสหรัฐฯ จากอากาศธาตุ สิ่งที่น่าตกใจยิ่งกว่าคือในปัจจุบัน ผู้ออกตราสารรายใหญ่ 2 ราย ได้แก่ Tether และ Circle ถือครองหนี้ของสหรัฐฯ มูลค่า 166,000 ล้านเหรียญสหรัฐฯ นักวิเคราะห์วอลล์สตรีทคาดการณ์ว่า ในอีกไม่กี่ปีข้างหน้า ผู้ออกตราสาร stablecoin จะแซงหน้ากองทุนป้องกันความเสี่ยงและกลายเป็นผู้เล่นรายใหญ่อันดับสามในตราสารหนี้ของสหรัฐฯ รองจากธนาคารกลางสหรัฐฯ และธนาคารกลางต่างประเทศ รัฐมนตรีกระทรวงการคลัง สก็อตต์ เบสเซนต์ ได้คำนวณแล้ว: หากตลาด stablecoin มีมูลค่าถึงล้านล้านดอลลาร์ภายในสิ้นทศวรรษนี้ ความต้องการตราสารหนี้ของภาคเอกชนในสหรัฐฯ อาจลดต้นทุนการกู้ยืมของรัฐบาลได้หลายจุดพื้นฐาน ซึ่งเทียบเท่ากับการใช้เงินก้อนโตในโลกของสกุลเงินดิจิทัลเพื่อลดต้นทุนการจัดหาเงินทุนของกระทรวงการคลังสหรัฐฯ พูดอย่างแยบยลก็คือ ความต้องการนี้โดยพื้นฐานแล้วคือ "การดึงดูดเงิน" สำหรับตราสารหนี้ของสหรัฐฯ ในระดับโลก สถานะของดอลลาร์สหรัฐในฐานะสกุลเงินสำรองกำลังได้รับการเสริมสร้างความแข็งแกร่งเป็นครั้งที่สองผ่านช่องทาง stablecoin ไม่น่าแปลกใจที่ทรัมป์แสดงความคิดเห็นเกี่ยวกับร่างกฎหมายดังกล่าวดังนี้: "ส่งมาที่โต๊ะของฉันโดยเร็วที่สุด ยิ่งเร็วเท่าไหร่ก็ยิ่งดี"
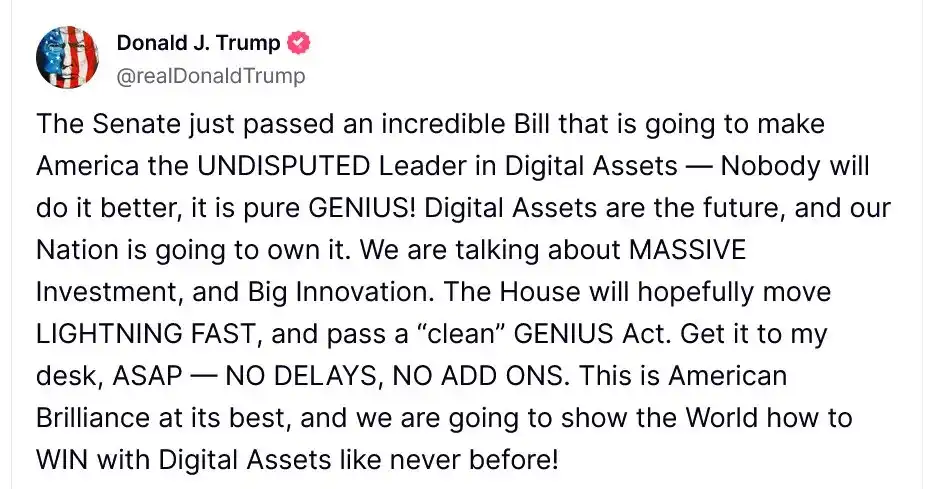
แม้ว่าร่างกฎหมายฉบับสุดท้ายยังคงต้องผ่านการตรวจสอบและลงคะแนนเสียงโดยสภาผู้แทนราษฎรก่อนที่จะส่งถึงประธานาธิบดีได้ แต่เมื่อพิจารณาจากความคาดหวังของตลาดแล้ว การผ่านร่างกฎหมาย stablecoin ฉบับสุดท้ายและการนำร่างกฎหมายไปใช้ถือเป็นข้อสรุปที่คาดเดาได้
การผ่านร่างกฎหมาย stablecoin จะมีผลกระทบต่อการลงทุนอย่างไร
มาดู Circle กันก่อน ด้วยมูลค่าตลาดปัจจุบันของ Circle ที่ประมาณ 5 หมื่นล้านดอลลาร์ กำไรในปี 2024 คาดว่าจะอยู่ที่ 160 ล้านดอลลาร์ ในปี 2025 ตามรายงานทางการเงินไตรมาสที่ 1 การประมาณการในแง่ดีของกำไรทั้งปีคือ 490 ล้านดอลลาร์ ซึ่งสอดคล้องกับอัตราส่วนราคาต่อกำไรมากกว่า 100 เท่า สมมติฐานนี้ก็คือ การออก USDC จะอยู่ที่ประมาณ
3 เท่าของช่วงสิ้นปี 2024 โดยจะมีมูลค่า 120 พันล้านดอลลาร์ ซึ่งจะต้องเพิ่มขึ้นเป็นสองเท่าจาก 60 พันล้านดอลลาร์ในเดือนมิถุนายน 2025 ส่วนขนาดการออก Tether USDT อยู่ที่ 150 พันล้านดอลลาร์เท่านั้น การประมาณการทางการเงินนี้เห็นได้ชัดว่าเป็นงานที่แทบจะเป็นไปไม่ได้สำหรับ Circle
แต่ตลาดไม่ได้โง่ ทำไม Circle ถึงได้ให้เงินพิเศษสูงขนาดนั้น
Arthur Hayes ผู้ก่อตั้ง Bitmex และนักลงทุนใน stablecoin ของ Ethena แสดงความคิดเห็นว่า:
เจ้าหน้าที่กระทรวงการคลังของสหรัฐฯ เชื่อว่าสินทรัพย์ภายใต้การจัดการ (AUC) ของ stablecoin อาจเติบโตถึง 2 ล้านล้านดอลลาร์สหรัฐฯ พวกเขายังเชื่ออีกด้วยว่า stablecoin ของดอลลาร์สหรัฐอาจกลายเป็นปลายหอก ซึ่งสามารถส่งเสริม/รักษาอำนาจสูงสุดของดอลลาร์สหรัฐฯ และทำหน้าที่เป็นผู้ซื้อที่ไม่ไวต่อราคาของพันธบัตรของกระทรวงการคลัง นี่คือปัจจัยหนุนมหภาคที่สำคัญอย่างยิ่ง
ความฝันของอัตราแห่งความฝันก็คือว่า stablecoin แทบจะกลายเป็นเครื่องมือทางการเงินสำหรับทรัมป์ในการรักษาอำนาจสูงสุดของดอลลาร์สหรัฐฯ เพิ่มความน่าดึงดูดใจของหนี้สหรัฐฯ และส่งเสริมการลดอัตราดอกเบี้ยของเฟดต่อไป การขายหุ้นชั้นนำในเส้นทางนี้ด้วยเงิน 5 หมื่นล้านดอลลาร์สหรัฐฯ ถือว่าแพงหรือไม่ ไม่ต้องพูดถึงอัตราส่วนราคาต่อกำไร แม้ว่าจะอยู่ที่ 1 แสนล้านดอลลาร์สหรัฐฯ ฉันไม่กล้าพูดว่าแพง
มีโอกาสการลงทุนอื่นๆ อะไรอีกบ้างในเส้นทางของ stablecoin?
หาก stablecoin ถือเป็นรถยนต์ ห่วงโซ่อุตสาหกรรมการผลิตรถยนต์สามารถแบ่งออกได้เป็นการผลิตรถยนต์ (ผู้ผลิตยานยนต์แบบครบวงจร) การขายรถยนต์ (ช่องทางการจัดจำหน่าย) อุปกรณ์เสริมรถยนต์ การซ่อมรถยนต์ บริการบำรุงรักษารถยนต์ เป็นต้น หากใช้ stablecoins เป็นการเปรียบเทียบ ห่วงโซ่อุตสาหกรรมจะรวมถึงการผลิต stablecoin (ผู้จัดทำ stablecoin) การขาย stablecoin (ช่องทางของ stablecoin) สถานการณ์การใช้งานที่เกี่ยวข้องกับ stablecoin (บริการ) การสนับสนุนทางเทคนิคของ stablecoin (อุปกรณ์เสริม) เป็นต้น
การออก stablecoin ถือเป็นเส้นทางของมังกรสวรรค์แล้ว Tether ได้ครอบครองตลาดของดอลลาร์ใต้ดินทั้งหมด (อุตสาหกรรมสีดำและสีเทา) และดำเนินการอย่างแข็งขันเพื่อฟอกเงิน Circle กำลังเป็นผู้นำตลาดการปฏิบัติตามกฎหมายในปัจจุบัน แต่จะต้องเผชิญกับการแข่งขันอย่างมากในอนาคต ยักษ์ใหญ่ด้านการชำระเงิน (PayPal, Stripe) มีช่องทางของตนเอง และต้นทุนการจัดจำหน่ายจะต้องน้อยกว่าครึ่งหนึ่ง (สำหรับการวิเคราะห์ต้นทุนของ Circle โดยละเอียด โปรดดูบทความก่อนหน้าของฉัน
https://x.com/xingpt/status/1930305013404053909); USD1 ซึ่งเป็นทีมที่ได้รับการสนับสนุนจากทรัมป์นั้นมีความเชื่อมโยงอย่างใกล้ชิดกับจักรวาล และคาดว่าจะมีส่วนแบ่งใน Tether และ Circle
ฉันชอบที่จะมองผู้ออกรายอื่นๆ ว่าเป็นส่วนขยายของช่องทาง เช่น บริษัทโลจิสติกส์และอีคอมเมิร์ซข้ามชาติ ความคุ้มทุนของการออก stablecoin เพียงอย่างเดียวอาจไม่สูงเท่ากับการใช้ stablecoin กระแสหลักเพื่อสร้างรายได้ส่วนแบ่ง
สำหรับบริษัทสตาร์ทอัพ ฉันมองในแง่ดีเกี่ยวกับผู้ให้บริการ stablecoin ในสถานการณ์เฉพาะ เช่น Square ซึ่งให้บริการรับ stablecoin ในสถานการณ์เฉพาะ ตราบใดที่ฉันบอกผู้ค้าว่าค่าธรรมเนียมการรับของฉันต่ำกว่าค่าธรรมเนียมของบัตรแบบดั้งเดิมถึง 90% ก็จะง่ายกว่ามากสำหรับพวกเขาที่จะยอมรับมันมากกว่าที่คุณจะโน้มน้าวผู้ค้าให้ยอมรับ stablecoin ที่เรียกว่า USDC
สำหรับการเลือกสถานการณ์แบบแบ่งส่วน ฉันคิดว่าธุรกรรมข้ามพรมแดนขนาดเล็กเป็นจุดที่ยุ่งยาก การโอนเงินทางไกลขนาดเล็กต้องใช้เงิน 10-30 เหรียญสหรัฐผ่าน SWIFT และเวลาที่มาถึงคือ 1-3 วันทำการ เมื่อเปรียบเทียบกับเวลาที่มาถึงของ stablecoin ในไม่กี่วินาทีและต้นทุนการโอนที่แทบจะไม่สำคัญ ประสบการณ์ของผู้ใช้ได้รับการปรับปรุงมากกว่า 10 เท่า ผู้ให้บริการช่องทางที่สามารถตอบสนองความต้องการของสถานการณ์แบบแบ่งส่วนดังกล่าวอาจกลายเป็น Paypal ของยุค stablecoin
ฉันคิดว่าผู้ให้บริการสนับสนุนด้านเทคนิค เช่น custody และ Regtech เป็นแนวทางของผู้ประกอบการที่มีอัตราส่วนอินพุต-เอาต์พุตค่อนข้างต่ำ พวกเขามีต้นทุนการปฏิบัติตามสูง การดำเนินงานหนัก และอัตรากำไรต่ำ แต่มีเสถียรภาพมากและต้านวัฏจักร เหมาะสำหรับผู้ประกอบการที่ต้องการรับกระแสเงินสดที่มั่นคงหรือบ่มเพาะภายในในบริษัทขนาดใหญ่ เช่น Ceffu และ CB Custody
นอกจาก Circle แล้ว ยังมีโอกาสอื่นๆ อะไรอีกบ้างสำหรับแนวคิด stablecoin ในตลาดรอง?
การเพิ่มขึ้นของมูลค่าตลาดของ Circle ส่งผลดีต่อ Coinbase โดยตรง ก่อนที่สนธิสัญญาที่ไม่เท่าเทียมกันจะถูกยกเลิก Coin สามารถเก็บเกี่ยวผลประโยชน์ได้โดยจ่ายค่าธรรมเนียมช่องทาง 50%;
Stablecoin ที่เพิ่งจดทะเบียนใหม่ที่เหลืออาจมีการโปรโมตอย่าง Coinbase นอกจากนี้ นายหน้า องค์กรการชำระเงินและบัตรบางแห่งจะต้องรอและดูว่าพวกเขาจะดำเนินการอย่างไรในการเชื่อมต่อกับเครือข่าย stablecoin:
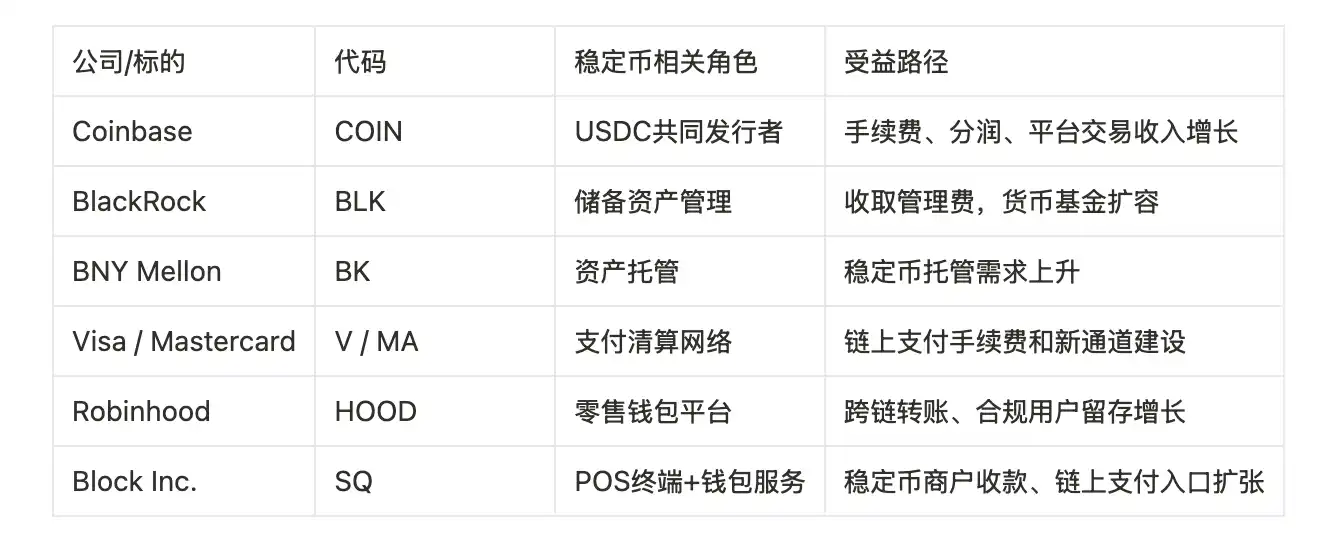
สำหรับ Circle สกุลเงิน การเติบโตของขนาดของ stablecoin หมายถึงการเพิ่มขึ้นอย่างมีนัยสำคัญในระดับอุปทานของสินทรัพย์ DeFi บนเชน ซึ่งเป็นประโยชน์ต่อโปรโตคอลการให้กู้ยืม DeFi ชั้นนำ เช่น Aave และ Morpho แน่นอนว่ายังหมายความว่าชั้นรายได้เช่น Ondo และ Maple Finance โดยเฉพาะอย่างยิ่งชั้นที่นำพันธบัตรกระทรวงการคลังสหรัฐเข้ามาอยู่ในเครือข่าย ก็มีข้อได้เปรียบโดยตรงมากที่สุด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







