วิกฤตผลิตภัณฑ์ถาวรของ RWA: เหตุใดโมเดล GLP จึงล้มเหลวในการรองรับการพัฒนาถาวรของ RWA?
ชื่อเรื่องเดิม: The Genesis Story: How Crypto Found Me
ผู้เขียนต้นฉบับ: @hmalviya9
คำแปลต้นฉบับ: zhouzhou, BlockBeats
หมายเหตุของบรรณาธิการ: แม้ว่าการใช้งานผลิตภัณฑ์ถาวรของ RWA (เช่น Ostium) จะเพิ่มขึ้นอย่างรวดเร็ว แต่โมเดลสภาพคล่องสไตล์ GLP นั้นไม่ยั่งยืนเนื่องจากอัตราการระดมทุนที่สูง เกมที่ผลรวมเป็นศูนย์ระหว่างผู้ซื้อขายและ LP และการขาดกลไกการป้องกันความเสี่ยง ซึ่งจำกัดการขยายตัวของแพลตฟอร์ม ในทางกลับกัน Hyperliquid ทำงานได้ดีขึ้นเมื่อใช้โหมด HLP ที่มีความยืดหยุ่นยิ่งขึ้น ในอนาคต Ostium จะสามารถบรรลุการพัฒนาที่มีสุขภาพดีในระยะยาวได้ก็ต่อเมื่อเปลี่ยนมาใช้รูปแบบคำสั่งซื้อ ลดค่าธรรมเนียม และปรับปรุงประสิทธิภาพการตลาด
ต่อไปนี้คือข้อความต้นฉบับ (แก้ไขเพื่อให้อ่านและเข้าใจง่าย):
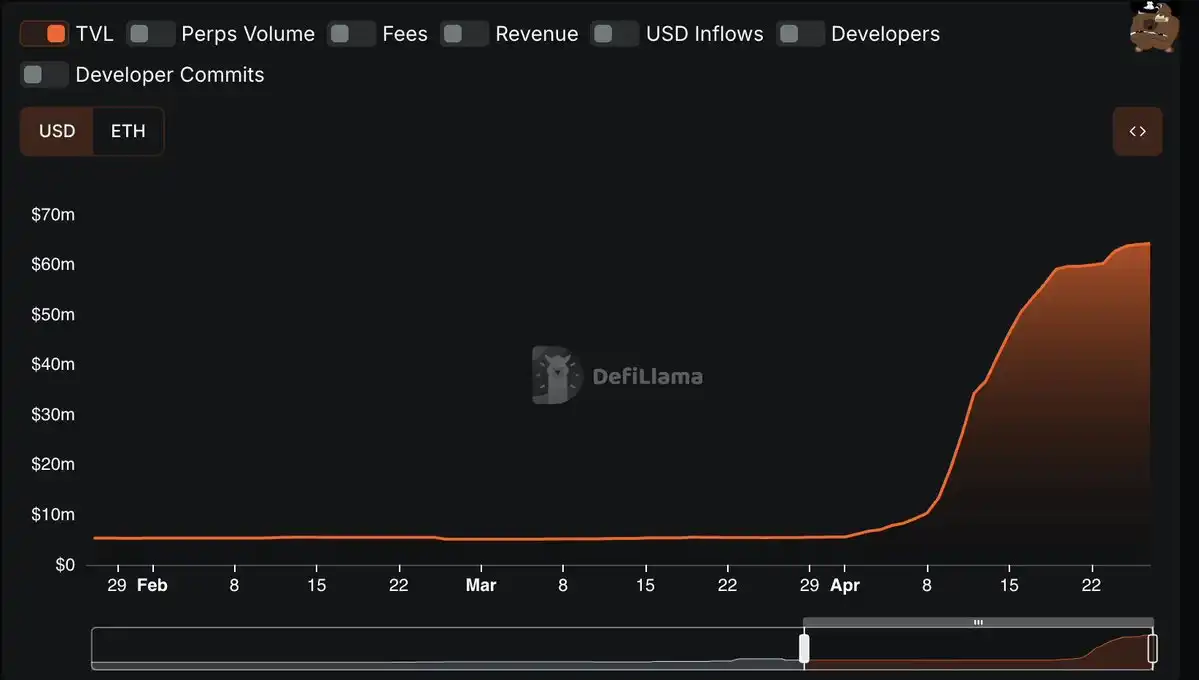
ในช่วงเดือนที่ผ่านมา ขณะที่วิกฤตภาษีศุลกากรกำลังใกล้เข้ามา ตลาดสกุลเงินผันผวน และตลาดหุ้นผันผวนเหมือนคลื่นไฟฟ้าหัวใจ การใช้สัญญาซื้อขายล่วงหน้าแบบ RWA พบว่าเพิ่มขึ้นอย่างน่าทึ่ง เงินฝากรวมของ @OstiumLabs พุ่งสูงจากระดับคงที่ต่ำกว่า 6 ล้านดอลลาร์ไปเป็นมากกว่า 60 ล้านดอลลาร์ในเวลาเพียงหนึ่งเดือน ปริมาณการซื้อขายก็เพิ่มขึ้นอย่างรวดเร็วเช่นกัน นอกจากนี้ HyperLiquid ยังเปิดตัวตลาดสัญญาถาวร PAXG ของ @Paxos อีกด้วย
ความต้องการในการทำ RWA แบบยาวหรือแบบสั้นด้วยอนุพันธ์ของสกุลเงินดิจิทัลนั้นชัดเจนมากแล้ว คำถามก็คือ วิธีแก้ปัญหาในปัจจุบันดีเพียงพอหรือไม่? ถ้าไม่เพียงพอจะปรับปรุงอย่างไร?
เหตุใดวิธีแก้ปัญหาดังกล่าวอาจไม่ดี? ในส่วนเปิด ฉันได้กล่าวถึงมุมมองที่ดูเหมือนจะขัดแย้งกันสองประการ: ประการหนึ่ง ผู้ค้ากำลังใช้ผลิตภัณฑ์ RWA จริง; ในทางกลับกัน ฉันตั้งคำถามว่าโซลูชั่นที่มีอยู่นั้นดีเพียงพอหรือไม่
บางคนอาจคิดว่าเนื่องจากผู้ใช้เลือกแพลตฟอร์มเหล่านี้ แสดงว่าสัญญา RWA ถาวรในปัจจุบันนั้นดีเพียงพอแล้วหรือ? แต่นี่ไม่ใช่กรณี. ให้ฉันอธิบายด้วยข้อมูลบางส่วน
หากเราพิจารณาอัตราเงินทุนบน Ostium เราจะพบว่าอัตราเงินทุนสำหรับคู่ซื้อขายทองคำ (XAU/USD) สูงถึง 30% และตอนนี้ยังคงอยู่ที่ 13% ต่อไป
เมื่อเปรียบเทียบกันแล้ว อัตราการระดมทุน BTC ในปัจจุบันบน Bybit อยู่ที่ประมาณครึ่งหนึ่งของ Ostium ในขณะที่อัตราการระดมทุน BTC บน Binance และ OKX อยู่ที่ประมาณหนึ่งในสี่ของ Ostium เท่านั้น เราอาจคิดได้ว่าเป็นเพราะทองมีประสิทธิภาพดีกว่า แต่ไม่จำเป็นต้องเป็นเช่นนั้นเสมอไป
ราคาทองคำเพิ่มขึ้นประมาณ 50% ในปีนี้ ในขณะที่ Bitcoin ก็เพิ่มขึ้นในปริมาณที่ใกล้เคียงกัน
ยิ่งไปกว่านั้น เมื่อเราเปรียบเทียบตลาดคริปโตกับตลาดการเงินแบบดั้งเดิม (เช่น CME) ช่องว่างก็ยิ่งเห็นได้ชัดเจนยิ่งขึ้น หากคุณถือทองคำใน CME และโอนสถานะของคุณ ค่าใช้จ่ายต่อปีจะอยู่ที่ประมาณ 6% ซึ่งเป็นเพียงครึ่งหนึ่งของอัตราเงินทุนที่ต่ำที่สุดของ Ostium ซึ่งมีความแตกต่างกัน 600 จุดพื้นฐาน เมื่อเห็นความแตกต่างของราคาที่มากขนาดนี้ ผู้ที่อ่านการซื้อขายแบบเดลต้าเป็นกลาง (ไม่มีความเสี่ยงตามทิศทาง) อาจรู้สึกว่ามีพื้นที่สำหรับการเก็งกำไรขนาดใหญ่ เช่น การขายชอร์ต Ostium และเรียกเก็บอัตราเงินทุน 13% ในขณะที่ซื้อ CME และจ่ายต้นทุนรายปี 6% แต่จริงๆ แล้วมันไม่ใช่แบบนั้น
เนื่องจาก Ostium ใช้โมเดลที่คล้ายกับ GLP (กลุ่มสภาพคล่องของ GMX) หากคุณขายชอร์ต Ostium ในปัจจุบันคุณจะต้องจ่ายอัตราการระดมทุนที่ 13%
ผลที่ได้คือทั้งผู้ซื้อขายที่เป็นกลางแบบเดลต้าและผู้สร้างตลาดจะไม่มีแรงจูงใจในการจัดหาสภาพคล่อง นี่ไม่ใช่เรื่องบังเอิญ แต่เป็นปัญหาพื้นฐานในการออกแบบของ Ostium
ความไม่ยั่งยืนของโมเดล GLP
โมเดล GLP ที่ใช้โดย Ostium และ @GainsNetwork_io นั้นไม่สามารถปรับขนาดได้อย่างง่ายๆ สาระสำคัญของโมเดล GLP คือผู้ซื้อขายทุกคนกำลังเดิมพันกับแหล่งเงินทุนของโปรโตคอล GMX เปิดตัวครั้งแรก โดยมีกลุ่มเงินทุนเรียกว่า GLP ใน Ostium เรียกว่า OLP สำหรับกำไรนั้นจะมีห้องนิรภัย (สินทรัพย์) ต่างๆ สิ่งสำคัญที่ต้องทราบคือโมเดล GLP/OLP และโมเดล HLP ของ @HyperliquidX นั้นแตกต่างกันมาก รูปแบบการกำหนดราคาของ HLP ถูกซ่อนอยู่และเปลี่ยนแปลงแบบไดนามิก ในขณะที่การกำหนดราคาของ GLP เป็นแบบคงที่และคงที่
ซึ่งหมายความว่าแม้ว่า HyperLiquid จะมีผู้ให้บริการสภาพคล่องพื้นฐาน แต่ LP พื้นฐานก็ไม่ใช่คู่สัญญาเพียงรายเดียว และกลไกอัตราเงินทุนยังสามารถสร้างแรงจูงใจให้ตลาดมีประสิทธิภาพมากขึ้นได้อย่างต่อเนื่อง ในโมเดล OLP ของ Ostium เทรดเดอร์จะต้องสูญเสียเงินเพื่อให้ผู้ให้บริการสภาพคล่อง OLP ทำกำไรได้ นี่คือเกมที่ผลรวมเป็นศูนย์ตั้งแต่ต้นจนจบ
และไม่เหมือนกับโมเดล HLP ซึ่งสามารถป้องกันความเสี่ยงจากการเปิดรับความเสี่ยงบนเครือข่ายได้บางส่วน แต่ไม่มีกลไกที่มั่นคงในการป้องกันความเสี่ยงจากการเปิดรับความเสี่ยงของ RWA ภายใต้โมเดล OLP
แม้ว่าโมเดล OLP จะช่วยให้ Ostium เพิ่มสภาพคล่องได้อย่างรวดเร็วในช่วงเริ่มแรก แต่ในปัจจุบันโมเดลดังกล่าวกลับกลายมาเป็นอุปสรรคต่อการเติบโตอย่างต่อเนื่องของบริษัท ในขณะที่ HyperLiquid จำเป็นต้องยอมสละการควบคุมคู่สัญญาโดยสมบูรณ์ของ HLP เหนือธุรกรรมของผู้ใช้ ในที่สุด Ostium จะต้องคลายการผูกขาดของ OLP เหนือการกำหนดราคาในอนาคตเช่นกัน เพื่อให้สามารถขยายตัวได้มากขึ้นกรณีที่น่าตกใจอย่างหนึ่งได้ปรากฏออกมาแล้ว: ในแง่ของส่วนแบ่งที่สัมพันธ์กันของตลาดทองคำ ขณะนี้ Ostium ถือครองเพียง 4 ล้านเหรียญสหรัฐในตลาดทองคำ ในขณะที่ตลาด PAXG ที่เพิ่งเปิดใหม่ของ HyperLiquid ถือครองอยู่ 15 ล้านเหรียญสหรัฐ (และอัตราการระดมทุนและต้นทุนการเปิดก็ต่ำกว่าเช่นกัน) นอกจากนี้ ยอดเงินที่ถูกล็อคไว้ทั้งหมดของ Ostium ในปัจจุบันอยู่ที่ 65 ล้านเหรียญสหรัฐฯ โดย 57 ล้านเหรียญสหรัฐฯ หรือ 86% ของกองทุนนั้นกระจุกตัวอยู่ใน OLP แม้ว่า HyperLiquid จะสูงก็ตาม แต่ก็มีสัดส่วนเพียงประมาณ 60% เท่านั้น ซึ่งดีต่อสุขภาพมากกว่าเมื่อเปรียบเทียบกัน
สรุปได้ว่าโมเดลนี้ไม่ยั่งยืน
ทิศทางที่เป็นไปได้ในอนาคต
แม้ว่าปัญหาข้างต้นจะร้ายแรงหากไม่ได้รับการตรวจสอบ แต่ในทางทฤษฎีแล้ว ปัญหาทั้งหมดสามารถแก้ไขได้โดยการเปลี่ยนแปลงกรอบคิด
หาก Ostium สามารถเปลี่ยนไปใช้รูปแบบคำสั่งซื้อขายได้ ก็จะสามารถลดค่าธรรมเนียมธุรกรรม และอัตราการระดมทุนก็จะลดลงด้วยเช่นกันเนื่องจากประสิทธิภาพของตลาดที่ได้รับการปรับปรุงดีขึ้น ในเวลาเดียวกัน แพลตฟอร์มยังสามารถสร้างผลกำไรได้โดยการเรียกเก็บค่าธรรมเนียมธุรกรรม
OLP ยังสามารถดำรงอยู่ต่อไปได้ แต่ควรทำงานในรูปแบบที่มีความยืดหยุ่นและคล่องตัวมากขึ้น ในความคิดเห็นส่วนตัวของฉัน ในฐานะคนที่ชื่นชอบแนวคิดเรื่องความยั่งยืนของ RWA นี่เป็นโมเดลระยะยาวที่ยั่งยืนเพียงรูปแบบเดียวสำหรับผลิตภัณฑ์ที่ยั่งยืนของ RWA ไม่เพียงแค่สำหรับ Ostium เท่านั้น แต่ยังรวมถึง Gains และโครงการที่เกี่ยวข้องทั้งหมดด้วย
โมเดล GLP หรือ "สไตล์คาสิโน" สามารถใช้ได้เฉพาะในช่วงเริ่มต้นแบบเย็นเท่านั้น และไม่สมจริงสำหรับการพัฒนาในระยะยาว ซึ่งได้รับการพิสูจน์แล้วหลายครั้ง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง