การกำหนดราคา IPO ของ Anthropic สูงเกินไปหรือไม่? โมเดล DCF เห็นว่ามูลค่าที่เหมาะสมอยู่ที่เพียง 53 ดอลลาร์
สรุปสั้น
· มีความเห็นต่างชัดเจนเรื่องมูลค่า: Ihor Pokhyton ผู้เขียนจาก Capital Times ประเมินมูลค่าถ่วงน้ำหนักแบบ DCF ของ Anthropic อยู่ที่ประมาณ 53 ดอลลาร์ต่อหุ้น ต่ำกว่าราคาเสนอขายที่ 70 ถึง 78 ดอลลาร์ประมาณ 24% ถึง 32% หรือพูดกลับกัน ราคาเสนอขายมีพรีเมียมเหนือมูลค่าประเมินประมาณ 32% ถึง 47%
· การเติบโตยังเร็วแต่กำลังชะลอ: รายได้ไตรมาสสามอยู่ที่ประมาณ 1.7 หมื่นล้านดอลลาร์ เติบโตเมื่อเทียบปีต่อปีถึงประมาณ 12 เท่า แต่การเติบโตเมื่อเทียบไตรมาสต่อไตรมาสกลับลดลงจากประมาณ 140% ในไตรมาสก่อนเหลือ 47%
· อัตรากำไรขึ้นอยู่กับประสิทธิภาพของพลังประมวลผล: สัดส่วนต้นทุนเซิร์ฟเวอร์และโครงสร้างพื้นฐานต่อรายได้ในไตรมาสสามเพิ่มขึ้นจาก 48% เป็น 58% อัตรากำไรระยะยาวในอนาคตยังเผชิญบททดสอบ
· ราคาเสนอขายได้ตีมูลค่าการเติบโตล่วงหน้าสิบปี: ภายใต้สมมติฐานรายได้ในสิบปีที่ 4.3 แสนล้านดอลลาร์ การจะรองรับราคา 70 ถึง 78 ดอลลาร์ได้ อัตรากำไรจากการดำเนินงานระยะยาวต้องอยู่ที่ประมาณ 48% ถึง 54%
Anthropic เบื้องหลัง Claude กำลังนำเรื่องราวการเติบโตที่น่าทึ่งที่สุดเรื่องหนึ่งของอุตสาหกรรมปัญญาประดิษฐ์เข้าสู่ตลาดสาธารณะ แต่การที่บริษัทหนึ่งเติบโตเร็วพอ จะหมายความว่านักลงทุนสามารถซื้อได้โดยไม่สนราคาหรือไม่?
เมื่อวันที่ 10 พฤศจิกายน Anthropic เปิดเผยช่วงราคาเสนอขาย IPO ที่ 70 ถึง 78 ดอลลาร์ต่อหุ้นในหนังสือชี้ชวนฉบับปรับปรุง เมื่อคำนวณจากจำนวนหุ้นเต็มจำนวนหลังเจือจางภายหลังการเข้าจดทะเบียน เทียบเท่ากับมูลค่าประมาณ 1.22 ถึง 1.36 ล้านล้านดอลลาร์ แต่ Ihor Pokhyton ผู้เขียนจาก Capital Times ในบทวิเคราะห์ที่เผยแพร่เมื่อวันที่ 17 พฤศจิกายน กลับได้มูลค่าถ่วงน้ำหนักจากแบบจำลองกระแสเงินสดคิดลด (DCF) ที่ประมาณ 9.24 แสนล้านดอลลาร์ หรือ 53 ดอลลาร์ต่อหุ้น
เมื่อเทียบกับ 53 ดอลลาร์ แม้ราคาเสนอขายจะอยู่ที่ขอบล่างของช่วงที่ 70 ดอลลาร์ พรีเมียมก็สูงถึงประมาณ 32% และหากคำนวณที่ 78 ดอลลาร์ จะสูงถึง 47% นี่ไม่ใช่การบอกว่า Anthropic ขาดพื้นที่การเติบโต แต่เป็นการบอกว่าราคาปัจจุบันกำหนดให้นักลงทุนเชื่อว่าการขยายตัวและความสามารถในการทำกำไรในสิบปีข้างหน้าจะยังคงเหนือกว่าประสบการณ์ในอดีตของบริษัทเทคโนโลยียักษ์ใหญ่ส่วนใหญ่ต่อเนื่องไป
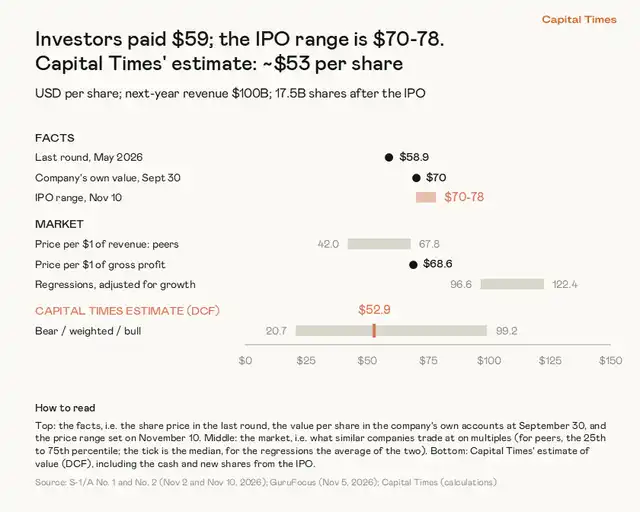
ภาพที่ 1: การเปรียบเทียบระหว่างราคาเสนอขายในตลาด ราคาระดมทุนรอบก่อนหน้า และมูลค่าประเมินแบบ DCF ของ Capital Times ที่มา: Capital Times
เบื้องหลังการเติบโต 12 เท่า: ต้นทุนพลังประมวลผลกำลังทดสอบความสามารถในการทำกำไร
จากข้อมูลทางการเงิน Anthropic กำลังเผชิญกับการขยายตัวที่หาได้ยากอย่างยิ่ง ในไตรมาสที่สามของปี 2026 รายได้ของบริษัทอยู่ที่ประมาณ 1.7 หมื่นล้านดอลลาร์สหรัฐฯ ขณะที่ช่วงเดียวกันของปีก่อนมีเพียงประมาณ 1.4 พันล้านดอลลาร์สหรัฐฯ เติบโตขึ้นประมาณ 12 เท่าในหนึ่งปี เมื่อเทียบเคียงแล้ว ไตรมาสที่แข็งแกร่งที่สุดของ NVIDIA ในกระแส AI ก็ยังมีขนาดรายได้เมื่อเทียบปีต่อปีที่ห่างไกลจากตัวคูณนี้มาก
การขยายตัวของลูกค้าที่ชำระเงินก็ชัดเจนเช่นกัน จำนวนลูกค้าที่ใช้จ่ายเกิน 1 แสนดอลลาร์สหรัฐฯ ต่อปี เพิ่มจากประมาณ 950 ราย เป็นมากกว่า 11,900 ราย ลูกค้าที่ใช้บริการอยู่แล้วเมื่อหนึ่งปีก่อน ปัจจุบันมีค่าใช้จ่ายประมาณ 9 เท่าของช่วงนั้น ซึ่งแสดงให้เห็นว่าการเติบโตไม่ได้มาจากลูกค้าใหม่เพียงอย่างเดียว ลูกค้าที่มีอยู่เดิมก็เพิ่มปริมาณการใช้ AI อย่างต่อเนื่อง
แต่ภายใต้ฐานที่สูง การเติบโตเริ่มชะลอตัว ในไตรมาสที่สองของปีนี้ รายได้ของ Anthropic เพิ่มขึ้นเมื่อเทียบไตรมาสก่อนเป็นประมาณ 2.4 เท่า ไตรมาสที่สามอยู่ที่ประมาณ 1.5 เท่า กล่าวคือ อัตราการเติบโตเมื่อเทียบไตรมาสก่อนลดลงจากประมาณ 140% เหลือ 47% บริษัทยังเตือนนักลงทุนในหนังสือชี้ชวนว่าอัตราการเติบโตในอนาคตคาดว่าจะลดลงอย่างต่อเนื่อง
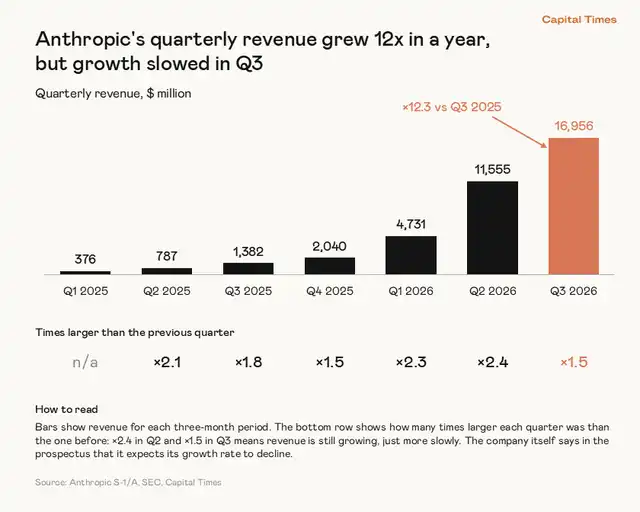
ภาพที่ 2: รายได้รายไตรมาสของ Anthropic ตั้งแต่ไตรมาสที่หนึ่งปี 2025 ถึงไตรมาสที่สามปี 2026 ไตรมาสล่าสุดเติบโตเมื่อเทียบปีต่อปีประมาณ 12 เท่า แต่อัตราการเติบโตเมื่อเทียบไตรมาสก่อนชะลอลง ที่มา: Capital Times
ในทางกลับกัน Anthropic ไม่ได้เป็นเพียงบริษัท AI ที่เติบโตด้วยการระดมทุนอีกต่อไป การขาดทุนทางบัญชีในช่วงเก้าเดือนแรกสูงถึง 1.04 แสนล้านดอลลาร์สหรัฐฯ แต่ประมาณ 9.4 หมื่นล้านดอลลาร์สหรัฐฯ มาจากการตีราคาใหม่ตามมูลค่ายุติธรรมของตั๋วแปลงสภาพ ซึ่งไม่ใช่กระแสเงินสดไหลออกในงวดนั้น หลังจากตัดรายการพิเศษครั้งเดียวออก และรวมค่าใช้จ่ายจากสิทธิประโยชน์หุ้น อัตรากำไรจากการดำเนินงานของบริษัทในสองไตรมาสล่าสุดอยู่ที่ 8.4% และ 8.2% ตามลำดับ กระแสเงินสดจากการดำเนินงานในช่วงเก้าเดือนแรกยังอยู่ที่ประมาณ 6.6 พันล้านดอลลาร์สหรัฐฯ
อย่างไรก็ตาม จากการเพิ่งบรรลุกำไรจากการดำเนินงาน สู่การรักษาอัตรากำไรสูงในระยะยาวที่จำเป็นสำหรับการประเมินมูลค่าหลายล้านล้านดอลลาร์สหรัฐฯ ยังมีอุปสรรคสำคัญหนึ่งประการ นั่นคือต้นทุนพลังประมวลผล
ในมุมมองของผู้เขียน ปัจจัยที่กำหนดมูลค่าระยะยาวของ Anthropic ไม่ใช่เพียงว่าโมเดลแข็งแกร่งแค่ไหนหรือลูกค้าเติบโตเร็วเพียงใด แต่ยังรวมถึงว่าทุกหนึ่งดอลลาร์สหรัฐฯ ของรายได้ที่สร้างขึ้น ต้องจ่ายเท่าไรสำหรับเซิร์ฟเวอร์และพลังประมวลผล
ในไตรมาสที่สามของปี 2026 ค่าใช้จ่ายด้านพลังประมวลผลและโครงสร้างพื้นฐานของ Anthropic สูงถึง 9.9 พันล้านดอลลาร์สหรัฐฯ สะสมในช่วงเก้าเดือนแรกประมาณ 1.88 หมื่นล้านดอลลาร์สหรัฐฯ ก่อนหน้านี้ สัดส่วนค่าใช้จ่ายประเภทนี้ต่อรายได้ลดลงติดต่อกันห้าไตรมาส จาก 251% เหลือ 48% ซึ่งเคยแสดงให้เห็นว่าบริษัทกำลังได้รับผลจากขนาด แต่ไตรมาสที่สามกลับพลิกผัน: ต้นทุนพลังประมวลผลเพิ่มขึ้น 77% เมื่อเทียบไตรมาสก่อน เร็วกว่ารายได้ที่เพิ่มขึ้น 47% สัดส่วนต้นทุนกลับขึ้นไปอยู่ที่ 58%
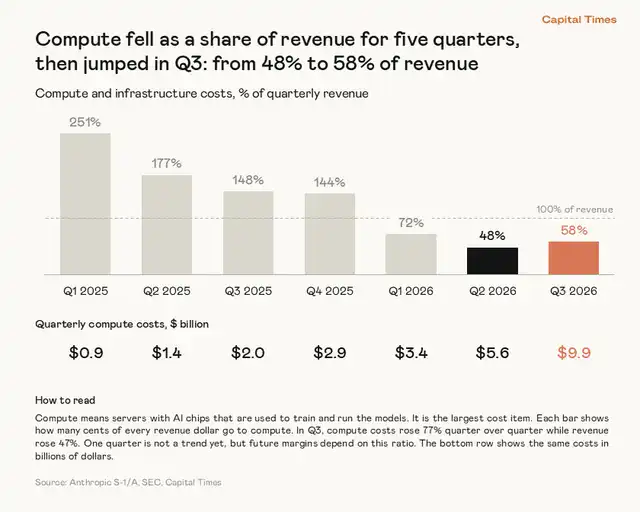
รูปที่ 3: สัดส่วนต้นทุนกำลังประมวลผลและโครงสร้างพื้นฐานต่อรายได้รายไตรมาส เพิ่มขึ้นจาก 48% เป็น 58% ในไตรมาสที่สาม ที่มา: Capital Times
Anthropic อธิบายว่าบริษัทได้ซื้อกำลังประมวลผลเพิ่มเติมผ่านสัญญาระยะสั้นที่มีต้นทุนสูงขึ้นเพื่อตอบสนองความต้องการ จึงทำให้ค่าใช้จ่ายในไตรมาสนั้นสูงขึ้น ไตรมาสเดียวไม่เพียงพอที่จะพิสูจน์ว่ากระแสระยะยาวกลับทิศ แต่ความสามารถในการลดต้นทุนกำลังประมวลผลอย่างต่อเนื่องนั้นเกี่ยวข้องโดยตรงกับเพดานอัตรากำไรในอนาคต
ที่สำคัญกว่านั้น Anthropic ได้ลงนามในพันธสัญญาจัดซื้อและเช่าที่เกี่ยวข้องกับเซิร์ฟเวอร์ บริการคลาวด์ และศูนย์ข้อมูลมูลค่าประมาณ 8.95 แสนล้านดอลลาร์ โดยมีกำหนดชำระยาวไปถึงปี 2045 บางส่วนของสัญญาเหล่านี้มีสิทธิ์ยกเลิกหรือมีเงื่อนไขประกอบ ไม่ใช่หนี้ที่ไม่สามารถเพิกถอนได้ทั้งหมด แต่ก็ยังสะท้อนถึงการลงทุนโครงสร้างพื้นฐานมหาศาลที่บริษัทต้องพึ่งพาเพื่อรักษาการขยายตัวของ AI
หลังการ IPO เสร็จสิ้น บริษัทคาดว่าจะถือเงินสดประมาณ 2.13 แสนล้านดอลลาร์ โดยมีการชำระเงินที่เกี่ยวข้องใน 12 เดือนข้างหน้าประมาณ 7 หมื่นล้านดอลลาร์ แรงกดดันด้านเงินทุนในขณะนี้อาจไม่ใช่ปัญหาหลัก ความเสี่ยงที่แท้จริงอยู่ที่ว่า หากรายได้เติบโตช้ากว่าที่คาดไว้มาก พันธสัญญากำลังประมวลผลระยะยาวอาจเริ่มกัดกร่อนกำไร
ทำไม DCF จึงให้เพียง 53 ดอลลาร์ ราคาเสนอขายสะท้อนสมมติฐานการเติบโตแบบใด
ต่างจากการประมาณราคาตลาดด้วยอัตราส่วนราคาต่อยอดขายของบริษัทเทียบเคียง DCF พยายามคำนวณว่ากระแสเงินสดในอนาคตที่บริษัทจะสร้างขึ้นมีมูลค่าเท่าใดในวันนี้ แบบจำลองของผู้เขียนขึ้นอยู่กับปัจจัยหลักสามประการ ได้แก่ ขนาดรายได้หลังจากสิบปี อัตรากำไรจากการดำเนินงานในระยะเติบโตเต็มที่ และอัตราคิดลดกระแสเงินสด
ผู้เขียนคาดการณ์ว่า Anthropic จะมีรายได้ประมาณ 1 แสนล้านดอลลาร์ในปี 2027 เมื่อพิจารณาจากอัตราการสร้างรายได้ต่อปีประมาณ 8.1 หมื่นล้านดอลลาร์ในเดือนตุลาคมปีนี้ นี่ไม่ใช่สมมติฐานระยะใกล้ที่ก้าวร้าวเป็นพิเศษ แต่สำหรับการประเมินมูลค่า การที่ปีหน้าจะทำได้ 8.5 หมื่นล้าน 1 แสนล้าน หรือ 1.2 แสนล้านดอลลาร์นั้นไม่ใช่ตัวแปรชี้ขาด สิ่งที่สร้างความแตกต่างอย่างแท้จริงคือขนาดขององค์กรในอีกสิบปีข้างหน้า
ในสถานการณ์ฐาน ผู้เขียนสมมติว่า Anthropic จะมีรายได้ต่อปี 4.3 แสนล้านดอลลาร์ในอีกสิบปี โดยมีอัตรากำไรจากการดำเนินงานในระยะเติบโตเต็มที่ 30% อ้างอิงหลักจากเส้นทางการเติบโตของ Alphabet หลังจากรายได้ข้ามเกณฑ์แสนล้านดอลลาร์ และอัตรากำไรเฉลี่ยของ AWS ในแปดปีที่ผ่านมา สถานการณ์ pessimistic ตั้งไว้ที่รายได้ 2.5 แสนล้านดอลลาร์ อัตรากำไร 21.5% ส่วนสถานการณ์ optimistic ตั้งไว้ที่รายได้ 7.15 แสนล้านดอลลาร์ อัตรากำไร 40%
แบบจำลองใช้อัตราคิดลด 11.6% ในห้าปีแรก จากนั้นค่อยๆ ลดลงเหลือ 9% และพิจารณาความเป็นไปได้ที่ธุรกิจจะล้มเหลวแยกต่างหาก หลังจากรวมหุ้นใหม่จากการ IPO และเงินที่ระดมได้ สถานการณ์ pessimistic ฐาน และ optimistic สอดคล้องกับประมาณ 21 ดอลลาร์ 46 ดอลลาร์ และ 99 ดอลลาร์ต่อหุ้นตามลำดับ เมื่อถ่วงน้ำหนักที่ 25%, 50%, 25% ผลลัพธ์ที่ได้คือประมาณ 53 ดอลลาร์
ตรงนี้ต้องแยกให้ชัด: 53 ดอลลาร์ไม่ใช่การประเมินมูลค่าในสถานการณ์ฐาน แต่เป็นผลลัพธ์จากการถ่วงน้ำหนักสามสถานการณ์ เป็นการประมาณการจากแบบจำลองที่ตั้งอยู่บนชุดสมมติฐานการดำเนินงานระยะยาว ไม่ใช่ราคาซื้อขายเป้าหมายที่แม่นยำ
เพื่อทดสอบข้อสรุปการประเมินมูลค่าที่ 53 ดอลลาร์ ผู้เขียนได้คำนวณย้อนกลับเพิ่มเติม: หากราคาเสนอขายที่ 70 ถึง 78 ดอลลาร์มีความสมเหตุสมผล Anthropic จะต้องสร้างรายได้และกำไรเท่าใดในอีกสิบปีข้างหน้า
ภายใต้สมมติฐานอัตรากำไรจากการดำเนินงานระยะยาวที่ 30% การรองรับราคา 70 ดอลลาร์ต่อหุ้นต้องใช้รายได้ปีละประมาณ 757,000 ล้านดอลลาร์ในอีกสิบปี และการรองรับ 78 ดอลลาร์ต้องใช้ประมาณ 868,000 ล้านดอลลาร์ เพื่อเป็นข้อมูลอ้างอิงขนาด รายได้ 12 เดือนย้อนหลังของ Amazon ที่ระบุในต้นฉบับอยู่ที่ประมาณ 797,000 ล้านดอลลาร์ กล่าวอีกนัยหนึ่ง Anthropic ต้องเติบโตภายในสิบปีจนมีขนาดใกล้เคียงหรือ bahkanใหญ่กว่าขนาดของ Amazon ในปัจจุบัน
หากรายได้เพียง mencapai สถานการณ์ฐานที่ผู้เขียนกำหนดไว้ที่ 430,000 ล้านดอลลาร์ การรองรับราคาเสนอขายจำเป็นต้องเพิ่มอัตรากำไรจากการดำเนินงานระยะยาวเป็นประมาณ 48% ถึง 54% ซึ่งสูงกว่าอัตรากำไรจากการดำเนินงานของ Microsoft ที่ประมาณ 47% และสูงกว่าค่าเฉลี่ยประมาณ 30% ของ AWS ในช่วงแปดปีที่ผ่านมาอย่างชัดเจน
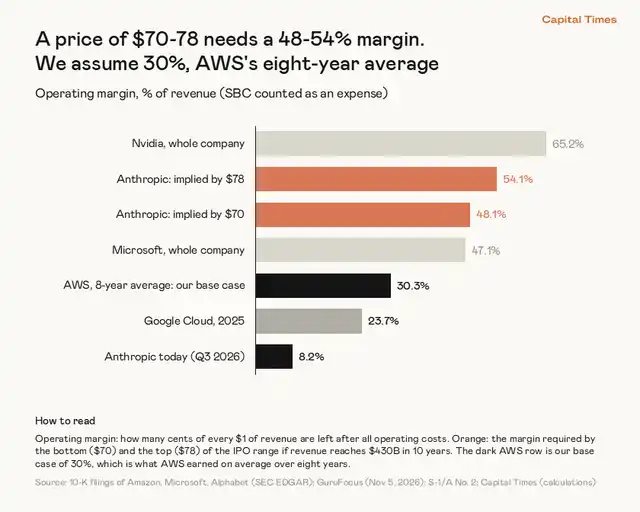
รูปที่ 4: ภายใต้สมมติฐานรายได้ 430,000 ล้านดอลลาร์ในอีกสิบปี อัตรากำไรจากการดำเนินงานโดยนัยของราคาเสนอขาย 70–78 ดอลลาร์ เมื่อเทียบกับอัตรากำไรของบริษัทอย่าง AWS, Microsoft และ NVIDIA ที่มา: Capital Times
นี่คือส่วนที่ยากที่สุดในการบรรลุราคาเสนอขาย: Anthropic ด้านหนึ่งต้องจ่ายค่าประมวลผลจำนวนมหาศาลให้กับระบบนิเวศคลาวด์และชิปอย่างต่อเนื่อง อีกด้านหนึ่งต้องสร้างระดับการทำกำไรที่ใกล้เคียงกับบริษัทเทคโนโลยีชั้นนำที่มีกำไรสูง ทั้งสองอย่างไม่ใช่สิ่งที่เป็นไปไม่ได้โดยสิ้นเชิง แต่มีพื้นที่สำหรับความผิดพลาดจำกัด
ความเห็นต่างด้านการประเมินมูลค่า: ตลาด AI ในที่สุดจะใหญ่แค่ไหน?
นี่ไม่ใช่การประเมินมูลค่ากระแสเงินสดของ Anthropic เพียงแบบเดียวในตลาด Aswath Damodaran นักวิชาการด้านการประเมินมูลค่าที่มีชื่อเสียง ให้การประเมินมูลค่าส่วนของผู้ถือหุ้นไว้ที่ประมาณ 1.45 ล้านล้านดอลลาร์ ซึ่งสูงกว่าประมาณ 924,000 ล้านดอลลาร์ของ Capital Times อย่างชัดเจน
ความเห็นต่างที่ใหญ่ที่สุดระหว่างสองแบบจำลองไม่ใช่ส่วนต่างของอัตราคิดลดเพียงไม่กี่เปอร์เซ็นต์ แต่เป็นการตัดสินใจเกี่ยวกับจุดสิ้นสุดของตลาด AI Damodaran สมมติว่า Anthropic จะมีรายได้ปีละใกล้ 1 ล้านล้านดอลลาร์ในอีกสิบปี ขณะที่สถานการณ์ฐานของ Capital Times มีเพียง 430,000 ล้านดอลลาร์ แบบแรกหมายความว่าหลังจากที่ Anthropic มีรายได้ถึงระดับแสนล้านดอลลาร์แล้ว ยังต้องรักษาอัตราการเติบโตเฉลี่ยต่อปีใกล้ 29% ต่อไปอีกหลายปี ซึ่งเกินกว่าผลการดำเนินงานในอดีตของบริษัทเทคโนโลยีขนาดใหญ่ส่วนใหญ่ในระยะขนาดใกล้เคียงกัน
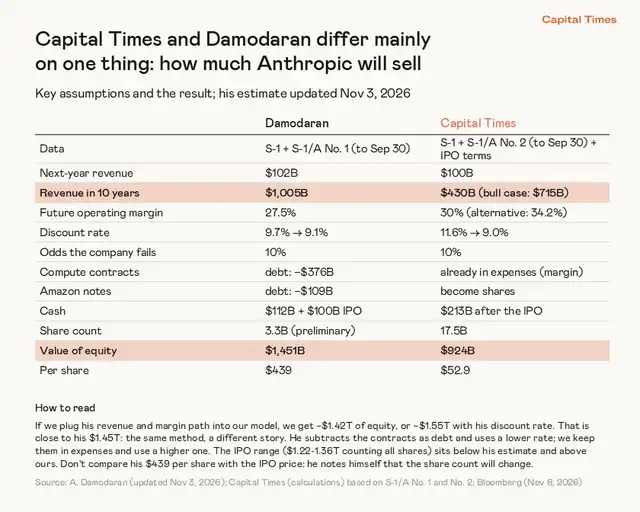
ภาพที่ 5: การเปรียบเทียบสมมติฐานการประเมินมูลค่าที่สำคัญระหว่าง Damodaran และ Capital Times ความแตกต่างหลักมาจากการคาดการณ์รายได้หลังสิบปี แหล่งที่มา: Capital Times, Aswath Damodaran
ตารางเปรียบเทียบนี้ยังมีรายละเอียดสำคัญอีกประการหนึ่ง: ทั้งสองโมเดลใช้ฐานจำนวนหุ้นที่แตกต่างกัน ในภาพ จำนวนหุ้นเบื้องต้นของ Damodaran อยู่ที่ประมาณ 3.3 พันล้านหุ้น ขณะที่ Capital Times ใช้จำนวนหุ้น Fully Diluted ประมาณ 1.75 หมื่นล้านหุ้นซึ่งรวมหุ้นที่อาจแปลงสภาพได้ ดังนั้นจึงไม่สามารถนำราคาต่อหุ้นในภาพมาเปรียบเทียบกันโดยตรง สิ่งที่เปรียบเทียบได้มากกว่าคือการประเมินมูลค่าส่วนของผู้ถือหุ้นโดยรวมและสมมติฐานการดำเนินงาน
เมื่อผู้เขียนนำการคาดการณ์รายได้และอัตรากำไรของ Damodaran มาใส่ในโมเดลของตนเอง ก็ได้การประเมินมูลค่าประมาณ 1.4 ล้านล้านดอลลาร์เช่นกัน กล่าวอีกนัยหนึ่ง คำถามที่แท้จริงคือ: AI จะกลายเป็นเครื่องมือที่เพิ่มประสิทธิภาพการทำงาน หรือจะสร้างตลาดใหม่ที่มีขนาดใหญ่กว่าซอฟต์แวร์และคลาวด์คอมพิวติ้งในปัจจุบันมาก?
หาก Anthropic สามารถสร้างรายได้ต่อปีถึงระดับล้านล้านดอลลาร์ในที่สุด ราคา IPO ในปัจจุบันอาจไม่ถือว่าแพง หากการขยายขนาดเป็นไปในเส้นทางที่ใกล้เคียงกับบริษัทเทคโนโลยีขนาดใหญ่ที่เติบโตเต็มที่ในอดีต นักลงทุนอาจได้ใช้ส่วนเพิ่มการเติบโตไปล่วงหน้าเป็นจำนวนมากแล้ว
แม้จะมีความคิดเห็นแตกต่างกันเกี่ยวกับการคาดการณ์รายได้ระยะยาว แต่ IPO ก็ยังได้รับการสนับสนุนด้านเงินทุนอย่างแข็งแกร่ง ตามเอกสารชี้ชวนการลงทุน Alphabet, NVIDIA, AMD, Broadcom, Micron, Microsoft และ TSMC มีแผนจะจองซื้อหุ้นรวมประมาณ 2.6 หมื่นล้านดอลลาร์ตามราคาเสนอขาย นักลงทุนบางรายยังเป็นพันธมิตรด้านกำลังประมวลผลหรือชิปที่สำคัญของ Anthropic โดยทั้งสองฝ่ายมีความสัมพันธ์ทั้งด้านการลงทุนและการจัดซื้อเชิงพาณิชย์
หากมองจากการประเมินมูลค่าเชิงเปรียบเทียบของตลาด ราคาต่อหุ้น 70 ถึง 78 ดอลลาร์คิดเป็นประมาณ 10 ถึง 11 เท่าของรายได้คาดการณ์ในปีถัดไปของบริษัท ซึ่งใกล้เคียงกับหุ้นเทคโนโลยีที่เติบโตสูงบางตัว แต่เมื่อคำนวณจากรายได้ในช่วง 12 เดือนที่ผ่านมา ตัวคูณการประเมินมูลค่าจะอยู่ที่ประมาณ 29 ถึง 32 เท่า ในบรรดาบริษัทซอฟต์แวร์และบริษัทเทคโนโลยีขนาดใหญ่ในสหรัฐฯ 150 แห่งที่ผู้เขียนเปรียบเทียบ มีเพียงไม่กี่แห่งที่มีตัวคูณสูงกว่า
นี่ไม่ได้หมายความว่าตลาดผิดเสมอไป ข้อมูลทางการเงินในอดีตของบริษัทที่เติบโตสูงมักสะท้อนการเปลี่ยนแปลงทางธุรกิจที่กำลังเกิดขึ้นได้ต่ำเกินไป แต่การที่เงินทุนเชิงกลยุทธ์ยินดีจองซื้อ และคู่แข่งในอุตสาหกรรมยินดีให้ตัวคูณสูง เป็นคนละคำถามกับว่ากระแสเงินสดระยะยาวของบริษัทจะเพียงพอต่อการรองรับราคาดังกล่าวหรือไม่
อีกปัจจัยหนึ่งที่ต้องให้ความสนใจคือการเจือจางของหุ้น ผู้เขียนคาดว่าหลังจากรวมการแปลงหุ้นบุริมสิทธิ์ ตั๋วสัญญาใช้เงินของ Amazon ออปชันพนักงาน หน่วยหุ้นแบบมีเงื่อนไข และหุ้นใหม่จากการ IPO แล้ว จำนวนหุ้น Fully Diluted ของ Anthropic จะอยู่ที่ประมาณ 1.75 หมื่นล้านหุ้น หากพิจารณามูลค่าตลาดโดยใช้เพียงจำนวนหุ้นสามัญที่มีอยู่ในปัจจุบัน อาจทำให้ประเมินการเจือจางของสิทธิ์ต่อหุ้นที่แท้จริงต่ำเกินไป
การกำกับดูแลกิจการเป็นอีกชั้นของความไม่แน่นอนที่แบบจำลองยังไม่ครอบคลุมเพียงพอ หนังสือชี้ชวนแสดงให้เห็นว่าผู้ก่อตั้งมีสิทธิออกเสียงคงที่ประมาณ 50.1% และสถานะบริษัทเพื่อประโยชน์สาธารณะของ Anthropic ยังอนุญาตให้ฝ่ายบริหารตัดสินใจโดยชั่งน้ำหนักระหว่างพันธกิจของบริษัทกับผู้มีส่วนได้ส่วนเสีย ซึ่งอาจส่งผลเสียต่อผลการดำเนินงานระยะสั้นหรือราคาหุ้น ผู้เชี่ยวชาญด้านการประเมินมูลค่าบางส่วนเห็นว่าการจัดโครงสร้างการกำกับดูแลเช่นนี้สมควรได้รับส่วนลดเพิ่มเติม
บทสรุป: บริษัทที่ดีไม่เท่ากับราคาที่ดี
การเติบโตของรายได้ การขยายฐานลูกค้าที่ชำระเงิน และกำไรจากการดำเนินงานเบื้องต้นของ Anthropic ล้วนเป็นพื้นฐานที่เป็นจริงสำหรับการประเมินมูลค่าที่สูงของบริษัท ข้อโต้แย้งไม่ได้อยู่ที่ว่าบริษัทเป็นองค์กร AI ที่ยอดเยี่ยมหรือไม่ แต่อยู่ที่ราคาเสนอขายปัจจุบันต้องอาศัยอนาคตแบบใดจึงจะได้รับการสนับสนุนจากกระแสเงินสด
แบบจำลอง DCF ของ Capital Times ประเมินว่ามูลค่าภายในถ่วงน้ำหนักของบริษัทอยู่ที่ประมาณ 53 ดอลลาร์ต่อหุ้น ภายใต้ฐานรายได้สิบปีที่ 4.3 แสนล้านดอลลาร์ตามที่ผู้เขียนกำหนด การจะรองรับราคาเสนอขายที่ 70 ถึง 78 ดอลลาร์ Anthropic ต้องบรรลุอัตรากำไรที่สูงกว่าค่าเฉลี่ยของ AWS อย่างมาก หากอัตรากำไรคงอยู่ที่ประมาณ 30% ขนาดรายได้ก็ต้องไล่ทัน Amazon ในปัจจุบัน
ผู้เขียนยอมรับว่าจุดอ่อนที่สุดของการประเมินมูลค่านี้คือการคาดการณ์รายได้ในอีกสิบปีข้างหน้า การ商业化ของ AI อาจทำลายประสบการณ์ในอดีต และหาก Anthropic กลายเป็นบริษัทที่มีรายได้ระดับล้านล้านดอลลาร์ 53 ดอลลาร์ก็อาจประเมินมูลค่าต่ำเกินไปอย่างชัดเจน แต่ภายใต้สมมติฐานปัจจุบัน ผู้เขียนเห็นว่าราคาเสนอขายที่วางแผนไว้สูงกว่าการประเมินมูลค่าของตนเองอยู่ 32% ถึง 47% จึงมีแนวโน้มที่จะหลีกเลี่ยงและรอราคาที่ต่ำกว่า
สิ่งที่การ IPO ครั้งนี้ทดสอบอย่างแท้จริงไม่ใช่whetherตลาดเชื่อใน AI หรือไม่ แต่เป็นว่านักลงทุนยินดีจ่ายล่วงหน้าสำหรับการเติบโตของ AI กี่ปี
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง