คำวิเคราะห์ของ Morningstar: หาก Tesla และ SpaceX รวมกิจการกัน ใครจะเป็นฝ่ายจ่ายราคาที่สูงกว่า?
เทสลาและ SpaceX ภายใต้การนำของมัสก์ กำลังกลายเป็นสองบริษัทระดับล้านล้านดอลลาร์ที่มีความเชื่อมโยงทางธุรกิจแน่นแฟ้นขึ้นเรื่อยๆ เมื่อ SpaceX เข้าสู่ตลาดหลักทรัพย์ คำถามที่น่าสนใจยิ่งกว่าจึงเริ่มได้รับความสนใจ: ทั้งสองบริษัทจะรวมกิจการกันในที่สุดหรือไม่
รายงานวิจัยของ Morningstar ที่เผยแพร่เมื่อวันที่ 9 มิถุนายน ระบุว่า การรวมกิจการระหว่างเทสลาและ SpaceX มีเหตุผลทางธุรกิจที่ชัดเจน ทั้งสองบริษัทลงทุนในปัญญาประดิษฐ์ขนาดใหญ่ และสร้างห่วงโซ่อุปทานรอบชิป พลังงาน การขับขี่อัตโนมัติ และศูนย์ข้อมูล จุดตัดทางธุรกิจในอนาคตอาจขยายวงกว้างขึ้นอีก
แต่สิ่งที่อาจตัดสินว่าดีลจะสำเร็จหรือไม่ ไม่ใช่การประสานเทคโนโลยี แต่เป็นความเห็นต่างเรื่องมูลค่าของผู้ถือหุ้นทั้งสองฝ่าย
ตามราคา IPO ของ SpaceX ที่ 135 ดอลลาร์ต่อหุ้น ณ เวลาที่เผยแพร่รายงาน มูลค่าตลาดโดยนัยอยู่ที่ประมาณ 1.8 ล้านล้านดอลลาร์ สูงกว่ามูลค่าตลาดของเทสลาที่ประมาณ 1.5 ล้านล้านดอลลาร์ในขณะนั้นถึง 20% อย่างไรก็ตาม Morningstar ประเมินมูลค่ายุติธรรมของ SpaceX ไว้เพียง 63 ดอลลาร์ต่อหุ้น
นั่นหมายความว่า แม้ทั้งสองฝ่ายจะมีความเกื้อหนุนทางธุรกิจสูง ผู้ถือหุ้นเทสลาก็อาจไม่ยินดีจ่ายสำหรับมูลค่าที่สูงเกินจริงของ SpaceX และสำหรับผู้ถือหุ้น SpaceX การเข้าร่วมรวมกิจการด้วยมูลค่าที่ต่ำกว่าราคา IPO อย่างมากก็ไม่น่าดึงดูดเช่นกัน
ความเชื่อมโยงทางธุรกิจระหว่างเทสลาและ SpaceX ลึกซึ้งเพียงใด?
ในความเป็นจริง ความเชื่อมโยงระหว่างเทสลาและ SpaceX ไม่ได้เป็นเพียงการที่มัสก์ดูแลทั้งสองบริษัทเท่านั้น
Morningstar ระบุว่า ในเอกสาร S-1 ฉบับล่าสุดที่ SpaceX ยื่นเพื่อ IPO ชื่อของเทสลาถูกกล่าวถึง 87 ครั้ง สะท้อนถึงความเชื่อมโยงกว้างขวางระหว่างทั้งสองฝ่ายในด้านทุน การจัดซื้อ และการวิจัยพัฒนาเทคโนโลยี
ประการแรกคือระดับผู้ถือหุ้น ณ เวลาที่เผยแพร่รายงาน มัสก์ถือหุ้นเทสลาประมาณ 13% และหากใช้สิทธิ์ออปชันที่เกี่ยวข้อง สัดส่วนการถือหุ้นจะเพิ่มขึ้นเป็นประมาณ 20% Morningstar คาดว่าหลัง SpaceX ipo เสร็จสิ้น มัสก์จะถือหุ้นประมาณ 49% และควบคุมสิทธิ์ออกเสียงของผู้ถือหุ้นเกิน 84%
ในขณะเดียวกัน เทสลาเคยลงทุน 2 พันล้านดอลลาร์ใน xAI เมื่อ SpaceX เข้าซื้อ xAI เทสลาจึงได้รับสิทธิ์ทางการเงินใน SpaceX ไม่ถึง 1% โดยถือหุ้นประมาณ 19 ล้านหุ้น
ธุรกรรมทางธุรกิจก็ใกล้ชิดเช่นกัน
ในปี 2025 SpaceX จัดซื้อแบตเตอรี่กักเก็บพลังงาน Megapack มูลค่าประมาณ 506 ล้านดอลลาร์ และ Cybertruck มูลค่าประมาณ 130 ล้านดอลลาร์จากเทสลา เพื่อใช้ในสิ่งอำนวยความสะดวกที่เกี่ยวข้องของ SpaceX
และความร่วมมือของทั้งสองฝ่ายได้ขยายจากพลังงานและการจัดซื้ออุปกรณ์แบบดั้งเดิม ไปสู่โครงสร้างพื้นฐานด้านปัญญาประดิษฐ์
Tesla, SpaceX และ Intel ร่วมกันผลักดันโครงการ Terafab โดยวางแผนพัฒนาและขยายขอบเขตการผลิตชิป AI เฉพาะทาง ในอนาคตชิปเหล่านี้ ممکنจะถูกนำไปใช้ในหุ่นยนต์มนุษย์ Optimus ของ Tesla, รถบรรทุกขับเคลื่อนอัตโนมัติ และศูนย์ข้อมูลวงโคจรที่ SpaceX วางแผนไว้
นอกจากนี้ ทั้งสองบริษัทยังร่วมกันพัฒนาแพลตฟอร์มเอเจนต์อัจฉริยะชื่อ Macrohard ซึ่ง Morningstar เข้าใจว่าเป็นระบบ AI ที่สามารถควบคุมคอมพิวเตอร์ได้อย่างอิสระเหมือนมนุษย์
ความร่วมมือเหล่านี้แสดงให้เห็นว่า แม้ทั้งสองบริษัทจะยืนอยู่ในอุตสาหกรรมยานยนต์และอวกาศตามลำดับ แต่การลงทุนด้านเทคโนโลยีในอนาคตของพวกเขากำลังค่อยๆ รวมศูนย์เข้าสู่ห่วงโซ่อุตสาหกรรม AI ชุดเดียวกัน
เมื่อมองจากโครงสร้างรายได้ ทั้งสองบริษัทยังอยู่ในระยะการพัฒนาธุรกิจที่แตกต่างกัน
ตามข้อมูลทางการเงินที่ Morningstar รวบรวม หากนำรายได้ทางธุรกิจของ Tesla และ SpaceX มาพิจารณาร่วมกัน ธุรกิจยานยนต์ยังคงครองส่วนแบ่งรายได้ที่ใหญ่ที่สุด ส่วนธุรกิจพลังงาน กักเก็บพลังงาน และบริการของ Tesla รวมถึงธุรกิจอวกาศ การสื่อสารผ่านดาวเทียม และปัญญาประดิษฐ์ของ SpaceX ถือเป็นแหล่งรายได้ที่เหลือ
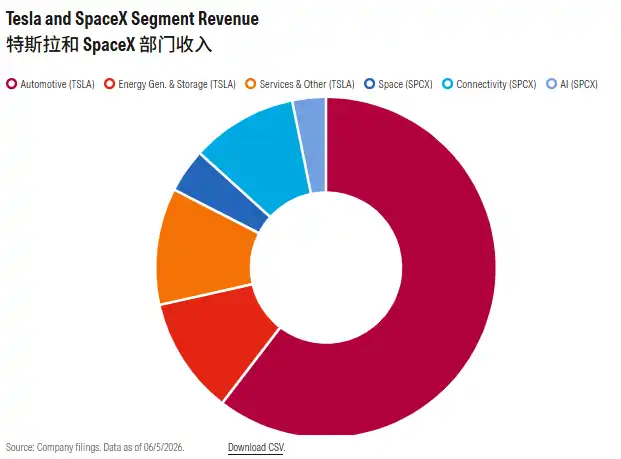
ภาพ: โครงสร้างรายได้แยกตามธุรกิจของ Tesla และ SpaceX แหล่งข้อมูล: เอกสารยื่นของบริษัท, Morningstar; ข้อมูล ณ วันที่ 5 มิถุนายน 2026
โครงสร้างนี้ยังเผยให้เห็นลักษณะสำคัญประการหนึ่งของดีลการควบรวมที่เป็นไปได้: ปัจจุบันรายได้ของทั้งสองบริษัทยังคงมาจากธุรกิจที่ค่อนข้าง成熟เป็นหลัก ขณะที่ความคาดหวังของตลาดทุนต่อมูลค่าระยะยาวนั้น ส่วนใหญ่เกี่ยวข้องกับธุรกิจเกิดใหม่ เช่น การขับขี่อัตโนมัติ หุ่นยนต์ และโครงสร้างพื้นฐาน AI
ดังนั้น ตรรกะการลงทุนของการควบรวมจึงไม่ใช่เพียงการนำรายได้ปัจจุบันของทั้งสองบริษัทมาบวกกัน แต่คือตลาดจะเชื่อหรือไม่ว่า หลังการรวมตัวกันแล้วทั้งสองฝ่ายจะสามารถสร้างพื้นที่การเติบโตระยะยาวที่ใหญ่ขึ้นได้
ทำไมการควบรวมจึงน่าสนใจ? แก่นสำคัญคือการรวมห่วงโซ่อุตสาหกรรม AI
Morningstar มองว่าเหตุผลที่น่าเชื่อถือที่สุดสำหรับการควบรวม Tesla กับ SpaceX ไม่ใช่การประหยัดต้นทุนในความหมายดั้งเดิม แต่เป็นเพราะทั้งสองบริษัทกำลังสร้างระบบเทคโนโลยีและโครงสร้างพื้นฐาน AI ที่เสริมกันอย่างสูง
Tesla กำลังพยายามเปลี่ยนจากผู้ผลิตยานยนต์แบบดั้งเดิมไปสู่บริษัทเทคโนโลยีที่มีแกนหลักเป็นซอฟต์แวร์ขับขี่อัตโนมัติ Robotaxi และหุ่นยนต์มนุษย์ ขณะที่ SpaceX ให้การสนับสนุนที่เป็นไปได้สำหรับการเปลี่ยนแปลงนี้ผ่านระบบปัญญาประดิษฐ์ Grok เครือข่ายสื่อสารผ่านดาวเทียม Starlink และโครงสร้างพื้นฐานอวกาศ
ตัวอย่างเช่น Morningstar ระบุว่า Grok สามารถเป็นอินเทอร์เฟซ AI สำหรับการโต้ตอบกับผู้ใช้ของระบบขับเคลื่อนอัตโนมัติเต็มรูปแบบและ Robotaxi ของ Tesla และสามารถนำไปประยุกต์ใช้กับหุ่นยนต์ฮิวแมนนอยด์ Optimus ได้อีกด้วย
ในขณะเดียวกัน Starlink ก็อาจให้การเชื่อมต่อการสื่อสารแก่ Robotaxi ทำให้ลดการพึ่งพาโครงสร้างพื้นฐานการสื่อสารภาคพื้นดินแบบดั้งเดิม
ความร่วมมือของทั้งสองฝ่ายในด้านพลังงานและกำลังประมวลผลมีความหมายในระยะยาวมากกว่า
SpaceX กำลังวางแผนสร้างศูนย์ข้อมูล AI ในวงโคจร โดยหวังที่จะติดตั้งโครงสร้างพื้นฐานการประมวลผลขนาดใหญ่ในอวกาศ โครงการนี้ต้องการชิปเฉพาะระบบพลังงานและอุปกรณ์ที่เกี่ยวข้อง และความสามารถของ Tesla ในด้านแบตเตอรี่ การกักเก็บพลังงาน และการผลิตภาคอุตสาหกรรมอาจกลายเป็นแหล่งจัดหาที่สำคัญของ SpaceX
ในทางกลับกัน เครือข่ายดาวเทียม โครงสร้างพื้นฐานการประมวลผล AI และความสามารถด้านอวกาศของ SpaceX ก็อาจสนับสนุนธุรกิจขับเคลื่อนอัตโนมัติและหุ่นยนต์ของ Tesla ในอนาคตได้เช่นกัน
กล่าวอีกนัยหนึ่ง Tesla สามารถจัดหาพลังงาน ฮาร์ดแวร์ และการประยุกต์ใช้ปลายทาง ขณะที่ SpaceX จัดหาการสื่อสาร โครงสร้างพื้นฐานการประมวลผล และความสามารถด้านการขนส่งอวกาศ ทั้งสองฝ่ายกำลังสร้างความร่วมมือในห่วงโซ่อุตสาหกรรม AI ที่สมบูรณ์แบบในอนาคต
อย่างไรก็ตาม นอกเหนือจากความร่วมมือในระดับธุรกิจแล้ว Morningstar มองว่ายังมีปัจจัยผลักดันที่สำคัญกว่าอีกประการหนึ่ง นั่นคือตัว马斯克เองที่ต้องการรวมบริษัทในเครือให้เป็นกลุ่มบริษัทขนาดใหญ่
ปัจจุบัน Tesla และ SpaceX เป็นสองบริษัทอิสระ แม้จะถูกควบคุมโดยบุคคลเดียวกัน การจัดสรรบุคลากร การแบ่งปันเทคโนโลยี และการจัดซื้อที่เกี่ยวข้องระหว่างสองบริษัทก็ยังต้องจัดการกับการเปิดเผยธุรกรรมที่เกี่ยวข้องและผลประโยชน์ทับซ้อนของผู้ถือหุ้นที่อาจเกิดขึ้น
หากทั้งสองบริษัทรวมเป็นกลุ่มเดียวกัน 马斯克ก็จะสามารถจัดสรรวิศวกรและทรัพยากรทางเทคโนโลยีภายในได้โดยตรงมากขึ้น พร้อมทั้งลดปัญหาด้านธรรมาภิบาลที่อาจเกิดจากธุรกรรมข้ามบริษัท
สำหรับ马斯克 การควบรวมอาจทำให้การบริหารจัดการการดำเนินงานของบริษัทในเครือเป็นเอกภาพมากขึ้น
ตรรกะทางธุรกิจมีความสมเหตุสมผล แต่การควบรวมอาจไม่ใช่ทางเลือกที่ดีที่สุด
แม้ Morningstar จะยอมรับคุณค่าที่อาจเกิดขึ้นจากการรวมตัวของสองบริษัท แต่รายงานยังชี้ให้เห็นว่า ผล synergy หลายอย่างไม่จำเป็นต้องอาศัยการควบรวมเต็มรูปแบบจึงจะเกิดขึ้นได้
จากมุมมองกลยุทธ์ระยะยาว ทั้งสองบริษัทกำลังมุ่งเข้าสู่ด้านโครงสร้างพื้นฐานและการประยุกต์ใช้ AI แต่ภารกิจหลักในปัจจุบันยังมีความแตกต่างอย่างชัดเจน
เป้าหมายของ Tesla คือการลดการพึ่งพารายได้จากการขายรถยนต์และแบตเตอรี่ลง gradually และหันไปสู่ซอฟต์แวร์ขับเคลื่อนอัตโนมัติ บริการ Robotaxi และหุ่นยนต์ฮิวแมนนอยด์ ส่วนจุดเน้นระยะใกล้ของ SpaceX คือการขยายขีดความสามารถการปล่อยจรวด Starship อย่างต่อเนื่อง การขยายเครือข่าย Starlink ผ่านการติดตั้งดาวเทียมเพิ่มเติม และการผลักดันการ商业化ของ Grok AI และศูนย์ข้อมูล Colossus
ในนั้น การพัฒนาโครงสร้างพื้นฐานการประมวลผล AI ในวงโคจรเป็นหนึ่งในโครงการระยะยาวที่สำคัญที่สุดของ SpaceX และเป็นหนึ่งในเหตุผลหลักที่ Morningstar มองว่าบริษัทต้องการระดมทุนผ่าน IPO
อย่างไรก็ตาม โครงการนี้ยังคงเผชิญกับความไม่แน่นอนด้านความเป็นไปได้ทางเทคโนโลยีและผลตอบแทนเชิงพาณิชย์
Morningstar ชี้ว่า แม้ Tesla จะไม่ควบรวมกับ SpaceX ทั้งสองฝ่ายก็สามารถบรรลุการประสานทางธุรกิจในลักษณะคล้ายกันได้ผ่านการจัดตั้งกิจการร่วมค้า การทำข้อตกลงจัดหาระยะยาว หรือการสร้างความสัมพันธ์แบบซัพพลายเออร์แบบดั้งเดิม ตัวอย่างเช่น Tesla สามารถจัดหาอุปกรณ์กักเก็บพลังงานให้ SpaceX ต่อไปได้ และทั้งสองฝ่ายยังสามารถร่วมลงทุนในชิป AI เฉพาะทางและศูนย์ข้อมูลในวงโคจรได้ โดยไม่จำเป็นต้องเปลี่ยนแปลงโครงสร้างผู้ถือหุ้นที่มีอยู่
ดังนั้น ความเชื่อมโยงทางธุรกิจที่แน่นแฟ้นขึ้นในอนาคตของทั้งสองบริษัทไม่ได้หมายความว่าการควบรวมแบบเต็มรูปแบบจะเป็นทางเลือกที่มีประสิทธิภาพที่สุดเสมอไป
นอกจากนี้ ประเด็นด้านกฎระเบียบก็อาจเป็นอุปสรรคได้เช่นกัน SpaceX เป็นผู้รับเหมาที่สำคัญของรัฐบาลสหรัฐฯ และกองทัพสหรัฐฯ ขณะที่ Tesla มีธุรกิจรถยนต์และแบตเตอรี่ขนาดใหญ่ในจีน หากทั้งสองบริษัทควบรวมกัน อาจกระตุ้นให้หน่วยงานกำกับดูแลของสหรัฐฯ ตรวจสอบความเสี่ยงด้านห่วงโซ่อุปทานและความมั่นคงแห่งชาติเพิ่มมากขึ้น
อุปสรรคที่แท้จริง: ทำไม SpaceX จึงมีมูลค่าสูงกว่า Tesla?
เมื่อเทียบกับปัญหาการประสานทางธุรกิจและกฎระเบียบ Morningstar มองว่า ความขัดแย้งด้านการประเมินมูลค่าอาจเป็นอุปสรรคที่แก้ไขได้ยากที่สุดในการทำธุรกรรมควบรวม
จากข้อมูลตลาด ณ เวลาที่เผยแพร่รายงาน ราคา IPO ของ SpaceX ที่ 135 ดอลลาร์ต่อหุ้นสอดคล้องกับมูลค่าตลาดประมาณ 1.8 ล้านล้านดอลลาร์ ขณะที่มูลค่าตลาดของ Tesla ในขณะนั้นอยู่ที่ประมาณ 1.5 ล้านล้านดอลลาร์ ซึ่งหมายความว่าแม้ Tesla จะมีธุรกิจที่เติบโตเต็มที่ในขนาดที่ใหญ่กว่าและมีกระแสเงินสดอิสระเป็นบวก มูลค่าตลาดของ SpaceX ก็ยังสูงกว่าประมาณ 20%
ที่น่าสนใจยิ่งกว่าคือ การประเมินมูลค่าของ SpaceX เพิ่มขึ้นอย่างมากในระยะเวลาอันสั้น
Morningstar ชี้ว่า การประเมินมูลค่าของ SpaceX ในเดือนกรกฎาคม 2025 อยู่ที่เพียงประมาณ 4 แสนล้านดอลลาร์ หลังจากนั้น SpaceX ได้เข้าซื้อธุรกิจ AI ภายใต้ Musk โดยธุรกรรมดังกล่าวประเมินมูลค่า SpaceX เองที่ประมาณ 1 ล้านล้านดอลลาร์ และประเมินมูลค่าธุรกิจ AI ที่ประมาณ 2.5 แสนล้านดอลลาร์
เมื่อเข้าสู่ขั้นตอนการกำหนดราคา IPO ในเดือนมิถุนายน 2026 มูลค่าตลาดโดยนัยของ SpaceX เพิ่มขึ้นอีกเป็นประมาณ 1.8 ล้านล้านดอลลาร์ การเพิ่มขึ้นอย่างรวดเร็วของการประเมินมูลค่าสะท้อนถึงความคาดหวังเชิงบวกของตลาดต่อพื้นที่การเติบโตระยะยาวของ Starlink ปัญญาประดิษฐ์ และโครงสร้างพื้นฐานการประมวลผลในอวกาศ
แต่ Morningstar เตือนว่า การประเมินมูลค่าที่สูงของ SpaceX ได้รวมความคาดหวังการเติบโตในอนาคตจำนวนมากไว้แล้ว ซึ่งการเติบโตเหล่านี้ยังไม่ได้แปลงเป็นกระแสเงินสดอย่างสมบูรณ์ นี่จึงเป็นเหตุผลที่ผู้ถือหุ้น Tesla อาจมีท่าทีระมัดระวัง
รายงานระบุว่า แม้นักลงทุนเทสลามักยินดีประเมินวิสัยทัศน์ทางเทคโนโลยีของมาสก์ในมุมมองระยะยาว แต่ในช่วงไม่กี่ปีที่ผ่านมา โดยรวมเทสลาสามารถสร้างกระแสเงินสดอิสระเป็นบวก และพึ่งพาเงินทุนของตนเองเป็นหลักในการสนับสนุนการขยายธุรกิจ
ในทางตรงกันข้าม SpaceX ในช่วงเวลาที่เผยแพร่รายงานยังอยู่ในช่วงที่กระแสเงินสดอิสระติดลบ และยังต้องลงทุนจำนวนมากในโครงการที่ใช้เงินทุนสูง เช่น ศูนย์ข้อมูลวงโคจร
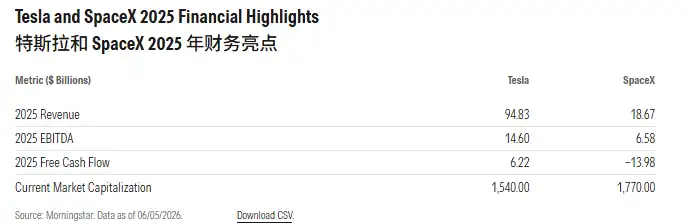
การเปรียบเทียบข้อมูลทางการเงินหลักของเทสลาและ SpaceX ปี 2025 หน่วย: พันล้านดอลลาร์สหรัฐ แหล่งข้อมูล: Morningstar ข้อมูลมูลค่าตลาด ณ วันที่ 5 มิถุนายน 2026
ซึ่งหมายความว่า หากทั้งสองบริษัทรวมกิจการกัน ผู้ถือหุ้นเทสลาไม่เพียงต้องยอมรับมูลค่าประเมินที่สูงของ SpaceX แต่ยังอาจต้องร่วมรับภาระความต้องการระดมทุนในอนาคตของ SpaceX ด้วย หากการลงทุนใหม่ไม่สามารถครอบคลุมได้ด้วยกระแสเงินสดจากการดำเนินงาน บริษัทที่รวมกิจการอาจต้องออกหุ้นอย่างต่อเนื่องเพื่อระดมทุน ซึ่งจะเจือจางสิทธิ์ของผู้ถือหุ้นเดิม
สำหรับผู้ถือหุ้นเทสลา ปัญหาไม่ใช่เพียงว่า SpaceX มีศักยภาพการเติบโตระยะยาวมหาศาลหรือไม่ แต่คือศักยภาพเหล่านั้นคุ้มค่าที่จะซื้อในมูลค่าประเมินสูงในปัจจุบันหรือไม่ และในอนาคตจำเป็นต้องแบกรับต้นทุนการระดมทุนเพิ่มเติมเพื่อทำให้วิสัยทัศน์เหล่านี้เป็นจริงหรือไม่
Morningstar ประเมิน: ผู้ถือหุ้นเทสลาอาจเรียกร้องให้ถือหุ้น 50%-66% ในบริษัทที่รวมกิจการ
หากทั้งสองฝ่ายตัดสินใจรวมกิจการในที่สุด การจัดสรรหุ้นของบริษัทที่รวมกิจการจะเป็นประเด็นเจรจาหลักที่สุด
Morningstar เห็นว่า แม้มาสก์เป็นผู้ถือหุ้นรายใหญ่ของทั้งสองบริษัท แต่ผู้ถือหุ้นรายอื่นของเทสลายังมีอิทธิพลเพียงพอที่จะเรียกร้องให้แก้ไขเงื่อนไขของดีล หรือแม้แต่ขัดขวางแผนการรวมกิจการที่ไม่สามารถยอมรับได้
โดยเฉพาะในสถานการณ์ที่ SpaceX มีมูลค่าประเมินสูงกว่าเทสลา แต่กระแสเงินสดอิสระยังติดลบ ผู้ถือหุ้นเทสลาอาจไม่ยินดีที่จะยอมรับสถานะที่เสียเปรียบในบริษัทที่รวมกิจการ
Morningstar คาดการณ์ว่า ผู้ถือหุ้นเทสลาอาจเรียกร้องหุ้นอย่างน้อย 50% ของบริษัทที่รวมกิจการ หรืออาจต้องการสัดส่วนการควบคุมที่สูงกว่านั้น ตามการประเมินมูลค่ายุติธรรมของทั้งสองบริษัทโดย Morningstar สัดส่วนการถือหุ้นที่สมเหตุสมผลคือผู้ถือหุ้นเทสลาประมาณ 66% และผู้ถือหุ้น SpaceX 34%
โดยรวม Morningstar วินิจฉัยว่าช่วงสัดส่วนการถือหุ้นที่ผู้ถือหุ้นเทสลาอาจยอมรับได้คือ 50% ถึง 66%
แต่ปัญหาคือ ผู้ถือหุ้น SpaceX อาจไม่ยินดียอมรับเงื่อนไขเช่นนี้ ตามราคา IPO ของ SpaceX ที่ 135 ดอลลาร์สหรัฐต่อหุ้น มูลค่าตลาดของบริษัทอยู่ที่ประมาณ 1.8 ล้านล้านดอลลาร์สหรัฐ ขณะที่ Morningstar ประเมินมูลค่ายุติธรรมของ SpaceX ไว้เพียง 63 ดอลลาร์สหรัฐต่อหุ้น ต่ำกว่าราคา IPO ประมาณ 53%
หากทั้งสองฝ่ายรวมกิจการตามการประเมินมูลค่ายุติธรรมของ Morningstar นั่นหมายความว่าผู้ถือหุ้น SpaceX จำเป็นต้องยอมรับการประเมินมูลค่าที่ต่ำกว่าการกำหนดราคา IPO อย่างมาก สำหรับนักลงทุนรายใหม่ที่ซื้อหุ้น SpaceX ในราคาสูง เงื่อนไขนี้เห็นได้ชัดว่าไม่น่าดึงดูด
ในทางกลับกัน หากทำธุรกรรมตามการประเมินมูลค่า IPO ของ SpaceX ผู้ถือหุ้น Tesla อาจมองว่าตนกำลังจ่ายส่วนเกินที่สูงเกินไปสำหรับบริษัทที่พึ่งพาความคาดหวังการเติบโตในอนาคตอย่างมาก โดยใช้บริษัทที่สามารถสร้างกระแสเงินสดอิสระเป็นบวก
นอกจากนี้ เนื่องจากสัดส่วนหุ้นที่ซื้อขายต่อสาธารณะในช่วงเริ่มต้น IPO ของ SpaceX อยู่ในระดับต่ำ สภาพคล่องของหุ้นจึงค่อนข้างจำกัด Morningstar มองว่าผู้ถือหุ้นและคณะกรรมการของ Tesla อาจเรียกร้องเพิ่มเติมให้ได้รับข้อตกลงด้านส่วนของผู้ถือหุ้นและสภาพคล่องที่เอื้อประโยชน์กว่าในโครงสร้างธุรกรรม
ท้ายที่สุด ความขัดแย้งหลักที่ผู้ถือหุ้นทั้งสองฝ่ายเผชิญคือ นักลงทุน Tesla ต้องการหลีกเลี่ยงการจ่ายราคาสูงเกินไปสำหรับการเติบโตในอนาคตของ SpaceX ขณะที่นักลงทุน SpaceX ไม่ยินดีที่จะยอมรับส่วนลดอย่างมีนัยสำคัญเมื่อเทียบกับการประเมินมูลค่า IPO
ความแตกต่างนี้ mungkinเพียงพอที่จะขัดขวางไม่ให้ธุรกรรมบรรลุผล
ความคืบหน้าล่าสุด: Tesla และ SpaceX เริ่มการประเมินการควบรวมกิจการอย่างเป็นทางการ
Morningstar ระบุในรายงานที่เผยแพร่เมื่อเดือนมิถุนายนว่า ตลาดมีข่าวการหารือเรื่องการควบรวมกิจการของทั้งสองบริษัทแล้ว แต่ทั้งสองฝ่ายยังไม่ได้ประกาศธุรกรรมอย่างเป็นทางการ เมื่อ SpaceX เข้าจดทะเบียนและมีการประเมินมูลค่าในตลาดสาธารณะ คณะกรรมการของ Tesla จะสามารถประเมินราคาที่เหมาะสมของธุรกรรมที่อาจเกิดขึ้นได้อย่างแม่นยำยิ่งขึ้น
ขณะนั้น Morningstar คาดการณ์ว่า เมื่อพิจารณาจากความรวดเร็วในการดำเนินธุรกรรมสำคัญของบริษัทในเครือของ Musk หากทั้งสองฝ่ายตัดสินใจรวมกิจการในที่สุด ธุรกรรมอาจเกิดขึ้นภายในหนึ่งปีหลังการ IPO ของ SpaceX
ปัจจุบัน การคาดการณ์นี้มีความคืบหน้าใหม่
เมื่อวันที่ 21 ตุลาคม ตามรายงานของ Reuters, Bloomberg และสื่ออื่นๆ Musk ยืนยันในการประชุมทางโทรศัพท์รายงานผลประกอบการไตรมาสที่สามของ SpaceX ว่า SpaceX และ Tesla ได้จัดตั้งคณะกรรมการพิเศษที่ประกอบด้วยกรรมการอิสระแยกจากกัน เพื่อประเมินความเป็นไปได้ของการควบรวมกิจการที่อาจเกิดขึ้นอย่างเป็นทางการ
Musk กล่าวว่า ทั้งสองบริษัทมีพื้นที่ความร่วมมือที่กว้างขวางในด้านซอฟต์แวร์อัจฉริยะขั้นสูง การออกแบบชิป Terafab หุ่นยนต์ ศูนย์ข้อมูลวงโคจร และเครือข่ายการสื่อสาร ดังนั้นการรวมกิจการจึงมีคุณค่าทางธุรกิจอย่างมาก
อย่างไรก็ตาม เนื่องจาก Musk ดำรงตำแหน่งประธานเจ้าหน้าที่บริหารของทั้งสองบริษัทและถือหุ้นจำนวนมาก เขาจึงระบุว่าตนเป็นฝ่ายที่มีผลประโยชน์ทับซ้อนและจะไม่เข้าร่วมการเจรจาของคณะกรรมการพิเศษ ปัจจุบันทั้งสองฝ่ายยังไม่บรรลุข้อตกลงเกี่ยวกับเงื่อนไขธุรกรรมเฉพาะ และการควบรวมกิจการยังคงมีความไม่แน่นอน
ตามคำกล่าวของมัสก์ ดีลที่อาจเกิดขึ้นยังต้องได้รับการสนับสนุนจากผู้ถือหุ้นเทสลา โดยต้องมีคะแนนเสียงเห็นชอบอย่างน้อย 50% ของหุ้นเทสลาทั้งหมด ไม่ใช่เพียงเสียงข้างมากแบบง่ายของผู้ถือหุ้นที่เข้าร่วมลงคะแนน
ในขณะเดียวกัน รายงานผลประกอบการไตรมาสสามล่าสุดที่ SpaceX เปิดเผยยังให้บริบททางการเงินใหม่สำหรับการควบรวมที่เป็นไปได้ บริษัทมีรายได้รายไตรมาสเติบโต 161% เมื่อเทียบปีต่อปี แตะ 1.458 หมื่นล้านดอลลาร์ และมีกำไรสุทธิ 4.4 พันล้านดอลลาร์ อย่างไรก็ตาม เมื่อการลงทุนในโครงสร้างพื้นฐานด้านกำลังประมวลผล AI ขยายตัวอย่างต่อเนื่อง รายจ่ายลงทุนในไตรมาสดังกล่าวก็สูงถึง 1.96 หมื่นล้านดอลลาร์เช่นกัน
ซึ่งหมายความว่า เมื่อเทียบกับช่วงที่ Morningstar เผยแพร่รายงานในเดือนมิถุนายน ขนาดธุรกิจและสถานะกำไรของ SpaceX ได้เปลี่ยนแปลงไปแล้ว แต่ความต้องการใช้จ่ายลงทุนมหาศาลยังคงเป็นปัจจัยที่นักลงทุนต้องพิจารณา
สำหรับการควบรวมยักษ์ใหญ่ที่อาจมีมูลค่าประมาณ 3.5 ล้านล้านดอลลาร์ การผสาน synergy ด้านเทคโนโลยีและธุรกิจอาจไม่ใช่ปัญหาที่ยากที่สุดในการแก้ไข ความท้าทายที่แท้จริงยังคงอยู่ที่ว่า ผู้ถือหุ้นทั้งสองฝ่ายจะบรรลุข้อตกลงเรื่องมูลค่ากิจการ การจัดสรรหุ้น และความรับผิดชอบในการระดมทุนในอนาคตได้หรือไม่
คำถามหลักที่ Morningstar เคยหยิบยกขึ้นมาจึงยิ่งเป็นจริงมากขึ้น: เทสลาและ SpaceX จะสามารถสร้างมูลค่าระยะยาวที่ยิ่งใหญ่กว่าร่วมกันได้หรือไม่ และนักลงทุนจะต้องจ่ายราคาสูงเพียงใดเพื่อวิสัยทัศน์นี้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia