



เจ็ดยักษ์ใหญ่พยุงตลาดหุ้นสหรัฐฯ ฟื้นตัว ความเสี่ยงในการระดมทุน AI ยังไม่หมดไป
หลังจากสัปดาห์ก่อนหน้าที่มีการเทขายหุ้นเทคโนโลยี ตลาดหุ้นสหรัฐฯ ฟื้นตัวขึ้นในวันที่ 19 ตุลาคม หุ้นยักษ์ใหญ่เทคโนโลยีทั้งเจ็ดกลับมานำตลาดอีกครั้ง ดัชนี Nasdaq 100 พุ่งขึ้นกว่า 2% ในระหว่างวัน ทำให้ตลาดคลายความกังวลต่อการกลับมาของเหตุการณ์ "วันจันทร์สีดำ" ปี 1987 ชั่วคราว
แต่เมื่อการซื้อขายดำเนินไป การฟื้นตัวก็ค่อยๆ หมดแรงลง CoreWeave พุ่งขึ้นอย่างมากหลังได้รับการปรับเพิ่มอันดับเครดิต แต่ต่อมาก็ลดช่วงบวกกลับมา ผู้ให้บริการคลาวด์รายใหม่ไม่สามารถรักษาความแข็งแกร่งในช่วงเปิดตลาดไว้ได้ นักลงทุนพันธบัตรยังคงเรียกร้องค่าชดเชยความเสี่ยงในระดับสูง ขณะเดียวกัน ตลาดออปชันก็ยังคงป้องกันความเสี่ยงจากการร่วงลงอย่างหนัก ไม่ได้ลดลงตามการฟื้นตัวของดัชนี
ดัชนีได้รับการพยุงจากหุ้นยักษ์ใหญ่เทคโนโลยี แต่แรงกดดันด้านการเงินและมหภาคที่กระตุ้นการเทขายก่อนหน้านี้ ยังไม่ได้รับการบรรเทาลงอย่างมีนัยสำคัญ
ดัชนีฟื้นตัว แต่ฝั่งซื้อยังคงระมัดระวัง
ในวันนั้น ตลาดหุ้นสหรัฐฯ ปรับตัวขึ้นอย่างต่อเนื่องก่อนการประชุมทางโทรศัพท์หัวข้อ AI ของ Goldman Sachs แต่หลังจากที่การประชุมสิ้นสุดลงราวเที่ยงตามเวลาตะวันออก ตลาดก็เริ่มปรับตัวลง
เมื่อปิดตลาด ดัชนี Nasdaq 100 ยังคงเป็นดัชนีหลักที่ทำผลงานได้แข็งแกร่งที่สุด แต่ได้เบี่ยงเบนไปจากจุดสูงสุดในระหว่างวันอย่างชัดเจน ดัชนี Dow Jones และ Russell 2000 barely รักษาช่วงบวกไว้ได้ ส่วน S&P 500 ก็ทรงตัวได้อย่างยากลำบากหลังจากกลับขึ้นไปเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน
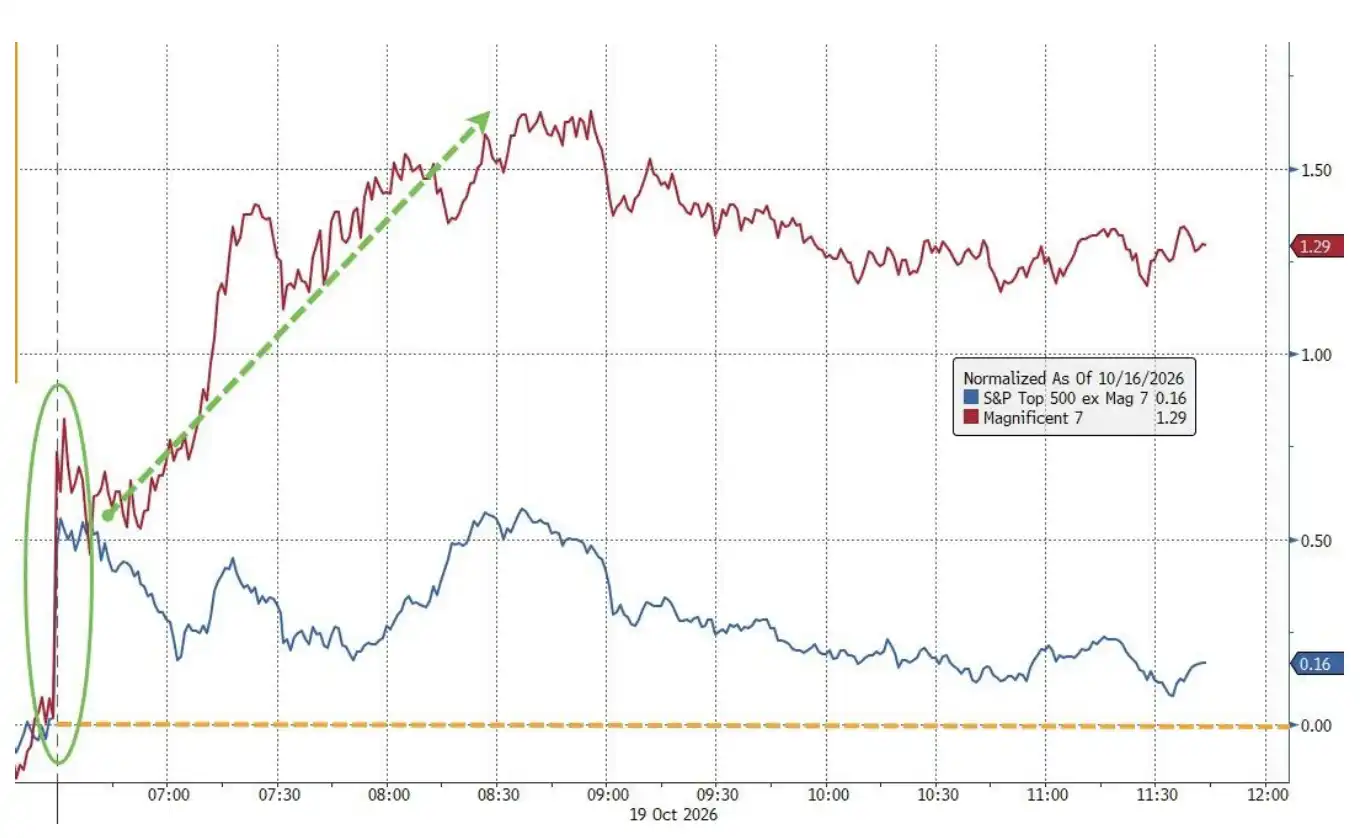
การฟื้นตัวกระจุกตัวอยู่ในกลุ่มเทคโนโลยีและสินค้าอุปโภคบริโภคฟุ่มเฟือย หุ้นยักษ์ใหญ่เทคโนโลยีทั้งเจ็ดเป็นแรงพยุงสำคัญของดัชนี S&P 500 และ Nasdaq 100 แต่การปรับขึ้นไม่สามารถขยายไปยังหุ้นรายตัวได้มากพอ ความกว้างของตลาดยังคงอ่อนแอ
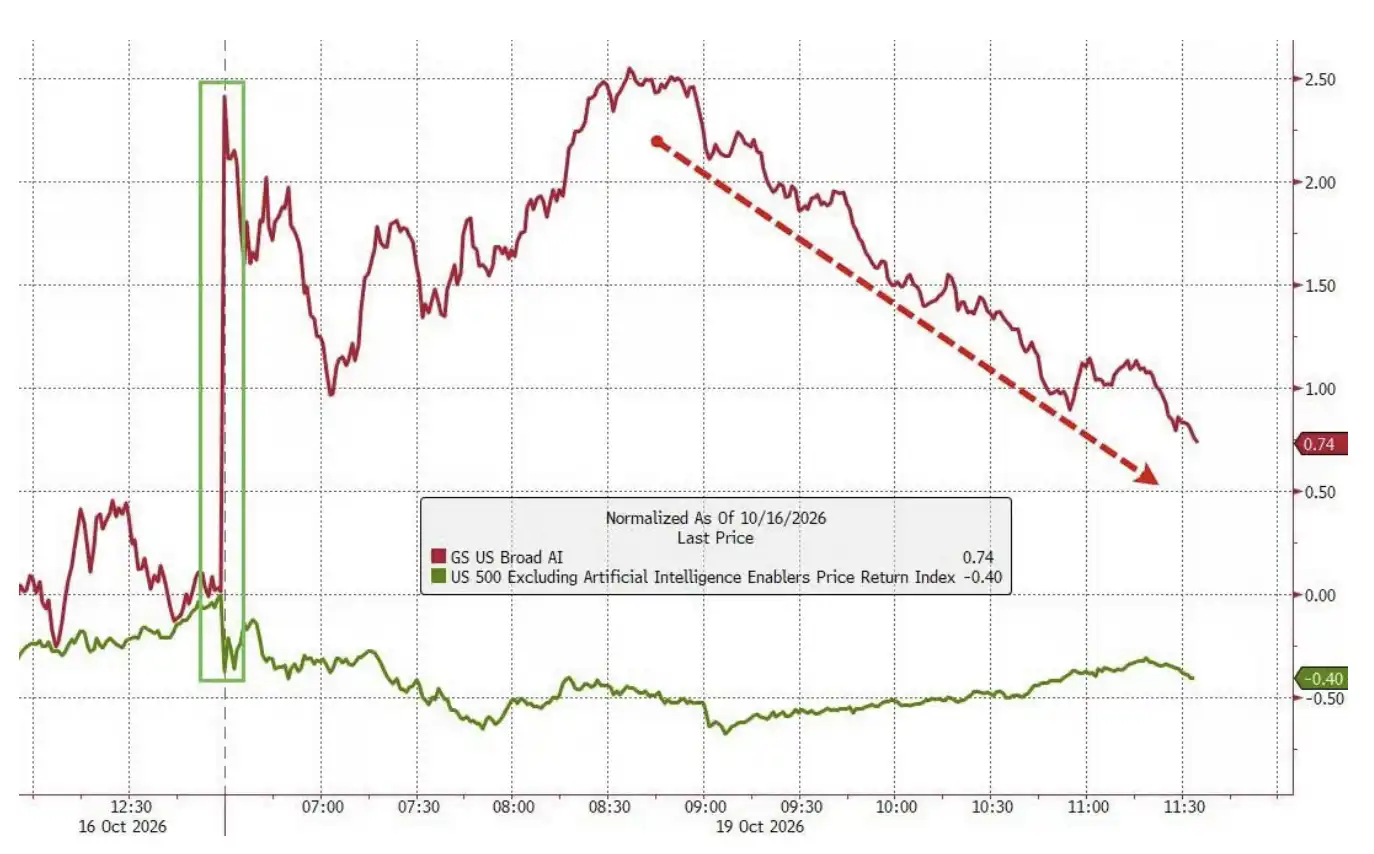
ภายในกลุ่ม AI ก็มีลักษณะคล้ายกัน พอร์ตหุ้น AI โดยรวมเปิดตลาดได้แข็งแกร่ง แต่その後ลดลงอย่างรวดเร็ว จุดสูงสุดของการฟื้นตัวต่ำกว่าจุดสูงสุดก่อนหน้าอีกครั้ง แม้ผลประกอบการโดยรวมจะยังดีกว่าดัชนี S&P 500 ที่ตัดหุ้น AI ออกแล้ว แต่แนวโน้มยังไม่แสดงสัญญาณของการกลับมาของแรงซื้ออย่างต่อเนื่อง หุ้นโมเมนตัมและหุ้นชิปหน่วยความจำฟื้นตัวเพียงเล็กน้อยเท่านั้น กลุ่มผู้ให้บริการคลาวด์รายใหม่ในที่สุดก็เพียง barely รักษาช่วงบวกไว้ได้
การสังเกตกระแสเงินทุนของโต๊ะซื้อขาย Goldman Sachs สะท้อนความระมัดระวังนี้เพิ่มเติม โต๊ะซื้อขายอธิบายวันนั้นว่าเป็น "โหมดเฝ้าดู" โดยปริมาณการซื้อขายอยู่ที่เพียง 3 จาก 10 คะแนน คำสั่งซื้อโดยรวมเอียงไปทางฝั่งซื้อเล็กน้อย
การดำเนินการของนักลงทุน不同类型ก็มีความแตกต่างกัน นักลงทุนสถาบันระยะยาวเอียงไปทางซื้อสินค้าอุปโภคบริโภค ผลิตภัณฑ์มหภาค และกลุ่มการเงิน ขณะที่เฮดจ์ฟันด์เอียงไปทางขายเล็กน้อย ลดการถือครองกลุ่มสินค้าอุปโภคบริโภค วัสดุ และเทคโนโลยี สื่อ และโทรคมนาคม
ข้อมูลเหล่านี้สะท้อนโครงสร้างคำสั่งซื้อที่โต๊ะซื้อขาย Goldman Sachs สังเกตเห็น แต่สอดคล้องกับสัญญาณที่ตลาดส่งออกมา: มีเงินทุนรับซื้อเกิดขึ้น แต่ความเต็มใจที่จะเพิ่มสถานะอย่างเต็มที่ยังมีจำกัด
CoreWeave พุ่งขึ้นแล้วย่อตัวลง ประเด็นการระดมทุนยังคงเป็นจุดสนใจ
ผลการดำเนินงานของ CoreWeave (NASDAQ: CRWV) เป็นภาพสะท้อนของการเปลี่ยนแปลงอารมณ์การซื้อขาย AI ในวันนั้น
หลังจาก Goldman Sachs ปรับเพิ่มอันดับความน่าเชื่อถือ ราคาหุ้นพุ่งขึ้นกว่า 7% แต่แล้วก็ย่อตัวลงอย่างรวดเร็ว กลับมาใกล้ระดับต่ำสุดของวันศุกร์ก่อนหน้า อารมณ์เชิงบวกจากข่าวดีเรื่องอันดับความน่าเชื่อถือ ไม่สามารถแปลงเป็นแรงสนับสนุนราคาหุ้นได้อย่างต่อเนื่อง
ใกล้เวลาปิดตลาด ข่าวที่ว่า Nscale และ Anthropic กำลังเจรจาเกี่ยวกับข้อตกลงคลาวด์คอมพิวติ้งมูลค่า 4.5 แสนล้านดอลลาร์ ได้กระตุ้นกลุ่มผู้ให้บริการคลาวด์รายใหม่ชั่วคราวอีกครั้ง แต่ปฏิกิริยาของตลาดลดลงอย่างรวดเร็ว หุ้นที่เกี่ยวข้องไม่สามารถรักษาช่วงขาขึ้นไว้ได้ ข้อตกลงที่เป็นไปได้นี้ยังอยู่ในขั้นเจรจา ยังมีความไม่แน่นอนที่จะกลายเป็นรายได้จริงและการหมุนเวียนกระแสเงินสด
สำหรับผู้ให้บริการคลาวด์รายใหม่ที่มุ่งเน้นความต้องการ AI เป็นหลัก โดยมีโครงสร้างพื้นฐานด้านกำลังประมวลผล GPU เป็นแกนกลาง หรือที่เรียกว่า NeoCloud นักลงทุนกำลังพิจารณาทั้งด้านความต้องการและด้านการระดมทุนไปพร้อมกัน สัญญาขนาดใหญ่สามารถสนับสนุนความคาดหวังการเติบโต แต่เงินทุนที่จำเป็นสำหรับการสร้างศูนย์ข้อมูล การจัดซื้ออุปกรณ์ และการรักษาการดำเนินงาน มักต้องลงทุนก่อนที่จะมีรายได้
ดังนั้น คำสั่งซื้อที่มีศักยภาพเพิ่มขึ้น ไม่ได้หมายความว่าแรงกดดันด้านการระดมทุนระยะสั้นจะลดลงตามไปด้วยเสมอไป นักลงทุนยังต้องประเมินว่าบริษัทสามารถระดมทุนด้วยต้นทุนที่รับได้หรือไม่ และสามารถแปลงสัญญาเป็นกระแสเงินสดก่อนที่หนี้จะครบกำหนดได้หรือไม่
ตลาดพันธบัตรยังคงระมัดระวังในเรื่องนี้ ราคาพันธบัตร CoreWeave เปิดตลาดโดยสืบเนื่องจากการฟื้นตัวของวันศุกร์ก่อนหน้า แต่ไม่สามารถทะลุจุดสูงสุดของวันได้ สเปรดเครดิตของพันธบัตรที่ครบกำหนดปี 2032 ยังคงอยู่ที่ประมาณ 1000 เบซิสพอยต์ และสเปรดของพันธบัตรที่เกี่ยวข้องกับศูนย์ข้อมูลอื่นๆ ก็ยังคงขยายตัวต่อเนื่อง
1000 เบซิสพอยต์เท่ากับ 10 เปอร์เซ็นต์ สเปรดเครดิตแสดงถึงผลตอบแทนส่วนเพิ่มที่นักลงทุนเรียกร้องเมื่อเทียบกับพันธบัตรอ้างอิง ยิ่งสเปรดสูง มักหมายความว่านักลงทุนระมัดระวังความเสี่ยงด้านเครดิตมากขึ้น และต้นทุนที่บริษัทต้องจ่ายสำหรับการออกพันธบัตรหรือรีไฟแนนซ์ในอนาคตก็อาจสูงขึ้น
ตลาดหุ้นมีปฏิกิริยาเชิงบวกชั่วคราวต่อการปรับอันดับความน่าเชื่อถือและสัญญาที่เป็นไปได้ แต่ตลาดพันธบัตรยังไม่ได้ลดการตั้งราคาความเสี่ยงด้านการระดมทุนอย่างชัดเจน ความแตกต่างนี้หมายความว่า บริษัทโครงสร้างพื้นฐาน AI ยังต้องใช้กระแสเงินสดและความสามารถในการระดมทุนเพื่อพิสูจน์ความคาดหวังการเติบโตของตน
ความผันผวนลดลง แต่ความต้องการป้องกันความเสี่ยงขาลงยังเพิ่มขึ้น
เมื่อตลาดหุ้นฟื้นตัว VIX ซึ่งวัดความผันผวนที่คาดหวังของดัชนี S&P 500 ได้คืนกำไรบางส่วนจากวันศุกร์ก่อนหน้า แต่การซื้อขายออปชันระยะสั้นอาจขยายความผันผวนก่อนหน้านี้ และส่งผลต่อการย่อตัวที่ตามมาด้วย
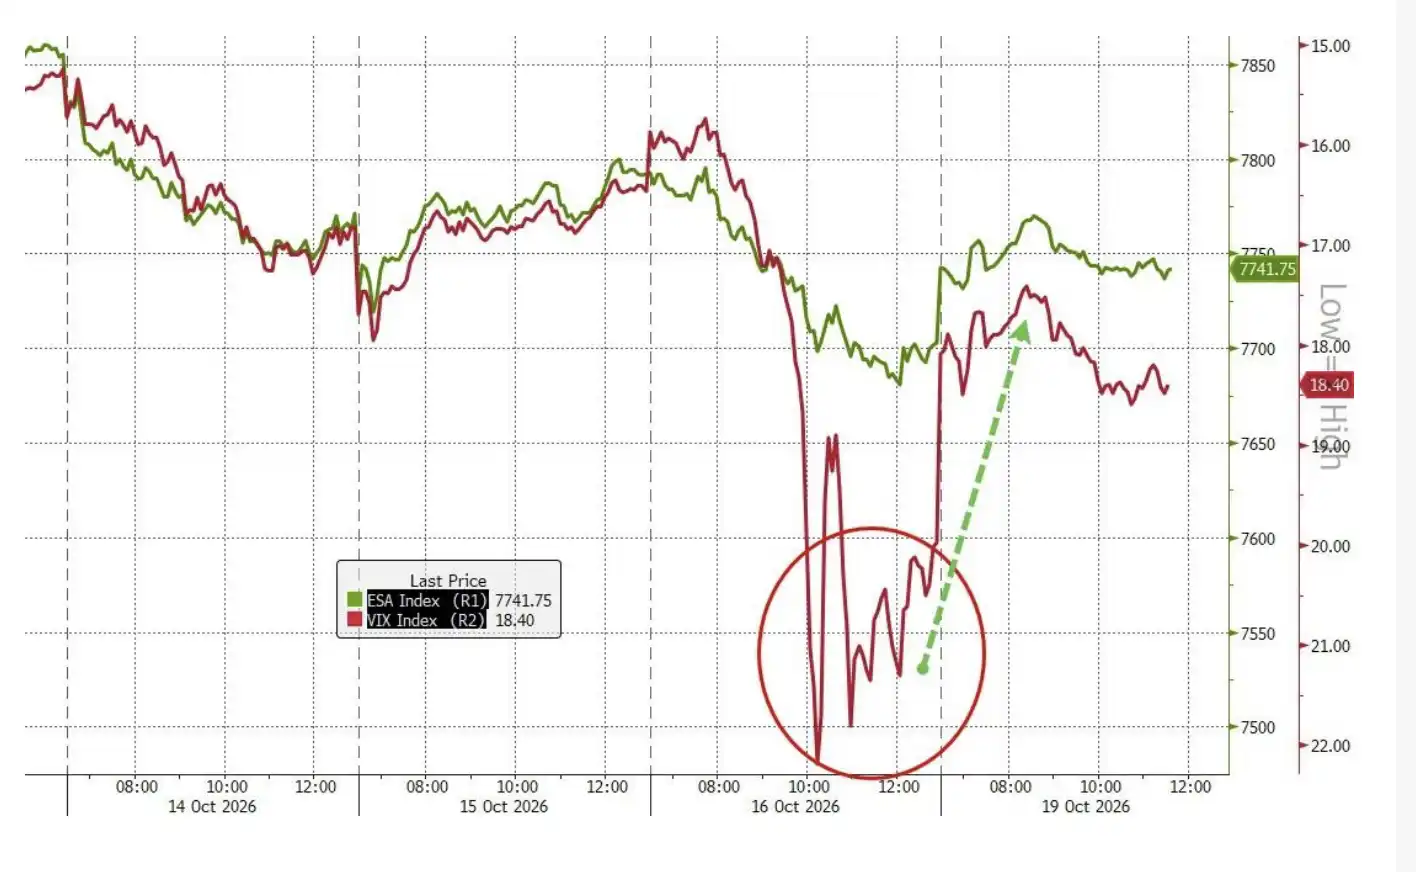
VIX ได้คืนกำไรที่เพิ่มขึ้นอย่างรุนแรงเกินไปในวันศุกร์
จากบทวิเคราะห์ของ SpotGamma เมื่อวันศุกร์ก่อนหน้า ออปชัน VIX ที่หมดอายุวันที่ 21 ตุลาคม ซึ่งมีราคาใช้สิทธิใกล้ 20 มีสถานะรวมกันเกิน 100,000 สัญญา และในวันนั้นปริมาณการซื้อขายออปชันคอล VIX ของวันหมดอายุดังกล่าวเกิน 1 ล้านสัญญา
การซื้อขายออปชันจำนวนมากที่ใกล้หมดอายุอาจขยายความผันผวนผ่านการปรับhedgeของดีลเลอร์ ดังนั้นการที่ VIX ปรับตัวลงจึงสะท้อนทั้งความตื่นตระหนกที่ผ่อนคลายลง และอาจรวมถึงผลกระทบจากการเปลี่ยนแปลงสถานะระยะสั้นด้วย ยังไม่เพียงพอที่จะยืนยันว่าความเสี่ยงในตลาดได้หมดไปแล้ว
แบบจำลองสถานะออปชันที่เกี่ยวข้องแสดงให้เห็นว่า แม้จะผ่านการหมดอายุของออปชันในวันศุกร์ ตลาดโดยรวมยังคงอยู่ในสภาพแวดล้อมแกมมาเป็นลบ ในสถานการณ์เช่นนี้ ดีลเลอร์บางส่วนอาจต้องขายเมื่อตลาดลงและซื้อเมื่อตลาดขึ้น เพื่อปรับความเสี่ยงจากการhedge ซึ่งจะขยายความผันผวนของราคา ผลกระทบที่เฉพาะเจาะจงขึ้นอยู่กับการกระจายสถานะและพฤติกรรมการhedgeจริง
สิ่งที่น่ากังวลกว่าคือ ความต้องการป้องกันความเสี่ยงจากการลดลงอย่างรุนแรงกำลังเพิ่มขึ้น
Frank Monkam นักกลยุทธ์มหภาคของ Bloomberg ชี้ว่า ดัชนีความเสี่ยงขาลงของ S&P 500 (SDEX) ได้เพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนมีนาคม เพิ่มขึ้นเกือบ 20% จากจุดต่ำสุดเมื่อต้นเดือนตุลาคม การเปลี่ยนแปลงนี้แสดงให้เห็นว่า แม้ดัชนีหุ้นหลักยังคงแสดงความแข็งแกร่ง ตลาดออปชันก็กำลังประเมินความเสี่ยงขาลงใหม่
ในมุมมองของ Monkam แรงกดดันมหภาคที่สะสมในตลาดอัตราดอกเบี้ยและพลังงานกำลังส่งผ่านมาสู่ตลาดหุ้นอย่างค่อยเป็นค่อยไป ขณะเดียวกัน ปัญหาหนี้สินและการระดมทุนก็มีน้ำหนักเพิ่มขึ้นในการอภิปรายเกี่ยวกับการลงทุนใน AI โดย CoreWeave เป็นกรณีตัวอย่างที่ชัดเจน นักลงทุนเริ่มให้ความสนใจกับ "ความเสี่ยงหางซ้าย" มากขึ้น ซึ่งคือการลดลงอย่างรุนแรงที่มีความน่าจะเป็นต่ำแต่ ممکنก่อให้เกิดความสูญเสียครั้งใหญ่
สิ่งนี้ทำให้ความยั่งยืนของการฟื้นตัวในรอบนี้ยังต้องได้รับการพิสูจน์ แม้ว่าบริษัทยักษ์ใหญ่ด้านเทคโนโลยีจะยังคงสนับสนุนดัชนีได้หรือไม่นั้นเป็นเรื่องสำคัญ แต่การเปลี่ยนแปลงที่สำคัญกว่าคือ การเพิ่มขึ้นสามารถขยายไปยังหุ้นรายตัวมากขึ้นหรือไม่ สเปรดเครดิตของบริษัทโครงสร้างพื้นฐาน AI สามารถแคบลงได้หรือไม่ และความต้องการป้องกันความเสี่ยงขาลงในตลาดออปชันสามารถลดลงได้หรือไม่
ก่อนที่สัญญาณเหล่านี้จะปรากฏ การฟื้นตัวของดัชนีเป็นเพียงการบ่งชี้ว่าการเทขายได้ผ่อนคลายลงชั่วคราวเท่านั้น ความกังวลของตลาดเกี่ยวกับการระดมทุนใน AI และสภาพแวดล้อมอัตราดอกเบี้ยสูงยังคงอยู่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






