กระแสความร้อนแรงของศูนย์ข้อมูล AI ในสหรัฐฯ ที่ชะงักงันยังคงดำเนินต่อไป ปีนี้มีศูนย์ข้อมูลขนาดใหญ่ถูกระงับอย่างน้อย 47 แห่ง

สรุปสั้น
· 18 ตุลาคม Financial Times อ้างข้อมูลจาก RegLayer ระบุว่าในปี 2026 มีโครงการศูนย์ข้อมูลขนาดใหญ่ในสหรัฐฯ อย่างน้อย 47 โครงการที่ถูกเลื่อนออกไป ถอนตัว หรือถูกท้องถิ่น блокировать โดย Bernstein ประเมินว่ามีเพียงประมาณ 35% ของแผนงานที่เชื่อถือได้
· สิ่งที่ตลาดประเมินใหม่คืออัตราการเกิดขึ้นจริงของโครงการและความสามารถในการ roll over หนี้ของบริษัทคลาวด์รายใหม่ที่ใช้เลเวอเรจสูง ไม่ใช่ความต้องการ AI ที่หายไป CoreWeave ร่วงประมาณ 25% ในหนึ่งสัปดาห์ พันธบัตรครบกำหนดปี 2031 ให้ผลตอบแทนเคยเกิน 15%
· หลักทรัพย์ที่เกี่ยวข้อง: CoreWeave (CRWV), NVIDIA (NVDA), ความเสี่ยงจากการใช้จ่ายลงทุนของ hyperscaler, หนี้โครงการศูนย์ข้อมูล
เมื่อวันที่ 18 ตุลาคม Financial Times อ้างข้อมูลจาก RegLayer ระบุว่าในปี 2026 มีโครงการศูนย์ข้อมูลขนาดใหญ่ในสหรัฐฯ อย่างน้อย 47 โครงการที่ถูกเลื่อนออกไป ถอนตัว หรือถูกท้องถิ่น блокировать ในสัปดาห์เดียวกัน หุ้น CoreWeave ร่วงประมาณ 25% และพันธบัตรครบกำหนดปี 2031 ให้ผลตอบแทนพุ่งเกิน 15% ตลาดมองสองเรื่องนี้ร่วมกัน: แผนโครงสร้างพื้นฐาน AI ระดับ 7 ล้านล้านดอลลาร์ มีกี่โครงการที่จะเชื่อมต่อโครงข่ายได้จริง ให้เช่าได้จริง และครอบคลุมดอกเบี้ยได้?
ตลาดขายส่วนที่พึ่งพาการระดมทุนภายนอกมากที่สุดก่อน บริษัทคลาวด์รายใหม่ไม่ได้ฝึกโมเดลขนาดใหญ่ แต่กู้เงินซื้อ GPU และไฟฟ้า แล้วให้เช่าตามสัญญาระยะยาวหลายปีแก่ลูกค้าอย่าง OpenAI, Microsoft เทียบได้กับ "เจ้าของที่ให้เช่าพลังประมวลผล" สองปีที่ผ่านมา พวกมันขยายตัวด้วยหนี้ดอกเบี้ยต่ำ สัญญาระยะยาวกับผู้ให้บริการคลาวด์ และการค้ำประกันจาก NVIDIA โดยถือว่า "ประกาศแล้วคือกำลังการผลิต" เป็นเรื่องเล่าการเติบโต
แกนหลักของการประเมินใหม่รอบนี้ไม่ใช่ความต้องการฝึก AI ที่หายไป สิ่งที่ตลาดลดส่วนลดใหม่คือความน่าเชื่อถือของแผนงาน โดยจุดที่ถูกกระแทกคือชั้นการดำเนินการที่ใช้เลเวอเรจสูง 47 โครงการของ RegLayer และความน่าเชื่อถือ 35% ของ Bernstein อธิบายตะแกรงทางกายภาพ ผลตอบแทนพันธบัตร 15% ของ CoreWeave อธิบายว่าตะแกรงชนกับการระดมทุนดอกเบี้ยสูง เมื่อสองอย่างซ้อนกัน ตลาดแรกจึงเริ่มล้มเหลว
คอขวดทางกายภาพกรองกำลังการผลิตบนกระดาษออกก่อน
การต่อต้านของชุมชนและการถูกปฏิเสธการเชื่อมต่อโครงข่ายเป็นข้อจำกัดที่แข็งที่สุด Financial Times นับได้ว่าปีนี้มีชุมชนกว่า 1,000 แห่งพยายามออกคำสั่งระงับหรือจำกัดโครงสร้างพื้นฐาน AI Bernstein เห็นว่าแผนงานในสหรัฐฯ มีเพียงประมาณ 35% ที่เชื่อถือได้ คอขวดคือคิวเชื่อมต่อโครงข่าย ระยะส่งมอบหม้อแปลงและสวิตช์เกียร์ 80 ถึง 100 สัปดาห์ ระบบระบายความร้อนด้วยของเหลว ไม่ใช่ตัวเงินทุนเอง
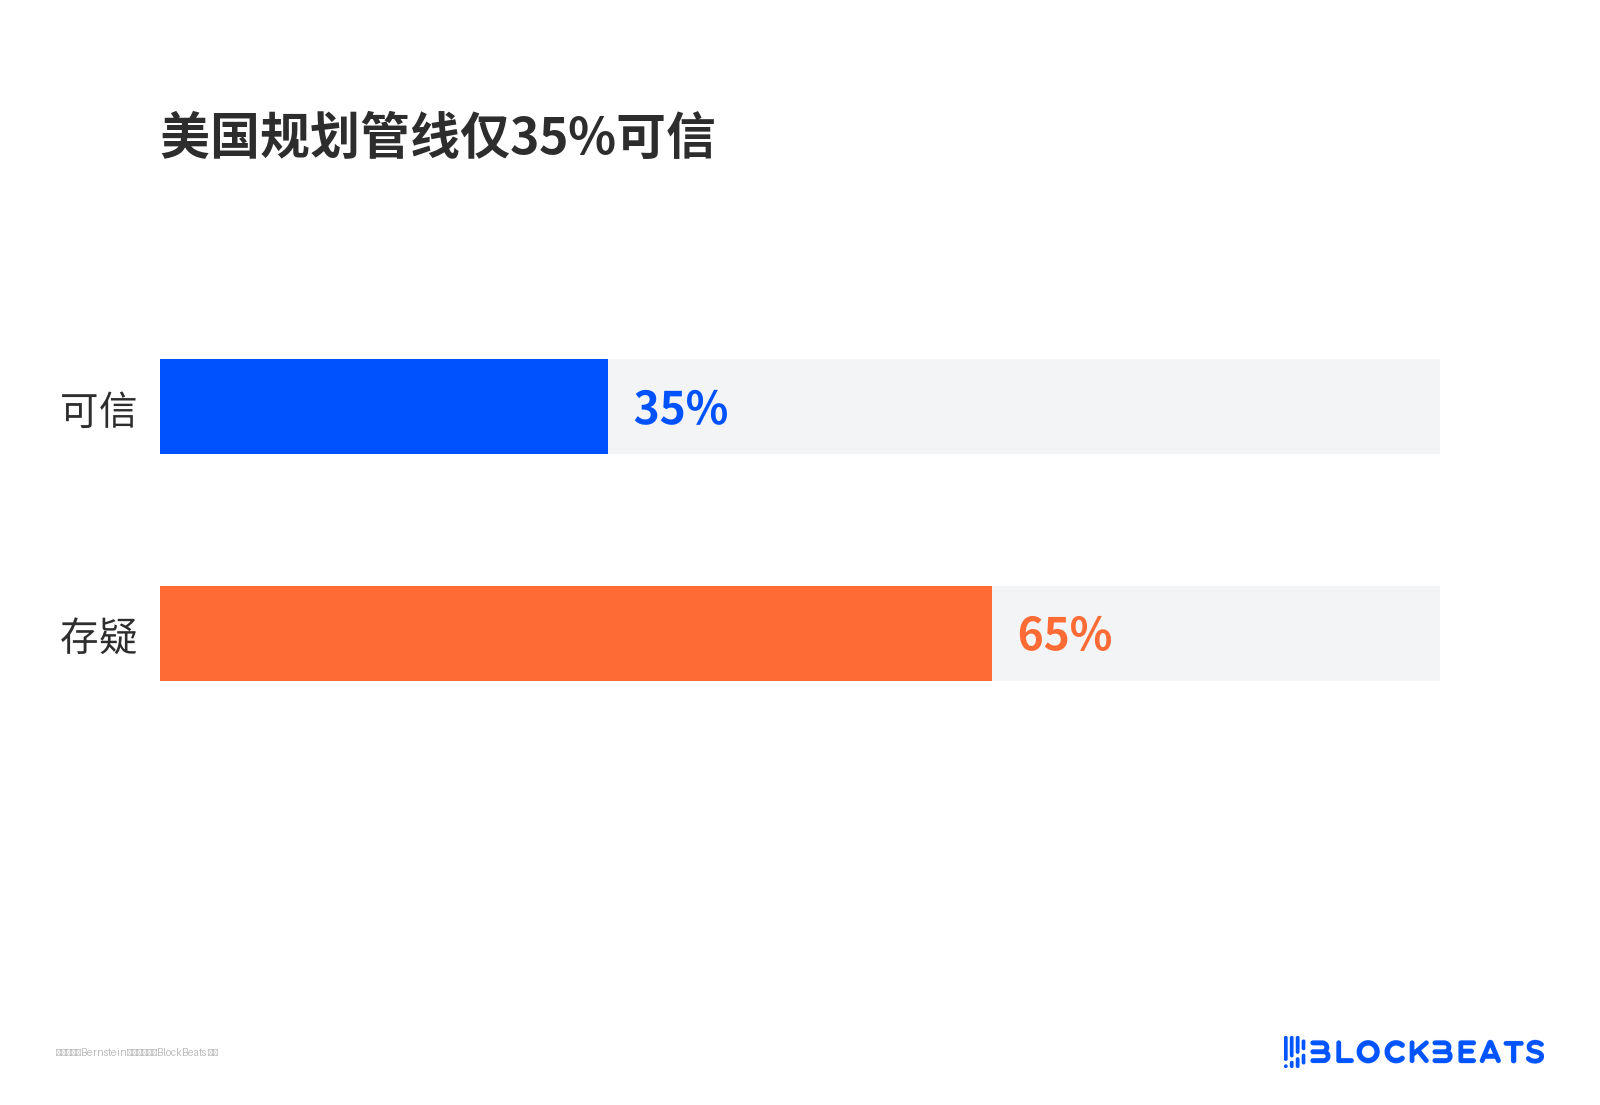
แผนงานในสหรัฐฯ มีเพียง 35% ที่เชื่อถือได้
โครงการได้เงินทุนก็ไม่ได้หมายความว่าสร้างเสร็จ เมื่อถูกปฏิเสธการเชื่อมต่อโครงข่ายไฟฟ้า ก็ต้องผลิตไฟฟ้าเอง ต้นทุนสูงกว่า ใช้เวลานานกว่า 47 คือจำนวนโครงการ ไม่ใช่กิกะวัตต์หรือดอลลาร์ จึงแปลงเป็นสัดส่วนการหยุดชะงักของอุตสาหกรรมไม่ได้ 35% อธิบายความน่าเชื่อถือของแผนงาน ไม่ใช่สัดส่วนความต้องการที่หายไป สิ่งที่มันเปลี่ยนคือทัศนคติของนักลงทุนต่อแผนงานที่ประกาศ: ไม่ extrapolate กิกะวัตต์ที่ประกาศเป็นเส้นตรงเป็นอุปทานในอนาคตอีกต่อไป
คำสั่งซื้อแสนล้านของ CoreWeave ชนกับอัตราผลตอบแทนพันธบัตร 15%
CoreWeave คือกรณีทดสอบความเครียดของตลาดสาธารณะ รายได้ไตรมาสสอง 2.58 พันล้านดอลลาร์ เพิ่มขึ้น 112% เมื่อเทียบปีต่อปี ขาดทุนสุทธิ 626 ล้านดอลลาร์ ค่าใช้จ่ายดอกเบี้ย 640 ล้านดอลลาร์
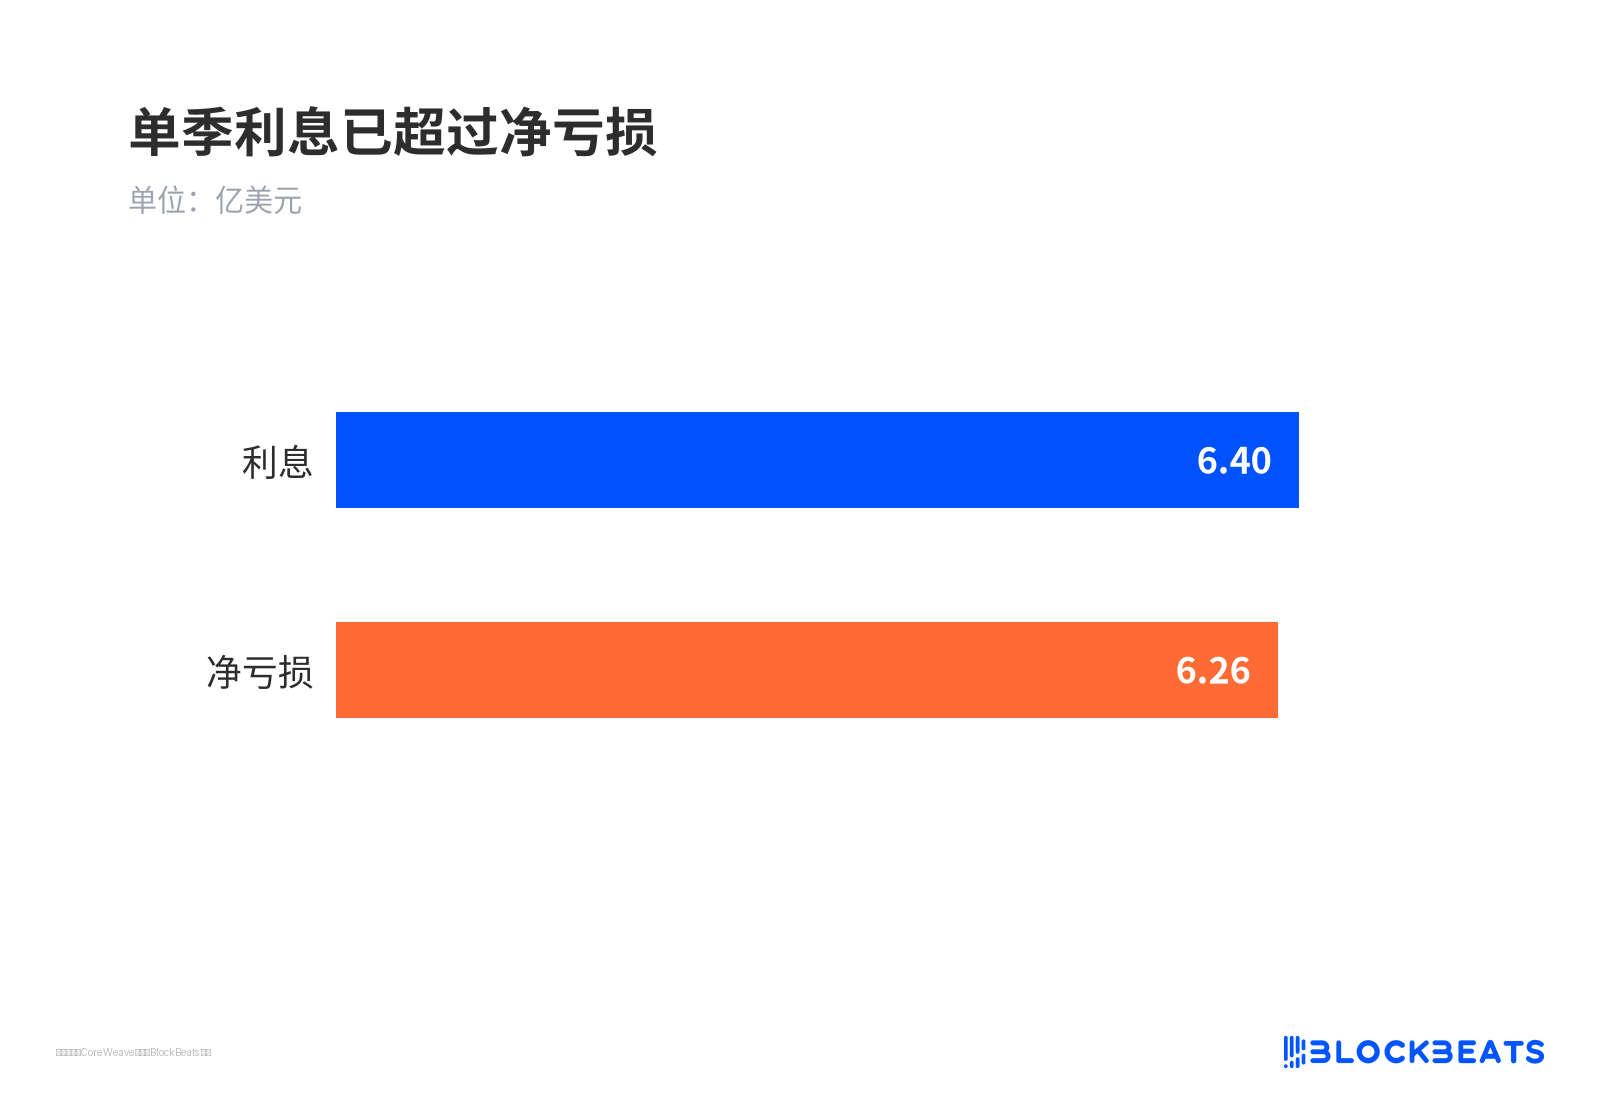
ดอกเบี้ยรายไตรมาสสูงกว่าขาดทุนสุทธิแล้ว
ณ สิ้นเดือนมิถุนายน มีหนี้สินที่มีดอกเบี้ยประมาณ 3.5 หมื่นล้านดอลลาร์ คำสั่งซื้อค้างส่ง 1.042 แสนล้านดอลลาร์ ต้นไตรมาสสามมีคำมั่นสัญญาใหม่เกิน 2.5 หมื่นล้านดอลลาร์
NVIDIA ตกลงค้ำประกันกำลังการผลิตที่ยังขายไม่ได้บางส่วน โดยขยายระยะเวลาถึงต้นทศวรรษ 2030 CEO Mike Intrator กล่าวว่าตลาด «เข้าใจผิดและไม่มีเหตุผล» คำสั่งซื้อค้างส่งเพียงพอครอบคลุมหนี้สิน
ตลาดพันธบัตรมองระยะสั้นกว่า คำสั่งซื้อค้างส่งคือรายได้ที่จะรับรู้ gradually ตลอดห้าปีข้างหน้า ไม่ใช่เงินสดในปัจจุบัน แต่ดอกเบี้ยและรายจ่ายลงทุนต้องจ่ายตอนนี้ IRR แบบไม่มีleverของสัญญาห้าปี (ความสามารถทำกำไรของโครงการเอง) กับต้นทุนทุนผสม (เงินกู้บวกผลตอบแทนขั้นต่ำที่ผู้ถือหุ้นต้องการ) เป็นตัวกำหนดว่าโครงการคุ้มหรือไม่ อัตราผลตอบแทนพันธบัตรเกิน 15% บ่งชี้ว่าความเชื่อมั่นของตลาดต่อการrollหนี้และการปฏิบัติตามสัญญาเช่าของผู้ให้บริการคลาวด์รายใหม่ลดลงอย่างมีนัยสำคัญ
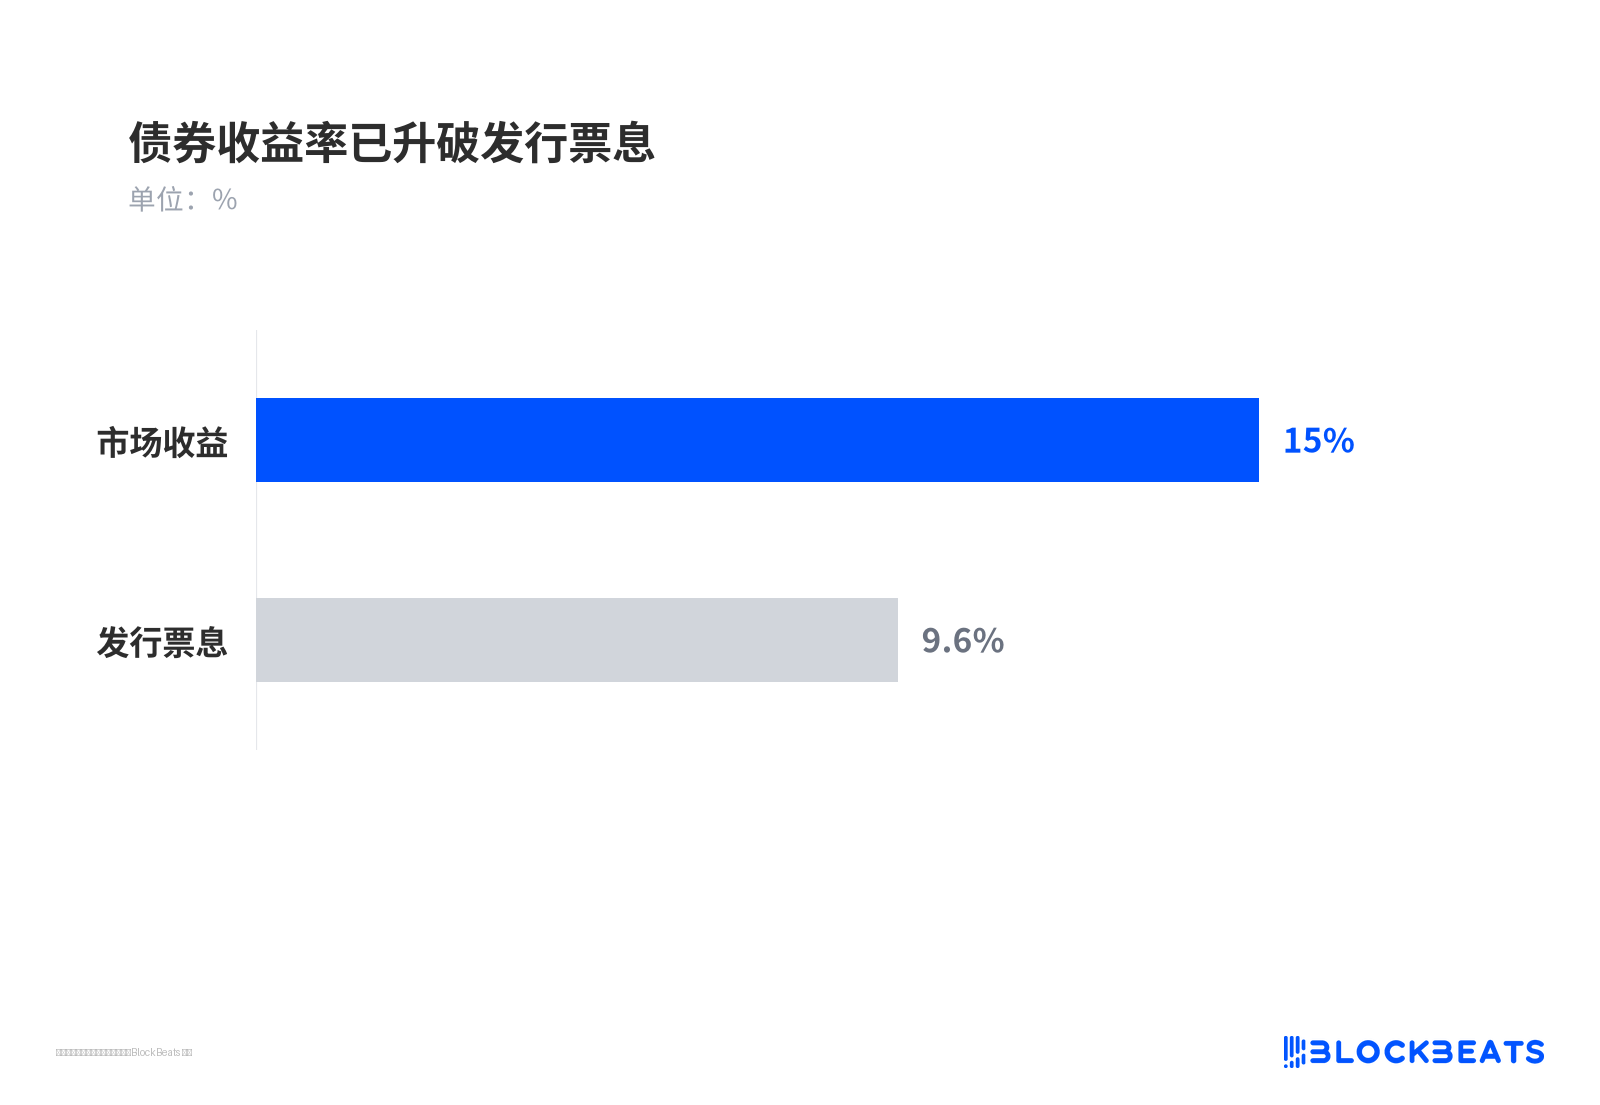
อัตราผลตอบแทนพันธบัตรพุ่งเกินคูปองออกจำหน่ายแล้ว
Goldman Sachs กับ JPMorgan เดิมพันต้นทุนการrollหนี้
นักวิเคราะห์ Goldman Sachs Gabriela Borges ปรับเพิ่มอันดับ CoreWeave จากถือเป็นซื้อเมื่อ 19 ตุลาคม ราคาเป้าหมายลดจาก 139 ดอลลาร์เป็น 106 ดอลลาร์ เธอเห็นว่าความเสี่ยงด้านการเงินถูกตั้งราคาสูงเกินไป การขยายส่วนใหญ่ใช้สินเชื่อค้ำประกันด้วยสินทรัพย์ ต้นทุนหนี้รวมอาจเพิ่มเพียง 100 ถึง 200 เบซิสพอยต์ การติดตั้ง GPU และคำสั่งซื้อค้างส่งยังเป็นปัจจัยสนับสนุน
นักวิเคราะห์ JPMorgan Samik Chatterjee คงอันดับ overweight กล่าวว่าความกังวลเรื่องหนี้ «เกินเหตุ» เขาประเมินว่าการเพิ่มleverมาจากอุปสงค์แข็งแกร่ง ไม่ใช่เศรษฐกิจโครงการแย่ IRR แบบไม่มีleverของสัญญาห้าปีทั่วไปอยู่ในระดับกลางสองหลัก สูงกว่าต้นทุนทุนผสม 9% ถึง 11% ความต้องการเงินทุนภายนอกจะต่อเนื่องถึงราวปี 2030 ทั้งสองโต้กันเรื่องหนี้ดึงอุปสงค์ที่แน่นอนมาไว้ข้างหน้าหรืออุดช่องว่างผลตอบแทนด้วยเครดิต
S&P และ Gartner จับตาหนี้สินนอกงบดุล
สถาบันจัดอันดับสนใจหนี้ที่มองไม่เห็นมากกว่า Mark Habib หัวหน้าดิจิทัลอินฟราสตรัคเจอร์ของ S&P Global กล่าวในเวทีเสวนาลอนดอนเมื่อ 19 ตุลาคมว่า หนี้สินที่เกี่ยวข้องกับ AI ซึ่งผู้ให้บริการคลาวด์ขนาดใหญ่แบกรับผ่านการเงินแบบเชื่อมโยง «สามารถสันนิษฐานได้ว่ามากกว่าที่เราเห็น» แต่ยังไม่ปรับอันดับเครดิต ความเสี่ยงใหญ่สุดยังคงเป็นกำไรต่ำกว่าคาด
การจัดหาเงินทุนแบบเชื่อมโยงหมายถึงบริษัทเทคโนโลยีขนาดใหญ่ไม่ได้ออกหุ้นกู้เองเพื่อสร้างอาคาร แต่ทำสัญญาเช่าระยะยาวและให้การค้ำประกัน เพื่อให้บริษัทโครงการไปกู้ยืม ในทางบัญชียังไม่ถือเป็นหนี้ แต่ในสถานการณ์สุดโต่งอาจต้องบันทึกกลับเข้าตารางงบการเงินได้ Habib ไม่ได้ให้ประมาณการขนาดไว้
นักวิเคราะห์ Gartner ชื่อ Will Sommer ประเมินในรายงานวันที่ 14 ตุลาคมว่า หากรักษาจังหวะการใช้จ่ายในปัจจุบัน ภายในสิ้นปี 2030 การใช้จ่ายโครงสร้างพื้นฐาน AI ที่เกิน 3.5 ล้านล้านดอลลาร์จะเผชิญความเสี่ยงจากการด้อยค่า เจ้าของทรัพย์สินต้องมีรายได้สะสม 8.5 ล้านล้านดอลลาร์ จึงจะครอบคลุมค่าใช้จ่าย ต้นทุนทางการเงิน และบรรลุผลตอบแทนจากเงินลงทุน 12%
แต่รายได้ AI ที่สามารถ attribut ได้จากองค์กรและผู้บริโภคไม่เกิน 3.6 ล้านล้านดอลลาร์
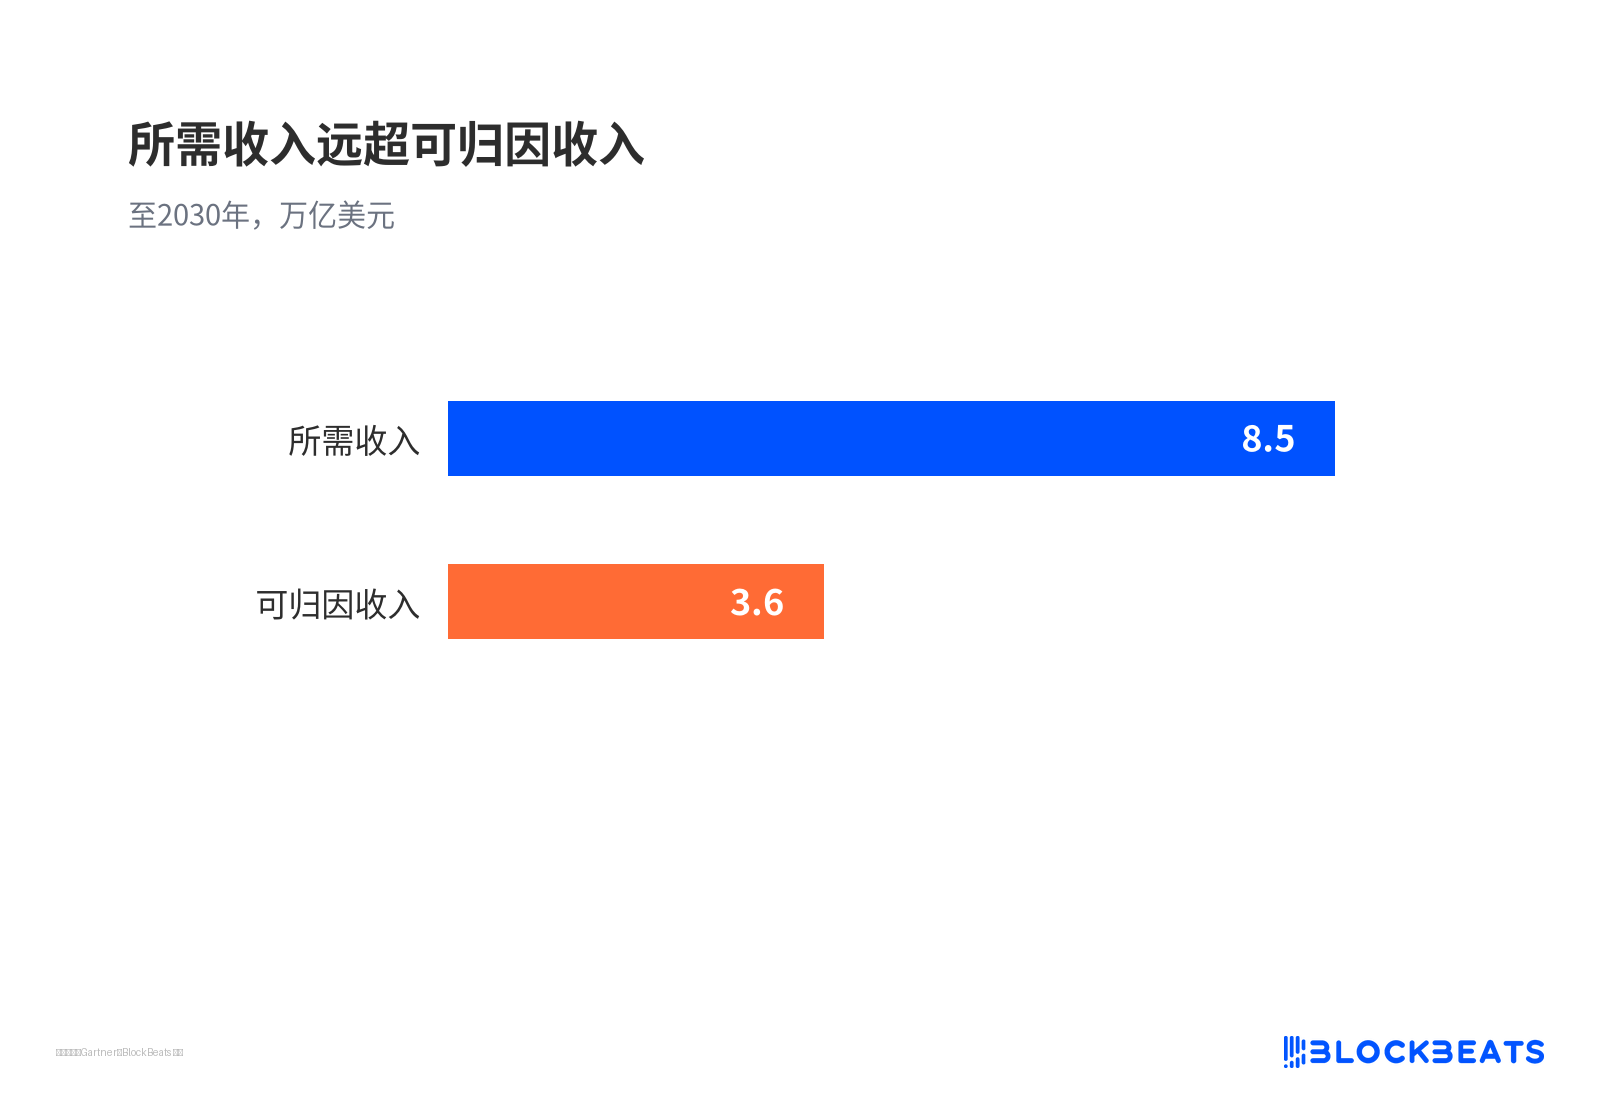
รายได้ที่ต้องการสูงเกินกว่ารายได้ที่สามารถ attribut ได้มาก
รายงานยังคาดการณ์ว่าก่อนปี 2030 ผู้ให้บริการคลาวด์รายใหม่กว่า 80% จะไม่ดำเนินงานอย่างอิสระอีกต่อไป การประมาณการนี้ตั้งสมมติฐานว่าแผนการใช้จ่ายจำนวนมากจะเกิดขึ้นจริงทั้งหมด ซึ่งอาจเข้มงวดเกินไปสำหรับผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ แต่สร้างแรงกดดันที่แท้จริงสำหรับผู้ให้บริการคลาวด์รายใหม่ที่มีหนี้สูง
S&P คาดการณ์ว่าผู้ให้บริการคลาวด์รายใหญ่ 6 รายจะมีรายจ่ายลงทุนระหว่างปี 2025 ถึง 2030 เกิน 7 ล้านล้านดอลลาร์ และกระแสเงินสดอิสระจะยังคงติดลบอย่างน้อยจนถึงปี 2027 ตัวเลข 7 ล้านล้านกับความเสี่ยงด้อยค่า 3.5 ล้านล้านของ Gartner ไม่ใช่ฐานเดียวกัน ไม่สามารถนำมาบวกกันได้
ความคืบหน้าการเชื่อมต่อโครงข่ายและการใช้จ่ายปี 2027 เป็นตัวกำหนดว่าจะถูก擠ออกหรือส่งผ่าน
เฮดจ์ฟันด์กำลังลดความแออัด แต่ยังไม่ถอนตัวออกทั้งหมด ข้อมูล prime brokerage ของ Goldman Sachs แสดงว่าในช่วงวันที่ 8-15 ตุลาคม เฮดจ์ฟันด์ลดการถือหุ้นเทคโนโลยีด้วยความเร็วสูงสุดนับตั้งแต่ปี 2016 โดยส่วนใหญ่เป็นการปิดสถานะ long การจัดสรรสุทธิในหุ้นเทคโนโลยียังคงคิดเป็น 23.5% ของบัญชีทั่วโลก อยู่ในเปอร์เซ็นไทล์ที่ 90 ของห้าปีที่ผ่านมา Nasdaq 100 ร่วง 5.5% เมื่อสัปดาห์ที่แล้ว ชิปกำลังคลายตัว แต่สถานะยังไม่เบา
ข้อสรุปที่หลักฐานสนับสนุนคือ: ข้อจำกัดทางกายภาพและส่วนชดเชยความเสี่ยงด้านเครดิตกำลังคัดกรองชั้นผู้ดำเนินการที่มีหนี้สูงออกไป ไม่ใช่หักล้างความต้องการฝึก AI Nvidia เป็นทั้งซัพพลายเออร์และผู้ค้ำประกันกำลังการผลิตบางส่วน สัญญาระยะยาวและการค้ำประกันของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษยังคงเป็นจุดยึด สิ่งที่ยังไม่ถูกกำหนดราคาจริงคือกำลังการผลิตและมูลค่าของ 47 โครงการที่ล่าช้า ตัวส่วนที่มีความน่าเชื่อถือ 35% และขนาดหนี้สินนอกตารางงบการเงินที่ S&P กล่าวถึง ทั้งสาม項ขาดการวัดเชิงปริมาณที่เปิดเผย
สิ่งที่กำหนดทิศทางคือการดำเนินการจริงของรายจ่ายลงทุนปี 2027 ของผู้ให้บริการคลาวด์รายใหญ่ 6 ราย และตารางเวลาการเชื่อมต่อโครงข่ายของโครงการใหม่ หากแนวทางการใช้จ่ายยังคงแข็งแกร่ง การกำหนดราคาเครดิตใหม่ของผู้ให้บริการคลาวด์รายใหม่อาจเป็นการถูก擠ออกเป็นระยะมากกว่า หากปรับลดลงพร้อมกัน การปรับตัวจึงจะส่งผ่านไปยัง上游ตามหุ้นกู้โครงการ คำสั่งซื้อ GPU และผู้พัฒนาศูนย์ข้อมูล ตลาดได้ให้ส่วนลดแก่เจ้าของที่ให้เช่ากำลังประมวลผลที่มีหนี้สูงก่อนแล้ว แต่ยังไม่ได้ให้ส่วนลดเท่ากันแก่บริษัทเทคโนโลยีขนาดใหญ่ที่เป็นผู้จ่ายเงินขั้นสุดท้าย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia