เฟดจะ "ขึ้นดอกเบี้ยต่อเนื่อง" หรือไม่? วงจร "เข้มงวด" ปลายทศวรรษ 1980 จะเกิดขึ้นซ้ำหรือไม่?
หัวข้อต้นฉบับ: 《เฟดจะ "ขึ้นดอกเบี้ยต่อเนื่อง" หรือไม่? "วัฏจักรตึงตัว" ปลายทศวรรษ 1980 จะย้อนรอยกลับมาหรือไม่?》
แหล่งที่มาต้นฉบับ: 华尔街见闻
รายงานของซิตี้กรุ๊ปชี้ให้เห็นว่า สภาพแวดล้อมมหภาคในปัจจุบันมีความคล้ายคลึงอย่างมากกับวัฏจักรตึงตัวในช่วงปี 1988-1989 ซึ่งในขณะนั้นเศรษฐกิจยังคงมีความยืดหยุ่น แรงกดดันเงินเฟ้อค่อยๆ สะสมตัว ต่อมากิจกรรมทางเศรษฐกิจจึงชะลอลง นโยบายจึงเปลี่ยนไปสู่การผ่อนคลาย ในวัฏจักรตึงตัวครั้งนั้น เฟดขึ้นดอกเบี้ยติดต่อกันถึง 16 ครั้ง ความกังวลของตลาดต่อการที่เฟดจะกลับมาขึ้นดอกเบี้ยกำลังร้อนแรงขึ้น ทำให้วัฏจักรในประวัติศาสตร์ช่วงหนึ่งซึ่งมีนัยเตือนใจกลับเข้าสู่สายตานักลงทุนอีกครั้ง รายงานกลยุทธ์มหภาคเชิงปริมาณฉบับล่าสุดของ Citigroup Research แสดงให้เห็นว่า ระดับความคล้ายคลึงระหว่างสภาพแวดล้อมมหภาคในปัจจุบันกับวัฏจักรตึงตัวในช่วงปี 1988 ถึง 1989 เพิ่มสูงขึ้นอย่างชัดเจน ขณะเดียวกันเมื่อผสมกับสถานการณ์ตะวันออกกลางที่ทวีความรุนแรงขึ้นอีกครั้งและแรงกดดันเงินเฟ้อของสหรัฐฯ ที่ปะทุขึ้นใหม่ ตรรกะการจัดสรรสินทรัพย์ข้ามประเภทกำลังเปลี่ยนแปลงอย่างเงียบๆ
ตามข่าวจาก追风交易台 นักวิเคราะห์ของ Citigroup Research อย่าง Alex Saunders และ Vinh Vo ระบุในรายงานที่เผยแพร่เมื่อวันที่ 11 กันยายนว่า แม้แบบจำลองมหภาค (Regime Model) โดยรวมยังคงอยู่ในช่วง "ปกติ" (Normal) แต่โมเมนตัมเงินเฟ้อที่แข็งแกร่งขึ้น ดัชนีความประหลาดใจทางเศรษฐกิจที่ปรับลดลงอย่างอ่อนๆ ประกอบกับเงื่อนไขทางการเงินที่ตึงตัวขึ้นเล็กน้อย ทำให้ช่วงเวลาในประวัติศาสตร์ที่ใกล้เคียงซึ่งแบบจำลองระบุกำลังเคลื่อนเข้าหาช่วงปี 1988 ถึง 1989
ที่น่าสังเกตคือ ในวัฏจักรตึงตัวครั้งนี้ตั้งแต่เดือนมีนาคม 1988 ถึงพฤษภาคม/มิถุนายน 1989 เฟดขึ้นดอกเบี้ยรวมทั้งหมด 16 ครั้ง ตามสถิติของทีม Sun Binbin จาก Tianfeng Securities ในเดือนมีนาคม 1988 เฟดเลือกที่จะตึงตัวล่วงหน้าเพื่อป้องกันการกลับเข้าสู่ภาวะเงินเฟ้อสูงอีกครั้ง เมื่อวันที่ 30 มีนาคม 1988 การประชุม FOMC ปรับขึ้นอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลาง 25bp สู่ระดับ 6.75% หลังจากนั้นขึ้นดอกเบี้ยรวมทั้งหมด 16 ครั้ง ในที่สุดเป้าหมายอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลางถูกปรับขึ้นสู่ระดับ 9.8125% รวมการขึ้นดอกเบี้ยทั้งสิ้น 331.25bp
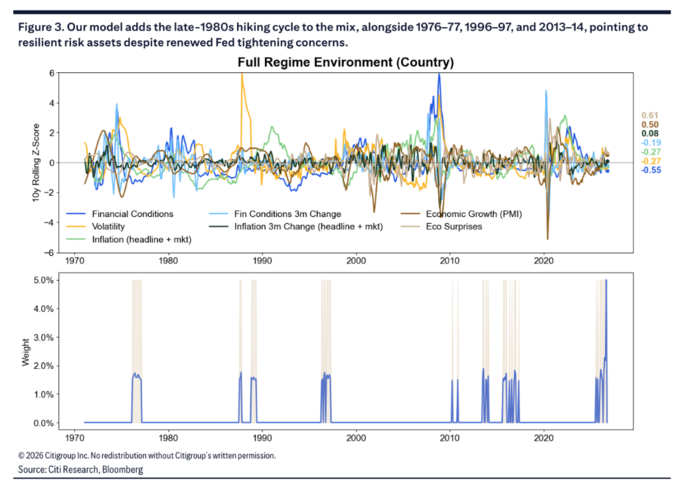
ลักษณะเด่นของช่วงปลายทศวรรษ 1980 คือ: เศรษฐกิจยังคงมีความยืดหยุ่น แรงกดดันเงินเฟ้อค่อยๆ สะสมตัว ในที่สุดผลักดันให้เฟดขึ้นดอกเบี้ยอย่างต่อเนื่อง ต่อมากิจกรรมทางเศรษฐกิจชะลอลง นโยบายจึงเปลี่ยนไปสู่การผ่อนคลาย รายงานยังระบุช่วงปี 1976 ถึง 1977, 1996 ถึง 1997 และ 2013 ถึง 2014 เป็นช่วงอ้างอิงทางประวัติศาสตร์อื่นๆ ด้วย
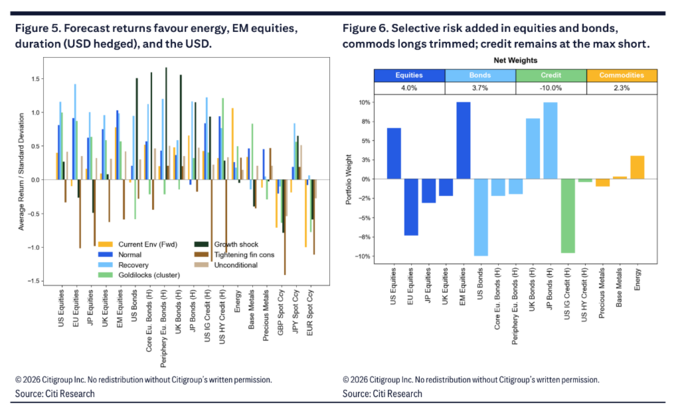
ในด้านการจัดสรรสินทรัพย์ ฉากหลังมหภาคข้างต้นผลักดันให้แบบจำลองเพิ่มการถือครองสินทรัพย์เสี่ยงมากขึ้น และกำหนดความโน้มเอียงเชิงโครงสร้างที่ชัดเจน: เปิดสถานะซื้อหุ้นตลาดเกิดใหม่และหุ้นสหรัฐฯ เปิดสถานะซื้อตราสารหนี้ระยะยาวของญี่ปุ่นและสหราชอาณาจักร ขณะเดียวกันคงสถานะขายพันธบัตรเครดิตระดับลงทุนของสหรัฐฯ ไว้ที่น้ำหนักสูงสุด เปิดสถานะซื้อสินค้าโภคภัณฑ์โดยมีพลังงานเป็นแกนหลัก และเปลี่ยนไปโน้มเอียง偏好ค่าเงินดอลลาร์
วัฏจักรการเข้มงวดทางการเงินปี 1988-1989 กลับมาอยู่ในความสนใจอีกครั้ง
Nick Timiraos แห่ง "สำนักข่าวใหม่แห่งธนาคารกลางสหรัฐ" เขียนบทความล่าสุดว่า นักลงทุนส่วนใหญ่เชื่อมั่นแล้วว่าธนาคารกลางสหรัฐจะปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบสามปีในสัปดาห์หน้า แต่คำถามที่ยากกว่าคือหลังจากนั้นจะเป็นอย่างไร นับตั้งแต่ทศวรรษ 1990 ธนาคารกลางสหรัฐเคยปรับขึ้นอัตราดอกเบี้ยเพียง "ครั้งเดียว" เท่านั้น
การวิเคราะห์เชิงประวัติศาสตร์แบบใกล้เคียงของ Citigroup Research ยังแสดงให้เห็นว่า ช่วงปี 1988-1989 ปรากฏชัดเจนมากขึ้นในเดือนนี้ รายงานระบุว่าช่วงเวลาดังกล่าวมีการผสมผสานระหว่างความยืดหยุ่นทางเศรษฐกิจและแรงกดดันเงินเฟ้อที่ coexist ซึ่งเป็นการผสมผสานที่ผลักดันให้ธนาคารกลางสหรัฐดำเนินนโยบายการเงินที่เข้มงวดอย่างต่อเนื่องในปี 1988 จนกระทั่งกิจกรรมทางเศรษฐกิจชะลอตัวลงในปีถัดมาจึงเปลี่ยนทิศทางมาสู่การลดอัตราดอกเบี้ย
ซึ่งสอดคล้องอย่างสูงกับสภาวะมหภาคในปัจจุบัน แบบจำลองแสดงให้เห็นว่าตัวชี้วัดการเติบโตทางเศรษฐกิจปรับตัวดีขึ้นเล็กน้อย ค่าเฉลี่ย z-score ของ PMI ยังคงอยู่ในระดับแข็งแกร่ง ดัชนีความประหลาดใจทางเศรษฐกิจแม้จะลดลงเล็กน้อย แต่ระดับสัมบูรณ์ยังคงเป็นบวก ในขณะเดียวกัน โมเมนตัมเงินเฟ้อฟื้นตัวขึ้นในเดือนที่ผ่านมา สภาวะทางการเงินตึงตัวขึ้นเล็กน้อย โดยรวมยังคงต่ำกว่าค่าเฉลี่ยระยะยาวประมาณ 0.55 ส่วนเบี่ยงเบนมาตรฐาน รายงานระบุว่าสภาวะมหภาคปัจจุบันมีลักษณะเป็น "เศรษฐกิจร้อนแรงเกินไป" — ตัวชี้วัดการเติบโตและเงินเฟ้อต่างสูงกว่าค่าเฉลี่ยระยะยาวเล็กน้อย แต่ยังไม่กระตุ้นให้แบบจำลองเปลี่ยนโหมด
รายงานยังคงเก็บช่วงอ้างอิงทางประวัติศาสตร์อื่นอีกสามช่วงไว้ ได้แก่ ปี 1976-1977 (ยุคก่อน Volcker เงินเฟ้อขาลง coexist กับสภาวะทางการเงินผ่อนคลาย ระยะแรกสนับสนุนตลาดหุ้น แต่ต่อมาเงินเฟ้อและอัตราดอกเบี้ยนโยบายเพิ่มขึ้นอย่างมาก) ปี 1996-1997 (ช่วงเริ่มต้นการขยายตัวของอินเทอร์เน็ต) และปี 2013-2014 (ความคาดหวังการลดการซื้อพันธบัตรของธนาคารกลางสหรัฐผลักดันการกำหนดราคาอัตราดอกเบี้ยสหรัฐใหม่) น่าสังเกตว่าผลกระทบจากภาษีศุลกากรเมื่อปีที่แล้วไม่ถือเป็นช่วงอ้างอิงทางประวัติศาสตร์ที่มีความหมายในแบบจำลองล่าสุดอีกต่อไป Citigroup Research มองว่าสิ่งนี้สะท้อนให้เห็นว่าความผันผวนระยะยาวข้ามสินทรัพย์ยังคงอยู่ในระดับค่อนข้างต่ำ
แบบจำลองยังคงอยู่ในช่วง "ปกติ" สัดส่วนการถือหุ้นเพิ่มขึ้นอีก
แม้ว่าความกังวลของตลาดเกี่ยวกับการขึ้นอัตราดอกเบี้ยจะเพิ่มขึ้น แต่แบบจำลอง K-Nearest Neighbors (KNN) ของ Citigroup Research ยังคงอยู่ในช่วง "ปกติ" และไม่ได้เปลี่ยนไปสู่ช่วง "สภาวะทางการเงินตึงตัว" รายงานระบุว่า หลังการอัปเดตในเดือนนี้ แบบจำลองได้ปรับเพิ่มสัดส่วนการลงทุนเกินน้ำหนักในหุ้นจาก 2.8% เป็น 4.0% พันธบัตรและสินค้าโภคภัณฑ์ยังคงมีการจัดสรรเป็นบวก (แต่ลดลง) ในขณะที่สถานะShortในตราสารหนี้เครดิตยังคงไม่เปลี่ยนแปลง
รายงานยังชี้ให้เห็นเส้นทางขาลงที่อาจเกิดขึ้น: หากผลกระทบจากพลังงานยังคงดำเนินต่อเนื่องเป็นธีมหลัก — ไม่ว่าจะขับเคลื่อนด้วยความต้องการเติมสต็อกหรือการหยุดชะงักของกระแสอุปทาน — การตึงตัวของสภาวะทางการเงินและการขยายตัวของส่วนต่างเครดิตอาจกลายเป็นห่วงโซ่การส่งผ่านไปสู่สถานการณ์ stagflation
ในด้านผลการดำเนินงานของอัตราส่วน Sharpe เชิงประวัติศาสตร์ภายใต้โมเดลที่แตกต่างกัน สินทรัพย์ในช่วง "ปกติ" มีผลการดำเนินงานใกล้เคียงกับค่าเฉลี่ยเชิงประวัติศาสตร์แบบไม่มีเงื่อนไข โดยสินทรัพย์ประเภทพันธบัตรมีความได้เปรียบเล็กน้อย ขณะที่หุ้นสหรัฐฯ มีความได้เปรียบเมื่อเทียบกับภูมิภาคอื่น
การจัดสรรสินทรัพย์ข้ามประเภท: พลังงานนำหน้า เงินดอลลาร์สหรัฐฯ แทนที่เงินเยนเป็นสกุลเงินที่ได้รับความนิยม
ในด้านการจัดสรรสินทรัพย์เฉพาะ โมเดลวิจัยของ Citigroup แสดงโครงสร้างที่มีความแตกต่างสูง ในด้านหุ้น ตลาดเกิดใหม่ได้รับการจัดสรรสูงสุด หุ้นสหรัฐฯ ยังคงมีสถานะ long ขนาดเล็ก ขณะที่หุ้นยุโรป ญี่ปุ่น และสหราชอาณาจักรถูก short
ในด้านอัตราดอกเบี้ย พันธบัตรโดยรวมมีสถานะ overweight 3.7% โดย duration ของญี่ปุ่นและสหราชอาณาจักรได้รับการจัดสรร long สูงสุด พันธบัตรรัฐบาลสหรัฐฯ ถูก short สูงสุด ขณะที่พันธบัตรยุโรปถูก short เล็กน้อย ตรรกะการจัดสรรนี้ส่วนหนึ่งเกี่ยวข้องกับ forward guidance ที่ hawkish หลังการขึ้นดอกเบี้ยของ ECB และการเพิ่มขึ้นของ risk premium ของพันธบัตรรัฐบาลฝรั่งเศส
ในด้านสินค้าโภคภัณฑ์ พลังงานเป็นสินทรัพย์ที่มีผลการดำเนินงานคาดหวังแข็งแกร่งที่สุดในปัจจุบัน โดยโมเดลเน้น overweight พลังงานเป็นหลัก เสริมด้วยสถานะ long เล็กน้อยในโลหะพื้นฐานและสถานะ short เล็กน้อยในโลหะมีค่า รายงานระบุว่าพลังงานมีความได้เปรียบในมิติต้นทุนการถือครองเชิงสัมพัทธ์ (carry) เหนือกว่าสินค้าโภคภัณฑ์ประเภทอื่นอย่างมาก ขณะที่ carry ของโลหะพื้นฐานและโลหะมีค่าติดลบอย่างชัดเจน
ในด้านอัตราแลกเปลี่ยน รายงานระบุว่าความกระตือรือร้นของตลาดต่อเงินเยนได้ลดลงอย่างชัดเจนแล้ว โดยอัตราส่วน Sharpe คาดหวังของเงินปอนด์ เงินเยน และเงินยูโรเทียบกับเงินดอลลาร์สหรัฐฯ ล้วนเป็นลบ ทำให้เงินดอลลาร์สหรัฐฯ กลายเป็นสกุลเงินที่ได้รับความนิยมอันดับแรกในปัจจุบัน การเปลี่ยนแปลงนี้ส่วนหนึ่งเกิดจากท่าทีของรัฐมนตรีคลังสหรัฐฯ Bessent ต่อประเด็นการแทรกแซงของญี่ปุ่น และโมเมนตัมที่อ่อนลงหลังการแข็งค่าของเงินเยนในระยะสั้นซึ่งขับเคลื่อนโดยความคาดหวังที่ตลาดมีต่อธนาคารกลางญี่ปุ่น (BoJ) ในการ收紧นโยบายเร็วขึ้นและรวดเร็วขึ้น
กลยุทธ์ Trend Following รักษาผลตอบแทนเป็นบวกตั้งแต่ต้นปี กลยุทธ์เชิงระบบมีผลการดำเนินงานแตกต่างกัน
จากมุมมองผลการดำเนินงานของกลยุทธ์เชิงปริมาณ กลยุทธ์ trend following บันทึกผลตอบแทนเป็นบวกในเดือนที่ผ่านมา โดยการเพิ่มขึ้นอย่างแข็งแกร่งของสินค้าโภคภัณฑ์และพันธบัตรเพียงพอที่จะชดเชยการขาดทุนของหุ้นและผล貢獻ของอัตราแลกเปลี่ยนที่เกือบทรงตัว น่าสังเกตว่ากลยุทธ์ trend following ในพันธบัตรเดือนนี้พลิกกลับการขาดทุนตั้งแต่ต้นปีก่อนหน้านี้ทั้งหมด ผลักดันให้กลยุทธ์โดยรวมกลับมาเป็นบวก สินค้าโภคภัณฑ์ยังคงเป็นแหล่ง貢獻สูงสุดตั้งแต่ต้นปี ขณะที่หุ้นมีผลการดำเนินงานอ่อนแอที่สุด
กลยุทธ์ carry ในเดือนที่ผ่านมามีผลการดำเนินงานโดยรวมเป็นบวก โดยสินค้าโภคภัณฑ์และพันธบัตร貢獻ผลตอบแทนหลัก ขณะที่ carry ในอัตราแลกเปลี่ยนและหุ้นเผชิญแรงกดดัน รายงานยังระบุว่ากลยุทธ์ value ในสินค้าโภคภัณฑ์นำต่อเนื่องตั้งแต่ต้นปี แต่กลยุทธ์ value ในหุ้นและพันธบัตรยังคงให้ผลตอบแทนเป็นลบ และเมื่อสถานการณ์ตะวันออกกลางทวีความรุนแรงขึ้นอีกครั้งซึ่งผลักดันให้ตลาดกำหนดราคาความเสี่ยงเงินเฟ้อและนโยบายใหม่ กลยุทธ์ value ในพันธบัตรอ่อนแอลงเพิ่มเติม
ในด้านสถานะ CTA ตราสารหนี้เครดิตยังคงมีสถานะ long สูงสุด ขณะที่สถานะ long ในหุ้นและสินค้าโภคภัณฑ์ถูกลดลงจนใกล้เคียงระดับเป็นกลาง
ลิงก์บทความต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia