สัญญาณจากธนาคารแห่งอเมริกามาอีกแล้ว แนะนำให้ถอนตัวระยะสั้น แต่ถือยาวทำกำไรระยะยาว

TL;DR
· ตามรายงานของ ZeroHedge ที่อ้างอิง BofA Flow Show ฉบับล่าสุด ดัชนี Bull & Bear ปรับตัวขึ้นจาก 9.4 เป็น 9.7 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ต้นปี 2021
· การไหลเข้าของกองทุนตราสารหนี้ผลตอบแทนสูง การปรับแคบลงของส่วนต่างอัตราผลตอบแทนพันธบัตรผลตอบแทนสูงทั่วโลกและ AT1 รวมถึงการปรับปรุงของความกว้างของดัชนีหุ้นทั่วโลก ล้วนเป็นปัจจัยที่ผลักดันค่าความร้อนแรงที่สูงเกินไปนี้
· หุ้นและพันธบัตรยังคงได้รับกระแสเงินทุนสุทธิเข้าอย่างต่อเนื่อง แต่กองทุน ETF กลุ่มเทคโนโลยีและเซมิคอนดักเตอร์มีการไหลออกเป็นครั้งแรกในรอบหกสัปดาห์ ขณะที่ความเสี่ยงด้านเครดิตของผู้ให้บริการคลาวด์ AI ก็เพิ่มขึ้นเช่นกัน
· Hartnett เสนอให้ "ถอยหรือหมุนเวียนในระยะสั้น แทนที่จะเพิ่มสถานะซื้อใหม่" แต่ในระยะยาวยังคงยืนหยัดในทิศทางซื้อหุ้นและขายพันธบัตร · สิ่งที่ต้องระวังอย่างแท้จริงคือการกลับตัวของ组合ที่อัตราผลตอบแทนยังคงสูงขึ้น แต่หุ้นกลุ่มธนาคารเริ่มปรับตัวลง
ตามรายงานของ ZeroHedge ที่อ้างอิง BofA Flow Show ฉบับล่าสุด ดัชนี Bull & Bear Indicator ที่ติดตามโดย Michael Hartnett ปรับตัวขึ้นจาก 9.4 เป็น 9.7 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ "ฟองสบู่หุ้นมีม" ในต้นปี 2021 โดยห่างจากคะแนนเต็ม 10 เพียง 0.3 คะแนน
ดัชนีนี้ไม่ได้สะท้อนการขึ้นลงของสินทรัพย์เพียงอย่างเดียว แต่เป็นความเสี่ยงที่เกิดจากกระแสเงินทุน ส่วนต่างเครดิต ความกว้างของตลาด และตำแหน่งการลงทุนของนักลงทุนร่วมกัน ค่า 9.7 หมายความว่าทัศนคติของตลาดต่อหุ้น ตราสารหนี้เครดิต และสินทรัพย์เสี่ยงอื่นๆ เข้าใกล้ระดับสุดขั้วทางประวัติศาสตร์แล้ว
เมื่อเผชิญกับค่านี้ คำแนะนำระยะสั้นของ Hartnett ไม่ใช่การไล่ซื้อที่ระดับสูง แต่คือ "การถอยหรือหมุนเวียนในช่วงฤดูร้อน แทนที่จะเพิ่มสถานะซื้อใหม่"
แต่ไม่ได้หมายความว่าเขาประเมินว่าตลาดกระทิงกำลังจะสิ้นสุดลง ในด้านหนึ่ง Hartnett ยอมรับว่ากำไรของบริษัทยังคงเป็นเครื่องยนต์หลักของตลาดกระทิง อีกด้านหนึ่งเขามองว่าเงื่อนไขทางการเงินเป็นตัวกำหนดว่าเครื่องยนต์นี้จะยังคงผลักดันราคาหุ้นต่อไปได้หรือไม่ สิ่งนี้ก่อให้เกิดจุดยืนหลักของเขา: เปลี่ยนเป็นความระมัดระวังในเชิงกลยุทธ์ แต่ยังคงมองหุ้นในเชิงบวกในเชิงกลยุทธ์ระยะยาว
ดัชนี Bull & Bear ปรับขึ้นเป็น 9.7 กระแสเงินทุนไหลเข้าอย่างทั่วถึง แต่การซื้อขายกลุ่มเทคโนโลยีเริ่มเย็นลง
การปรับตัวขึ้นของ Bull & Bear Indicator ในสัปดาห์นี้ได้รับแรงหนุนจากสามปัจจัยหลัก: การไหลเข้าของกองทุนตราสารหนี้ผลตอบแทนสูงอย่างแข็งแกร่ง การปรับแคบลงของส่วนต่างอัตราผลตอบแทนพันธบัตรผลตอบแทนสูงทั่วโลกและพันธบัตร AT1 รวมถึงการปรับปรุงของความกว้างของดัชนีหุ้นทั่วโลก
สิ่งนี้บ่งชี้ว่าความเสี่ยงไม่ได้กระจุกตัวอยู่เพียงหุ้นเทคโนโลยีชั้นนำของสหรัฐฯ เพียงไม่กี่ตัวเท่านั้น นักลงทุนตราสารหนี้เครดิตยังคงรับความเสี่ยงต่อไป มีหุ้นจำนวนมากขึ้นที่เข้าร่วมการปรับตัวขึ้น และความเชื่อมั่นเชิงบวกกำลังแพร่กระจายจากตลาดหุ้นไปยังพันธบัตรและสินทรัพย์อื่นๆ
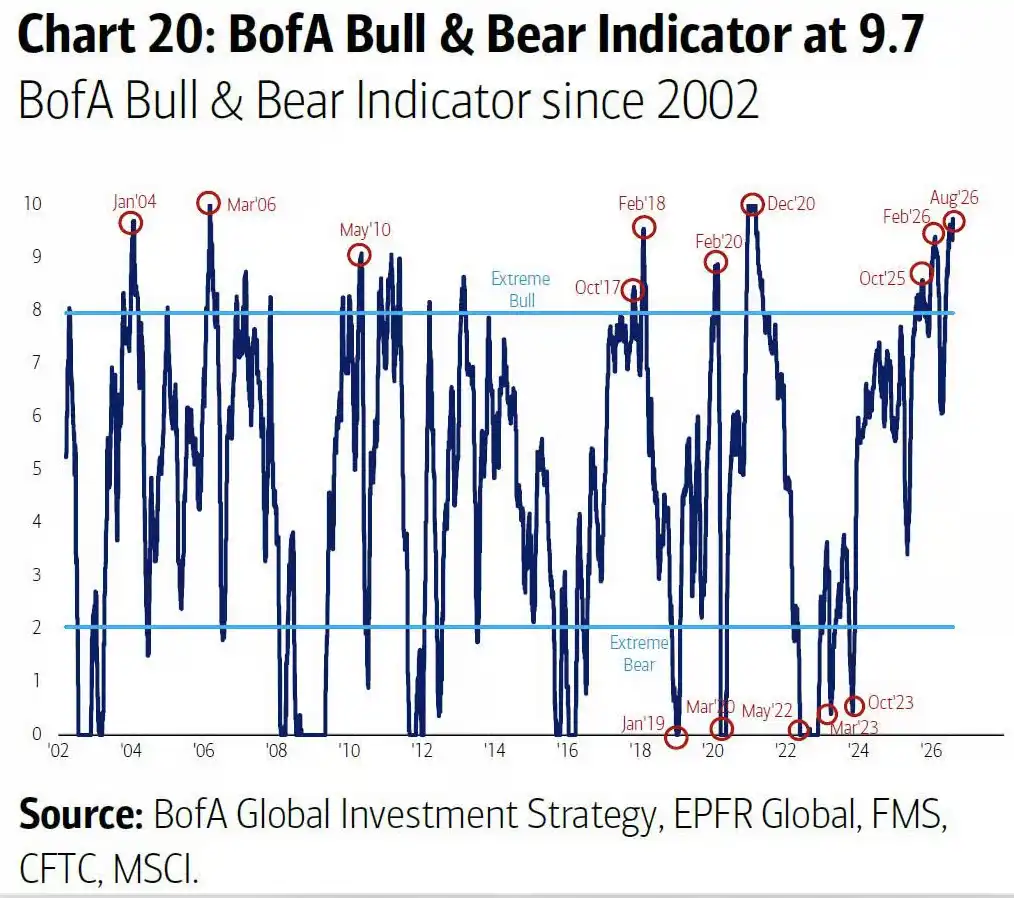
กราฟแสดงแนวโน้มทางประวัติศาสตร์ของ Bull & Bear Indicator ดัชนี Bull & Bear ของ BofA ปรับตัวขึ้นจาก 9.4 เป็น 9.7 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ต้นปี 2021 และสูงกว่าเส้นแบ่ง "มองโลกในแง่ดีสุดขั้ว" อย่างชัดเจน
กระแสเงินทุนในสัปดาห์นี้ก็ยืนยันถึงการฟื้นตัวอย่างทั่วถึงเช่นกัน ข้อมูลแสดงให้เห็นว่า เงินสดไหลเข้าอยู่ที่ 5.37 หมื่นล้านดอลลาร์ หุ้นไหลเข้า 3.29 หมื่นล้านดอลลาร์ พันธบัตรไหลเข้า 2.31 หมื่นล้านดอลลาร์ ขณะที่ทองคำและสินทรัพย์คริปโตไหลเข้า 9 ร้อยล้านดอลลาร์และ 6 ร้อยล้านดอลลาร์ตามลำดับ
เมื่อแยกดูรายละเอียด พันธบัตรระดับ investment grade ไหลเข้า 1.02 หมื่นล้านดอลลาร์ ซึ่งเมื่อคำนวณตามอัตราความเร็วตั้งแต่ต้นปีถึงปัจจุบัน ตลอดทั้งปีอาจมีขนาดการไหลเข้าสูงสุดเป็นประวัติการณ์ที่ 5.27 แสนล้านดอลลาร์ พันธบัตรผลตอบแทนสูงไหลเข้า 4.1 พันล้านดอลลาร์ ซึ่งมากที่สุดนับตั้งแต่เดือนกรกฎาคม 2024 หุ้นสหรัฐฯ ไหลเข้า 9.6 พันล้านดอลลาร์ โดยขนาดการไหลเข้าต่อปีก็อยู่ในระดับสูงสุดเป็นประวัติการณ์เช่นกัน
อย่างไรก็ตาม การที่เงินทุนไหลเข้าอย่างทั่วถึงไม่ได้หมายความว่าสินทรัพย์เสี่ยงทั้งหมดจะร้อนแรงพร้อมกัน ในสัปดาห์นี้ กองทุนหุ้นเทคโนโลยีไหลออก 7 ร้อยล้านดอลลาร์ ซึ่งเป็นการไหลออกครั้งแรกในรอบหกสัปดาห์ ขณะที่กองทุน ETF เซมิคอนดักเตอร์ไหลออก 2.4 พันล้านดอลลาร์ ซึ่งก็เป็นการไหลออกสุทธิครั้งแรกในรอบหกสัปดาห์เช่นกัน
นี่หมายความว่า ตลาดโดยรวมยังคงเปิดรับความเสี่ยง แต่การเทรดหุ้นเทคโนโลยีและเซมิคอนดักเตอร์ที่แออัดที่สุดก่อนหน้านี้เริ่มมีการชะลอตัวในบางจุด ยิ่งดัชนี Bull & Bear Indicator เข้าใกล้ 10 มากเท่าไร ตลาดก็ยิ่งเชื่ออย่างเป็นเอกฉันท์ว่าสินทรัพย์เสี่ยงยังสามารถปรับตัวขึ้นต่อไปได้ และยิ่งความคาดหวังที่เป็นเอกฉันท์แข็งแกร่งมากเท่าไร ความสามารถในการรองรับข่าวที่ไม่คาดคิดก็มักจะอ่อนแอลงตามไปด้วย
กำไรยังคงเร่งตัว แต่เงื่อนไขทางการเงินใกล้เส้นเตือนภัย
Hartnett ไม่ได้ปฏิเสธปัจจัยสนับสนุนที่สำคัญที่สุดของตลาดกระทิง นั่นคือกำไรของบริษัท
ตามที่ ZeroHedge รายงาน รายงานระบุว่าการคาดการณ์ EPS ล่วงหน้า 12 เดือนถูกปรับขึ้น 33% การคืนภาษีศุลกากรประมาณ 3.5 หมื่นล้านดอลลาร์ในช่วงสามเดือนที่ผ่านมา ยังช่วยชดเชยผลกระทบต่อกำไรจากภาษีศุลกากรประมาณ 7.5 หมื่นล้านดอลลาร์ในช่วงเดือนพฤษภาคมถึงกรกฎาคม 2025 ได้บางส่วน
ตราบใดที่กำไรของบริษัทยังคงเพิ่มขึ้น ตลาดก็ยากที่จะถึงจุดสูงสุดทันทีเพียงเพราะตัวชี้วัดทางอารมณ์ร้อนแรงเกินไป แต่ Hartnett เน้นย้ำพร้อมกันว่า EPS คือเครื่องยนต์ของตลาดกระทิง ขณะที่เงื่อนไขทางการเงินคือเกียร์ของตลาดกระทิง
ในกรอบการวิเคราะห์ของเขา ราคาน้ำมันเบนซินที่พุ่งขึ้นถึง 4 ดอลลาร์/แกลลอน ค่าเงินดอลลาร์ต่อเยนที่พุ่งขึ้นถึง 160 หรืออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่พุ่งขึ้นถึง 5% ล้วนอาจกลายเป็นเกณฑ์เงื่อนไขทางการเงินที่ตลาดกระทิงยากจะข้ามผ่านได้
ตัวแปรเหล่านี้จะกดดันสินทรัพย์เสี่ยงผ่านช่องทางที่แตกต่างกัน ราคาน้ำมันเบนซินที่สูงขึ้นอาจฉุดการบริโภคและผลักดันความคาดหวังเงินเฟ้อให้สูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงขึ้นจะเพิ่มต้นทุนการระดมทุนและกดดันมูลค่าหุ้นให้ต่ำลง ขณะที่เงินเยนที่อ่อนค่าลงอีก อาจสะท้อนถึงแรงกดดันที่มากขึ้นต่อการเทรด carry trade ทั่วโลกและระบบอัตราแลกเปลี่ยน
ภายในตลาดสินเชื่อก็เริ่มเกิดการแบ่งแยกเช่นกัน ในด้านหนึ่ง ส่วนต่างอัตราผลตอบแทนของพันธบัตรผลตอบแทนสูงทั่วโลกและ AT1 ปรับแคบลง แสดงให้เห็นว่าความเสี่ยงโดยรวมยังคงแข็งแกร่ง ในอีกด้านหนึ่ง ส่วนต่างอัตราผลตอบแทนและ CDS ของกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscaler) ด้าน AI ยังคงอยู่ในระดับสูง
ฮาร์ตเน็ตต์จึงมองว่าสัญญาณจากตลาดเครดิตเริ่มระมัดระวังมากกว่าตลาดหุ้นแล้ว โดยเฉพาะอย่างยิ่งในขณะที่บริษัทเทคขนาดใหญ่ยังคงขยายการลงทุนในศูนย์ข้อมูล AI นักลงทุนพันธบัตรเริ่มประเมินรายจ่ายฝ่ายทุน กระแสเงินสด และแรงกดดันด้านการจัดหาเงินทุนใหม่
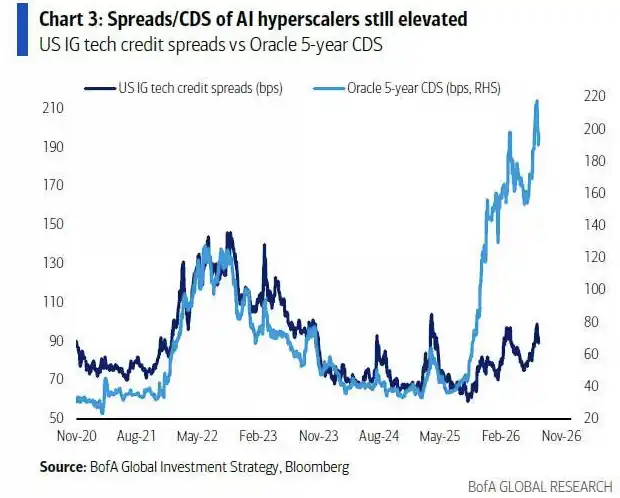
กราฟแสดงส่วนต่างเครดิตของผู้ให้บริการคลาวด์รายใหญ่ด้าน AI และ CDS ระยะ 5 ปีของออราเคิล ความเสี่ยงด้านเครดิตของผู้ให้บริการคลาวด์ AI ยังคงอยู่ในระดับสูง ขณะที่ CDS ระยะ 5 ปีของออราเคิลเพิ่มขึ้นอย่างชัดเจน สะท้อนว่าตลาดเครดิตมีท่าทีระมัดระวังต่อรายจ่ายฝ่ายทุนด้าน AI มากกว่าตลาดหุ้น
ความแตกต่างระหว่างตลาดหุ้นและตลาดเครดิตเป็นหนึ่งในสัญญาณที่ควรจับตามากที่สุดในขณะนี้ นักลงทุนหุ้นยังคงเทรดบนการเติบโตของ AI และการปรับเพิ่มประมาณการกำไร ขณะที่นักลงทุนเครดิตเริ่มคิดรวมแรงกดดันต่องบดุลที่อาจเกิดจากรายจ่ายฝ่ายทุนที่สูง
ดังนั้น สิ่งที่ฮาร์ตเน็ตต์เรียกว่า "การถอยทัพในฤดูร้อน" จึงใกล้เคียงกับคำแนะนำด้านการจัดพอร์ตมากกว่าการคาดการณ์ว่าตลาดจะพัง เขาแนะนำให้นักลงทุนลดการเปิดรับสินทรัพย์เสี่ยง หรือสลับจากหุ้นกลุ่มวัฏจักรอย่างธนาคาร อุตสาหกรรม และเซมิคอนดักเตอร์ ไปสู่หุ้นกลุ่มรับมือเศรษฐกิจชะลอตัวอย่างสินค้าอุปโภคบริโภคจำเป็น รวมถึงสินทรัพย์ระยะยาวอย่าง REITs หุ้นเล็ก และเทคโนโลยีชีวภาพ ตลอดจนดอลลาร์สหรัฐ
การสลับระยะสั้นไม่ใช่การเพิ่มน้ำหนัก ความเสี่ยงระยะยาวซ่อนอยู่ในตลาดพันธบัตร
แตกต่างจากความระมัดระวังระยะสั้น การจัดสรรสินทรัพย์ระยะยาวของฮาร์ตเน็ตต์ยังคงเป็น "Long หุ้น Short พันธบัตร"
เหตุผลหลักคือ ความสำคัญของตลาดหุ้นต่อเศรษฐกิจและนโยบายของสหรัฐฯ กำลังเพิ่มขึ้น หลังจากความมั่งคั่งจากหุ้นของครัวเรือนอเมริกันเพิ่มขึ้นรวมประมาณ 9 ล้านล้านดอลลาร์ในปี 2024 และ 2025 ตั้งแต่ปี 2026 เป็นต้นมาเพิ่มขึ้นอีกประมาณ 7 ล้านล้านดอลลาร์ เศรษฐกิจพึ่งพาผลกระทบความมั่งคั่งจากการที่หุ้นปรับตัวขึ้น รวมถึงกระแสการลงทุนรายจ่ายฝ่ายทุนในศูนย์ข้อมูล AI มากขึ้นเรื่อยๆ
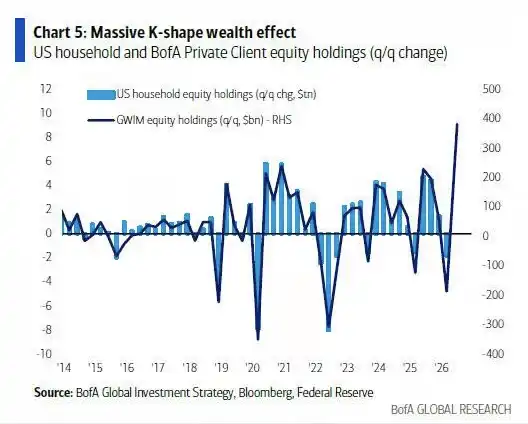
กราฟแสดงการเปลี่ยนแปลงของสินทรัพย์หุ้นครัวเรือนอเมริกันและพอร์ตลูกค้าเอกชนของ BofA ความมั่งคั่งจากหุ้นของครัวเรือนอเมริกันยังคงเพิ่มขึ้นอย่างต่อเนื่อง ส่งผลให้ตลาดหุ้นมีอิทธิพลต่อการบริโภค การเติบโตทางเศรษฐกิจ และการเลือกนโยบายมากขึ้น
ในบริบทนี้ ฮาร์ตเน็ตต์มองว่าผู้กำหนดนโยบายมีแนวโน้มมากขึ้นที่จะมองตลาดหุ้นเป็น "ใหญ่เกินกว่าจะล้ม" หากแรงกดดันในตลาดการเงินขยายตัวอย่างรวดเร็ว รัฐบาลอาจใช้การแทรกแซงอัตราแลกเปลี่ยน การปรับการคลัง หรือเครื่องมือนโยบายอื่นๆ เพื่อป้องกันไม่ให้ภาวะการเงินตึงตัวยุติความเฟื่องฟู ตลาดกระทิง หรือฟองสบู่ลงอย่างสิ้นเชิง
แต่ "การหนุนด้วยนโยบาย" ไม่ได้หมายความว่าตลาดจะไม่ร่วงลง และไม่ได้หมายความว่าการหนุนจะทันเวลาและมีประสิทธิภาพเสมอไป ฮาร์ตเน็ตต์เตือนพร้อมกันว่า ท้ายที่สุดสิ่งที่ยุติความเฟื่องฟูและฟองสบู่มักจะเป็นตลาดพันธบัตร
ในกรอบระยะยาวของเขา สถานการณ์ที่อันตรายอย่างแท้จริงคืออัตราผลตอบแทนที่สูงขึ้น ดอลลาร์ที่อ่อนค่า แรงกดดันในตลาดพันธบัตรที่บีบให้นโยบายการคลังต้องเปลี่ยนทิศทาง และผลักดันให้การจัดสรรสินทรัพย์ไหลจากหุ้นกลับไปสู่พันธบัตร
เขายังให้สัญญาณการกลับตัวที่เข้าใจง่ายกว่า นั่นคือ อัตราผลตอบแทนที่สูงขึ้น แต่หุ้นกลุ่มธนาคารกลับร่วงลง
ในปัจจุบัน "หุ้นธนาคารขึ้น อัตราผลตอบแทนขึ้น" ยังคงถูกมองว่าเป็นชุดค่าผสมที่สะท้อนความเสี่ยงที่ค่อนข้างแข็งแกร่งของเศรษฐกิจและตลาด หากอัตราผลตอบแทนยังคงสูงขึ้น แต่หุ้นธนาคารไม่ได้รับประโยชน์หรือเริ่มร่วงลง อาจหมายความว่าต้นทุนการระดมทุน ความเสี่ยงด้านเครดิต และแรงกดดันทางเศรษฐกิจได้เกินกว่าผลตอบแทนที่มาจากการขึ้นของอัตราดอกเบี้ยแล้ว
ดังนั้น การที่ดัชนี Bull & Bear Indicator พุ่งขึ้นถึง 9.7 จึงไม่ใช่สัญญาณขายที่แม่นยำ ในอดีต ตัวชี้วัดนี้เคยเข้าสู่ช่วงสุดขั้วที่คล้ายกันในปี 2004, 2006, 2018 และ 2020 แต่จังหวะและปัจจัยกระตุ้นของการกลับตัวของตลาดในแต่ละครั้งแตกต่างกัน
สิ่งที่มันบ่งบอกอย่างแท้จริงคือ ตลาดได้สะท้อนความคาดหวังเชิงบวกจำนวนมากเกี่ยวกับการลงจอดแบบนุ่มนวล การเติบโตของกำไร การลงทุนใน AI และการหนุนจากนโยบายแล้ว ตราบใดที่ EPS ยังคงเพิ่มขึ้นและเงื่อนไขทางการเงินยังไม่ตึงตัวชัดเจน กระแสตลาดก็ยังอาจดำเนินต่อไปได้ แต่เมื่อค่าความเชื่อมั่นใกล้แตะเต็ม ค่าเบาะรองรับข่าวร้ายของตลาดก็ลดลงอย่างเห็นได้ชัด
นี่คือเหตุผลที่ Hartnett มีท่าที "มองหุ้นระยะสั้นในเชิงลบ แต่มองระยะยาวในเชิงบวก" นั่นคือ ในระยะสั้นไม่เต็มใจที่จะเพิ่มน้ำหนักในการเทรดที่แออัด แต่ในระยะยาวยังเชื่อว่าผลกระทบด้านความมั่งคั่ง รายจ่ายด้านทุนของ AI และการเลือกนโยบายจะยังคงหนุนหุ้นต่อไป
ต่อไป สิ่งที่น่าจับตามากกว่าค่าคงที่ 9.7 คือการเปลี่ยนแปลงแบบไดนามิกสามชุด ได้แก่ เงินทุนในกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ยังคงไหลออกหรือไม่ ความเสี่ยงด้านเครดิตของผู้ให้บริการคลาวด์ AI เพิ่มขึ้นอีกหรือไม่ และตลาดจะเกิดชุดค่าผสมการกลับตัวของ "อัตราผลตอบแทนขึ้น หุ้นธนาคารลง" หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง