



123 พันล้าน Meta ออกพันธบัตรเพื่อศูนย์ข้อมูลอีกครั้ง

เมื่อวันที่ 27 กรกฎาคม หน่วยงานที่เกี่ยวข้องกับ BlackRock ได้ออกพันธบัตรมูลค่า 12.3 พันล้านดอลลาร์สหรัฐสำหรับโครงการศูนย์ข้อมูลของ Meta ในเมืองเอลพาโซ รัฐเท็กซัส ตามรายงานของ Bloomberg พันธบัตรดังกล่าวได้ปรับตัวสูงขึ้นในตลาด Grey Market ก่อนการกำหนดราคาอย่างเป็นทางการ โดยอัตราผลตอบแทนจากการเสนอขายก่อนออกพันธบัตรสูงกว่าพันธบัตรรัฐบาลสหรัฐฯ ประมาณ 2.60 จุดเปอร์เซ็นต์ ดูเหมือนว่าผู้ซื้อยังคงไม่ถอนตัวออกจากตลาด
อย่างไรก็ตาม ในรายงานเดียวกันนี้ยังมีรายละเอียดที่ไม่ค่อยคึกคักนัก คำสั่งซื้อสุดท้ายอยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ คิดเป็นเพียง 1.6 เท่าของขนาดการออก ซึ่งต่ำกว่าค่าเฉลี่ยการจองซื้อพันธบัตรที่ออกในปี 2026 ซึ่งอยู่ที่ประมาณ 4 เท่าตามการคำนวณของ Bloomberg ที่สำคัญกว่านั้น เมื่อกำหนดราคาพันธบัตรอย่างเป็นทางการแล้ว สูงกว่าพันธบัตร Beignet 2049 ที่ใช้ระดมทุนสำหรับศูนย์ข้อมูลของ Meta ในรัฐลุยเซียนาเมื่อปีที่แล้วประมาณ 40 จุดเบสิส
40 จุดเบสิสฟังดูเล็กน้อย แต่ในพันธบัตรโครงการที่กินเวลาหลายสิบปี มันหมายถึงตลาดยินดีให้กู้ยืม แต่ต้องการเรียกเก็บราคาเพิ่มอีกชั้นหนึ่ง ราคาที่เพิ่มขึ้นนี้ไม่ได้หมายความว่าเครดิตของ Meta แย่ลงอย่างกะทันหัน ระยะเวลา หลักประกัน และลำดับชั้นของพันธบัตรทั้งสองชุดยังไม่ได้รับการเปิดเผยอย่างสมบูรณ์ในเอกสารสาธารณะ มัน更像是ตลาดพันธบัตรกำลังทดสอบสิ่งใหม่ ศูนย์ข้อมูล AI ไม่ได้เป็นเพียงรายจ่ายฝ่ายทุนของบริษัทเทคโนโลยีอีกต่อไป แต่เริ่มกลายเป็นหนี้สินโครงสร้างพื้นฐานประเภทหนึ่งที่ต้องประเมินราคาแยกต่างหาก
มาดูกันว่าตลาดทำให้พันธบัตรนี้ "ถูกต่อรอง" ได้อย่างไร
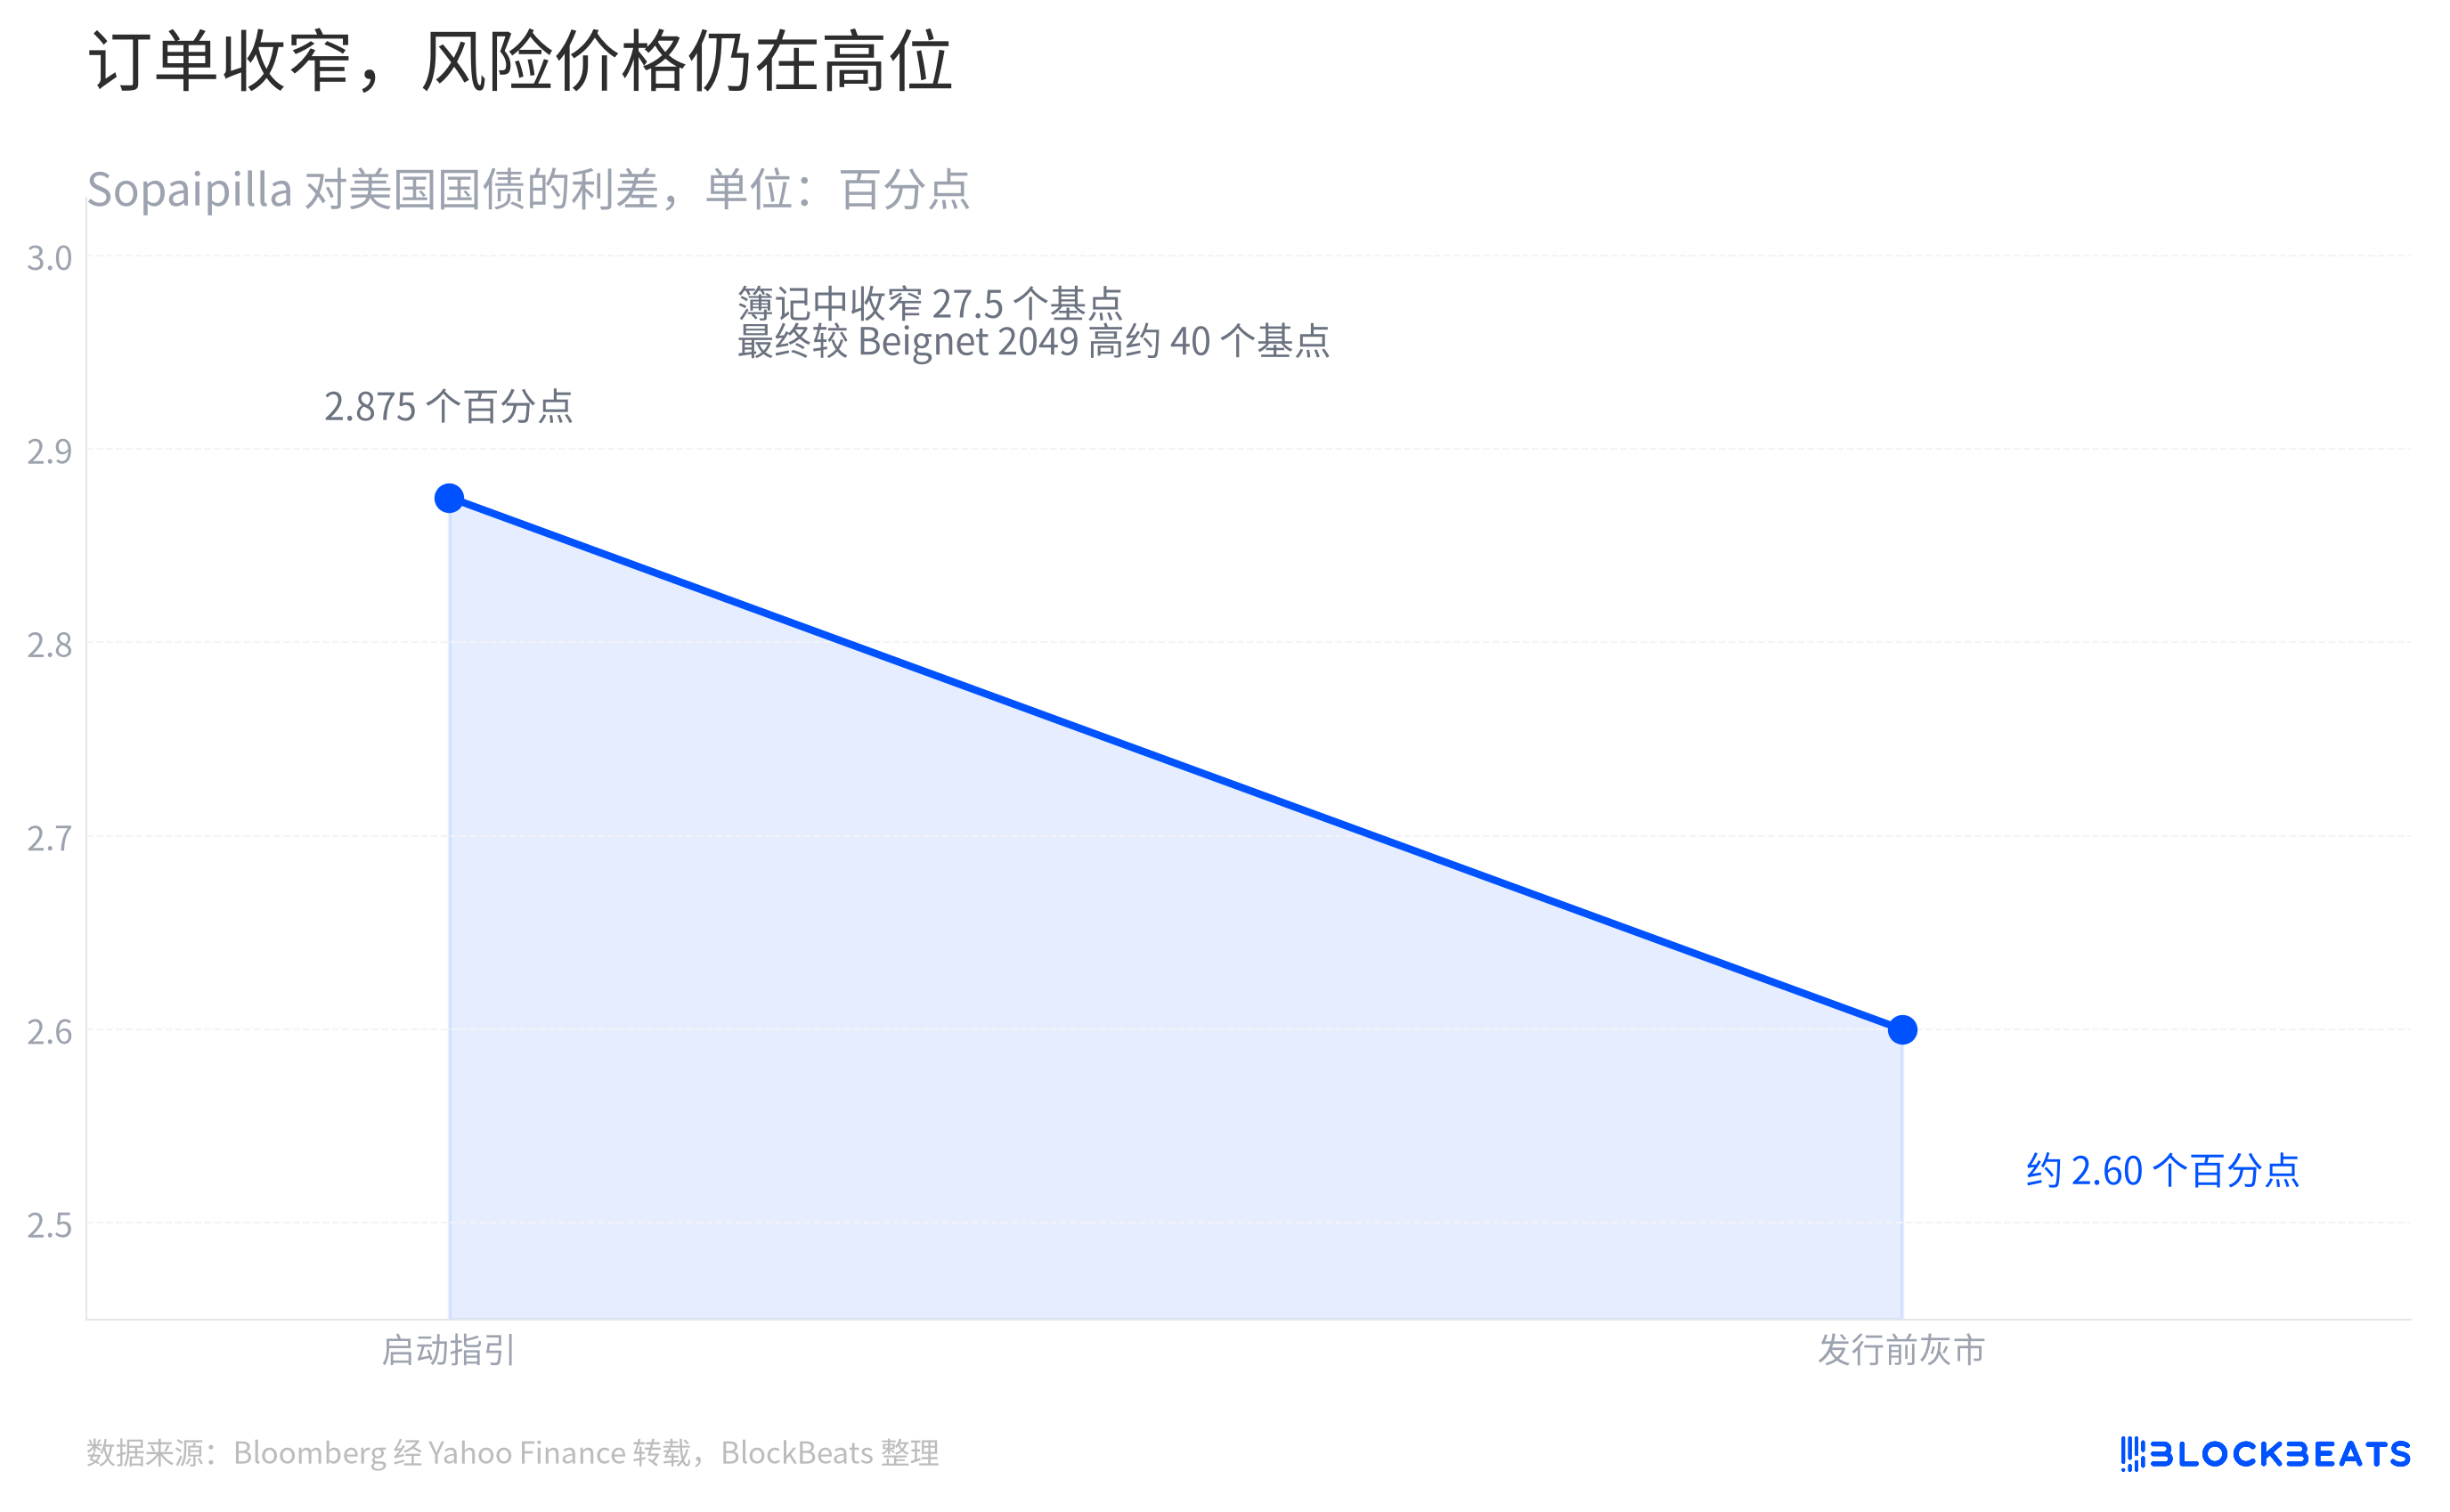
ตามรายงานของ Bloomberg คำแนะนำเริ่มต้นของ Sopaipilla Investor คือสูงกว่าพันธบัตรรัฐบาลสหรัฐฯ 2.875 จุดเปอร์เซ็นต์ หลังจากบันทึกบัญชีแล้วก็แคบลงเหลือประมาณ 2.60 จุดเปอร์เซ็นต์ กระบวนการจากไม่มีคำสั่งซื้อไปสู่มีคำสั่งซื้อ เปรียบเสมือนการโรดโชว์เพื่อให้คะแนนโครงการ ผู้จัดจำหน่ายหลักทรัพย์ให้อัตราดอกเบี้ยที่สูงขึ้นก่อน เพื่อให้เงินทุนที่ยอมรับความเสี่ยงเข้ามา จากนั้นค่อยๆ ลดลงตามจำนวนคำสั่งซื้อ
สิ่งที่ถูกตีความผิดบ่อยที่สุดคือคำว่า "แคบลง" มันบ่งบอกว่าผู้ซื้อยินดีรับพันธบัตรนี้ แต่ไม่ได้หมายความว่าพวกเขามองว่ามันเป็นพันธบัตรบริษัทเทคโนโลยีทั่วไป Bloomberg ยังกล่าวอีกว่าส่วนต่างราคาเมื่อเทียบกับพันธบัตร Beignet 2049 อยู่ที่ประมาณ 40 จุดเบสิส ตลาดไม่ได้ให้การปฏิเสธ แต่ให้ตั๋วเข้าชมที่มีค่าธรรมเนียมเพิ่มเติม
ค่าธรรมเนียมเพิ่มเติมนี้มาจากไหน? ส่วนหนึ่งมาจากอุปทาน Bloomberg กล่าวว่าบริษัทเทคโนโลยีขนาดใหญ่ออกพันธบัตรอย่างหนาแน่น กำลังทำให้วงเงินที่ผู้จัดการกองทุนมีอยู่ตึงตัว อีกส่วนหนึ่งมาจากตัวโครงการเอง ศูนย์ข้อมูลต้องแก้ไขปัญหาที่ดิน ไฟฟ้า การก่อสร้าง และอุปกรณ์ก่อน จากนั้นจึงรอให้ผู้เช่าทำสัญญาระยะยาวให้เป็นจริง เจ้าหนี้ไม่ได้เผชิญกับธุรกิจที่อยู่ในงบการเงินของ Meta แล้ว แต่เป็นแผนการที่ว่ากระแสเงินสดในอนาคตจะเกิดขึ้นตามแผนหรือไม่
แล้วทำไม Meta ไม่ออกพันธบัตรเอง แต่ต้องเพิ่มชั้นบริษัทโครงการอีกชั้นหนึ่ง? คำตอบซ่อนอยู่ในโครงสร้างธุรกรรม
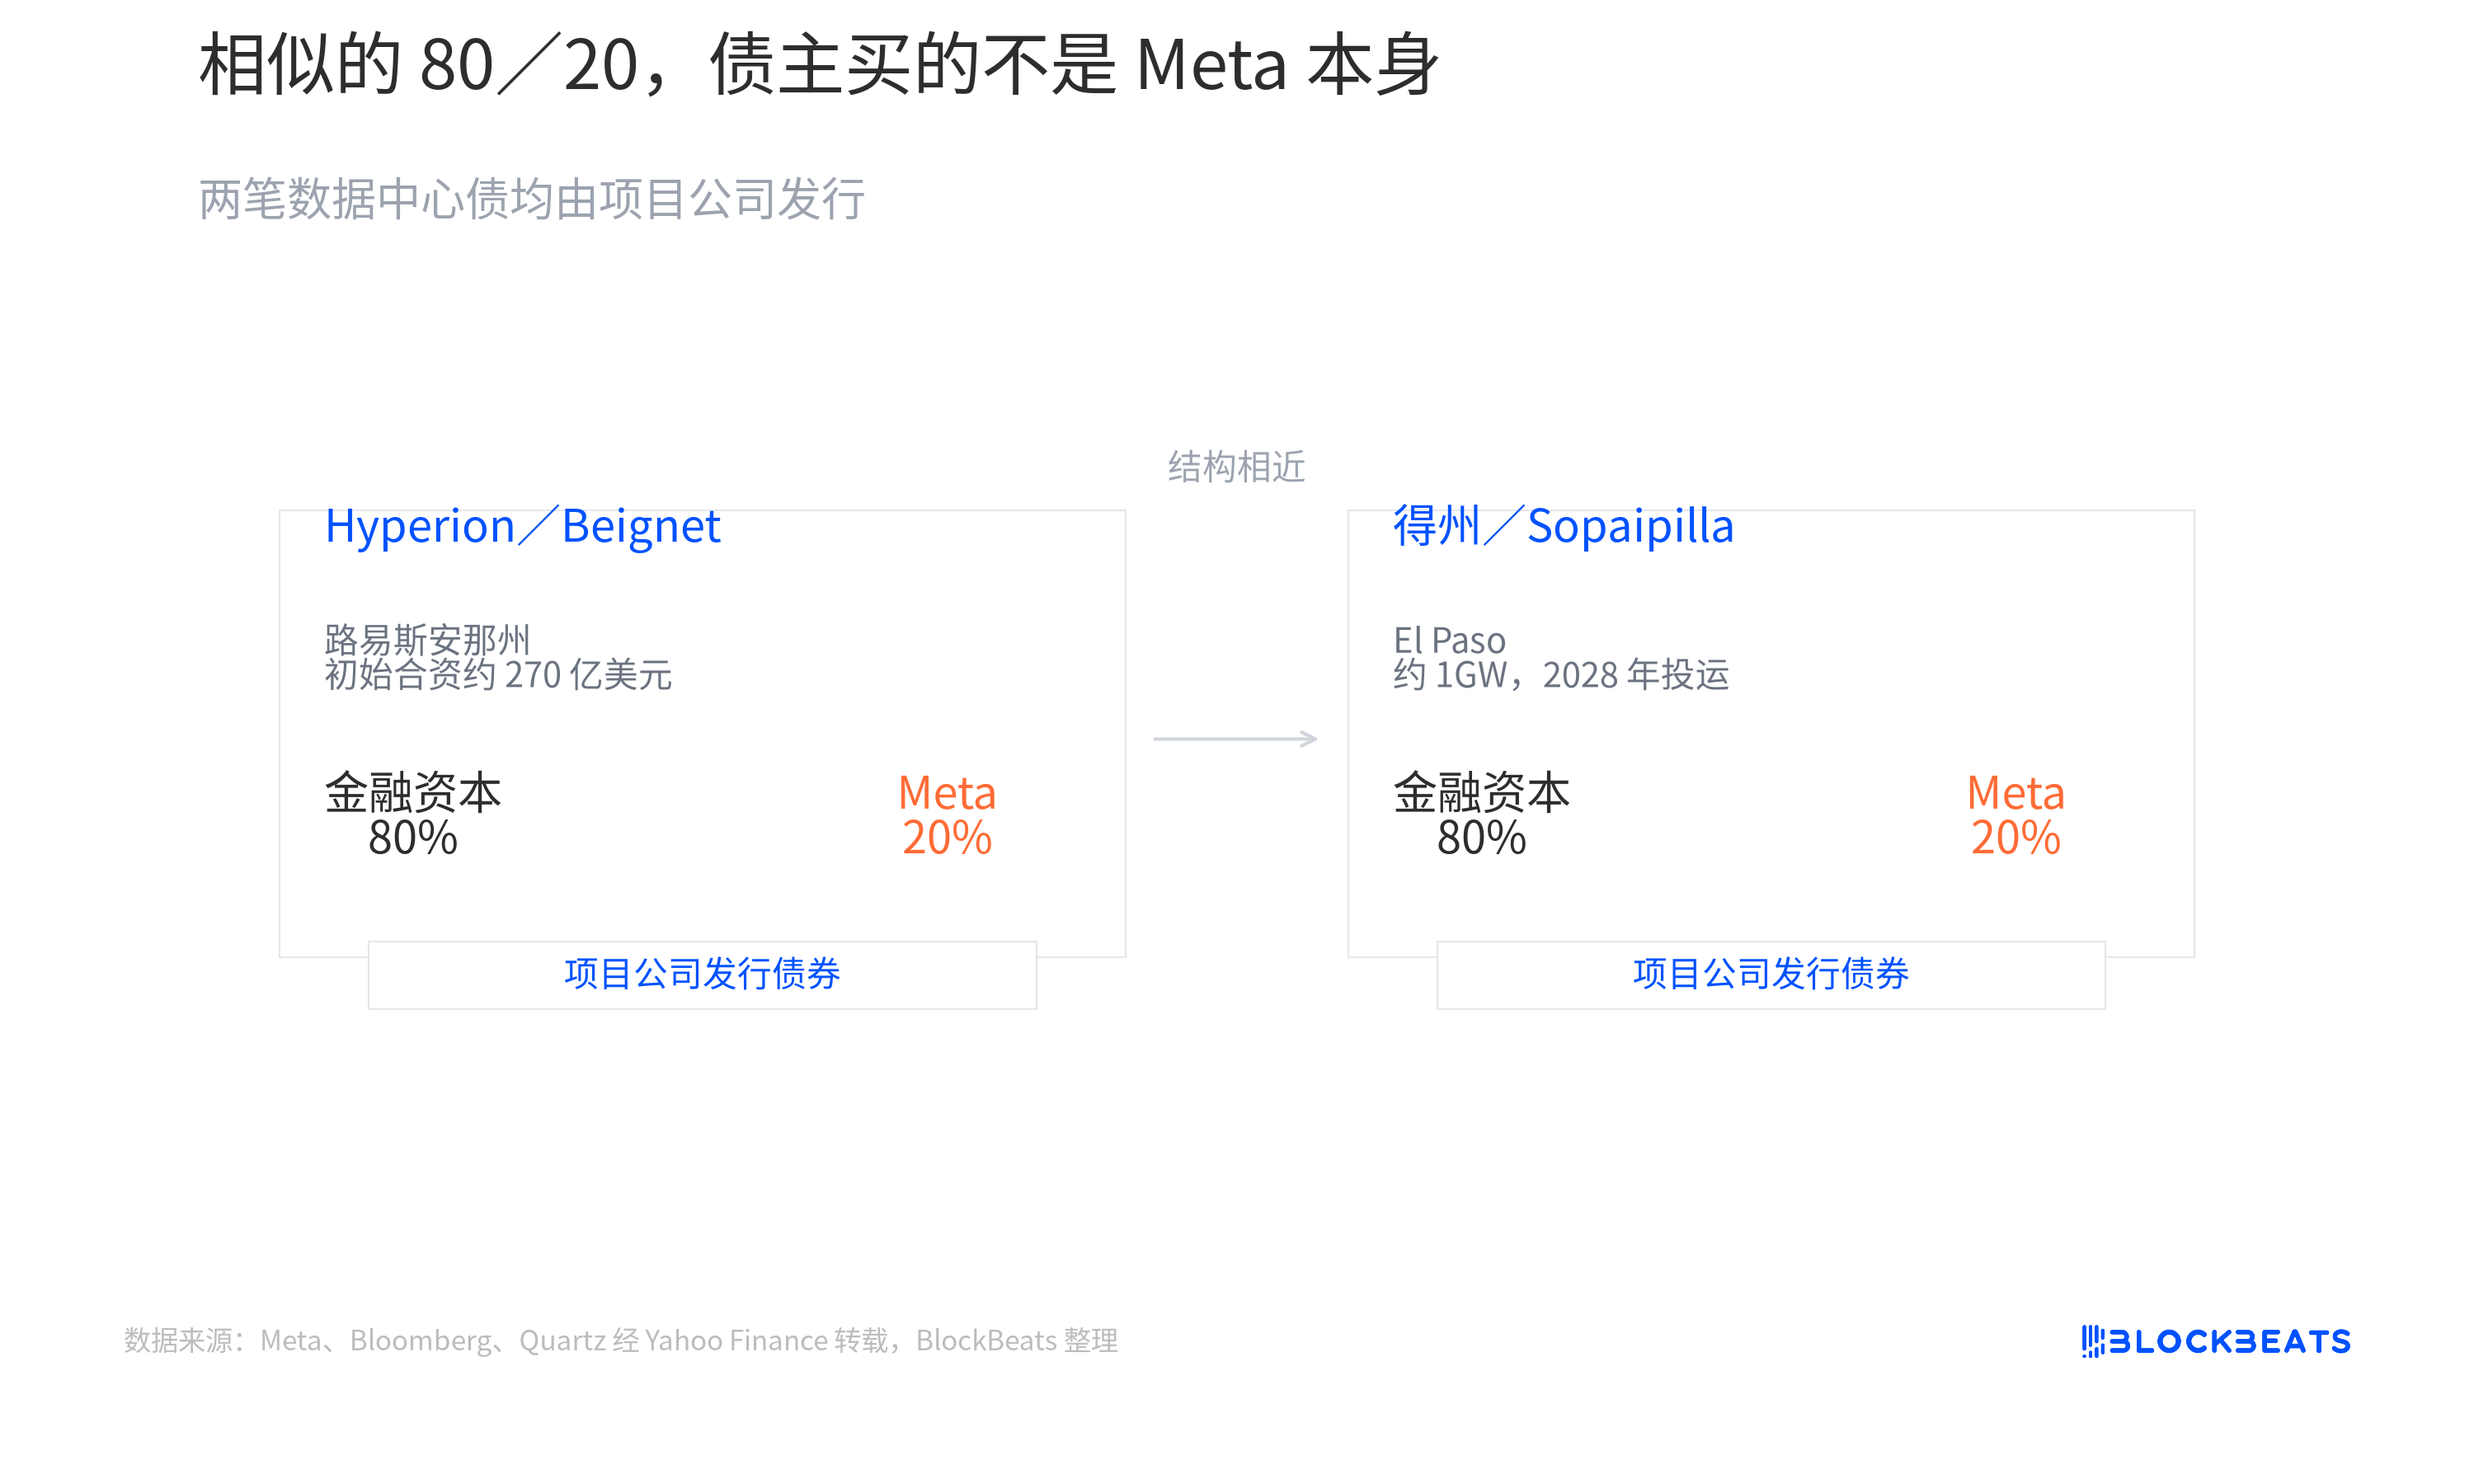
ตามรายงานของ Quartz เมื่อวันที่ 21 กรกฎาคมที่อ้างอิงจาก Bloomberg โครงการในรัฐเท็กซัสได้รับการระดมทุนจาก Sopaipilla Investor ซึ่งเกี่ยวข้องกับ BlackRock โดยหน่วยงานที่เกี่ยวข้องกับ BlackRock ถือหุ้น 80% ในโครงการ และ Meta ถือหุ้นอีก 20% โครงการนี้มีกำลังการผลิตประมาณ 1 GW และจะเริ่มดำเนินการในปี 2028 พันธบัตรออกโดยบริษัทโฮลดิ้ง และเงินทุนจะเข้าสู่โครงการ ไม่ใช่ในงบดุลของสำนักงานใหญ่ของ Meta
นี่ไม่ใช่ครั้งแรกที่ Meta ใช้โครงสร้างแบบนี้ ตามประกาศของ Meta และรายงานของ Quartz โครงการ Hyperion ในรัฐลุยเซียนามีขนาดเริ่มต้นของกิจการร่วมค้าประมาณ 27,000 ล้านดอลลาร์ โดยใช้การจัดสรรแบบเดียวกันคือทุนทางการเงิน 80% และ Meta 20% โดยเงินทุนส่วนหนึ่งมาจากตราสารหนี้เอกชนที่เสนอขายให้กับนักลงทุนสถาบัน แผนภาพโครงสร้างทั้งสองดูเหมือนสำเนากันเกือบทุกประการ
แต่คำว่า "บริษัทโครงการ" สี่คำนี้จะเปลี่ยนสิ่งที่เจ้าหนี้มองหา การซื้อพันธบัตรของ Meta คำถามหลักคือกระแสเงินสดจากโฆษณา การซื้อหุ้นคืน และความสามารถในการชำระหนี้โดยรวมของบริษัท แต่การซื้อพันธบัตรโครงการ คำถามจะเปลี่ยนเป็นว่าศูนย์ข้อมูลสร้างเสร็จตามกำหนดหรือไม่ ไฟฟ้าสามารถเชื่อมต่อได้หรือไม่ สัญญาเช่ายังคงมีอยู่หรือไม่ และอุปกรณ์จะเหลือมูลค่าเท่าใดหลังจากหลายปี ผู้สนับสนุนถือหุ้นเพียง 20% ไม่ได้ตอบคำถามเหล่านี้โดยอัตโนมัติ
ลองนึกภาพมันเป็นอาคารสำนักงาน นักพัฒนาและผู้เช่ารายใหญ่มีชื่อเสียง แต่ไม่ได้หมายความว่าเงินกู้ทุกก้อนในอาคารจะได้รับการค้ำประกันโดยพวกเขา ท้ายที่สุด เจ้าหนี้ต้องตรวจสอบสัญญา ดูว่าค่าเช่าเริ่มเก็บเมื่อไหร่ ใครเป็นคนอุดช่องว่างเมื่อว่างเปล่า และจะทำอย่างไรถ้าเงินทุนไม่พอระหว่างการก่อสร้าง เซิร์ฟเวอร์ของศูนย์ข้อมูล AI มีราคาแพงกว่าและอัปเดตเร็วกว่า ดังนั้นสัญญานี้จึงถูกตรวจสอบอย่างละเอียดมากขึ้น
นี่คือเหตุผลที่ 40 จุดพื้นฐานไม่สามารถแปลง่ายๆ ว่า "ตลาดมองขาลง Meta" ก่อนอื่น มันคือการประเมินราคาร่วมกันของโครงสร้างโครงการ ระยะเวลาก่อสร้าง มูลค่าคงเหลือ และอุปทานที่กระจุกตัว สัดส่วนหุ้นที่คล้ายกันให้เพียงจุดเริ่มต้นที่เทียบเคียงได้ แต่ไม่สามารถลบความแตกต่างระหว่างเงื่อนไขพันธบัตรได้
ก้าวไปอีกขั้น ทำไมโครงสร้างนี้ถึงเกิดขึ้นบ่อยในตอนนี้? เพราะเงินที่ Meta ต้องใช้เริ่มเกินจังหวะการใช้จ่ายด้านทุนแบบดั้งเดิม
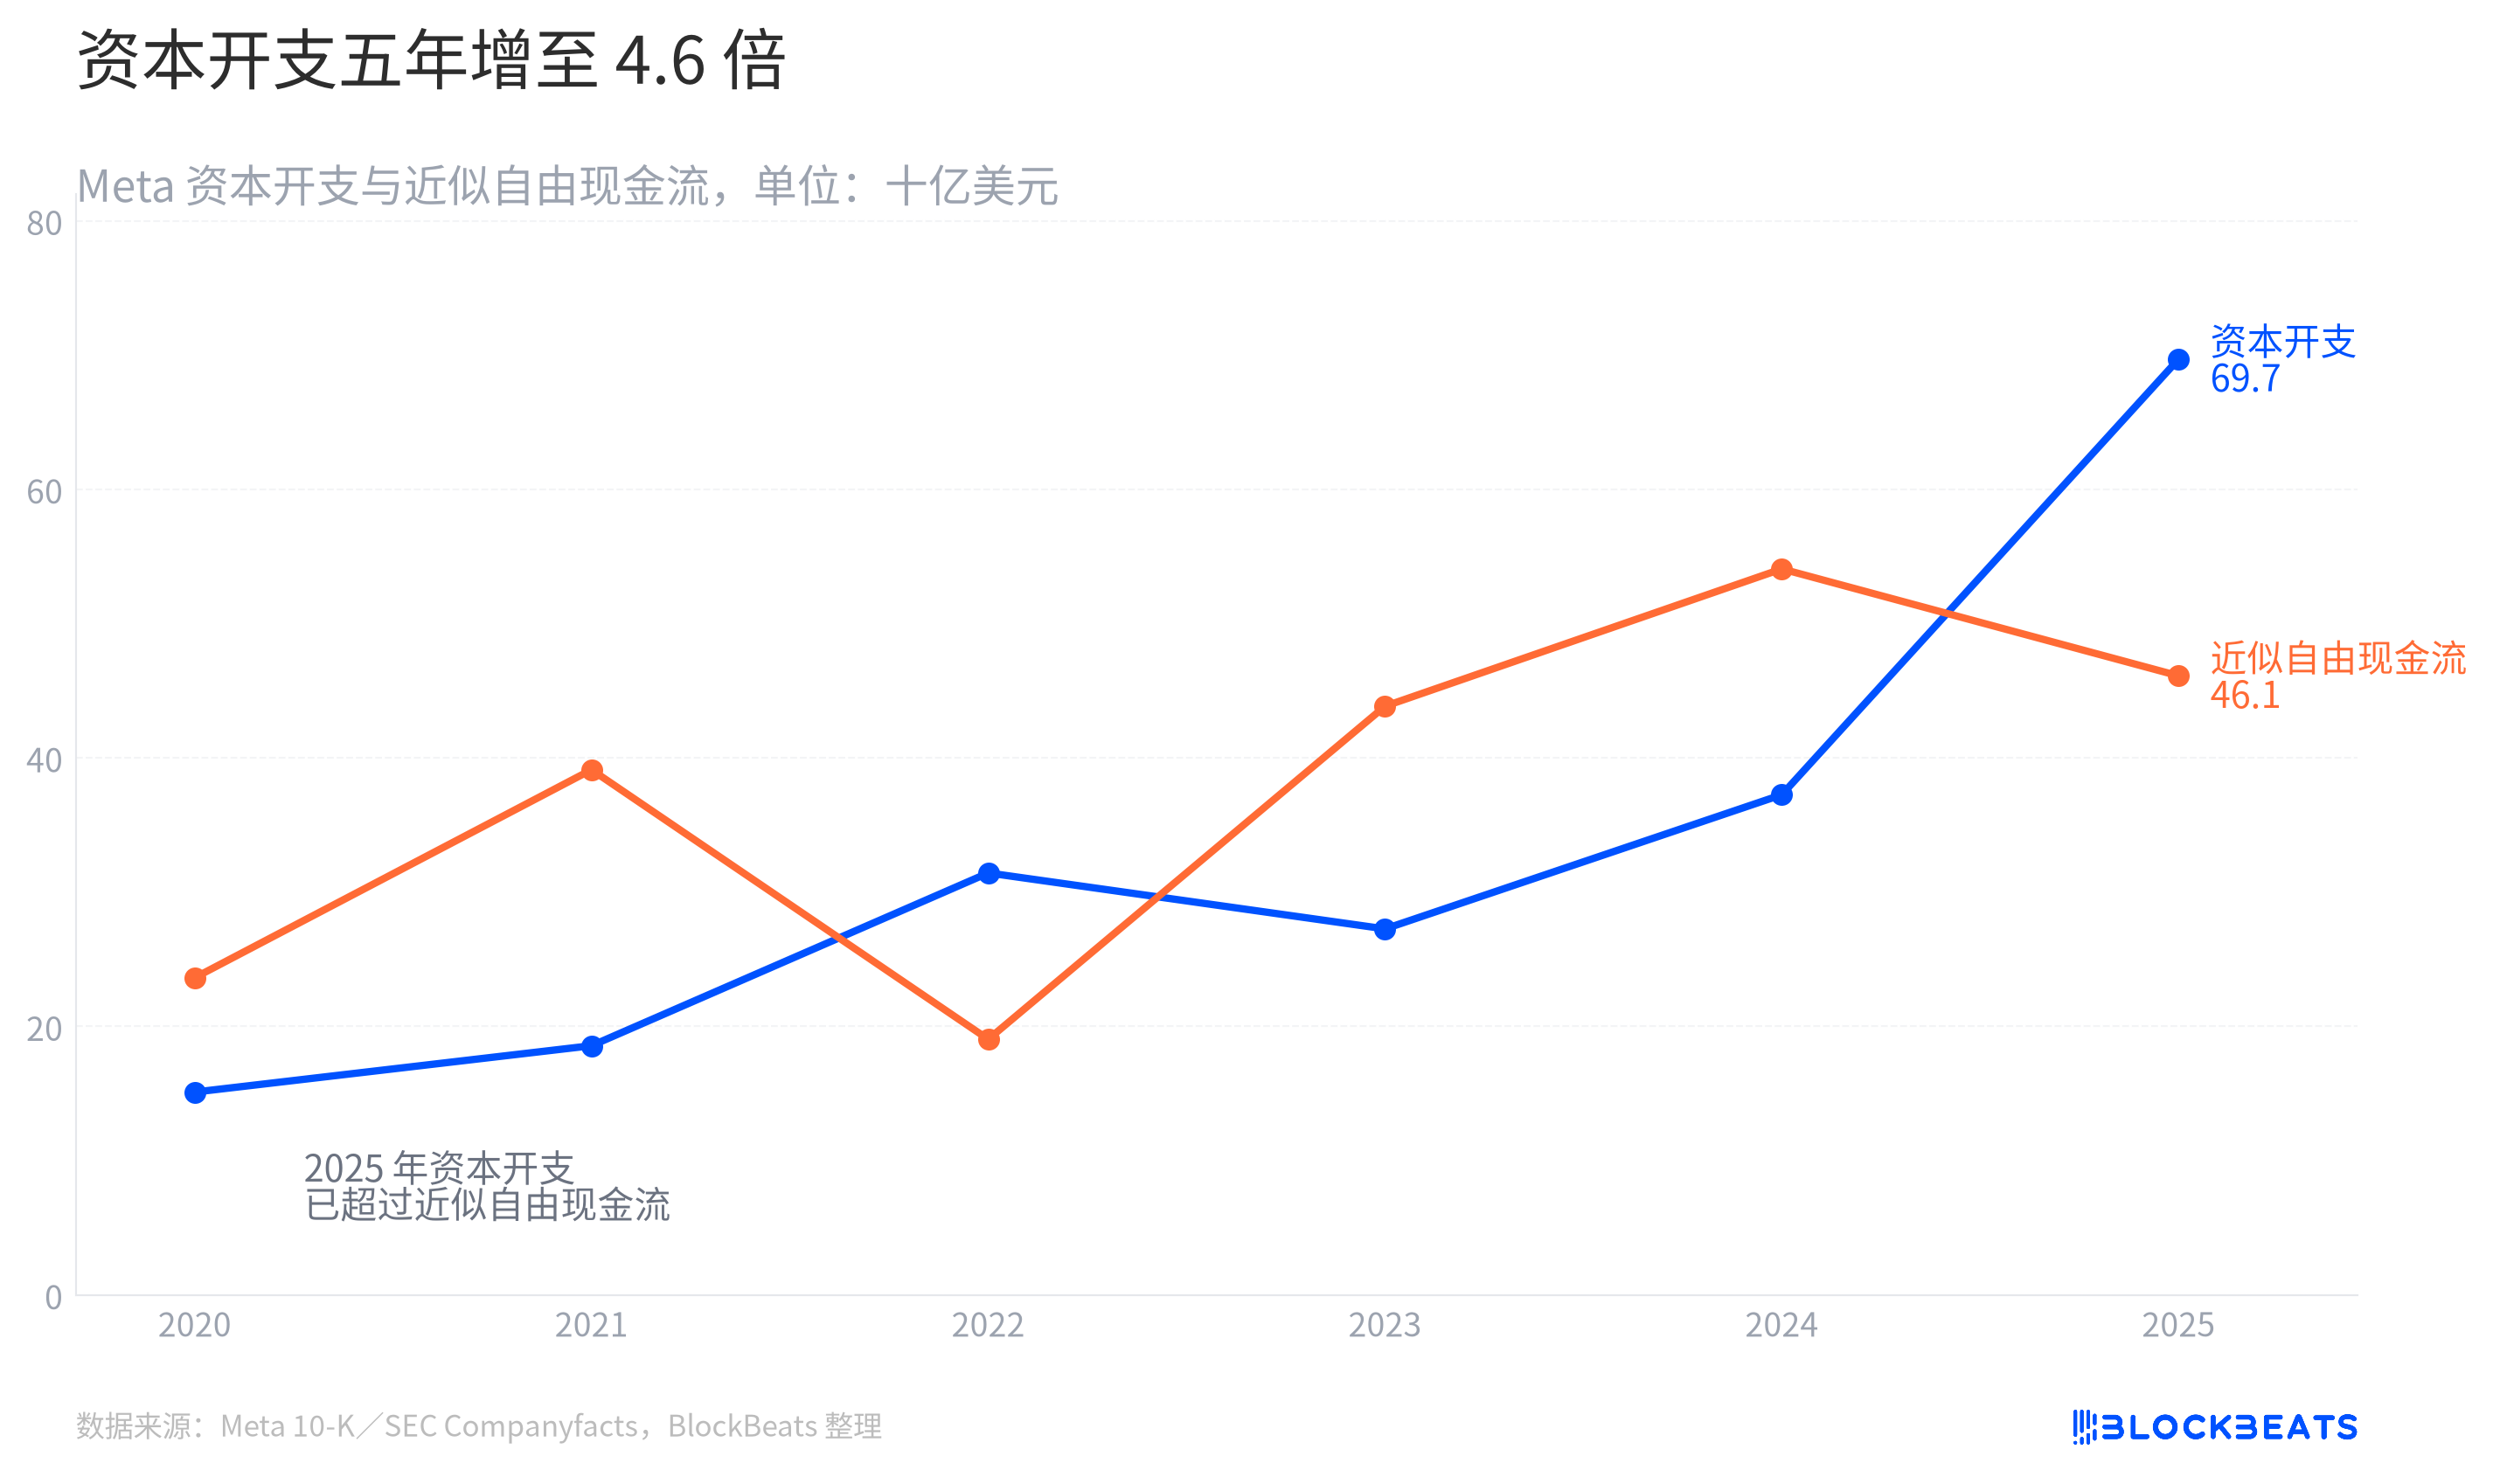
ตามเอกสารประจำปีที่ Meta ยื่นต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกา ในปี 2025 ค่าใช้จ่ายด้านทุนของบริษัทอยู่ที่ 69,691 ล้านดอลลาร์สหรัฐ ซึ่งประมาณ 4.6 เท่าของปี 2020 ภายใต้เกณฑ์เดียวกัน กระแสเงินสดอิสระโดยประมาณที่คำนวณจากกระแสเงินสดจากการดำเนินงานลบค่าใช้จ่ายด้านทุน ลดลงจาก 54,072 ล้านดอลลาร์สหรัฐในปี 2024 เหลือ 46,109 ล้านดอลลาร์สหรัฐ บริษัทไม่ได้ไม่มีเงินสด แต่ความเร็วในการก่อสร้างกำลังกินเงินสดที่สามารถใช้จ่ายได้อย่างอิสระมากขึ้น
จุดสำคัญของแผนภาพนี้ไม่ใช่ปีที่เส้นสองเส้นตัดกัน มันแสดงให้เห็นถึงการเปลี่ยนแปลงของภาษาทางการเงิน ในอดีต ศูนย์ข้อมูลเปรียบเสมือนงบประมาณที่ได้รับการต่ออายุทุกปี ปัจจุบัน โครงการอย่าง Hyperion ได้รวมที่ดิน ไฟฟ้า ห้องเซิร์ฟเวอร์ และตัวเร่งความเร็วจำนวนมากเข้าเป็นโครงการระยะยาวขนาดใหญ่ Meta ประกาศในปีนี้ว่า Hyperion จะขยายเป็นมูลค่ากว่า 50,000 ล้านดอลลาร์สหรัฐ และขนาด 5GW โดยส่วนที่ขยายเพิ่มจะถือครองโดยบริษัทแต่เพียงผู้เดียว ตามรายงานของ Quartz เมื่อวันที่ 13 กรกฎาคม นี่มีขนาดใหญ่กว่าโครงการร่วมทุนเริ่มแรกมาก
การจัดหาเงินทุนโครงการเสนอวิธีการแบ่งปันภาระ ทุนทางการเงินรับผิดชอบส่วนใหญ่ของส่วนทุนและหนี้สิน บริษัทเทคโนโลยีคงสิทธิ์การใช้งานและส่วนทุนบางส่วน โดยไม่ต้องบันทึกรายจ่ายลงทุนทั้งหมดในงบการเงินของปีงบประมาณเดียว แต่การแบ่งปันไม่ได้หมายถึงการหายไป ความเสี่ยงเปลี่ยนจาก "Meta ใช้เงินไปเท่าไหร่" เป็น "ใครจะเป็นผู้กำหนดราคากระแสเงินสดของศูนย์ข้อมูลที่ยังเดินเครื่องไม่เต็มกำลัง"
ดังนั้น คุณค่าที่แท้จริงของ Sopaipilla ไม่ได้อยู่ที่การระดมทุนก้อนใหญ่อีกครั้ง มันเหมือนการทดสอบแรงกดดันขนาดเล็ก คำสั่งซื้อเพียงพอให้พันธบัตรออกจำหน่ายได้ แต่ราคาบอกกับผู้ที่มาทีหลังว่า แหล่งเงินทุนของโครงสร้างพื้นฐาน AI กำลังแยก "การมีส่วนร่วมของบริษัทใหญ่" ออกจาก "ความน่าเชื่อถือที่สมควรกู้ยืมตามเครดิตของบริษัทใหญ่"
เมื่อศูนย์ข้อมูลเปลี่ยนจากงบประมาณของบริษัทไปสู่ตลาดพันธบัตรโครงการ ความเสี่ยงก็จะย้ายจากงบการเงินหนึ่งไปสู่สัญญาที่ยาวขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







