ธนาคารอเมริกาตีความ: ใช้เงินสร้าง AI เหมือนกัน ทำไมตลาดถึงให้มูลค่า Meta ต่ำที่สุด?

TL;DR
· ธนาคารอเมริกาปรับเพิ่มคาดการณ์รายจ่ายฝ่ายทุนของ Alphabet, Meta และ AWS คาดว่ากำลังการผลิตรวมในปี 2027 อาจสูงถึง 57GW
· การแยกโมเดลแสดงให้เห็นว่ามูลค่าโดยนัยของกำลังการผลิต AI ต่อ GW ของ Meta อยู่ที่ประมาณ 4 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าผู้ให้บริการคลาวด์รายใหญ่สองรายอย่างมาก
· Meta ดูเหมือนจะมีราคาถูกที่สุด แต่ยอดขาย AI สำหรับองค์กร การเข้าถึงไฟฟ้า และการชำระเงินของลูกค้ายังไม่ได้รับการพิสูจน์อย่างสมบูรณ์
ธนาคารอเมริกาในรายงานล่าสุดได้ปรับเพิ่มคาดการณ์รายจ่ายฝ่ายทุนและกำลังการผลิตศูนย์ข้อมูลในอนาคตของ Alphabet, Meta และ Amazon AWS พร้อมให้การประเมินมูลค่าที่มีความแตกต่างอย่างมาก: ตามการคำนวณโมเดลของพวกเขา มูลค่าโดยนัยของกำลังการผลิต AI ต่อ GW ในราคาหุ้นปัจจุบันของ Meta อยู่ที่ประมาณ 4 พันล้านดอลลาร์สหรัฐเท่านั้น ซึ่งต่ำกว่าของ Alphabet ที่ประมาณ 1.1 แสนล้านดอลลาร์สหรัฐ/GW และของ Amazon ที่ประมาณ 5.9 หมื่นล้านดอลลาร์สหรัฐ/GW อย่างมาก
ประเด็นสำคัญของรายงานนี้ไม่ได้อยู่ที่ว่าใครใช้จ่ายมากที่สุด แต่อยู่ที่ว่าแม้จะเป็นการขยายศูนย์ข้อมูล AI เช่นเดียวกัน ตลาดกลับกำหนดราคาที่แตกต่างกันอย่างสิ้นเชิงให้กับกำลังการผลิตของแต่ละบริษัท AWS และ Google Cloud มีธุรกิจคลาวด์ที่成熟แล้ว สามารถขายพลังประมวลผลให้กับลูกค้าองค์กรได้ Meta พึ่งพาธุรกิจโฆษณา ประสิทธิภาพการแนะนำ AI และผลิตภัณฑ์ AI สำหรับองค์กรที่ยังอยู่ในช่วงเริ่มต้นมากกว่า มูลค่าศูนย์ข้อมูลที่สะท้อนในราคาหุ้นจึงต่ำกว่า
สำหรับนักลงทุน รายจ่ายฝ่ายทุนด้าน AI ในที่สุดต้องตอบคำถามที่เป็นจริง: พลังงานไฟฟ้า GPU และกำลังการผลิตในห้องเซิร์ฟเวอร์สามารถเปลี่ยนเป็นรายได้จากคลาวด์ รายได้จากบริการ AI สำหรับองค์กร หรือประสิทธิภาพโฆษณาที่สูงขึ้นได้หรือไม่ ส่วนลดของ Meta เป็นสัญญาณว่าคำถามนี้ยังไม่ได้รับการยอมรับอย่างเต็มที่จากตลาด
กำลังการผลิตรวมของสามยักษ์ใหญ่ในปี 2027 อาจสูงถึง 57GW รายจ่ายฝ่ายทุนยังคงปรับเพิ่มขึ้น
ตามการคาดการณ์ของธนาคารอเมริกา คาดการณ์รายจ่ายฝ่ายทุนของ Alphabet, Meta และ AWS ในปี 2026 ถึง 2027 มีการปรับเพิ่มขึ้นโดยรวม โดยคาดการณ์รายจ่ายฝ่ายทุนปี 2026 ของ Alphabet ปรับเพิ่มจาก 1.87 แสนล้านดอลลาร์สหรัฐเป็น 1.95 แสนล้านดอลลาร์สหรัฐ และปี 2027 ปรับเพิ่มจาก 2.57 แสนล้านดอลลาร์สหรัฐเป็น 2.9 แสนล้านดอลลาร์สหรัฐ Meta ปี 2026 ปรับเพิ่มจาก 1.3 แสนล้านดอลลาร์สหรัฐเป็น 1.45 แสนล้านดอลลาร์สหรัฐ และปี 2027 ปรับเพิ่มจาก 1.57 แสนล้านดอลลาร์สหรัฐเป็น 1.85 แสนล้านดอลลาร์สหรัฐ AWS ปี 2026 คงที่ที่ 1.59 แสนล้านดอลลาร์สหรัฐ และปี 2027 ปรับเพิ่มจาก 1.96 แสนล้านดอลลาร์สหรัฐเป็น 2.3 แสนล้านดอลลาร์สหรัฐ
ตัวเลขเหล่านี้ใกล้เคียงกับการคาดการณ์โมเดลของธนาคารอเมริกามากกว่า และไม่เท่ากับแนวทางของบริษัททั้งหมด ในแถลงการณ์สาธารณะ Meta เคยปรับเพิ่มแนวทางรายจ่ายฝ่ายทุนปี 2026 เป็น 1.25 แสนล้านถึง 1.45 แสนล้านดอลลาร์สหรัฐ ในขณะที่แนวทางสาธารณะของ Alphabet อยู่ที่ประมาณ 1.8 แสนล้านถึง 1.9 แสนล้านดอลลาร์สหรัฐ
เมื่อเทียบกับความจุของศูนย์ข้อมูล ธนาคารแห่งอเมริกาประเมินว่าทั้งสามบริษัทจะมีกำลังการผลิตรวมประมาณ 27GW ภายในสิ้นปี 2025 เพิ่มขึ้นเป็น 39GW ในปี 2026 และเพิ่มขึ้นอีกเป็น 57GW ในปี 2027 กล่าวอีกนัยหนึ่งคือ ภายในสองปีจะมีการเพิ่มกำลังการผลิตประมาณ 30GW
บริษัทที่มีการเพิ่มขึ้นมากที่สุดคือ Amazon ระหว่างปี 2026 ถึง 2027 AWS คาดว่าจะเพิ่มประมาณ 15GW, Google เพิ่มประมาณ 9GW และ Meta เพิ่มประมาณ 6GW AWS มีโครงสร้างพื้นฐานคลาวด์ที่ใหญ่กว่า ทำให้ความต้องการของลูกค้า บริการอีคอมเมิร์ซภายใน และบริการ AI สามารถรองรับกำลังการผลิตได้ร่วมกัน จึงมีการขยายตัวในขนาดใหญ่ที่สุด
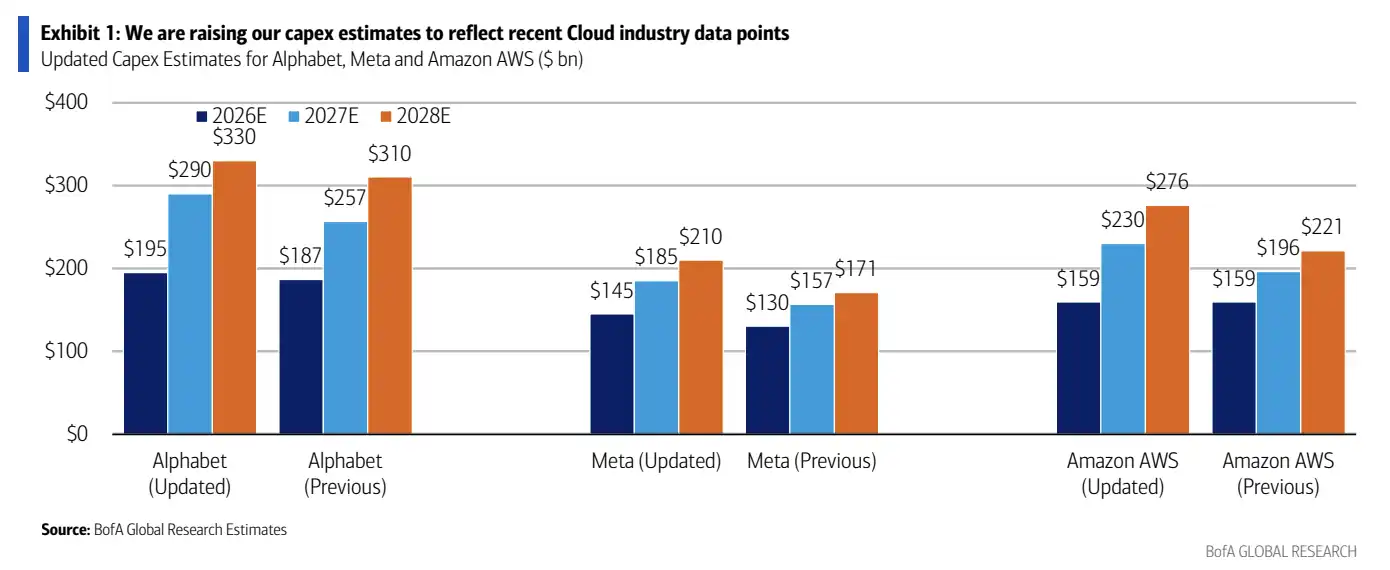
การเปรียบเทียบการคาดการณ์ค่าใช้จ่ายด้านทุนเก่าและใหม่ของ Alphabet, Meta และ AWS ในปี 2026-2028 แสดงให้เห็นว่าการปรับเพิ่มในปี 2027 ชัดเจนที่สุด
การสร้างกำลังการผลิต 1GW เท่ากันก็มีต้นทุนที่แตกต่างกัน ตามการประมาณของธนาคารแห่งอเมริกา ต้นทุนต่อ GW ที่เพิ่มขึ้นในปี 2026 ของ Amazon อยู่ที่ประมาณ 250 พันล้านดอลลาร์สหรัฐ, Google อยู่ที่ประมาณ 370 พันล้านดอลลาร์สหรัฐ และ Meta อยู่ที่ประมาณ 450 พันล้านดอลลาร์สหรัฐ Amazon มีต้นทุนต่ำที่สุด เนื่องจากข้อได้เปรียบด้านขนาดและชิปที่พัฒนาด้วยตนเอง ส่วน Meta มีต้นทุนสูงที่สุด เนื่องจากได้รับผลกระทบจากการลงทุนด้านโครงสร้างพื้นฐานเบื้องต้นและการพึ่งพา GPU จากภายนอก
สิ่งนี้ทำให้ Meta อยู่ในตำแหน่งที่ลำบากมากขึ้น: กำลังการผลิตที่เพิ่มขึ้นไม่มากที่สุด แต่ต้นทุนการสร้างต่อ GW สูงกว่า หากในอนาคตไม่สามารถสร้างรายได้จากองค์กรได้อย่างราบรื่น หรือไม่สามารถสะท้อนให้เห็นประสิทธิภาพของโฆษณาได้อย่างชัดเจน ตลาดก็จะยากที่จะประเมินมูลค่าสินทรัพย์ส่วนนี้ให้สูงขึ้นล่วงหน้า
ช่องว่างการประเมินมูลค่า: Meta มีมูลค่าเพียง 4 พันล้านดอลลาร์สหรัฐต่อ GW
วิธีการแยกการประเมินมูลค่าของธนาคารแห่งอเมริกาคือการแยกมูลค่าธุรกิจดั้งเดิมของทั้งสามบริษัทออกก่อน จากนั้นจึงคำนวณมูลค่าโดยนัยที่ตลาดให้กับความจุ AI
หลังจากคำนวณย้อนกลับด้วยตัวคูณรายได้จากโฆษณาหลักและค้าปลีกในปี 2027 แล้ว มูลค่าโดยนัยต่อ GW ของความจุ AI ของ Meta อยู่ที่ประมาณ 4 พันล้านดอลลาร์สหรัฐเท่านั้น Alphabet อยู่ที่ประมาณ 110 พันล้านดอลลาร์สหรัฐต่อ GW และ Amazon อยู่ที่ประมาณ 59 พันล้านดอลลาร์สหรัฐต่อ GW
ช่องว่างนี้ชี้ให้เห็นถึงความแตกต่างในเส้นทางการสร้างรายได้ของทั้งสามบริษัท ตลาดเต็มใจที่จะมองว่าความจุศูนย์ข้อมูลของ Alphabet และ Amazon เป็นสินทรัพย์ที่สามารถเปลี่ยนเป็นเงินสดได้ แต่ยังคงระมัดระวังอย่างชัดเจนต่อความจุ AI ของ Meta
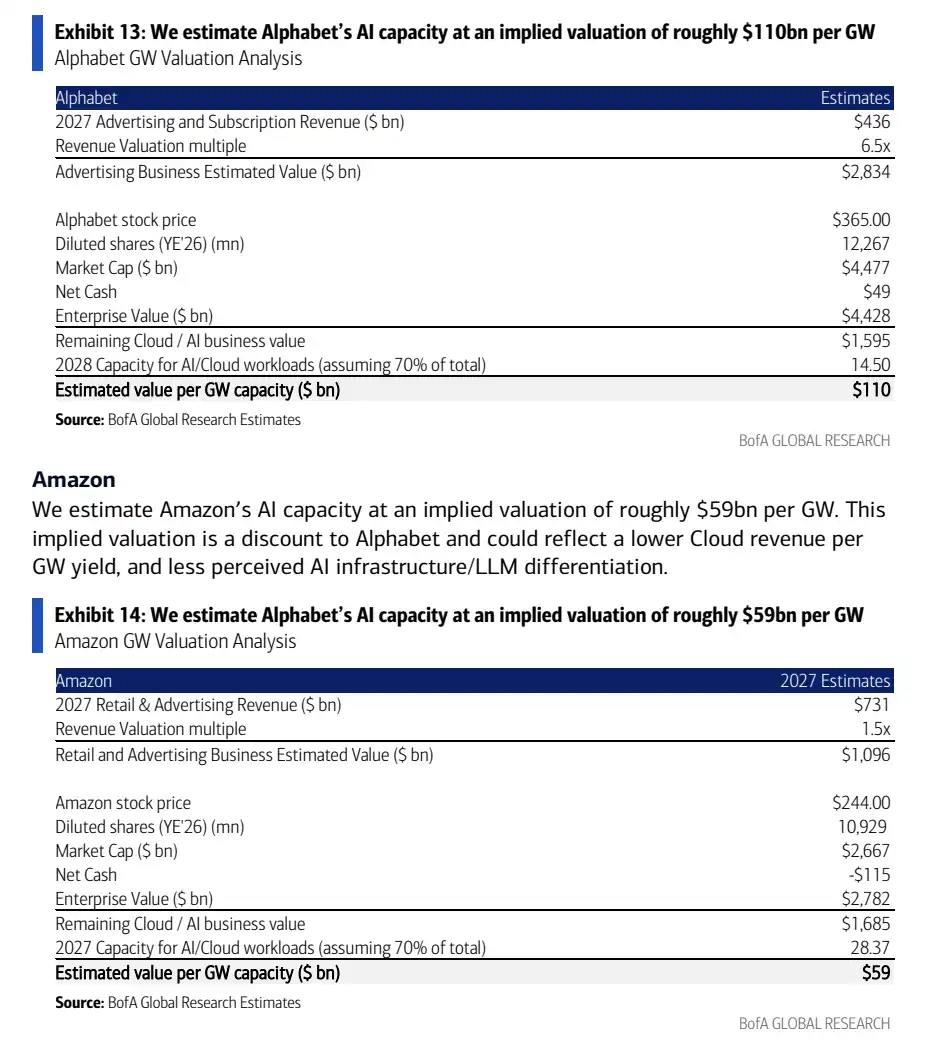
การเปรียบเทียบมูลค่าโดยนัยต่อ GW: Alphabet ประมาณ 110 พันล้านดอลลาร์สหรัฐ, Amazon ประมาณ 59 พันล้านดอลลาร์สหรัฐ, Meta ประมาณ 4 พันล้านดอลลาร์สหรัฐ
ความจุของ AWS และ Google Cloud สามารถเชื่อมโยงกับรายได้จากคลาวด์ได้ง่ายกว่า ตามแบบจำลองของ Bank of America ในปี 2026 รายได้จากคลาวด์ต่อ GW ของ AWS อยู่ที่ประมาณ 10.6 พันล้านดอลลาร์สหรัฐ ส่วน Google Cloud อยู่ที่ประมาณ 15.7 พันล้านดอลลาร์สหรัฐ ลูกค้าองค์กรซื้อพลังประมวลผลคลาวด์ บริการฝึกอบรมและอนุมาน AI เส้นทางรายได้ค่อนข้างชัดเจน
Meta นั้นแตกต่างออกไป บริษัทมีธุรกิจโฆษณาขนาดใหญ่และระบบแนะนำ AI แต่รายได้จาก AI ระดับองค์กรยังอยู่ในช่วงเริ่มต้น แม้ว่า Meta จะเร่งสร้างศูนย์ข้อมูล AI ตลาดก็ยังคงตั้งคำถามว่า ความจุเหล่านี้จะถูกใช้เพื่อเพิ่มประสิทธิภาพโฆษณาของตัวเองเป็นหลัก หรือสามารถขายให้ภายนอกได้เหมือนผู้ให้บริการคลาวด์?
หากใช้เพื่อผลิตภัณฑ์ภายในเป็นหลัก วิธีการประเมินมูลค่าจะใกล้เคียงกับการปรับปรุงประสิทธิภาพโฆษณา มากกว่าสินทรัพย์โครงสร้างพื้นฐานคลาวด์อิสระ เพื่อให้ Meta ได้รับการประเมินมูลค่าต่อ GW ที่สูงขึ้น จำเป็นต้องทำให้ตลาดเห็นเส้นทางการขายผลิตภัณฑ์ AI ระดับองค์กร รายได้จากการสมัครสมาชิก หรือ Business Agent ที่ชัดเจนยิ่งขึ้น
ศักยภาพขาขึ้นของ Meta ติดอยู่ที่ความสามารถในการขายความจุ
ในการคาดการณ์ในแง่ดีของ Bank of America ภายในปี 2030 ความจุของศูนย์ข้อมูล Meta อาจสูงถึงประมาณ 22.8 ถึง 23 GW หาก 40% ของความจุนี้ใช้สำหรับการขาย AI ระดับองค์กร และคำนวณตามรายได้ 12 พันล้านดอลลาร์สหรัฐต่อ GW จะสอดคล้องกับโอกาสรายได้จากองค์กรประมาณ 1.1 แสนล้านดอลลาร์สหรัฐ
นี่ยังคงเป็นสมมติฐานของแบบจำลอง ไม่ใช่เป้าหมายของฝ่ายบริหาร หรือโอกาสรายได้ที่ได้รับการยืนยันแล้ว มันอธิบายว่าเรื่องเล่า "Meta ถูกประเมินต่ำเกินไป" มาจากไหน: หาก Meta สามารถเปลี่ยนความจุ AI บางส่วนให้เป็นผลิตภัณฑ์ในอนาคต และขายบริการ AI ผลิตภัณฑ์สมัครสมาชิก หรือความสามารถ Business Agent ให้กับองค์กร มูลค่าโดยนัยปัจจุบันที่ประมาณ 4 พันล้านดอลลาร์สหรัฐต่อ GW ก็จะดูต่ำมาก
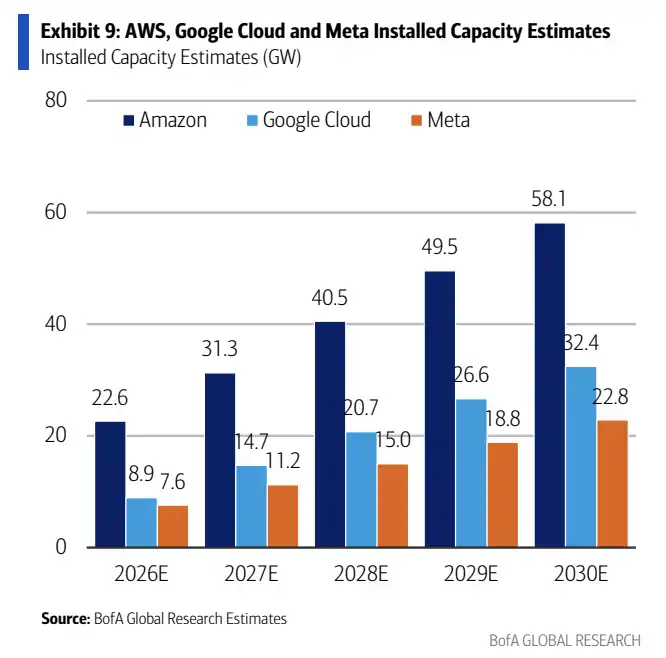
การคาดการณ์การเติบโตของความจุติดตั้งของ Amazon, Google Cloud และ Meta ระหว่างปี 2026-2030 ความจุของ Meta ในปี 2030 อยู่ที่ประมาณ 22.8 GW
ปัญหาคือ สมมติฐานนี้ยังไม่เกิดขึ้นจริง AWS และ Google Cloud มีลูกค้า สัญญา และตัวชี้วัดรายได้จากคลาวด์อยู่แล้ว Meta จำเป็นต้องพิสูจน์ว่ามันไม่ได้แค่ "สร้างพลังประมวลผลเพื่อใช้เอง" แต่ยังสามารถสร้างรายได้ AI ระดับองค์กรที่ยั่งยืนได้
ตัวเร่งปฏิกิริยาที่เป็นไปได้ในรายงานรวมถึงการปรับปรุงอัตรากำไรขั้นต้นของคลาวด์ การมองเห็นที่เพิ่มขึ้นของผลิตภัณฑ์ AI ระดับองค์กรและการสมัครสมาชิกของ Meta รวมถึงการเปิดเผยรายละเอียดรายได้ AI ที่มากขึ้น ผลิตภัณฑ์และความร่วมมือในระยะยาวบางส่วนยังคงอยู่ในระดับสมมติฐาน ไม่สามารถถือเป็นผลงานทางธุรกิจที่เกิดขึ้นจริงได้
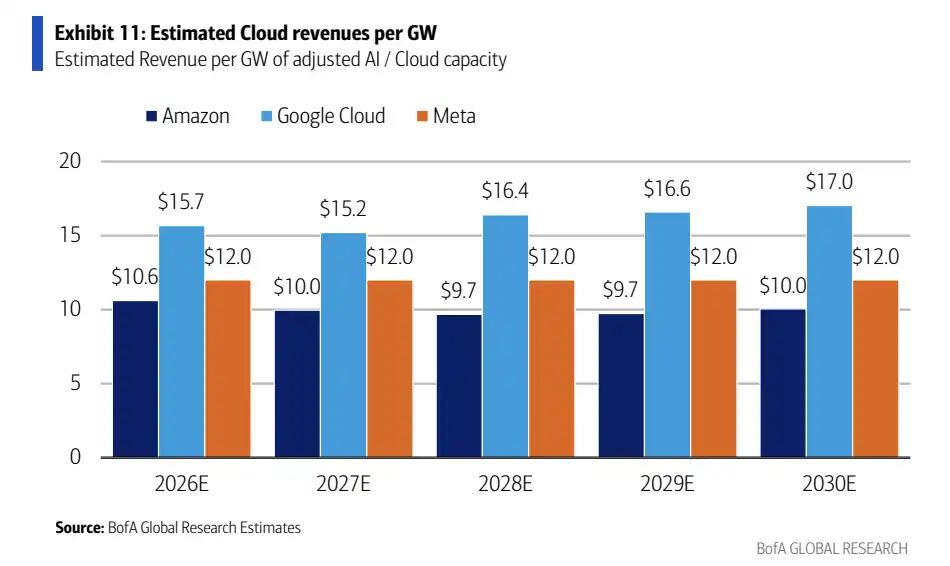
ประมาณการรายได้จากคลาวด์/AI ต่อ GW ในปี 2026-2030: AWS ประมาณ 10,000-10,600 ล้านดอลลาร์, Google Cloud ประมาณ 15,200-17,000 ล้านดอลลาร์, Meta ภายใต้สมมติฐานอนุรักษ์นิยมประมาณ 12,000 ล้านดอลลาร์
สำหรับ Meta สิ่งที่สามารถเปลี่ยนมุมมองของตลาดได้จริงๆ ไม่ใช่การประกาศแผนศูนย์ข้อมูลที่ใหญ่กว่าเดิม แต่คือการทำให้นักลงทุนเห็นว่าระบบความจุเหล่านี้จะสร้างรายได้อะไรได้บ้าง โดยเฉพาะสัดส่วนการขาย AI ให้องค์กร รูปแบบผลิตภัณฑ์ และการเปิดเผยรายได้ ซึ่งยังไม่ชัดเจนเพียงพอในตอนนี้
สินทรัพย์ที่ถูกที่สุด ก็ต้องพิสูจน์ตัวเองมากที่สุด
Meta ดูเหมือนจะเป็นบริษัทที่มีมูลค่าความจุ AI ถูกที่สุดในสามบริษัท แต่ความถูกเพียงอย่างเดียวไม่ใช่คำตอบ
ข้อจำกัดแรกคือไฟฟ้า กระทรวงพลังงานสหรัฐฯ เคยอ้างอิงการประมาณการของ EPRI ว่าภายในปี 2030 การใช้ไฟฟ้าของศูนย์ข้อมูลอาจสูงถึงประมาณ 9% ของการใช้ไฟฟ้าทั้งหมดในสหรัฐฯ ขณะที่ในปี 2023 อยู่ที่ประมาณ 4% การศึกษาล่าสุดของ EPRI และห้องปฏิบัติการแห่งชาติ Lawrence Berkeley มีช่วงที่สูงกว่า แสดงให้เห็นว่าแรงกดดันด้านไฟฟ้าอาจเพิ่มขึ้นต่อเนื่อง การเข้าถึงไฟฟ้า การส่งไฟฟ้า การอนุมัติในท้องถิ่น และราคาพลังงาน ล้วนส่งผลต่อความสามารถในการดำเนินการตามแผน GW ให้ทันเวลา
ข้อจำกัดที่สองคือชิปและการส่งมอบโครงสร้างพื้นฐาน อุปทาน GPU อุปกรณ์เครือข่าย โครงสร้างพื้นฐานด้านไฟฟ้า และวงจรการก่อสร้าง ล้วนส่งผลต่อจังหวะการเริ่มดำเนินการ การเพิ่มงบประมาณรายจ่ายฝ่ายทุนไม่ได้หมายความว่าความจุจะออนไลน์ทันที และไม่ได้หมายความว่ารายได้จะรับรู้ทันที
ข้อจำกัดที่สามคือการชำระเงินของลูกค้า ความต้องการ AI ขององค์กรยังคงเติบโต แต่ลูกค้าจะยินดีจ่ายอย่างต่อเนื่องสำหรับบริการ Inference, Training และ Agent ในระดับใด ยังต้องการข้อมูลจากงบการเงินเพิ่มเติมเพื่อยืนยัน สำหรับ Meta หากรายได้ AI จากองค์กรยังไม่สามารถเปิดเผยได้อย่างชัดเจน ตลาดก็จะยากที่จะประเมินมูลค่าความจุศูนย์ข้อมูลของมันตามมาตรฐานของผู้ให้บริการคลาวด์
ดังนั้น รายงานของ Bank of America นี้ไม่ได้ให้ข้อสรุปว่า "Meta ได้ทำให้มูลค่า AI เป็นจริงแล้ว" แต่เป็นความแตกต่างของมูลค่าที่ตรงไปตรงมามากกว่า: ในบริบทที่ยักษ์ใหญ่ด้านอินเทอร์เน็ตทั้งสามยังคงขยายรายจ่ายฝ่ายทุนด้าน AI ต่อไป ตลาดให้ราคาความจุศูนย์ข้อมูลของ Meta ต่ำที่สุด และสิ่งที่มันต้องพิสูจน์ก็มากที่สุดด้วย ทั้งต้องสร้างความจุให้สำเร็จ และทำให้นักลงทุนเชื่อว่าความจุเหล่านี้สามารถกลายเป็นรายได้ที่มองเห็นได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia