



เรื่องราวของชิป AI จาก Syntiant ที่กำลังจะเข้าตลาดหุ้น IPO แต่ก่อนอื่นต้องอาศัยไมโครโฟนเป็นตัวขับเคลื่อน

Syntiant ยื่น S-1 ต่อ SEC ประเด็นสำคัญชัดเจน บริษัทมีนักลงทุนที่เกี่ยวข้องกับ Intel และ Microsoft เข้าร่วมระดมทุน ทำธุรกิจชิป AI และซอฟต์แวร์ เตรียมเข้าจดทะเบียนในตลาด Nasdaq Global Market ภายใต้สัญลักษณ์ SYTN
ในเอกสารชี้ชวนก็มีรายละเอียดหนึ่ง จาก S-1 ของ Syntiant ในไตรมาสล่าสุด รายได้ประมาณ 95% ของบริษัทมาจากเซนเซอร์ โดยเฉพาะเซนเซอร์ดิจิทัลและแอนะล็อก ซึ่งส่วนใหญ่มาจากธุรกิจไมโครโฟน MEMS สำหรับผู้บริโภคของ Knowles ซึ่งเป็นบริษัทส่วนประกอบด้านอะคูสติกที่ถูกรวมเข้าด้วยกันเมื่อปลายปี 2024
ทำให้เรื่องราว IPO ของ Syntiant ดูขัดแย้ง ตลาดทุนมองเห็นป้ายชิป AI แต่ใน S-1 รายได้หลักกลับมาจากไมโครโฟน
ตารางค่าใช้จ่ายในการออกหุ้นแสดงว่ายอดจดทะเบียนสูงสุดอยู่ที่ 100 ล้านดอลลาร์สหรัฐ ซึ่งเป็นเกณฑ์คำนวณค่าธรรมเนียมการจดทะเบียน ไม่ใช่ยอดระดมทุนสุดท้าย S-1 ฉบับแรกยังไม่ได้ระบุช่วงราคาเสนอขายและจำนวนหุ้นที่จะออก
ในช่วงสามเดือนสิ้นสุดวันที่ 31 มีนาคม 2026 บริษัทมีผลขาดทุนสุทธิ 20.88 ล้านดอลลาร์สหรัฐ และผลขาดทุนสุทธิที่เป็นของผู้ถือหุ้นสามัญ 26.21 ล้านดอลลาร์สหรัฐ
แล้วบริษัทนี้หารายได้จากอะไร?
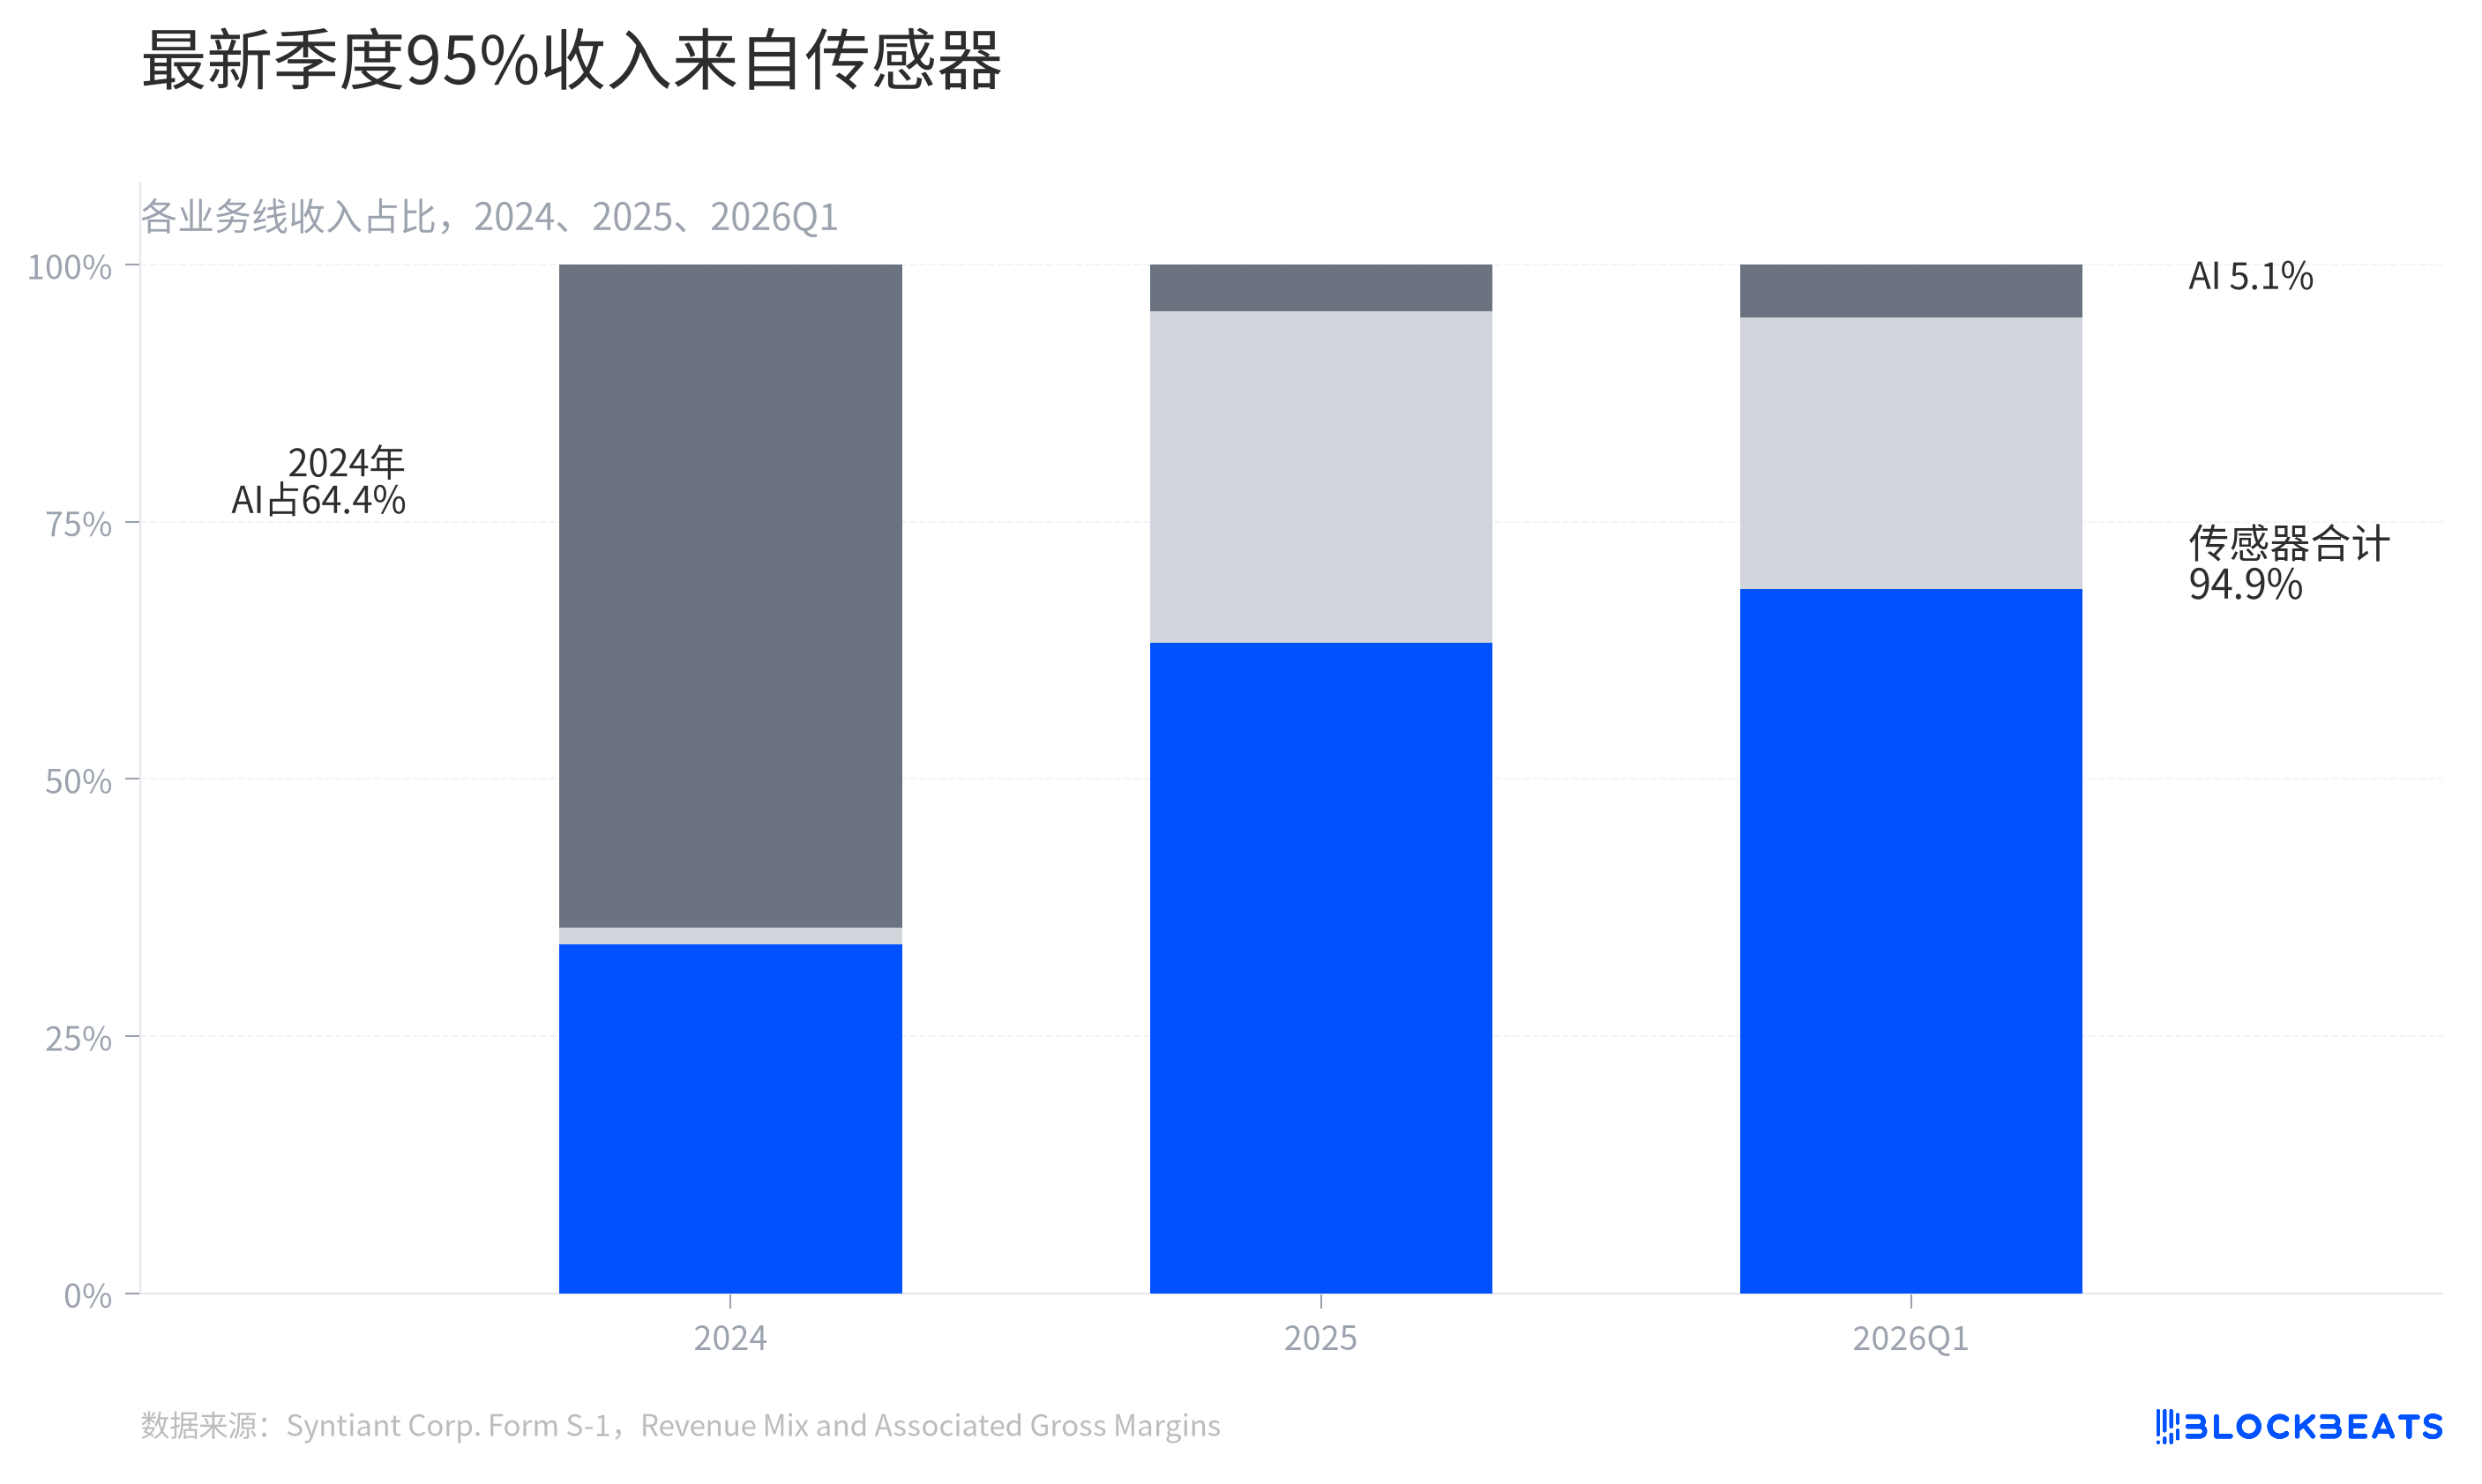
โครงสร้างรายได้ในช่วงแรกของ Syntiant คล้ายกับบริษัทชิป AI จริงๆ S-1 แสดงให้เห็นว่าในปี 2024 ธุรกิจ AI สร้างรายได้ส่วนใหญ่ของบริษัท แต่ในไตรมาสแรกของปี 2026 ธุรกิจ AI เหลือเพียงประมาณ 5% ในขณะที่เซนเซอร์ดิจิทัลและแอนะล็อกกลายเป็นฐานรายได้หลัก
การเปลี่ยนแปลงนี้ไม่สามารถอธิบายได้ด้วยคำว่า "การกระจายธุรกิจ" เส้นธุรกิจ AI ยังคงอยู่และยังคงเป็นเรื่องราวในอนาคตที่ Syntiant ต้องการเล่า แต่ตารางรายได้ถูกสิ่งอื่นเข้ามาครอบงำ สำหรับนักลงทุน นี่เหมือนกับการเดินเข้าไปในบริษัทที่ติดป้าย AI แต่สินค้าที่ขายดีที่สุดบนเคาน์เตอร์คือไมโครโฟน
สาเหตุที่รายได้เพิ่มขึ้นอย่างกะทันหันก็อยู่ในดีลควบรวมนี้
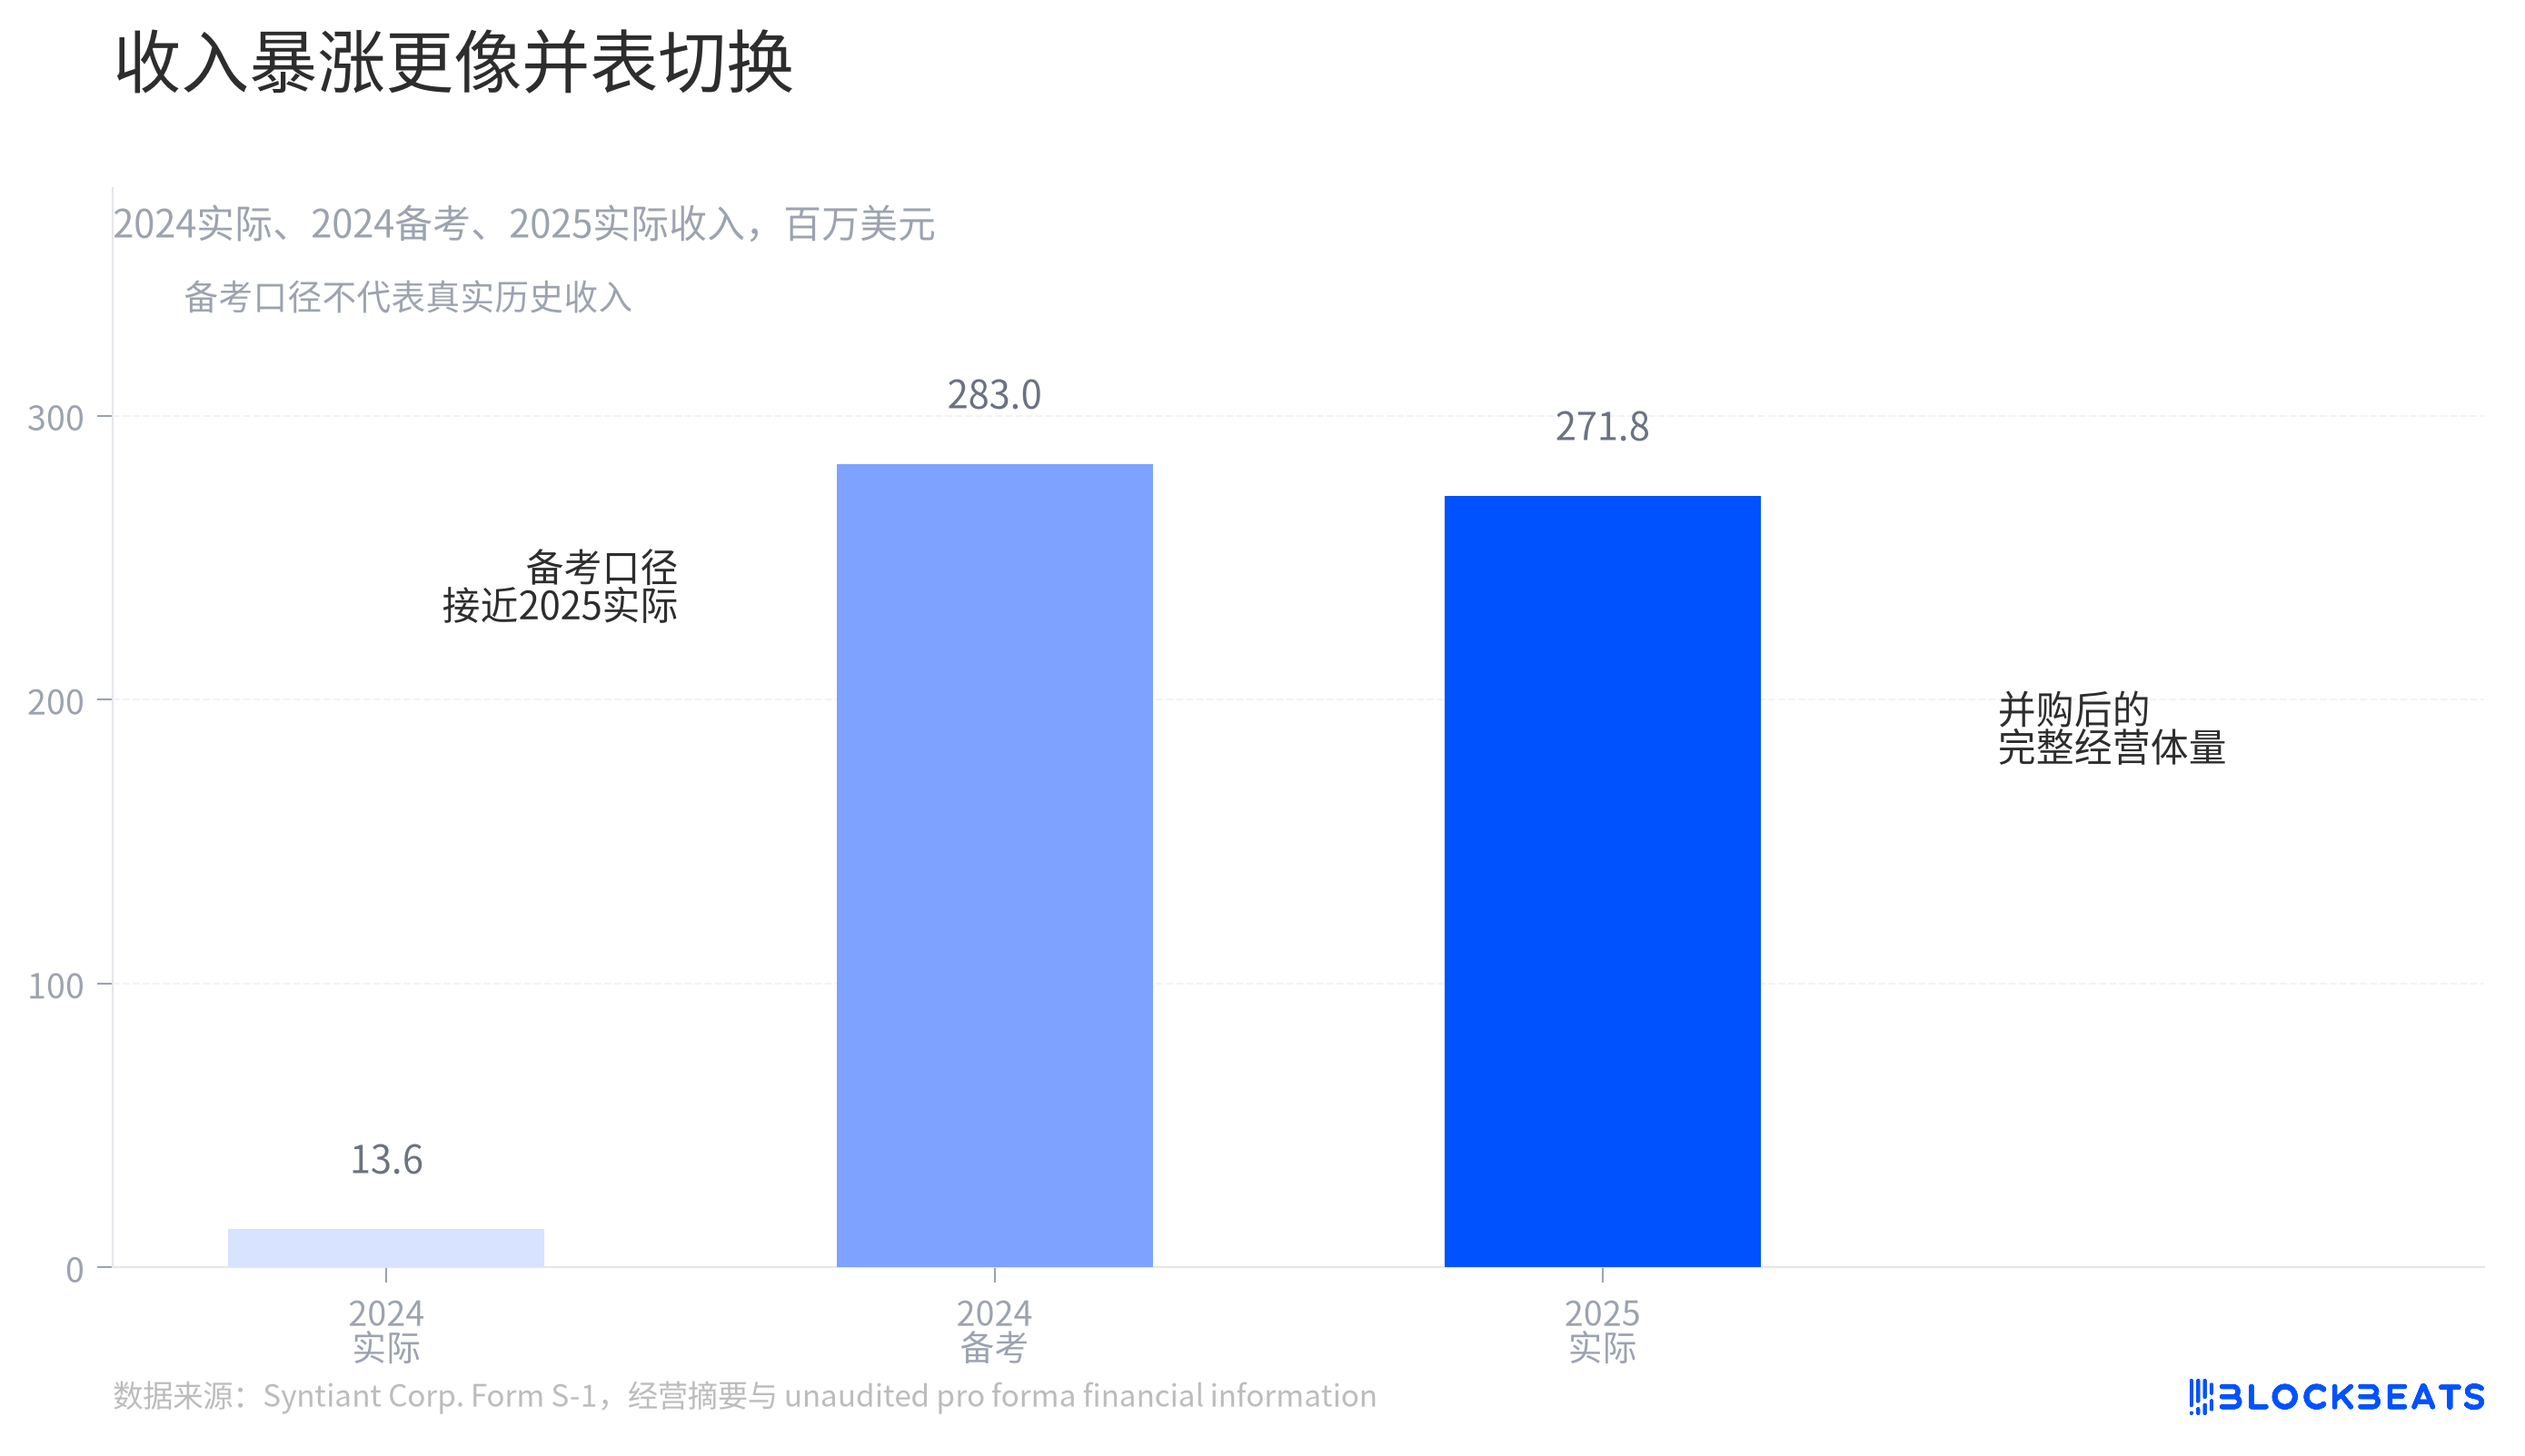
S-1 แสดงให้เห็นว่ารายได้ของ Syntiant ในปี 2025 อยู่ที่ 272 ล้านดอลลาร์สหรัฐ ซึ่งประมาณ 20 เท่าของรายได้จริงในปี 2024 การดูตัวเลขนี้เพียงอย่างเดียวอาจเข้าใจผิดว่าเป็นผลจากการขยายตัวของธุรกิจ AI
แต่ตาราง pro forma ใน S-1 ให้อีกมุมมองหนึ่ง หากสมมติว่าธุรกิจไมโครโฟน MEMS สำหรับผู้บริโภคของ Knowles ถูกรวมเข้าด้วยกันตั้งแต่วันที่ 1 มกราคม 2024 รายได้ pro forma ของ Syntiant ในปีนั้นจะใกล้เคียง 283 ล้านดอลลาร์สหรัฐ ตัวเลขนี้ไม่ใช่ประวัติศาสตร์จริง แต่เป็นการกระจายผลกระทบจากการควบรวมตลอดทั้งปี ซึ่งชี้ให้เห็นว่าระดับรายได้ในปี 2025 หลักๆ มาจากการเปลี่ยนขนาดการดำเนินงาน ไม่ใช่การเติบโตอย่างกะทันหันของธุรกิจเดิม
นี่คือความแตกต่างที่สำคัญที่สุดใน S-1 นี้ AI คือการเล่าเรื่อง ส่วนธุรกิจเซ็นเซอร์ที่ Knowles นำมาคือขนาดของธุรกิจ
ปัญหาคือ ขนาดไม่ได้หมายถึงคุณภาพ
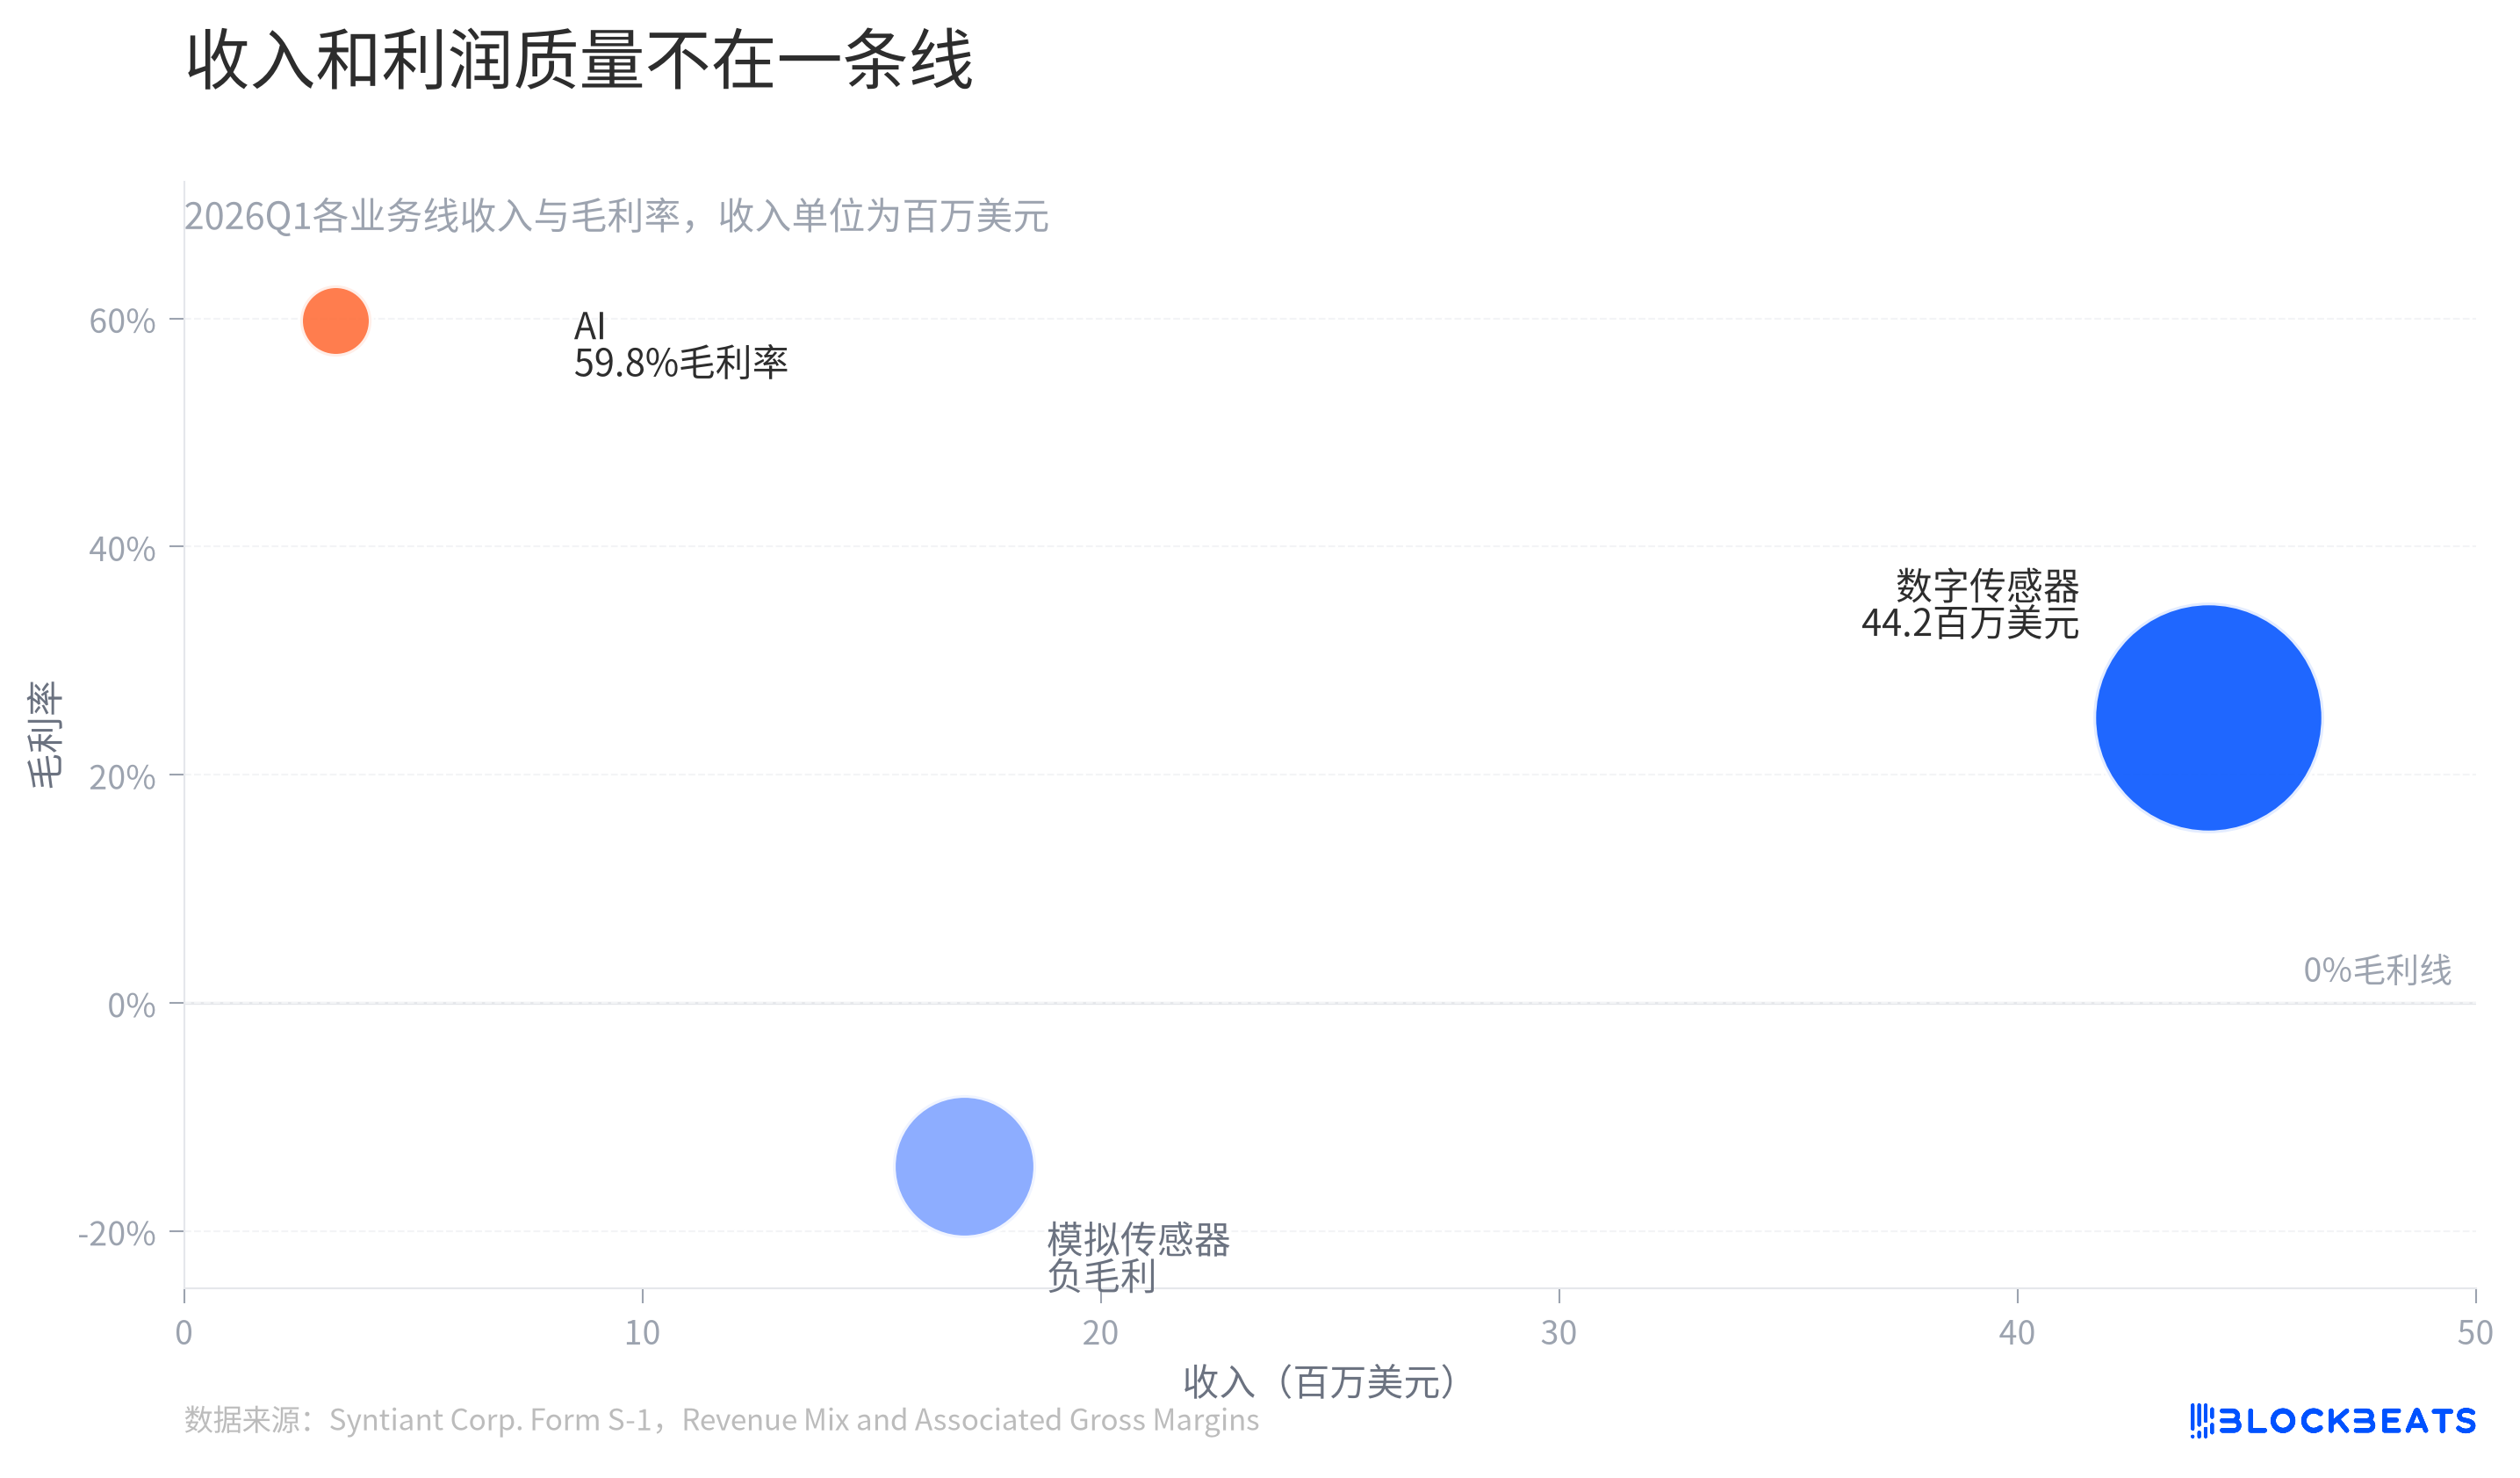
ตารางอัตรากำไรขั้นต้นตามส่วนงานใน S-1 แสดงให้เห็นว่าในไตรมาสแรกของปี 2026 อัตรากำไรขั้นต้นของธุรกิจ AI อยู่ที่เกือบ 60% ซึ่งเป็นเส้นธุรกิจที่สวยงามที่สุดในสามเส้น แต่มีปริมาณรายได้น้อยมาก
เซ็นเซอร์ดิจิทัลที่สร้างรายได้หลักมีอัตรากำไรขั้นต้นเพียงประมาณหนึ่งในสี่เท่านั้น เซ็นเซอร์อนาล็อกยิ่งยุ่งยากกว่า โดยมีอัตรากำไรขั้นต้นติดลบในช่วงเวลาเดียวกัน หากแปลเป็นภาษาธุรกิจทั่วไป ก็คือเคาน์เตอร์ที่ทำกำไรได้มากที่สุดยังเล็กอยู่ เคาน์เตอร์ที่ยุ่งที่สุดมีกำไรบาง ส่วนอีกเคาน์เตอร์ยังต้องขาดทุน
นี่ไม่ได้หมายความว่าธุรกิจเซ็นเซอร์ไม่มีมูลค่า มันทำให้ Syntiant มีลูกค้า การจัดส่งสินค้า กระแสเงินสดรับ และขนาดรายได้ที่สามารถแสดงได้เมื่อเข้าตลาด ใน S-1 Syntiant ยังกล่าวอีกว่าในปี 2025 มีการจัดส่งเซ็นเซอร์มากกว่า 1 พันล้านชิ้น บริษัทชิปที่มีรายได้จาก AI ในช่วงแรกเท่านั้นคงยากที่จะเล่าเรื่องขนาดในแบบเดียวกัน
แต่เซ็นเซอร์ก็ดึงเรื่องราวกลับมาสู่ความเป็นจริง ในไตรมาสแรกของปี 2026 รายได้รวมของบริษัทอยู่ที่ 64.5 ล้านดอลลาร์สหรัฐ ขาดทุนสุทธิที่เป็นของหุ้นสามัญอยู่ที่ 26.21 ล้านดอลลาร์สหรัฐ Syntiant ก่อนเข้าตลาดไม่ใช่บริษัทที่สร้างโมเดลกำไรจากชิป AI ได้สำเร็จแล้ว แต่เป็นบริษัทที่บรรจุขนาดของเซ็นเซอร์และตัวเลือก AI ไว้ในเอกสารยื่นเสนอขายหุ้นเดียวกัน
แล้วทำไมมันยังต้องพูดถึง Physical AI?
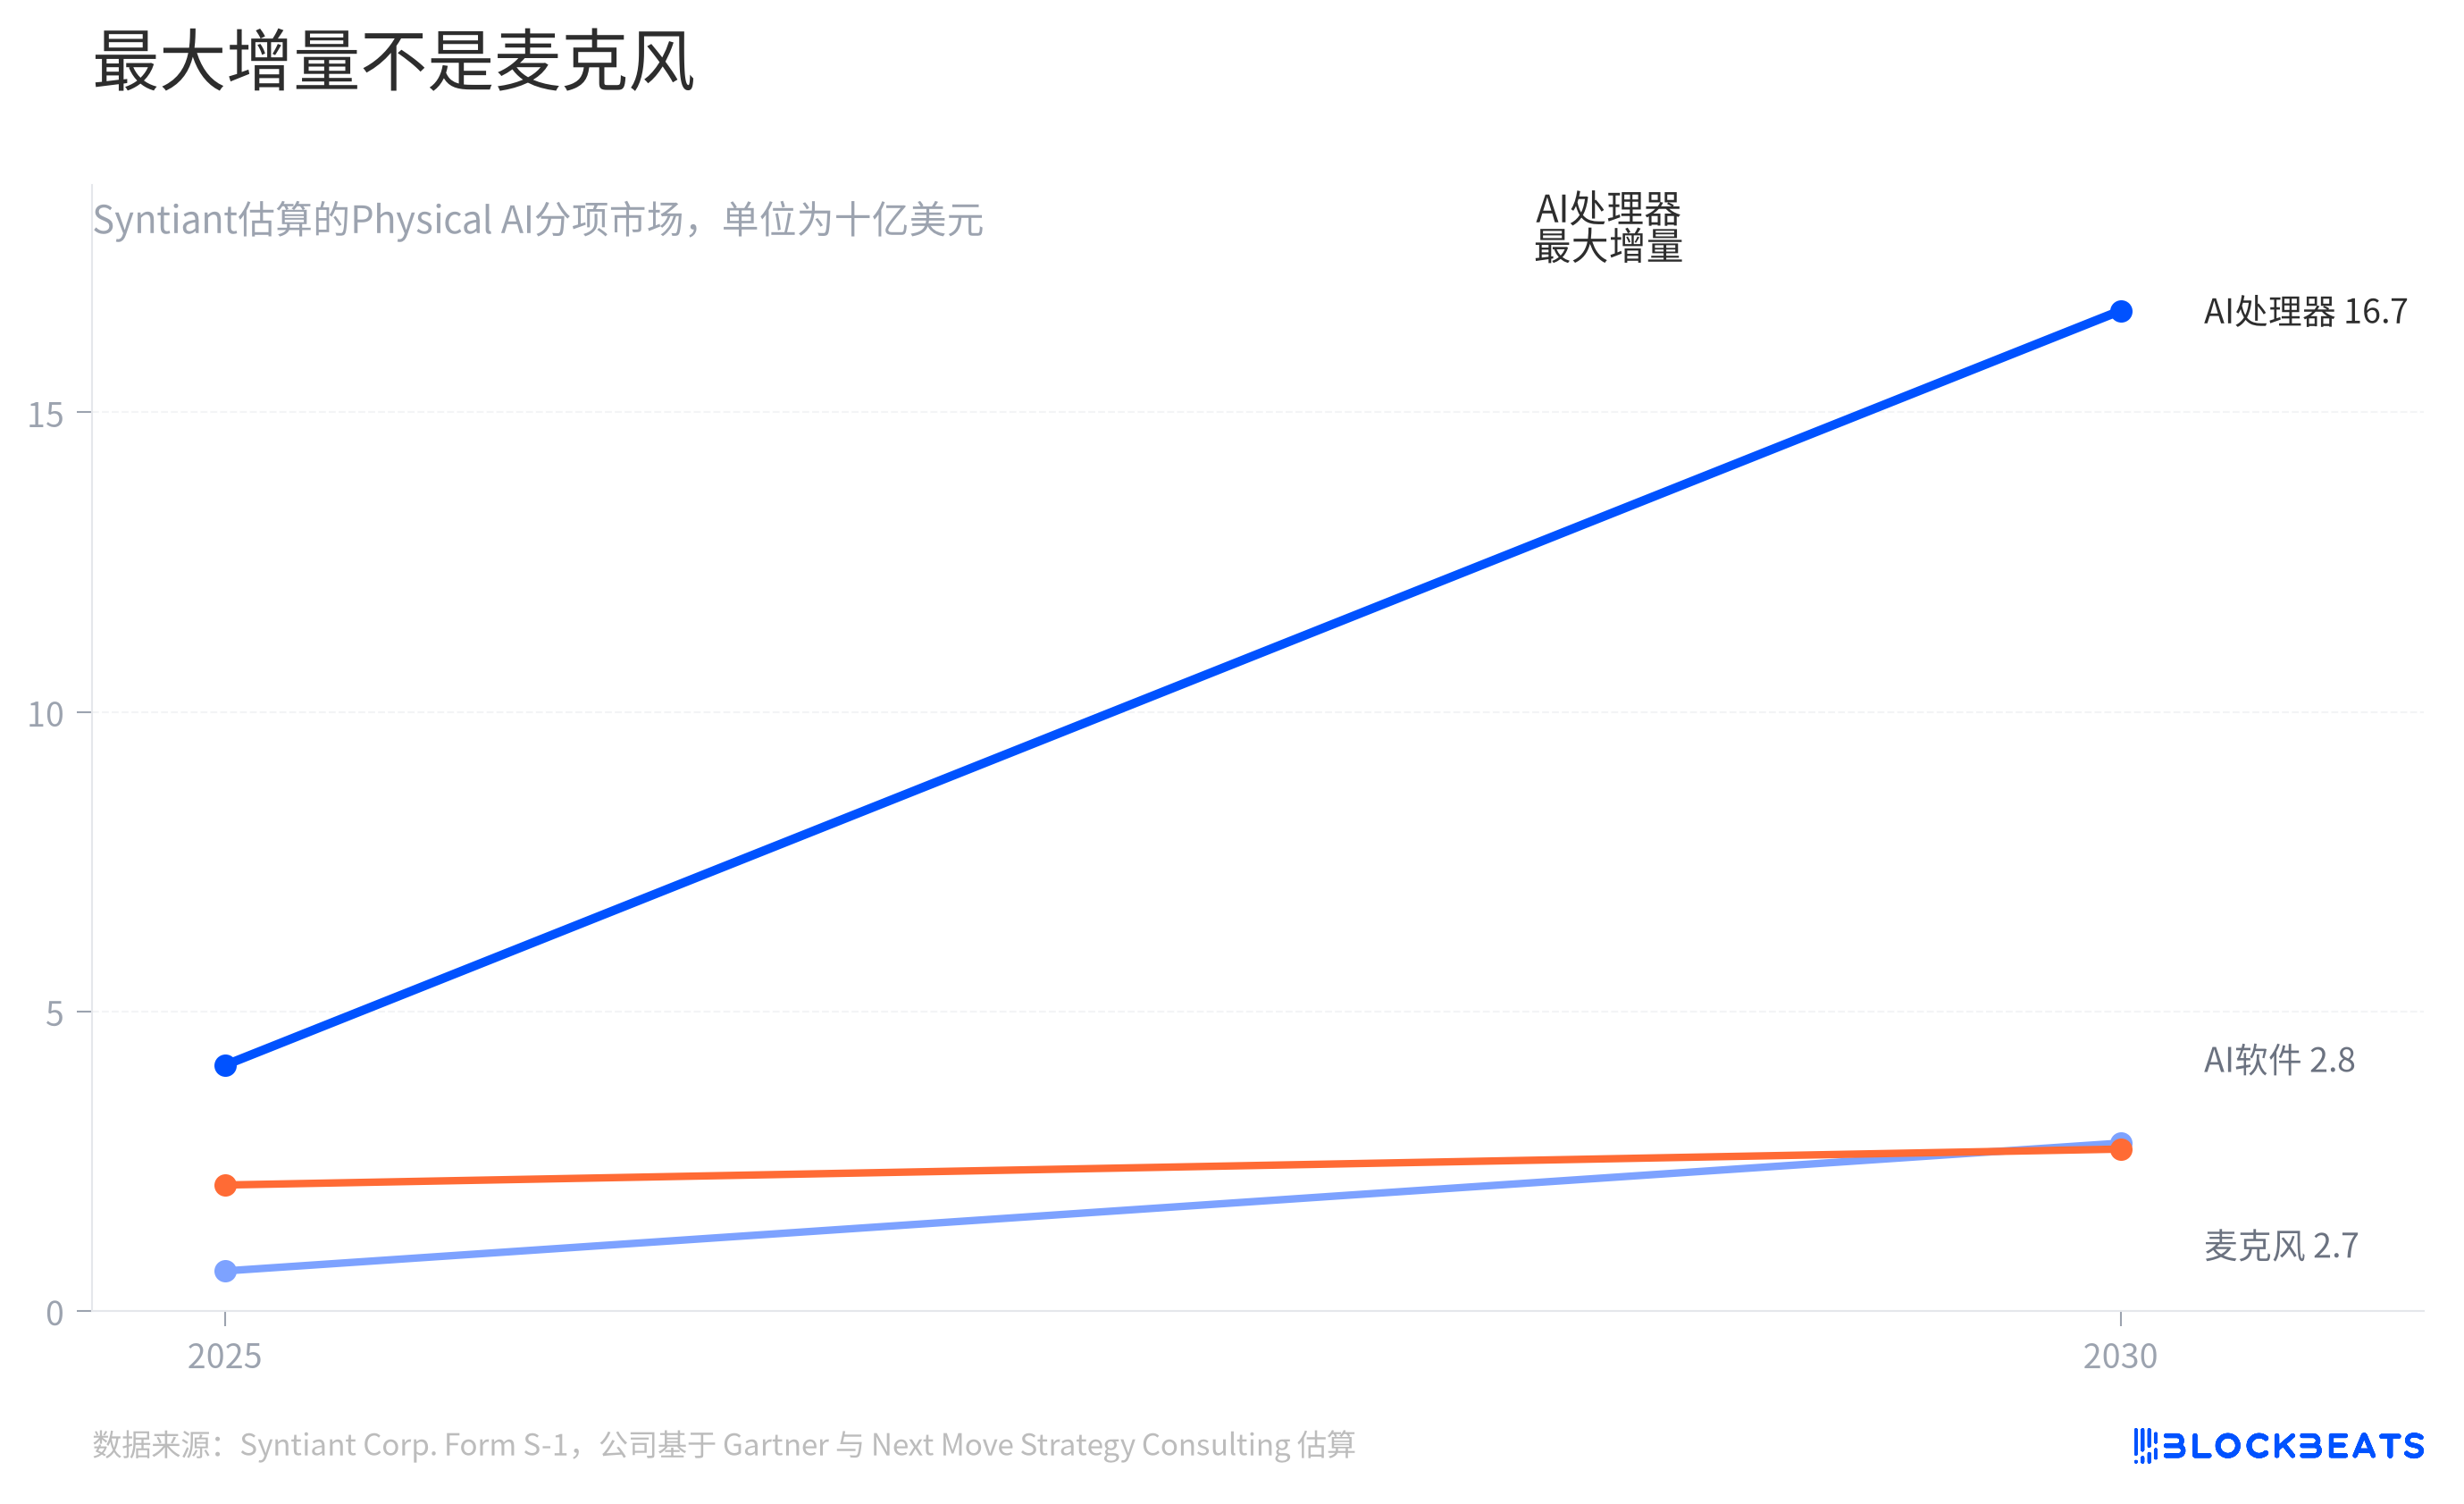
คำตอบอยู่ในเรื่องเล่าเกี่ยวกับขนาดตลาด Syntiant ประมาณการใน S-1 ว่าตลาดรวมที่สามารถให้บริการได้ (TAM) ที่เกี่ยวข้องกับ Physical AI จะเพิ่มขึ้นจาก 7 พันล้านดอลลาร์สหรัฐในปี 2025 เป็น 22 พันล้านดอลลาร์สหรัฐในปี 2030 การประมาณการนี้ใช้ข้อมูลจาก Gartner และ Next Move Strategy Consulting รวมถึงการคำนวณของบริษัท ไม่ใช่การรับรองมูลค่าจากบุคคลที่สามอิสระสำหรับ Syntiant
เมื่อแยกดู Syntiant ต้องการเข้าใกล้เซมิคอนดักเตอร์ประมวลผล AI และโมเดลซอฟต์แวร์ AI มากที่สุด บริษัทประมาณการใน S-1 ว่าตลาดแรกจะถึง 16.7 พันล้านดอลลาร์สหรัฐภายในปี 2030 ในขณะที่ตลาดไมโครโฟน MEMS ในช่วงเวลาเดียวกันจะอยู่ที่เพียง 2.7 พันล้านดอลลาร์สหรัฐ และมีอัตราการเติบโตต่อปีแบบทบต้นต่ำกว่ามาก
นี่อธิบายว่าทำไมบริษัทที่ปัจจุบันมีรายได้หลักจากไมโครโฟน ถึงยังเขียนเอกสารยื่นเสนอขายหุ้นเป็นเรื่องราวของ Physical AI ธุรกิจไมโครโฟนมีหน้าที่ทำให้งบการเงินหนาขึ้น ส่วนชิป AI และซอฟต์แวร์มีหน้าที่ทำให้จินตนาการของตลาดใหญ่ขึ้น
ชื่อของ Intel และ Microsoft ก็ควรถูกมองในกรอบนี้เช่นกัน ตามเอกสาร S-1 ระบุว่า การระดมทุนในรอบ Series D-1 มีมูลค่ารวมประมาณ 79.9 ล้านดอลลาร์สหรัฐ โดย Intel Capital ซื้อหุ้นมูลค่าประมาณ 2.5 ล้านดอลลาร์สหรัฐ และ Microsoft Global Finance ซื้อหุ้นมูลค่าประมาณ 2.96 ล้านดอลลาร์สหรัฐ ซึ่งแสดงให้เห็นว่าทั้งสองบริษัทมีส่วนร่วมในการระดมทุนและโครงสร้างผู้ถือหุ้น แต่ไม่ควรถูกตีความว่าพวกเขาเป็นผู้ควบคุมบริษัทนี้
การเสนอขายหุ้น IPO ของ Syntiant ไม่ใช่แค่เรื่องราวของการนำชิป AI ออกสู่ตลาดเท่านั้น แต่ยังเปรียบเสมือนบริษัทที่ใช้ไมโครโฟนเพื่อสร้างรายได้ในปริมาณหนึ่ง แล้วนำตัวเองกลับไปวางบนชั้นวางของ Physical AI
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







