



โนมูระวิเคราะห์: ทำไมถึงมองบวกต่อฟิล์มปล่อย MLCC ของญี่ปุ่น?

TL;DR
· โนมูระคาดการณ์ความต้องการฟิล์มปล่อย (Release Film) สำหรับ MLCC ในปี 2025-2028 จะมี CAGR ประมาณ 10% โดย Lintec ได้รับเรตติ้ง "ซื้อ"
· เซิร์ฟเวอร์ AI ต้องการ MLCC แบบหลายชั้นประสิทธิภาพสูงมากขึ้น โดยฟิล์มปล่อยมีบทบาทสำคัญในขั้นตอนการเคลือบสลิป การพิมพ์ และการซ้อนชั้น
· ผู้ผลิตญี่ปุ่นครองส่วนแบ่งตลาดมากกว่า 80% แต่แรงกดดันด้านราคาและจังหวะการขยายกำลังการผลิตในปี 2026 ยังคงจำกัดศักยภาพผลประกอบการ
รายงานวิจัยของโนมูระเมื่อวันที่ 2 กรกฎาคม ได้เชื่อมโยงความต้องการจากเซิร์ฟเวอร์ AI ไปยังส่วนประกอบวัสดุของญี่ปุ่นที่ต้นน้ำมากขึ้น นั่นคือฟิล์มปล่อยสำหรับ MLCC สถาบันการเงินแห่งนี้คาดการณ์ว่าความต้องการวัสดุนี้ในช่วงปี 2025-2028 จะมีอัตราการเติบโตแบบทบต้นต่อปี (CAGR) ประมาณ 10% และให้เรตติ้ง "ซื้อ" แก่ Lintec โดยมีราคาเป้าหมายที่ 7,850 เยน
MLCC คือตัวเก็บประจุเซรามิกแบบหลายชั้นที่ใช้กันอย่างแพร่หลายในระบบอิเล็กทรอนิกส์ เช่น เซิร์ฟเวอร์ แหล่งจ่ายไฟ และเมนบอร์ด เมื่อพลังการประมวลผลและการใช้พลังงานของเซิร์ฟเวอร์ AI เพิ่มขึ้น จึงจำเป็นต้องใช้ MLCC แบบหลายชั้นที่มีความจุสูงและความน่าเชื่อถือสูงมากขึ้น ยิ่งจำนวนชั้นมากเท่าไร ฟิล์มปล่อยที่ใช้ในกระบวนการผลิตก็ยิ่งต้องการความเรียบ ความสะอาด และความเสถียรที่สูงขึ้นตามไปด้วย
ผู้เล่นหลักในห่วงโซ่นี้ส่วนใหญ่เป็นบริษัทวัสดุของญี่ปุ่น ตามการประมาณการของโนมูระ ผู้ผลิตญี่ปุ่นมีส่วนแบ่งตลาดฟิล์มปล่อยสำหรับ MLCC ทั่วโลกมากกว่า 80% โดย Lintec อยู่ที่ประมาณ 37% และ Toyobo อยู่ที่ประมาณ 32% Lintec มีความใกล้ชิดกับความต้องการเคลือบผิวประสิทธิภาพสูงมากกว่า ขณะที่ Toyobo กำลังขยายกำลังการผลิต และ Toray อยู่ในขั้นตอนฟิล์มฐาน (Base Film) ที่ต้นน้ำมากกว่า
เซิร์ฟเวอร์ AI ผลักดันความต้องการไปสู่ฟิล์มปล่อย
ฟิล์มปล่อยไม่ได้เป็นส่วนประกอบสุดท้ายของ MLCC แต่ปรากฏอยู่ในขั้นตอนสำคัญของการผลิต MLCC
ในการผลิต MLCC ผู้ผลิตต้องเคลือบสลิปอิเล็กทริกลงบนฟิล์มปล่อยก่อน จากนั้นจึงทำให้แห้ง ก่อนจะพิมพ์อิเล็กโทรดภายในและซ้อนชั้น ในเอกสาร IR ของ Toray ที่แสดงกระบวนการ ก็สามารถเห็นขั้นตอนต่างๆ เช่น "Slurry Casting" "Inner electrode printing" "Release film" และ "Base PET film" หากพื้นผิวของฟิล์มปล่อยไม่เรียบเพียงพอ อาจส่งผลต่อความแม่นยำในการพิมพ์อิเล็กโทรดและความเสถียรระหว่างชั้น
การเปลี่ยนแปลงที่เกิดจากเซิร์ฟเวอร์ AI คือปริมาณการใช้และสเปกของ MLCC ระดับสูงที่เพิ่มขึ้นพร้อมกัน TrendForce เมื่อวันที่ 17 มิถุนายนยังกล่าวอีกว่าแพลตฟอร์ม AI ASIC และ Accelerator กำลังผลักดันให้ความต้องการ MLCC ระดับสูงกระจุกตัว โดยปริมาณการใช้บางสเปกเพิ่มขึ้นอย่างชัดเจน และเตือนถึงความเสี่ยงที่อุปทานจะตึงตัวในช่วงครึ่งหลังของปี 2026 มุมมองจากภายนอกนี้ไม่สามารถยืนยันโดยตรงว่า CAGR ของความต้องการฟิล์มปล่อยอยู่ที่ประมาณ 10% แต่สามารถสนับสนุนทิศทางความต้องการที่ว่า "เซิร์ฟเวอร์ AI ดึงดูด MLCC ระดับสูง" ได้
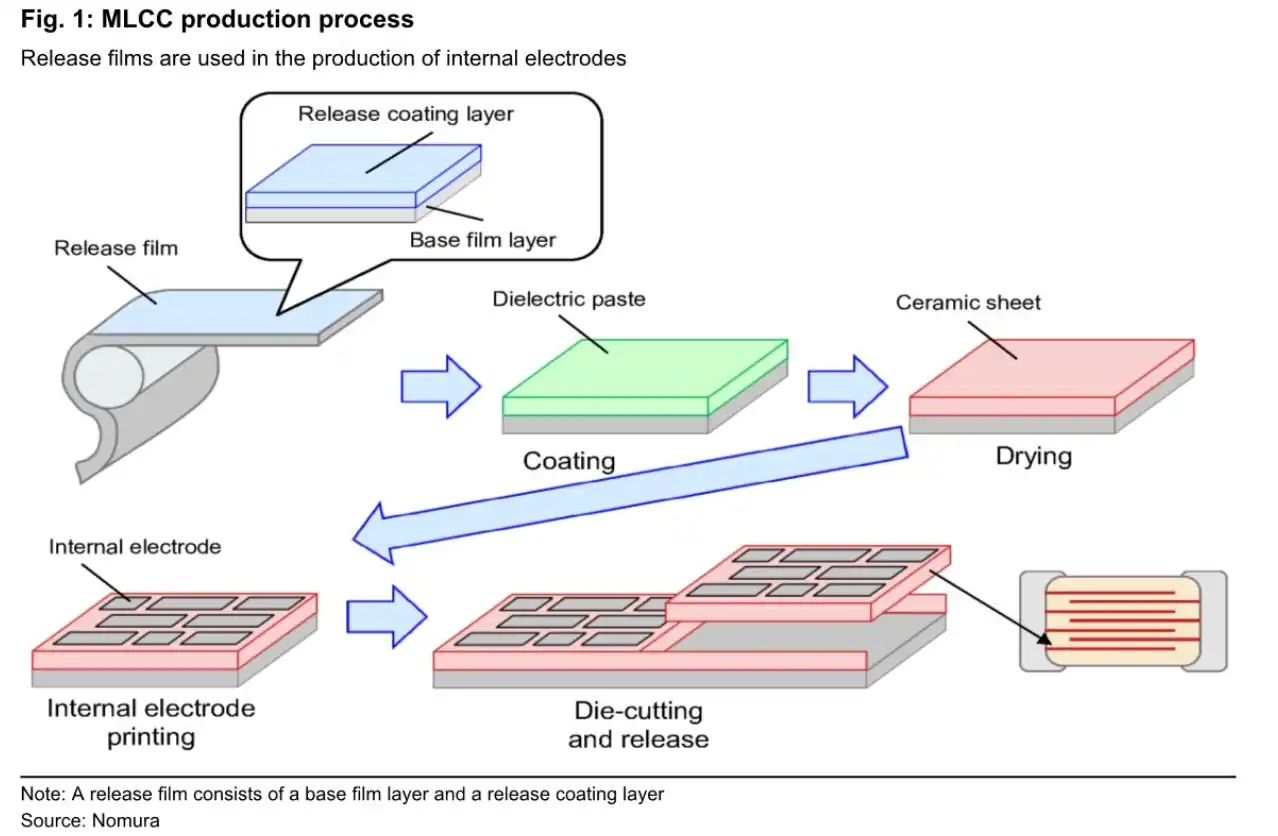
แผนภาพกระบวนการผลิต MLCC แสดงบทบาทของฟิล์มปลดปล่อย ตั้งแต่การเคลือบสารละลายอิเล็กทริก ไปจนถึงการพิมพ์อิเล็กโทรดภายในและการซ้อนชั้น
ตัวเลขสำคัญที่โนมูระให้ไว้คือ อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นของความต้องการฟิล์มปลดปล่อย MLCC ในปี 2025-2028 อยู่ที่ประมาณ 10% สำหรับวัสดุที่อยู่ในขั้นตอนที่เติบโตเต็มที่แล้ว อัตราการเติบโตนี้ถือว่าไม่ต่ำ โดยเฉพาะอย่างยิ่งในบริบทที่อุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคไม่ได้เติบโตสูงในทุกด้าน เซิร์ฟเวอร์ AI กลายเป็นแหล่งที่มาหลักของการเติบโต
แต่อัตราการเติบโตของความต้องการไม่เท่ากับความยืดหยุ่นของผลประกอบการโดยรวมของบริษัท ตามรายงาน ธุรกิจฟิล์มปลดปล่อย MLCC คิดเป็นประมาณ 7% ของยอดขายของ Lintec และประมาณ 17% ของกำไรจากการดำเนินงาน คิดเป็นประมาณ 6% ของยอดขายของ Toyobo และประมาณ 13% ของกำไรจากการดำเนินงาน และคิดเป็นประมาณ 1% ของยอดขายของ Toray และประมาณ 3% ของกำไรจากการดำเนินงาน ซึ่งแสดงให้เห็นว่าธุรกิจนี้มีอัตรากำไรสูง แต่ก็ยังไม่ใช่ปัจจัยเดียวที่กำหนดรายได้ของบริษัทวัสดุขนาดใหญ่
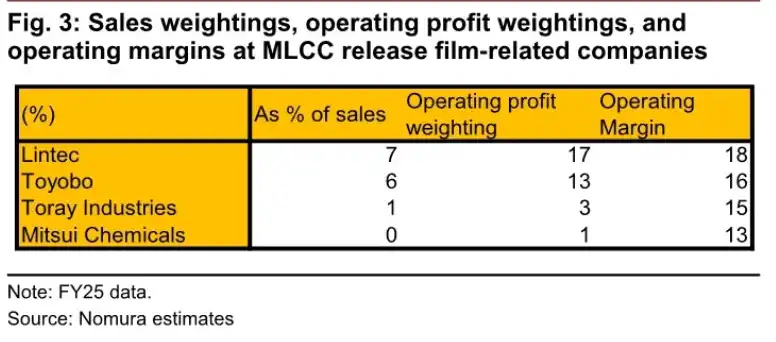
สัดส่วนยอดขาย สัดส่วนกำไรจากการดำเนินงาน และอัตรากำไรของธุรกิจฟิล์มปลดปล่อย MLCC ของแต่ละบริษัท Lintec อยู่ที่ 7%/17%/18% Toyobo อยู่ที่ 6%/13%/16% Toray อยู่ที่ 1%/3%/15%
Lintec และ Toyobo รวมกันมีส่วนแบ่งเกือบ 70%
ตลาดฟิล์มปลดปล่อย MLCC มีการกระจุกตัวสูง
ในแง่ของผลิตภัณฑ์ปลายทางหลังการเคลือบ Lintec มีส่วนแบ่งการตลาดประมาณ 37% Toyobo ประมาณ 32% Mitsui Chemicals ประมาณ 12% และผู้ผลิตรายอื่นประมาณ 19% Lintec และ Toyobo รวมกันมีส่วนแบ่งเกือบ 70%
จุดแข็งของ Lintec อยู่ที่ความสามารถในการเคลือบระดับไฮเอนด์เป็นหลัก โดยจะซื้อฟิล์มฐานจากภายนอก จากนั้นจึงทำการเคลือบปลดปล่อยและส่งมอบให้กับลูกค้า MLCC ในการใช้งานระดับไฮเอนด์ เช่น เซิร์ฟเวอร์ AI Lintec สามารถเข้าถึงความต้องการ MLCC แบบหลายชั้นที่เพิ่มขึ้นได้โดยตรง
ความแตกต่างของ Toyobo คือมีความสามารถทั้งในการผลิตฟิล์มฐานและการเคลือบ เอกสารของบริษัทเปิดเผยว่า อุปกรณ์ฟิล์มปลดปล่อยใหม่ที่อุตสาหกิจอุสึโนมิยะได้เสร็จสิ้นและเริ่มดำเนินการแล้ว เอกสารสำหรับนักลงทุนกล่าวถึงการเริ่มผลิตเชิงพาณิชย์ในฤดูใบไม้ผลิปี 2025 และจะเดินเครื่องเต็มกำลังภายในสิ้นปีงบประมาณ FY3/26 รายงานของโนมูระระบุว่าไตรมาสที่สามของปี 2026 เป็นจุดที่เริ่มผลิตเต็มรูปแบบ หากกำลังการผลิตปล่อยออกมาตามแผน Toyobo จะมีโอกาสรองรับความต้องการระดับไฮเอนด์ได้มากขึ้นหลังจากปี 2027
Toray อยู่ในตำแหน่งที่อยู่ต้นน้ำมากกว่า โดยมีส่วนแบ่งตลาดภายนอกของฟิล์มฐานสำหรับ MLCC Release Film มากกว่า 50% เอกสาร IR เปิดเผยว่า สายการผลิตใหม่ของ Toray Gifu จะเริ่มดำเนินการในเดือนกุมภาพันธ์ 2026 ตามรายงานของ Nomura หลังจากเพิ่มกำลังการผลิตเป็น 1.6 เท่าของเดิม ปริมาณการขายในอนาคตยังคงมีพื้นที่เติบโต
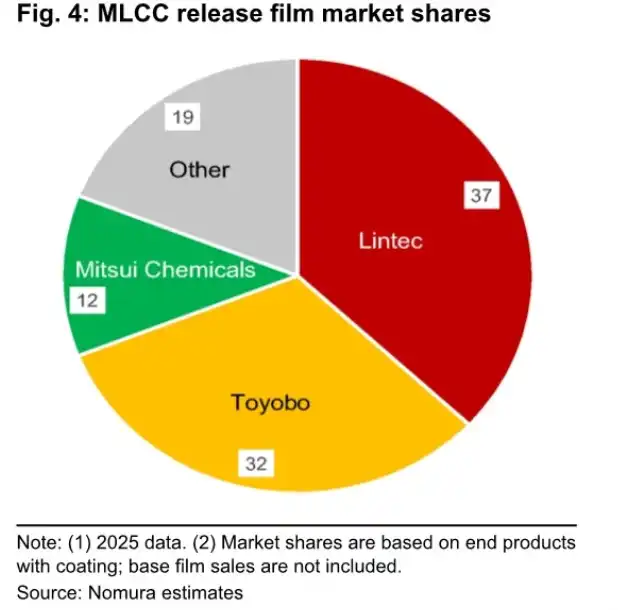
ส่วนแบ่งตลาดฟิล์ม Release Film สำหรับ MLCC: Lintec 37%, Toyobo 32%, Mitsui Chemicals 12%, อื่นๆ 19%
นี่เป็นตัวกำหนดว่าการเพิ่มขึ้นของวัสดุจากเซิร์ฟเวอร์ AI จะไม่กระจายอย่างเท่าเทียมกัน Lintec ดูเหมือนจะเป็นผู้ได้รับประโยชน์โดยตรงจากความต้องการระดับสูง Toyobo ดูเหมือนจะเป็นผู้ท้าชิงส่วนแบ่งหลังจากการปล่อยกำลังการผลิต ในขณะที่ Toray ได้ประโยชน์จากการเติบโตของการขายฟิล์มฐานภายนอก
เบื้องหลังราคาเป้าหมาย 7850 เยน Lintec ก็มีแรงกดดันด้านกำลังการผลิตเช่นกัน
ในแง่ของหุ้นเฉพาะ Nomura มีท่าทีชัดเจนที่สุดต่อ Lintec โดยให้คะแนน "ซื้อ" และราคาเป้าหมาย 7850 เยน ราคาหุ้น ณ วันที่ 1 กรกฎาคมที่ใช้ในรายงานคือ 7110 เยน โดยมีอัตราส่วนราคาต่อกำไรคาดการณ์ปี 2026 ที่ 17.8 เท่า
ในตารางประเมินมูลค่าเดียวกัน Toyobo ได้รับคะแนน "กลาง" ราคาเป้าหมาย 1800 เยน Toray ได้รับคะแนน "กลาง" ราคาเป้าหมาย 1170 เยน และ Murata Manufacturing หนึ่งในผู้นำ MLCC ปลายน้ำ ก็ได้รับ "ซื้อ" เช่นกัน ราคาเป้าหมาย 6000 เยน ราคาเป้าหมายและกรอบการประเมินมูลค่าเหล่านี้มาจากรายงานของ Nomura ไม่ใช่ความคาดหวังโดยรวมของตลาดเปิด
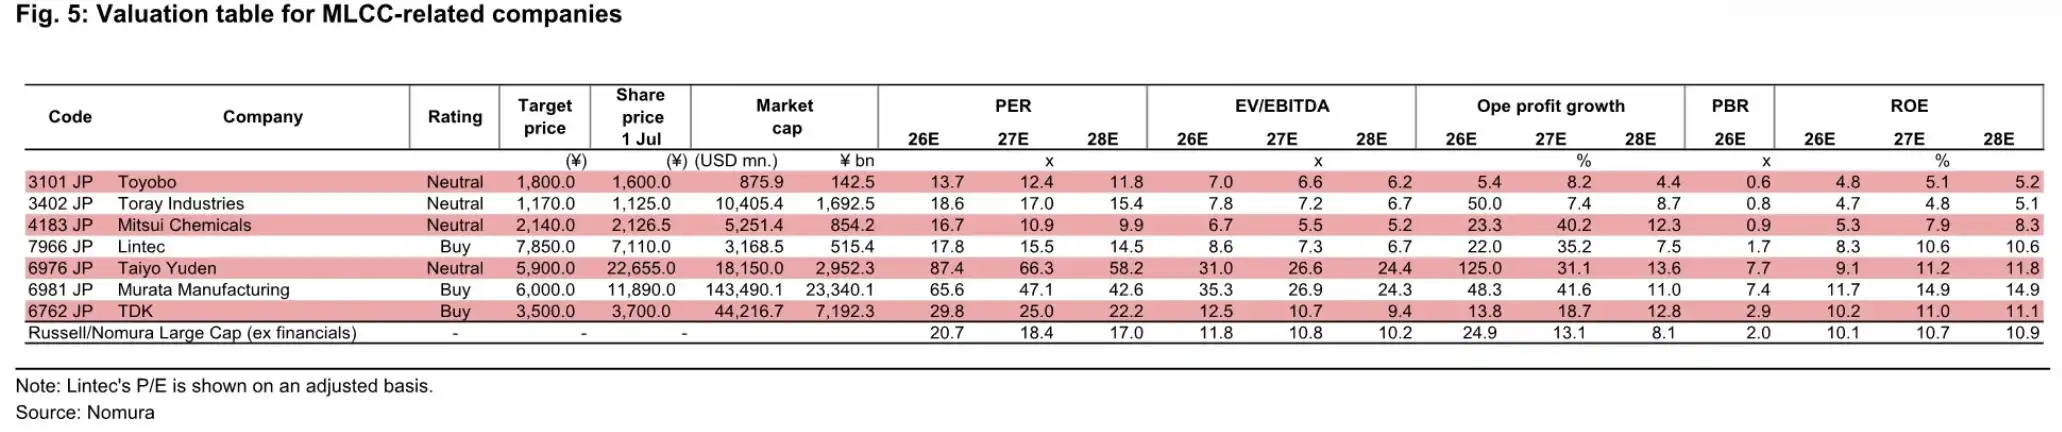
ตารางเปรียบเทียบการประเมินมูลค่าบริษัทที่เกี่ยวข้องกับ MLCC รวมถึงคะแนน ราคาเป้าหมาย ราคาหุ้นปัจจุบัน และการประเมินมูลค่าปี 2026-2028 ของ Lintec, Toyobo, Toray, Murata Manufacturing ฯลฯ
จุดอ่อนของ Lintec อยู่ที่กำลังการผลิตเช่นกัน Nomura เตือนว่าหากบริษัทไม่ดำเนินการขยายกำลังการผลิตใหม่อย่างทันท่วงที อาจใกล้เต็มกำลังการผลิตภายในปี 2027 เมื่อความต้องการที่เกี่ยวข้องกับเซิร์ฟเวอร์ AI ยังคงเพิ่มขึ้น การจัดหาที่ไม่เพียงพอต่อคำสั่งซื้ออาจทำให้ส่วนแบ่งบางส่วนไหลไปยังคู่แข่งอย่าง Toyobo
โอกาสของ Toyobo มาจากตรงนี้ หลังจากปล่อยกำลังการผลิต หากความต้องการในอุตสาหกรรมยังคงเติบโตประมาณ 10% ต่อปี กำลังการผลิตใหม่สามารถเปลี่ยนเป็นส่วนแบ่งที่เพิ่มขึ้น แต่หากความต้องการต่ำกว่าที่คาด การจัดหาใหม่ก็จะเพิ่มแรงกดดันต่อราคาและอัตราการใช้กำลังการผลิต
การขยายกำลังการผลิตฟิล์มฐานของ Toray ดูเหมือนจะช่วยบรรเทาคอขวดในห่วงโซ่อุปทานต้นน้ำ เนื่องจากฟิล์มปลดปล่อย MLCC ต้องการความเรียบเนียนของพื้นผิวฟิล์มฐานสูง การเพิ่มขีดความสามารถในการจัดหาฟิล์มฐานจะช่วยสนับสนุนผู้ผลิตฟิล์มเคลือบในการขยายปริมาณการจัดส่ง อย่างไรก็ตาม ธุรกิจที่เกี่ยวข้องของ Toray มีส่วนช่วยต่อรายได้และกำไรของกลุ่มบริษัทค่อนข้างน้อย การเปลี่ยนแปลงมูลค่าโดยรวมของบริษัทจึงทำได้ยากขึ้น
ปริมาณเพิ่มขึ้น แต่ราคาอาจไม่สูงขึ้นตลอดทาง
นี่ไม่ใช่เรื่องราวง่ายๆ ของ "อุปสงค์เพิ่ม ราคาเพิ่ม หุ้นเพิ่ม" อุปสรรคหลักอยู่ที่ราคาและจังหวะการขยายกำลังการผลิต
โนมูระประเมินว่าราคาฟิล์มปลดปล่อย MLCC ในปี 2026 มีความเสี่ยงที่จะลดลง หลังจากกำลังการผลิตใหม่ของ Toyobo และกำลังการผลิตฟิล์มฐานของ Toray เพิ่มขึ้น อุปทานในอุตสาหกรรมจะสูงขึ้น ราคาอาจไม่เพิ่มขึ้นตามอุปสงค์ไปพร้อมกัน รายงานยังระบุว่าการขยายกำลังการผลิตโดยรวมยังคงอยู่ในระดับปานกลาง อัตราการใช้กำลังการผลิตคาดว่าจะไม่ลดลงอย่างรุนแรง โอกาสที่ราคาจะลดลงอย่างมากมีน้อย ผู้ผลิตวัสดุจะยังคงได้รับประโยชน์หลักจากการเติบโตของปริมาณการจัดส่ง
การประเมินนี้ต้องมีข้อสมมติฐานสองประการ: อุปสงค์ MLCC แบบหลายชั้นสำหรับเซิร์ฟเวอร์ AI ยังคงเป็นจริง และกำลังการผลิตใหม่ไม่ได้เกินการเติบโตของอุปสงค์ระดับไฮเอนด์อย่างชัดเจน หากการใช้จ่ายด้านทุนปลายทางชะลอตัว หรือผู้ผลิต MLCC เข้าสู่ช่วงปรับสต็อก อัตราการเติบโตของอุปสงค์ฟิล์มปลดปล่อยอาจต่ำกว่าประมาณ 10% ในแบบจำลองของโนมูระ
ความแตกต่างที่สมจริงกว่าอยู่ที่การดำเนินงานของบริษัท หาก Lintec ขยายกำลังการผลิตล่าช้า อาจพลาดคำสั่งซื้อระดับไฮเอนด์บางส่วน หาก Toyobo ขยายกำลังการผลิตแล้วอุปสงค์ไม่เพียงพอ อาจเผชิญแรงกดดันด้านราคาและอัตราการใช้กำลังการผลิต แม้ Toray จะมีส่วนแบ่งสูงในฟิล์มฐาน แต่ธุรกิจที่เกี่ยวข้องมีสัดส่วนจำกัดในกลุ่มบริษัท
เซิร์ฟเวอร์ AI ผลักดันให้ฟิล์มปลดปล่อย MLCC ซึ่งเป็นวัสดุชิ้นเล็กๆ นี้มาอยู่ในความสนใจของตลาด แต่การบรรลุผลประกอบการยังคงขึ้นอยู่กับว่าคำสั่งซื้อ MLCC ระดับไฮเอนด์จะเพิ่มขึ้นอย่างต่อเนื่องหรือไม่ และการขยายกำลังการผลิตของผู้ผลิตญี่ปุ่นจะทันเวลาพอดี โดยไม่กลายเป็นแรงกดดันด้านอุปทานใหม่ที่เร็วเกินไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






