"กัปตันวิกฤต" ของตลาดการเงินจากไปแล้ว ย้อนรอยชีวิตของกรีนสแปนในธนาคารกลางสหรัฐ
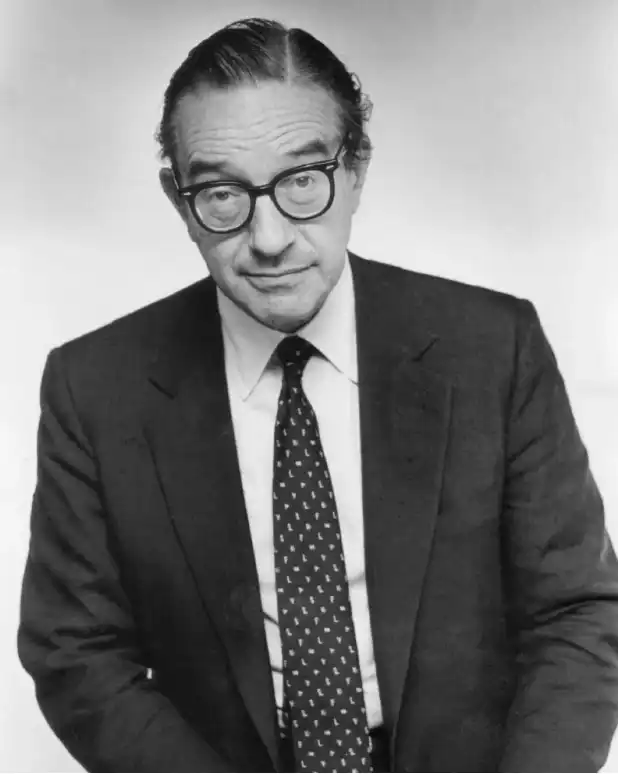
อลัน กรีนสแปน อดีตประธานธนาคารกลางสหรัฐฯ (เฟด) เสียชีวิตที่บ้านพักในกรุงวอชิงตัน ดี.ซี. เมื่อวันจันทร์ด้วยวัย 100 ปี สาเหตุการเสียชีวิตคือภาวะแทรกซ้อนจากโรคพาร์กินสัน แอนเดรีย มิตเชลล์ ภรรยาของเขา ซึ่งเป็นหัวหน้าผู้สื่อข่าวประจำทำเนียบขาวของ NBC News เป็นผู้ประกาศข่าวนี้ สำหรับตลาดโลกแล้ว กรีนสแปนไม่ใช่แค่ชื่อของอดีตผู้ว่าการธนาคารกลางคนหนึ่ง เขาควบคุมเฟดมาเกือบ 19 ปี เป็นสักขีพยานให้กับอเมริกาตั้งแต่เหตุการณ์ตลาดหุ้นพังในปี 1987 จนถึงยุคเฟื่องฟูของอินเทอร์เน็ต และยังถูกตั้งคำถามทางประวัติศาสตร์เกี่ยวกับวิกฤตการเงินปี 2008 หลังจากพ้นจากตำแหน่ง
ชีวิตของเขาแทบจะรวบรวมข้อถกเถียงหลักของตลาดทุนอเมริกันในช่วงหลายทศวรรษที่ผ่านมาไว้ทั้งหมด: ตลาดสามารถควบคุมตัวเองได้จริงหรือไม่ และธนาคารกลางควรเข้าไปป้องกันฟองสบู่ด้วยตัวเองหรือไม่
ควบคุมเฟดมาเกือบ 19 ปี ผ่านประธานาธิบดีสี่สมัย
กรีนสแปนเข้ารับตำแหน่งประธานเฟดในเดือนสิงหาคม 1987 และดำรงตำแหน่งจนถึงเดือนมกราคม 2006 รวมระยะเวลาเกือบ 19 ปี ถือเป็นประธานเฟดที่ดำรงตำแหน่งยาวนานเป็นอันดับสองในประวัติศาสตร์สหรัฐฯ รองจากวิลเลียม แม็กเชสนีย์ มาร์ติน
ช่วงเวลาดังกล่าวครอบคลุมประธานาธิบดีสี่สมัย ได้แก่ โรนัลด์ เรแกน, จอร์จ เอช. ดับเบิลยู. บุช, บิล คลินตัน และจอร์จ ดับเบิลยู. บุช รวมถึงช่วงปลายสงครามเย็น, กระแสอินเทอร์เน็ต, การเร่งตัวของโลกาภิวัตน์ และการขยายตัวของนวัตกรรมทางการเงิน การที่เขาได้รับการแต่งตั้งอย่างต่อเนื่องในรัฐบาลของทั้งสองพรรคการเมือง แสดงให้เห็นถึงสถานะพิเศษของเขาทั้งในวอชิงตันและวอลล์สตรีท
ในช่วงรุ่งเรืองสูงสุด กรีนสแปนถูกเรียกว่า "Maestro" ซึ่งในภาษาไทยมักแปลว่า "ปรมาจารย์" ตำแหน่งนี้ไม่ใช่แค่รัศมีส่วนตัว แต่ยังสะท้อนถึงความเชื่อมั่นอย่างแรงกล้าของอเมริกาในยุค 1990 ที่มีต่อความก้าวหน้าทางเทคโนโลยี ตลาดเสรี และประสิทธิภาพของตลาดทุน ในเวลานั้นเศรษฐกิจสหรัฐฯ ขยายตัวอย่างยาวนาน อัตราเงินเฟ้ออยู่ในระดับต่ำ หุ้นและผลิตภาพเพิ่มขึ้นพร้อมกัน ภายนอกเชื่อกันว่าธนาคารกลางสามารถรักษาการเติบโตและเสถียรภาพได้โดยไม่ต้องเข้าแทรกแซงตลาดอย่างรุนแรง
ภาพลักษณ์สาธารณะของกรีนสแปนยังมีกลิ่นอายของเทคโนแครตอย่างชัดเจน เขามักพูดอย่างระมัดระวังและคลุมเครือ แต่ตลาดกลับแยกแยะคำพูดของเขาทีละคำเพื่อหาแนวทางของอัตราดอกเบี้ย ยุคที่ "คำพูดของประธานเฟดส่งผลกระทบต่อตลาดโลก" นี้ ถึงจุดสูงสุดในสมัยที่เขาดำรงตำแหน่ง
จากวิกฤตหุ้นปี 1987 ถึงเหตุการณ์ 9/11 เขาเคยถูกมองว่าเป็นผู้กุมหางเสือในยามวิกฤต
กรีนสแปนเผชิญกับการทดสอบครั้งใหญ่ไม่นานหลังจากเข้ารับตำแหน่ง ในเดือนตุลาคม 1987 ตลาดหุ้นสหรัฐฯ เกิดเหตุการณ์ "Black Monday" โดยดัชนีอุตสาหกรรมดาวโจนส์ร่วงลงอย่างหนักในวันเดียว เฟดปล่อยสภาพคล่องอย่างรวดเร็วเพื่อสนับสนุนตลาด ซึ่งถูกมองว่าเป็นก้าวสำคัญในการรักษาเสถียรภาพของระบบการเงิน
หลังจากนั้น เขายังเผชิญกับวิกฤตการเงินเอเชีย วิกฤตหนี้รัสเซีย เหตุการณ์ของ Long-Term Capital Management (LTCM) และผลกระทบต่อตลาดหลังเหตุการณ์ 9/11 ในปี 2001 ในจุดเหล่านี้ การสนับสนุนสภาพคล่องและนโยบายลดอัตราดอกเบี้ยของเฟดได้ตอกย้ำภาพลักษณ์ของกรีนสแปนในฐานะ "ผู้จัดการวิกฤต"
รูปแบบนโยบายนี้ต่อมาถูกตลาดสรุปว่าเป็น "Greenspan Put" หรือ "ออปชั่นขายของกรีนสแปน" ซึ่งไม่ใช่นโยบายทางการ แต่เป็นความคาดหวังของตลาดที่ว่า เมื่อราคาสินทรัพย์ร่วงลงอย่างรุนแรงและระบบการเงินเผชิญแรงกดดัน ธนาคารกลางสหรัฐ (เฟด) จะเข้ามาช่วยพยุง สำหรับนักลงทุน ความคาดหวังนี้ช่วยลดความตื่นตระหนก แต่อีกมุมหนึ่ง มันอาจกระตุ้นให้ใช้เลเวอเรจสูงขึ้นและรับความเสี่ยงมากขึ้น
ตัวกรีนสแปนเองไม่ได้หมายถึง "นโยบายผ่อนคลายตลอดกาล" เสมอไป ในปี 1996 เขาเคยเตือนว่าตลาดหุ้นร้อนแรงเกินไปด้วยคำว่า "ความเจริญรุ่งเรืองที่ไร้เหตุผล" ซึ่งกลายเป็นวลีดังในประวัติศาสตร์การเงิน แต่ปัญหาคือ คำเตือนนี้ไม่ได้เปลี่ยนเป็นนโยบายที่เข้มแข็งในการกดฟองสบู่สินทรัพย์ สำหรับเขา ธนาคารกลางยากที่จะตัดสินได้อย่างแม่นยำว่าฟองสบู่ก่อตัวเมื่อใด และยากที่จะเจาะฟองสบู่ล่วงหน้าโดยไม่ทำลายเศรษฐกิจจริง
การตัดสินนี้ดูสมเหตุสมผลในยุคที่รุ่งเรือง แต่กลายเป็นจุดเริ่มต้นของข้อโต้แย้งหลังวิกฤต
ปรัชญาที่เป็นมิตรกับตลาด ถูกทบทวนใหม่หลังปี 2008
พื้นฐานนโยบายของกรีนสแปนคือการเป็นมิตรกับตลาด เขาเชื่อว่าราคาตลาดสามารถรวบรวมข้อมูล นวัตกรรมทางการเงินสามารถกระจายความเสี่ยง และการควบคุมที่มากเกินไปจะลดประสิทธิภาพ เขายังสนับสนุนการค้าเสรี การผ่อนคลายกฎระเบียบ และการเพิ่มผลผลิตที่ขับเคลื่อนด้วยเทคโนโลยีมาโดยตลอด
แนวคิดนี้สอดคล้องกับบรรยากาศทางเศรษฐกิจของสหรัฐในยุค 1990 อย่างมาก หลังสงครามเย็นสิ้นสุด โลกาภิวัตน์และการขยายตัวของเทคโนโลยีสารสนเทศนำมาซึ่งความมองโลกในแง่ดีมหาศาล นวัตกรรมทางการเงินในวอลล์สตรีทเร่งตัวขึ้น ผลิตภัณฑ์อนุพันธ์ที่ซับซ้อน ผลิตภัณฑ์ที่แปลงเป็นหลักทรัพย์ และธุรกรรมนอกงบดุลของธนาคารขยายตัวอย่างต่อเนื่อง ก่อนวิกฤต เครื่องมือเหล่านี้มักถูกอธิบายว่าเป็นความก้าวหน้าในการเพิ่มประสิทธิภาพการจัดสรรทุนและกระจายความเสี่ยงทางการเงิน
แต่วิกฤตการเงินปี 2008 ได้เปลี่ยนตำแหน่งทางประวัติศาสตร์ของกรีนสแปน
นักวิจารณ์เห็นว่า เฟดคงอัตราดอกเบี้ยต่ำนานเกินไปหลังฟองสบู่ดอทคอมแตกและเหตุการณ์ 9/11 ซึ่งกระตุ้นให้ตลาดอสังหาริมทรัพย์ร้อนแรงเกินไป หน่วยงานกำกับดูแลผ่อนปรนเกินไปต่อการขยายความเสี่ยงของธนาคารและวอลล์สตรีท ไม่สามารถจำกัดการแปลงสินเชื่อที่อยู่อาศัยเป็นหลักทรัพย์ เลเวอเรจ และการขยายตัวของผลิตภัณฑ์ทางการเงินที่ซับซ้อน ธนาคารกลางรู้ว่าราคาสินทรัพย์อาจเบี่ยงเบนจากพื้นฐาน แต่ไม่เต็มใจที่จะต่อต้านฟองสบู่โดยตรง
คำวิจารณ์เหล่านี้ไม่ได้หมายความว่าวิกฤตปี 2008 สามารถโยนให้กรีนสแปนคนเดียว สาเหตุของวิกฤตรวมถึงโครงสร้างการกำกับดูแล แรงจูงใจของสถาบันการเงิน ระบบจัดอันดับ นโยบายที่อยู่อาศัย และกระแสเงินทุนโลก แต่ในฐานะผู้กำหนดนโยบายการเงินที่มีอิทธิพลมากที่สุดก่อนวิกฤตและตัวแทนของแนวคิดตลาดเสรี การตกเป็นศูนย์กลางข้อโต้แย้งจึงไม่ใช่เรื่องน่าแปลกใจ
ในช่วงบั้นปลายชีวิต กรีนสแปนเคยปกป้องมรดกนโยบายของตัวเอง เขายอมรับว่ามีข้อบกพร่องในการประเมินความสามารถในการควบคุมตนเองของสถาบันการเงิน แต่ก็เน้นย้ำว่า ฟองสบู่มักยากที่จะระบุได้อย่างแม่นยำในขณะก่อตัว และผู้กำหนดนโยบายไม่สามารถรู้ภาพรวมของวิกฤตล่วงหน้าได้
มรดกของเขายังคงค้างอยู่ระหว่างสองยุคสมัย
การเสียชีวิตของกรีนสแปนยังคงดึงดูดความสนใจจากตลาดโลก เพราะข้อถกเถียงเกี่ยวกับตัวเขาไม่ได้หายไปตามกาลเวลา
ในสายตาผู้สนับสนุน เขาคือกัปตันธนาคารกลางในช่วงที่อเมริกาเฟื่องฟูยาวนาน รักษาเสถียรภาพของระบบการเงินท่ามกลางแรงกระแทกจากภายนอกหลายครั้ง และช่วยให้เศรษฐกิจสหรัฐฯ ก้าวผ่านช่วงสำคัญจากการจดจำภาวะเงินเฟ้อสูงไปสู่การเติบโตที่มีเงินเฟ้อต่ำ หากไม่มียุคกรีนสแปน ก็ยากที่จะเข้าใจความมองโลกในแง่ดีของตลาดทุนอเมริกาในทศวรรษ 1990 และความไว้วางใจที่นักลงทุนทั่วโลกมีต่อธนาคารกลางสหรัฐฯ (เฟด)
ในสายตานักวิจารณ์ เขาก็เป็นบุคคลสำคัญในยุคแห่งการปล่อยปละละเลยทางการเงินเช่นกัน อัตราดอกเบี้ยต่ำ กฎระเบียบหลวม และความเชื่อในความสามารถในการฟื้นตัวของตลาด ในที่สุดก็เผยให้เห็นต้นทุนในฟองสบู่ที่อยู่อาศัย วิกฤตสินเชื่อซับไพรม์ และความไม่สมดุลของระบบการเงินโลก หลังจากปี 2008 เฟดและระบบกำกับดูแลของสหรัฐฯ หันไปสู่การควบคุมที่เข้มงวดขึ้นและการแทรกแซงในวงกว้างมากขึ้น ซึ่งในระดับหนึ่งก็เป็นการตอบโต้ยุคกรีนสแปน
นี่คือความซับซ้อนของมรดกของกรีนสแปน: เขาไม่ใช่ทั้งผู้สร้างความเจริญรุ่งเรืองเพียงอย่างเดียว และไม่สามารถถูกเขียนให้เป็นต้นเหตุของวิกฤตอย่างง่ายดาย เขาเป็นตัวแทนของยุคสมัยที่เชื่อว่าตลาด เทคโนโลยี และนวัตกรรมทางการเงินสามารถปรับปรุงการดำเนินงานทางเศรษฐกิจได้อย่างต่อเนื่อง และจุดจบของยุคนี้ก็บีบให้โลกต้องกลับมาคิดใหม่เกี่ยวกับขอบเขตระหว่างธนาคารกลาง การกำกับดูแล และตลาด
สำหรับนักลงทุนในปัจจุบัน การเสียชีวิตของกรีนสแปนไม่ใช่แค่เชิงอรรถทางประวัติศาสตร์ ทุกครั้งที่ตลาดเดิมพันว่าเฟดจะหันไปใช้นโยบายผ่อนคลายในยามวิกฤต ทุกครั้งที่ราคาสินทรัพย์เพิ่มขึ้นควบคู่กับความเสี่ยงต่อเสถียรภาพทางการเงิน คำถามจาก "ยุคกรีนสแปน" ก็จะกลับมาอีกครั้ง: ธนาคารกลางกำลังรักษาเสถียรภาพของตลาด หรือกำลังส่งเสริมการสะสมความเสี่ยงรอบต่อไป? คำถามนี้ยังไม่มีคำตอบสุดท้าย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง